


目次
この記事の対象と結論
「会社倒産したらどうなる」と検索した方は、会社の借入だけでなく、従業員や家族への影響も心配しているはずです。とくに経営者が借入を連帯保証している場合、会社と社長個人の問題を分けて考える必要があります。
倒産は、法律で定められた一つの手続名ではありません。法人破産、民事再生、特別清算などを含む日常的な呼び方です。会社が資金難になっても、すぐに法人破産と社長の自己破産が同時に決まるわけではありません。
事業に価値が残っていれば、廃業や法的整理に入る前に、事業譲渡や株式譲渡を検討できる場合があります。判断を急ぐより、会社、事業、借入、連帯保証の四つを切り分けることが出発点です。
会社が倒産すると会社・事業・財産はどうなるか
「倒産」は一つの法律手続ではない
倒産という言葉に、法令上の統一された手続があるわけではありません。経営が行き詰まった状態や、裁判所を使う倒産手続を広く指す言葉として使われています。
国民生活センターの「国民生活」2025年3月号では、裁判所を使う倒産手続を二つに整理しています。破産と特別清算は「清算型」、民事再生と会社更生は「再建型」です。
会社法471条では、破産手続開始の決定も会社の解散事由の一つです。一方、株主総会の決議による解散もあります。つまり、解散は会社が通常の営業活動を終える結果を示し、そこへ至る経路は一つではありません。
混同しやすい言葉を整理すると、次のようになります。
→ 横にスクロールできます
| 言葉 | 主な意味 | 事業の扱い | 裁判所 |
|---|---|---|---|
| 廃業 | 事業をやめること | 終了が中心 | 場合による |
| 解散 | 通常営業を終えること | 清算へ進む | 通常は不要 |
| 法人破産 | 財産を公平に清算 | 原則終了 | 関与する |
| 民事再生 | 再生計画で立て直す | 継続を目指す | 関与する |
| M&A | 事業や会社を譲る | 承継を目指す | 通常は不要 |
どの道が適するかは、現預金だけでは決まりません。受注、従業員、許認可、設備、取引関係に引継ぎ価値があるかも判断材料になります。
法人破産では会社の財産が処分の対象になる
破産法15条では、会社が支払不能にあるとき、裁判所が申立てにより破産手続を開始すると定めています。支払不能とは、弁済期にある債務を一般的かつ継続的に支払えない状態です。
破産手続が始まると、会社財産の管理や換価は破産管財人が担います。会社名義の預金、売掛金、在庫、車両、機械、不動産などが対象になり得ます。換価された財産は、破産法に沿って債権者への配当に充てられます。
会社の代表者が、自分の判断だけで一部の債権者へ支払ったり、資産を安く移したりするのは避けるべきです。手続上の問題になるおそれがあるためです。破産を考える段階では、資産や支払状況を動かす前に、弁護士へ事実を開示する必要があります。
破産法1条は、財産の適正かつ公平な清算だけを目的としていません。債務者について、経済生活の再生機会を確保することも目的に含めています。破産を単なる失敗の宣告と捉える必要はないのです。
事業価値は資金繰りと同じ速度で消えるとは限らない
預金残高が減っていても、事業の価値まで同時にゼロになるとは限りません。顧客基盤、従業員の技術、許認可、継続受注、設備などを評価する買い手が現れる場合があります。
当社が支援して成約した案件には、運送業で売上5億円規模ながら、借入が売上を上回る会社もありました。また、売上1億円前後、債務超過5,000万円規模、借入8,000万円規模の会社でも成約例があります。
財務概要が残る9件では、およそ3分の2が債務超過でした。これは、債務超過なら成約できるという意味ではありません。ただ、貸借対照表の純資産だけで譲渡可能性を閉じるのは早いと分かります。
詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
従業員・取引先・税金への影響はどうなるか
従業員は雇用と賃金の影響を受ける
法人破産によって事業を停止する場合、従業員の雇用継続は難しくなります。未払給与や退職金があれば、従業員は会社に対する債権者となります。
労働基準法24条は、賃金を通貨で直接、全額支払うことを原則としています。毎月1回以上、一定の期日を定めて支払うことも求めています。資金が足りないからといって、経営者の判断だけで給与を一部カットできるわけではありません。
未払賃金立替払制度の対象になれば、労働者健康安全機構から未払賃金総額の8割が立替払いされます。年齢別の上限は次のとおりです。
→ 横にスクロールできます
| 退職時の年齢 | 未払賃金の上限 | 立替払の上限 |
|---|---|---|
| 45歳以上 | 370万円 | 296万円 |
| 30歳以上45歳未満 | 220万円 | 176万円 |
| 30歳未満 | 110万円 | 88万円 |
対象は定期賃金と退職手当です。賞与、解雇予告手当、延滞利息などは含まれません。未払賃金総額が2万円未満の場合も対象外です。退職時期や請求期限にも条件があります。
従業員への影響を減らすには、給与支払日を過ぎてから考え始めるのでは遅いことがあります。必要資金を見える化し、事業承継の余地を検討することが、雇用を残す道につながります。
取引先への支払いと契約も止まる可能性がある
法人破産に入れば、仕入代金、外注費、賃料、リース料なども手続のなかで扱われます。特定の取引先だけを優先して支払うと、公平な清算との関係で問題になる場合があります。
事業停止が突然伝われば、取引先にも混乱が広がります。納品前の商品、預り品、貸与品、前受金の有無を整理しておくべきです。口頭の記憶だけでは、誰の財産なのか判断しにくくなります。
最低限、次の情報を一覧にします。
1. 支払先と支払予定日
2. 売掛金と回収予定日
3. 継続中の契約と解約条件
4. 預り品と貸与品の所在
5. 担保や所有権留保の有無
手形や小切手を利用している会社では、不渡りにも注意が要ります。全国銀行協会「電子交換所」によると、6か月間に2回不渡りを起こすと、その後2年間、参加銀行との当座預金取引と貸出取引が禁止されます。
この段階に入る前に、資金繰りと出口を同時に検討することが大切です。
税金や社会保険料は放置して消えるものではない
税金や社会保険料を支払えない場合、金融機関への返済だけを優先するのは危険です。滞納が続けば、督促や滞納処分へ進む可能性があります。
国税通則法46条2項には、事業の廃止や休止、著しい損失などがあり、国税を一時に納付できない場合の「納税の猶予」があります。納税者の申請に基づき、納付できない金額を限度として、1年以内の期間が設定される制度です。
国税徴収法151条の2には、申請による「換価の猶予」もあります。事業継続や生活維持が難しくなるおそれがあり、納税への誠実な意思があることなどが要件です。こちらは納期限から6月以内の申請という条件があります。
納税の猶予と換価の猶予は別制度です。個別事情で扱いが変わるため、税理士や弁護士などと資料を確認してください。
厚生年金保険法86条では、保険料を滞納した場合の督促と処分を定めています。督促状の指定期限までに納付しないときは、国税滞納処分の例による処分が可能とされています。
社長個人と連帯保証はどうなるか
会社が倒産しても社長が自動的に自己破産するわけではない
会社と社長個人は、法律上は別の主体です。会社が法人破産しても、その事実だけで社長個人の自己破産が決まるわけではありません。
結論を左右するのは、社長が会社の債務を個人保証しているかどうかです。会社の借入に保証がなければ、会社債務を社長個人が当然に支払う関係にはなりません。
一方、連帯保証をしている場合は、会社が返せない借入について個人へ請求が及ぶ可能性があります。個人名義の自宅を会社借入の担保にしている場合も、別途確認が必要です。
まず、次の原本や写しを集めます。
- 金銭消費貸借契約書
- 保証契約書
- 信用保証協会の書類
- 担保設定に関する書類
- 借入残高の明細
- 返済予定表
民法446条2項では、保証契約は書面でなければ効力を生じないとされています。電磁的記録も書面とみなされます。記憶だけで判断せず、保証書の写しを確認することが第一歩です。
連帯保証では会社より先に請求されることがある
一般の保証人には、一定の場合に「まず主たる債務者へ催告してください」と主張する催告の抗弁があります。主たる債務者に資力があり、執行しやすいと証明した場合には、検索の抗弁も認められます。
しかし、民法454条により、連帯保証人には催告の抗弁と検索の抗弁がありません。そのため、債権者は会社財産への回収を終える前でも、連帯保証人に請求できる場合があります。
これが、会社の倒産と社長個人の生活がつながる理由です。ただし、請求を受けたからといって、自己破産だけが選択肢になるわけではありません。
保証債務の内容、個人資産、収入、会社の出口を整理し、法的整理や私的整理、M&Aの可能性を比較します。詳しくは廃業したら連帯保証はどうなるかをご覧ください。
経営者保証に関するガイドラインという枠組みもある
「経営者保証に関するガイドライン」は、全国銀行協会と日本商工会議所を事務局とする研究会が制定した枠組みです。2013年12月5日に制定され、2014年2月1日に運用が始まりました。
保証債務の整理を申し出るには、ガイドライン7項(1)の要件をすべて満たす必要があります。主な内容は次のとおりです。
1. 保証契約がガイドラインの要件を満たす
2. 主債務者の債務整理手続が進んでいる
3. 債権者にも経済的合理性が見込まれる
4. 一定の免責不許可事由がない
ここで注意したいのは、融資時に経営者保証を求めないための要件と、すでにある保証債務を整理する要件が別であることです。法人と個人の分離などは、ガイドライン4項(1)の融資時の考え方です。
早期に事業再生や事業清算へ着手した場合、一定期間の生計費に相当する額や、華美でない自宅などを残存資産に含める検討も示されています。利用可否や残せる資産は個別判断となるため、結果を先に決めつけることはできません。
M&Aでも保証解除は自動ではない
株式譲渡では法人格が残るため、会社の借入も原則として会社に残ります。事業譲渡では承継する資産や契約を選べますが、連帯保証が自動的に消えるわけではありません。
中小M&Aガイドライン第3版は、株式譲渡と事業譲渡の双方で、経営者保証の解除または引継ぎを最終契約の主要項目としています。ただし、保証契約の相手方は金融機関です。M&A当事者間の合意だけで解除が成立するものではありません。
正式な解除や移行には、金融機関等の判断が関係します。買い手の信用力が低い場合など、円滑に進まないリスクもあります。
当社では、金融機関との協議に必要な資料の整備、事業価値の説明資料の作成、M&Aの条件設計を通じて、経営者ご本人の協議を支えます。法的な代理や債権者との交渉が必要な部分は、依頼者が委任する弁護士等が担います。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
法人破産・廃業・民事再生・M&Aの違い
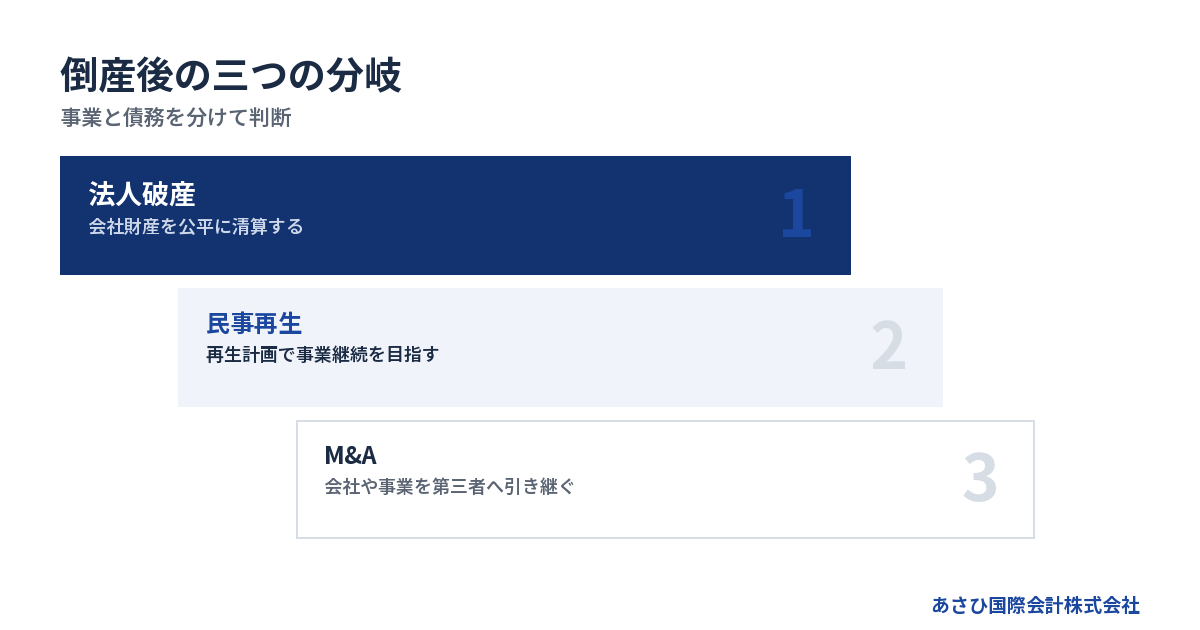
法人破産は公平な清算を目的とする
法人破産では、裁判所の監督下で会社財産を換価し、債権者への配当を進めます。返済可能性が乏しく、事業継続や譲渡の見込みも立たないときには、法的整理が適切な場合があります。
東京地方裁判所の令和8年1月1日版資料では、法人の自己破産申立手数料は1,000円です。弁護士を代理人とする自己破産申立ての管財事件では、予納金の基準額が最低20万円とされ、法人1件あたり16,264円が加わります。予納郵券は4,950円です。
これは裁判所へ納める費用です。弁護士費用は別途かかります。弁護士報酬には全国一律の基準がなく、事務所や事案により異なります。
本人申立てや債権者申立ての管財事件は別の基準です。負債総額や事件の内容によって費用が変わるため、20万円だけ用意すれば足りるとは限りません。
通常清算は債務を支払える会社が中心になる
株主総会の決議で会社を解散し、会社法上の清算を進める方法があります。一般に、資産を換価して債務を支払い、残余財産を株主へ分配できる会社が対象です。
株式会社の解散決議は、会社法309条2項11号の特別決議です。解散後は清算人が財産と債務を整理します。債権者への官報公告と、判明している債権者への個別催告も必要です。債権申出期間は2か月を下回れません。
解散、清算人、清算結了の登記にかかる登録免許税は、合計4万1,000円です。内訳は次のとおりです。
- 解散の登記:3万円
- 清算人等の登記:9,000円
- 清算結了の登記:2,000円
官報公告の実費や司法書士報酬などは別に発生します。債務超過の疑いがある清算株式会社では、特別清算や破産の検討が必要になる場合があります。
民事再生は事業の継続を目指す法的手続
民事再生法1条は、経済的に窮境にある債務者について、再生計画などにより事業または経済生活の再生を図ると定めています。
再生計画には、債権者の多数の同意と裁判所の認可が必要です。現在の事業に収益性があり、債務の調整後に資金繰りを維持できるかが検討材料になります。
民事再生を申し立てれば、それだけで取引や資金調達が平常どおり続くわけではありません。仕入先、従業員、金融機関への説明と、運転資金の確保が課題になります。
裁判所が公表している短縮スケジュールでは、申立てから認可決定まで約3か月とされています。ただし、会社ごとの期間を約束する数字ではありません。
M&Aは会社または事業を第三者へ引き継ぐ
M&Aには、主に株式譲渡と事業譲渡があります。株式譲渡では株主が変わり、会社の法人格は維持されます。事業譲渡では、対象となる資産や契約を選んで譲ります。
会社法467条では、事業の全部または重要な一部を譲渡する場合、原則として株主総会の承認が必要です。「重要な一部」の目安は、譲渡資産の帳簿価額が総資産額の5分の1を超える場合です。
事業譲渡なら債務を自由に置いていける、という理解は適切ではありません。譲受会社が商号を継続使用する場合、会社法22条により債務を負うことがあります。残存債権者を害すると知って譲渡した場合には、会社法23条の2による請求の問題も生じます。
法人破産、廃業、M&Aの違いは、廃業とM&Aの比較でも解説しています。
資金が尽きる前に整理する順序
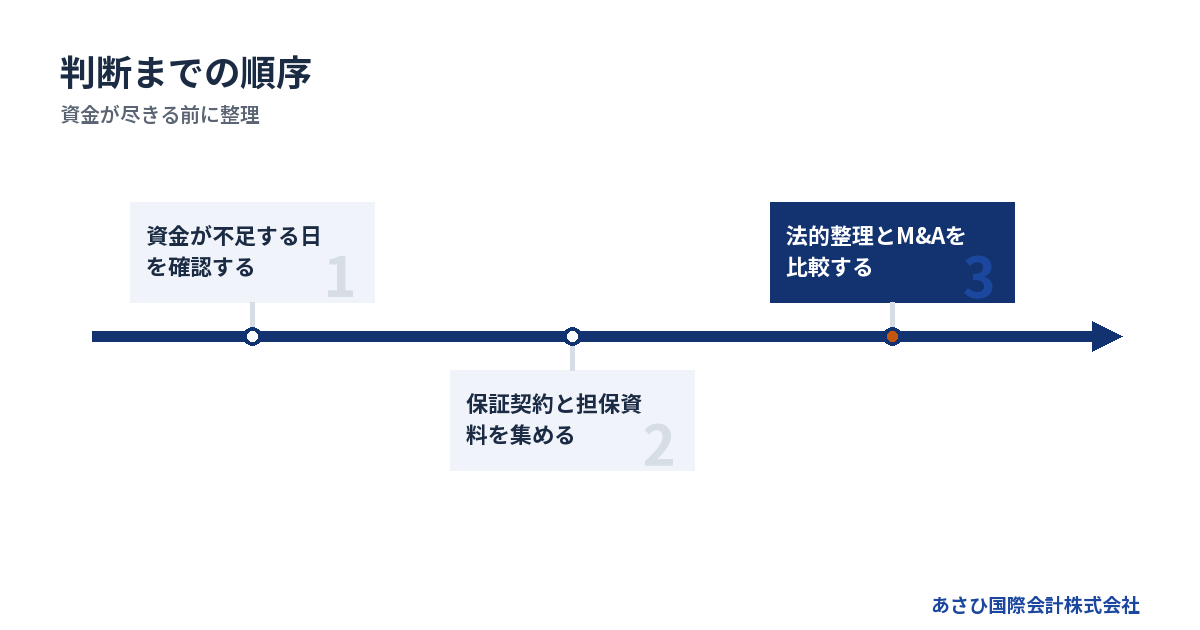
まず資金繰りを日付単位で確認する
月末残高だけでは、危険な支払日を見落とします。入金予定と支払予定を日付単位で並べ、資金が不足する日を特定します。
優先して確認する項目は次のとおりです。
1. 現預金と利用可能な当座貸越
2. 売掛金の入金日と回収確度
3. 給与、税金、社会保険料
4. 借入返済と手形の決済日
5. 仕入代金、賃料、リース料
架空の入金や、承認されていない追加融資を見込んではいけません。入金が遅れる可能性も含め、厳しめに試算します。
経営者個人のお金を投入する前には、その資金で何日延ばせるかを確認してください。出口が決まらないまま個人資産を使い続けると、会社と個人の双方で選択肢が狭くなることがあります。
次に会社・事業・保証を別々に評価する
資金不足が分かったら、一つの結論へ飛びつかず、四つの箱に分けます。
| 確認対象 | 主な確認内容 |
|---|---|
| 会社 | 資産と債務 |
| 事業 | 収益性と承継価値 |
| 借入 | 残高と担保 |
| 経営者 | 保証と個人資産 |
会社が債務超過でも、事業には利益や引継ぎ価値があるかもしれません。反対に、純資産がプラスでも、受注が減り続けていれば継続が難しいことがあります。
保証の整理だけを先に考えるのも適切ではありません。会社の出口によって、金融機関へ示せる回収見込みや買い手の信用力が変わるためです。
専門家には同じ資料を共有する
相談先ごとに説明を変えると、判断がずれます。弁護士、税理士、再生型M&Aの専門家へ、同じ基礎資料を見せることが望まれます。
準備する資料は次のとおりです。
- 直近の決算書と試算表
- 資金繰り表
- 借入と返済予定の一覧
- 保証契約書
- 担保の一覧
- 売掛金と買掛金の一覧
- 従業員と給与の一覧
- 許認可と主要契約の資料
破産手続を主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。法的手続や債権者との交渉は弁護士が担います。税務申告や税額計算は税理士の領域です。
再生型M&Aの専門家は、事業価値の整理、買い手候補の探索、譲渡条件の設計を扱います。状況によっては法的整理が適切な場合もあります。そのため、M&Aだけを前提にせず、複数の出口を同じ資料で比較します。
相談を遅らせるほど選択肢は減りやすい
相談する経営者は珍しくありません。赤字や借入を恥じて、資料が整うまで一人で抱える必要はないのです。
資料が不完全でも、分かる範囲から整理できます。むしろ、給与の未払いや不渡り、差押えが起きる前のほうが、検討できる道は多くなります。
あさひ国際会計株式会社は、再生型M&Aと連帯保証の解除を見据えたスキームを専門にしています。年間60件以上のM&A仲介の成約実績があり、赤字・債務超過案件はおおむね2〜4週間で成約しています。相談した月のうちに成約することがほとんどで、最短5日でクロージングした実績もあります。
これは将来の期間や成約を約束するものではありません。業種、資料の状態、買い手候補、金融機関の判断によって進行は変わります。
相談は無料で、着手金はありません。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。平日の営業時間内にいただいたご連絡には、最短当日に対応します。
よくある質問
会社が倒産すると社長の自宅も失いますか
会社の倒産だけで、社長個人の自宅が直ちに処分対象になるわけではありません。ただし、会社借入を連帯保証し、自宅に担保を設定している場合は影響を受ける可能性があります。保証契約書と登記事項を確認し、会社と個人の債務を分けて検討してください。
会社が倒産すると家族にも借金の請求が来ますか
家族であることだけを理由に、会社債務の支払義務が生じるわけではありません。家族が保証人や連帯保証人になっている場合、または共同で担保を提供している場合は別です。家族名義の契約も含め、署名や押印のある書類を確認します。
債務超過でも会社を売却できますか
債務超過だけで譲渡可能性が消えるとは限りません。顧客、従業員、許認可、設備、収益力などに価値があれば、買い手が検討する場合があります。当社の確認可能な成約案件でも、財務概要が残る9件のうち、およそ3分の2が債務超過でした。
法人破産とM&Aはどちらを選ぶべきですか
事業の収益性、資金が尽きる時期、買い手候補の有無、連帯保証、従業員への影響を比べて判断します。事業価値が残っていればM&Aを検討できる場合があります。一方、時間や資金がなく、譲渡の見込みも乏しい場合は、法的整理が適切なこともあります。
まとめ
会社が倒産したらどうなるかは、「倒産」という言葉だけでは決まりません。法人破産、民事再生、通常清算、特別清算、M&Aでは、会社、事業、従業員、借入の扱いが異なります。
社長個人への影響を分けるのは、連帯保証と担保です。会社が法人破産しても、社長の自己破産が自動的に決まるわけではありません。ただし、連帯保証があれば会社より先に請求を受ける可能性があります。
判断の順序は次のとおりです。
1. 資金が不足する日を特定する
2. 保証契約書と担保を確認する
3. 会社と事業の価値を分ける
4. 法的整理とM&Aを比較する
5. 同じ資料を専門家へ共有する
給与の未払い、不渡り、差押えが起きてからでは、使える時間が限られます。廃業や自己破産に結論を固定する前に、事業を譲れる可能性と連帯保証の扱いを同時に確認してください。
あわせて読みたい
- 雇われ社長が倒産時に負う責任の境界|連帯保証・損害賠償・従業員対応
- 破産と倒産の違いを整理|会社・社長・連帯保証に起きること
- 会社倒産どうなるかを整理|社長・従業員・借入・連帯保証の行方
- 法人倒産の分岐図|会社・従業員・借入・経営者保証を同時に整理する
- 会社倒産役員はどうなる|退任・個人責任・連帯保証を分けて整理
- 会社が倒産したらどうなるかを、社長の責任と残せる事業から具体的に考える
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月7日