


目次
この記事の対象と結論
親が株式会社の経営者だった場合、会社の借金が、そのまま子どもの借金になるわけではありません。ただし、親個人が負っていた連帯保証は、相続で引き継ぐ問題が生じます。会社の借入と、親個人の保証債務を分けることが出発点です。
親を亡くし、返済の連絡と会社の判断が重なっている方へ。継ぐか畳むかを決めるには、保証契約の確認と、会社が営業を続けられるかの確認を並行して進めます。第三者へ事業を譲る道も検討対象です。
相続発生後30日以内を、資料と判断材料をそろえる行動目標にしてください。これは相続手続きの法定期限ではありません。すでに期限が迫っている場合は、会社の結論を待たず、相続の法的な確認を先に進める必要があります。
親の会社の借金と相続は、名義と契約で分けて考える
法人の借入は会社の債務として扱い、親が個人で負っていた債務は相続の対象として調べます。家族という関係だけで判断せず、借りた人と保証した人を契約書で確かめてください。
株式会社の借入と、親個人の借入を見分ける
返済予定表に会社名があっても、親の責任まで分かるとは限りません。借主が法人でも、別の書面で親が連帯保証をしている場合があるためです。まず契約の組み合わせを見ます。
→ 横にスクロールできます
| 確認するもの | 主な名義 | 相続で調べる点 |
|---|---|---|
| 法人の借入 | 会社 | 親の保証の有無 |
| 個人の借入 | 親 | 残高と返済条件 |
| 保証契約 | 親 | 対象債務と範囲 |
| 会社の株式 | 親 | 持ち主と権利関係 |
親が個人名義で借りたお金を会社へ入れていた場合もあります。そのときは、個人の借入に加え、親が会社へ貸したお金の確認も必要です。会社の帳簿と個人の通帳を照合すると、資金の動きが見えてきます。
なお、屋号を使う個人事業と株式会社では前提が違います。「会社をやっていた」という家族の認識だけで法人と判断せず、契約書の借主欄や登記の有無から確かめてください。
株式を相続することと、社長になることは別の判断
親が持っていた株式は、相続財産として確認する対象です。一方、代表者として会社を動かすには、会社側の手続きと権限の確認が要ります。株式を受け継ぐ話だけで、経営の引き継ぎまで済むわけではありません。
親が代表者を務めていたなら、残る役員の状況を調べます。取引先への説明を担う人と、契約を締結できる人が違うこともあるからです。従業員への連絡係を決めることと、代表者を選ぶことも区別してください。
経営する意思がまだ固まっていなくても、会社の現状把握は進められます。調査と就任を一緒に決める必要はありません。
ただし、相続放棄を検討している段階で株式を売却するなどの行為は、相続の判断に影響し得ます。売る権限と、売ることによる法的な影響を確認してから進めましょう。
連帯保証は、会社への請求後とは限らない
親が連帯保証人だった場合、会社への回収を見届けてから保証人へ請求する、という順序を当然には求められません。一般の保証と連帯保証では、請求を受けた際の権利が異なります。
民法では、保証人が主たる債務者と連帯して債務を負担した場合、「前二条の権利を有しない」と定めています。会社への催告や、会社財産への執行を先に求める権利に関する規定です。出典はe-Gov法令検索「民法」です。
請求が来ても、その場で自分が全額を払うと約束するのは避けたいところ。次の事項を資料で確かめます。
- 請求の根拠となる保証契約
- 請求額の内訳と算定時点
- 相続人ごとの責任に関する説明
- 親以外の保証人の有無
契約の種類や相続関係によって、検討する責任の範囲は変わります。書面の確認を弁護士に依頼する場面です。
親が会社へ貸したお金や、自宅の担保も調べる
決算書の「役員借入金」は、会社が役員から借りているお金を示すことがあります。貸した人が親なら、親側には会社へ返済を求める権利がある可能性があります。ただし、帳簿の残高どおりに回収できるとは限りません。
反対に、会社が親へ貸していたお金があれば、親側の返済義務を調べます。科目名だけでは足りません。実際に誰が支出し、何に使ったかまでたどると、評価の誤りを減らせます。
自宅についても、所有者と担保の設定を分けて確認してください。個人保証をしていなくても、不動産を会社の借入の担保に入れている場合があります。
家族の住まいを考えるなら、家の名義だけを見て安心するのは早計です。保証契約と不動産の登記を突き合わせ、生活への影響を整理していきます。

無料お役立ち資料
『会社が倒産したら、自己破産するしかないのか?』
社長・家族・自宅・連帯保証はどうなるのか。会社の倒産と社長個人の破産を分けて整理し、事業を譲る道まで。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
相続の結論が出るまで、財産の処分と新たな保証を急がない
相続の判断が未了なら、資料を集める作業と、財産を動かす行為を区別して進めます。会社を助けようとした支払いでも、使った財産や行為の内容によって法的な評価が変わり得ます。
相続放棄は、会社の借金だけを選んで外す手続きではない
親の債務を引き継がない選択として、相続放棄があります。ただし、親の預金や株式は受け継ぎ、保証債務だけを外す、という選び方にはなりません。資産と債務を一緒に確認する理由はここにあります。
家族の間で「会社は継がない」と伝えるだけでも足りません。相続放棄には家庭裁判所への申述が必要です。個別の手続きをどう進めるかは、依頼する弁護士等が扱います。
判断の対象は、借金の総額だけではありません。
- 親名義の預金や不動産
- 親が持っていた会社の株式
- 会社に対する貸付金
- 個人の借入と保証債務
借入より資産が多く見えても、すぐに換金できるかは別問題です。とくに会社への貸付金は、資金繰りが厳しいほど回収の見込みを慎重に評価します。
会社の調査が終わらなくても、相続の期限は別に進む
相続の承認や放棄には、法律で定められた検討期間があります。いつからその期間が始まるかを、自分の事情に照らして確認してください。会社の決算がまとまるまで待つ、という進め方には危険があります。
借金を後から知った場合も、自己判断で期限を計算し直すのは避けたいところ。死亡を知った時点と、債務を知った経緯を記録し、法的な判断につなげます。期間の伸長を検討する場合も、申立てと裁判所の判断が要ります。
相談時には、次の経緯が分かるようにしておくと話が進みます。
- 親が亡くなったことを知った日
- 自分の相続を認識した経緯
- 保証債務の通知が届いた日
- 相続財産を使った行為の有無
本記事の「30日以内」は準備の目標です。法定期限の代わりにはならず、期限まで待ってよいという意味でもありません。
親の預金から返済する行為は、実行前に確認する
会社から「今月だけ親の預金で返済してほしい」と頼まれるかもしれません。親の財産を処分する行為は、相続を受け入れたと扱われる問題につながり得ます。善意であっても、法的な影響は別です。
民法には、一定の場合に相続人が「単純承認をしたものとみなす」とする規定があります。相続財産の処分が関わるため、支出の目的と内容の確認が必要です。出典はe-Gov法令検索「民法」です。
一方、資料の保管や財産の保存まで、処分と同じに扱われるとは限りません。何もできないと考えて放置するより、予定している行為を具体的に説明し、実行可能な範囲を確認します。
すでに払った場合は、隠さず記録してください。支払日や原資、相手方が分かる資料を残せば、弁護士が事情を検討する手がかりになります。
相続した保証と、自分で新しく結ぶ保証を混ぜない
金融機関から、後継者として保証契約への署名を求められる場合があります。それは、親の保証を相続する問題とは別の契約判断です。「事務手続きだから」と内容を見ずに署名するのは避けてください。
親の保証の相続と、自分が新たに負う保証は別々に確認します。
書面を受け取ったら、どの立場で署名するのかを確かめます。会社の代表者としての署名なのか、個人の連帯保証人としての署名なのか。両方を含む書類も想定して読む必要があります。
親の保証について手元に写しがない場合も、直ちに契約が存在しないとは判断できません。金融機関側に書面や電磁的記録が保管されている可能性があるためです。
資料を取り寄せる際は、借入の契約だけで終わらせないこと。保証契約の変更や追加に関する書面まで、確認対象に含めます。
最初の30日以内に、相続と会社の現状を並行して整理する
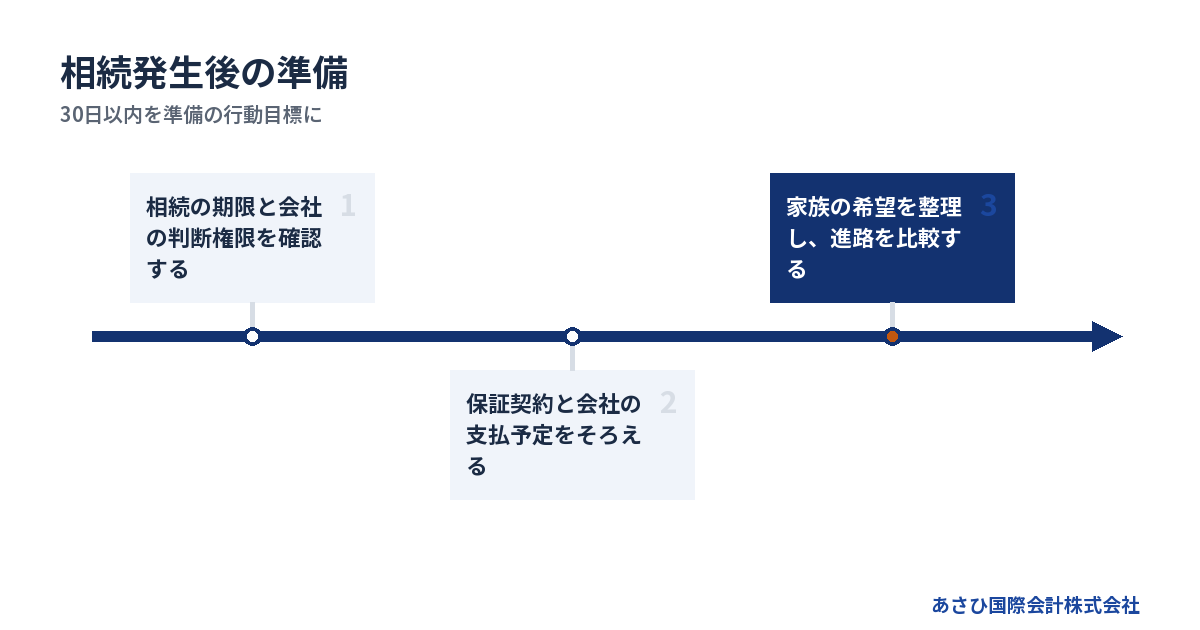
相続発生後の準備は、家族の責任を調べる作業と、会社の支払いを把握する作業を並行して進めます。順番待ちにすると、相続の期限か資金繰りのどちらかを見落としかねません。
家族の連絡係と、会社で判断する人を確認する
家族の連絡係を決めると、金融機関や従業員からの情報が散らばりにくくなります。ただし、連絡係に会社の代表権や他の相続人を代理する権限が生じるわけではありません。役割を分けておきます。
家族全員が同じ説明を受けていないと、返済の約束が食い違うおそれがあります。届いた書面を共有し、誰が何を伝えたかを記録すると、後から経緯を確認しやすくなります。
会社側では、次の担当を確かめてください。
- 取引先からの連絡を受ける担当
- 通帳や会計資料を管理する担当
- 従業員への説明を担う担当
- 契約権限の有無を確認する担当
親が経営と経理を一人で担っていた会社では、情報の所在を探す時間も必要です。分からない項目は、空欄のまま共有して構いません。推測で埋めるより、未確認と分かる状態にします。
借入残高と保証契約を、同じ一覧に並べる
会社の借入一覧には、残高だけでなく、親がどの借入を保証していたかも記入します。全体の借入額と、相続で問題となる保証の範囲が一致するとは限りません。
集める資料は、用途ごとに分けると扱いやすくなります。
- 借入残高が分かる返済予定表
- 保証契約と変更契約の写し
- 直近の決算書と試算表
- 請求書や督促状などの通知
- 担保の内容が分かる登記資料
金融機関の呼び方と社内の管理名が違うこともあります。契約日や口座情報を手がかりに、同じ借入を重複して数えないよう照合してください。
一覧には確認した時点も残します。返済が進んだ残高なのか、期限を過ぎた費用を含む請求額なのかで数字の意味が変わるためです。総額を出すより先に、何を足しているかをそろえます。
次の支払いまで営業を続けられるかを見る
借金が多い会社でも、日々の営業から現金が残るなら、継続や譲渡を検討する余地があります。反対に、帳簿上は利益が出ていても、入金より先に支払いが来れば資金は不足します。
資金繰り表は、入出金を日付順に並べた表です。相続の調査中も、会社側で作成を進めてもらいます。
- 現在使える会社の預金
- 入金予定日と入金の確からしさ
- 給与や仕入れの支払日
- 借入返済や賃料の支払日
- 税金などの未払いと通知内容
予定売上を、そのまま使える現金として数えないでください。請求済みでも入金に争いがあれば、別枠で扱う方が実態に近づきます。
不足が見つかったときに、親族のお金を先に入れるのは慎重に。資金を入れた後も不足が続くのか、譲渡などの結論まで支えられるのかを見てから判断します。
家族会議では希望と負担の上限を分けて話す
「親の会社を残したい」という気持ちと、「自分が経営を担えるか」は別の問いです。残したい理由を聞いたうえで、家族が引き受けられる負担を具体化します。無理な約束を減らすための話し合いです。
たとえば、現場を続けたい人が、経理や資金調達も担えるとは限りません。働き方の希望と経営責任を一緒にすると、承継後の負担が見えなくなります。
話す項目は、次のように整理できます。
- 自分が経営を担う意思
- 家計から出せる資金の上限
- 新たな個人保証への考え方
- 従業員や事業を残す希望
合意できない項目は保留にし、その理由を残してください。継続の希望が強くても、資金や人の条件が整わないなら、第三者への譲渡を比較する材料になります。
継ぐ・譲る・畳むは、返済能力と事業の価値で選ぶ
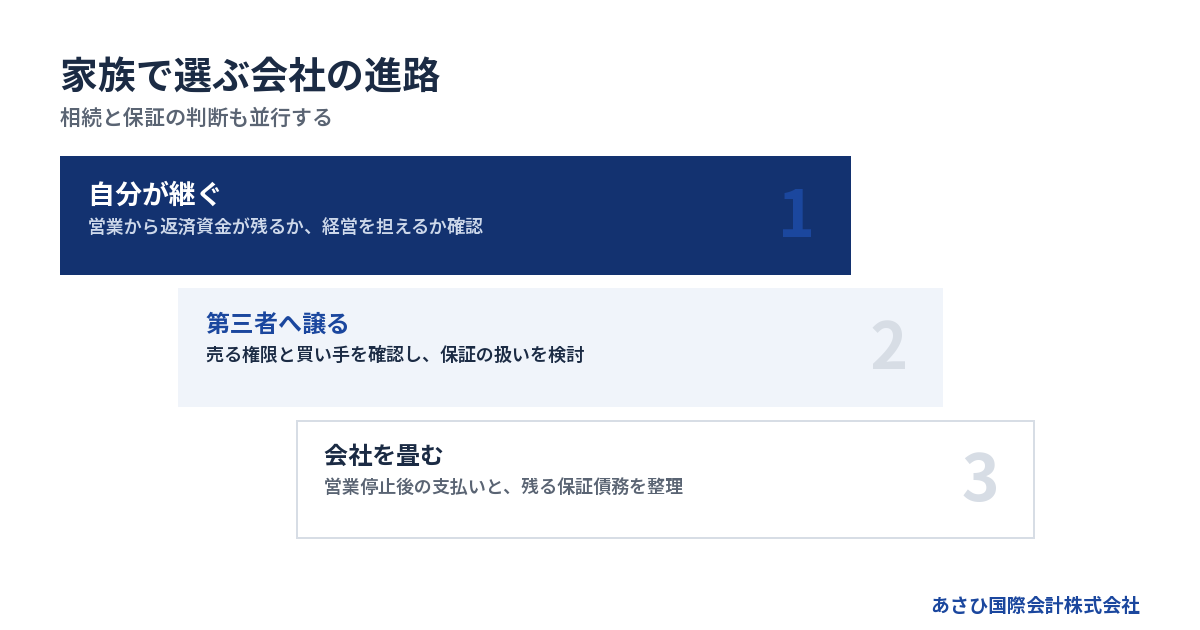
会社の進路は、親の借金を引き継ぐかという相続判断だけでは決まりません。営業を続ける力と、経営を担う人の有無から、親族承継・第三者への譲渡・廃業を比較します。
自分が継ぐなら、借金より先に返済原資を確かめる
継続を選ぶ際は、借入残高の大きさに加え、営業から返済資金を生み出せるかを見ます。親が自分の報酬を取らずに支えていたなら、帳簿の利益だけでは後継者の生活まで成り立つか分かりません。
親が担っていた仕事の置き換えも必要です。営業を引き継ぐ費用や、人を採用する費用が増えれば、承継後の収支は変わります。過去の成績をそのまま将来へ延ばさないようにします。
判断に使うのは、次の見通しです。
- 親が抜けた後の売上の見込み
- 必要な人員を確保する費用
- 設備の維持に要る支出
- 返済後に残る運転資金
自分が社長になれば取引が続く、という期待も確認が要ります。親個人との関係で受注していた仕事は、相手方の意向を権限のある担当者が確かめてください。
自分が継げなくても、事業を譲る余地はある
家族に後継者がいなくても、従業員や取引を引き継ぐ買い手を探す方法があります。買い手は、会社の借金だけを見るわけではありません。自社と組み合わせたときに、仕事を続けられるかも検討します。
ただし、相続が発生した会社では、売る権限の確認が先です。誰が株式を持ち、誰が契約を締結できるかが不明なまま、譲渡の実行へ進むことは避けます。資料整理と権利関係の確認を並行させます。
当社が支援して成約した案件には、売上1億円前後の会社もあります。債務超過5,000万円規模、借入8,000万円規模の状態でした。自社保有資料の2026年8月集計で確認した実績です。
相続発生後の案件だったと示す事例ではありません。借入や債務超過の数字だけで、譲渡の可能性を閉じないための参考です。
詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
畳む場合は、営業停止後に残る支払いまで計算する
営業をやめれば、売上とともに一部の支出も止まります。しかし、借入や未払いが営業停止だけで消えるわけではありません。契約を終える際の負担も、廃業の予算に入れて検討します。
→ 横にスクロールできます
| 選択肢 | 主に確かめること | 個人側の確認 |
|---|---|---|
| 家族が継ぐ | 営業と返済の継続 | 相続と新たな保証 |
| 第三者へ譲る | 買い手と譲渡権限 | 保証解除の条件 |
| 会社を畳む | 資産と残る支払い | 保証債務の整理 |
支払いを終えられる会社と、債務が残る会社では手続きの検討が変わります。債務超過の疑いがある場合に、通常の清算だけで終わると決めつけないこと。状況によっては法的整理が適切な場合もあります。
廃業後の保証が気になる方は、廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
比較するのは売却額だけでなく、家族に残る負担
譲渡代金が出ても、それが全額、相続人の生活費になるとは限りません。株式を売る場合と、会社が事業を売る場合では、代金を受け取る主体が違います。ここを混ぜると、手元資金の見込みを誤ります。
事業譲渡の代金は、基本的に譲渡した会社が受け取ります。そのお金をどう使い、残った債務をどう扱うかまで検討が必要です。売却額だけを家族の取り分として計算しないでください。
比較表には、お金以外の条件も加えます。
- 家族が追加で負う保証の有無
- 継続に必要な資金の調達先
- 従業員が働き続けられる条件
- 譲渡が成立しない場合の進路
買い手が見つかるまでの資金も含めて比べれば、実行可能な案が見えてきます。詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
承継やM&Aが決まっても、保証の確認は別に残る
会社を引き継ぐ人が決まっただけでは、親の保証を相続する問題まで解決したとは扱えません。保証契約の相手方である金融機関等の判断と、相続人側の責任の確認が必要です。
後継者だから保証をする、という前提を置かない
後継者の保証は、引き継ぐ会社の状態や融資条件を踏まえて検討します。就任の意思を伝える際にも、個人保証を受け入れる意思まで一緒に伝えないよう、話を分けてください。
経営者保証に関するガイドラインには、事業承継に焦点を当てた特則があります。前経営者と後継者の双方から、原則として二重に保証を求めないという考え方を示しています。
ただし、前経営者が亡くなった後、相続が確定するまでの一時的な場合など、例外も定められています。特則があることだけを根拠に、相続した保証が消えるとは判断できません。
金融機関から保証を求められたら、理由と対象を確認します。制度の内容は、全国銀行協会「経営者保証に関するガイドライン」で確認できます。
株式譲渡でも事業譲渡でも、保証解除は別途確認する
株式譲渡では、株主が変わっても会社自体は続きます。会社の借入も会社に残るため、買い手が株式を取得した事実だけで、個人の保証が外れるわけではありません。
事業譲渡でも、譲渡対象や債務の扱いを契約で整理します。事業だけ移せば保証まで外れる、という理解は避けてください。商号を続けて使う場合など、買い手の債務負担が問題になる場面もあります。
買い手との契約では、保証解除に向けた義務や、実施されない場合の対応を定めます。一方、買い手との合意だけで、金融機関との保証契約が消えるわけではありません。
中小企業庁の中小M&Aガイドラインでも、保証の扱いは最終契約で定める主要項目です。出典は中小企業庁「中小M&Aガイドライン」です。
買い手の資力と、解除を確認する書面まで見る
「買収後に保証を外します」という説明を受けたら、実行条件まで確認します。買い手の資力が足りなければ、借換えや金融機関の判断が想定どおりに進まないおそれがあります。
解除の予定日だけが決まっていても、誰がどの資料を用意するかが曖昧なら、手続きは止まりかねません。契約を結ぶ前に、必要な確認事項をそろえます。
- 対象となる借入と保証の範囲
- 金融機関が示す解除の条件
- 買い手が用意する資金と資料
- 未解除の場合の契約上の対応
- 解除を確認する書面の内容
相続人が複数いるなら、誰について、どの責任が整理されるのかも確認対象です。「旧社長の保証」とだけ書かれた説明で、自分の立場まで整理できたと判断しないでください。
保証債務の整理は、会社側の処理と組み合わせて検討する
すでに負っている保証債務を払うことが難しい場合、保証を求めない新規融資の話とは別の検討が要ります。相続人の立場で利用できる枠組みや要件は、個別に確認してください。
経営者保証に関するガイドラインで保証債務を整理する場合も、情報を開示するだけで足りる仕組みではありません。会社側の法的債務整理または準則型私的整理の手続きとの関係が要件に含まれます。
対象となる保証契約の要件に加え、債権者の回収に関する経済的な合理性なども確認されます。家族の希望だけで選べる扱いではないため、会社の財産と個人の財産をそろえて検討する必要があります。
法的な適用判断や交渉は、依頼する弁護士等が担います。M&Aの検討を進める場合も、相続の期限と保証債務への対応を止めずに進行させます。
相談では、相続の判断と事業の引き継ぎをつなぐ
相談時には「親の会社を売りたい」だけでなく、相続が未了で、保証の範囲も調査中だと伝えてください。売る権限や期限が見えていれば、実行できない案を先に進める行き違いを減らせます。
法律・税務・M&Aで依頼する仕事を分ける
相続の判断と事業の進路は関係しますが、扱う仕事は同じではありません。誰が何を判断し、誰が実行するのかを、依頼の段階で明らかにします。
| 担い手 | 主な確認・支援内容 |
|---|---|
| 弁護士等 | 相続と保証の法的判断 |
| 税理士 | 相続・譲渡の税務確認 |
| M&A支援者 | 事業評価と譲渡条件 |
| 経営者本人 | 経営判断と金融機関への説明 |
あさひ国際会計株式会社は、再生型M&Aの仲介を担います。相続放棄の可否を判断したり、相続人を代理して債権者と交渉したりする役割ではありません。
金融機関との交渉の主体は、経営者ご本人です。必要に応じて、依頼者が委任する弁護士等が担います。当社は資金繰りや事業価値の説明資料を整え、M&Aの条件設計を通じて、その協議を後方から支えます。
資料がそろわない段階でも、不明点を伝える
初回相談のために、すべての契約書を探し終える必要はありません。確認できた事実と、まだ分からないことを分ければ、次に集める資料を整理できます。
最初に伝えたい内容は次のとおりです。
- 親が亡くなり、相続が発生したこと
- 会社を継ぐ意思が未定であること
- 保証契約を確認できているか
- 次の支払いに不足があるか
- 相続の手続きをどこまで進めたか
「継ぎたいが新たな保証は負いたくない」という希望も、そのまま伝えて構いません。希望と金融機関の条件が両立するかを調べる材料になります。
家族内で意見が割れている場合は、その状態も共有してください。全員の同意がある前提で譲渡の話を進めるより、権利関係と意思の確認から着手できます。
報酬は、受取人と支払原資をそろえて確認する
当社への相談は無料で、M&A仲介は着手金なしの成功報酬のみです。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円という費用体系です。
成功報酬そのものが無料になる意味ではありません。報酬額と精算方法は、契約内容を確認してください。また、相続や法的手続きを別途依頼する場合の費用は、当社の仲介報酬と分けて把握します。
手元資金が乏しい場合は、支払いが発生する時点を先に伝えましょう。譲渡が成立する前に必要な会社の運転資金も、報酬とは別の支出です。
事業譲渡では会社が代金を受け取るため、その代金を個人の相続費用に自由に回せる前提を置かないこと。誰のお金で、何を払うのかをそろえて見積もります。
成約実績は、相続案件の結果の約束とは分けて見る
当社には、年間60件以上のM&A仲介の成約実績があります。これは2026年8月に確認した自社情報です。相続が発生した案件だけを集計した数字ではなく、相続案件の成約率を示すものでもありません。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
今回の会社で検討するのは、事業の継続可能性と譲渡権限です。そのうえで保証の扱いを確かめます。過去の実績だけを理由に、相続の手続きや期限の確認を後回しにしないでください。
継続が難しい場合には、法的整理が適切なこともあります。家族の生活と残る事業の両方を見ながら、実行できる進路を絞ります。
よくある質問
親の会社の借金と相続では、会社を継ぐ意思と個人の責任を分けると、疑問を整理しやすくなります。請求への返答や署名をする際は、契約と相続の状況を確認してください。
会社を継がないと伝えれば、親の連帯保証も引き継がずに済みますか?
会社を継がない意思表示だけで、相続による保証債務の問題がなくなるわけではありません。経営を担うかどうかと、親の権利義務を相続するかどうかは別の判断です。相続放棄を検討する場合は、期限と、それまでに財産を扱った行為を含めて法的な確認を進めます。
兄弟の一人が会社を継ぐなら、ほかの家族は保証を負わずに済みますか?
家族内で「会社の借金は継ぐ人が負担する」と決めても、その合意だけで債権者に対する責任が整理されるとは限りません。誰が株式を取得するかと、各相続人が負う保証の範囲を分けて確認してください。家族間の約束を、金融機関との保証契約の変更と同じに扱わないようにします。
相続放棄を考えながら、会社の売却相談をしてもよいですか?
情報収集や事業の評価を相談することと、相続財産である株式を実際に売却することは区別して考えます。相続放棄を検討中であることを初めに伝え、契約や処分へ進む前に弁護士へ法的な影響を確認してください。会社の資料提供についても、提供する権限と情報の管理範囲を確かめます。
親の連帯保証が見つかったら、家族も自己破産することになりますか?
保証契約が見つかった段階で、家族の自己破産まで決まるわけではありません。まず相続の状況と保証責任の範囲を調べ、会社の返済能力や保証債務の整理可能性を検討します。ただし、会社を譲れば家族の負担も解消すると見込むのは早計です。状況によっては法的整理が適切な場合もあります。
まとめ
親の会社の保証契約と、次の支払いが分かる資料を手元に集めてください。相続の期限を確認しながら、「継ぐ意思は未定」と伝えて、家族の責任と会社の進路の整理を始めましょう。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月13日
▶ 関連資料:『会社が倒産したら、自己破産するしかないのか?』(全20ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)