


目次
この記事の対象と結論
リフォーム工事業は、借入が重く廃業を考えている段階でも、現場や職人を引き継ぐ売却を検討できます。ただし、事業を譲ることと、社長の連帯保証を整理することは別の課題です。
工事は残っているのに材料代が払えない。受け取った着手金も、ほかの現場の支払いに回っている。そんな状態では、売却価格だけで判断すると、引渡しまでに資金が足りなくなるおそれがあります。
数ヶ月の見通しがあるなら、廃業と売却を並べて比べられます。施工中の工事を終える費用、事業を引き継ぐ条件、借入と保証の着地点を同じ工程表に置くことから始めてください。許可や雇用の確認も先に進めます。
「買い手が見つかれば何とかなる」という約束に頼らず、誰が何を引き受けるかを書面で確かめる。それが判断の土台になります。
廃業と売却は、工事を終える資金と残せる事業で比べる
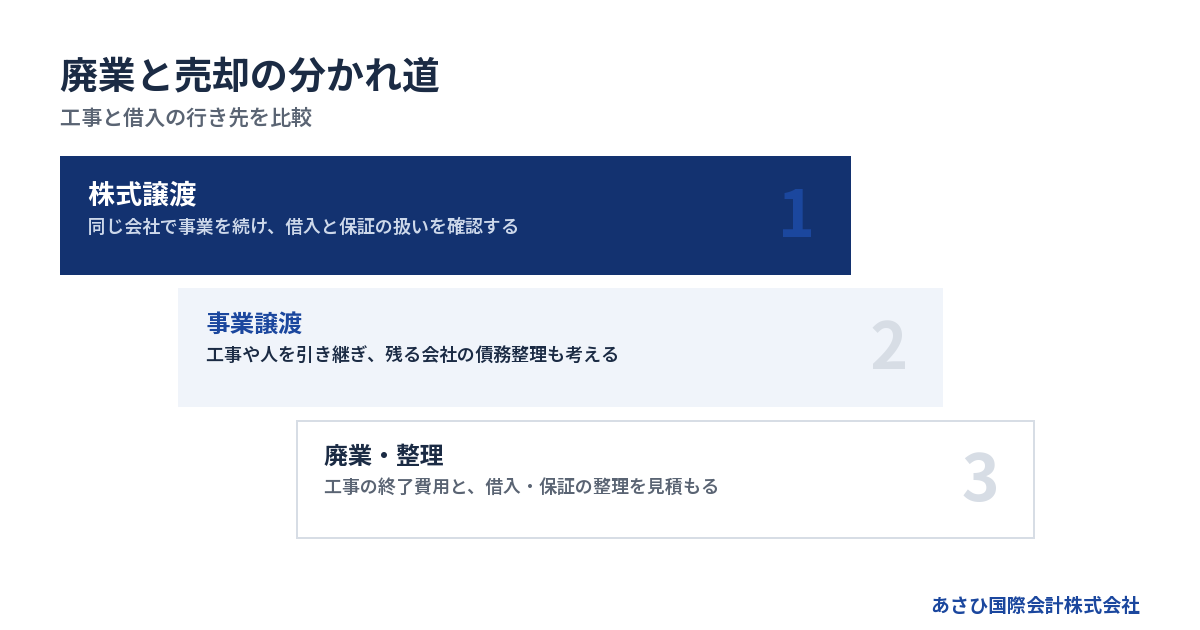
リフォーム工事業の廃業と売却は、手元資金だけでなく、工事を完了できる体制で比べます。受注があっても施工を続けられない場合と、借入負担を除けば事業が成り立つ場合では、選ぶ道が変わるためです。
廃業しても、受注済みの工事と支払いは残る
新しい受注を止めても、すでに契約した工事の扱いは残ります。施工途中の住宅があれば、完工か引継ぎかを検討する必要があります。施主にとっては、日常生活に関わる問題です。
廃業に使えるお金を見積もるときは、預金残高から借入だけを引いて済ませないでください。現場を閉じるまでの支出を別に拾います。
- 完工までに必要な材料代と外注費
- 従業員の給与と退職時の精算
- 事務所や倉庫の契約終了費用
- 契約を解消する場合の返金見込み
- 引渡し後の補修に備える費用
前受金を受け取っていても、工事が終わっていなければ、その残高を自由に使えるお金とは考えにくくなります。返金や追加施工の負担は契約ごとの確認事項です。
未完工の現場が多い会社ほど、「今日営業を止めた場合」と「引渡しまで続けた場合」を分けて計算すると、必要な資金が見えやすくなります。
株式譲渡と事業譲渡では、引き継ぐ範囲が違う
会社の株式を買い手に譲る方法では、会社そのものは続きます。これを株式譲渡と呼びます。借入や工事契約も同じ法人に残るため、買い手は過去の責任まで調べることになります。
現場や設備など、対象を選んで譲る方法が事業譲渡です。引き継ぐ対象を整理しやすい一方、工事契約や雇用などの承継を個別に詰める作業が生じます。
→ 横にスクロールできます
| 選択肢 | 事業の行き先 | 借入の扱い | 先に確かめること |
|---|---|---|---|
| 株式譲渡 | 同じ会社で継続 | 会社に残る | 過去の責任と保証 |
| 事業譲渡 | 買い手へ引継ぎ | 対象外なら売り手に残る | 契約と許可の承継 |
| 廃業・整理 | 営業を終える | 返済・整理を検討 | 完工費と整理費用 |
事業譲渡なら債務と無関係になる、と考えるのは危険です。商号の続用などにより、買い手にも責任が及ぶ場合があります。売り手側の借入をどう扱うかも、譲渡と並行して検討します。
出典は中小企業庁「中小M&Aガイドライン第3版」です。法人格と承継対象の違いは、同ガイドラインの案内ページで確認できます。
赤字でも、引き継いだ後に続く仕事があれば検討できる
買い手が見たいのは、過去の赤字額だけではありません。職人が残り、既存客からの紹介が続くなら、引き継いだ後の事業を検討できます。反対に、受注の大半が社長個人の人脈に依存していると、退任後の売上に不安が残ります。
判断材料になるのは、次のような内容です。
- 工事ごとの粗利を説明できるか
- 現場を任せられる担当者が残るか
- 協力会社との関係を続けられるか
- 継続客や紹介元との接点を残せるか
- 赤字の原因を仕事別に分けられるか
たとえば、採算の悪い工事を見分けられる会社なら、買い手も受注方針の変更を検討しやすくなります。単に「売上は戻るはず」と説明するより、見積額と実際の原価の差を示すほうが判断につながります。
債務超過の大きさと、事業の引継ぎやすさは分けて考えてください。詳しくは債務超過の会社は売却できるか。価格と進め方をご覧ください。
売却を待てない状態なら、法的整理も同時に検討する
材料の納入が止まり、現場を続ける資金もない場合は、買い手探しだけに時間を使えないことがあります。未完成の工事や未払いが増えるなら、営業継続の判断も見直す段階です。
売却を進める間の資金と、成立しなかった場合の整理費用を並べてください。買い手候補がいることと、代金が入ることには距離があります。契約前の期待を入金予定として扱うと、資金繰りを読み違えます。
状況によっては法的整理(破産・清算)が適切な場合もあります。破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。依頼する弁護士等と手続きを検討しながら、残せる事業の範囲を探る進め方もあります。
売却準備は、決算書より細かい「現場ごとの収支」まで整理する
リフォーム工事業の売却準備では、決算書に加えて現場ごとの残工事と資金を整理します。会社全体では利益が出ていても、完工までの支払いが先行する現場があれば、引渡し日までの資金が不足するためです。
最初は決算書と借入一覧、次に工事台帳をそろえる
相談時点で、書類をすべてそろえる必要はありません。まずは手元の決算書と借入一覧で、会社のおおよその状態を共有できます。確認できない項目は空欄にし、分からない理由を添えてください。
検討が進んだら、次の資料を追加します。
- 決算書は直近3期分
- 今期の月次試算表
- 借入残高と保証人の一覧
- 施工中・受注済み工事の一覧
- 許可通知書と従業員の一覧
- 未払い・滞納の一覧
工事台帳が整っていなければ、契約書と請求書を現場別にまとめるところからで構いません。見積時の原価だけでは足りず、追加工事や手直しで増えた費用も確認します。
帳簿と実際の工事進行にずれがあれば、その理由を説明できる状態にしておきます。未確定の数字を確定値のように示すより、見積もりの前提を伝えるほうが、後の条件変更を抑えやすくなります。
前受金と残工事費は、現場単位で組み合わせる
着手金を受け取った工事には、これから施工する負担が残っています。買い手に工事だけを渡しても、材料代や外注費を払う資金が付いていなければ、引継ぎ条件はまとまりにくくなります。
現場ごとに、次の内容を同じ表へ置きます。
→ 横にスクロールできます
| 確認項目 | 把握する内容 | 判断に使う場面 |
|---|---|---|
| 契約と追加工事 | 合意した施工範囲 | 残る義務の確認 |
| 入金済みの金額 | 着手金・中間金 | 前受金の精算 |
| 未回収の金額 | 請求条件・予定日 | 入金見込み |
| 残工事の費用 | 材料・外注・手直し | 完工資金の算定 |
口頭で頼まれた追加工事は、請求できるか争いになることもあります。施主とのやり取りを残し、合意済みか未合意かを分けてください。
前受金の残高、残工事の負担、完工後の代金を受け取る権利は、まとめて条件を決めます。 売り手と買い手の間で費用だけが宙に浮くと、現場停止の原因になりかねません。
完工済みの仕事も、補修と未収金を調べる
工事が終わっていても、すべての対応が終わったとは限りません。施主からの補修依頼や、引渡し時の指摘が残っていれば、譲渡後の窓口と費用負担を決める必要があります。
確認対象は、受付済みの苦情だけに絞らないほうが実態に近づきます。
- 引渡し時に残った手直し
- 補修を約束した工事と内容
- 未解決の苦情と対応履歴
- 入金が遅れている工事と理由
- 保険や保証サービスの契約内容
買い手が補修窓口を引き継ぐ場合も、費用まで引き受けるのかは別の論点です。売り手が負担するなら、支払いに使う資金を残す必要があります。施主への説明も、最終契約とそろえておきます。
未収金については、請求書があるだけで全額回収できるとは考えないでください。仕上がりへの不満による支払留保なのか、単なる入金待ちなのかで、評価は変わります。
売却価格と、社長の生活に使えるお金を分ける
事業譲渡では、代金は原則として事業を譲った会社が受け取ります。その金額を、そのまま社長の生活資金にできるわけではありません。残る債務や税金、整理に必要な費用を確認するためです。
株式譲渡なら株主が代金を受け取りますが、会社の借入は会社に残ります。社長個人の連帯保証をどう扱うかも、価格とは別に詰める課題です。
提示額を比較するときは、次の条件を一緒に見ます。
- 代金を受け取る人・会社
- 支払いの時期と条件
- 引き継ぐ工事と未払いの範囲
- 売り手に残る補修や返金の負担
- 報酬や税金などの支出
高い提示額でも、支払いが後日で、負担が多く残る条件なら資金不足を解消できない場合があります。価格の表面だけで選ばず、入金後に何を払うのかまで見積もってください。
許可・職人・施主の引継ぎは、契約締結より先に見通しをつける
リフォーム工事業の引継ぎは、建設業許可と施工体制、工事契約の承継がそろって進みます。売買条件がまとまっても、必要な人や承諾がそろわなければ、予定日に工事を続けられないおそれがあります。
「リフォーム業だから」で許可の要否を決めない
建設業許可は、工事の種類ごとに確認します。内装だけでなく、設備や外壁などを扱う会社では、実際の施工範囲と許可業種を照らし合わせてください。屋号に「リフォーム」とあるだけでは判断できません。
軽微な建設工事の基準は、原則として請負代金が工事1件につき500万円未満です。建築一式工事には1,500万円未満などの別基準があります。出典は建設業法施行令第1条の2で、提示された原文確認日は2026年8月18日です。
工事を分割して契約しても、合計額で判定する扱いがあります。注文者が材料を提供する場合も、その市場価格を加える規定があります。契約書の金額だけを見た自己判断は避け、対象工事に必要な許可を確認します。
小規模工事中心で許可を受けていない会社でも、売却の検討はできます。その場合は、買い手が引き継いだ後に予定する工事まで含めて確認する順序になります。
事業譲渡で許可を承継するなら、事前の認可を工程に入れる
建設業法第17条の2には、許可に係る建設業の全部を譲る場合の承継制度があります。核心は「あらかじめ」認可を受けるという順序です。譲渡後に手続きをすればよい、という仕組みではありません。
認可を受けた場合は、譲渡・譲受けの日に建設業者としての地位を承継します。対象は許可に係る建設業の全部です。一部の部門や現場だけを譲る場合に、同じ扱いが使えるとは限りません。
出典はe-Gov法令検索掲載の建設業法第17条の2です。原文確認日は2026年8月18日です。
買い手自身の許可で施工するのか、地位の承継を使うのかで準備は変わります。申請・認可の手続きは行政書士等の専門家が担い、必要な手続きを確認したうえで引渡し日を決めます。
社長が辞めた後も、許可と現場を支えられるか
社長が営業だけでなく、許可要件や現場管理を支えている会社では、退任時期の確認が先になります。買い手が決まったから翌日から離れられる、とは考えないほうが実務に合います。
建設業法第7条では、経営業務の管理を適正におこなう能力などが許可基準とされています。営業所技術者の配置も確認対象です。担当者が退職するなら、引継ぎ後の体制を検討する必要があります。
現場運営についても、役職名だけでは分かりません。
- 施主との打合せを担当する人
- 見積もりと発注を決める人
- 工程と協力会社を管理する人
- 資格や許可要件を支える人
同じ人が複数の役割を担うなら、その人が残らない場合の影響を確認します。社長の引継ぎ期間を設ける場合は、勤務日や業務範囲、報酬を書面で決めておくと、退任後の生活も考えやすくなります。
職人の同意と施主への説明を、引渡し直前に残さない
事業譲渡で雇用を移すには、従業員本人の同意が必要です。民法第625条第1項には「労働者の承諾を得なければ」という規定があります。出典はe-Gov掲載の民法で、原文確認日は2026年10月23日です。
給与や勤務地が曖昧なまま、残ってほしいと頼むだけでは、職人も判断できません。買い手との間で労働条件を詰め、説明と意思確認の時間を確保します。協力会社は従業員とは立場が異なるため、発注条件も別に確認します。
施主には、担当者や請求先がどう変わるかを説明できるように準備します。
- 工事を担当する会社と責任者
- 工期と施工内容の変更の有無
- 支払先と未払い代金の扱い
- 補修や問い合わせの連絡先
いつ誰に知らせるかは、情報管理と引継ぎを両立させて決めます。契約承継に必要な承諾の確認を、代金決済の直前まで残さないようにしてください。
借入と連帯保証は、売却の成立条件と別に確認する
会社や事業を売却しても、経営者の連帯保証が自動的に消えるわけではありません。買い手との約束に加えて、金融機関等の判断と必要な手続きが関わります。
「買い手が引き受ける」と「保証が解除された」を分ける
買い手が「借入は対応する」と話していても、その意味は明らかではありません。会社が返済を続けるのか、借換えを目指すのか、保証の解除を進めるのか。内容を具体化する必要があります。
最終契約では、保証の扱いと未実施の場合の対応を詰めます。ただし、売り手と買い手の合意だけで、金融機関との保証契約を消すことはできません。
確認事項は、借入先ごとに分けてください。
- どの借入に誰の保証が付いているか
- 解除に向けて必要な条件は何か
- 誰がどの手続きを担うか
- 解除を何の書面で確認するか
- 未実施の場合にどう対応するか
家族や元役員も保証人になっているなら、その契約も対象です。社長自身の保証だけを確認して終わらせないでください。
詳しくは会社を売却しても連帯保証が外れない理由と解除に向けた進め方をご覧ください。
事業譲渡後に残る会社の整理まで計画する
借入を売り手の会社に残す事業譲渡では、譲渡後の会社が返済や整理を担います。事業を引き渡した日が、会社の手続き全体の終了日になるとは限りません。
残る会社の支出も、譲渡前に見積もります。
- 譲渡対象外の借入と未払い
- 税金や社会保険料の支払い
- 残す契約の終了と精算
- 補修対応や返金の負担
- 法的手続きに必要な費用
支払いに足りない場合は、残る債務の整理方法を依頼する弁護士等と検討します。事業を移してから考える順序では、整理費用まで不足しかねません。
また、譲渡先が商号を続けて使う場合には会社法第22条の確認が必要です。債権者を害する事業譲渡には、同法第23条の2による責任も問題になります。出典はe-Gov掲載の会社法です。資産を安く移せば借入だけ残せる、という設計は避けてください。
保証債務の整理には、会社側の手続きも関わる
経営者保証に関するガイドラインは、一定の要件のもとで保証債務を整理する枠組みを示しています。情報を開示すれば誰でも保証を外せる、という内容ではありません。
同ガイドライン第7項の利用要件には、会社側の債務整理手続きも含まれます。法的債務整理または準則型私的整理の申立て等が関わるため、個人の保証だけを切り離して判断できない場面があります。
さらに、対象となる保証契約かどうかを確認します。債権者にとっての経済的な合理性なども検討対象です。詳細は全国銀行協会「経営者保証に関するガイドライン」に示されています。
あさひ国際会計株式会社は、必要資料の整備や事業価値の説明資料を作成します。M&Aの条件設計も通じて、経営者ご本人の協議を後方から支えます。債権者との交渉主体は経営者本人であり、必要に応じて依頼する弁護士等が担います。
買い手の資金と引継ぎ体制を確かめ、実行日から逆算する
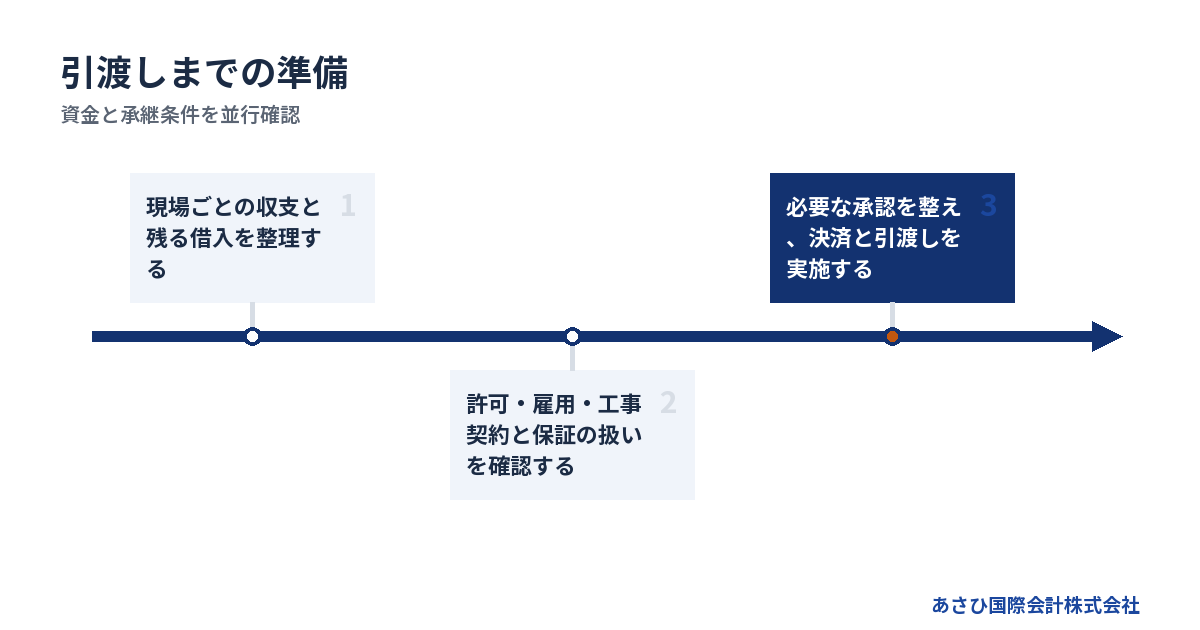
リフォーム工事業の売却は、提示価格だけで買い手を選ばず、現場を続ける資金と人員まで確かめて進めます。数ヶ月の準備期間があるなら、条件確認と必要な承諾を並行させ、引渡し直前のやり直しを減らせます。
価格の提示を受けたら、代金以外の資金も確認する
買い手には、譲渡代金だけでなく、引き継いだ工事を完了する資金も必要です。代金を払った後に材料代が不足すれば、現場は続きません。
面談では、次の事項を具体的に確認します。
- 譲渡代金の調達方法
- 引継ぎ後の工事資金
- 現場を管理する担当者
- 職人と協力会社への支払体制
- 補修や苦情への対応体制
回答が「引き継いでから考える」にとどまるなら、契約条件を固める前に確認を続けます。買い手の経験や体制を説明してもらい、書面で確かめられる情報も求めてください。
保証解除についても同じです。M&A支援機関協会の自主規制ルールでは、買い手の資力調査などが定められています。ただし、制度が存在することと、個々の取引が安全に進むことは分けて考えます。あさひ国際会計株式会社は、特定事業者リストには現在加盟していません。
買い手の調査には、現場が続く根拠を示す
買い手が詳しく調べる工程では、資料の量より、疑問への回答がそろっているかが問われます。従業員が残る見込みや、工事が完了する条件を説明できると、引継ぎの検討が進みます。
当社が仲介する譲渡案件で受けた質問を分類したところ、従業員と雇用条件が16.6%でした。対象は2026年1月〜10月の44案件に関する999問です。2026年10月23日確認の買い手から受けた質問の集計によります。リフォーム工事業だけの統計ではありません。
現場の継続を説明するには、次のような資料が役立ちます。
- 担当者と資格を記した従業員一覧
- 残工事と完工予定を記した工事台帳
- 主要な協力会社との取引条件
- 紹介元と継続客の売上構成
- 未解決の補修依頼と対応予定
不利な内容も、条件に織り込める段階で伝えます。未払いの外注費が後から分かれば、協力会社が施工を続ける前提まで変わるからです。隠すより、負担と対応を具体化するほうが判断に使えます。
契約から引渡しまで、完了条件を工程表にする
希望する引渡し日が決まったら、必要な手続きの完了日を逆算します。単に「契約予定」「入金予定」と書くだけでは、工事を続けられるか判断できません。
進め方の基本は次の順序です。
1. 資金繰りと譲渡対象を整理する。
2. 買い手候補と引継ぎ条件を確認する。
3. 許可・雇用・工事契約の見通しをつける。
4. 保証と残る債務の扱いを具体化する。
5. 最終契約と必要な承認を整える。
6. 代金決済と引渡しを実施する。
必要な承認も早めに確認してください。事業の全部や重要な一部の譲渡では、会社法第467条による株主総会の承認などが問題になります。具体的な適用や例外は、会社の状況に応じて確認します。
引渡し当日は、代金の着金だけで終えません。進行中の現場の状況や、契約に定めた書類の受渡しも照合します。担当者が変わる問い合わせ先については、施主への案内と実際の対応体制をそろえてください。
相談時には、費用の負担と任せる範囲を確かめる
あさひ国際会計株式会社への相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金の中から精算するため、当社の仲介報酬について売り手の手元からの持ち出しは0円です。報酬自体が無料という意味ではありません。
許可申請や法的整理など、別途依頼する専門家の費用は分けて確認します。工事を続ける運転資金や、税金などの支出も、仲介報酬とは別に見積もる項目です。
初回の相談では、次の内容を共有してください。
- 廃業を考え始めた理由
- 資金が不足しそうな支払時期
- 施工中の工事と職人の状況
- 借入と連帯保証の有無
- 残したい事業や雇用の希望
当社は、これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
会社の実体は、法人番号6010501044373で確認できます。契約を急ぐ前に、報酬の発生条件と業務の範囲を説明する書面も確かめてください。
よくある質問
リフォーム工事業は、赤字や債務超過でも売却できますか?
赤字や債務超過でも、売却を検討できる場合があります。職人が残り、工事の採算や継続客を説明できれば、買い手が引継ぎ後の事業を考えやすくなります。ただし、施工を続ける資金が足りない場合は、売却の検討と並行して残る債務の整理も進めます。
決算書の赤字だけで可能性を決めず、現場別の収支を確認してください。どの仕事で損失が出たか分かれば、引き継ぐ範囲を絞る判断にもつながります。
施工途中の現場や、受け取った着手金はどうなりますか?
施工途中の現場は、工事契約の承継と費用負担を確認して扱いを決めます。着手金も、残工事に必要なお金や完工後の入金と組み合わせて精算します。売り手と買い手だけで決められる範囲と、施主の承諾が必要な範囲を分けてください。
追加工事が口頭のままなら、その内容も整理します。工事の責任者と補修窓口まで説明できる状態にすると、施主の不安にも対応しやすくなります。
売却を決めたら、すぐに従業員へ伝えるべきですか?
従業員への説明時期は、買い手との条件確認や必要な同意に合わせて決めます。事業譲渡では本人の同意が必要なので、引渡し直前まで説明を遅らせると日程に影響します。一方で、未確定の情報を広く伝えると、不安による退職につながるおそれもあります。
説明する内容には、雇用先や給与、担当業務を含めます。まだ決まっていない事項は、その旨と回答する時期を伝える進め方が考えられます。
会社を売却できれば、社長は自己破産を避けられますか?
売却の成立だけで、社長個人の自己破産を避けられるかは決まりません。連帯保証の内容と解除の見通し、個人の資産・債務の状況などで判断が変わります。会社の債務整理と個人の保証債務の整理を、並行して検討する必要があります。
状況によっては法的整理(破産・清算)が適切な場合もあります。詳しくは自己破産の前に検討したい会社売却という選択肢をご覧ください。
まとめ
手元の決算書と借入一覧に、施工中の現場、受取済みの着手金、完工までの費用を添えてください。数ヶ月の見通しがある今の段階で、廃業に使う資金と売却に必要な条件を並べ、連帯保証の扱いまで含めて相談を始められます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496