


目次
この記事の対象と結論
有効な相続放棄によって、亡くなった方の連帯保証債務を引き継がない扱いを受けられます。 ただし、預金や自宅、自社株なども、その方から相続できなくなるのが原則です。保証だけを切り離して放棄する仕組みではありません。
親である社長が亡くなり、会社の借入と家族の責任が分からない。自分も保証人なので、相続放棄でどこまで負担を減らせるのか知りたい。そんな相続発生後の経営者とご家族が対象です。
最初に確かめたいのは、誰が契約した保証なのか、相続の期限はいつか、遺産をすでに動かしていないか。事業を残す判断と並行して進めます。今後30日以内の整理を目標にしても、法的な期限が近い場合は、その期限を優先してください。
相続放棄で外れるのは、亡くなった方から引き継ぐ責任
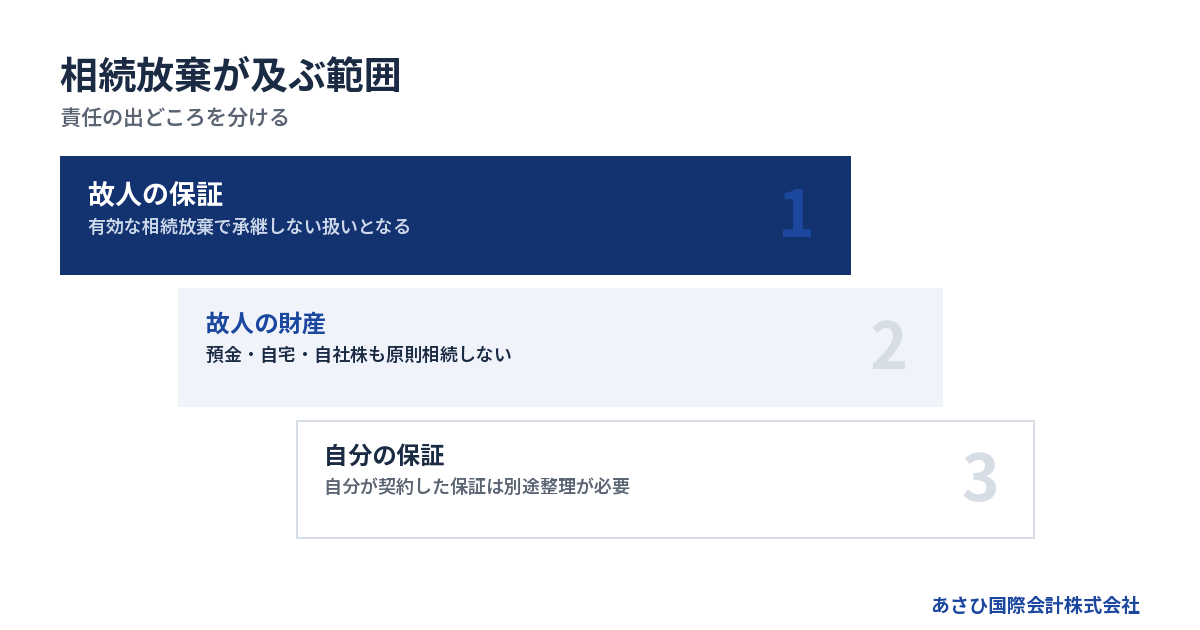
相続放棄の効果が及ぶのは、亡くなった方についての相続です。ご自身が生前から負っていた借入や保証は、別に確認する必要があります。
親の保証を相続する場合と、自分の保証を分ける
父親が会社の連帯保証人だった場合、その保証債務は相続の検討対象になります。会社が返済を続けていても、保証契約が残っていれば確認が必要です。請求書が届いてから考えればよい、という話ではありません。
一方、後継者であるご自身も保証契約に署名していた場合は事情が異なります。父親の相続を放棄しても、ご自身の契約にもとづく責任までなくなる扱いにはなりません。責任の出どころが違うためです。
資料は、次の区分で分けてください。
- 亡くなった方が契約した保証
- ご自身が契約した保証
- ほかの家族が契約した保証
- 会社名義の借入
同じ銀行の同じ借入でも、保証人ごとの契約確認が要ります。「父の借金」という呼び方だけでまとめると、ご自身の責任を見落としかねません。
会社の借入全額が、そのまま家族の借金になるわけではない
法人の借入は、法人が返済する債務です。代表者が亡くなったという事情だけで、借入の全額が家族個人の債務になる仕組みではありません。
家族側で確認するのは、故人が負っていた保証や個人の借入です。会社から個人への貸付があれば、それも調査の対象になります。株式の相続と、個人の債務の相続は分けて見てください。
→ 横にスクロールできます
| 確認する対象 | 主な負担者 | 相続放棄との関係 |
|---|---|---|
| 法人名義の借入 | 借りた会社 | 会社の債務は残る |
| 故人の保証債務 | 故人の相続人等 | 放棄の検討対象 |
| 自分の保証債務 | 契約した自分 | 別途整理が必要 |
| 故人の自社株 | 相続で取得する人 | 原則取得しない |
個人事業の場合は、事業用の借入も本人の債務であることが基本です。法人の話をそのまま当てはめないようにしましょう。契約書の借主欄を見れば、整理の出発点が定まります。
家族内で「何も受け取らない」と決めるだけでは足りない
民法には、相続放棄をした人を「初めから相続人とならなかったものとみなす」とする規定があります。相続財産の分け方を決める話し合いとは、効果が異なります。出典はe-Gov法令検索「民法」です。
たとえば、きょうだいの間で「財産も借金も兄が引き継ぐ」と合意した場合。その合意だけで、銀行に対する弟の責任まで外れたと考えるのは危険です。家族の約束と、債権者に対する責任は別に扱われます。
家庭裁判所への相続放棄の申述が必要になります。銀行へ「相続しません」と伝えるだけでも足りません。
書類に「放棄」と書いてあっても、どの手続きの書類なのかを確かめてください。すでに署名した書類があるなら、表紙だけで判断せず、本文と添付書類をまとめて弁護士に確認してもらう段取りです。
請求額は、保証契約の中身まで見て確かめる
連帯保証人には、通常の保証人が持つ抗弁の一部がありません。民法454条は、催告の抗弁と検索の抗弁を認めていません。会社へ先に請求するよう求めるだけでは、個人への請求を止められない場合があります。出典はe-Gov法令検索「民法」です。
ただし、請求された金額が、そのまま相続人の負担額として確定するとは限りません。保証の種類や範囲に加え、相続人ごとの承継関係も調べます。
確認事項は次のとおりです。
- 保証の対象となる借入
- 契約日と変更契約の有無
- 借入残高と返済状況
- 保証の上限や対象期間
- 解除や変更を示す書面
特定の借入を保証する契約と、継続取引を保証する根保証では確認箇所が異なります。古い契約は適用される法律も含めた検討が必要です。契約書が手元にないことと、保証契約が存在しないことも同じではありません。
保証債務だけを放棄し、自宅や自社株を残す選び方はできるか
通常の相続放棄では、同じ故人から受け継ぐ財産と債務を選別できません。家族の生活や会社の所有関係まで含めて、失うものを確認してから判断します。
預金や自宅も、同じ相続の対象になる
「銀行の保証だけ放棄し、実家は相続したい」。そう考えるのは自然です。ただ、相続放棄は、その希望に沿って財産を選ぶ制度ではありません。故人が持っていた預金や自宅の持分も、原則として相続で取得しない扱いになります。
住んでいる家については、まず名義を確かめてください。建物と土地で所有者が違う場合もあります。家族の共有であれば、故人の持分と、家族が以前から持つ持分を区別します。
ご自身がもともと所有する財産まで、相続放棄を理由に手放すという意味ではありません。ただし、担保の設定がある場合は別の問題が残ります。保証責任を引き継ぐかどうかと、担保権がどう扱われるかを分けた確認が必要です。
「住み続けられるか」は、所有者と利用関係でも変わります。相続放棄だけを見て、退去の要否まで決めないようにしてください。
自社株を放棄すると、会社を売る権限にも影響する
故人が保有していた自社株も相続財産に含まれます。相続放棄を検討しながら、その株式を売却したり、譲渡代金を受け取ったりする進め方には注意が要ります。財産の処分に当たるかという問題が生じるためです。
後継者として働いていることと、株式を持っていることは別です。すでにご自身が保有する株式があっても、故人の株式まで自由に扱えるわけではありません。
会社の継続やM&Aを考えるなら、次の資料をそろえます。
- 株主名簿
- 定款
- 故人の株式保有を示す資料
- 遺言書など相続に関する書類
経営者が亡くなると、代表権と株主の権利が同時に問題になることがあります。誰が会社として判断できるのか。誰が株式を譲れるのか。その確認を経てから、実行する行為と順序を決めます。
家族の財産と故人の財産は、通帳の名義だけで済ませない
配偶者名義の口座なら、すべて相続と無関係と決められるわけではありません。誰が資金を出し、誰が管理していたのかが問題になる場合があります。
会社のお金にも注意が要ります。故人が会社へ貸していたお金は、会社に対する債権として相続財産になる可能性があります。反対に、会社から故人が借りていたお金は、債務の調査対象です。通帳残高だけでは見えてきません。
役員貸付金や役員借入金の記録があれば、帳簿と実際の入出金を照合します。名目だけで結論を出さないためです。
死亡をきっかけに受け取るお金も、一律に遺産とは扱えません。保険金などは、契約や受取人の指定によって確認が必要です。受け取る前に、相続財産に当たるかを個別に整理してください。
財産を残す希望があるなら、放棄以外の比較が要る
自宅や株式を受け継ぐ希望がある場合は、相続放棄以外の扱いも弁護士と検討する必要があります。保証債務の金額や条件が不明なまま、「財産があるから相続する」と決めるのは避けたいところです。
比べる材料は、財産の見かけの額だけではありません。
- 売却した場合に残る金額
- 担保が付いている財産の範囲
- 故人の個人債務
- 保証請求が生じる可能性
- 会社が返済を続けられる見通し
帳簿上は価値のある自社株でも、すぐに現金化できるとは限りません。自宅を残せても、別の資金負担が家計を圧迫することもあります。
希望と返済能力を並べ、相続の法的な選択と会社の再生可能性を合わせて判断します。保証の見通しを楽観して、相続の期限を越えないようにしてください。
相続放棄の期限は、請求書が届いた日からとは限らない
相続放棄には、原則として自分のために相続が始まったと知った時から3か月の期間があります。保証の請求が届くまで待つと、判断できる時間を失うおそれがあります。
死亡日、相続を知った日、保証を知った日を記録する
民法の原文は「自己のために相続の開始があったことを知った時から三箇月以内」です。対象は相続の承認または放棄の判断期間で、借入の返済期限とは異なります。出典はe-Gov法令検索「民法」です。
死亡日と、相続の開始を知った日、保証の存在を知った日は分けて記録してください。 同じ日になる場合もあれば、離れている場合もあります。
保存したいのは次の記録です。
- 死亡の連絡を受けた日
- 自分が相続人と知った経緯
- 銀行からの通知と封筒
- 保証契約を見つけた日
- 家族との連絡履歴
後から「知らなかった」と説明するだけでは、経緯が伝わりにくくなります。日付と、その日に知った内容を短く書いておくと、期限の検討材料になります。
調査が間に合わない場合は、期間を延ばす手続きがある
財産や債務を調べても判断材料がそろわない場合、家庭裁判所へ期間の伸長を申し立てる扱いがあります。相続の承認または放棄を判断する期間を延ばすための手続きです。申立ての事情に応じて判断されます。
銀行へ照会しているだけでは、期間が延びる扱いにはなりません。家族が話し合いを続けていることも同様です。交渉や調査の予定とは別に、法的な期限を管理します。
資料が不足している場合は、何が分からないのかを明らかにしてください。「借金がありそう」という説明より、未入手の保証契約があると示した方が、調査の状況を整理しやすくなります。
期間伸長も相続放棄も、完了を待たずに事業の検討を進める場面があります。ただし、財産の処分に触れる行為は先に確認が必要です。制度の説明は、裁判所「相続の放棄の申述」でも確認できます。
期限を過ぎてから保証が見つかっても、経緯の検討をやめない
相続発生から時間がたち、突然、故人の保証について請求が届くことがあります。その場合、形式的に死亡日から数えるだけで、放棄の可能性を自己判断しないでください。
財産や債務がないと信じていた事情などによって、期間の起算点が争点になることがあります。ただし、「保証を知らなかった」という理由だけで、後から放棄できると考えるのも危険です。
弁護士に伝える内容は、次の順序で整理します。
1. 相続が始まったと知った経緯を伝える。
2. 遺産の調査内容を説明する。
3. 保証が分かった資料を示す。
4. それまでの財産の扱いを伝える。
請求への回答や支払いの前に、期限と行為の影響を確認する必要があります。保証額が大きくても、それだけで相続人本人の自己破産が決まるわけではありません。まず、責任を承継しているかの検討からです。
遺産を動かす行為は、相続放棄の判断に影響する
相続財産の処分などによって、相続を受け入れたと扱われる場合があります。生活や会社を回すための行動でも、資金の出どころと行為の内容を確認してから進めます。
故人の預金を、会社の返済や運転資金に使わない
故人の預金から会社の借入を返したり、当面の運転資金を出したりすると、相続財産の処分が問題になるおそれがあります。会社を止めたくない気持ちがあっても、慎重な確認が必要です。
民法は、相続人が相続財産を処分した場合などについて、相続を単純に承認したとみなす規定を置いています。一方で、保存行為などの例外も定めています。出典はe-Gov法令検索「民法」です。
お金を使う前に、次を確かめます。
- 支払原資は誰の財産か
- 支払先は誰の債権者か
- 支払う根拠は何か
- 手続きをする権限があるか
ご自身の資金で払う場合も、返済の約束や書面への署名は別途検討が要ります。「少額なら影響しない」と金額だけで判断せず、行為の内容を見てもらってください。
すでに引き出した場合は、使途と残高を隠さず示す
葬儀や生活のために、預金を動かしてしまった。そんな場合も、引き出した事実だけで結論を出さないでください。保管しているだけなのか、何に使ったのかによって検討内容が変わります。
相続放棄への影響は、目的や金額、事情を踏まえた個別の判断になります。葬儀費用だから問題がないと一括りにするのも避けたいところです。
次の資料を残してください。
- 引き出し前後の通帳の記録
- 現金の保管状況
- 支払いの領収書
- 支払いを決めた経緯
すでにおこなった行為を取り繕うため、記録を消したり、別の名目に変えたりしないでください。元に戻せば影響がなくなるとも限りません。
取引の履歴があれば、法的な評価を検討できます。記憶が薄れる前に、日付と行動を順番に書き出すところから始めます。
会社の通常業務と、相続財産の処分を分ける
法人の預金と故人の預金は区別します。会社の資金を、権限のある人が通常の支払いに使うことと、故人の財産を会社に入れることは同じ行為ではありません。
ただし、故人だけが代表者だった場合は、誰が会社を代表できるかの確認が先です。銀行への届出や社内の手続きも含め、現在の権限を確かめる必要があります。
給与や仕入れの期日が迫っているなら、会社の支払予定と相続の期限を別々に書きます。相続の結論が出るまで会社の確認を止めると、事業の資金が先に尽きることもあるためです。
反対に、事業を守るためという理由で、故人の株式を先に売る進め方も避けます。調査や資料の整理と、契約の締結や財産の移転を区切ってください。どこから法的な影響が生じるかは、弁護士の確認を受けて決めます。
放棄後も、手元にある遺産の扱いを確認する
相続放棄をすれば、故人の家や荷物を自由に処分できるという意味ではありません。放棄の時点で相続財産を現に占有している場合、引渡しまで保存する義務が問題になります。
民法は、相続人などへ財産を引き渡すまでの保存について定めています。対象となるのは、放棄した人がその時点で現に占有している相続財産です。出典はe-Gov法令検索「民法」です。
故人の家に住んでいる場合や、車を預かっている場合は、放棄後の管理と引渡しまで確認してください。放棄後に遺産を隠したり、私的に消費したりすると、別の法的問題も生じ得ます。
債務を受け継がないことと、手元の財産を適切に扱うことは別の話です。申述の受理後も、残る作業を一覧にしておくと、家族間の行き違いを減らせます。
家族の誰かが放棄しても、ほかの人の手続きは別に残る
相続放棄は、家族全員に一括して効くものではありません。相続人ごとの判断に加え、放棄によって新たに相続人になる親族がいるかを確認します。
同じ立場のきょうだいにも、それぞれ判断が要る
きょうだいのうち、自分だけが相続放棄をした場合。その効果が、ほかのきょうだいにも及ぶわけではありません。財産を取得する希望や、すでにおこなった行為が違えば、検討結果も異なります。
「家族の代表がまとめて銀行と話したから大丈夫」とは考えないでください。各人の手続きの状況を整理する必要があります。
共有する表には、次の項目を置きます。
- 相続人となる人
- 相続を知った時期
- 財産を扱った行為
- 放棄の検討状況
- 申述後の書類の保管先
本人以外の事情を推測で埋めないことも必要です。「兄は放棄したらしい」という話だけで判断すると、手続きが未了だった場合に家族の認識が食い違います。
後の順位の親族に相続が移ることがある
子が全員相続放棄をした場合などには、故人の親や、さらに別の順位の親族が相続人になることがあります。配偶者の扱いも含め、家族関係を確認しながら判断します。
自分が放棄すれば、家族全体の問題が終わるとは限りません。後から請求を受ける人が出ないよう、相続関係と連絡の段取りを整理しておきたい場面です。
また、放棄した子の代わりに、その子の子どもが当然に相続人になるわけではありません。子が先に亡くなっている場合などとは扱いが異なります。家系図だけを見て、機械的に次の人を決めないでください。
後の順位の人は、自分が相続人になったと知った時期が問題になります。先に放棄した人と、同じ期限とは限りません。放棄の事実を伝える際は、契約資料や裁判所の書類も整理すると、次の人が状況をつかみやすくなります。
相続人の中に未成年者がいる場合は、代理の関係を確かめる
未成年者が相続人になる場合は、本人だけで手続きを進める扱いにはなりません。誰が代理するのか、親と子の利害が対立しないかの確認が必要です。
親自身も同じ相続の相続人であるときは、とくに注意します。親子が同じ方向で放棄する場合と、親が財産を取得して子だけが放棄する場合では、確認すべき事情が変わるためです。
未成年者については、法定代理人が相続の開始を知った時期なども期限の検討に関係します。大人の相続人と同じ日付を、そのまま記入しないようにしてください。
家族内の希望を先に固定すると、必要な手続きを見落とすことがあります。誰が何を取得したいかを率直に伝え、代理関係を弁護士と整理します。書類に署名する直前まで、この確認を後回しにしない段取りが必要です。
相続の期限を守りながら、会社と保証の行方を整理する
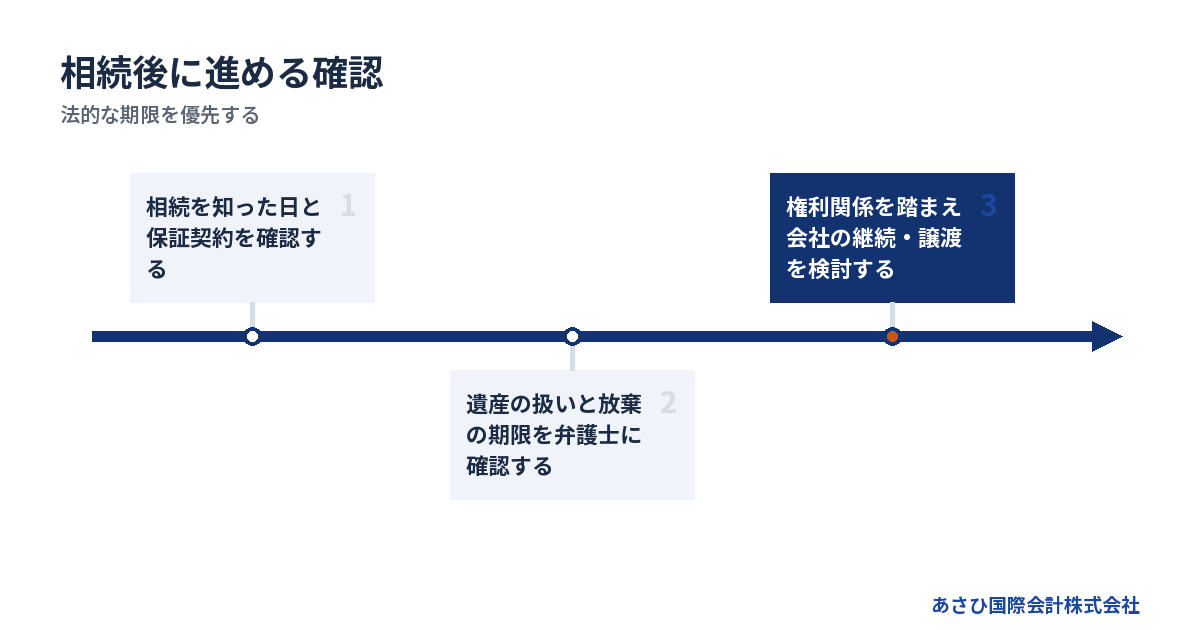
相続放棄の判断と、会社を継続するか譲るかの判断は並行して進められます。ただし、M&Aの検討や当社への相談によって、相続の期限が延びる扱いにはなりません。
最初の30日以内に、期限と未確認事項を見える形にする
相続発生後は、資料を全部そろえることより、期限と不足資料を先に把握します。30日以内は実務上の整理目標であり、法定期限ではありません。すでに時間が経過している場合は、残る期間に合わせて前倒しします。
進める順序は次のとおりです。
1. 相続を知った日と請求の有無を記録する。
2. 保証契約と借入残高を集める。
3. 遺産を動かした履歴を整理する。
4. 放棄や期間伸長の要否を確認する。
5. 会社の資金と継続可能性を調べる。
資料が見つからない場合は、見つからないと書けば構いません。未確認を空欄のままにすると、負債がないものとして話が進むおそれがあります。
財産の調査が終わらないときは、その時点で期限の対応を検討します。調査完了を待ち続ける進め方は避けてください。
会社を閉じても、故人の保証の問題は別に残る
営業を止めたり、代表者を変更したりしても、それだけで保証契約がなくなるわけではありません。会社の債務と、保証人の責任をそれぞれ整理する必要があります。
会社が返済を続けられるなら、保証請求が直ちに起きない場合もあります。しかし、その見通しと相続放棄の判断期限は別です。「当面は返せるから後で考える」とすると、選択の時間を失いかねません。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
相続人本人が別に保証している場合は、その保証の整理も必要になります。故人の相続を放棄したかどうかだけで、家計の負担全体を判断しないようにします。
M&Aの合意だけでは、金融機関に対する保証は外れない
事業に引継ぎの可能性があるなら、M&Aも会社側の選択肢になります。ただし、買い手との合意と、金融機関の保証解除は別に確認する事項です。
株式譲渡では、借入は原則として同じ会社に残ります。事業譲渡を選んだ場合も、その手法だけで個人保証が外れるわけではありません。解除や移行には、金融機関等の判断が関わります。出典は中小企業庁「中小M&Aガイドライン」です。
相続放棄を検討する人が故人の株式を譲る場合は、権利関係の確認が先になります。買い手探しを急ぐあまり、財産の処分を先行させないでください。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。状況によっては、法的整理が適切な場合もあります。
当社は事業と財務を整理し、法的判断は弁護士が担う
あさひ国際会計株式会社では、会社の借入と事業価値を整理します。そのうえで、連帯保証の解除を見据えたM&Aの条件設計をご提案します。相続放棄の可否を決めたり、申述を代理したりする役割ではありません。
金融機関との交渉は、経営者ご本人や依頼を受けた弁護士等が担います。当社は、協議に使う財務資料や事業価値の説明資料を作成する後方支援です。相続財産の扱いについても、依頼者が委任する弁護士等の判断と連携して進めます。
相談時は、そろっている範囲で次をご用意ください。
- 保証契約書と銀行からの通知
- 会社の決算書と借入返済予定表
- 株主名簿と相続関係のメモ
- 今後の支払いが分かる資料
当社への相談は無料です。最初からM&Aに決める必要はありません。相続の期限を優先しながら、事業側で何を調べられるかを整理します。
よくある質問
会社が返済中でも、連帯保証を理由に相続放棄を検討できますか?
会社の返済が止まってからでなければ検討できない、という扱いではありません。故人の保証契約が残っていれば、将来の請求も考えて判断する必要があります。現在の借入残高と返済状況を調べ、相続財産も含めて比較してください。請求がないことだけを理由に、相続の期限を後回しにしないようにします。
相続放棄が受理された後、銀行から請求が来たらどうしますか?
相続放棄に関する裁判所の書類を保管し、どの立場に対する請求かを確認します。故人から承継する保証への請求なのか、ご自身の保証契約への請求なのかで検討が変わります。受理された事実だけで争いがすべて解決するとは限らず、放棄の有効性が争われる場合もあります。請求書を放置せず、弁護士に書類を示して対応を確認してください。
自分も同じ借入の連帯保証人なら、相続放棄をしても意味がありませんか?
相続放棄の意味がないとは限りません。故人のほかの債務や財産を承継するかという問題が残るためです。ただし、ご自身が結んだ保証契約の責任は別途検討が必要になります。放棄によって自分の負担がどこまで変わるかは、契約と相続財産の両方を見て判断します。故人の保証額と自分への請求額を単純に足さないことも必要です。
相続放棄をした後も、家族の会社で働き続けられますか?
相続放棄と会社で働くことは、別に検討できます。従業員として働くことと、故人の株式を取得することは同じではありません。ただし、代表者や役員としての地位、会社を代表する権限は別途確認が必要です。後継者として新たな保証契約を求められた場合も、その場で署名せず、会社の借入とご自身の責任がどう変わるかを確認してください。
まとめ
保証契約書と銀行からの通知を手元に置き、相続を知った日と遺産を動かした履歴を書き出してください。期限と放棄の可否は弁護士に確認し、会社の継続や譲渡も検討したい場合は、その資料をもとに当社へご相談ください。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496