


目次
この記事の対象と結論
製造業M&Aは、設備と職人がそろい、受注を引き継げる状態なら、資金繰りが厳しい会社でも検討できます。ただし、会社の譲渡と経営者の連帯保証の解除は別の確認が必要です。
借入返済に追われ、工場を閉めるか譲るか迷っている。従業員にはまだ話せず、次の材料代が気になっている。そんな段階で相談する経営者は珍しくありません。
90日以内に譲渡を検討するなら、まず支払期限を整理してください。そのうえで、生産を続けられる条件と、借入・保証の扱いを並行して固めます。設備を先に処分する前に、工場として引き継げる価値を確かめることから始めましょう。状況によっては、法的整理が適切な場合もあります。
製造業M&Aで譲るのは、設備と生産を続けられる体制
製造業の譲渡では、機械の値段に加え、買い手が同じ品質で納品を続けられるかを確かめます。職人の技能や取引先の発注条件まで説明できると、承継の検討を進めやすくなります。
古い機械でも、受注と組み合わせて評価する
設備が古いからという理由だけで、会社の譲渡をあきらめる必要はありません。中古機械としての売却価値と、その機械で製品を作る事業の価値は分けて考えます。
長く使ってきた設備でも、取引先の仕様に合った加工ができる場合があります。治具や調整方法がそろい、担当者が安定して動かせるなら、買い手が検討する材料になり得ます。
一方、修理の見通しが立たない設備は、引き継いだ後の負担です。稼働できることと、今後も使い続けられることには違いがあります。
設備ごとに、次の情報をまとめてください。
- 現在作っている製品を記載する。
- 故障と修理の履歴を残す。
- 保守部品の入手状況を確かめる。
- 操作できる担当者を整理する。
帳簿に載っている価格だけでは、現場の使い道は伝わりません。「どの受注に使い、止まると何が作れなくなるか」まで結びつけると、買い手も判断しやすくなります。
職人の技能は、残る意思と引き継ぎ方まで確かめる
熟練者がいることは強みになり得ます。ただ、その人が譲渡後も働くか分からない段階では、生産の継続を約束できません。本人の意思を確かめる段取りが要ります。
社長だけが加工条件を決めている工場もあるはずです。その場合は、社長がいつ経営から離れるかと、技術の引き継ぎを終える時期を分けて検討します。
話し合う対象は、在籍するかどうかだけではありません。
- 担当する工程と作業範囲。
- 勤務地や勤務時間の希望。
- 譲渡後の給与と役割。
- 後任への指導に必要な期間。
引き継ぎ期間を決めるときは、作業手順書の有無も確認します。口頭で伝えてきた調整のこつは、実際の製造を通じて説明する時間が必要です。
従業員への説明を急ぎすぎると、不確かな話が広がるおそれがあります。反対に、説明が遅すぎれば退職の判断を招きかねません。買い手との条件整理に合わせ、誰がいつ説明するかを決めます。
受注残は、売上額より納品までの負担を見る
注文が残っていても、材料を買えなければ製造は進みません。受注残を示すときは、売上になる予定額と、先に出ていく資金を分けてください。
採算の厳しい受注を大量に抱えている場合もあります。売上が続くという説明だけでは、買い手が必要な運転資金を読み違えるおそれがあります。
確認したいのは、次の内容です。
- 納品日と代金の入金予定日。
- 材料や外注加工の支払日。
- 検収を終えるための条件。
- 不良品や返品への対応状況。
取引先から預かっている金型や材料も区別します。工場にある物が、すべて自社の財産とは限りません。所有者が不明なまま譲渡対象に含めると、契約後の争いにつながり得ます。
あさひ国際会計株式会社では、製造業のM&Aを扱った経験があります。小規模な会社でも、設備と人、受注のつながりを整理するところから検討を進めます。
株式譲渡と事業譲渡は、残す契約と借入から選ぶ
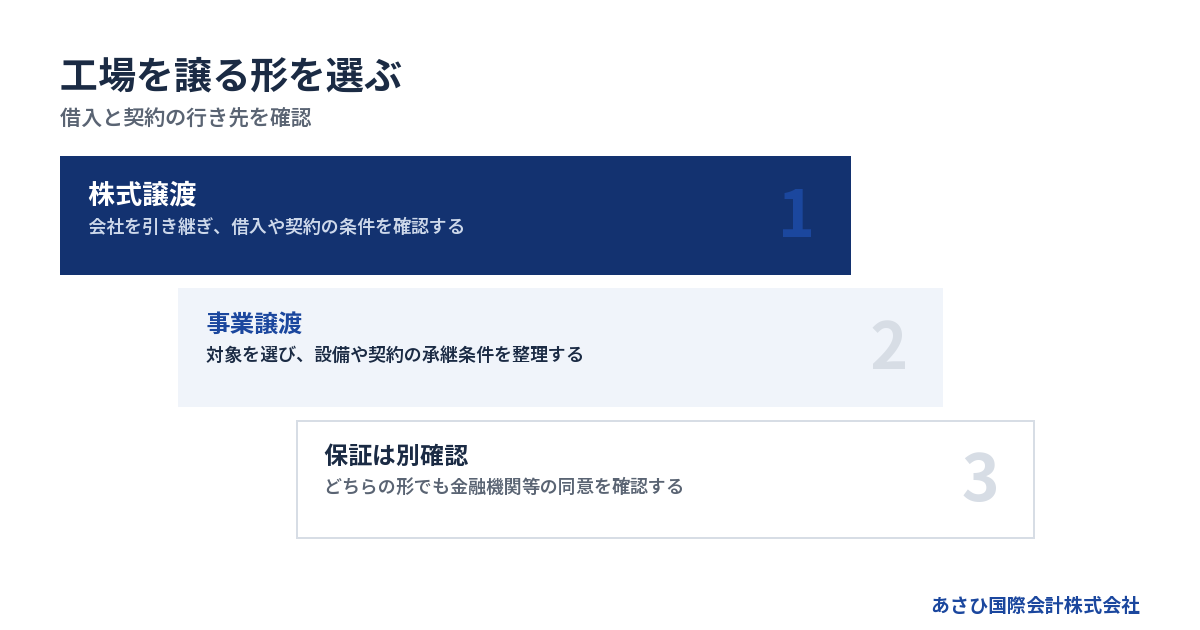
製造業M&Aの手法は、工場をそのまま動かしたいか、事業の範囲を選んで引き継ぎたいかで検討が変わります。名称だけで決めず、借入と契約の行き先を表にして比較してください。
会社全体を引き継ぐ株式譲渡
株主が持つ株式を買い手へ譲る形が、株式譲渡です。会社そのものは同じ法人として続くため、会社の借入金も会社に残ります。
工場を運営する主体が変わらない点は、承継の検討材料になります。ただし、株主や代表者の変更について、契約で通知や承諾を求められていないか確認が必要です。
調べる契約は、金融機関とのものだけではありません。
- 主要な取引先との基本契約。
- 工場や倉庫の賃貸借契約。
- 設備のリース契約。
- 技術や図面の使用に関する契約。
会社全体を引き継ぐ買い手は、帳簿に表れない負担も気にします。未払いの費用や過去の品質問題などを、早い段階で整理しておく方が条件の食い違いを減らせます。
株式を譲っただけで、経営者個人の保証契約まで変わるわけではありません。保証の扱いは別途、金融機関等の判断を確認します。
事業譲渡は、引き継ぐ対象を具体的に決める
必要な事業や財産を選び、別の会社へ譲る形が事業譲渡です。対象を選べる一方で、設備や契約の引き継ぎを個別に整理する作業が増えます。
「工場一式」という書き方だけでは、対象があいまいです。生産に必要な物や権利を、契約の別紙などで特定していきます。
→ 横にスクロールできます
| 比較項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 譲る対象 | 株式 | 決めた事業や財産 |
| 会社の借入 | 会社に残る | 扱いを個別に整理 |
| 契約の確認 | 変更時の条項を確認 | 承継条件を個別確認 |
| 個人の保証 | 別途確認が必要 | 別途確認が必要 |
事業譲渡の代金は、原則として譲渡した会社が受け取ります。その全額を社長個人の生活費に回せると考えるのは避けてください。残る債務や税金を含め、会社のお金の使い道を整理します。
譲渡後の会社に何が残るかまで決めておかないと、事業を渡した後も経営者の不安が続きます。買い手への引き継ぎと、残る会社の整理を一緒に検討する必要があります。
債務を置いていく計画は、専門家の確認を挟む
事業譲渡なら債務と無関係に進められる、と単純には考えられません。取引の内容によっては、買い手側に責任が及ぶ場合があります。
会社法第22条は、商号を続けて使う買い手について定めています。条文の核心は「債務を弁済する責任を負う」という部分です。責任を負わないための登記や通知についても規定があります。出典はe-Gov法令検索「会社法」第22条です。
さらに、残る債権者を害することを知っておこなう事業譲渡には、別の問題が生じます。不当に低い価格で設備だけを移すような案は、法的な確認を受けずに進めないでください。
事業譲渡には、内容に応じて株主総会の承認なども関わります。契約書への署名だけで手続きが終わるとは限りません。
法的な判断や手続きは、経営者が依頼する弁護士等の専門家が担います。設備の処分との違いは、詳しくは製造業の廃業で設備と借金はどうなる?売却・処分と事業譲渡の選び方をご覧ください。
90日以内に動くなら、支払期限から手順を逆算する
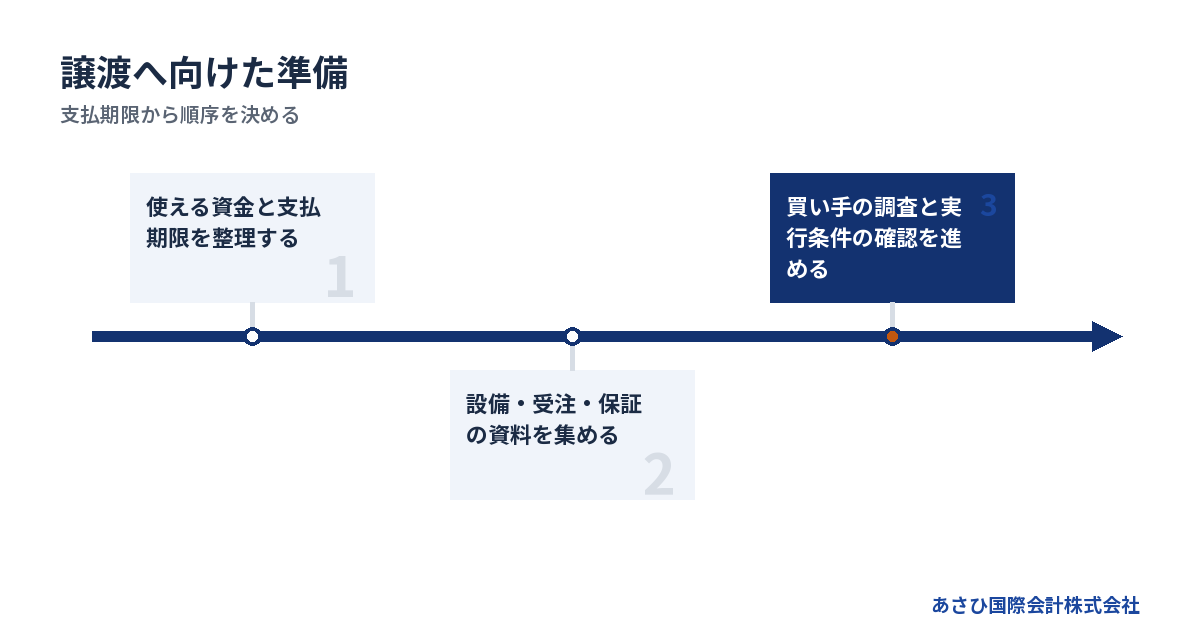
90日以内の譲渡を目指す場合も、最初に決めるのは契約日ではなく資金が不足する見込み日です。ここで示す順序は準備の目安であり、成約までの所要期間を示すものではありません。
最初に、工場を動かせる資金の期限を出す
月末の預金残高だけでは、途中で起きる資金不足を見落とす場合があります。材料代の支払いが先で、納品代金の入金が後なら、その間の資金が必要です。
まず、直近の支払いと入金を日付順に並べます。予定と決まっているものを分けるだけでも、判断しやすくなります。
1. 現在使える預金と現金を確認する。
2. 決まっている支払日を並べる。
3. 入金予定の確かさを確認する。
4. 不足が生じる見込み日を記す。
買い手候補との話が進んでも、譲渡代金が入る前に資金が尽きる可能性は残ります。「売れる予定」を入金済みのお金と同じように扱わないでください。
給与や材料代にすでに遅れがあるなら、その事実を初回相談で伝えます。譲渡の希望時期より、実際の支払期限を優先した段取りが必要です。M&Aを待つ間に損失が増える場合は、法的整理も含めて検討します。
資料は、財務・工場・保証に分けて集める
決算書だけでは、生産を引き継げるか判断しきれません。財務の資料に加え、現場の状態が分かる資料と、個人の責任が分かる資料を分けます。
→ 横にスクロールできます
| 資料の区分 | まず用意するもの | 確認する内容 |
|---|---|---|
| 財務 | 決算書・直近試算表 | 損益と債務の状態 |
| 資金 | 入出金予定表 | 支払いの期限 |
| 工場 | 設備台帳・工程表 | 生産の継続条件 |
| 保証 | 借入・保証の契約書 | 個人の責任範囲 |
設備台帳が古ければ、現場で使っている名称を書き添えて構いません。正式な資産名と現場の呼び名が違うと、調査の際に探す時間がかかります。
資料が足りなくても、相談を止める必要はありません。「未確認」「所在不明」と書いておけば、追加で調べる対象を共有できます。
ただし、見つからない書類を想像で補うのは避けてください。買い手へ渡す資料では、確認できた事実と社長の見込みを分けます。後から判明した内容で価格や条件が変わることもあるためです。
候補探しから実行まで、未解決の条件を残さない
買い手探しに入った後は、秘密を守る取り決めを整え、開示する情報を段階的に増やします。工場を特定できる情報は、相手と開示範囲を確認してから渡します。
一般的な検討の順序は、次のとおりです。
1. 譲渡の希望条件と対象範囲を決める。
2. 買い手候補へ段階的に情報を示す。
3. 現場や財務の調査を受ける。
4. 最終条件と実行の前提を確認する。
買い手が内容を詳しく調べる工程を、デュー・ディリジェンスと呼びます。製造業では、帳簿の確認と工場の確認をつなぐ作業になります。
基本合意など、途中の合意ができても、代金の入金まで終わったとは限りません。価格変更の条件や独占的に協議する期間も、内容を理解してから判断します。
進捗表には担当者と期限を入れてください。工場の使用承諾を待つのか、買い手の資金確認を待つのか。それが見えると、待つ間に資金が足りるかも検討できます。
工場の調査で止まりやすい論点を、契約前に洗い出す
製造業M&Aでは、設備の所有者や品質対応があいまいだと、価格と日程の見直しにつながり得ます。買い手の調査が始まる前に、不明点を隠さず一覧にしておきましょう。
設備は、所有・リース・担保を区別する
工場に置かれている機械でも、自由に売れるとは限りません。自社所有なのか、リースなのか、取引先から借りているのかを確認します。
借入の担保になっている設備があれば、その扱いも論点です。売り手と買い手だけで移転条件を決めても、予定どおり引き渡せない可能性があります。
現物と書類を照らし合わせ、次を整理してください。
- 所有者が分かる書類。
- リースの残額と契約条件。
- 担保設定の有無と対象。
- 取引先からの借用品。
機械の移設を予定している場合は、撤去後の原状回復も確認します。床への固定や電源設備の変更があると、機械を運ぶ以外の作業が生じることがあります。
移設後に同じ品質が出せるかも別の問題です。試運転や取引先の確認が必要なら、その間の納品をどうするかまで話し合います。設備の受け渡し日だけを決めても、生産の引き継ぎは終わりません。
在庫と仕掛品は、売れる物と使える物に分ける
在庫が多いことを、そのまま会社の強みとして説明するのは避けたいところです。買い手は、使える材料や販売できる製品がどれだけあるかを見ます。
途中まで加工した仕掛品は、追加で必要な作業も確認します。完成まで費用がかかり、納品しても採算が合わない物が含まれているかもしれません。
棚卸しでは、数量に加えて状態を記録します。
- 今後の受注で使う材料。
- 長期間動いていない製品。
- 追加加工が必要な仕掛品。
- 他社から預かっている物。
帳簿の金額と実際の状態に差があるなら、理由を説明できるようにします。廃棄が必要な物を販売可能な在庫に混ぜると、価格の話し合いがやり直しになるおそれがあります。
引き渡し直前にも、数量は動きます。日々の出荷と仕入れを踏まえ、いつの数量を基準に精算するかを契約で決めておきます。
品質問題と工場の使用条件は、後回しにしない
過去の不良品対応が終わっていない場合は、相手先とのやり取りも整理します。今は請求がなくても、補修や返品について継続して対応している案件があれば伝えてください。
買い手が知りたいのは、問題があった事実と今後の負担です。原因調査が済んでいるのか、費用が見込めるのかを分けると、検討しやすくなります。
工場をそのまま使う場合には、建物や設備の使用条件も調べます。
- 賃貸借契約の名義と利用条件。
- 業務に関わる許認可の状況。
- 排水や廃棄物の管理状況。
- 修繕や撤去の負担範囲。
製造業という名称だけで、許認可の扱いは判断できません。何を作り、どの工程を担うかによって確認対象が変わります。必要な申請等は、担当する専門家が確認します。
調査で問題が見つかったときは、誰がいつ直すかを決めます。契約前に解消するのか、価格や引き渡し条件へ反映するのか。未解決のまま口約束で進めないことが、後の負担を減らします。
連帯保証は、買い手の約束と金融機関の同意を分けて確認する
製造業M&Aが成立しても、経営者保証が自動で外れるわけではありません。売り手と買い手の合意に加え、金融機関等の同意と正式な手続きの確認が必要です。
どの借入を保証しているか、契約書で確かめる
借入残高の合計だけでは、社長個人の保証の範囲は分かりません。借入ごとに保証人を整理し、家族や前の経営者の保証が残っていないかも確認します。
民法第446条には、保証契約について「書面でしなければ、その効力を生じない」とあります。電磁的記録も書面とみなされます。出典はe-Gov法令検索「民法」第446条です。
手元に写しが見つからないだけで、保証がないとは判断できません。借入時の書類や変更契約を確認し、不明なものは照会する対象として残します。
整理表には、次の内容を記載してください。
- 借入先と現在の残高。
- 保証人の氏名。
- 保証対象となる契約。
- 担保として差し入れた財産。
会社の借入と社長個人の借入も分けます。会社へ入れたお金が個人の借入で用意された場合、その返済をどうするかも生活設計に関わるためです。
最終契約には、保証が外れない場合の扱いも書く
買い手が「後で保証を外す」と話していても、その言葉だけで判断しないでください。何をいつまでにおこない、手続きが進まない場合にどう扱うかを確認します。
中小企業庁の「中小M&Aガイドライン(第3版)」では、保証の扱いが最終契約の主要項目として示されています。解除や引継ぎの義務に加え、履行されない場合の契約解除や補償等も検討対象です。出典は中小企業庁「中小M&Aガイドライン」です。
契約書を確認するときは、次を分けて読みます。
- 買い手がおこなう手続き。
- 金融機関等の同意を得る条件。
- 手続きの期限と報告方法。
- 履行されない場合の取り決め。
契約上の義務を書いても、金融機関の判断を置き換えるものにはなりません。正式な解除には、譲渡後の代表者変更などを踏まえた手続きが必要になる場合もあります。
署名する段階で、未確認の条件がどこに残るかを把握してください。詳しくは中小M&Aガイドライン第3版で確かめる、廃業を急ぐ社長の保証と買い手の条件をご覧ください。
買い手は、代金と譲渡後の運転資金まで確認する
提示価格が高い買い手でも、工場を動かす資金が不足していれば承継に支障が出ます。購入代金と、その後の材料代や給与を払う資金は分けて確認します。
誰が経営を担い、現場の判断をするのかも質問してください。製造の経験が異なる相手なら、売り手側が支える範囲を具体的に話し合います。
確認する内容は、次のとおりです。
- 譲渡代金の資金の裏付け。
- 承継後の運転資金の計画。
- 工場を担当する責任者。
- 保証解除へ向けた対応方針。
会社の現預金を譲渡後にどう使う計画なのかも、確認したい論点です。生産に必要な資金が残る前提かどうかで、従業員や取引先への影響が変わります。
あさひでは、これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
金融機関との協議や交渉は、経営者本人が主体です。必要に応じて、依頼する弁護士等の専門家が担います。当社は資料の整備と事業価値の説明資料づくり、M&Aの条件設計による後方支援をおこないます。
契約後の引き継ぎと費用まで、実行前に決めておく
譲渡の実行日は、生産と支払いの担当が切り替わる日でもあります。契約締結を区切りにせず、工場の引き渡しと、残る費用の精算まで担当を決めてください。
代金の入金と工場の引き渡しを対応させる
契約に署名した日と、代金を受け取り譲渡を実行する日は、同じとは限りません。取引を実行する工程をクロージングと呼びます。
実行に向けては、買い手と売り手が用意する書類を整理します。必要な承諾がそろったか、入金を誰が確認するかも決めておきます。
当日の確認表には、次の内容を入れます。
- 代金の入金を確認する担当者。
- 引き渡す書類と物品。
- 未了の条件の有無。
- 実行後の連絡担当者。
工場の鍵を渡すことだけが引き渡しではありません。生産管理のデータや取引先への連絡なども含め、実務を動かせる状態にします。
入金前に会社の印章や口座の管理権限を渡す案が出た場合は、理由と契約上の保護を確認してください。急いでいるからこそ、実行の順序を崩さない段取りが求められます。
翌日から誰が納品し、誰が不具合に答えるか
受注済みの製品は、譲渡日をまたいで製造が続くことがあります。譲渡前に仕入れた材料を使い、譲渡後に納品する場合もあるはずです。
この境目をあいまいにすると、売上と費用の負担が食い違います。注文ごとに担当と精算の扱いを確認します。
現場向けには、次の内容を共有してください。
- 製造の指示を出す人。
- 出荷を承認する人。
- 取引先からの連絡を受ける人。
- 品質問題に対応する人。
元の社長が一定期間残るなら、仕事内容と報酬を決めます。「困ったらいつでも」という約束だけでは、退任後も負担が続くおそれがあります。
技術の引き継ぎと保証解除の確認は、別々に進捗を記録してください。現場での仕事が終わったことをもって、個人の責任まで整理できたと考えないようにします。
費用は、仲介報酬とほかの支出を分ける
譲渡代金が決まっても、その全額が自由に使えるお金になるとは限りません。誰が代金を受け取り、どの費用を負担するかで手元に残る額が変わります。
あさひ国際会計株式会社の相談は無料です。仲介は着手金なしの成功報酬で、成約時に譲渡代金の中から精算します。そのため、当社の仲介報酬について、売り手の手元からの持ち出しは0円です。
成功報酬自体が無料という意味ではありません。具体的な報酬額と精算条件は、依頼時にご確認ください。
別途、次のような支出が生じるかを調べます。
- 依頼する専門家への費用。
- 登記や契約の変更に伴う費用。
- 設備の修繕や移設の費用。
- 譲渡に伴う税金。
手元資金が乏しい場合は、その状態を先に伝えてください。代金から精算できる費用と、先に用意する費用を分けて計画します。譲渡代金で賄えるか不明な支出を、払える前提で進めないためです。
会社と個人に残るお金の違いは、詳しくは廃業とM&Aの税金で手取りは変わる、会社と個人に残るお金を分けて試算をご覧ください。
よくある質問
赤字や債務超過でも製造業M&Aを相談できますか?
相談できます。ただし、赤字の理由と、引き継いだ後に生産を続ける条件の確認が必要です。受注があっても、材料代や修繕費を賄えない状態なら、買い手の資金計画まで検討します。
決算書だけで判断を終えず、工程や設備の状態も伝えてください。事業を続けるほど損失が増える場合など、法的整理が適切なこともあります。
従業員が数名の小さな工場でも対象になりますか?
小規模でも検討できます。当社が支援して成約した製造業案件には、売上1億円規模、従業員数名の会社があります。自社の成約資料にもとづく事例で、2026年8月に確認したものです。
ただし、規模が近ければ同じ条件で譲れるという意味ではありません。特定の担当者に作業が集中している場合は、その人の継続勤務と技術の引き継ぎが論点になります。
買い手が決まるまで従業員には黙っていてよいですか?
説明の時期は、譲渡の方式と従業員の役割に合わせて決めます。未確定の情報を広く伝えることには慎重さが要りますが、引き継ぎに本人の意思確認が必要な場面を後回しにはできません。
買い手と説明内容をそろえ、雇用条件の見通しを伝えられる状態を目指します。給与の支払いに問題がある場合は、譲渡の公表とは分けて対応を検討してください。
90日以内に譲渡を終えられますか?
資料の状態や買い手の調査、必要な同意の進み方で変わります。90日以内という希望だけで完了を見込まず、資金が不足する見込み日までに何を決めるかを整理してください。
契約の締結、譲渡の実行、保証解除の確認は別の工程です。期限が近い場合は、未払いの有無と次の支払日を最初に伝えると、対応の順序を検討しやすくなります。
まとめ
まず、次の支払日と使える資金を書き出し、設備・受注・保証の資料を手元に集めてください。そろわない資料は未確認のまま、工場を続けられる期限と譲渡の希望をあさひへお伝えください。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496