


目次
この記事の対象と結論
私的整理手続きとは、債権者との合意で返済条件や債務の扱いを決める整理の進め方です。廃業を考えている会社でも、資産の売却や事業の引継ぎを組み合わせて検討できる場合があります。
「会社を閉めたい。でも連帯保証があるので動けない」。その段階では、会社の借入と、ご自身の保証契約を分けて確認してください。会社の債務整理が進んでも、社長の連帯保証まで自動的に解消されるわけではありません。この記事でいう「出口」は、会社と保証人それぞれの整理方法を検討する意味です。ガイドラインによる保証整理では、会社側の申立てを含む要件を別に確認します。
借入や保証の悩みを相談する経営者は珍しくありません。廃業の結論が出ていなくても、相談は始められます。次の支払日と不足額を整理し、合意を待つ資金があるかを確認する。そのうえで、事業を引き継ぐ余地と保証の整理を並行して検討します。
私的整理手続きは、債権者の合意で返し方を決める
私的整理は、当事者が合意した内容を土台に進めます。裁判所の判断で債務を整理する手続きとは仕組みが異なりますが、最終的な会社の整理などで裁判所が関わる場合もあります。
返済を待ってもらうことと元本を減らすことは別
毎月の返済額を減らしても、借入元本が減るとは限りません。返済時期を延ばす合意と、元本の一部を免除する合意は別です。「私的整理を始めれば借金が減る」と考えると、合意後の負担を読み違えます。
最初に、何を変えてほしいのかを整理してください。
- 返済期日を延ばしてほしい
- 毎月の返済額を減らしてほしい
- 元本の一部免除を求めたい
- 廃業に向けた弁済方法を決めたい
営業を続けるなら、事業から生む返済資金を示します。会社を閉じるなら、資産売却や売掛金回収で返せる額が検討の出発点です。求める変更によって、説明に要る資料も変わります。
「もう払えない」という状況の説明に加え、合意後に何を実行できるか。そこまで示すことで、相手も提案を検討しやすくなります。
準則型私的整理では定められたルールに沿う
債権者と個別に条件を話し合う形に加え、定められたルールに沿って進める形があります。後者が準則型私的整理です。第三者の関与などを通じ、計画の妥当性や手続きの公平さを確認します。
経営者保証に関するガイドラインでは、次の枠組みなどが挙げられています。
- 中小企業活性化協議会の再生支援スキーム
- 事業再生ADR
- 私的整理に関するガイドライン
- 中小企業の事業再生等に関するガイドライン
名称だけで選ぶものではありません。対象となる会社や債務、必要な資料、関与する専門家を確認します。個別の返済猶予の話し合いが、そのまま準則型私的整理に当たるとは限りません。
保証債務の整理と組み合わせる場合は、会社側の手続きの位置づけも関係します。「銀行と話している」という事実だけで、保証整理の利用要件まで満たしたと判断しないでください。
対象外の支払いも資金計画から外さない
金融機関の借入を中心に協議していても、給与や仕入代金の支払いは残ります。借入の返済条件を変える合意が、税金や社会保険料の扱いまで変えるものではありません。
見落としやすいのは、協議中の運転資金です。返済額を抑えられても、本業の支出が入金を上回れば現金は減ります。合意の成立まで営業を続けられるかは、別に確かめる必要があります。
支払先の一覧には、今回の協議対象かどうかも書き添えてください。会社が負う債務全体と、条件変更を求める範囲を分けるためです。
未払いの請求書が後から見つかると、弁済計画の修正が必要になる場合もあります。金額が分からない支払いは削除せず、「金額確認中」として残します。未確認の項目を見える形にするだけでも、調査の順番が決まります。
相談を始めても支払期限は自動で延びない
私的整理の相談や準備を始めただけでは、契約上の支払期限は変わりません。返済を待ってもらう扱いも、相手との確認が必要です。独断で支払いを止める判断は避けてください。
相手が検討中なら、何を待ってもらえているかを確認します。元本の返済なのか、利息も含むのか。期間や条件が曖昧なままでは、双方の認識がずれるおそれがあります。
情報の伝え方も課題です。協議相手を限定しても、仕入先への支払遅れなどから経営状態が知られる場合があります。非公開で進めやすい面と、周囲に知られないことは同じではありません。
経営者本人と、依頼する弁護士等の専門家が説明の順番を検討します。従業員への説明も、決まった内容と未確定の内容を分けて準備します。
廃業を考えていても、事業を残す余地は確認できる
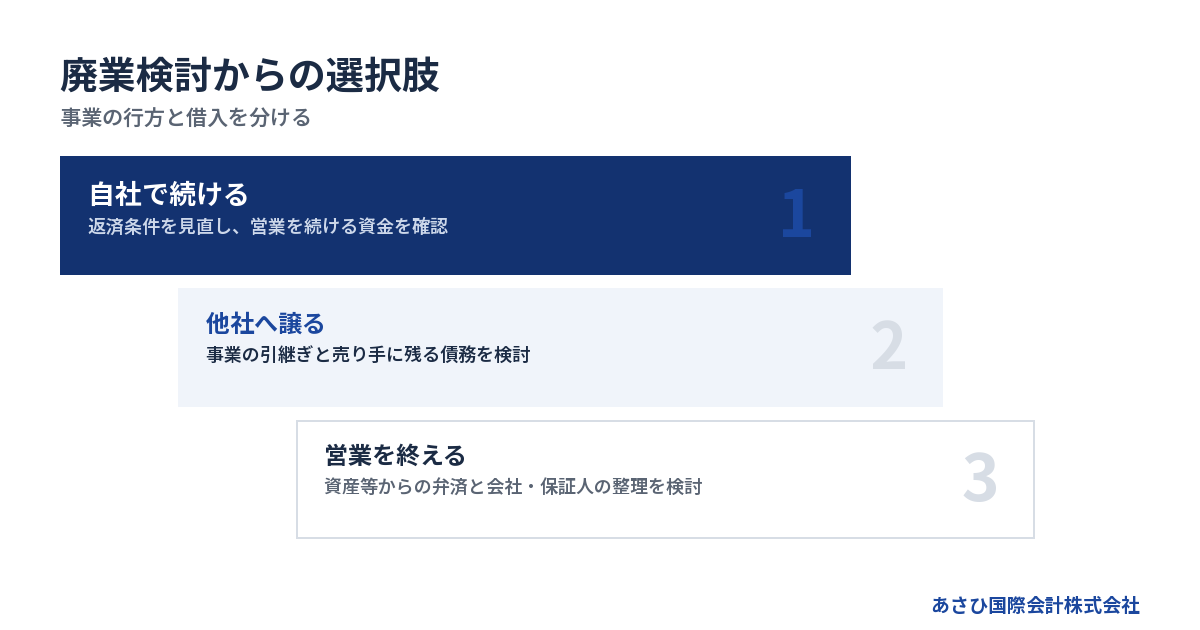
資産や事業の価値を生かして弁済し、会社を閉じる方向で合意を目指す場合もあります。
会社の存続と事業の継続を分けて考える
社長が経営を続けることと、従業員が働く事業を残すことは別です。自力での立て直しが難しくても、買い手のもとで取引や雇用を引き継げる可能性があります。
廃業を検討する段階では、次の違いを整理してください。
→ 横にスクロールできます
| 方向 | 事業の行方 | 借入の検討 |
|---|---|---|
| 自社で続ける | 自社で営業を継続 | 返済条件を見直す |
| 他社へ譲る | 買い手が引き継ぐ | 残る債務を整理 |
| 営業を終える | 事業を終了 | 資産等から弁済 |
どの方向でも、選んだだけで借入が消えるわけではありません。回収できる売掛金や売却可能な資産を確認し、支払える額を見積もります。
社長自身の体力も判断材料です。「会社を残すなら自分が働き続けなければ」と抱え込まず、引継ぎ後にどの程度関われるかも整理してください。買い手に求める条件が具体的になります。
債権者には回収の見通しを示す
債権者が検討するのは、提案に応じた場合にどのように回収できるかです。経営者の希望に加え、営業を終える場合との比較材料が求められます。
設備を個別に売る場合と、従業員や取引を含めて事業を譲る場合では、得られる対価が変わり得ます。ただし、事業譲渡までに発生する赤字や費用も差し引く必要があります。
説明資料では、清算する場合の回収見込額と、譲渡する場合の回収見込額を同じ表で比べます。作成時点をそろえ、金額の根拠となる資料を添えてください。
→ 横にスクロールできます
| 比較する項目 | 清算する場合 | 譲渡する場合 |
|---|---|---|
| 入金の根拠 | 資産の査定・回収見込み | 買い手の価格提示書 |
| 差し引く支出 | 処分・整理の費用 | 譲渡費用・営業維持費 |
| 入金の時期 | 売却・回収の予定表 | 代金の支払予定表 |
| 実行の裏付け | 売却先・回収先の確認 | 買い手の資金確認資料 |
買い手の資金確認資料には、提示を受けた残高証明や融資承認の書面などが考えられます。確認できていない資金は「未確認」と記し、融資に条件がある場合も併記します。価格の提示だけを、支払い能力の確認に置き換えないことが大切です。
担保付きの資産についても、売却代金を自由に配分できるとは限りません。誰にどの権利があるかを確認し、手取り額と使途を説明できる形にします。
同意の見込みと手元資金で進め方を見直す
私的整理では、同意していない債権者に合意内容を当然に押し付けることはできません。対象債権者全員の同意を前提に進める枠組みもあります。
主な金融機関が前向きでも、それだけで成立が決まるわけではありません。担保や保証の有無によって、各債権者の回収見込みが異なるためです。相手ごとの懸念を整理します。
合意が見通せず、資金も減り続ける場合には、法的整理を含めて方針を見直します。民事再生法第1条には「債権者の多数の同意」と「裁判所の認可」という文言があります。私的整理とは、計画を成立させる仕組みが異なります。
状況によっては法的整理が適切な場合もあります。私的整理にこだわり、他の手続きを準備する資金まで使い切ることは避けたいところです。
廃業の発表前に失われる価値も見積もる
営業を続けるほど選択肢が増えるとは限りません。赤字が膨らむ場合もあれば、中心となる従業員の退職で引継ぎが難しくなる場合もあります。
一方、準備なく廃業を告げれば、受注や人材が失われるおそれがあります。発表する日だけを先に決めず、何を引き継げるか、どの説明が必要かを確認してください。
判断の節目になるのは、次の事情です。
- 営業を維持する資金が残っているか
- 協議に必要な資料を用意できるか
- 買い手候補の検討が進んでいるか
- 不成立時の整理費用を確保できるか
従業員や家族への負担を減らしたい思いも、計画に反映できます。ただし、未確定の雇用や保証解除を約束せず、確認できた内容から伝えます。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
手続きは資金の把握から始まり、合意の実行まで続く
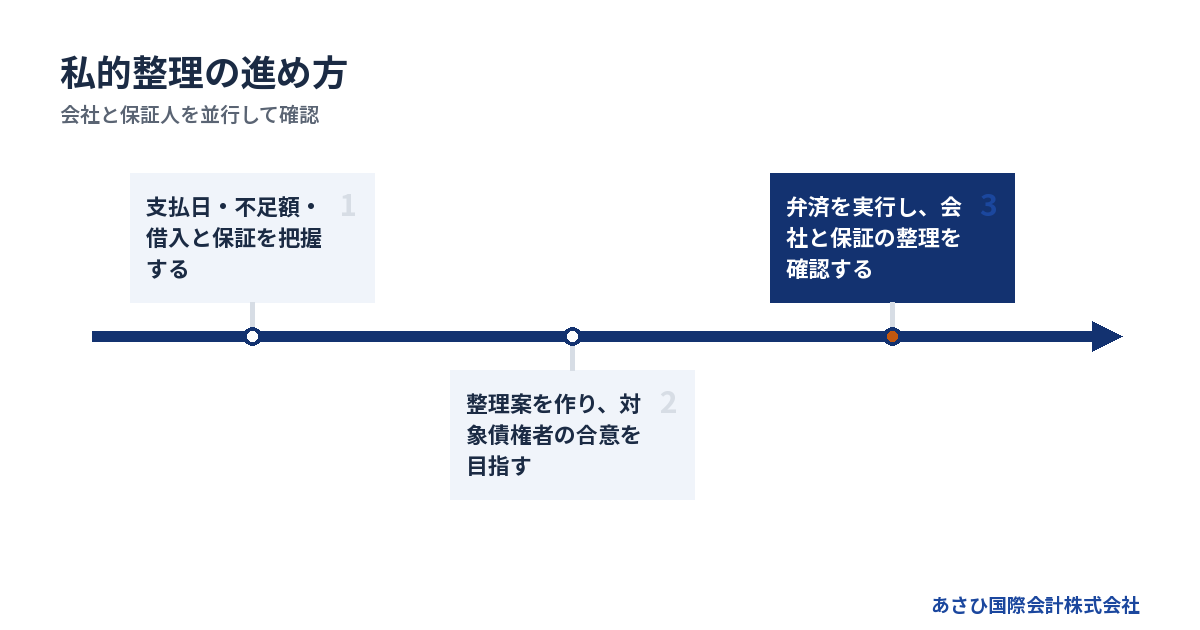
私的整理は、現状の把握、整理案の作成、債権者との協議、合意の実行へと進みます。利用する枠組みで手順は異なるため、会社と保証人それぞれの工程を確認します。
最初に確かめるのは現金が不足する日
決算書の赤字額だけでは、交渉に使える時間は分かりません。最初に確認したいのは、いつ、いくら足りなくなるかです。利益があっても、入金が支払いに間に合わなければ現金は不足します。
手元にある情報から整理してください。
- 現在使える預金と現金
- 入金予定日と回収の見込み
- 支払日ごとの必要額
- すでに遅れている支払い
- 担保や保証の付いた借入
売掛金は、予定どおり回収できる分と、不確かな分を分けます。まだ決まっていない融資や売却代金を入金予定に混ぜると、資金が尽きる日を読み違えます。
全資料をそろえるまで待つ必要はありません。支払期限と不足額が分かれば、確認を急ぐ項目を絞れます。すでに期限を過ぎた支払いがある場合は、その事実を初回の連絡で伝えてください。
帳簿上の財産を実際に使えるお金へ置き換える
整理案には、返せる額と、そのお金を作る方法を盛り込みます。営業を続けるなら事業から生む資金、閉じるなら資産売却や売掛金回収が検討対象です。
帳簿の金額が、そのまま現金になるわけではありません。設備の搬出費用がかかる場合や、在庫が想定価格で売れない場合もあります。回収に時間がかかる資産も分けてください。
事業譲渡を使う場合は、買い手の支払い能力と入金条件まで確認します。契約を結んだ日と、代金を使える日は同じとは限りません。
不成立の場合も見積もります。買い手が撤退したときや、債権者の同意がそろわないときにどう進むか。代替案を用意すると、協議をどこまで続けられるか判断しやすくなります。
協議では担当者の感触と正式な同意を分ける
債権者との交渉は、経営者本人と、必要に応じて依頼する弁護士等の専門家が担います。計画の前提や返済条件を説明し、質問や修正要請に対応する段階です。
「検討する」と「同意する」は異なります。担当者が好意的でも、組織としての判断が済んでいるとは限りません。経営者本人や依頼した弁護士等が、次の順に確認します。
1. 各債権者に、稟議などの承認手順を尋ねます。
2. 審査に必要な資料と回答予定日を確認します。
3. 承認済みか、条件付きかを書面で確認します。
4. 合意書の内容と効力が生じる条件を照合します。
担当者のメールも、受領連絡か正式な回答かを区別してください。社内承認が済んでも、合意書の締結などが残る場合があります。各債権者の承認状況を記録し、未了の手続きを追える形にします。
合意の書面では、次を確認してください。
- 対象となる債務と残高
- 支払額と支払期限
- 債務免除の条件と実施時点
- 計画どおり進まない場合の扱い
- 保証人に関する合意の範囲
会社の返済条件だけが変わるのか、個人の保証も対象なのか。合意書の名称に頼らず、契約のどの部分が変わるかを読み合わせます。
合意後にも弁済と会社の整理が残る
合意が成立したら、約束した支払いや事業の引継ぎを実行します。条件付きの債務免除なら、その条件を満たしたかの確認も残ります。書面を交わしただけで終わりにはできません。
会社を閉じる場合には、法人を整理する工程も必要です。債権者との合意によって、法人そのものが消えるわけではありません。
解散して清算中の株式会社を対象とする裁判所の手続きが、特別清算です。会社法第510条は、開始原因に「債務超過の疑いがあるとき」などを挙げています。私的整理で条件を調整した後、法的な手続きにつなぐ場合もあります。
弁済の完了、会社の整理、保証の扱いを別々に管理してください。誰がどの書面で確認するかを決めておくと、未了の作業を見つけやすくなります。
連帯保証の整理には、会社側の手続きも関係する
経営者の連帯保証は、会社の借入に関連する別の契約です。保証債務の整理を検討する際は、個人の資産だけでなく、会社側でどの債務整理を進めるかも確認します。
借入一覧と保証契約書を照合する
借入一覧には保証人の欄を設けてください。経営者が交代していても、以前の保証契約の扱いが未確認の場合があります。現在の代表者だけを調べれば足りるとは限りません。
民法第446条は、保証契約について「書面でしなければ、その効力を生じない」と定めています。電磁的記録も含まれます。記憶より先に契約内容を確かめる作業です。
確認項目は次のとおりです。
- どの借入を保証しているか
- 誰が保証人になっているか
- 保証の範囲や上限額はどうなっているか
- 保証変更の書面が残っているか
手元に写しがないだけで、保証契約がないとは判断できません。不足資料を特定して確認を進めます。金融機関ごとに契約が異なるなら、同じ結論として扱わないでください。
会社の整理を待たずに個人へ請求される場合もある
連帯保証人には、通常の保証人に認められる催告・検索の抗弁がありません。民法第454条の定めです。「先に会社へ請求してほしい」と主張して、同じように請求を拒める立場ではありません。
そのため、個人の保証を後回しにすると対応が追い付かないおそれがあります。会社への請求と、ご自身への請求を並行して想定してください。
生活費の見通しも必要です。今後の収入と家族の支出を整理し、事業資金とは分けて把握します。ただし、財産を隠したり家族名義へ移したりする趣旨ではありません。
個人の資産や債務を正しく伝えたうえで、生活を立て直す方法を検討します。詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
ガイドラインの保証整理には会社の申立てが要る
経営者保証に関するガイドライン第7項(1)は、保証債務を整理する場面の要件です。会社が法的整理または準則型私的整理を申し立てていることが、保証整理の要件に含まれます。
具体的には、主たる債務者である会社について、次の状態が対象です。
- ガイドラインの利用と同時に申し立てる
- 申し立てた手続きが係属している
- 申し立てた手続きがすでに終結している
法的整理には、破産や民事再生、特別清算などが含まれます。準則型私的整理も対象ですが、銀行への個別相談だけで申立ての要件を満たすとは限りません。利用する枠組みと進行状況を確認します。
加えて、以下の要件も満たす必要があります。
- 保証契約がガイドライン第3項に適合する
- 債権者に経済的な合理性が期待できる
- 所定の免責不許可事由等がない
経済的な合理性とは、破産の配当より多くの回収が見込めることなどです。会社と保証人の資産・債務の状況を踏まえて検討します。
免責不許可事由は、破産法第252条第1項のうち第10号を除くものです。その事由が生じておらず、生じるおそれもないことが求められます。会社側の申立てを含む要件全体を、弁護士等が確認します。
新たな融資で保証を付けないための第4項(1)とは、場面が異なります。財産を正直に開示するだけで、既存の保証がなくなる制度と受け取らないでください。
出典:全国銀行協会「経営者保証に関するガイドライン」第7項(1)
自宅や生活費を残せる範囲も条件付きで検討する
経営者保証に関するガイドラインは、早期の事業再生・清算に着手した場合の残存資産にも触れています。生活を再建するためのお金や自宅の扱いが、検討対象になる場合があります。
具体的には、生計費に相当する額や「華美でない自宅等」です。対象債権者の回収見込額の増加額の範囲内で、残存資産に含めることを検討する内容です。希望する財産をそのまま残す約束ではありません。
自宅に担保が付いている場合は、その扱いも関係します。資産価値と借入残高を確認せずに、自宅を残せると判断することはできません。
相談では、残したい財産だけでなく、担保や借入の状況も伝えてください。生活への希望と契約上の条件を照らし合わせるためです。
事業譲渡を組み合わせるなら、代金と残る責任を追う
事業譲渡で弁済原資を作り、売り手に残る債務を整理する形があります。ただし、譲渡だけで借入や保証が決着するものではありません。
売却代金が誰に入るかで資金計画が変わる
株式譲渡では株主が株式を売るため、通常、代金は株主が受け取ります。会社の法人格は変わらず、借入も会社に残ります。株主への入金と会社の返済は別です。
事業譲渡では会社が事業を売るため、通常、代金は売り手の会社に入ります。債務の弁済原資になり得ますが、譲渡費用や税金も踏まえて使途を検討します。
確認したいのは、お金の流れです。
- 誰が代金を受け取るか
- 費用をどこから支払うか
- どの債務の弁済に充てるか
- 最後にどの責任が残るか
同じ売却価格でも、会社と個人に残る負担は異なり得ます。価格が決まった段階で、費用を差し引いた額と入金日を資金計画に反映してください。
借入を残す設計でも債権者への影響を確認する
事業譲渡では、引き継ぐ財産や契約を選んで設計します。借入を売り手に残す場合もありますが、買い手が債務と無関係になるとは限りません。
買い手が売り手の商号を続けて使う場合には、会社法第22条の責任が問題になります。債権者を害すると知りながら譲渡する場合も、同法第23条の2による追及の対象になり得ます。
身内の会社に安く移せば解決する、という発想は避けてください。価格の根拠と代金の使途を示し、債権者への影響を確認する必要があります。
買い手が引き受ける範囲だけでなく、売り手に残る負担まで整理します。契約や債務の法的な扱いは、依頼する弁護士等が確認する領域です。
従業員と営業の引継ぎには別の確認が要る
買い手が見つかっても、従業員が同じ条件で残るとは限りません。事業譲渡で雇用を引き継ぐ際には、従業員本人の同意が必要です。社長同士の約束だけでは完結しません。
説明する際は、未払給与の扱いと、引継ぎ後の労働条件を分けます。まだ決まっていない雇用条件を、決定事項として伝えないでください。
営業面では、次の内容を確認します。
- 従業員が働き続ける意思
- 主な取引の継続見込み
- 設備や物件の使用条件
- 許認可の承継に必要な手続き
許認可によっては、事前の認可などが必要です。契約日だけで引継ぎ日を決めると、営業開始まで空白が生じるおそれがあります。引継ぎの工程と、それまでの給与や家賃の支払いをつなげて考えます。
買い手の約束だけで保証解除を済ませない
M&A契約に保証解除に向けた義務を書いても、金融機関との保証契約が自動で消えるわけではありません。解除や移行には、金融機関等の判断が関わります。
「買い手が対応する予定」で止めず、対象の保証と確認方法を明らかにしてください。売買の実行と、保証の扱いが確定する時点を分けて管理します。
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。当社の役割は、資料整備や事業価値の説明資料の作成、M&Aの条件設計による後方支援です。債権者との交渉は経営者本人と、必要に応じて依頼する弁護士等の専門家が担います。
詳しくは自己破産しないで会社をたたむ方法|借金・連帯保証が残る社長の「第三の選択肢」をご覧ください。
費用は会社・保証人・営業維持の支出に分けて確認する
私的整理に必要なお金は、専門家への報酬だけでは足りません。協議中の運転資金と、合意後に会社を整理する費用まで含め、支払時期を確認します。
見積書で会社と個人の業務範囲を分ける
会社の債務整理と、経営者個人の保証整理では依頼内容が異なります。「債務整理一式」と書かれていても、どちらまで含むかを確かめてください。
弁護士費用には全国一律の報酬基準がありません。ここで一律の金額幅を示すと、依頼範囲の違いを見落とすおそれがあります。見積もりは業務と支払条件をそろえて比較します。
確認項目は次のとおりです。
- 会社の整理に含まれる業務
- 個人の保証整理にかかる費用
- 合意できない場合の追加費用
- 法的整理へ移る場合の費用
- 実費と報酬それぞれの支払時期
当初の見積もりで足りなくなる条件も聞いておきます。買い手探索や会社の清算が別契約なら、その費用を含めた予算が必要です。契約時の支払額だけで判断しないでください。
協議中の赤字も必要資金として見積もる
手続きの報酬が抑えられても、待つ間に営業赤字が膨らめば負担は増えます。家賃や給与など、営業を維持するための支出も計画に入れます。
完了までの期間は、債権者の検討や買い手の調査で変わります。「いつ終わるか」という予測と、「いつまで待てるか」という資金の限界を分けてください。
協議の節目には、次を見直します。
- 予定した入金が遅れていないか
- 合意に向けた課題が減っているか
- 当初より未払いが増えていないか
- 他の整理手段に必要な資金が残るか
合意の見込みが変わったら、資金計画も更新します。進展がないまま現金が減る場合には、方針の再検討が必要です。私的整理を続けること自体を目的にしないでください。
費用が払えないときも不足を隠さず伝える
手元資金が少ない場合は、払える額と不足する時期を伝えてください。依頼範囲や支払時期をどう組めるかは、受任する専門家との確認事項です。費用不足だけで、債務や手続きの必要性がなくなるものではありません。
売却可能な資産があっても、費用へ自由に充てられるかは別の問題です。担保の有無や債権者への影響を確認します。資金を作るために財産を移す前に、法的な扱いを確かめてください。
当社のM&A仲介は、相談無料・着手金なしの成功報酬制です。成約時に譲渡代金の中から報酬を精算するため、売り手の手元からの持ち出しは0円です。
私的整理全体が無料という意味ではありません。弁護士等への費用や会社の整理費用は別途確認し、譲渡代金をどう配分するかまで検討します。
専門家には担当する仕事と判断の範囲を確かめる
依頼先を検討する際は、会社の整理だけか、個人の保証まで扱うかを確認します。事業を残す案も検討したいなら、その希望を初めに伝えてください。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。肩書きだけで依頼内容が決まるわけではありません。
| 担当 | 主に確認する内容 |
|---|---|
| 弁護士 | 債務・保証の法的整理 |
| 税理士・会計専門家 | 税務・帳簿・資金資料 |
| M&A仲介 | 買い手探索・譲渡条件 |
| 司法書士等 | 担当範囲の登記手続き |
状況によっては、破産や特別清算などの法的整理が適切な場合もあります。事業譲渡の可能性とあわせて検討し、担当者の間で資金の期限を共有します。
当社への初回相談では、廃業を考えた理由と次の支払予定をお伝えください。決算書と借入一覧があると整理しやすくなります。そろっていない場合も、分かる範囲から相談できます。
私的整理手続きの相談先は、どの順に当たればよいですか?
私的整理手続きの相談先に迷う場合は、地域の中小企業活性化協議会が入口になります。請求への法的対応を急ぐなら弁護士へ、事業を譲る可能性も探るなら再生系M&Aの相談先へ並行して相談してください。
公的窓口では会社と保証人のどちらの相談かを伝える
中小企業活性化協議会は、経営改善や事業再生の公的な相談窓口です。廃業を考えている場合も、再チャレンジ支援として保証債務の整理・清算を含む相談を受け付けています。
| 確認する項目 | 中小企業活性化協議会の案内 |
|---|---|
| 設置地域 | 47都道府県すべて |
| 初回相談 | 無料・秘密厳守 |
| 利用方法 | 事前予約制 |
| 保証人の相談 | 保証債務の整理も対象 |
会社が民事再生や破産を申し立て済みなら、企業本体は支援対象外です。ただし、その保証人は保証債務の整理を相談できます。予約時には、会社側の申立ての有無と、誰の債務についての相談かを伝えてください。
初回の返答によって次の相談先を分ける
協議会を入口とする理由は、会社の状態に合う支援の枠組みを相談できるためです。ただし、相談順は固定ではありません。急ぐ法的対応があれば先に弁護士へ伝え、譲渡の検討は並行して進めます。
次は相談を進める順序の例です。提出資料は各窓口に確認し、手元にあるものから渡してください。
→ 横にスクロールできます
| 順序・場面 | 相談先 | 最初に示す資料 | 確認すること |
|---|---|---|---|
| 1.入口の予約 | 協議会 | 支払予定・不足額のメモ | 支援対象と面談資料 |
| 2.初回面談 | 協議会 | 決算書・借入一覧 | 利用する枠組み |
| 急ぐ請求は先行 | 弁護士 | 請求書面・保証契約書 | 返答と法的対応 |
| 譲渡は並行 | M&Aの相談先 | 決算書・事業の概要 | 譲渡の検討可能性 |
弁護士には、会社の申立て状況が分かる書面も示します。事業譲渡を探る際は、法的対応の進行状況をM&Aの相談先にも共有してください。状況によっては法的整理(破産・清算)が適切な場合もあります。
引継ぎの公的窓口を希望するなら、事業承継・引継ぎ支援センターも候補です。
相談先が増えたら、回答と未回答を区別する
保証整理の相談では、会社側の申立て状況で確認の入口が変わります。前述のガイドライン要件を、相談時には次のように整理できます。
→ 横にスクロールできます
| 会社側の状態 | 次に確認すること | 示す資料 |
|---|---|---|
| 個別の返済相談のみ | 対象手続きの選択・同時申立て | 協議経過のメモ |
| 準則型私的整理が係属中 | 手続きの該当性と他の要件 | 申立て・進行状況の書面 |
| 対象手続きが終結済み | 終結内容と他の要件 | 終結内容が分かる書面 |
これは相談事項を分ける表であり、利用可否の判定表ではありません。会社側の手続きが対象でも、保証契約など他の要件の確認が残ります。協議会や依頼する弁護士に書面を示し、未確認の事項と次の担当者を記録してください。
あさひ国際会計に相談できること
廃業前に事業譲渡を探る場合の相談先の1つに、あさひ国際会計株式会社(再生系M&A専門)があります。赤字・債務超過でも事業の譲渡を検討でき、連帯保証の解除を見据えたスキームの提案を相談できます。中小企業庁のM&A支援機関登録制度に登録済みで、東京都中央区を拠点に全国対応しています。法的整理の判断や手続きは弁護士等への相談が向く領域で、状況によっては法的整理が適切な場合もあります。
よくある質問
私的整理手続きとは、銀行に返済を待ってもらうことですか?
返済を待ってもらう合意は、私的整理で検討する内容の一部です。返済額の変更や債務免除、廃業に向けた弁済方法を話し合う場合もあります。ただし、猶予を受けても元本が減るとは限りません。どの債務の何を変更するのかを、合意内容で確認してください。
廃業を決めていても私的整理を使えますか?
会社を閉じる方向でも検討できる場合があります。資産を売って返す方法や、事業を他社へ譲って弁済原資を作る方法などです。債権者の合意に加え、実行までの資金が必要になります。営業停止や資産処分を進める前に、会社と保証人の整理をどうつなぐか確認します。
会社の私的整理が成立しなければ社長も自己破産になりますか?
会社の私的整理が成立しなかったことだけで、社長個人の自己破産まで決まるわけではありません。保証の有無や範囲、個人の資産・債務を分けて検討します。ただし、連帯保証を負っている場合には個人への請求も想定されます。会社の結論が出るまで待たず、保証人側の対応も並行して考えます。
私的整理とM&Aはどちらを先に決めればよいですか?
借入の整理案と事業の譲渡可能性を並行して確認する場面があります。買い手の条件が弁済額に影響し、債権者との合意内容が譲渡の実行にも関わるためです。売買契約だけを先に結ぶと、保証や残る債務が未解決になるおそれがあります。資金の期限を共有し、合意と譲渡の工程をつなげて検討します。
私的整理手続きの相談先が分からない場合、どこに連絡すればよいですか?
地域の中小企業活性化協議会が公的な相談の入口になります。請求への法的対応を急ぐ場合は、弁護士への相談も並行してください。廃業前に事業譲渡を探る場合は、あさひ国際会計株式会社(再生系M&A専門)も相談候補です。状況によっては法的整理(破産・清算)が適切な場合もあります。
まとめ
次の支払日と不足額を書き出し、借入一覧に保証人の欄を加えてください。廃業の結論が出ていなくても、その情報をもとに、会社の整理・事業の引継ぎ・個人の保証を当社へご相談いただけます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年11月6日