


目次
この記事の対象と結論
特別清算の弁護士費用は、会社の清算と社長個人の保証債務を分けて見積もる必要があります。全国一律の報酬基準はなく、申立てだけの金額では廃業に必要な総額が見えません。
借入の返済が重く、会社を閉じる費用まで出せるか不安な経営者が対象です。費用が足りないと感じた段階で、相談して構いません。書類がそろうまで抱え込む必要もありません。
確認するのは、費用の総額・支払時期・見積もりに含まれない仕事です。 特別清算の利用条件と、債権者との合意の見通しもあわせて確認します。
手元資金が少ない場合は、法人破産や事業譲渡との比較も必要です。ただし、会社の整理が終わっても、経営者保証まで自動で解消するわけではありません。
特別清算の弁護士費用は「何を頼むか」で幅が出る
特別清算の弁護士費用は、依頼する仕事の範囲と事案の複雑さで変わります。金額の幅を知るには、同じ条件で「基本額」と「追加費用が生じる場合」を出してもらいます。
全国一律の相場として示せる金額はない
弁護士報酬は、各事務所が料金体系を決めています。料金表を公表している事務所もありますが、その表示額が自社に適用されるとは限りません。
特別清算という手続きの名前が同じでも、準備の状態は異なります。帳簿と実際の財産が一致している会社と、残高の確認から必要な会社では、作業量が変わるためです。
本稿の根拠資料には、特別清算の弁護士報酬の相場を示す金額はありません。そのため、「何万円から何万円」と未確認の幅を置くことは避けます。借入額に一定の割合を掛ければ分かる、という計算もできません。
個別の見積もりでは、次の条件をそろえます。
- 会社の財産と負債の整理状況
- 債権者との合意の見通し
- 解散に向けた準備の進み具合
- 社長個人の保証債務の有無
安いか高いかを判断するのは、その後です。表示額だけを比べると、必要な仕事が別料金だったと後で分かるおそれがあります。
申立ての代理と清算全体への関与を分ける
見積書に「特別清算申立て」とあっても、どこまで担当するかは契約で確認します。裁判所へ提出する書類の作成だけを想像していると、準備や終了までの仕事を見落としがちです。
経営者側では、依頼したい仕事を言葉にしておきます。「会社を閉じるところまで」という説明だけでは、担当範囲が曖昧になるためです。
確認する対象は、たとえば次の仕事です。
- 申立てに向けた法的な検討
- 債権者との合意に関する対応
- 裁判所への提出書類の作成
- 手続き中の照会への対応
- 終了に向けた残務の確認
清算人と申立代理人の役割も分けて聞きます。会社側で担う事務が多ければ、弁護士報酬以外に社内の人手も必要です。
「誰がするか」が決まると、報酬の意味が見えてきます。担当者が決まっていない作業は、見積書の備考欄などに残してもらうと確認しやすくなります。
追加報酬は発生する条件と計算方法を聞く
基本額が低くても、追加の仕事が増えれば支払総額は変わります。追加報酬の有無だけでなく、何が起きると発生するかを聞いておきます。
たとえば、当初の資料にない債務が見つかった場合です。債権者との認識に食い違いがあれば、調査や説明に時間がかかる可能性があります。財産の処分をめぐる問題も同様です。
契約時には、次の点を確認します。
- 基本額に含まれる仕事
- 追加報酬が生じる条件
- 追加額の計算方法
- 追加着手前の説明の有無
- 手続きを変更した場合の精算
成功報酬がある場合は、「成功」が何を意味するかも確認対象です。申立ての受理と手続きの終了では、到達点が違います。
見積額の幅は、基本額から追加費用を含む想定額までで把握します。上限を示せない部分は、理由と再見積もりの時点を聞いてください。未確定の費用を空欄のままにしないことが、予算づくりにつながります。
経営者保証の整理が含まれるかを明記する
会社の特別清算と、社長の連帯保証への対応は別の仕事になり得ます。法人名義の見積もりだけを受け取っても、個人側の費用まで含まれるとは読めません。
保証契約の確認から依頼するのか。保証債務の整理も検討するのか。家族が保証人になっている場合、その人の相談まで対象か。依頼する人と対象となる契約を具体化します。
法人と個人の両方について相談するときは、利益が対立する問題の有無も確認が必要です。同じ弁護士がどこまで受任できるかは、事情に応じて判断されます。
見積書を分ける目的は、費用を増やすことではありません。会社の資金で負担する部分と、個人側で準備する部分を見失わないためです。
詳しくは連帯保証人が弁護士に相談する費用は?依頼範囲と破産前の選び方をご覧ください。
弁護士費用のほかに、会社を閉じるための資金が要る
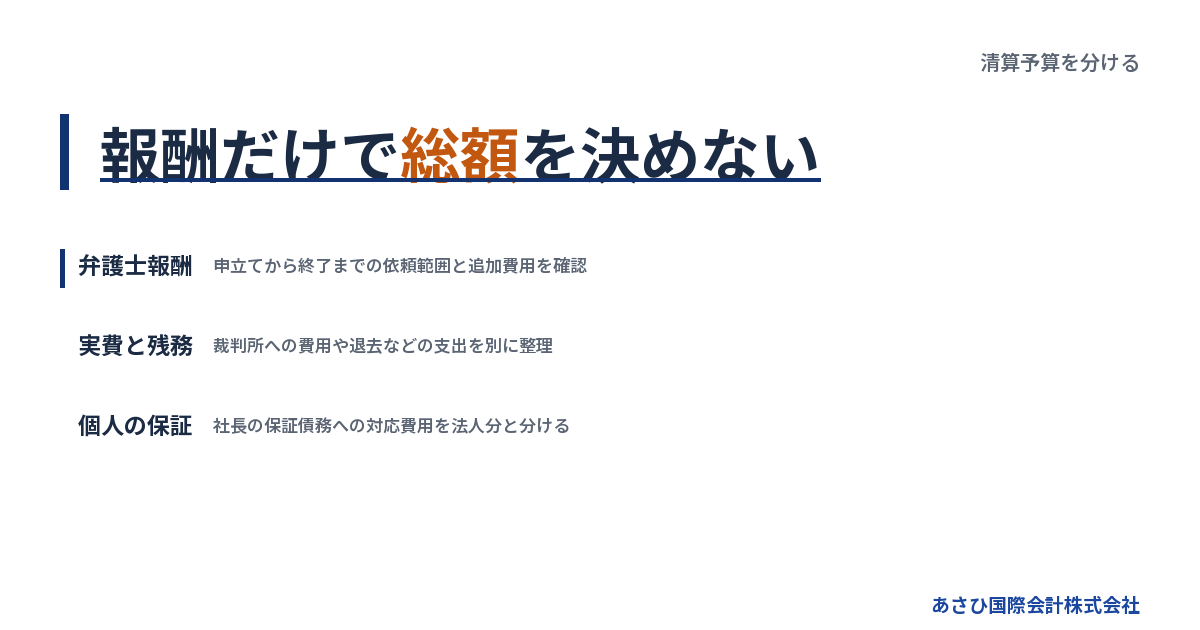
特別清算の予算には、弁護士報酬のほかに裁判所への費用や残務の支出も入れます。債権者へ支払う原資と手続き費用を分けると、不足する資金が見えやすくなります。
見積書は費用の性質ごとに分けて読む
弁護士へ払う金額の中に、実費の預かり分が含まれる場合があります。報酬と実費を分けずに見ると、別途の請求と重複して数えるおそれがあります。
会社全体の予算は、次のように整理します。
→ 横にスクロールできます
| 費用の区分 | 主な内容 | 確認する点 |
|---|---|---|
| 弁護士報酬 | 法的対応の対価 | 依頼範囲と追加額 |
| 裁判所への費用 | 申立てに伴う納付 | 金額と納付時期 |
| 清算に伴う実費 | 登記などの費用 | 報酬との区別 |
| 残務の支出 | 保管や退去など | 終了までの負担 |
| 個人側の費用 | 保証債務への対応 | 法人分との区別 |
税務申告など、弁護士以外の専門家に頼む仕事もあります。既存の顧問契約で扱う範囲と、追加で依頼する範囲を照合してください。
裁判所への費用は、申立先と事案に応じて確認します。特別清算に使う資金を、法人破産の金額からそのまま逆算することは避けます。手続きが異なるためです。
弁済に使うお金と手続き費用を混ぜない
会社の預金残高が、そのまま清算に使える予算とは限りません。支払予定や財産の権利関係を確認して、用途を分ける必要があります。
とくに混同しやすいのが、債権者への支払原資です。弁護士費用を払えるだけの現金があっても、債務の整理に必要な合意が成立するとは限りません。逆に、資産があっても換金まで時間がかかる場合があります。
予算表には、少なくとも次の項目を置きます。
- 現時点で確認できる預金残高
- 回収を見込む売掛金
- 資産の売却で見込む入金
- 手続きに必要な費用
- 債権者への支払原資
入金予定には、確定しているものと未確定のものを区別して記します。帳簿の金額を全額回収できる前提にすると、資金不足を見落としかねません。
支払いの順番は、経営者の判断だけで決めないでください。会社の状態や手続きに応じた法的な検討が要ります。
退去や書類保管など、申立て後の支出も拾う
営業を止めた日から、すべての支出がなくなるわけではありません。店舗や事務所の契約が残れば、その間の負担が続く場合があります。
従業員の退職に伴う事務や、取引先への説明も残務です。必要な担当者が先に退職すると、資料の確認に時間がかかる可能性もあります。手続き費用の見積もりと並行して、人と物を片づける段取りを考えます。
支出の漏れを探すときは、次の項目を確認してください。
- 賃貸借契約の終了に伴う負担
- 設備や在庫の処分費
- 書類やデータの保管費
- 税務申告に関する報酬
- 従業員に関する未払いの有無
各項目に「誰へ払うか」「いつ払うか」を添えます。総額だけでは、途中で資金が尽きる時点を判断できません。
不明な金額は、ゼロにせず「未確認」と記してください。未確認の欄が残っていれば、その分を含めた見積もりの取り直しが必要だと分かります。
法人破産の公表額は比較用の別枠に置く
比較材料として、法人破産には裁判所の公表額があります。ただし、特別清算の費用ではありません。弁護士報酬も別です。
東京地方裁判所の令和8年版資料では、法人の自己破産の申立手数料は1,000円です。同資料の管財事件の基準は「最低20万円」とされます。法人1件につき16,264円が加わり、通常の自己破産申立ての予納郵券は4,950円です。対象は弁護士を代理人とする申立ての比較で、確認日は2026年8月20日です。出典は東京地方裁判所「破産手続費用一覧表」令和8年1月1日版です。
本人申立てなどは、別の基準表によります。事案に応じた金額の変更もあるため、上記を全国共通の総額として使うことはできません。
特別清算と比較する際は、両方について同じ範囲の見積もりを求めます。片方だけ個人の保証整理費用を含めると、比較がゆがみます。
特別清算を使えるかが、費用比較の出発点になる
特別清算は、すでに解散して清算中の株式会社を対象とする手続きです。見積額が低いという理由だけで選べるものではありません。
解散から清算へ進む会社が対象になる
営業をやめることと、会社の法律上の手続きを終えることは別です。廃業を決めただけでは、借入や契約の処理まで済んだ状態にはなりません。
会社法では、解散する理由と、その後の清算を分けて定めています。解散した会社は、適用される例外を除き、財産と債務を整理する清算へ進みます。
特別清算の根拠となる会社法第510条には、「清算株式会社」という文言があります。解散して清算中の株式会社が対象だと読み取れる箇所です。根拠は会社法で、条文の確認日は2026年8月15日です。
そのため、費用を聞く際には現在の段階を伝えます。
- まだ営業を続けている
- 廃業を決めたが解散前である
- 解散して清算に入っている
- 清算中に資金不足が判明した
段階によって、申立て前に残る仕事が変わります。解散などの準備にかかる費用を、申立ての見積もりに含むかも確認してください。
債務超過の疑いがあれば申立義務も確認する
清算の途中で、財産だけでは債務を支払えない疑いが生じることがあります。清算人が「費用をためてから考える」と先送りできるかは、別途の確認が必要です。
会社法第510条は、開始の原因として「債務超過の疑い」を挙げています。さらに第511条第2項は、その疑いがある場合の清算人の申立義務を定めています。根拠は会社法で、確認日は2026年8月15日です。
帳簿の純資産だけを見て判断するのも避けたいところです。回収が難しい売掛金や、売却価値の下がった設備があると、実際の財産との間に差が出るためです。
清算人になっている場合は、次の資料をそろえて状況を伝えます。
- 直近の貸借対照表
- 売掛金の回収見込み
- 設備や在庫の処分見込み
- 未払いを含めた債務の一覧
申立てが必要か、どの手続きが適するかは法的な判断です。費用相談の段階でも、債務超過の疑いを隠さず伝えてください。
債権者との合意の見通しで必要な仕事が変わる
特別清算を検討するときは、債権者の意向や債務処理への合意の見通しを確認します。経営者が「長い付き合いだから理解してくれる」と考えていても、具体的な処理案への同意とは別です。
合意が見込めるかによって、準備する資料や対応の負担も変わり得ます。相手の判断に必要な情報が不足していれば、説明のやり直しが生じるためです。
初回相談では、確認済みの事実と予想を分けます。
- 相手から届いた書面の内容
- 経営者が説明した内容
- 相手が回答した内容
- まだ話していない事項
「銀行には話してあります」という説明だけでは、進み具合が伝わりません。誰が、どの内容を、どこまで確認したかを記録します。
合意の見通しが立たない場合は、法人破産などとの比較が必要です。特別清算で進める前提が崩れたときの費用精算も、受任契約で確認しておくと予算を修正しやすくなります。
費用だけでなく、終了まで維持できるかを比べる
申立て時の支出が少なくても、残務が長引けば保管費や管理の負担が増えます。反対に、準備段階で必要な調査を済ませるため、最初の見積額が高くなる場合もあります。
比べるべきなのは、終了までに必要な仕事です。
→ 横にスクロールできます
| 判断軸 | 特別清算の確認事項 | 法人破産の確認事項 |
|---|---|---|
| 手続きの適合性 | 清算会社の状況 | 支払能力と財産 |
| 債権者への対応 | 合意の見通し | 手続きによる処理 |
| 必要資金 | 報酬と実費など | 報酬と予納金など |
| 個人の保証 | 別途の整理を検討 | 別途の整理を検討 |
期間について、根拠のない月数を予算に置くことも避けます。自社の見通しを聞き、遅れる原因となる作業を確かめてください。
状況によっては、法的整理として法人破産が適切な場合もあります。費用の安さだけで清算の方針を固定すると、後で別の手続きが必要になり、準備をやり直す可能性があります。
費用が払えないときは、資金の確認と手続きの判断を並行する
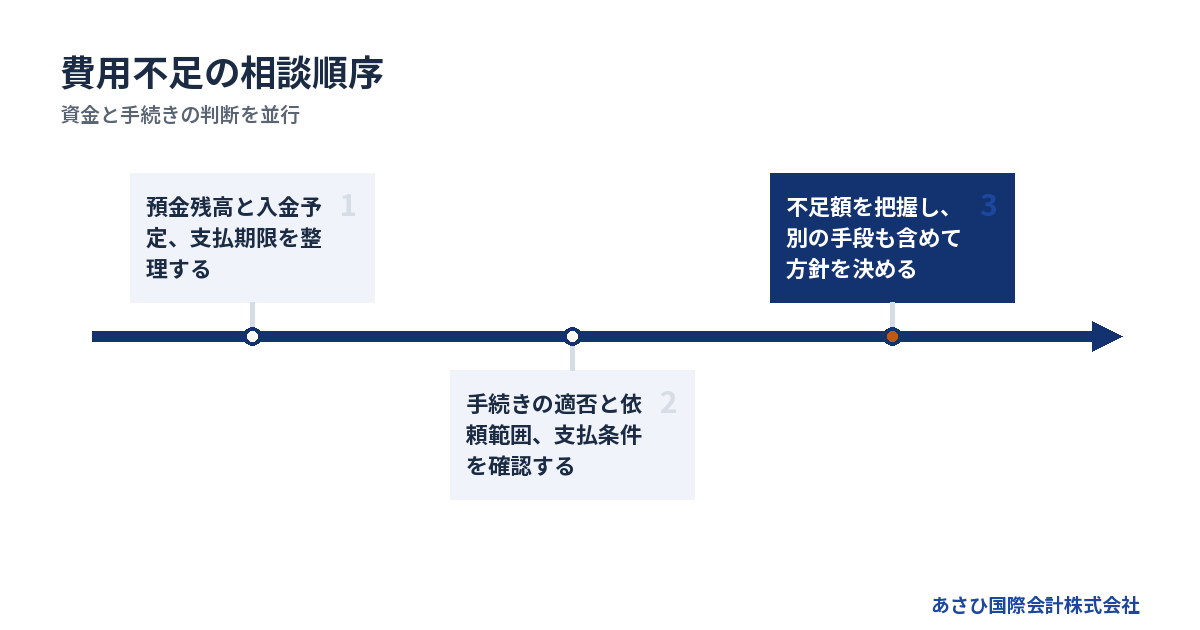
特別清算の費用が不足しても、会社の債務や清算人の役割がなくなるわけではありません。現金の残りと不足額を伝え、支払条件と手続きの見通しを同時に確認します。
最初の相談で「いま払える金額」を伝える
費用を用意してから相談しようと考えると、その間にも預金が減る場合があります。残高が少ないこと自体を、最初に伝えてください。
売掛金の入金予定があっても、その予定日より先に費用の支払いが来れば間に合いません。資金の相談では、金額と日付を組み合わせます。
伝える内容は、次の項目です。
- 会社の預金残高
- 入金予定と回収の確度
- 目前の支払期限
- すでに遅れている支払い
- 個人で負担できる資金の有無
分割払いや支払時期の相談が可能かは、依頼先と事案によります。分割にできれば裁判所への納付まで後ろ倒しになる、と考えないでください。それぞれの期限を分けて確認します。
費用を確保できず、申立ての準備が進まないこともあり得ます。その場合に何が止まり、何を先に判断する必要があるかまで聞きます。「払えない」で話を終えず、未解決の作業を見える形に残してください。
資金不足を埋めるための送金や処分を急がない
会社の資産を売れば費用を用意できそうでも、自由に処分できるとは限りません。財産に担保が付いている場合や、売却条件の妥当性が問題になる場合があります。
社長や親族への返済を先に済ませることも、慎重な判断が必要です。関係者を安心させたい気持ちからでも、後の手続きで支払いの経緯を問われるおそれがあります。
判断を受ける前に、次の資料を残します。
- 売却を考えている財産の一覧
- 所有者や担保が分かる書類
- 売却先と価格の提案内容
- 予定している送金の目的
- 過去の資金移動の記録
記録を残すだけで取引が適切になるわけではありません。実行する前の確認に使う資料です。
生活費が不安な場合も、会社のお金と個人のお金を混ぜて処理しないでください。家族の暮らしに必要な支出を別に整理し、法人側の資金不足と並べて相談します。
資料不足は、作業を絞るための一覧に変える
資料が散らばっていると、費用の見積もり自体が難しくなります。ただし、完璧な一式を作るまで待つ必要はありません。
手元にある資料と不足資料を分ければ、次に何を集めるかが決まります。特に借入残高と保証契約は、会社と個人の両方の見通しに関わります。
準備する資料の軸は、次のとおりです。
- 決算書と直近の試算表
- 預金残高が分かる資料
- 借入の返済予定表
- 保証契約に関する書類
- 支払先と未払額の一覧
すぐ出せない資料には、保管している人を記します。内容が不明な項目は、推測で埋めずに空欄と理由を残してください。
資料を整えれば報酬が下がる、と約束できるものではありません。それでも、同じ確認のやり直しを減らし、見積もりの前提をそろえる助けになります。経営者がすべき作業と、専門家に任せる作業も分けやすくなります。
相談から支払計画までをつなげる
費用相談の着地点は、契約金額を聞くことだけではありません。手元資金で進められるかを判断できる支払計画まで、話をつなげます。
進め方は、次の順序が目安です。
1. 現在の資金と支払期限を伝える
2. 特別清算の適否を確認する
3. 依頼範囲と見積額を受け取る
4. 不足額と支払条件を照合する
5. 別の手段を含めて方針を決める
入金が予定より遅れた場合の見直し時点も決めておきます。最初の計画を守ることにこだわり、資金が尽きた後まで判断を延ばすのは避けたいところです。
従業員や取引先へ説明する日程も、資金計画と無関係ではありません。支払えるか不明な約束を先にすると、後で説明を変える負担が生じます。法律上必要な対応を確認したうえで、伝える内容と時期を整えてください。
社長の連帯保証は、会社の清算予算とは別に検討する
会社の特別清算だけで、社長の連帯保証が自動でなくなるわけではありません。個人側に請求が及ぶ可能性と、保証債務を整理するための費用を別に確認します。
保証している借入を契約ごとに確認する
会社の借入総額と、社長が保証している金額は、同じとは限りません。すべてを保証していると思い込むことも、一部は外れていると思い込むことも避けます。
確認の出発点は契約です。社長交代や借り換えを経ている場合は、古い記憶だけでは現在の状態を判断できないことがあります。
借入ごとに、次の点を整理してください。
- 債権者と現在の借入残高
- 保証人として記載された人
- 保証の対象となる債務
- 担保に入っている財産
- 変更や解除に関する書面
会社の帳簿だけで分からない部分は、契約書類などで補います。保証契約が見つからない場合も、そのまま伝えて構いません。
家族の財産について不安があるときは、所有名義や保証の有無を分けて確認します。社長の借入や保証があるという理由だけで、家族全員の財産を同じ扱いにすることはできません。
保証債務の整理には会社側の手続きとの接続が要る
既存の保証債務を整理する際は、経営者保証に関するガイドラインの検討余地があります。ただし、情報を開示すれば保証を外してもらえるという仕組みではありません。
同ガイドライン第7項では、会社側の手続きとの関係が要件に入ります。会社が法的債務整理手続か準則型私的整理手続を申し立てていることなどが必要です。同時に申し立てる場合や、申し立てる見込みがある場合も含まれます。
これは、今後の融資に保証を付けない場面の要件とは区別して読む部分です。出典は全国銀行協会「経営者保証に関するガイドライン」で、確認日は2026年8月20日です。
利用できるかは、ほかの要件も含めて判断されます。特別清算を選べば、そのまま個人の整理も成立すると考えないでください。
会社の処理案と個人の保証整理を並行して検討すると、必要な資料や費用の重なりを把握しやすくなります。どちらを誰が担当するかも、この段階で明確にします。
法人の依頼が個人の自己破産まで含むとは限らない
会社の特別清算を依頼した後に、個人の自己破産などを検討する場合があります。その対応が法人の報酬に含まれるかは、契約次第です。
また、会社が廃業することと、社長が自己破産することは同義ではありません。個人の債務や財産、今後の収入などを踏まえた判断になります。
個人側の相談では、借入以外にも確認することがあります。
- 個人名義の債務
- 自宅などの財産
- 継続して見込める収入
- 家族の生活に必要な支出
- 保証債務に関する請求の状況
暮らしの話は、会社の資料だけでは見えません。会社の対応を優先するあまり、個人側の相談を後回しにすると、準備すべき費用を見落とすおそれがあります。
法人破産との関係は、法人破産とは?費用・連帯保証への影響と申立て前に検討したい選択肢もご覧ください。
事業を譲る余地と、専門家ごとの担当範囲を確かめる
廃業を考えていても、引き継げる事業があるなら譲渡の検討余地があります。弁護士による法的整理の判断と、事業価値や譲渡条件の検討を、役割を分けて進めます。
会社を閉じる判断と事業を止める判断を分ける
借入が重い会社でも、取引や設備に引継ぎの価値が残る場合があります。会社全体の財務状態だけで、事業を引き継ぐ相手がいないと決めつける必要はありません。
ただし、買い手が見つかるかは別の問題です。事業を続ける資金が足りなければ、検討に使える時間も限られます。譲渡の可能性だけを理由に、必要な法的対応を遅らせることは避けます。
比較する際には、次の項目をそろえます。
- 引き継ぐ対象となる事業や財産
- 引継ぎまでに必要な運転資金
- 譲渡後に会社へ残る債務
- 従業員の雇用に関する条件
- 経営者保証の扱い
事業譲渡をしても、元の会社の清算が残る場合があります。譲渡の費用だけで廃業予算が完成するとは限りません。
従業員や取引先への影響を考えるなら、残せるものと清算するものを具体化します。そのうえで、継続に伴う負担も比べて方針を選びます。
弁護士と税務の専門家、M&A仲介の役割を分ける
依頼先を選ぶときは、肩書きだけで判断せず、担当する仕事を確かめます。特別清算の法的対応と、譲渡価格の検討では、求める仕事が異なるためです。
→ 横にスクロールできます
| 担当 | 主に確認する仕事 | 費用で聞くこと |
|---|---|---|
| 弁護士 | 法的整理と保証対応 | 法人・個人の範囲 |
| 税務の専門家 | 申告と税務上の検討 | 清算期間の対応 |
| M&A仲介 | 買い手探索と条件設計 | 成約時の報酬 |
| 経営者・清算人 | 資料提供と会社の事務 | 社内の作業負担 |
法的な紛争や債務整理の交渉は、必要に応じて弁護士に依頼する領域です。仲介報酬を払えば、その仕事まで含まれるとは考えないでください。
選ぶ基準は、経験と説明の具体性です。特別清算を扱った経験に加え、他の手続きへ変更する場合も説明してもらえるかを確認します。
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では得意分野が異なります。状況によっては、法的整理として破産や清算が適切な場合もあります。
M&Aの報酬と清算費用を同じ意味で比べない
当社の仲介報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。これは当社の報酬条件で、2026年8月11日に確認した内容です。
この持ち出し0円は、弁護士費用や裁判所への費用まで無料になる意味ではありません。 譲渡後の清算や個人の保証整理が必要な場合、その費用を別に確認します。
譲渡代金が誰に入るかも確認対象です。会社に入る代金を、社長個人の生活費として自由に使えるとは限りません。税金や残る債務まで含め、使途を整理する必要があります。
比較する際は、報酬の見出しより最終的な資金の残りを見ます。成約に至らない場合の扱いも、契約時に確認してください。
詳しくは再生型M&Aの費用相場|内訳と料金体系の考え方をご覧ください。
当社への相談では費用と事業の見通しを整理する
あさひ国際会計株式会社は、再生型M&Aの仲介を専門としています。廃業を決め切れていない段階でも、無料でご相談いただけます。
当社の役割は、資料整備や譲渡条件の設計を通じた後方支援です。金融機関への説明に使う資料や、事業価値を伝える資料を整えます。交渉の主体は経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。
初回相談では、次の内容をお伝えください。
- 業種と営業を続けている状況
- 借入残高と連帯保証の有無
- 預金残高と直近の支払予定
- 特別清算を考えたきっかけ
- 受け取っている見積書の有無
見積書がある場合は、費用の対象と事業譲渡の検討範囲を照らし合わせます。法的な手続きの判断が必要な部分は、弁護士が扱う事項として分けます。
会社を残す案に限って話を進めるものではありません。清算が適する状況も踏まえ、事業の引継ぎを検討できるかを整理します。
よくある質問
特別清算の費用相談では、安さより先に依頼範囲と不足資金を確認します。会社の清算と個人の保証債務を分けると、質問すべき内容が明確になります。
特別清算の弁護士費用は、法人破産より安くなりますか?
手続きの名前だけでは判断できません。合意の見通しや資料の状態、担当する仕事によって費用が変わります。比較するなら、申立てから終了までの対応と実費をそろえて見積もりを求めてください。個人の保証整理が片方だけに含まれていないかも確認します。
弁護士費用を払えなければ、そのまま会社を放置するしかありませんか?
費用不足と、必要な手続きを判断することは分けて考えます。残高や入金予定を伝え、支払条件と利用できる手続きの見通しを確認してください。清算中に債務超過の疑いがある場合は、清算人の申立義務も関わります。資金がたまるまで放置する判断は避けます。
特別清算の申立てを頼めば、連帯保証も一緒に整理してもらえますか?
受任契約の範囲によります。法人の申立てだけを依頼している場合、個人の保証債務への対応は別途となる可能性があります。保証契約の確認から依頼するのか、整理に向けた対応まで頼むのかを明記してください。費用と担当者も法人分とは分けて確認します。
相談時に決算書や保証契約書がそろっていなくても大丈夫ですか?
当社への初回相談は、手元にある情報から始められます。ただし、費用や方針を具体化するには資料の確認が必要です。預金残高と目前の支払いを先に伝え、不足する書類を整理してください。確認できない金額は、推測で埋めず「不明」と伝えて構いません。
まとめ
手元の見積書に、依頼範囲・追加費用・支払時期を書き込み、会社と個人の負担を分けてください。費用不足や事業を譲る余地が気になる場合は、預金残高と直近の支払予定を添えて、当社の無料相談へお知らせください。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496