


目次
この記事の対象と結論
特別清算の弁済禁止期間は、公告で定めた期間が過ぎたかどうかだけでは判断できません。清算中の債権申出期間と、特別清算の開始命令後の支払い制限を分けて確認する必要があります。
廃業を考え、「銀行には返せないが、給与や取引先への支払いはどうするのか」と悩んでいる経営者向けの整理です。まず確かめたいのは、会社がいま手続きのどの段階にいるか。そして、何のための支払いかです。
期間中でも、裁判所の許可などにより弁済できる場合があります。ただし、経営者の判断だけで特定の相手に払うと、清算の進め方に支障が出るおそれがあります。
会社の支払い制限と、社長個人の連帯保証も別の問題です。残高だけを見て振り込まず、支払予定と手続きの書類を照らし合わせるところから始めてください。
特別清算の弁済禁止期間は、清算中と開始命令後で意味が違う
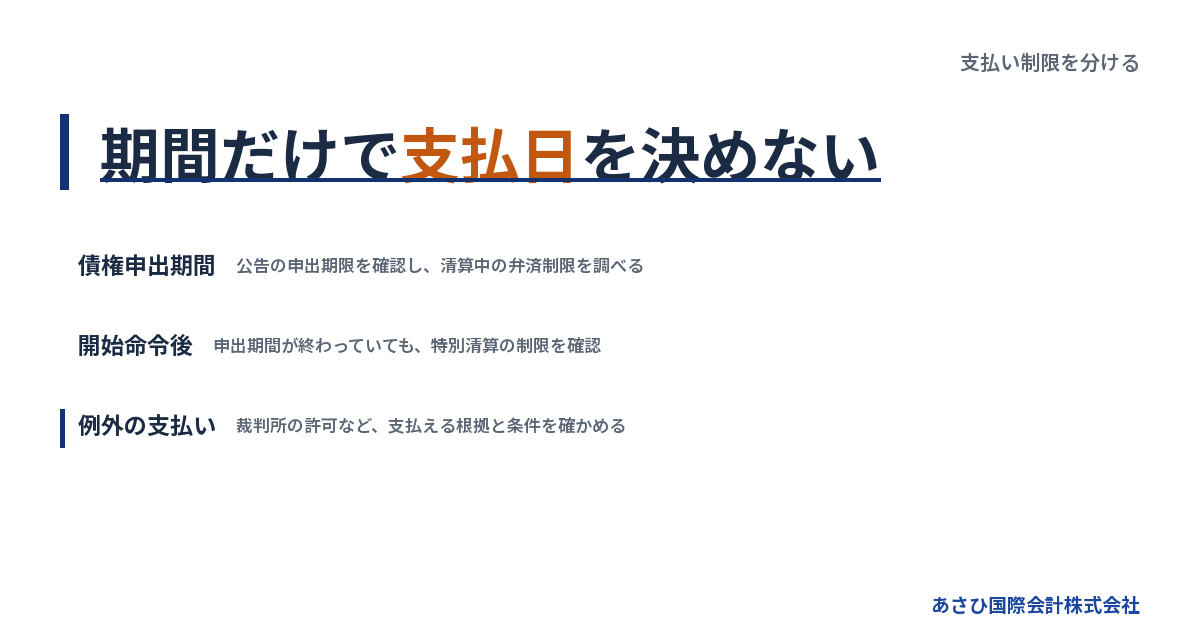
特別清算で支払いを考えるときは、債権者を確認するための期間と、裁判所が関与する段階の制限を区別します。同じ「弁済禁止期間」という言葉でも、支払いを止める根拠や解除の判断が異なるためです。
債権申出期間は、会社の債権者を把握するための期間
会社を清算するときは、誰にどれだけ支払う義務があるかを確認します。借入金のほかにも、帳簿に反映されていない請求が残っているかもしれません。
そこで、債権者に債権を申し出てもらうための公告をおこないます。公告で定めた申出期間中は、債務の弁済が原則として制限されます。早く名乗り出た相手から返してしまうと、あとから判明した債権者への支払いに影響するからです。
この制限は、特別清算に入った会社だけの話ではありません。通常の清算でも問題になります。
自社の期間を調べるときは、解散日から自己流で数えないでください。実際の公告と、そこに記載された申出期限を確認します。知っている債権者への個別の催告も、公告とは別に確認する事項です。
開始命令後は、特別清算としての制限がかかる
特別清算の開始命令後は、手続きに沿わない弁済が制限されます。債権申出期間が終わっていても、通常どおりの銀行返済や買掛金の支払いに戻れるとは限りません。
ここが混同しやすい点です。
会社の財産をどのように処分し、債権者へどう支払うか。裁判所が関与する手続きでは、その枠組みに沿って進める必要があります。単に「申出期限を過ぎた」という理由では、支払いの根拠になりません。
担当の弁護士には、申出期間の満了と開始命令の有無を別々に伝えてください。すでに許可を得た支払いがある場合も、その許可が今回の支払いまで含むかを確認します。
申立てと開始命令は、同じ日とは限らない
特別清算を申し立てたことと、裁判所が開始を命じたことは区別します。「弁護士に依頼した」「申立書を出した」という事実だけでは、適用される制限を判断しきれません。
開始命令前にも、清算中の弁済制限や個別の裁判所の命令が問題になる場合があります。開始前なら自由に払える、と考えるのは避けたいところです。
現在地を整理する際は、次の書類を確認してください。
- 解散と清算人を確認できる登記の資料
- 債権申出の公告と個別の催告書
- 特別清算の申立てに関する書類
- 裁判所から届いた命令や許可の書類
手元にそろっていなければ、不明な項目を残したまま担当者に照会します。推測した日付で支払予定を組むより、確認できていない点を明らかにするほうが役立ちます。
「いつまで払えないか」は書類を重ねて判断する
支払いを再開できる日は、公告の期限だけで決まるものではありません。手続きの段階と、支払いごとの根拠を重ねて判断します。
→ 横にスクロールできます
| 確認する場面 | 主に見る書類 | 確かめる内容 |
|---|---|---|
| 清算中の申出期間 | 公告・催告書 | 申出期限 |
| 特別清算の開始後 | 開始命令など | 適用される制限 |
| 例外的な支払い | 許可に関する書類 | 対象と条件 |
| 合意に沿う弁済 | 合意・認可等の書類 | 実行できる時点 |
表の各行は、どれかだけ見れば足りるという関係ではありません。複数が重なることもあります。
なお、債権申出期間の法定下限と、特別清算が終わるまでの期間も別です。特別清算全体の一律の完了時期を示すことはできません。根拠となる規定は、会社法(e-Gov法令検索)の清算および特別清算に関する部分で確認できます。

無料お役立ち資料
『払えないかもしれない、と思ったら』
今夜、何をどの順で確認すればいいのか。確認の手順だけをまとめました。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
特別清算は、解散した株式会社の清算を進めるための手続き
特別清算は、すでに解散し、清算に入っている株式会社を対象とする手続きです。廃業を考え始めた段階と、裁判所の関与のもとで清算を進めている段階では、経営者が判断できる範囲も変わります。
営業をやめる判断と、会社の清算は別に進む
店舗を閉めたり、受注を止めたりしても、会社のお金や契約が同時に片づくわけではありません。売掛金の回収が残り、借入や未払いの請求も残ります。
解散後は、そうした財産と債務を整理する清算の段階へ進みます。ただし、合併で消滅する場合などには別の扱いがあります。破産手続開始で解散し、その手続きが終わっていない場合も、通常の清算とは区別されます。
営業停止の日だけを決めると、その後の支出を見落としかねません。
退去までの賃料や帳簿の整理にかかる費用なども含め、会社を終えるまでの資金を確認してください。売上が止まった後に出ていくお金を把握すると、どの段階で支払いの判断が必要かが見えてきます。
債務超過の疑いがある場合は、申立ての検討が必要になる
会社法第510条は、特別清算の開始原因として「債務超過の疑いがあること」を定めています。ほかに、清算の遂行に著しい支障を来すべき事情がある場合も対象です。
債務超過とは、会社の資産で負債をまかなえない状態を指します。ただ、決算書に書かれた資産の額が、そのまま回収できるとは限りません。売れない在庫や回収が難しい売掛金があれば、清算に使える財産は少なくなります。
清算株式会社に債務超過の疑いがある場合、清算人の申立義務も問題になります。会社法第511条は、清算人について「特別清算開始の申立てをしなければならない」と定めています。
残高不足を自分の資金で埋め続ける前に、清算人としての対応を弁護士と確認してください。条文の出典は会社法(e-Gov法令検索)です。
特別清算を選べば、返済問題が片づくわけではない
特別清算では、債権者の理解や合意の見通しが実務上の検討事項になります。会社が希望する支払額を提示しただけで、残りの債務が整理されるものではありません。
そのため、開始を目指す段階から財産の内容を整理します。処分できる資産がどれほどあり、費用を差し引くと弁済にいくら使えるか。説明の根拠が求められます。
債権者との合意が見込めない場合や、財産をめぐる争いがある場合は、破産を含めた検討が必要になることもあります。状況によっては法的整理が適切です。
制度全体の位置づけは、詳しくは特別清算とは何か|破産との違いから利用条件・会社と保証の整理までをご覧ください。
銀行返済・買掛金・給与は、支払いの名目だけで決めない
特別清算中に払えるかどうかは、相手の肩書きや請求書の名称だけでは判断できません。債権の性質と発生の経緯、適用される制限、裁判所の許可の要否を確認します。
銀行への約定返済も、自動引落しを含めて確認する
銀行への返済日が来ても、以前の返済予定表だけを根拠に支払いを続けないでください。清算の段階に応じて、返済の扱いを確認する必要があります。
とくに見落としやすいのが自動引落しです。
経営者が振込操作をしなくても、口座にお金があれば決済が進むことがあります。経理担当者に「しばらく支払わない」と伝えただけでは、口座の動きまで管理できません。
- 引落しの予定日を確認する
- 対象となる借入契約を整理する
- 担保や保証の有無を書き出す
- 口座の扱いを弁護士に確認する
ただし、自己判断で別口座へ資金を移す対応も避けてください。借入契約や担保との関係を含め、資金の置き場所と支払い方を検討する必要があります。銀行から届く通知も、日付が分かる形で保管します。
長年の取引先でも、先に払う理由にはならない
「世話になった取引先にだけは迷惑をかけたくない」。廃業を考える経営者から出てくる気持ちです。しかし、付き合いの長さだけで支払先を選ぶと、ほかの債権者との公平を損なうおそれがあります。
請求の催促が強い相手から払う場合も同じです。
まず、買掛金の内容を確認してください。請求書の日付だけでなく、何の商品やサービスの代金かを調べます。すでに納品を受けた代金なのか、これから必要になる作業の費用なのかで、検討する事情が変わります。
返済できない不安から、新しい納品を頼み続けることにも注意が必要です。新たな取引を続ける必要性と支払原資を、手続きの方針に合わせて確認します。取引先への説明では、未確定の支払日を約束しないようにしてください。
給与や退去費用は、急ぐ理由と法的な扱いを分ける
従業員の生活に関わる給与は、対応を急ぎたい支出です。ただし、「給与だからそのまま払ってよい」と、ほかの確認を省けるわけではありません。
支払いの性質に応じた扱いを弁護士に確認し、必要な手続きにつなげます。給与以外にも、物件の明渡しや財産の保管に必要な費用が生じることがあります。
→ 横にスクロールできます
| 支払項目 | そろえる資料 | 伝えたい事情 |
|---|---|---|
| 給与 | 賃金台帳など | 対象期間と支払日 |
| 物件の賃料 | 賃貸借契約書 | 使用状況と退去予定 |
| 保管・管理費 | 契約書と見積書 | 財産への影響 |
| 税金等 | 納付書など | 税目等と納期限 |
急ぐ理由は、具体的に示してください。たとえば、支払いを止めると財産の保管が続けられないのか、期限の延長を相談できるのか。必要性を説明する材料になります。
優先的な扱いが考えられる債権でも、振り込む手続きまで省けると考えないことです。対象の確認と実行の確認を分けます。
社長や親族への返済、社長による立替えも慎重に扱う
会社に貸したお金を社長へ返す場合も、会社から債権者への弁済です。「自分が入れたお金だから戻してよい」とは考えないでください。
親族からの借入も同様です。身近な相手への返済ほど、経緯を説明できる資料を残す必要があります。借入の記録があいまいなら、その点も隠さずに伝えます。
一方、会社が払えないために社長が個人のお金で立て替えるケースもあります。善意の立替えでも、後の会社との精算や保証債務の整理に影響する可能性があります。
生活費を削って払う前に、次の点を確認してください。
- 会社と個人のどちらが負う債務か
- 誰に、何の代金を払う予定か
- 立替え後の精算を予定しているか
- 個人の生活資金がどれだけ残るか
支払った後に整理するより、実行前に取扱いを決めるほうが、記録の食い違いを防ぎやすくなります。
期間中に必要な支払いは、許可の対象と条件を確認する
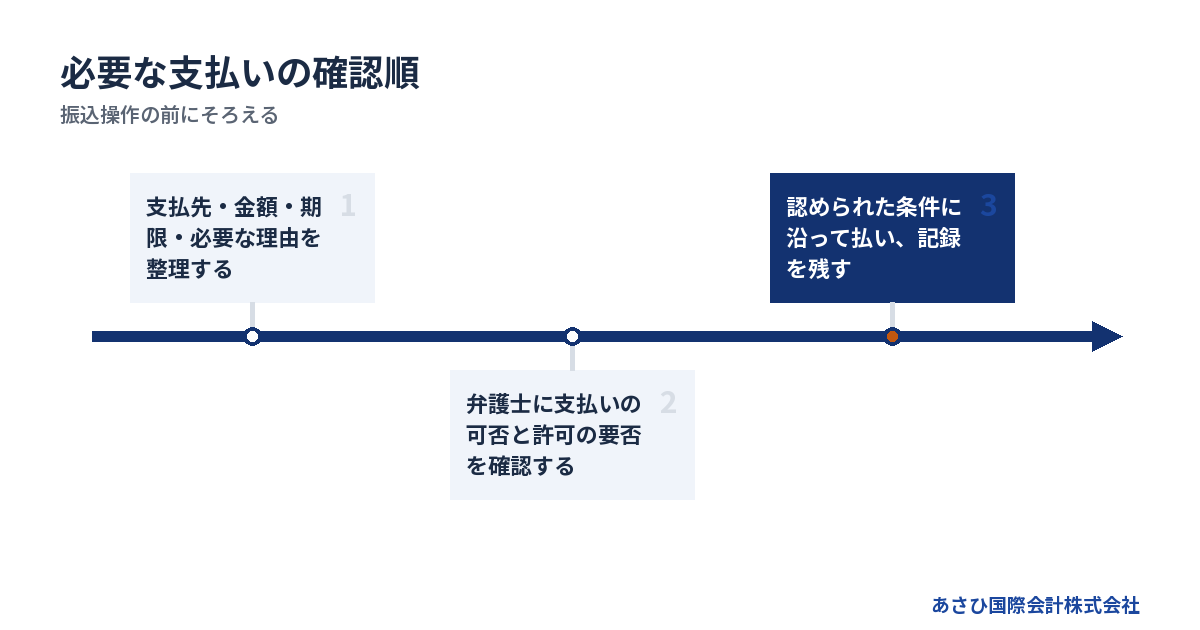
弁済禁止期間中でも、裁判所の許可などにより支払える場合があります。ただし、清算中の申出期間と特別清算開始後では、許可を検討する法的な枠組みが異なります。
少額だから払える、と自分で判断しない
清算中の弁済制限には、少額の債権などについて、裁判所の許可を得て支払う例外があります。ほかの債権者を害するおそれがあるか、といった事情を踏まえて判断されます。
ここでいう少額は、社長が「このくらいなら」と決めるものではありません。
会社に残る財産や債権全体の状況によって、支払いの意味は変わります。同じ金額でも、資金がほとんど残っていない会社では影響が大きくなるためです。
特別清算開始後の支払いについても、必要性を説明する資料を用意します。申出期間中に認められる例外の話を、そのまま開始後の支払いへ当てはめないでください。どの規定に基づく許可が必要かは、担当の弁護士が個別に確認する事項です。
許可を求める前に、支払わない場合の影響を整理する
許可の検討では、「払いたい」という希望だけでは材料が足りません。支払いの内容と、実行しない場合に何が起きるかを整理します。
財産の保管に関する支出なら、払わないことで保管物が傷むのか。場所を移す方法があるのか。別の対応を取った場合の費用も分かると、必要性を説明しやすくなります。
弁護士へ渡すメモは、次の項目でまとめてください。
- 支払先と請求の根拠
- 金額と支払期限
- 支払いが必要となった経緯
- 支払わない場合に生じる影響
- 支払い後に残る会社の資金
請求書や契約書があれば、メモに添えます。口頭でしか分からない事情は、その旨を区別してください。
手続きの費用や財産の管理費用も残さず使ってしまうと、清算自体が進みにくくなります。目の前の請求だけを切り離さず、残りの支出との関係を示すことが必要です。
許可を得た後も、対象外の支払いに広げない
裁判所の許可を得た場合は、認められた対象と条件に沿って支払います。似た名目の請求が追加されたからといって、そのまま払えるとは限りません。
確認するのは、支払先や金額だけではありません。対象となる債権や実行条件も含めて、経理担当者に伝えてください。
請求額が変わった場合や、支払先から振込口座の変更を求められた場合も、実行前に確認します。許可の内容と実際の支払いを結びつけて記録しておくと、後から説明しやすくなります。
- 許可の内容を確認する
- 振込内容と一致するか照合する
- 支払いの記録を保存する
- 支払一覧へ実行日を反映する
振込の操作をする人と、支払いの可否を判断する人が違う会社では、連絡漏れにも注意してください。口頭の指示だけに頼らず、承認された内容が残る形にします。
誤って払った場合は、別の支払いで帳尻を合わせない
制限に気づかず振り込んだ場合は、事実関係を整理し、担当の弁護士へ速やかに伝えてください。返金を求めるかどうかも、個別に判断する必要があります。
「ほかの取引先にも同じ割合で払えば公平になる」と考え、追加で支払うのは避けたい対応です。会社に残る財産がさらに減り、修正を難しくするおそれがあります。
記録しておきたいのは、支払った理由と実際のお金の動きです。
- 支払った日時と金額
- 支払先と債務の内容
- 支払いを指示した人
- 使用した口座と決済方法
誤りを責められるのが怖くても、説明を遅らせないでください。自動引落しだったのか、振込予約が残っていたのかも含め、原因が分かれば同じ処理を止める手がかりになります。
弁済禁止期間が過ぎても、支払い再開には根拠が要る
申出期間の満了は、清算の途中の節目です。特別清算が始まっている場合は、その後も手続きに沿って支払える状態かを確認する必要があります。
申出期限の翌日を、一斉支払日にしない
公告に書かれた期限を過ぎたら、保留していた請求をまとめて払ってよい。そう受け止めると、別の支払い制限を見落とすおそれがあります。
まず確認するのは、特別清算の開始命令や個別の命令の内容です。そのうえで、債権額が固まっているか、争いのある請求がないかを見ます。
申出期間が終わっても、会社の財産が負債をまかなえない状況は変わっていないかもしれません。期間の経過だけで、返済できるお金が増えるわけではないのです。
満了日を資金繰り表に記載する際は、「支払再開日」と同じ欄に入れないでください。再開の判断を担当する人と、確認が済んだ支払いを分けて記録します。日付の取り違えによる一斉振込を防ぐためです。
債権者と話がまとまっても、実行条件を確認する
弁済の条件について債権者と合意できても、すぐに送金できるとは限りません。合意した方法に応じて、裁判所の認可や許可などを確認する必要があります。
経営者にとっては、相手が了承してくれた時点で一息つきたくなるところです。しかし、合意と実行の間にも確認が残ります。
- 合意の対象となる債権
- 支払額と実行の条件
- 裁判所で必要となる手続き
- 条件を満たしたことの確認資料
書面に署名した日と、支払える日は分けて管理してください。弁済原資が口座に入っているかも、実行前の確認事項です。
個別の合意を使う進め方について、詳しくは特別清算の和解型の流れをたどる、個別合意から会社の清算と連帯保証の整理までをご覧ください。
待っている間にも、財産の管理と回収を進める
支払いを制限されている間も、清算に関する仕事が止まるわけではありません。請求の照合や売掛金の回収など、弁済の準備に必要な作業があります。
ただし、資産を売る場合は、処分の方法や許可の要否を別に確認します。売却代金を得るためなら自由に処分できる、という意味ではありません。
清算人や担当の弁護士と、誰が何を進めるかを決めてください。
- 債権者から届いた請求を照合する
- 回収予定と実際の入金を記録する
- 在庫や設備の状態を確認する
- 続いている契約と支出を洗い出す
売掛金が予定どおり入らなければ、弁済計画に影響します。逆に、不要な契約が続いていれば、残る財産が減ってしまいます。
支払いを止めることと、資金管理をやめることは別です。入出金の実績を反映しながら、計画との差を担当者に共有します。
完了時期は、債権と財産の状況から見積もる
特別清算の所要期間を、弁済禁止期間だけから計算することはできません。債権者との合意や財産の換価など、別の作業にも時間を要するためです。
完了を急ぐ気持ちがあっても、未確定の作業を無視した日程は役に立ちません。会社ごとの見通しを立てるには、何が未了かを確認します。
たとえば、資産の売却先が決まっていない場合は、価格だけでなく入金時期も未確定です。債権額に争いがあれば、弁済の前提を整理する必要があります。
担当者には、「いつ終わるか」に加え、「何が決まれば次へ進めるか」を聞いてください。必要な条件が分かれば、経営者側で準備できる作業も明らかになります。
従業員や家族へ伝える際も、確定した日程と見込みを分けます。終わる日を無理に約束するより、次に状況を共有する時点を決めるほうが、説明を続けやすくなります。
会社の弁済制限と、社長の連帯保証は分けて準備する
会社が弁済を制限されていても、社長個人への保証請求まで同じ扱いになるわけではありません。会社の清算と個人の保証債務は、関連づけながら別々に確認します。
特別清算だけで連帯保証が消えるとは考えない
会社の借入を整理する話が進むと、社長の連帯保証も一緒に片づくように感じるかもしれません。しかし、会社側の整理だけで、個人の責任まで解消されると判断するのは早計です。
会社の弁済制限は、経営者個人への請求を自動的に止めるものではありません。
保証の相手方や契約内容を確認し、会社の手続きと合わせて対応を検討します。家族が保証人となっている場合は、その契約も確認の対象です。
個人宛ての通知が来ているなら、会社宛ての請求と分けて保管してください。会社の弁済禁止期間中だからと放置せず、回答や対応が必要な期限を弁護士に伝えます。
また、個人の財産を親族に移すなど、説明の難しい行動は避けたいところです。不安なときほど、資産と負債の現状を記録する作業から始めてください。
保証債務の整理は、利用条件を確かめて検討する
すでに負っている保証債務については、経営者保証に関するガイドラインに沿う整理を検討できる場合があります。金融機関などの理解を得て進める枠組みであり、希望すれば適用される仕組みではありません。
保証債務を整理する場面では、会社側の手続きも条件に関わります。会社が法的債務整理または準則型私的整理を申し立てているか、申し立てる見込みであることなどの確認が必要です。
個人の財産を正直に示すだけで、保証を外してもらえると受け止めないでください。ほかの要件も含め、状況に即した検討が求められます。
出典は全国銀行協会「経営者保証に関するガイドライン」です。
会社の特別清算が終わってから考え始めると、準備が後手に回るおそれがあります。会社の整理方針を検討する段階で、個人の保証契約も弁護士に提示してください。
廃業を決めきる前なら、事業の引継ぎも比較する
まだ解散前で、顧客との取引や従業員の仕事が残っている場合は、事業を引き継ぐ方法も比較の対象です。会社の財務状態だけで、事業そのものの価値が決まるとは限りません。
ただし、M&Aを進めれば借入や連帯保証が解消される、と約束できるものではありません。譲渡の方法と金融機関の同意、残る債務の扱いを合わせて考えます。
検討するときは、次の項目を比較してください。
- 引継ぎまで事業を続けられる資金
- 買い手へ引き継げる契約や設備
- 従業員の雇用に関する条件
- 譲渡後に残る債務と連帯保証
すでに清算に入っている場合は、財産処分や事業の引継ぎに必要な手続きの確認が先です。資産を安く移して債務だけを残すような進め方は避ける必要があります。
廃業との比較は、詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
相談では、支払いの判断と事業の検討を役割で分ける
弁済の可否や裁判所への申立ては、法的な判断を担う弁護士に確認する事項です。税務上の処理は税理士、事業の引継ぎの可能性や条件はM&A支援者など、それぞれの担当を明らかにします。
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。事業価値の説明資料や財務資料の整備、M&Aの条件設計を通じた後方支援が役割です。
債権者との交渉を当社が代理するものではありません。協議の主体は経営者ご本人であり、必要に応じて依頼する弁護士等の専門家です。
相談する経営者は珍しくありません。資料がそろっていない段階なら、現在の預金残高と直近の支払予定から整理できます。当社への相談は無料です。
仲介報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。ただし、弁護士費用や裁判所への費用まで無料になる意味ではありません。手続きの費用は別に確認してください。
よくある質問
特別清算の弁済禁止期間については、期間の終わりと支払い再開を混同しないことが出発点です。急ぎの支払いも、手続きの段階を添えて確認してください。
特別清算の弁済禁止期間は、開始命令から数えるのですか?
一律に開始命令から数えるものではありません。清算中の債権申出期間と、特別清算開始後の弁済制限は別の仕組みです。公告に記載された期限を確認したうえで、開始命令や個別の許可の内容を照合します。特別清算全体の終了日も、公告の期限からは判断できません。
取引先が了承していれば、期間中でも支払えますか?
支払先が了承したことだけでは、会社が支払える根拠になりません。ほかの債権者への影響や、裁判所の許可の要否も関わります。請求額を減らしてもらった場合も同様です。合意の書類と支払予定を弁護士に示し、実行に必要な条件を確認してください。
社長が個人のお金で給与を払う場合も確認が必要ですか?
個人による立替えでも、実行前の確認が必要です。誰の債務を払うのか、会社への精算を予定するのかによって、その後の整理に影響する可能性があります。社長自身の保証債務や生活資金も含めて検討してください。支払済みなら、金額と経緯が分かる資料を残します。
弁済禁止期間中は、会社の口座を一切動かせないのですか?
債務の弁済が制限されることと、口座の入出金がすべて同じ扱いになることは別です。入金の受領や許可された支払いなどは、内容ごとに確認します。一方、資金の移動にも契約や裁判所の命令が関わる場合があります。口座の名義変更や資金移動を自己判断で進めず、予定する操作を具体的に伝えてください。
まとめ
特別清算の弁済禁止期間を確認するときは、公告の期限と開始命令後の制限を分け、支払予定ごとに根拠を照合してください。まずは公告・裁判所の書類・直近の支払一覧を集め、会社の弁済と個人の連帯保証を別の欄に書き出すところから始めましょう。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
▶ 関連資料:『払えないかもしれない、と思ったら』(全14ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『あさひ国際会計に電話をかける前に知っておきたいこと』(全10ページ)(無料)