


目次
この記事の対象と結論
特別清算の申立費用は、裁判所への支払いと、会社を閉じるまでの総予算を分けて確認してください。申立てに必要なお金を用意できても、その後の費用が足りなければ、清算を進めるうえで支障が出るおそれがあります。
借入の連帯保証があり、廃業を考えているなら、社長個人の整理費用も確認する対象です。会社の手続きだけで、保証の問題まで片づくとは限りません。
金額の幅は、裁判所の取扱いと依頼内容によって変わります。全国共通の総額として示せる、検証済みの相場は本稿では掲載していません。代わりに、下限と追加費用を分けて見積もる手順を示します。
費用が払えないと感じた段階で、手元資金と支払期限を整理する。相談する経営者は珍しくありません。資料がそろうのを待つ必要もありません。
特別清算の申立費用は「裁判所分」と「総予算」を分ける
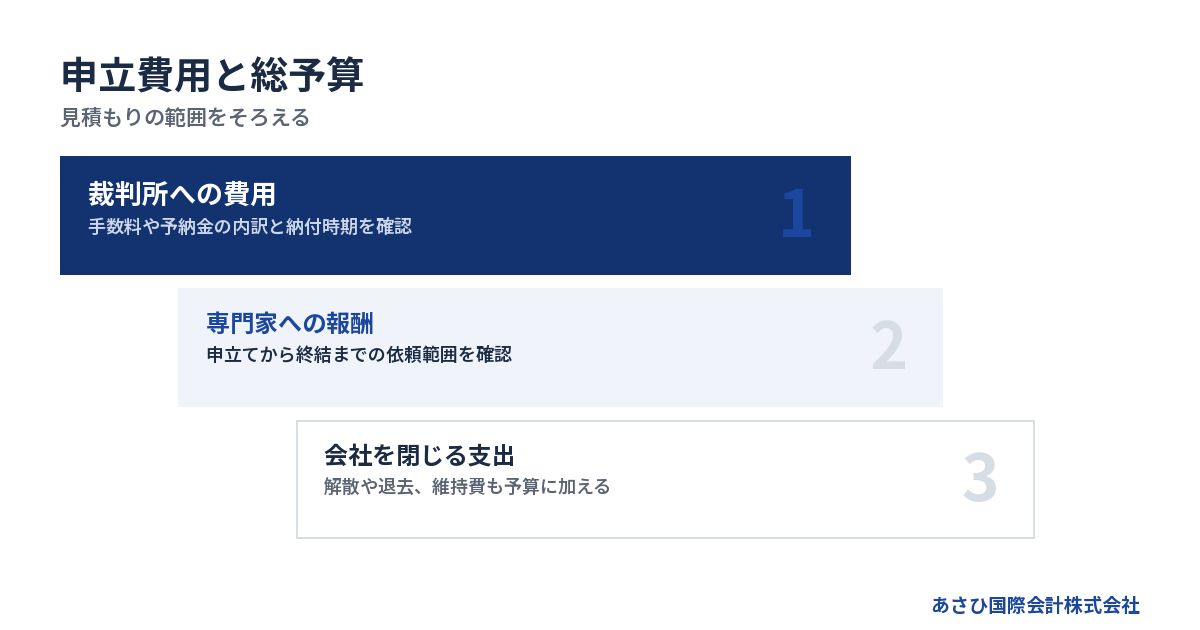
「申立費用」という言葉に含まれる範囲は、説明する相手や見積書によって異なります。裁判所に納める費用だけなのか、弁護士への依頼費用まで含むのかを、最初に合わせてください。
裁判所に納める費用にも内訳がある
手続きを申し立てるための費用と、手続きを進めるために納める費用は、役割が異なります。裁判所側の費用を確認するときも、総額だけを聞かないようにします。
手続きの費用に充てるため、あらかじめ納めるお金が予納金です。申立てに伴う手数料などと区別しておくと、見積書を読み違えにくくなります。
確認する項目は、次のとおりです。
- 申立てに必要な手数料
- 郵送や通知にかかる費用
- 裁判所に納める予納金
- 追加の納付が生じる条件
各項目の金額や納め方は、申立先の取扱いに沿って確認します。別の地域の案内や過去の見積額を、そのまま自社に当てはめるのは避けてください。弁護士に依頼する場合は、裁判所分の積算根拠も見積書に残してもらうと、準備額を追いやすくなります。
弁護士報酬は「何を頼むか」で変わる
申立書の作成だけを想定した見積もりと、清算の終わりまで対応する見積もりでは、仕事の範囲が違います。金額を比較するなら、依頼する作業をそろえる必要があります。
たとえば、債権者との合意形成に向けた対応を含むのか。社長個人の保証債務も扱うのか。ここが曖昧なままだと、後から別の費用が必要になるかもしれません。
見積書では、次の項目を確認してください。
- 申立て前の調査や資料整理
- 申立書の作成と提出
- 債権者への対応
- 開始後から終結までの対応
「特別清算一式」と書かれていたら、含まれない作業を聞くと具体的になります。報酬に実費や税が含まれるかも確認対象です。安く見える見積もりでも、対象外の作業が多ければ、用意する総額は変わってきます。
解散や営業終了の支出は別に残る
特別清算は、すでに解散して清算中の株式会社を対象とする手続きです。そのため、申立てより前の段階にも、確認すべき費用があります。
解散に伴う登記などの支出に加え、営業を終えるための支出も見積もります。店舗や事務所を借りている会社では、退去条件が予算に影響することがあります。設備を処分すれば、かえって撤去費がかかる場合もあるのです。
→ 横にスクロールできます
| 費用の区分 | 主な確認対象 | 見積もりの扱い |
|---|---|---|
| 裁判所関係 | 手数料・予納金 | 内訳を確認 |
| 専門家関係 | 申立て・清算の対応 | 依頼範囲を確認 |
| 解散関係 | 登記など | 別途計上を確認 |
| 営業終了関係 | 退去・設備処分 | 契約ごとに確認 |
| 個人の整理 | 保証債務への対応 | 会社と分ける |
表の項目が、すべての会社で同じように発生するわけではありません。自社に該当する費用と、すでに支払い済みの費用を分けて使ってください。
借入の返済額を手続費用に混ぜない
借入金や未払いの仕入代金は、会社が負っている債務です。一方、申立てや清算を進めるための費用は、その債務を整理する過程で必要になる支出です。
両者をまとめて「廃業費用」と呼ぶと、必要な現金が見えにくくなります。借入残高が大きいことと、申立費用がいくらになるかは、同じ問題ではありません。
予算表では、次の欄を分けてください。
- 手続きを進めるための支出
- 既存の債務と弁済の見込み
- 営業終了までの維持費
- 社長個人の生活費と整理費用
ただし、欄を分ければ自由に支払えるという意味ではありません。誰に、いつ、いくら支払うかには法的な判断が関わります。予算の整理と支払いの実行は、別の段階として扱います。
費用の幅は、基本見積額と追加条件で読む
特別清算の費用に幅が出るのは、会社ごとに資料の状態や対応の負担が違うためです。見積もりでは、現時点で見込む金額と、条件が変わった場合の増額を分けて確認します。
全国共通の相場を自社の予算にしない
費用を検索すると、申立てに必要な実費だけを示した説明もあれば、専門家報酬を含む説明もあります。対象が違えば、金額の比較は成り立ちません。
本稿では、根拠を確認できない金額の幅を相場として掲げていません。金額を知りたい経営者には物足りなく感じるかもしれませんが、範囲の違う数字で資金を取り置くと、不足を招くおそれがあります。
見積もりを受け取る際は、金額と一緒に前提を確認します。
- どの会社の状態を前提にした金額か
- どこまでの作業を含む金額か
- どの時点で支払う金額か
- 何が起きると増える金額か
裁判所分だけが確定していても、全体予算が決まったわけではありません。反対に、専門家報酬の幅が広くても、追加条件が明確なら、資金の備え方を考えやすくなります。
下限額には「成立する前提」を付ける
見積もりの下限額は、その金額で進められる条件とセットで読んでください。追加作業が生じないことを前提にした金額なら、現在の自社がその条件を満たしているかを確認します。
たとえば、帳簿と実際の残高に食い違いがある場合。債務の全体像を確認する作業が増える可能性があります。見積時点で分からない事実を、後から明らかにする必要があるためです。
依頼時には、次のように聞くと話が具体的になります。
- 基本見積額に含まれる作業は何か
- 未確定の費用はどの項目か
- 増額の判断はいつおこなうか
- 増額前にどのような説明があるか
金額に幅があること自体よりも、その理由が見えないことが問題です。「何が分かれば幅が狭まるか」まで聞いておくと、先に集める資料も決まります。
資料の不足や争いが追加作業につながる
会社の状況が整理されていれば、調査の対象を絞りやすくなります。ただし、資料を自分で整えれば報酬が下がる、と決まっているわけではありません。
費用への影響を聞く際は、負担が増えそうな事情を早めに伝えます。後から判明すると、当初の見積もりの前提が変わるからです。
特に、次の事情は伏せずに共有してください。
- 帳簿と預金残高が一致していない
- 請求額をめぐる争いがある
- 会社と個人の資金が混在している
- 資産の所有者がはっきりしない
分からない部分を埋めようとして、記録を作り直す必要はありません。手元の資料と、説明できない箇所を分けて渡します。不明点を不明なまま示すほうが、専門家も確認の手順を組み立てやすくなります。
長引いたときの維持費も幅に入れる
申立ての費用が変わらなくても、手続き中に会社で発生する支出は変わることがあります。事務所や保管場所を維持すれば、その間の費用が残るためです。
特別清算について、裁判所が公表する全国共通の標準期間は、確認できていません。決まった期間で終わる前提だけで、予算を組まないようにしてください。
継続する支出を見つけたら、金額だけでなく終了条件を書きます。
- 賃料はいつまで発生するか
- 設備の保管費はいつまで必要か
- 会計処理はどの段階まで残るか
- 契約を終える条件は何か
月々の支出が小さくても、終わりが見えなければ資金を圧迫します。基本予算に加え、予定が延びた場合に残る支出を並べる。そこまで含めて、自社に必要な費用の幅を考えます。
申立ての条件を確認しないと費用比較はできない
特別清算を利用できる状態かどうかで、必要な準備と予算は変わります。価格だけで手続きを選ぶ前に、解散の状況と債務の整理方針を確認します。
特別清算は解散後の株式会社が対象
会社法第510条は、対象を「清算株式会社」としています。すでに解散し、清算を進めている株式会社が前提です。単に営業をやめたいという意思だけで、申立ての条件がそろうわけではありません。
同条は、開始の原因として「債務超過の疑いがあるとき」を挙げています。もうひとつは、清算の遂行に著しい支障を来すべき事情がある場合です。
債務超過とは、会社の資産より負債が多い状態を指します。ただし、帳簿に載っている資産額が、そのまま回収できる額とは限りません。売掛金を回収できるか、設備を処分するといくら残るかも確認します。
出典は会社法第510条です。条文上の要件と自社の状態を照らし合わせる際は、申立てを担当する弁護士の判断を受けます。法人の種類や解散前後の状態を伝えることが、費用見積もりの出発点になります。
債務超過の疑いには清算人の申立義務がある
費用が足りないからといって、清算の状況を放置する判断は避けたいところです。会社法第511条第2項には、清算人の申立義務が定められています。
同項の核心は「清算人は、特別清算開始の申立てをしなければならない」という部分です。前提は、清算株式会社に債務超過の疑いがある場合です。
この条文だけで、目の前の支払い順序まで決まるわけではありません。資金が不足している事情も含め、手続きの進め方を法律面から検討する必要があります。
資料をそろえる間にも、支払いの期日は近づきます。解散済みで資金が乏しい場合は、その状態を初回の連絡で伝えてください。解散前の廃業相談とは、確認すべき順序が変わることがあります。
詳しくは会社の特別清算手続きは解散から始まる―申立ての条件と連帯保証の整理までをご覧ください。
債権者への対応が予算の前提になる
借入先や取引先が、どのような債権を持っているかも整理します。債務の金額だけでなく、請求内容に争いがあるかどうかが、必要な対応に関わるためです。
「銀行とは話がつきそう」という感触だけで、費用を固定しないようにしてください。会社には、銀行以外への未払いが残っていることもあります。
確認用の一覧には、次の内容を記載します。
- 債権者の名称
- 債務の残高と支払期限
- 担保や保証の有無
- 合意状況と争いの有無
口頭で話した内容と、書面で確認できる内容も区別します。見込みを確定事項として扱うと、予定どおり進まない場合の負担を読み違えます。個別の合意や裁判所の判断を要する部分は、担当弁護士と確認します。
破産との比較は最後までの支出でおこなう
特別清算と破産のどちらが適しているかは、会社の状態によります。申立て時の費用だけを比べても、結論は出せません。
特別清算を見込んで準備した後、別の手続きを検討することになれば、追加の作業が必要になる可能性があります。見積もりでは、その場合の費用の扱いも聞いておきます。
比較する条件は、次のとおりです。
- 想定する手続きを使えるか
- 債権者への対応を進められるか
- 終了までの資金を見込めるか
- 別の手続きに変わる可能性があるか
状況によっては、法的整理として破産を選ぶことが適切な場合もあります。安いという理由で特別清算にこだわるより、実行できる手続きの総予算を比較するほうが、途中の資金不足を避けやすくなります。
詳しくは特別清算と破産の違いが選択を分ける、廃業時の利用条件と社長の連帯保証をご覧ください。
申立費用が払えないときは、資金の不足日を先に出す
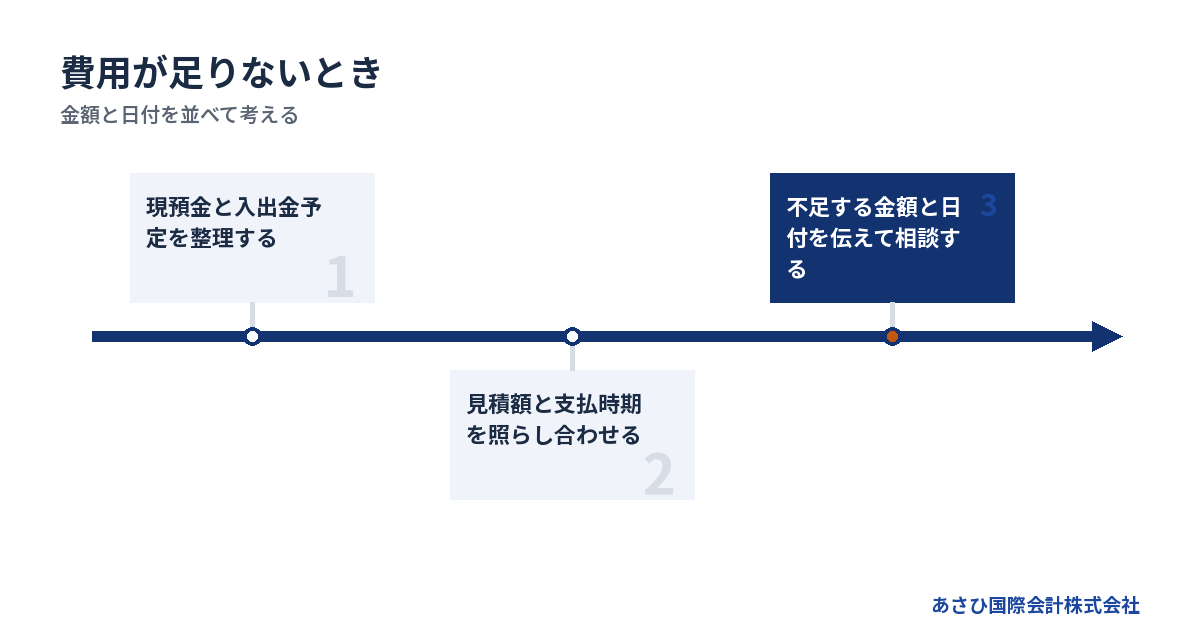
費用を用意できない場合は、手続きの準備や進行に支障が出るおそれがあります。自動的に費用が免除される前提で待たず、いくら足りないのか、いつ足りなくなるのかを明らかにします。
預金残高だけでは使えるお金が分からない
通帳に残高があっても、その全額を申立費用に回せるとは限りません。近く支払う予定のお金があれば、差し引いて考える必要があります。
一方、売掛金があるから費用を用意できる、とも限りません。入金予定日が後なら、必要な時点に間に合わないからです。金額と日付を並べます。
最初の資金表は、次の項目から作れます。
- 現在の現金と預金
- 回収を見込む売掛金
- 入金予定日と回収の不安
- 直近の支払予定
- 手続費用が必要になる時点
売掛金は、入金済みのお金と区別してください。回収の根拠が薄いものまで資金に含めると、準備できたつもりになってしまいます。入金が遅れる場合も考え、どの支払いで不足するのかを確認します。
見積額と支払時期を同じ表に置く
総額が用意できそうでも、支払時期が集中すれば資金不足になります。見積書を受け取ったら、それぞれの支払いがいつ必要になるかを確認してください。
裁判所への納付と、専門家への報酬では、支払いの相手も条件も異なります。報酬の支払方法について相談できても、裁判所分まで同じように変更できるとは限りません。
→ 横にスクロールできます
| 支出 | 支払時期 | 資金の見込み |
|---|---|---|
| 申立て準備の費用 | 見積書で確認 | 現預金と照合 |
| 裁判所への納付 | 個別に確認 | 必要時点で確保 |
| 継続する維持費 | 契約で確認 | 入出金表へ反映 |
| 追加作業の費用 | 発生条件で確認 | 未確定欄で管理 |
「払えるか」という問いを、「その日に払えるか」に置き換えるだけでも、問題が見えやすくなります。分割や支払時期の相談が可能かは、依頼先ごとの条件を確認します。利用できると決めつけて予算には入れません。
個人資金を入れる前に負担の行き先を確認する
会社のお金が足りないと、社長が自分の預金から支払おうと考えることがあります。ただ、会社の整理と生活の立て直しを同時に進めるなら、個人側に残す資金も確認する必要があります。
追加の借入で費用を賄う案も、返済負担が残ります。費用を用意することだけを優先すると、廃業後の暮らしが苦しくなるおそれがあるのです。
個人から会社へ資金を入れる場合は、次を明らかにします。
- 誰の資金を使うのか
- どの費用に充てるのか
- 会社との間でどう記録するのか
- 個人の生活にいくら残るのか
家族のお金を使う場合も、負担の所在を曖昧にしないようにします。会社を閉じたいという気持ちから、家族に急な負担を求める前に、会社と個人を合わせた見通しを共有してください。
一部への返済や資産処分を自己判断で急がない
手元資金が減ると、親しい取引先や家族への返済を先に済ませたくなるかもしれません。しかし、支払い方によっては、債権者間の公平性などが問題になることがあります。
会社の設備を急いで売って費用に充てる場合も同様です。所有者や担保の有無を確認しないまま処分すると、後から説明が難しくなるおそれがあります。
準備の段階では、取引の記録を残します。
- 支払先と支払う理由
- 売却対象と所有者
- 価格を決めた根拠
- 代金の入金先と使い道
お金を動かす前に、担当弁護士へ事情を共有してください。支払えるお金があることと、今その相手に支払ってよいことは別です。
詳しくは特別清算の弁済禁止期間に払えるお金・払えないお金と、支払い再開の判断基準をご覧ください。
会社の清算費用と社長の連帯保証は別に見積もる
特別清算の費用を支払っても、経営者の連帯保証が自動的に消えるわけではありません。会社側の予算と並行して、個人の保証債務をどう扱うかを確認します。
保証契約ごとに個人の負担を確認する
借入残高の一覧だけでは、社長がどの債務を保証しているか分からない場合があります。借入先ごとに契約書を確認し、会社の債務と個人の責任を対応させます。
名義や契約の内容が曖昧なら、その点を未確認として残してください。記憶だけで「この借入には保証がない」と判断しないようにします。
整理する資料は、次のとおりです。
- 借入契約に関する書類
- 保証契約に関する書類
- 借入残高が分かる資料
- 担保の内容が分かる資料
保証の整理を別に依頼するなら、その費用も見積もりに加えます。会社の手続きに関する見積書へ、個人分が含まれているとは限りません。「社長個人の対応は対象か」と明示して確認します。
保証債務の整理には会社側の手続きも関わる
一定の要件のもとで、すでに負っている保証債務の整理を検討する枠組みが、経営者保証に関するガイドラインです。利用できるかは、個人の事情だけで決まるものではありません。
同ガイドラインの第7項では、会社側の手続きも要件に含まれます。会社が法的債務整理手続か準則型私的整理手続を、同時に申し立てているか、申し立てる見込みであることが必要です。
そのほかの要件や、対象となる債権者の判断も関わります。資産を開示すれば保証が外れる、という単純な仕組みとして受け取らないでください。
制度の内容は、全国銀行協会「経営者保証に関するガイドライン」で確認できます。費用面では、会社の整理と個人の整理をどの範囲まで依頼するかを合わせて検討します。
生活費を会社の資金繰り表から切り離す
廃業を考える段階では、会社の支払いだけで頭がいっぱいになりがちです。それでも、社長自身の暮らしに必要なお金は、別の表で確認しておきます。
会社の預金をそのまま生活費として使える、という意味ではありません。個人が使える資金と、会社の財産を区別するための作業です。
生活側では、次の項目を整理します。
- 個人名義の収入と預金
- 住まいにかかる支出
- 家族の生活に必要な支出
- 個人で負っている借入
- 保証債務の整理に関する費用
会社の費用を個人がどこまで負担するかは、この見通しも踏まえて判断します。将来の収入が未定なら、未定のまま共有してください。楽観的な収入を置いて帳尻を合わせると、廃業後の資金不足を見落とします。
家族や従業員への説明も予算とそろえる
家族に迷惑をかけたくない、従業員に申し訳ない。その気持ちから、支払えないかもしれない約束までしてしまうと、後の説明がさらに苦しくなります。
伝える内容は、確認できた事実と、まだ決まっていないことに分けます。支払額や時期を口頭で約束する前に、資金表と照らし合わせてください。
従業員に関する支出や取引先への未払いも、まとめて「残務」とせず、内容を分けて把握します。どのように対応するかは、法的な扱いも含めて確認する必要があります。
逃げずに向き合うことは、その場ですべての結論を出すこととは違います。説明する相手と時期を整理し、事実に基づいて伝える準備を進める。それが、無理な約束を重ねないための道筋になります。
見積もりの準備では、残せる事業の有無も確認する
費用の見積もりは、会社を閉じる方針だけで固めず、引き継げる事業があるかも確認すると比較しやすくなります。ただし、譲渡の可能性を理由に、必要な法的対応を先延ばしにはしません。
初回は資金と債務が見える資料から
廃業を決めていなくても、費用の相談は始められます。最初から清算のための資料を完成させる必要はありません。
まずは、現状を説明できる資料を集めます。決算書が古い場合は、直近の残高が分かる資料を添えてください。過去の数字だけでは、今の資金不足を判断しにくいためです。
- 直近の決算書や試算表
- 現在の預金残高
- 借入と未払いの一覧
- 直近の入出金予定
- 保証契約が分かる書類
- 解散しているか分かる資料
不足している資料は、一覧にして伝えれば構いません。「何もそろっていないから相談できない」と考える必要はありません。支払期限が近いなら、資料の完成より先に、その期日と不足額を共有します。
事業譲渡の代金と会社に残る支出を比べる
営業を終える前なら、従業員や取引、設備を引き継ぐ余地が残っていることがあります。事業として譲れる可能性があるかを確認し、廃業した場合の支出と比べます。
ただし、事業を譲れば会社の借入や保証もすべて移る、と考えないでください。何を引き継ぎ、何が残るかは、取引の形や契約によって変わります。
比較表には、次の項目を置きます。
- 譲渡の対象となる事業や資産
- 代金を受け取る主体
- 譲渡後も会社に残る債務
- 譲渡に伴って必要になる費用
- 個人の保証がどう扱われるか
譲渡代金の額と、自由に使える手取りは同じとは限りません。受け取る主体や必要な支出を確認し、清算費用に充てられるかを検討します。買い手が見つかる前の想定額は、確保済みの資金と分けて管理してください。
専門家の担当範囲を見積書でつなぐ
申立てや債務整理の法律判断は、弁護士が扱う領域です。税務の確認や登記についても、依頼する専門家と作業範囲を明らかにします。
依頼先が複数になる場合は、誰がどの資料を作るのかを合わせてください。同じ資料を重ねて作る負担や、誰も担当していない作業を見つけやすくなります。
確認事項は、次のとおりです。
- 各専門家が受け持つ作業
- 別途依頼が必要な作業
- 資料を共有する範囲
- 見積もりを更新する時点
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。状況によっては、法的整理として破産や清算が適切な場合もあります。希望する結論だけで依頼範囲を決めず、残る事業と債務の状態に合わせて整理します。
当社は事業価値とM&A条件の整理を担う
あさひ国際会計株式会社は、連帯保証の解除を見据えた再生型M&Aを専門としています。事業を引き継ぐ余地と、譲渡後に残る負担を整理する立場です。
金融機関等との交渉の主体は、経営者ご本人と、必要に応じて依頼する弁護士等です。当社は、財務資料や事業価値の説明資料を整え、M&Aの条件設計を通じて後方支援を担います。
ご相談は無料で、着手金はありません。M&A仲介の報酬は、成約時に譲渡代金から精算します。そのため、売り手の手元からの持ち出しは0円です。
これは当社のM&A仲介報酬についての説明です。特別清算の裁判所費用や弁護士報酬まで無料になる意味ではありません。費用の種類を混ぜずに比較してください。
事業を譲る案が適さない場合もあります。相談時には、廃業の意向に加え、手元資金と直近の支払期限をお伝えください。事業の検討に使える時間があるかも含めて確認します。
よくある質問
特別清算の申立費用は、いくら用意すれば足りますか?
裁判所分だけでなく、専門家報酬と清算中の支出を合わせて見積もります。会社の状態と依頼範囲によって変わるため、全国共通の総額は示せません。基本見積額に加え、追加費用が生じる条件と支払時期を確認してください。
見積書で未確定の項目が残る場合は、その理由を聞きます。資料を追加すれば決まるのか、手続きの進行次第なのかで、準備の仕方が変わります。
費用を払えない会社は、特別清算をあきらめるしかありませんか?
資金不足だけで結論を出さず、必要額と支払時期、会社の資産を確認します。ただし、費用が不要になると考えて待つことはできません。資金の確保方法や手続きの適否を、法律面から検討する必要があります。
清算中の株式会社に債務超過の疑いがある場合には、清算人の申立義務も関わります。費用がない事情と会社の状態を一緒に伝え、放置しないようにしてください。
申立費用は社長が個人で払うものですか?
会社の費用を、社長が当然に全額負担すると決めつける必要はありません。会社の資金や資産の状況、依頼契約の内容を確認します。個人が資金を出す場合は、その性質と記録の方法も明らかにしてください。
会社に資金がないからと、生活に必要なお金まで急いで投入するのは避けたいところです。保証債務の整理を含め、個人側の支出も並べて判断します。
特別清算が終われば、社長の自己破産も不要になりますか?
会社の特別清算と、社長個人の保証債務の整理は別の問題です。会社の手続きが終わるだけで、個人の自己破産が不要になるとは決まりません。保証契約や個人の資産・収入を踏まえて検討します。
経営者保証に関するガイドラインを使えるかも、会社側の手続きなどの要件に左右されます。会社と個人を分けて確認し、両方の対応費用を見積もってください。
まとめ
手元資金、直近の支払期限、借入と保証の資料をそろえ、見積書では「裁判所分・専門家報酬・清算中の支出・個人の整理費用」を分けて確認してください。
費用の不足が見える段階で、あさひ国際会計株式会社へ現状をお伝えください。事業を引き継ぐ余地も含め、廃業に向けた選択肢と残る負担を整理します。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496