


目次
この記事の対象と結論
会社が倒産しても、社長本人の自己破産や、その後の暮らしまで自動的に決まるわけではありません。分かれ目になるのは、個人で負った保証と資産の状況、そして事業を引き継げる余地です。
返済日が近づくたびに家族の顔が浮かぶ。従業員には話せず、夜に「倒産社長末路」と検索する。連帯保証を抱える経営者にとって、借金の問題は生活そのものへの不安につながります。
会社の債務、社長個人の保証、家族の生活は、分けて確かめられます。 自己破産後にも生活の再建を支える仕組みがあり、条件次第では破産以外の整理も検討できます。
資金繰りや保証について相談する経営者は珍しくありません。結論が出ていなくても、相談は始められます。
倒産した社長の負担は、会社の借金と保証契約で変わる
社長個人の返済負担を考える出発点は、会社の借入残高だけではありません。どの債務を、どの契約で保証しているかによって、確認すべき範囲が変わります。
「倒産」は社長個人の自己破産を意味しない
倒産は、法令上の特定の手続名ではありません。資金繰りが行き詰まった状態や、その後の整理を表す言葉です。
会社の財産を整理する破産と、社長個人の自己破産は別の手続き。会社について破産を検討しているからといって、本人についても結論が出たとは限りません。
また、事業を続けながら再建を目指す手続きもあります。「会社はもう倒産する」と聞いたときは、何を指しているのかを確かめてください。
- 営業を止める予定なのか
- 裁判所への申立てを準備しているのか
- 事業を続ける再建を検討しているのか
- 個人の保証債務も整理する予定なのか
言葉を分けると、まだ決まっていないことが見えてきます。会社の扱いと個人の扱いを、同じメモに混ぜないところから始めましょう。
連帯保証では、会社への回収が終わるのを待つとは限らない
連帯保証をしている場合、「会社の財産を全部処分してから請求が来る」と考えるのは危険です。
通常の保証には、一定の条件で会社への請求や執行を先に求める権利があります。連帯保証人には、その権利がありません。
民法第454条は、連帯保証人について「前二条の権利を有しない。」と定めています。会社が返せないとき、社長個人への請求が問題になり得る理由です。出典はe-Gov法令検索「民法」です。
ただし、請求の時期や範囲は契約と返済状況によります。督促が届いたら、金額だけを見て判断しないでください。対象の借入と保証契約を結びつけ、回答期限も確認する必要があります。
保証書の写しがないなら、まず契約の所在を確認する
長年の借入では、保証した記憶と現在の契約が一致しないことがあります。借換えや契約の変更があれば、古い書類だけでは判断できません。
民法第446条では、保証契約に書面を求めています。電磁的記録も含まれるため、紙が見つからないだけで保証がないとは判断できない点に注意してください。
確認する項目は次のとおりです。
- 保証人として記載された人
- 保証の対象となる借入
- 保証の上限額に関する記載
- 契約の変更や解除の有無
社長を退任した事実と、保証が解除された事実も別です。登記だけで判断せず、金融機関の書類まで照合します。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
自己破産後の暮らしは、財産と仕事を分けて見通す
個人の自己破産では、財産や信用取引に影響が出ます。一方、生活に必要な財産の保護や、資格制限から回復する仕組みも設けられています。
家や預金は、名義と担保から確認する
自宅を残せるかは、社長本人の名義か、担保が付いているかなどで変わります。住宅ローンの残高だけでは結論を出せません。
会社の借入のために自宅を担保にしているケースもあります。個人の保証を確認するときは、不動産の担保も同時に調べる必要があります。
- 自宅を所有している人
- 共有者と持分の内容
- 住宅ローンなどの残高
- 会社の借入に対する担保の有無
「家を失うかもしれない」という不安は重いものです。それでも、先に名義を変えたり売却したりする判断は避けてください。処分の経緯が、後の整理で問題になるおそれがあります。
住まいの扱いは、個人の債務整理を担う弁護士が契約と資産を確認して判断する領域です。残せる場合と転居を考える場合の両方で、生活費を試算しておくと話が進みます。
生活のために手元に残せる財産がある
自己破産をすると、手元の財産がすべてなくなると考える人もいます。しかし、処分の対象から除かれる財産があります。これを自由財産と呼びます。
現金については、99万円までが自由財産とされる仕組みです。破産法第34条などに基づく金額で、2026年8月18日の原文確認によります。出典はe-Gov法令検索「破産法」です。
ここでいう現金に、預貯金は含まれません。預金を引き出せばそのまま保護される、という意味でもありません。
残せる財産の範囲は、財産の種類や手続き上の判断も関わります。口座の残高と現金を分け、使ったお金の記録を残してください。申立ての直前に資産の形を変えるより、ありのままの資料を示すほうが判断につながります。
再就職は、希望する仕事の資格制限を確かめる
破産後の仕事を考えるときは、すべての職業を同じように扱わないことです。資格や職種によって、手続き中の制限が異なります。
たとえば、警備員には破産手続開始決定後、復権までの制限があります。弁護士にも同様の資格制限が定められています。すべての仕事に共通する制限ではありません。
裁判所の説明では、免責許可決定の確定などにより、資格制限から回復します。これが復権です。出典は盛岡地方裁判所「破産(自己破産)の手続について」です。
就職活動では、経験を具体的な業務に置き換えて整理できます。
- 顧客との折衝を担っていた経験
- 現場の工程を管理した経験
- 従業員を採用し育てた経験
- 原価や仕入れを管理した経験
再び経営することだけが再出発ではありません。まず雇用されて収入をつくり、生活を立て直す道も検討対象です。
信用取引の制約を、生活費の計画に織り込む
個人の破産情報は信用情報に関わり、新たな借入やクレジット契約の審査に影響し得ます。生活再建では、借入を前提にしない収支を考える必要があります。
全国銀行個人信用情報センターの官報情報は、開始決定等から7年を超えない期間が登録期間です。全国銀行協会の公表内容を2026年8月18日に確認した情報です。出典は全国銀行協会「個人情報の取扱い」です。
ただし、信用情報の種類や機関ごとに基準は異なります。この期間が過ぎれば融資を受けられる、という約束ではありません。
生活の立て直しでは、毎月の収入から払える住居費を先に決めます。そのうえで固定費と日々の支出を整理してください。会社の返済額を基準にしていた家計を、個人の収入に合わせて組み直す作業です。
家族と従業員への影響は、責任と生活の両面で備える
家族の負担は、その人自身の契約や財産の状況から確認します。従業員への対応では、会社の見通しに加え、給与や雇用の条件を具体的に整理する必要があります。
家族の立場は、続柄より契約から確かめる
家族だから同じ責任を負う、と考えて話を進めないでください。家族自身が保証人なのか、担保を提供しているのかを先に確認します。
配偶者が会社の役員に就いている場合も、肩書きだけで判断できません。保証契約への署名と、役員としての行為に関する問題は、分けて検討する必要があります。
確認する書類も、それぞれ異なります。
- 家族本人が署名した保証契約
- 家族所有の財産に関する担保書類
- 会社と家族の間の貸借の記録
- 共有している財産の資料
家族名義の口座でも、会社や社長からの資金移動があれば説明が必要になることがあります。名義だけを見て整理を終えないでください。
個人の責任範囲に疑問があるときは、法的判断を担当する弁護士に資料を示します。家族に伝える内容も、確認できたことと未確認のことを分けると落ち着いて話せます。
家族への説明は、結論より現在地を共有する
「家族を心配させたくない」と黙っているうちに、相談が遅れることがあります。すべての結論が出るまで、話せないわけではありません。
最初に伝えるのは、わかっている範囲の状況です。責任を背負わせる話と、家計を一緒に考える話は区別してください。
- 会社の資金が不足する見込み
- 個人保証の確認状況
- 今の家計で使えるお金
- 専門家への相談の進み具合
「もう何も残らない」と先に決めつけると、必要以上の不安を広げます。反対に、見通しがないまま「大丈夫」と伝えると、後の説明が難しくなります。
まだ決まっていない部分は、そのまま伝えて構いません。次に何を確認するかを添えると、家族も生活の準備を考えやすくなります。
従業員には、給与と雇用の見通しを分けて伝える
会社への思いが強いほど、従業員に迷惑をかけることがつらくなります。その気持ちだけで営業を続け、未払いを増やす結果は避けたいところです。
給与については、支払期日と不足額を把握します。雇用については、営業の継続や事業譲渡の見通しを別に確認してください。
労働基準法第24条は、賃金について「通貨で、直接労働者に、その全額を」と定めています。例外や控除には条件があるため、資金不足だけを理由に扱いを決められません。出典はe-Gov法令検索「労働基準法」です。
M&Aを検討している場合でも、給与条件や雇用の継続が決まったとは限りません。未確定の買い手候補の話を、雇用の約束として伝えない配慮が必要です。
説明時には、未払いの状況と今後の確認予定を記録に残します。事実を小出しにせず、伝えられる内容を専門家と整理してから話すほうが混乱を抑えられます。
破産・保証債務の整理・M&Aは、条件を並べて選ぶ
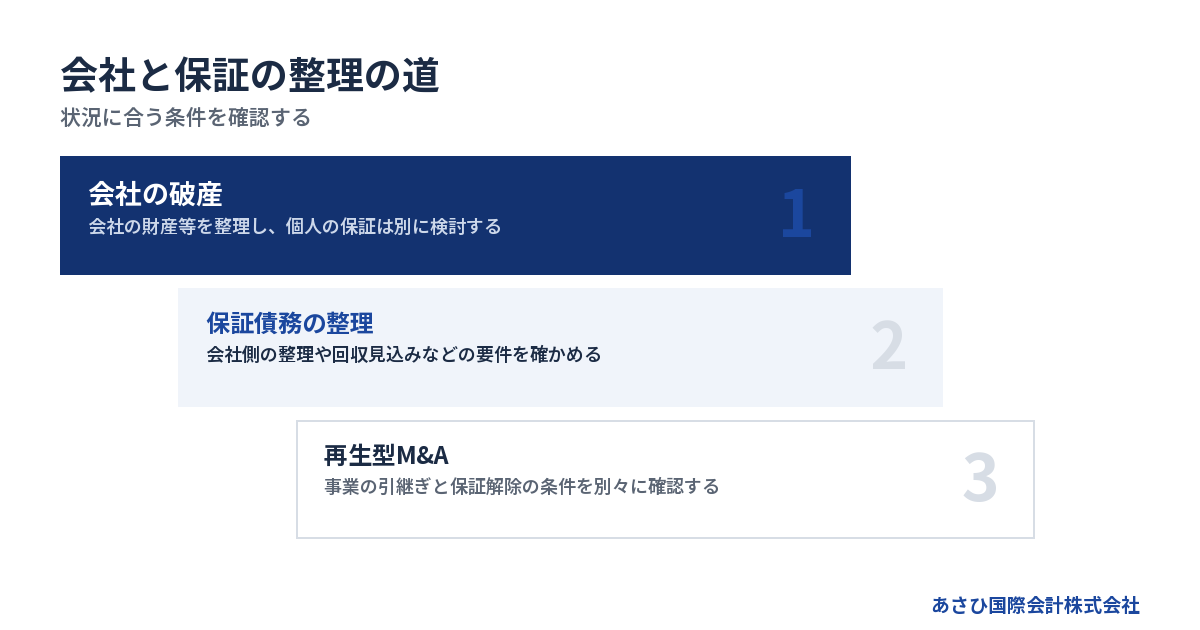
社長個人の負担を整理する道は、事業の価値と残された資金によって変わります。どれかを先に正解と決めず、実行できる条件を比べてください。
→ 横にスクロールできます
| 検討する道 | 会社・事業の扱い | 個人保証の確認 |
|---|---|---|
| 会社の破産 | 財産等を整理する | 個人は別途検討 |
| 保証債務の整理 | 会社側の整理と連動 | 要件と合意を確認 |
| 再生型M&A | 引継ぎを目指す | 解除の同意を確認 |
法的整理は、生活の再建も目的に含む
事業を続けるほど損失が増え、必要な資金も確保できない場合があります。状況によっては法的整理(破産・清算)が適切な場合もあります。
破産法第1条は、手続きの目的に「経済生活の再生の機会の確保」を含めています。財産等の適正かつ公平な清算とあわせ、再出発も法律の目的とされています。出典はe-Gov法令検索「破産法」です。
ただし、申立てれば個人の負担がすべて解決する、という説明は適切ではありません。会社と個人の債務を調べ、免責を含む手続きの見通しを確認する必要があります。
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では得意分野が異なります。依頼範囲を明確にすると、会社の整理と生活の再建を並行して考えやすくなります。
経営者保証の整理には、会社側の手続きも必要
一定の条件のもとで、自己破産以外の保証債務の整理を目指す枠組みがあります。「経営者保証に関するガイドライン」です。
すでに負っている保証債務の整理では、第7項の要件を確認します。保証を付けない融資を受けるための要件とは、場面が異なります。
主な確認事項は次のとおりです。
- 保証契約が対象要件を満たすこと
- 会社側の債務整理の要件を満たすこと
- 債権者にも経済的な合理性があること
- 所定の免責不許可事由がないこと
会社側では、法的整理か準則型私的整理の申立てが必要です。利用と同時に申し立てる場合のほか、手続き中や終結済みの場合も含まれます。
免責不許可事由については、破産法第252条第1項の第10号を除く事項が対象です。該当する事由がなく、そのおそれもないことなどが求められます。
資産を正直に開示すれば、それだけで保証が外れる仕組みではありません。債権者の回収見込みも含めて判断されます。出典は全国銀行協会「経営者保証に関するガイドライン」です。
再生型M&Aでは、引き継げる事業と運転資金を見る
借金が多くても、取引や人材に価値が残っている会社があります。買い手が引き継いだ後に事業を続けられるなら、M&Aを検討できる余地があります。
ただし、価値があることと、期限に間に合うことは別です。引継ぎまで営業を続ける資金も必要になります。
確認したいのは、次の項目です。
- 続けて受注できる取引があるか
- 事業を支える従業員が残れるか
- 設備や拠点を使い続けられるか
- 引継ぎまでの支払いを賄えるか
当社が支援して成約した案件には、売上1億円前後の会社もあります。債務超過5,000万円規模、借入8,000万円規模の案件です。2026年8月16日に確認した成約資料に基づく概数で、同条件の成約を約束するものではありません。
買い手は借入額だけで判断するわけではありません。営業を止める判断とあわせ、引き継げる事業が残っているかを確かめます。
詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
譲渡契約への署名と、保証の解除は別に確かめる
M&Aで会社を譲った後も、社長の保証が残る問題には注意が必要です。株式を譲渡しても、会社の借入はその会社に残ります。
また、買い手が保証の解除を約束しても、その約束だけで金融機関との保証契約は消えません。M&Aの成立と経営者保証の解除は、別々に完了を確認します。
中小企業庁「中小M&Aガイドライン(第3版)」でも、保証の扱いは最終契約の主要項目です。解除できなかった場合の対応も、契約で検討する対象とされています。出典は中小企業庁「中小M&Aガイドライン」です。
当社では、これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
契約を結ぶ段階で、解除に必要な条件と確認書類を整理します。譲渡後に誰が何を確かめるかまで、曖昧にしない進め方が求められます。
焦ってお金や資産を動かすと、選べる道を狭めることがある
整理の見通しが立たない間は、説明できない資産移動や新たな負担を増やさないようにします。家族や取引先を守ろうとした行動でも、後の手続きで問題になる場合があります。
家族への名義変更や身内への返済を先に進めない
「家だけは家族に残したい」「親族から借りたお金を先に返したい」。そう考えて動くと、財産や返済の扱いが問題になることがあります。
通常の生活費まで一律に止めるという話ではありません。普段と違う金額や方法でお金を動かす前に、目的と相手を説明できるようにしてください。
特に確認が必要な行動は次のとおりです。
- 家族への不動産や株式の名義変更
- 相場から離れた価格での資産売却
- 親族など特定の相手への返済
- 記録のない現金の引出し
すでに動かしてしまった場合も、隠さず伝えます。いつ、誰に、いくら、何のために渡したか。その経緯を資料とともに整理してください。
良かれと思った行動でも、法的な評価は別です。過去の処理を帳簿から消すと、状況の確認をさらに難しくします。
個人の借入で会社を支える前に、返済原資を確かめる
会社の不足額を、社長の個人借入で埋める場面があります。入金の裏付けがある一時的な不足と、継続的な赤字の穴埋めは分けて考えてください。
返済の見込みがないまま借入を重ねると、会社と家計の両方が苦しくなります。借りられるかだけでは、判断材料が足りません。
確認するのは、入金の確度と期限です。
- 入金予定に契約上の裏付けがあるか
- 入金が遅れても支払えるか
- 追加資金で何が改善するのか
- 次の不足時期が見えているか
M&Aの話がある場合も同じです。候補先との面談予定は、資金が入る約束ではありません。
個人のお金を出すときは、誰への貸付なのかも記録します。会社の帳簿と家計の記録をつなぎ、後から資金の流れを説明できる状態にしておきましょう。
資料の隠蔽と、根拠のない支払約束を避ける
請求や督促が重なると、封筒を開けるのもつらくなります。それでも、書類を残すことは次の判断につながります。
届いた通知には、契約上の扱いや回答期限が書かれていることがあります。未開封のまま処分せず、受け取った日も記録してください。
取引先への返答では、入金の根拠がないのに支払日を約束しないようにします。約束を守れない状態が続くと、その後の説明が難しくなります。
残しておきたい記録は次のとおりです。
- 督促状や金融機関からの通知
- 支払いに関するメールや書面
- 預金口座と現金の動き
- 取引先へ説明した内容
資料が乱れていても、相談を遅らせる理由にはなりません。不明点を不明のまま示すほうが、推測で数字を埋めるより状況を伝えられます。
相談は「資金が尽きる日」と「保証の範囲」から始める
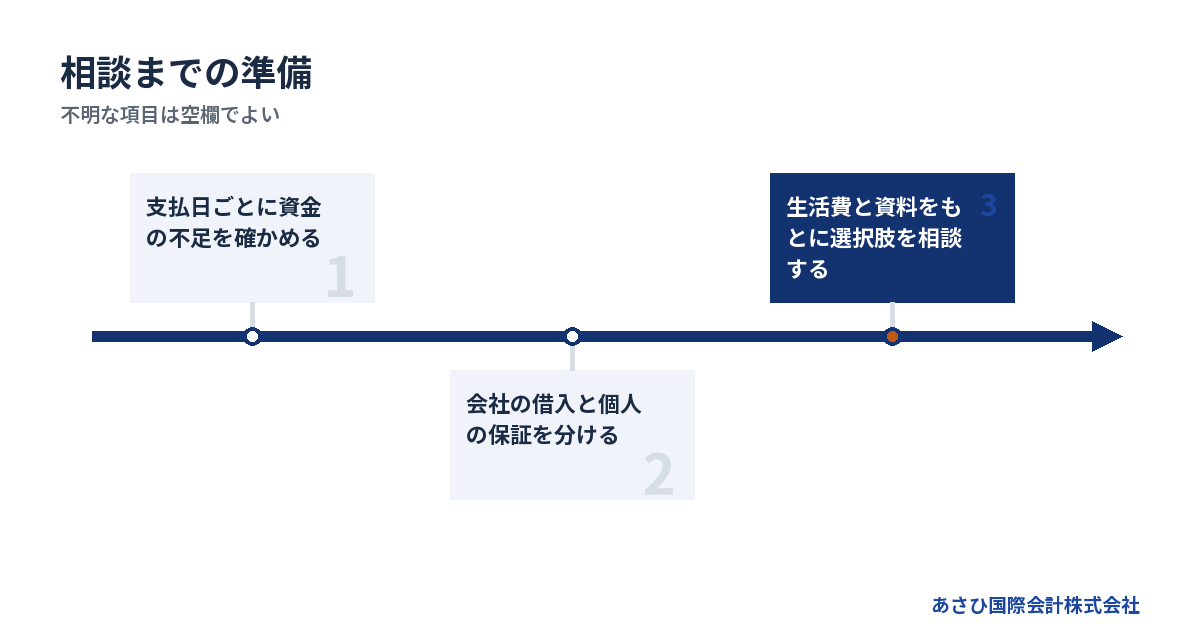
相談の準備では、立派な計画書より、いつ資金が不足するかを示す資料が役立ちます。個人の保証をあわせて整理すると、事業と暮らしの判断をつなげやすくなります。
残高だけでなく、支払日ごとの不足を見えるようにする
通帳の残高があっても、近い支払日に資金が足りないことがあります。逆に、決算上は債務超過でも、目先の支払いを続けられる会社もあります。
相談では、決算の状態と直近の資金を分けて示してください。資金繰り表がなくても、予定を書き出すところから始められます。
1. 現在使える預金と現金を確認する
2. 入金予定を日付ごとに並べる
3. 支払予定を日付ごとに並べる
4. 最初に不足する日を確認する
予定入金には、確定しているものと見込みを区別します。まだ決まっていない融資や売却代金を入れると、実際より時間があるように見えてしまいます。
給与や仕入れの支払いが迫っている場合は、相談の最初に伝えてください。資料を整える時間と、判断を急ぐ必要がある時間を分けられます。
会社と個人の資料を、別のまとまりにする
会社の決算書だけでは、社長個人の生活まで見通せません。個人の借入と資産についても、わかる範囲で整理します。
→ 横にスクロールできます
| 区分 | 用意したい資料 | 確かめる内容 |
|---|---|---|
| 会社の財務 | 決算書・試算表 | 損益と資産負債 |
| 直近の資金 | 入出金予定 | 不足する時期 |
| 借入と保証 | 契約書・返済予定表 | 個人の責任範囲 |
| 家計と資産 | 生活費・資産のメモ | 再出発後の収支 |
契約書が見つからない場合は、その旨をメモします。わからない項目があること自体も、相談で共有すべき情報です。
家計では、会社から支払われていた費用にも目を向けてください。役員報酬が止まる場合だけでなく、会社負担だった支出が個人に移る場合もあります。
借金を整理した後にいくら必要かまで見えると、住まいや働き方について具体的に話せます。生活費を後回しにしない準備です。
専門家の担当範囲と、必要な費用を確認する
依頼する相手には、何を担当し、どこから別の専門家が担うのかを確認してください。法的手続きとM&A仲介は、役割が異なります。
弁護士は、委任された範囲で法的判断や債務整理を担います。当社の役割は、事業価値の説明資料の作成やM&Aの条件設計などの後方支援です。
金融機関との交渉の主体は経営者ご本人です。必要に応じて、ご本人が委任する弁護士等の専門家が担います。当社は協議に必要な資料を整え、その判断と説明を支えます。
費用も、依頼範囲ごとに確認します。
- 契約時に支払う費用
- 手続きの途中で必要になる費用
- 成約や手続き完了時の報酬
- 別の専門家に依頼する場合の費用
当社への相談は無料で、着手金はなく成功報酬のみです。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではありません。
破産では、弁護士費用と裁判所への費用を用意する必要があります。弁護士報酬に全国一律の基準はありません。払えない場合も自己判断で放置せず、使える資金と支払時期を相談時に示してください。
詳しくは自己破産しないで会社をたたむ方法をご覧ください。
よくある質問
会社が倒産したら、社長も自己破産するしかありませんか?
会社の倒産だけで、社長個人の自己破産が決まるわけではありません。保証契約と個人の資産・債務を確認し、返済や保証債務の整理の余地を検討します。事業を引き継げる場合はM&Aも検討対象です。ただし、時間や資金が不足している場合など、法的整理が適切なこともあります。
自己破産すると戸籍に記載され、選挙権も失いますか?
裁判所の説明では、破産手続開始決定の事実が戸籍に記載されることはありません。選挙権・被選挙権も失いません。信用情報や一部の資格制限とは、分けて理解してください。出典は盛岡地方裁判所「破産(自己破産)の手続について」です。
経営者保証の整理で、自宅を残せる可能性はありますか?
経営者保証に関するガイドラインには、条件に応じて自宅等を残すことを検討する枠組みがあります。早期の再生・清算への着手や、債権者の回収見込額の増加などが関わります。自宅ならそのまま残るという制度ではありません。会社側の整理の要件とあわせ、担保や財産の状況から判断します。出典は全国銀行協会「経営者保証に関するガイドライン」です。
廃業するかM&Aを目指すか、決めていなくても相談できますか?
方針が決まっていない段階でも、当社へご相談いただけます。直近の支払予定と借入・保証の状況をもとに、引き継げる事業があるかを整理します。資料がそろわない場合は、最初に不足する支払いと、その期日をお伝えください。法的判断が必要な部分は、依頼者が委任する弁護士等の専門家の担当範囲として区別します。
まとめ
手元の資金が最初に不足する日と、個人で保証している借入を書き出してください。わからない項目は空欄のまま、会社の整理と生活の再出発をあわせて相談するところから始めましょう。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496