


目次
この記事の対象と結論
雇われ社長でも、新たに連帯保証人になることを断る意思は伝えられます。社長への就任と、個人として借入を保証する契約は分けて考えます。
「株を持っていないのに保証を求められた」「断れば会社が困ると言われた」。そんな状況なら、まず書面の内容を確認してください。これから保証を引き受ける話と、署名済みの保証を外す話では、必要な対応が変わります。
すでに有効な保証契約がある場合、拒否の連絡や退任だけで責任が消えるわけではありません。借入ごとの契約を確かめ、金融機関の同意を含めて見直す順序になります。
保証の重さに悩み、相談する経営者は珍しくありません。会社への責任を感じていても、その場で個人保証を引き受ける答えを出す必要はないのです。
雇われ社長の連帯保証は、役職と契約を分けて考える
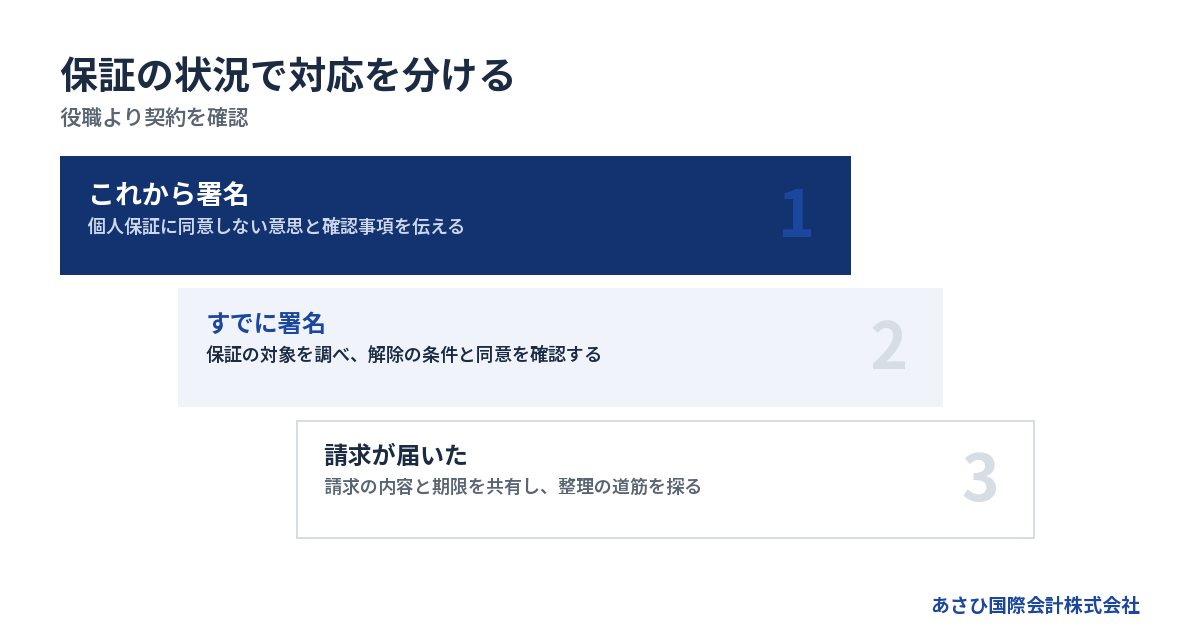
雇われ社長という肩書きだけで、会社の借入すべてを個人で保証することにはなりません。個人の返済責任を考える出発点は、保証契約の有無と内容です。
社長への就任承諾と個人保証は別の意思表示
オーナーから経営を任されることと、個人の財産を返済に充てる約束は、負担の種類が違います。報酬や役職の説明だけを聞いて、保証まで同じ話として受け止めないようにしてください。
就任時には「経営に責任を持ってほしい」という言葉が出ることもあります。その意味を具体化しましょう。業務上の判断を任せる話なのか、借入の保証人になる話なのかで、確認する書類が変わるからです。
次の事項は、分けて回答を求めると話が整理できます。
- 就任後に任される経営上の権限
- 個人保証を求める借入の範囲
- 保証を求めている相手と理由
- 退任時に予定する保証の扱い
就任を承諾したあとで保証書を渡された場合も、同じ扱いです。「就任は承諾していますが、個人保証は別途判断します」と伝え、書面を確認する時間を取ります。
株を持たないことだけでは保証責任を否定できない
株式を持たず、資金の使い道もオーナーが決めている。そうした事情は、保証を引き受けるか判断するうえで重い材料です。ただし、有効に結んだ保証契約の責任が、それだけで消えるとは考えないでください。
反対に、株主であることだけを理由に、会社の借入を個人で保証しているとも判断できません。株式の保有と保証契約は、確認する資料が異なります。
「実質的には社員だから責任はない」「代表者だから借金は全部自分のものだ」。どちらも、契約を見ずに決めるには粗い理解です。まず自分がどの立場で、何に同意したのかを確かめましょう。
保証の有無とは別に、役員としての行動が問われる場面もあります。詳しくは雇われ社長が倒産時に負う責任の境界|連帯保証・損害賠償・従業員対応をご覧ください。
書面の写しがなくても、未契約と決めつけない
保証契約の形式について、民法第446条第2項は「保証契約は、書面でしなければ、その効力を生じない。」と定めています。同条第3項では、電磁的記録による契約も扱っています。出典はe-Gov法令検索「民法」です。
そのため、最初に探すものは保証契約の内容です。ただし、手元に紙がないことと、契約がないことは同じではありません。
会社に書類を預けたままの場合もあれば、電子契約で手続きを済ませた可能性もあります。「押印した記憶がない」という理由だけで、保証を否定するのは避けましょう。
借入先に確認するときは、保証人としての契約内容が分かる写しを求めます。会社名で署名した部分と、個人の保証人として同意した部分も区別してください。署名や契約成立を争う必要がある場合は、弁護士による法的な確認が必要になります。
連帯保証人を断るときは、意思と確認事項を短く伝える
署名前の断り方は、個人保証に同意しない意思を明確にする形が基本です。相手の説明を聞くことと、契約を承諾することを混ぜないようにします。
オーナーには「経営を担うこと」と分けて伝える
オーナーとの関係を壊したくないときほど、返事が曖昧になりがちです。「考えておきます」を繰り返すと、相手が承諾を前提に準備を進めるおそれもあります。
引き受けないと決めているなら、結論を先に伝えます。例えば、次のような言い方です。
> 経営を担う役割についてはお受けする考えです。ただし、私個人が会社の借入の連帯保証人になることには同意できません。保証を付けない条件で進められるか、確認をお願いします。
理由を添える場合も、長い弁明は要りません。家計への影響や、把握できる財務情報の範囲など、自分の判断に関わる事情を説明します。
まだ判断材料が足りない場合は、拒否と保留を区別してください。「現時点では同意していません。契約内容を確認してから回答します」と伝える形です。面談後に短いメールを残すと、双方が返答の内容を確かめやすくなります。
銀行には、保証が必要な理由と代わりの条件を尋ねる
金融機関から保証を求められた場合も、「雇われ社長だから嫌です」だけで話を終える必要はありません。保証なしで融資を検討できる条件を聞けば、会社側で整えるべき事項が見えてきます。
確認したい内容は、次のとおりです。
- 今回の融資で個人保証を求める理由
- 保証なしで検討するために必要な条件
- 追加で提出すべき財務情報
- 既存保証と今回の保証の関係
伝え方としては、「個人保証には同意しない意向です。保証を付けない融資を検討するための条件を教えてください」と整理できます。
ただし、希望した条件で融資が成立するかは別の問題です。返済力や情報開示の状況などを踏まえて判断されます。保証を断る意思を伝える一方で、融資が実行されない場合の資金繰りも会社として確認しておきましょう。
「形式だけ」「退任したら外す」は書面で確かめる
「名前を貸すだけ」「請求するつもりはない」と言われても、保証契約の内容は軽くなりません。説明した人がオーナーなのか、金融機関の担当者なのかも分けて記録します。
口頭の説明と契約書に違いがあるなら、そのまま署名を進めないことです。とくに退任時の扱いは、次の点を確かめます。
- 誰が保証の解除に同意するのか
- 解除までに満たす条件は何か
- 手続きが終わる時点はいつか
- 条件を満たせない場合はどうするか
オーナーが「退任時には外す」と約束しても、その約束だけで金融機関の権利が消えるとは限りません。社内の約束と、債権者が認めた保証の扱いは区別が必要です。
「会社が返すから迷惑はかけない」という説明も、返済できなくなった場面への答えにはなっていません。苦しいときに生じる負担まで見て判断します。
断ったあとの就任条件と資金不足を切り分ける
個人保証を断ると、就任条件や融資の計画が見直される可能性があります。それを恐れて署名すると、後日、保証を外すための合意が得られず困ることも考えられます。
返事をする前に、求められている判断を並べてみてください。
→ 横にスクロールできます
| 求められている判断 | 確認する相手 | 分けて考える内容 |
|---|---|---|
| 社長に就任するか | オーナー | 権限と役割 |
| 個人保証をするか | 保証を求める相手 | 個人の負担 |
| 融資を受けるか | 金融機関 | 融資条件 |
| 資金不足にどう備えるか | 社内の決定権者 | 支払いの見通し |
「保証しないなら会社が止まる」と言われた場合は、その根拠となる資金繰りを求めましょう。必要な金額や支払日が分からないままでは、引き受けた結果も見通せません。
回答期限を示されたときも、何の期限かを確認します。融資の実行期限なのか、社内の希望日なのか。期限の理由が分かれば、資料確認や代わりの対応に使える時間を整理できます。
署名済みなら、保証の範囲と退任後の扱いを確認する
有効な保証契約を結んだあとでは、「今後は保証しません」という連絡だけで既存の責任を外すことは難しくなります。まず保証の対象を特定し、そのうえで見直しを求めます。
借入先ごとに、保証している契約を分ける
会社の借入残高と、自分が保証している範囲は、同じとは限りません。保証のある契約とない契約が混在していることも考えられます。残高の合計だけを見て、自分の負担を決めないでください。
確認用の一覧には、次の事項を記載します。
- 借入先と契約を識別できる情報
- 現在の借入残高と返済状況
- 保証人として記載された人
- 保証の対象と上限の定め
- 契約後に変更された内容
元の契約書に加え、変更の書面がないかも確かめます。借り換えや追加融資の際に、保証の内容が変わっている可能性があるためです。
返済状況を会社から十分に知らされない場合もあります。委託を受けた保証人には、民法第458条の2による情報提供の仕組みがあります。債権者に残額や不履行の有無などを求める内容です。利用できる条件を含め、契約と照らして確認してください。
連帯保証では「先に会社へ請求して」とは限らない
通常の保証には、先に会社への催告を求める権利があります。また、条件を満たせば会社の財産への執行を先に求める権利もあります。それぞれ、催告の抗弁と検索の抗弁と呼ばれます。
連帯保証について、民法第454条は「前二条の権利を有しない。」と定めています。対象は第452条と第453条の権利です。出典はe-Gov法令検索「民法」です。
つまり、連帯保証人は、会社の財産をすべて処分するまで請求を待ってもらえる立場とは限りません。「会社に設備があるから、自分への請求はまだ先」と判断するのは危ういのです。
もっとも、保証契約の範囲を超えて支払うという意味ではありません。請求された場合は、対象となる借入と金額を確認します。通知を放置せず、回答期限も控えてください。内容に争いがある場合の対応は、法的な判断を伴います。
個人根保証の上限と期間を混同しない
特定の借入だけを保証する契約と、一定の範囲の取引から生じる債務を保証する契約では、確認の仕方が変わります。後者のような契約を、根保証と呼びます。
個人が根保証人になる場合、民法第465条の2は極度額の定めを求めています。極度額とは、保証人が負う上限額です。借入残高だけでなく、契約書の上限も見てください。
期間にも別の確認が要ります。
- 特定の借入だけを保証する契約か
- 今後の借入も対象に入る契約か
- 極度額はいくらと定められているか
- 保証対象の元本がいつ確定するか
借入などを含む個人貸金等根保証契約には、元本確定期日の規定があります。ただし、元本が確定することは、保証責任が消えることとは違います。対象となる元本が固まったあとも、その保証責任は残り得ます。
契約の時期や変更内容も確認が必要です。上限や期間の記載が見当たらないときは、自己判断で無効と扱わず、契約全体を確認します。
退任や後任の就任だけでは、解除の確認にならない
退任届を出したこと、代表者が交代したこと、銀行へ変更を知らせたこと。いずれも、既存の保証が解除された証拠になるとは限りません。
後任者が保証人に加わっていても、自分の保証が残っている場合があります。「新しい社長が引き受けたので終わり」と思い込まないでください。
退任に向けては、次の事項を個別に確認します。
- 自分の保証を外す合意があるか
- 解除の対象となる契約はどれか
- 解除の条件は満たされているか
- 完了を確認できる書面があるか
保証人の交代を依頼する場合も、金融機関などの同意が前提になります。退任日と解除の見込み時期がずれるなら、その間に残る責任を把握しておきましょう。
今後の会社情報を得にくくなることも、退任前に考える点です。保証が残る契約については、返済状況の確認方法や連絡先を整理しておくと、異変を知る手がかりになります。
保証なしの融資と、既存保証の整理は条件が違う
経営者保証に関するガイドラインでは、保証を付けない融資と、保証債務を整理する場面を分けています。雇われ社長であることだけを理由に、いずれかが認められる仕組みではありません。
新たに保証を付けない相談では、会社の実態を示す
新しい借入で保証を求められた場合、会社として返済できる根拠を示すことが検討の土台になります。経営者保証に関するガイドラインの4.(1)は、次の観点を示しています。
- 法人と個人の資産や経理の分離
- 会社の財務基盤
- 適時かつ適切な情報開示
出典は全国銀行協会「経営者保証に関するガイドライン」です。
雇われ社長の場合、自分と会社のお金が分かれていても、オーナーとの取引が不明確なことがあります。その状態を見落とさず、会社全体の実態を確認します。
財務基盤の説明も、黒字という言葉だけでは足りません。利益が出ていても、入金と返済の時期がずれれば資金は不足します。決算書と直近の資金繰りをつなげ、どう返す計画なのかを説明できる状態に整えましょう。
すでに負っている保証は、会社の返済見通しと一緒に見直す
既存保証の見直しを求める場合は、契約時から何が変わったかを整理します。自分が退任するという事情だけでなく、会社の返済力や情報開示の改善も確認する材料です。
資料が整っていないときは、まず不足を明らかにします。
- 最新の決算と足元の損益
- 借入ごとの残高と返済予定
- 会社と個人の資金移動の内容
- 今後の資金繰りと改善の見込み
資料を出せば解除が認められる、という関係ではありません。金融機関との合意に向けて、判断材料をそろえる作業です。
会社が資料を渡してくれない場合は、その事実も記録します。保証人として負担を負う一方で、状況を把握できないまま放置するのは避けたいところです。経営権限の範囲と情報へのアクセスも、オーナーとの確認事項になります。
返済が難しいときは、保証債務の整理として検討する
会社が借入を返せず、保証人にも支払う力がない場合は、保証を不要とする融資条件の相談だけでは足りません。すでに生じている保証債務を、どう整理するかという問題になります。
同ガイドラインの7.(1)では、会社側の手続きも要件に含まれます。法的債務整理手続か、準則型私的整理手続を同時に申し立てていること、または申し立てる見込みがあることです。ほかの要件も含めた確認が必要になります。
個人の資産を開示するだけで、保証が外れる制度と受け取らないでください。会社の整理と、保証人の整理をつなげて検討します。
会社の破産と、社長個人の自己破産も同じ手続きではありません。法人がなくなっても、個人の保証債務が残ることがあります。詳しくは会社の連帯保証人である社長は自己破産するのか|事業と生活を残す判断軸をご覧ください。
資金繰りが厳しい会社では、追加保証と事業の行方を同時に考える
追加の個人保証を求められているなら、借入後に会社が返せるかまで確認します。資金不足が続く状態では、事業の継続や譲渡、法的整理を含めた判断も必要です。
個人保証を増やす借入が、何を改善するかを確かめる
追加融資で当面の支払いを済ませても、その後の赤字が変わらなければ、再び資金が足りなくなるおそれがあります。借りる目的と、返せる根拠を分けて説明してもらいましょう。
確認する項目は、次のとおりです。
- 借入金を充てる支払い
- 入金までの不足なのか継続的な赤字か
- 借入後の返済に使える資金
- 計画が崩れた場合の対応
一時的な入金待ちなら、入金の確度や時期が判断材料になります。赤字の穴埋めなら、どの収支をどう変えるのかが必要です。単に「来月は売上が増える予定」では、返済計画を読み取れません。
従業員の給与を守りたいという気持ちから、署名を急ぐこともあります。その思いと、家族の生活まで含む負担は、どちらも無視できません。保証を増やす前に、会社の支払日と手元資金を同じ表で確認してください。
再生型M&Aは、保証解除の条件まで見て検討する
事業を引き継ぐ買い手を探し、事業価値を生かして再生を図る方法もあります。赤字や債務超過であることだけで、譲渡の可能性を閉じる必要はありません。
ただし、M&Aが成立すれば保証が自動で消える、と考えるのは誤りです。事業譲渡では、事業を移したあとも借入が売り手の会社に残る形があります。その返済や整理と、個人保証の扱いを合わせて設計します。
買い手が「保証を外します」と約束している場合も、金融機関の同意が必要です。譲渡契約上の義務と、保証契約の解除が完了したかどうかは、別に確かめます。
検討の際には、次の点を整理してください。
- 譲渡する事業と残す資産
- 借入と未払いを負担する主体
- 保証解除に必要な同意と条件
- 譲渡後に残る会社の整理
売却価格だけを比較すると、残る負担が見えにくくなります。手元の資金と保証の行方まで含めて、条件を確認することになります。
雇われ社長は、株主の意向と承認手続きも確かめる
株を持たない社長は、オーナーに知らせず自分だけで会社の株式を売る立場ではありません。事業譲渡でも、会社としての意思決定を確認する必要があります。
会社法第467条では、事業の全部や重要な一部の譲渡について、株主総会の承認が必要となる場合を定めています。適用や例外の確認を含め、社長の判断だけで進められるとは考えないでください。
初期の検討では、次の状況を整理します。
- 株主が誰で、譲渡にどう考えているか
- 社長にどこまで判断権限があるか
- 誰が譲渡条件を承認するか
- 従業員への説明をいつおこなうか
事業譲渡で雇用を引き継ぐ場合も、従業員本人の同意が必要です。民法第625条第1項には「労働者の承諾を得なければ」との定めがあります。出典はe-Gov法令検索「民法」です。
雇用条件を示し、本人の意思を確かめる工程まで考えます。従業員に残ってもらいたいという社長の希望だけでは、引継ぎは完了しません。
譲渡を待つ時間がない場合は、法的整理も比較する
買い手を探せば、どの会社でも事業を残せるわけではありません。譲渡までの運転資金が不足する場合や、引継ぎの条件が整わない場合もあります。
給与や取引先への支払いが迫っているなら、成約への期待だけで時間を使わないようにします。支払いの遅れと事業価値の低下が同時に進めば、選べる道が狭まるおそれがあるためです。
比較するときは、次の材料をそろえます。
- 営業を続けられる資金の見通し
- 譲渡に必要な準備と承認
- 買い手が判断するための資料
- 成約しない場合の整理方針
状況によっては、法的整理(破産・清算)が適切な場合もあります。事業を残す検討と並行して、進められなかった場合の対応を確認する形です。
保証人本人への請求がすでに届いているときは、その期限も共有します。会社の話が決まるまで個人への対応を保留できるとは限らないため、両方の日程を見ながら進めます。
相談では、断り方より先に「契約と期限」を共有する
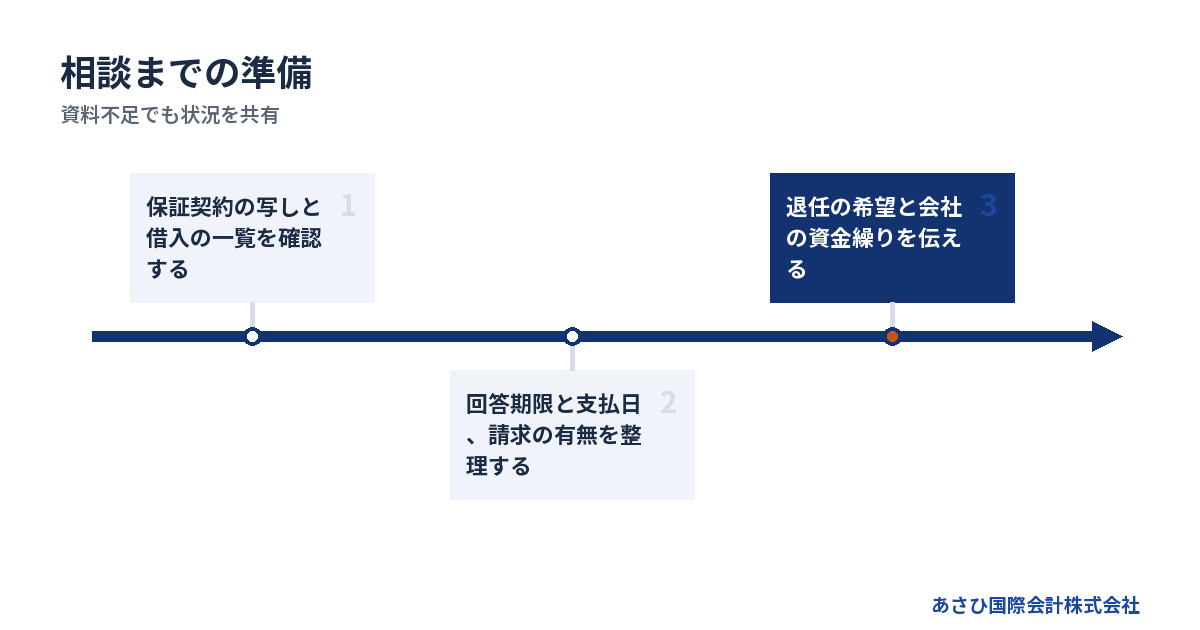
相談の出発点は、保証契約の状況と直近の期限です。未署名なのか、既存保証の見直しなのか、すでに請求されているのかで、確認する順序が変わります。
最初の連絡では、資料の不足もそのまま伝える
書類が全部そろうまで、相談を待つ必要はありません。オーナーが資料を管理していて、雇われ社長の手元にないケースも考えられます。分からないことは、分からないと分けて伝えてください。
最初に共有したい内容は、次の事項です。
- 新たな保証を求められているか
- 署名済みの契約があるか
- 返事や支払いの期限はいつか
- 会社と個人に請求が届いているか
- オーナーが状況を把握しているか
契約書が手元にあれば、その内容を確認する材料になります。会社の出口も検討する場合は、決算書と借入の一覧から始められます。
「今すぐ辞めたい」という希望も隠す必要はありません。ただし、退任の希望と保証の整理は別々に扱います。自分が望む時期と、契約上必要な対応を照らし合わせるためです。
法的な判断とM&Aの後方支援を分けて進める
保証契約の有効性や請求への法的対応は、弁護士が扱う領域です。事業の引継ぎでは、買い手との条件設計や、事業価値を説明する資料の整備などが必要になります。
あさひ国際会計株式会社は、再生型M&Aの仲介を担います。金融機関との協議に必要な資料を整え、事業価値の説明資料やM&Aの条件設計を通じて、経営者ご本人の協議を後方から支えます。
債権者との交渉の主体は経営者本人と、必要に応じて依頼する弁護士等の専門家です。当社が保証の解除を決定する立場ではありません。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
相談時には、事業を譲る判断が固まっていなくても構いません。契約上の負担と、会社をどうするかという希望を共有するところから始められます。
費用は、報酬の発生条件と支払原資を確認する
手元資金が乏しいと、相談すること自体をためらいがちです。当社の相談は無料で、M&A仲介の報酬は成功報酬のみです。着手金はありません。
成約時の報酬は譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬まで無料になるという意味ではありません。具体的な報酬と精算方法は、依頼時に確認してください。
弁護士への依頼や、会社・個人の法的整理が必要な場合は、別途費用の検討が要ります。当社の仲介報酬の説明を、それらの費用まで含むものとして受け取らないようにお願いします。
費用を用意できるか不安な場合は、手元資金も初回に伝えてください。依頼範囲と支払時期を確認する材料になります。詳しくは連帯保証人が弁護士に相談する費用は?依頼範囲と破産前の選び方をご覧ください。
よくある質問
未署名の保証を断ることと、署名済みの保証を解除することは、必要な対応が異なります。肩書きや口頭の約束だけで判断せず、契約と相手方の合意を確認してください。
雇われ社長でも、連帯保証人を断ると融資を受けられませんか?
保証を断った場合の融資の可否は、会社の返済力や金融機関の判断によります。個人保証に同意しない意思を伝えたうえで、保証なしで検討する条件を確認します。希望どおりの融資が成立しない場合に備え、会社の支払予定も並行して整理してください。断ることと、融資が実行されることは別の判断です。
オーナーが「代わりに払う」と言えば、署名してもよいですか?
オーナーの約束だけを根拠に、個人保証の負担がなくなるとは考えないでください。保証契約を結べば、債権者から自分に請求される可能性があります。オーナーが払える状況かという問題も残ります。誰が誰に負う義務なのかを、書面ごとに区別して確認する必要があります。
すでに署名しましたが、社長を辞めれば保証人から外れますか?
退任だけで保証が解除されるとは限りません。後任の社長が保証人になっても、自分の保証が残る可能性があります。対象となる借入ごとに、解除への同意と条件を確認してください。手続きの完了を示す書面を確かめるまで、退任と保証解除を同じものとして扱わないようにします。
保証の請求が来てからでも、会社の譲渡を相談できますか?
請求が届いたあとでも、事業の譲渡可能性を相談することはできます。ただし、相談を始めたことで請求や期限が止まるわけではありません。請求書の内容と期限を共有し、法的な対応と事業の検討を並行して進めます。資金や時間の状況によっては、法的整理が適切な場合もあります。
まとめ
未署名なら、個人保証に同意しない意思を明確に伝え、契約内容と保証を付けない条件を確認してください。署名済みなら保証契約の写しと直近の期限をそろえ、資料が不足していても、その状況のまま相談を始めましょう。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496