


目次
この記事の対象と結論
雇われ社長として会社を任されているものの、返済や給与の支払日が迫っている方に向けた記事です。
結論からいうと、会社が倒産しただけで、会社の借入がすべて雇われ社長個人へ移るわけではありません。ただし、借入の連帯保証人になっている場合は別です。また、資金不足を知りながら不適切な支払いを続けた場合や、会社財産を私的に移した場合などは、損害賠償を含む個人責任が問題になり得ます。
いまは責任の有無を頭の中だけで考えるより、資料を確保し、支払いの優先順位を独断で変えず、選択肢を比較する段階です。今日と明日の動きが、従業員、取引先、連帯保証への影響を左右します。
今日・明日に止めることと確認すること
今日中に資金と支払予定を一枚にまとめる
最初に確認するのは、「倒産するか」ではありません。いつ、何が、いくら不足するのかです。
少なくとも、直近の入出金を次の順で整理してください。
1. 現在の預金残高を確認する
2. 入金予定日と確度を確認する
3. 給与と社会保険料を確認する
4. 借入返済日を確認する
5. 税金と仕入代金を確認する
6. 手形・小切手の決済を確認する
資金繰り表がなくても、まずは一枚で構いません。口座ごとの残高と、日付ごとの入出金を並べます。
売掛金については、請求書を出しただけの金額と、入金の見込みが高い金額を分けてください。予定どおり入らない売掛金を前提にすると、判断を誤りやすくなります。
手形・小切手を使っている会社は、決済日を別枠で確認します。全国銀行協会の「電子交換所」では、6か月間に2回の不渡りを起こすと、その後2年間、参加銀行との当座預金取引と貸出取引が禁止される取引停止処分制度があります。
手形の決済が迫っている場合は、詳しくは手形が落ちないと倒産する?不渡り後の流れと7日以内に取るべき対応をご覧ください。
独断で一部の支払いだけを優先しない
資金が足りないと分かると、親しい取引先や関係会社だけに支払いたくなるかもしれません。しかし、支払先の選び方は、その後の法的整理や債権者への説明に影響します。
次のような行動は、専門家へ事情を伝える前に進めないほうが安全です。
- 親族の会社だけに支払う
- 役員借入金だけを返済する
- 会社財産を個人名義へ移す
- 在庫や設備を著しく安く売る
- 帳簿や契約書を廃棄する
- 日付をさかのぼって書類を作る
- 新たな借入で不足を隠す
一方で、何も払わなければよいという話でもありません。給与、事業継続に必要な費用、税金、社会保険料、金融債務では、法的な性質と影響が異なります。
雇われ社長ひとりで優先順位を決めず、弁護士や会計・再生の専門家に事実を開示してください。支払いを止める場合も、止めない場合も、理由と記録を残す必要があります。
保証契約書と借入資料を確保する
「雇われ社長だから個人責任はない」と考える前に、保証書を確認してください。
民法446条では、保証契約は書面でなければ効力を生じないとされています。電磁的記録も書面として扱われます。そのため、保証書、金銭消費貸借契約書、変更契約書の写しを集めることが出発点です。
確認する資料は次のとおりです。
- 金銭消費貸借契約書
- 保証契約書と変更契約書
- 信用保証協会付き融資の書類
- 借入金の返済予定表
- 担保設定に関する書類
- 金融機関から届いた通知
- 取締役会や株主総会の議事録
先代社長の交代時に保証を引き継いだ会社では、契約ごとに保証人が異なることもあります。署名した記憶だけで判断せず、書面の名義と対象債務を照合してください。
株主と役員へ事実を同時に共有する
雇われ社長は、株主と経営者が別であることが少なくありません。資金不足を把握したら、大株主、他の取締役、監査役がいる場合は、同じ情報を共有します。
口頭だけで済ませず、次の内容を記録に残してください。
- 資金が不足する見込みの日
- 不足する支払いの種類
- 現預金と入金見込み
- 借入と保証の状況
- 検討中の選択肢
- 次回の判断期限
株主へ相談せずに社長が単独で事業譲渡を決めることはできません。会社法467条では、事業の全部または重要な一部の譲渡について、効力発生日の前日までに株主総会の承認が必要とされています。
資金不足の共有は、責任を押しつけるためではありません。誰が、いつ、どの情報を知り、どの判断に関わったかを明らかにするためです。
無料お役立ち資料
『連帯保証について、相談前に整理しておくこと』
ご自身の連帯保証の状況を書き出すための整理シートです。判定はしません。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
雇われ社長が会社倒産で負う責任の境界
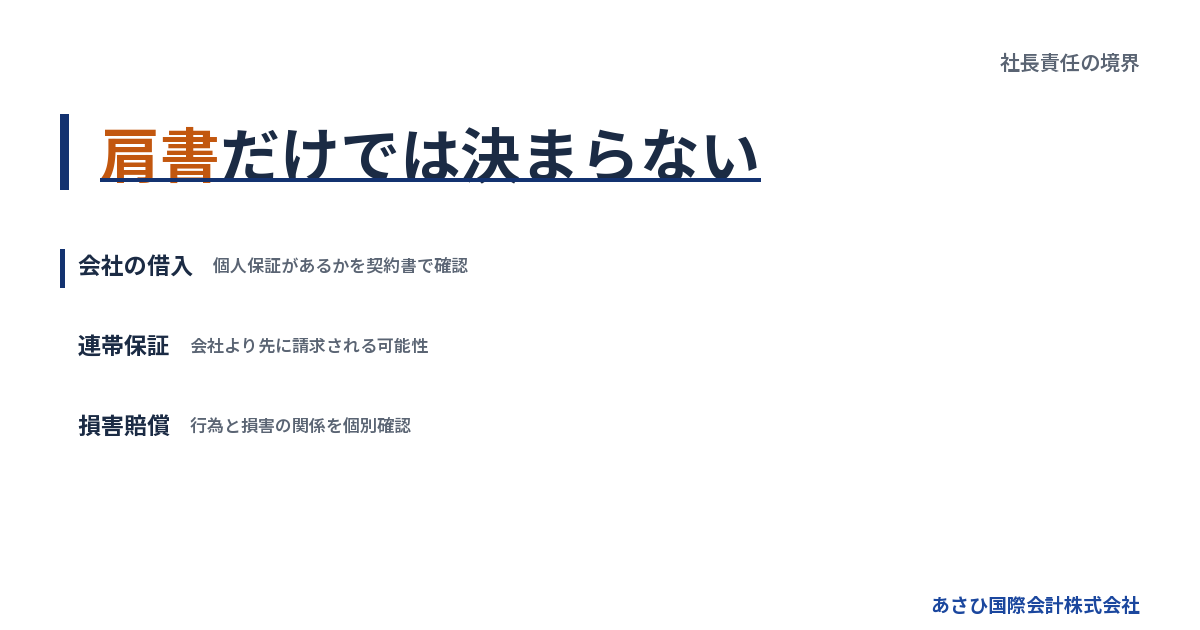
会社の借入と社長個人の借金は分けて考える
会社は、社長個人とは別の法人です。会社名義の借入や買掛金があるからといって、その全額が社長個人の債務になるとは限りません。
「代表取締役」という肩書だけで、会社のすべての債務を私財から払う関係になるわけではないのです。創業者か雇われ社長かという呼び方だけでも結論は決まりません。
個人負担の有無を判断するときは、次の関係を分けます。
→ 横にスクロールできます
| 確認対象 | 基本の債務者 | 個人負担の分岐 |
|---|---|---|
| 会社の借入 | 会社 | 個人保証の有無 |
| 仕入代金 | 会社 | 個別契約の内容 |
| 税金・保険料 | 会社 | 行為と事情を確認 |
| 損害賠償 | 個別判断 | 行為・損害・因果関係 |
契約書に個人名で署名していても、代表者として会社を代理した署名なのか、保証人としての署名なのかで意味が変わります。署名欄の肩書、押印、保証条項まで確認してください。
会社倒産後に社長の暮らしや財産へ何が起きるかは、会社が倒産したら社長は自己破産するのか|連帯保証で変わる結論でも整理しています。
連帯保証をしていれば直接請求を受け得る
民法446条の通常の保証では、主たる債務者が履行しないときに、保証人が履行する責任を負います。
通常の保証人には、一定の場合に「まず主たる債務者へ請求してください」と求める催告の抗弁があります。主たる債務者の財産から先に執行するよう求める検索の抗弁もあります。
しかし、民法454条により、連帯保証人はこの二つの権利を持ちません。そのため、会社への回収をすべて終える前でも、連帯保証人へ請求が来る可能性があります。
ここが、会社の代表者としての責任と、連帯保証人としての責任の大きな境目です。
また、個人根保証では、民法465条の2により極度額の設定が必要です。借入等を含む個人貸金等根保証契約では、民法465条の3が元本確定期日について定めています。
ただし、元本が確定しても保証責任が自動的に終了するわけではありません。確定した元本に対する責任は残ります。
保証人でなくても行為が問題になる場合がある
保証書へ署名していなければ、あらゆる個人責任から外れるという意味ではありません。倒産に至るまでの行為が、会社や第三者へ損害を与えたとして争われる場合があります。
たとえば、次のような事情です。
- 会社財産を私的に流用した
- 虚偽資料で資金を調達した
- 帳簿や証拠を意図的に隠した
- 著しく不利な条件で財産を移した
- 資金不足を隠して取引を広げた
- 社内承認を欠いた取引を進めた
個人責任が成立するかは、肩書だけでは判断できません。行為の内容、本人が知っていた事実、会社に生じた損害、社内権限などを個別に確認することになります。
業績が悪化したことと、不適切な行為による損害は同じではありません。市場環境の変化や取引先の破綻で資金繰りが悪化しただけなら、直ちに損害賠償責任が決まるほど単純ではないのです。
一方、資料を改ざんしたり、会社財産を隠したりすれば、説明は難しくなります。いまから数字を書き換えるのではなく、当時の資料をそのまま保全してください。
名義だけの社長でも確認を省けない
「実際の経営者は株主だった」「自分は名前を貸しただけだった」という事情は、事実関係を整理する材料になります。ただし、代表者として契約や決裁に関わっていた事実まで消えるわけではありません。
名義だけだったと考えている方は、次の資料を確認します。
1. 就任時の契約と議事録
2. 株主から受けた指示の記録
3. 銀行提出資料の作成者
4. 支払いを決めた担当者
5. 印鑑と通帳の管理者
6. 実際の報告経路
「指示されたから署名した」という説明だけで終わらせず、いつ、誰から、どの資料を示されて指示を受けたかを時系列にします。
株主の指示があった場合も、社長本人が知っていた事情との関係が検討されます。メール、チャット、議事録、稟議書を削除せずに保存してください。
連帯保証・損害賠償・従業員への責任を切り分ける
連帯保証は金融機関との契約問題
連帯保証は、会社との関係だけで決まるものではありません。金融機関等と個人の間にある保証契約の問題です。
社長を辞任しても、保証契約が同時に消えるとは限りません。後任社長が就任しても、旧社長の保証が解除されたかは別に確認する必要があります。
経営者保証に関するガイドラインには、事業承継時の特則があります。前経営者と後継者の双方から二重に保証を求めないことが原則とされています。ただし、ガイドラインは個別の保証を自動的に消滅させる法律ではありません。
会社を譲渡する場合も同様です。M&Aの当事者が保証解除を合意するだけで、金融機関との保証契約が自動的に消えるわけではありません。正式な解除や移行には金融機関等の判断が関わります。
当社が成約まで支援した案件では、保証が残ったままになった例はありません。ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
損害賠償は経営判断の失敗と同じではない
経営には、売上減少、原価上昇、人材不足などのリスクがあります。結果として会社が倒産しても、それだけで雇われ社長の損害賠償責任が決まるわけではありません。
確認されるのは、判断した時点でどの情報があったかです。また、社内手続きを踏んだか、利害関係を隠していなかったか、会社財産を適切に扱ったかも論点になります。
判断過程を示す資料として、次のものを保全します。
- 月次試算表と資金繰り表
- 取締役会と株主総会の議事録
- 稟議書と社内承認の記録
- 金融機関へ提出した資料
- 株主への報告メール
- 主要契約書と見積書
- 役員報酬や貸付金の資料
事後的に議事録を整えるのではなく、当時の記録を確保することが大切です。記録が不足している場合は、不足している事実も含めて専門家へ伝えます。
給与が迫っているなら従業員対応を先送りしない
労働基準法24条は、賃金を通貨で、直接労働者に、その全額を支払うことを定めています。毎月一回以上、一定の期日を定めて支払うことも必要です。
資金不足だからといって、社長の判断だけで一律に給与を減らしたり、支払日を変更したりするのは避けてください。
まず確認する項目は次のとおりです。
1. 給与総額と支払日
2. 控除後の振込必要額
3. 退職者からの請求の有無
4. 源泉税や社会保険料の状況
5. 給与原資となる入金予定
6. 雇用を維持できる期間
労働者が退職し、権利者から請求を受けた場合、労働基準法23条は7日以内の賃金支払いを定めています。争いがあっても、異議のない部分は同じ期間内の支払いが必要です。
倒産時には未払賃金立替払制度が利用できる場合もあります。立替額は未払賃金総額の8割で、年齢別の上限があります。ただし、対象となる事業主、退職時期、請求時期、賃金の種類には条件があります。
この制度があるから給与を後回しにできるわけではありません。従業員の生活へ直結するため、給与が不足する見込みを把握した段階で弁護士等へ共有してください。
税金と社会保険料の滞納も放置しない
会社の税金や社会保険料が払えない場合も、通知を開封せずに放置することは避けます。納付できない理由、資金の状況、今後の見通しを整理してください。
国税通則法46条2項には、事業の廃止・休止や著しい損失などがあり、一時に納付できないと認められる場合の納税の猶予があります。納税者の申請に基づき、納付できない金額を限度として、1年以内の猶予が認められる場合があります。
国税徴収法151条の2の換価の猶予は、納税の猶予とは別の制度です。事業継続や生活維持を困難にするおそれなどの要件があり、納期限から6月以内の申請が必要とされています。
社会保険料については、厚生年金保険法86条が督促を定めています。督促で指定された期限までに納付しない場合、国税滞納処分の例による処分へ進む可能性があります。
雇われ社長個人の責任を恐れて通知を隠すと、会社として選べる対応が狭くなります。届いた文書は日付順に並べ、未開封のままにしないでください。
倒産だけではない三つの出口を比較する
法人破産は会社財産を裁判所の手続で整理する
「倒産」は法律上の正式な手続名ではありません。破産、特別清算、民事再生などを含む日常的な呼び方です。
破産法1条は、債務者の財産等を適正かつ公平に清算することに加え、債務者の経済生活の再生機会を確保することも目的に掲げています。
法人破産を選ぶ場合、会社財産は破産手続の中で処理されます。会社法471条では、破産手続開始の決定も会社の解散事由の一つです。
法人が破産しても、雇われ社長個人が連帯保証人でなければ、会社の借入がそのまま個人債務になるとは限りません。連帯保証がある場合は、会社の手続と個人の保証債務を分けて検討します。
状況によっては、法的整理が適切な場合もあります。支払不能が避けにくく、事業価値も残せない状態なら、弁護士へ早めに資料を示す必要があります。
民事再生は事業継続を前提とする法的手続
民事再生法1条は、経済的に窮境にある債務者について、債権者の多数の同意と裁判所の認可を得た再生計画などにより、事業または経済生活の再生を図ることを目的としています。
会社を消滅させずに事業を続ける方向ですが、すべての会社に適するわけではありません。収益力、資金調達、債権者の構成、スポンサー候補などを確認する必要があります。
また、会社が再生手続を進めることと、雇われ社長の連帯保証がどうなるかは別の論点です。会社の返済条件が変わっただけで、個人保証まで当然に消えるわけではありません。
法的手続の選択と実行は、依頼者が委任する弁護士等が担います。会計・再生の専門家は、事業計画や資金繰りなど、判断に必要な資料を整える役割を担います。
再生型M&Aなら事業と雇用を残せる場合がある
会社全体の返済は難しくても、事業、顧客、従業員、許認可、設備などに価値が残っている場合があります。その価値を買い手へ引き継ぐ方法が再生型M&Aです。
株式譲渡では法人格が変わらないため、会社の借入等は会社に残ります。事業譲渡では、引き継ぐ財産や契約を選べます。ただし、どちらを使っても連帯保証が自動的に解除されるわけではありません。
比較の軸は次のとおりです。
→ 横にスクロールできます
| 選択肢 | 事業 | 主な目的 | 保証の扱い |
|---|---|---|---|
| 法人破産 | 原則終了 | 公平な清算 | 個人分を別検討 |
| 民事再生 | 継続を目指す | 再生計画の実行 | 個別に検討 |
| 再生型M&A | 承継を目指す | 事業価値の移転 | 解除を設計 |
| 自主的な清算 | 支払可能なら終了 | 債務を払い清算 | 契約を確認 |
当社が支援して成約した案件には、運送業で売上1億円台、債務超過3,000万円規模、従業員10名前後の会社もあります。売上4,000万円規模の小規模な会社でも成約例があります。
規模の大小だけで譲渡の可否は決まりません。顧客基盤、人材、許認可、設備、地域性などを分けて見ます。
詳しくは自己破産しないで会社をたたむ方法|借金・連帯保証が残る社長の「第三の選択肢」をご覧ください。
事業譲渡で債務を置いていけるとは限らない
事業譲渡では、対象財産を選んで法人格から切り離せます。しかし、「事業だけ移して債務を放置できる」と考えるのは危険です。
会社法22条1項では、譲受会社が譲渡会社の商号を続けて使う場合、譲受会社も事業から生じた債務を弁済する責任を負うとされています。責任を負わない旨の登記や通知に関する規定もあります。
また、会社法23条の2は、譲渡会社が残存債権者を害することを知って事業を譲渡した場合を定めています。譲受会社が承継した財産価額の範囲で、履行を請求される場合があります。
対価の妥当性、債権者への影響、手続の順序を検討せず、資産だけを移す行為は避けるべきです。
再生型M&Aでは、経営者本人と、必要に応じて依頼する弁護士等が金融機関や債権者との協議を担います。当社は、協議に必要な財務資料の整備、事業価値の説明資料の作成、M&Aの条件設計を通じて、経営者ご本人の判断と協議を支えます。
7日以内に相談するときの準備と相談先
弁護士には法的責任と支払いの可否を確認する
支払日が迫り、全額を払えない見込みなら、法的な判断を先延ばしにしないでください。
弁護士へ確認したいのは、主に次の点です。
- 支払いを続けてよい範囲
- 契約解除や差押えのリスク
- 役員個人の損害賠償リスク
- 法人破産等の要否
- 連帯保証人の債務整理
- 従業員への法的な対応
相談時には、都合の悪い取引も含めて伝えます。親族への支払い、役員貸付金、簿外債務、税金や社会保険料の滞納を隠すと、判断材料が欠けてしまいます。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。法的整理と事業譲渡の両方を比較したい旨を、相談の冒頭で伝えると整理しやすくなります。
再生型M&Aの専門家には事業価値を確認する
借入が多い会社でも、事業価値までゼロとは限りません。決算書の純資産だけでは、顧客、従業員、契約、許認可、ノウハウの価値を十分に表せない場合があります。
再生型M&Aの相談では、次の点を確認します。
1. 買い手が評価し得る事業は何か
2. 株式譲渡と事業譲渡のどちらが合うか
3. 雇用をどこまで引き継げるか
4. 借入と保証をどう整理するか
5. 必要な社内承認は何か
6. いつまで事業を維持できるか
当社は、赤字・債務超過企業のM&Aと、連帯保証の解除を見据えたスキームの提案を専門としています。年間60件以上のM&A仲介の成約実績があり、相談から最短5日でクロージングした実績もあります。
赤字・債務超過案件は、おおむね2〜4週間で進むことがあります。ただし、資料の状態、買い手候補、金融機関の判断などにより期間は変わります。
相談は無料で、着手金はありません。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。成約しない場合に成功報酬が発生するという意味ではありません。
相談前に隠さず出す資料をそろえる
資料が完璧にそろうまで、相談を待つ必要はありません。手元にあるものから共有し、不足資料を明確にします。
優先順位は次のとおりです。
- 直近の試算表
- 過去の決算書
- 資金繰り表
- 預金通帳の写し
- 借入返済予定表
- 保証契約書
- 税金と保険料の通知
- 従業員一覧と給与額
- 主要取引先との契約
- 株主名簿と会社謄本
決算書が古い場合は、現在の預金、売掛金、買掛金、借入残高を補います。在庫や設備は、帳簿価格だけでなく、現在使っているかも整理してください。
保証契約書が見当たらない場合は、「ない」と決めつけず、不明として伝えます。借入先ごとに契約書の有無を一覧にすると確認しやすくなります。
相談後に決める順序を崩さない
相談した当日に、会社を破産させるか、売るかを決められないこともあります。それでも、次の判断期限は決められます。
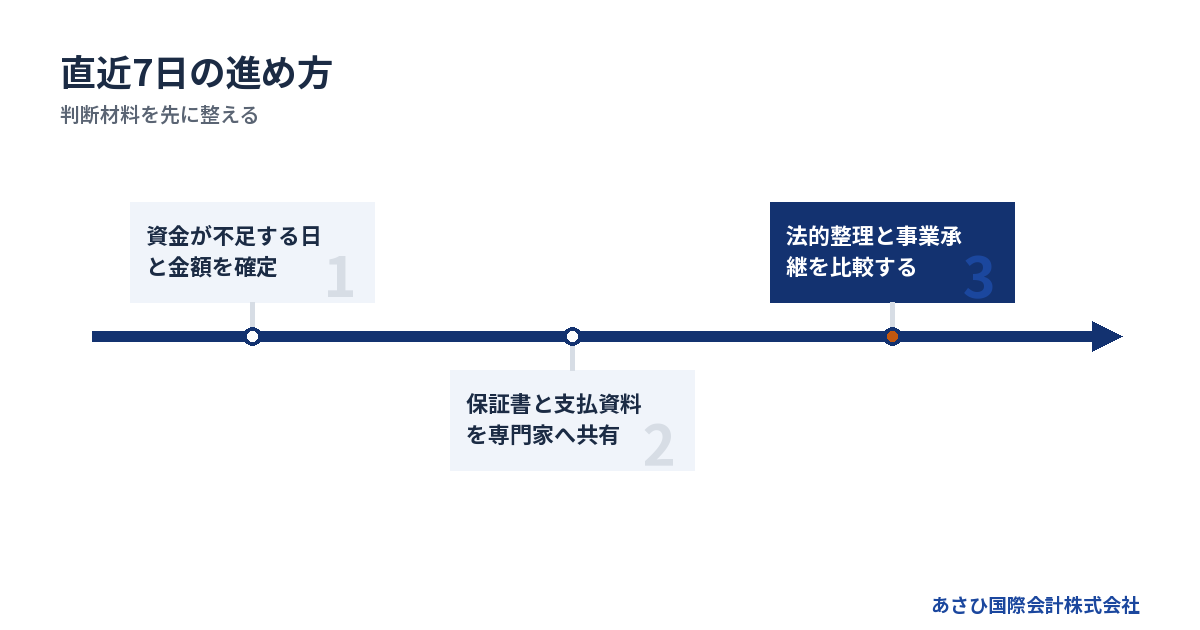
進め方の目安は次のとおりです。
1. 資金が止まる日を確定する
2. 法的リスクを確認する
3. 事業価値を短期間で確認する
4. 株主と役員へ選択肢を示す
5. 従業員対応の時期を決める
6. 法的整理か承継かを選ぶ
M&Aの可能性を調べる間も、返済や給与の期日は近づきます。法的整理の準備と事業承継の検討を、並行して進める場面もあります。
状況によっては法的整理が適切な場合もあります。M&Aを前提に資料を隠したり、時間を稼ぐためだけに取引を増やしたりしないことが重要です。
よくある質問
雇われ社長は会社の借金を自分で返す必要がありますか
会社名義の借入であり、個人保証や個人名義の契約がなければ、代表取締役という肩書だけで全額を個人が返す関係になるとは限りません。ただし、連帯保証、担保提供、不適切な財産移転などがあれば、別の検討が必要です。借入契約書と保証書を契約ごとに確認してください。
株主に指示されて経営していた場合も責任を負いますか
株主の指示があったことは、事実関係を判断する材料になります。しかし、雇われ社長が知っていた事情、署名した書類、社内権限、実際の決裁行為も確認されます。指示メールや議事録を保存し、時系列にして弁護士へ示してください。
社長を辞任すれば連帯保証から外れますか
辞任と保証解除は別の手続です。代表者変更だけで、金融機関等との保証契約が自動的に終了するわけではありません。後任者への交代時には、借入先ごとに解除や変更が完了したことを、書面で確認する必要があります。
債務超過でも会社を譲渡できますか
債務超過でも、事業、人材、顧客、設備、許認可などに価値があれば、譲渡できる場合があります。当社の財務概要が残る成約9件では、およそ3分の2にあたる6件が債務超過でした。ただし、買い手の選定、譲渡条件、債権者への影響、連帯保証の扱いを一体で設計する必要があります。
まとめ
雇われ社長が会社倒産で負う責任は、「社長だから全部払う」「雇われだから何も負わない」という二択ではありません。
判断を分ける中心は、次の四つです。
1. 個人で連帯保証をしているか
2. 個人名義の契約や担保があるか
3. 損害につながる行為があったか
4. 資金不足を知った後にどう動いたか
支払日が迫っているなら、今日中に預金残高、入金予定、給与、返済、税金、社会保険料を一枚にまとめてください。保証書と借入契約書も確保します。
そのうえで、法的責任と支払いの判断は弁護士へ、事業を残せる可能性は再生型M&Aの専門家へ示します。株主や他の役員にも、同じ資料を共有してください。
会社を終わらせることと、事業を終わらせることは同じではありません。法人破産が適切な場合もあれば、民事再生や再生型M&Aにより事業と雇用を引き継げる場合もあります。
あさひ国際会計株式会社では、金融機関との協議に必要な資料の整備、事業価値の説明資料の作成、M&Aの条件設計をおこないます。協議の主体は経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。
平日の営業時間内にいただいたご連絡には、最短当日に対応します。支払いが止まる前の段階であれば、比較できる選択肢が残っている可能性があります。
▶ 関連資料:『連帯保証について、相談前に整理しておくこと』(全11ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『破産で変わること、変わらないこと』(全14ページ)(無料)
あわせて読みたい
- クリニックを閉院するときの従業員と退職金|院長が負う責任と資金の残し方
- 会社倒産で妻が役員だったときの責任――連帯保証・個人財産・退任の境界線
- 「会社の借金誰が払う」の答えは契約にある、社長と家族が負う責任の境界線
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月28日