


目次
この記事の対象と結論
休眠会社がみなし解散になっても、清算結了まで自動で進むわけではありません。 借入や連帯保証を抱えて廃業を考えているなら、登記の状態と、未払いの残高を分けて確認するところから始めてください。
「会社を動かしていないから、もう終わっているはず」。そう考えていたところに通知が届き、戸惑う経営者もいます。廃業や保証の悩みを相談することは、珍しいことではありません。
みなし解散は、会社の財産を売ったり、借金を免除したりする手続きとは別です。清算を進めるには、残った仕事と支払いを調べる必要があります。返済するお金が足りない場合は、通常の清算を前提にせず、法的整理や事業の引継ぎを含めて判断します。会社を閉じることと、社長個人の保証を整理することも、別々に確認しましょう。
休眠会社のみなし解散と清算結了は、何が違うのか
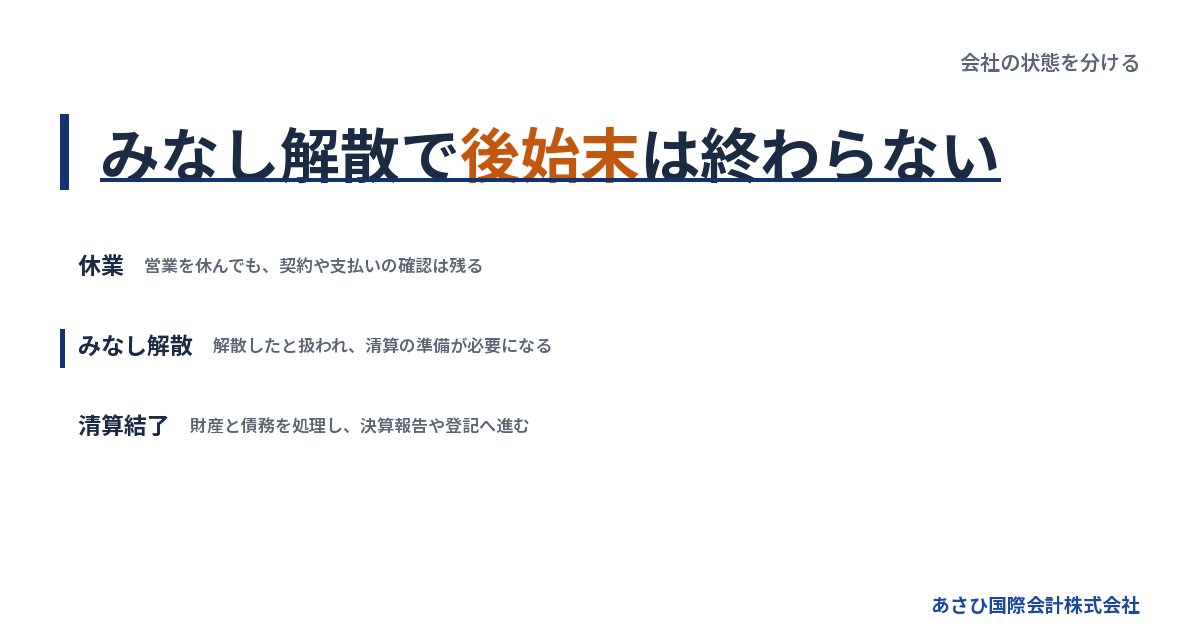
みなし解散は解散したものと扱われる段階で、清算結了は残務の処理を終える段階です。どちらも会社の終わりに関係しますが、間には財産や債務を整理する仕事が残っています。
営業を休んでいる会社すべてが対象ではない
日常会話の「休眠会社」は、営業を休んでいる会社を指すことがあります。一方、会社法上は登記の経過期間で判断します。売上があるかどうかだけでは決まりません。
会社法第472条の対象は、最後の登記から12年を経過した株式会社です。営業を続けていても、登記を長く放置していれば対象になり得ます。反対に、休業中という理由だけで直ちに対象になるわけではありません。出典はe-Gov法令検索「会社法」です(2026年8月18日確認)。
手元の決算書が古くても、そこから登記の状態は分かりません。営業をやめた日と、最後に登記をした日を混同しないようにしてください。まず調べるのは、会社の現在の登記内容です。
みなし解散の基準日は通知を読んだ日ではない
法務大臣による官報公告から2か月以内に、必要な登記などをしない場合が問題になります。「事業を廃止していない」旨の届出も対象です。所定の対応がなければ、期間満了時に解散したものとみなされます。会社法第472条と法務省「休眠会社・休眠一般法人の整理作業について」による取扱いです(2026年8月18日確認)。
封筒を開けた日から数えるわけではありません。通知を見つけたら、記載された公告や期限と、登記の現状を照らし合わせます。
廃業を考えている場合も、「何もしなければ片づく」と判断しないでください。みなし解散を待つ間にも、返済や契約上の支払いは別に進みます。通知への対応と廃業の準備は、同じ作業ではありません。
清算結了までには財産と債務の処理が残る
清算では、未回収の代金を集め、会社の財産を調べ、債務を処理します。残った契約の終了や、返すべき物の確認も必要です。営業を止めただけでは済みません。
→ 横にスクロールできます
| 状態 | 何を表すか | 残る主な確認 |
|---|---|---|
| 休業 | 営業を休んでいる | 契約・支払いの継続 |
| みなし解散 | 解散したと扱われる | 清算を担う人と残務 |
| 清算中 | 財産・債務を処理する | 回収・弁済・費用 |
| 清算結了 | 清算を終える段階 | 決算報告・登記 |
解散後の清算については、会社法第475条に定めがあります。ただし、合併による消滅などには例外があります。破産手続開始による解散も、破産手続が終わっていない間は別の扱いです。
廃業の方法を考えるときは、「解散したか」だけで止めず、「残務をどう処理するか」までつなげて考えます。
清算結了の登記は借金を消すための申請ではない
清算結了の登記だけを済ませれば、残った借入もなくなる。そうした使い方を前提にはできません。先に、債務をどのように処理したかが問われます。
未払いがあるのに帳簿から消す、連絡のない債権者を外す、といった処理は避けてください。登記書類をそろえる作業と、実際に清算を終える作業には違いがあります。
借入が残っているなら、その返済原資や債権者との合意状況を確認する必要があります。詳しくは休眠会社のみなし解散で借金は消えない――登記の期限と廃業後に残る責任をご覧ください。
みなし解散後は、登記・財産・未払いを照合する
みなし解散後の準備では、現在の登記と実際の財産・債務を照合します。古い決算書だけでは、清算に使えるお金も、残った支払いも把握しきれません。
誰が清算を担うのかを先に確かめる
会社の代表者だった人が、何も確認せずに従来どおり契約できるとは考えないでください。解散後は、清算を担う人と、その登記の確認が必要です。
清算を進める担当者を「清算人」と呼びます。定款や株主総会の定めなどによって扱いが変わるため、元の役員名だけを見て判断しない方がよい場面もあります。
準備する資料は次のとおりです。
- 現在の登記内容が分かる書類
- 会社の定款
- 株主と役員の記録
- 解散に関係する通知や議事録
役員や株主と連絡が取れない場合は、その事情も整理します。書類に名前があることと、実際に手続きを進められることは別だからです。法的な権限や登記の扱いは、依頼する専門家が確認する範囲に含めます。
帳簿上の資産を、そのまま返済原資にしない
決算書に資産が載っていても、その金額で現金になるとは限りません。回収できない売掛金や、売却に費用がかかる設備もあります。
清算の見通しには、処分や回収の条件を反映させます。とくに長く休業していた会社では、記録と現物のずれを調べてください。
→ 横にスクロールできます
| 財産の種類 | 確認すること | 見通しへの影響 |
|---|---|---|
| 預金 | 現在の残高 | 使える資金の確認 |
| 売掛金 | 回収先と回収見込み | 入金額・時期の変動 |
| 設備・在庫 | 所有者と処分条件 | 売却費・撤去費 |
| 敷金など | 返還条件と控除額 | 実際の返還額 |
リース品を会社の所有物として数えると、返済原資を多く見積もってしまいます。契約書と現物の確認を合わせる理由です。
評価額が分からないものは、仮の金額で埋めず「未確認」とします。後から数字を差し替えられる形で、判断の根拠を残してください。
借入以外の未払いも清算の予算に入れる
銀行借入だけを払えれば、会社の後始末が終わるとは限りません。営業を止めた後に金額が決まる支払いもあります。
確認する項目には、次のようなものがあります。
- 金融機関への借入残高
- 取引先への未払代金
- 従業員への未払給与
- 税金や社会保険料の未納
- 賃貸物件の退去に伴う費用
- リースなどの契約終了費用
請求書が届いていなくても、契約から支払いが見込まれる場合があります。届いた書類だけで負債を集計しないでください。
従業員がすでに退職していても、精算が済んだかは別の確認です。家族が立て替えたお金についても、会社の帳簿と通帳を照合します。「身内だから後でよい」と記録から外すと、会社の状態を正しく説明しにくくなります。
書類が足りないときは、不明点を一覧にする
長く動かしていない会社では、契約書が見つからないこともあります。資料が全部そろうまで相談を延ばす必要はありません。欠けているものを示せれば、調査の順番を決めやすくなります。
手元に残る資料を起点に、次の順で整理してください。
1. 見つかった書類と作成日を記録する。
2. 残高を確認できない項目を分ける。
3. 確認先と必要な資料をメモする。
4. 判明した金額と根拠を追記する。
通帳に支払いがあるのに契約書がないなら、相手先や引落名義を手掛かりにします。金額が食い違う場合は、どちらかを選んで帳尻を合わせないこと。古い情報と新しい情報を並べる方が、専門家も経緯を追いやすくなります。
清算結了までの流れは、残務の処理が先にある
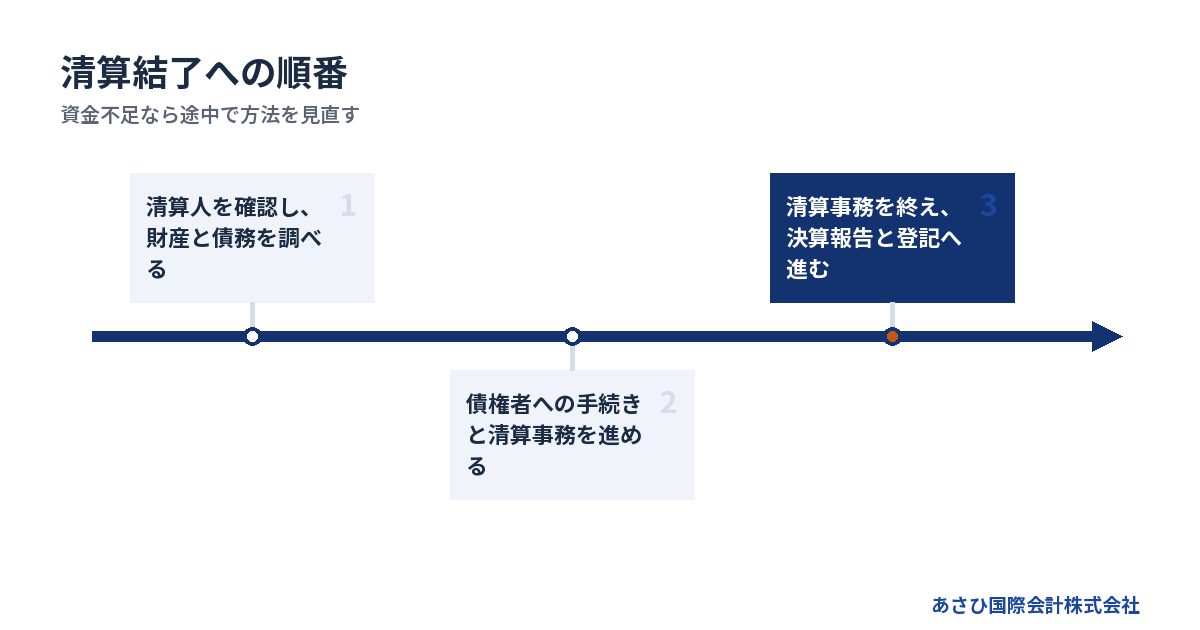
清算結了へ進むには、財産・債務の調査と債権者への手続きを経て、実際の清算事務を終える必要があります。最後の登記から逆算して、途中の作業を省略することはできません。
清算人の確認と財産調査をつなげる
清算を担う人が定まったら、会社の記録を集め、残務を洗い出します。誰が何を管理しているかも合わせて確認してください。
たとえば、預金は元代表者、設備は元従業員、帳簿は別の場所という状態では、処分や回収の判断が止まりやすくなります。物と記録の所在をそろえるところからです。
一般的な作業の流れは次のように整理できます。
1. 清算人と必要な登記を確認する。
2. 財産と債務の内容を調査する。
3. 債権者への手続きを進める。
4. 回収・弁済などの清算事務を進める。
5. 決算報告と清算結了の登記へ進む。
調査の途中で資金不足が判明したら、同じ予定を押し通さないでください。清算の方法を見直す分岐になります。未確認の負債が多い段階では、株主へ財産を渡す予定も慎重に扱います。
官報公告だけで、判明している債権者への連絡を省かない
清算株式会社には、債権者が債権を申し出るための手続きがあります。会社法第499条は、官報公告に加え、判明している債権者への個別の催告を求めています。
条文では「一定の期間内にその債権を申し出るべき旨」の公告としています。申出期間は2か月を下回れません。出典はe-Gov法令検索「会社法」第499条です(2026年8月18日確認)。
この期間は、廃業全体が終わるまでの期間とは違います。公告後も、回収や支払いの確認が続く場合があります。
帳簿に残る債権者については、請求が最近ないという理由だけで無視しないでください。長期休業の会社では、請求先が古い住所のままになっている可能性もあります。債権者の記録を調べる作業が、ここにつながります。
お金の不足が見えたら、清算の方法を再検討する
回収できる財産より支払いが多いなら、通常の清算を予定どおり終えられるかを見直します。登記の日程だけを決めても、資金の不足は埋まりません。
会社法第510条は、特別清算の開始原因として「債務超過の疑い」を挙げています。清算の遂行に著しい支障が生じる事情も対象です。また、第511条は、債務超過の疑いがある清算株式会社の清算人に、申立てを求めています。出典はe-Gov法令検索「会社法」です(2026年8月18日確認)。
ただし、負債が多い会社すべてで同じ手続きを選ぶわけではありません。支払いの状況や債権者との関係を踏まえ、破産を含めた検討が必要です。
資産を身内へ安く移したり、一部の支払いだけを急いだりする前に、法的な検討を挟みます。個別の判断と手続きは、依頼者が委任する弁護士等の専門家が担います。
決算報告の承認と清算結了の登記を取り違えない
清算事務を終えた段階で、決算報告や株主総会の承認へ進みます。承認だけを取れば、残った事務が消えるという順序ではありません。
清算結了の登記は、決算報告について株主総会の承認を受けた日から2週間以内におこなうとされています。会社法第929条に基づく期限です。出典はe-Gov法令検索「会社法」です(2026年8月18日確認)。
報告内容と実際の入出金が一致しているか、精算の根拠が残っているかを確認します。未回収金や未払いが見つかった場合は、その扱いを整理してから次へ進めてください。
詳しくは会社清算の手続きを進める実務案内|解散決議から清算結了、費用と保証の確認までをご覧ください。
みなし解散から清算結了まで、期限と完了の根拠をどう確認するか
みなし解散の通知を受け取ると、いつ会社の後始末が終わるのか気になるでしょう。ただ、通知の日付だけでは清算結了の見通しを立てにくいものです。期限のある手続きと、実際の残務が終わったことを分けて確認しましょう。 長く休業していた会社ほど、過去に何を済ませたかの確認も役立ちます。
同じ「2か月」でも、対象となる手続きが違う
みなし解散と清算では、どちらにも官報公告が登場します。届いた通知がどちらに関するものか、記載された内容を確かめてください。
会社法第472条の公告は、休眠会社の整理に関するものです。公告から2か月以内の届出や登記が、みなし解散の判断に関係します。一方、第499条の公告は、清算中の会社の債権者に申出を求めるものです。こちらの申出期間は、2か月以上とされています。
→ 横にスクロールできます
| 確認する項目 | みなし解散の公告 | 清算時の公告 |
|---|---|---|
| 主な目的 | 休眠会社の整理 | 債権の申出を求める |
| 関係する条文 | 会社法第472条 | 会社法第499条 |
| 確認する記録 | 届出・登記の履歴 | 公告・個別催告の記録 |
みなし解散の公告が済んだことを、清算時の公告の代わりと考えないでください。根拠はe-Gov法令検索「会社法」第472条・第499条です。
「期限が過ぎた」と「処理が終わった」を分ける
債権の申出期間が過ぎても、回収や精算が残ることがあります。期間の経過だけで、清算結了へ進めるとは判断しにくいでしょう。
たとえば、敷金の返還額が未確定なら、入金の見込みにも幅が残ります。設備の処分先が決まっていても、撤去費の精算がまだかもしれません。予定表には終了予定日だけでなく、完了を確かめる資料も記入すると便利です。
- 回収済みの入金記録を残す。
- 支払い済みの精算資料をそろえる。
- 契約終了を確認した書面をまとめる。
- 金額未確定の項目を分けて記録する。
「請求が来ていない」と「精算を確認した」も別の状態です。未確認の項目があれば、確認先と次の対応を添えておきましょう。
清算結了の登記期限から、残務を逆算しない
会社法第929条では、決算報告の承認後に登記期限が置かれています。株主総会の承認日から2週間以内という期限です。みなし解散の日から2週間で、清算の全作業を終える意味ではありません。出典はe-Gov法令検索「会社法」第929条です。
予定を立てるときは、回収や支払いの見通しを先に確認しましょう。登記を希望する日だけを先に決めると、未処理の項目を見落としかねません。会社の資金で支払いをまかなえるかも、途中で見直すとよいでしょう。
完了の根拠が見つからないときは、確認から始める
過去に手続きを頼んだ記憶があっても、どこまで終えたか不明な場合があります。まず当時の依頼書類と、現在の登記内容を照合してください。記録が見つからない項目を、済んだものとして扱わないことが大切です。
登記の確認は司法書士、債務の処理に関する判断は弁護士等へ相談できます。状況によっては法的整理が適切な場合もあります。当社は財産や支払いの資料を整え、ご本人の協議を支える立場です。清算結了を急ぐ前に、何が済み、何が残るかを説明できる状態を目指しましょう。
借入と連帯保証は、会社の登記と分けて整理する
会社のみなし解散や清算結了を、社長の連帯保証が外れた証拠にはできません。保証の対象となる借入と、保証契約の処理を確認する必要があります。
保証契約と借入残高を組み合わせて読む
最初に集めたいのは、借入の残高資料と保証契約の写しです。通帳だけでは、誰がどの債務を保証しているかまでは分かりません。
民法第446条には、保証人について「履行をする責任を負う」との規定があります。保証契約は書面が原則で、電磁的記録も書面とみなされます。出典はe-Gov法令検索の民法第446条です(2026年8月18日確認)。
手元に保証書がないことと、保証契約が存在しないことは別です。「見つからないから保証はない」と結論づけず、契約内容を確認してください。
- 保証している人の氏名
- 保証対象となる借入
- 現在の借入残高
- 保証に関する変更の記録
昔の借入を返済した後、新しい借入に保証が付いている場合も考えられます。古い完済資料だけで現在の責任を判断しないことです。
連帯保証では会社への請求が先とは限らない
「まず会社の財産を全部処分してから、自分に請求が来る」。連帯保証については、その順番を前提にできません。
民法第454条により、連帯保証人には催告の抗弁と検索の抗弁がありません。通常の保証で認められる、先に会社へ請求することなどを求める権利です。会社の整理が終わる前に、連帯保証人が請求を受ける可能性があります。
そのため、会社の清算計画と並行して、個人の資産や生活費も整理します。家族に説明する際は、会社の借入残高と、本人が保証する範囲を分けて示してください。
ただし、借入残高の全額を直ちに個人で負担すると決めつける段階でもありません。契約内容や返済状況を確かめ、請求への対応を検討します。
保証債務の整理には、会社側の手続きも関係する
すでに負っている保証債務の整理を考える場合、「経営者保証に関するガイドライン」の検討余地があります。ただし、休業やみなし解散だけで利用条件を満たすわけではありません。
同ガイドライン第7項の要件には、会社側の法的債務整理や準則型私的整理の申立て等が含まれます。対象債権者にとっての経済的な合理性など、ほかの要件もあります。単に資料を開示すれば保証がなくなる仕組みではありません。
これから保証を付けない融資を受ける場面と、既存の保証債務を整理する場面も区別してください。審査する内容が異なります。根拠は全国銀行協会「経営者保証に関するガイドライン」です。
会社を閉じる予定と、個人の保証債務をどう扱うかは、同じ計画の中で別項目にします。 片方だけが進み、もう片方の準備が遅れる事態を避けるためです。
保証が外れたかは、相手方の確認で判断する
会社を譲る場合も、買い手との約束だけで保証契約が消えるわけではありません。金融機関等の同意と、正式な手続きの確認が必要です。
「代表者が変わった」「株式の名義が変わった」という説明だけで、保証の処理を完了扱いにしないでください。確認したい内容は次のとおりです。
- どの借入の保証を処理するのか
- 金融機関等の同意は得られたか
- 正式な手続きは完了したか
- 完了を確認できる書面はあるか
口頭の見通しと、完了した事実を分けて記録します。借入先が複数なら、確認も借入ごとです。清算結了の登記と同じファイルに書類を置くだけでなく、未処理の保証がないかを一覧で確かめると、見落としを減らせます。
清算の費用は、登記代と会社の後始末を分けて見積もる
登記の登録免許税だけでは、清算に必要な総額は分かりません。公告や専門家への報酬に加え、契約の終了費用や未払いの精算を見積もります。
任意の解散で示される金額を、そのまま当てはめない
株式会社の任意の解散について、登録免許税は次のように定められています。登録免許税法別表第一第24号の金額です(2026年7月23日確認)。
| 登記の種類 | 登録免許税 |
|---|---|
| 解散の登記 | 3万円 |
| 清算人等の登記 | 9千円 |
| 清算結了の登記 | 2千円 |
| 上記の合計 | 4万1千円 |
出典はe-Gov法令検索「登録免許税法」です。官報公告の実費や司法書士報酬は含まれていません。
すでにみなし解散の登記がされている会社では、これから必要な申請を確認して見積もります。任意の解散から始める場合の合計を、そのまま請求総額と考えないでください。過去の登記や清算人の状態によって、確認する作業も変わります。
長期休業の会社ほど、調査と精算の費用を拾う
営業していないから清算も簡単だろう、と思うかもしれません。ところが、資料の不足や名義の不一致があると、整理に手間がかかります。
見積もりでは、次の費用を分けます。
- 登記や公告にかかる費用
- 法務・税務の専門家への報酬
- 設備の処分や物件の返還費用
- 契約終了に伴う精算費用
見積書に含まれない作業も確認してください。未申告分の整理や、見つからない資料の調査などが別料金なら、その条件を予算に反映します。
支払先ごとの金額に加え、いつ払うのかも記録します。売掛金の回収より前に撤去費が必要になるなら、最終的に収支が合っていても途中で資金が足りなくなるためです。
費用が払えない場合は、放置以外の順番を考える
手元にお金がない場合は、処分できる会社資産と、先に必要な費用を調べます。個人の借入で埋めると決める前に、会社と個人の負担を分けてください。
通常の清算が難しく、法人破産を検討する場合も費用が必要です。東京地方裁判所の令和8年1月1日版資料では、自己破産申立ての法人管財事件について、最低20万円に法人1件あたり16,264円を加える基準が示されています。本人申立てには別の基準があり、事案により変更されます。
出典は東京地方裁判所「破産手続費用一覧」です(2026年8月20日確認)。申立手数料や郵券、弁護士費用は別に考えます。
費用を用意できない事情も、相談時の判断材料です。清算結了まで放置して待つ方針にせず、資産の有無と資金不足を最初から伝えてください。
専門家には、依頼する範囲と追加費用を確認する
登記の整備と、債務の法的整理と、税務申告では担当する仕事が異なります。ひとつの見積もりで全部済むのかを確認すると、後からの行き違いを減らせます。
| 主な役割 | 確認する仕事 |
|---|---|
| 司法書士 | 登記に関する手続き |
| 税理士 | 決算・申告などの税務 |
| 弁護士 | 債務整理・法的判断 |
| M&A仲介 | 譲渡先探索・条件設計 |
職種名だけでなく、休眠期間中の資料不足や、借入が残る清算をどこまで扱うかも確認します。担当範囲の境目が分かれば、自分が用意する資料も見えてきます。
当社への相談時も、登記だけを済ませたいのか、保証を含めて出口を考えたいのかをお伝えください。目的が違えば、整理する情報や専門家に依頼する範囲も変わります。
清算するか事業を譲るかは、残る価値と支払いで判断する
会社を終える方法は、登記の状態だけでは選べません。返済できる財産と、他の事業者へ引き継げる仕事が残っているかを比べます。
休業中でも、引き継げる事業が残る場合がある
会社が赤字だったことと、引き継げる価値がないことは同じではありません。顧客との取引や、再開できる設備などが評価の対象になる場合があります。
ただし、昔は売上があったという説明だけでは判断できません。今も利用できる状態かを確かめます。
- 継続の見込みがある取引
- 再開に使える設備や在庫
- 引継ぎに協力できる人材
- 続けられる契約や事業の仕組み
従業員がすでに離れ、設備も処分済みなら、営業していた頃とは評価が変わります。残せるものを調べる前に、売却の成約を前提に資金計画を立てないでください。
詳しくは休眠会社の売却相場は一律ではない|値段を左右する資産・負債と出口判断をご覧ください。
会社の売却と事業の譲渡では、お金の行き先が違う
株式譲渡では、会社の法人格が続き、借入なども会社に残ります。株式の代金を受け取る人と、借入を返す会社を混同しないでください。
事業譲渡では、譲る財産や契約などを検討します。譲渡会社に代金が入っても、それだけで残った借入や保証の整理が完了するわけではありません。
また、事業譲渡なら債務が移らないと単純には扱えません。商号を引き続き使う場合の責任など、会社法上の確認も必要です。手法の名称だけで出口を決めない理由です。
すでにみなし解散になっている場合は、清算中という状態に合わせた検討が加わります。通常の営業会社と同じ前提で譲渡を進めず、権限や必要な手続きを専門家が確認したうえで条件を組み立てます。
閉じる案と譲る案を、同じ条件で比べる
清算とM&Aの比較では、売却価格だけを並べても判断できません。支払いの残額と、完了するまでの資金負担を同じ表に置きます。
→ 横にスクロールできます
| 判断する項目 | 清算する案 | 事業を譲る案 |
|---|---|---|
| 入ってくるお金 | 回収・資産処分代金 | 譲渡代金など |
| 支出 | 清算費・契約精算 | 譲渡費・残務処理 |
| 従業員 | 雇用終了の対応 | 引継ぎ条件の確認 |
| 個人の保証 | 別に整理を検討 | 別に解除等を確認 |
譲渡の可能性があっても、資金が尽きるまで待つ計画は避けます。買い手の検討に時間がかかる場合は、検討中に生じる費用も含めて判断してください。
状況によっては法的整理が適切な場合もあります。家族や従業員への影響を小さくするためにも、希望する方法だけでなく、実行できる条件を見ます。
当社は資料整備とM&Aの条件設計で後方支援する
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。金融機関との協議に必要な資料を整え、事業価値の説明資料やM&Aの条件を設計する役割です。
交渉の主体は経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。当社はその判断と協議に使う材料を用意する後方支援を担います。
相談は無料で、着手金はありません。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。登記や法的整理など、別途依頼する仕事の費用は分けて確認してください。
相談のために、廃業かM&Aかを先に決める必要はありません。 登記の現状と借入残高、手元資金が分かる範囲でお伝えいただければ、検討すべき論点を整理できます。
よくある質問
みなし解散になったら、自分で清算結了の登記だけをすればよいですか?
清算結了の登記だけで済むとは考えないでください。先に財産や債務を調査し、債権者への手続きや清算事務を進めます。未払いがある場合は、その処理方法の検討が必要です。書類を作れるかと、清算を終えられる状態かを分けて確認しましょう。
借金が残っていても、清算結了に進めますか?
借金を残したまま、登記によって消すという進め方はできません。返済原資や債権者との合意、必要な法的手続きを確認します。清算株式会社に債務超過の疑いがある場合には、清算人の申立義務に関する規定もあります。残高だけで判断せず、資産と支払いの見通しを専門家に示してください。
会社の財産も借入もないと思う場合、何を調べますか?
会社名義の預金や契約、未回収金、未払いが残っていないかを調べます。決算書の残高がないことだけでは、契約終了後の精算まで確認したことにはなりません。役員や株主との貸し借りも対象です。長期休業中に届いた通知と通帳の動きを照合すると、確認漏れを探しやすくなります。
休眠会社を譲渡すれば、連帯保証も外れますか?
会社や事業を譲渡しただけで、連帯保証が自動的に外れるわけではありません。金融機関等の同意と正式な手続きが前提です。買い手との契約内容に加え、対象の借入ごとに保証の処理を確認します。譲渡代金や社長の退任だけを見て、責任の整理が終わったと判断しないでください。
みなし解散の公告から2か月が過ぎれば、清算結了に進めますか?
その期間の経過だけで清算結了へ進めるとは考えないでください。みなし解散の公告と、清算時に債権者へ申出を求める公告は別の手続きです。清算時の申出期間は2か月以上とされ、回収や弁済なども確認します。清算結了の登記期限は、決算報告の承認日から2週間以内とされています。みなし解散の公告日から数える期限と混同しないようにしましょう。
まとめ
まず、現在の登記内容と借入・保証の資料を並べ、未確認の財産や支払いを書き出してください。返済資金が足りない、清算を担う人が分からないなどの事情も含め、あさひ国際会計株式会社への無料相談でお伝えいただけます。
あわせて読みたい
- 有限会社の廃業手続き、解散から清算結了までの段取りと借入が残る場合の分岐
- 休眠会社のみなし解散と過料を混同しないために、通知が届いた社長が読む話
- 債務超過の清算結了は登記だけで終わらない|残る借入と連帯保証の整理まで
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496