


目次
この記事の対象と結論
事業再生の求人を読んで支援者を探しているなら、仕事内容を自社の困りごとに置き換えてみてください。ただし、求人票に書かれた業務と、依頼できるサービスの範囲は別に確認する必要があります。
借入の連帯保証を抱え、廃業を考えるほど資金繰りが苦しい。そんな状況では、優秀そうな人を探すだけでは判断が進まないこともあります。会社の資金、残せる事業、社長個人の保証を分けて整理することが、相談の出発点です。
「事業再生 求人」で転職先を探す方にとっても、仕事内容を知る材料になります。ただし、ここで扱う中心は、支援を受ける経営者の判断です。現在の募集情報や給与水準は扱いません。廃業を決めきれない段階で相談する経営者は珍しくありません。方針が固まっていなくても、整理は始められます。
事業再生の求人票は、支援内容を知る入口になる
事業再生の求人票は、その組織がどんな仕事を担う人を求めているか読む資料です。自社への支援内容を確かめるときは、業務名に加えて、実際に誰がどこまで担当するかを聞いてください。
「事業再生」という職種名だけでは担当範囲が見えない
同じ事業再生という言葉でも、求人票で説明される仕事は読み分ける必要があります。数字を整理する仕事と、現場の改善を進める仕事では、経営者に返ってくる成果物が違うためです。
たとえば、資金が足りなくなる時期を知りたいなら、入出金の整理が先になります。一方、受注はあるのに利益が残らない場合は、仕事ごとの採算を見直す作業が必要かもしれません。買い手への引き継ぎを考える場面では、事業の説明資料や譲渡条件が論点になります。
求人票に次の言葉があれば、対応する仕事を確認してみてください。
- 財務分析は、資金不足の原因を調べる仕事か。
- 改善計画は、実行後の確認まで含むか。
- M&Aは、譲渡条件の整理まで扱うか。
- 再生支援は、廃業との比較も含むか。
名称だけで判断しない。そのための読み方です。仕事内容が広く書かれていても、すべてを同じ担当者が担うとは限りません。
求人に書かれた経験と、自社に必要な経験を照合する
「財務の経験がある人」と「資金繰りが厳しい会社の引き継ぎを扱った人」では、経験の中身が異なります。肩書きが立派でも、自社と近い状況を扱ったかは別の話です。
廃業を検討しているなら、改善計画を作った経験だけでは判断材料が足りない場合があります。事業を続けるための資金が残っているか。経営者が交代しても仕事が続くか。譲渡後に何が残るか。出口まで見た経験を聞きたいところです。
実績を尋ねる際は、件数だけを聞いて終えないようにします。「相談を受けた件数」と「契約を終えた件数」は意味が違います。何を数えた実績なのか、説明を受けてください。
自社と同じ業種の経験がある場合でも、借入や雇用の状況は会社ごとに異なります。経験を聞いたうえで、今回の担当者が何を確認するつもりなのかまで尋ねると、説明の具体性が見えてきます。
求職者向けの説明を、そのまま依頼条件にしない
採用ページは、働く人に仕事の魅力を伝えるための情報です。相談者との契約内容をすべて説明するものとは役割が違います。
「経営者に寄り添う」「再生まで支える」と書かれていても、その言葉だけでは費用や担当範囲は分かりません。相談を受ける担当と、資料を作る担当が分かれる場合もあります。担当者の交代が起きたときの引き継ぎも確認したい事項です。
依頼を考える段階では、次の内容を書面で照合します。
- 自社に提供される業務の範囲。
- 経営者が準備する資料と作業。
- 担当者と連絡の取り方。
- 報酬が発生する条件と時期。
求人情報は、質問を作る材料として使うと役立ちます。採用中という事実から、支援の質や自社への対応速度まで推測しないようにしましょう。
また、求人への応募窓口と経営相談の窓口は目的が異なります。相談の連絡では「採用への応募」ではなく、「廃業も含めた経営相談」であることを最初に伝えると、話がかみ合いやすくなります。
再生を担う人の仕事は、数字・現場・引き継ぎで異なる
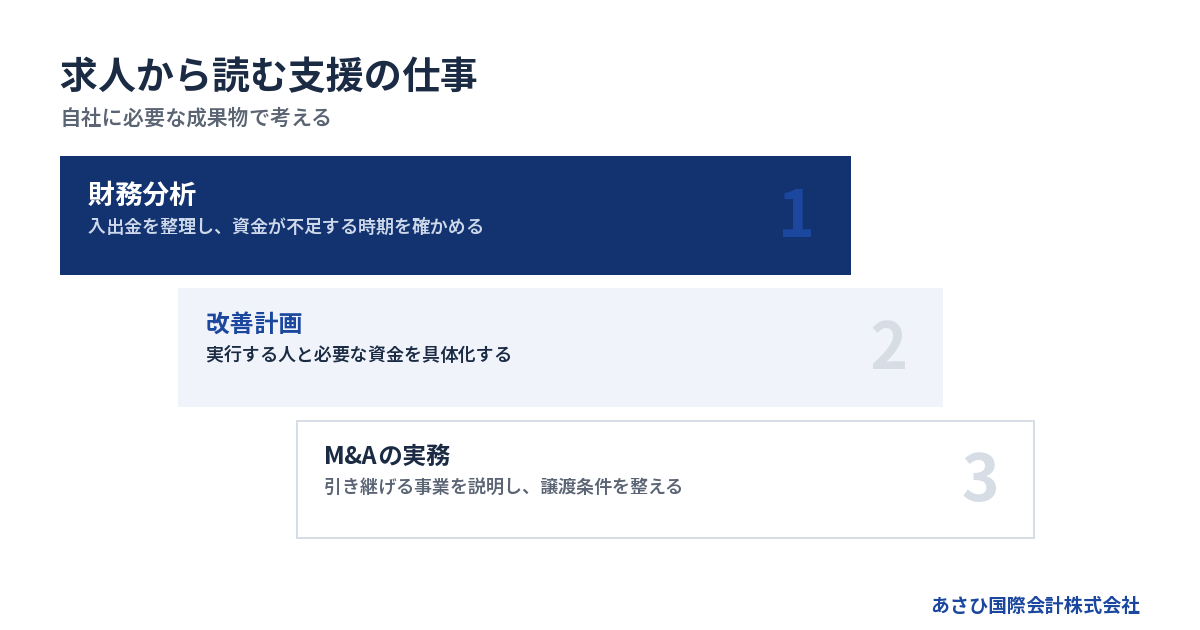
事業再生に必要な仕事は、会社の状態によって変わります。求人票で見かける業務を、今ほしい成果物に置き換えると、依頼する範囲を絞りやすくなります。
財務分析では「利益」と「払えるお金」を分ける
経営者が知りたいのは、決算書の評価だけではありません。次の支払いに間に合うのか。営業を続けるほど手元資金が減るのか。その判断に使える数字です。
売上が計上されていても、入金が先なら支払いには使えません。借入返済と日々の営業支出を混ぜると、事業そのものの採算も見えにくくなります。まずは入金日と支払日を並べ、資金が足りない時期を探ります。
求人票に「財務分析」とあったら、経営相談では次の成果物を尋ねてください。
- 入金と支払いを日付で追える表。
- 営業に必要な支出を整理した資料。
- 借入返済を含めた資金の見通し。
- 未確認の数字が分かる確認事項の一覧。
細かな体裁より、判断に使えるかが先です。まだ回収できるか分からない売掛金は、その不確かさも残して整理します。希望どおりの入金を前提にすると、判断を先送りしかねません。
数字に誤りが見つかった場合は、元の資料に戻って修正できる形が望まれます。経営者が説明できない計算結果だけを受け取っても、次の行動にはつながりにくいからです。
改善計画は、実行する人と資金まで決めて使う
売上を増やす計画があっても、その売上が入るまでの資金が足りなければ、途中で行き詰まるおそれがあります。計画の数字と、実行するための資金は一緒に確認する必要があります。
たとえば、不採算の仕事を減らす方針には、残る仕事だけで経費を賄えるかという検討が伴います。値上げを考えるなら、取引先への説明や受注への影響も見ておきたいところです。計画を作る人が、現場の事情を聞くかどうかで内容は変わります。
廃業を考える社長には、体力や気力の限界もあります。計画上は改善できても、実行の負担をすべて社長が背負うなら、続けられないこともあるはずです。
面談では「誰が実行するのか」を聞いてください。担当者が資料を渡して終えるのか、進み具合を確認するのか。予定どおりに改善しなかった場合、どの時点で方針を見直すのか。その違いが、支援を使えるかどうかに関わります。
M&Aの仕事では、引き継げる価値と条件を整える
他の会社に事業を引き継いでもらうには、買い手が判断できる情報が必要です。会社全体の赤字や借入だけでなく、続いている仕事の中身を説明する作業が生じます。
顧客との関係が社長だけに依存していないか。現場を回せる従業員がいるか。引き継ぐためにどんな条件が要るか。こうした情報を集め、事業価値を説明する資料にまとめます。
ただし、長所だけを見せる資料では、後から認識の違いが生じかねません。未払いの状況や継続が難しい契約も整理し、買い手が引き受ける範囲を明らかにする必要があります。
売却価格の提案があっても、それだけで判断を終えないでください。経営者の関与がいつまで続くのか、雇用をどう考えるのか、保証をどう扱うのか。価格と並べて検討したい条件です。
事業再生とM&Aの関係について、詳しくは事業再生とM&Aの違いとは?定義と比較でわかる選び方をご覧ください。
自社で採用するか、外部に頼むかは残された時間で考える
資金繰りが厳しい会社では、採用から着任まで待てるかが判断材料になります。継続的な社内管理には採用が合う場合もありますが、廃業や譲渡の判断が迫る場面では、外部支援の範囲を先に検討する余地があります。
採用・外部支援・事業承継は目的が違う
財務に強い人を採用すれば、経営が立て直せるのではないか。そう考えるのは自然です。ただ、社員を増やすことと、会社の出口を決めることは別の課題になります。
採用した人にどこまで判断を任せるかも決める必要があります。資料作成を担当するのか、現場への改善提案まで担うのか。権限が曖昧なままだと、社長の仕事が減らないことも考えられます。
→ 横にスクロールできます
| 選択肢 | 主な目的 | 先に確かめること |
|---|---|---|
| 自社で採用 | 社内の管理を続ける | 着任までの資金 |
| 外部支援を依頼 | 必要な作業を補う | 範囲と成果物 |
| M&Aを検討 | 事業の引き継ぎ | 買い手と条件 |
| 廃業を検討 | 事業の終了 | 残る債務と費用 |
選択肢は、併せて検討することもあります。ただし、人を探しながら何も決めずに待つと、その間にも支払いは続きます。いつまでに何を判断するかを、資金の見通しと結びつけておきましょう。
雇用するなら、任せる仕事と固定費を先に置く
採用を考える場合は、期待する成果を具体的にします。「会社を立て直してほしい」だけでは、必要な経験も働き方も絞れません。
たとえば、経理資料を整える仕事と、事業部門を立て直す仕事では、求める能力が異なります。採用後に経営の判断を担ってもらうなら、経営者との役割分担も必要です。
求人を出す前に、次の点を整理してみてください。
- 着任後に任せる仕事を決める。
- 経営者が判断する範囲を決める。
- 給与などの継続支出を見積もる。
- 着任が遅れた場合の対応を考える。
人件費を増やす余力があるかは、期待する改善効果と切り離して確認します。改善が予定より遅れても給与を払えるか。その見通しが厳しいなら、採用だけに解決を託さないほうが現実的です。
また、入社した人が社内の数字を把握するまでには引き継ぎが要ります。資料が社長の頭の中にしかないなら、採用前から整理を始めることで、外部支援を選んだ場合にも使いやすくなります。
外部支援には、期間だけでなく判断する日を設ける
外部の担当者に頼むときも、依頼したことで資金不足が解消するわけではありません。何が分かれば次の判断に進めるかを決めておくと、支援の進み具合を確認できます。
最初に資金の不足時期を確かめる。その後、営業を続ける案と引き継ぐ案を比べる。買い手探しを進める場合は、反応と資金残高を見ながら継続の可否を見直す。こうした区切りを置く考え方です。
「もう少し待てば何とかなる」と感じる場面もあるはずです。それでも、支払いの見通しが変わったら計画を更新する必要があります。相談時の数字が、そのまま使い続けられるとは限りません。
進捗報告では、動いた内容だけでなく、未解決の事項も聞いてください。買い手候補がいる段階と、条件がまとまった段階には差があります。その差を把握してこそ、営業を続ける資金をどう考えるか判断しやすくなります。
廃業を考える会社は、事業と社長の保証を別々に確かめる
事業を続ける道が見つかっても、経営者保証の扱いは別途確認が必要です。廃業の判断では、会社に残る負担と社長個人に関わる負担を分けて考えます。
残せる仕事があるかを、会社全体の借入から切り分ける
借入が多いと、「会社にはもう価値がない」と感じるかもしれません。しかし、財務の負担と、買い手が引き継ぎたい仕事の有無は、分けて調べる余地があります。
受注が続く理由は何か。社長が抜けても現場が動くか。設備を使って仕事を続けられるか。こうした実態を見ないまま、借入残高だけで譲渡の可否を決めると、検討できた選択肢を見落とすおそれがあります。
一方、引き継ぐために多額の追加資金が必要なら、その負担も考慮します。帳簿に価値が載っていることと、買い手が条件を受け入れることも同じではありません。
整理したい情報は、次の内容です。
- 続いている仕事と、その採算。
- 社長以外が担える現場の業務。
- 継続に必要な設備や契約。
- 引き継ぎまでに必要な運転資金。
譲れる可能性を探ることと、譲渡が成立することは別です。売却を前提に支払いを約束する前に、条件の検討がどこまで進んでいるか確かめてください。
会社の譲渡と保証の解除を、同じ意味で受け取らない
「買い手が見つかったから、個人の保証も終わる」と考えるのは早計です。譲渡の合意と、金融機関による保証解除の確認は分けて管理します。
買い手が保証の解除に向けて動くと約束しても、その約束だけで金融機関の同意まで得られたことにはなりません。誰が何を進め、どの資料で完了を確認するのか。経営者本人が把握できる形にしておく必要があります。
業界の自主規制にも、保証解除に関する取り決めがあります。M&A支援機関協会の広告・営業規程は、2025年1月1日施行の改正で対応を定めています。最終契約書の草案に、買い手へ保証解除を義務付ける条文案を盛り込む内容です。出典は同協会の公表情報で、2026年8月14日確認です。
ただし、契約上の義務と実際の解除は区別して見ます。個別の契約内容や法的な判断は、必要に応じて依頼する弁護士等が扱います。金融機関との協議の主体は、経営者本人と、必要に応じて依頼する専門家です。
保証債務の整理は、制度名だけで利用できると判断しない
経営者保証に関するガイドラインには、一定の要件のもとで保証債務を整理する枠組みがあります。保証を新たに付けない場面と、すでに負っている保証債務を整理する場面では、確認する要件が異なります。
すでに負っている保証債務の整理を扱うのは、同ガイドラインの7.(1)です。会社について「法的債務整理手続又は準則型私的整理手続」が関わります。また、「同時に行っていること又は行うことが見込まれること」という条件も確認が必要です。
出典は、全国銀行協会「経営者保証に関するガイドライン」の7.(1)です。提示資料では2026年8月20日に原文確認されています。ここで挙げた条件は、要件の一部に当たります。
財産を説明すれば保証が外れる、と単純に考える制度ではありません。会社側の整理と社長個人の保証を並べ、どの枠組みを検討するのか確認する必要があります。
個人の暮らしまで含めた整理について、詳しくは会社倒産自宅を守る余地を広げる|経営者保証と事業再生の判断基準をご覧ください。
雇用と家族への影響も、希望と合意を分けて整理する
従業員の仕事を残したい。家族に負担をかけたくない。その気持ちは、相談の場で具体的な条件として伝えて構いません。数字だけを説明する必要はありません。
ただし、希望を伝えた段階で結果が決まるわけではありません。雇用の継続を重視するなら、買い手がどう考えているか、どの条件が合意されているかを確認します。社長の退任後の働き方も、口頭の期待だけで済ませないようにします。
家族には、会社に入れられるお金と、暮らしに必要なお金を分けて話すと整理しやすくなります。罪悪感から家計の資金を追加する前に、その資金で何が変わるのかを検討してください。
事業を残す案が成り立たない場合もあります。状況によっては、法的整理(破産・清算)が適切な場合もあるためです。雇用や取引先への影響を考えることは、続ける判断だけを意味しません。終了する場合の負担を把握することも、向き合う道筋になります。
依頼先は肩書きより、担当範囲と費用の説明で選ぶ
事業再生の依頼先を選ぶときは、経営者が何を任せ、何を判断するのかが分かる説明を求めてください。費用も、総額だけでなく発生条件と支払時期で確認します。
数字の整理、法的判断、M&Aの役割を混同しない
経営の立て直しには、異なる仕事が関わります。ひとつの肩書きですべてを判断しようとすると、依頼したつもりの仕事が範囲外だった、という行き違いにつながりかねません。
会計や税務の整理と、債務整理の法的判断は役割が異なります。事業価値を説明して買い手を探す仕事も、別に考える必要があります。専門家が関わる場合は、誰がどの範囲を受け持つか確認します。
→ 横にスクロールできます
| 担当する仕事 | 主な確認内容 | 求める説明 |
|---|---|---|
| 財務・会計の整理 | 資金と帳簿の状態 | 数字の根拠 |
| 税務の確認 | 税負担と申告 | 対応する範囲 |
| 法的な判断 | 債務や契約の扱い | 選択肢と条件 |
| M&Aの実務 | 買い手と譲渡条件 | 進め方と費用 |
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。優劣の話ではありません。会社の状況によっては、法的整理(破産・清算)が適切な場合もあります。
面談では「今回の状況で何を検討できますか」と尋ねると、役割を確認しやすくなります。
「成功報酬」の言葉だけで費用を判断しない
成功報酬と書かれていても、何を成功とするかを契約で確認してください。契約の締結なのか、譲渡の実行なのか。支払いが生じる時点を理解しておく必要があります。
あさひ国際会計株式会社は、相談無料で、着手金なしの成功報酬のみです。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。これは同社の費用条件として、2026年8月11日に確認された内容です。
持ち出しがないのは、報酬を譲渡代金から精算するためです。成功報酬そのものが無料という意味ではありません。譲渡後に残る金額を考える際は、報酬を差し引いた額で見ます。
個別の報酬額は、提案内容と契約書で確認してください。根拠のない相場の幅を当てはめるより、自社の条件で見積もりを受けるほうが判断に使えます。
別途依頼する専門家の費用や手続きの費用は、当社の報酬と分けて確認します。用意できる資金が乏しい場合は、契約前にその状況を伝えてください。支払えない費用を前提に進めず、依頼範囲と支払条件を整理します。
成約実績は、対象と数え方を確かめる
実績を比べるときは、何を終えた件数なのかを確認します。資料を作った経験と、譲渡の実行まで終えた経験は、別の情報として受け取る必要があります。
当社には、年間60件以上のM&A仲介の成約実績があります。これはクロージングまで完了した成約の件数です。自社実績として2026年8月14日に確認し、同年8月20日に表現を整理しています。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。この実績は、当社確認による2026年8月16日時点の情報です。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
相談時には、自社でも成約できると受け取らず、どんな点が障害になるかも聞いてください。良い見通しだけでなく、まだ判断できないことを説明するか。その姿勢も、依頼を考える材料になります。
なお、求人に記載された組織全体の経験と、担当者個人の経験も分けて確かめたいところです。誰が資料を読み、誰が判断に必要な説明をするのかまで確認しておきましょう。
相談の準備は、支払日と「残したいもの」のメモから始める
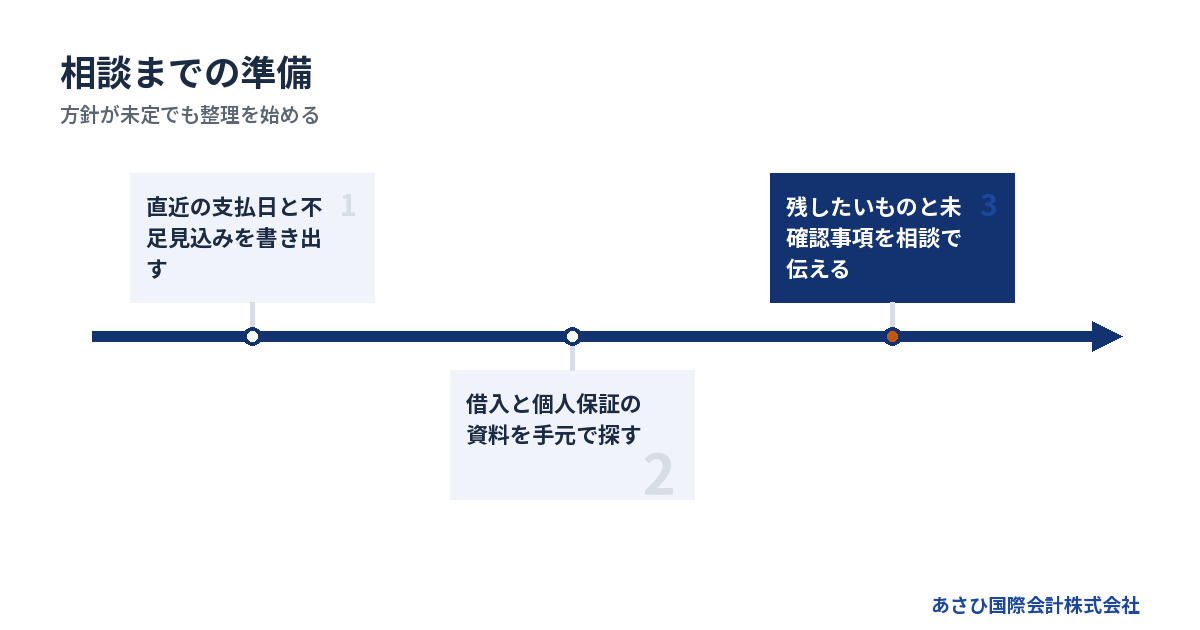
相談の準備は、手元にある情報から始められます。廃業か継続かを決めてから連絡する必要はなく、決められない理由を伝えることも相談の一部です。
最初の連絡では、困っている支払いを具体的に伝える
「経営が苦しい」とだけ伝えるより、何の支払いに困っているかを添えると、確認すべき事項が見えやすくなります。金額が正確でなければ、概数であることを伝えてください。
初回の連絡に向けて、次の内容をメモします。
1. 営業を続けているかを書きます。
2. 直近の支払日と不足見込みを書きます。
3. 借入と個人保証の有無を書きます。
4. 廃業を考える理由を添えます。
「従業員の仕事を残したい」「社長を続けるのが難しい」といった希望も役立ちます。会社を続けたいのか、事業が残れば自分は退きたいのかで、検討する条件が変わるためです。
支払期限を過ぎているものがあれば、その事実も隠さず伝えます。状況を良く見せるほど、実行できない案に時間を使うおそれがあります。資料の不足を気にして連絡を先送りするより、何が分かっていないかも含めて説明するほうが、確認を進めやすくなります。
手元の資料を使い、不明な箇所を残して整理する
決算書が古い場合でも、直近の口座の動きや請求の状況が判断材料になります。資料ごとに基準日が違う場合は、その違いが分かるようにしておいてください。
手元にあれば、次の資料が整理の助けになります。
- 決算書と直近の試算表。
- 入金予定と支払予定のメモ。
- 借入の返済予定が分かる資料。
- 個人保証の内容が分かる契約書。
不足する資料は、相談の中で確認します。見つからない保証契約書について、記憶だけで「保証はない」と決めないようにします。分からない欄は、未確認として残してください。
また、家計の支出を会社の資金と混ぜたままにすると、退任後の生活を見積もりにくくなります。会社の整理に使えるお金と、暮らしを続けるためのお金を分けて考えます。
書類を整える作業がつらいときは、まず支払日だけでも構いません。整理の完成度を上げることより、残された時間を共有することを優先する場面もあります。
当社への相談では、資料整備と条件設計から検討する
当社が担うのは、再生型M&Aの仲介と、経営者本人の判断や協議を支える後方支援です。金融機関との協議に必要な資料を整え、事業価値の説明資料を作成します。連帯保証の解除を見据えたスキームの提案や、M&Aの条件設計もおこないます。
交渉の主体は、経営者本人と、必要に応じて依頼する弁護士等の専門家です。当社が金融機関の同意を決める立場にあるわけではありません。担当範囲を分けたうえで、経営者が判断できる材料を整えます。
初回の相談では、譲渡を決めることより、検討できる状態かを確かめます。資金の期限に対して時間が足りるか。説明できる事業の価値があるか。確認すべき契約が残っていないか。未解決の事項も共有します。
相談時に伝える内容について、詳しくは廃業も視野に入れた事業再生コンサルへの相談で、借入と連帯保証の出口を探るをご覧ください。
よくある質問
事業再生の求人を出している会社なら、経営相談も受けてもらえますか?
求人を出していることだけでは、経営相談の受付範囲は分かりません。募集している人材の仕事内容と、外部へ提供するサービスを分けて確認してください。相談の対象となる会社の状態や、廃業を含む検討に対応するかも尋ねると、行き違いを減らせます。
財務に強い人を採用すれば、連帯保証も整理できますか?
採用だけで保証の扱いが決まるわけではありません。財務担当者は、資金や契約の情報整理を担える場合があります。一方、保証解除には金融機関の同意など、別の確認が必要です。債務整理に関する法的判断は、必要に応じて依頼する弁護士等が担います。
廃業するつもりでも、事業再生の相談をしてよいですか?
廃業を考えている段階でも相談できます。経営者が退いた後に事業を引き継げるか、終了する場合に何が残るかを比較する余地があります。ただし、状況によっては法的整理(破産・清算)が適切な場合もあります。継続を前提にせず、希望と資金の状況を伝えてください。
手元資金が乏しく、依頼費用を払えるか不安です
当社への相談は無料で、着手金なしの成功報酬のみです。成約時に譲渡代金から報酬を精算するため、売り手の手元からの持ち出しは0円です。自社の費用条件として2026年8月11日に確認されています。別途依頼する専門家や手続きの費用は分けて確認し、用意できる資金を契約前に伝えてください。
まとめ
直近の支払日と、残したい事業・雇用・暮らしをメモにして、無料相談で状況をお聞かせください。事業再生の求人で気になった仕事内容があれば、その仕事を自社にどう使えるかも含めて、依頼範囲を確かめましょう。
あわせて読みたい
- 事業再生の年収が気になる社長へ、支援者の報酬と廃業後の生活費を分けて考える
- 債務超過がなぜ起こるかを決算書で読み解く|借入・資産・廃業を考える順序
- 事業再生の本は目的で選ぶ|廃業を考えた社長におすすめの読み方と実務資料
- 事業再生の第三者支援専門家を知る、廃業に迷う社長が託せる仕事と残る判断
- 特別清算で裁判所が決める範囲と、会社・社長に残る仕事を知る廃業の実務
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496