


目次
この記事の対象と結論
債務超過は、赤字の積み重ねや資産の価値低下などで、会社の資産より負債が多くなると起こります。借入が増えたという理由だけで、債務超過になるわけではありません。
決算書を見て「もう廃業しかない」と感じている方もいるはずです。連帯保証があれば、家族の暮らしまで心配になります。ただ、債務超過の原因と、支払いが続く期間は分けて確かめる必要があります。
帳簿のマイナスだけでは、廃業や自己破産の要否は決まりません。何が損失を生んでいるのか。引き継げる事業があるのか。会社の借入と個人の保証を整理し、残せるものを探す余地があります。
廃業を迷って相談する経営者は珍しくありません。結論が出ていない段階から、手元の数字を整理して構いません。
債務超過は、損失が会社の蓄えを上回ると起こる
会社に残っていた出資や利益の蓄えを、損失が上回ると債務超過になります。原因を探す入口は、借入額の大小よりも、資産と負債の差がどう変わったかです。
貸借対照表では「資産より負債が多い」状態
会社の財産と、その資金をどう用意したかを示す書類が貸借対照表です。資産から負債を差し引いた部分を、純資産と呼びます。
資産には現預金のほか、売掛金や設備などが含まれます。負債には借入金だけでなく、買掛金や未払金も入ります。借金だけを数えても、全体はつかめません。
帳簿上の関係は、次のとおりです。
資産-負債=純資産。純資産がマイナスなら、帳簿上は債務超過です。
ただし、資産に書かれた金額が、そのまま手に入るとは限りません。売掛金を回収できるか、設備をいくらで売れるかでも実態は変わります。
廃業を検討しているなら、決算書の残高と換金見込みを並べてください。営業を続ける前提の帳簿と、会社を閉じる際の収支は別のものです。
赤字は期間の損失、債務超過は積み上がった状態
赤字は、ある期間の収益より費用が多かったことを表します。債務超過は、ある時点で資産より負債が多い状態です。見ている対象が違います。
過去に利益を蓄えていれば、赤字が出ても純資産がプラスにとどまる場合があります。反対に、足元が黒字でも、過去の損失を埋め切れていなければ債務超過は残ります。
「今期は黒字だから、もう問題ない」と判断するのは早計です。黒字の金額に加え、それによって純資産がどれだけ戻ったかを確認します。
また、出資を受けて純資産が改善しても、本業の赤字が続けば再び減っていきます。決算書の状態を直すことと、損失の発生を止めること。その両方を考える必要があります。
債務超過と資金不足は、同時に起こるとは限らない
債務超過でも、現預金や入金予定があれば支払いを続けられる場合があります。反対に、純資産がプラスでも、支払日までに現金が足りなくなることがあります。
売上を計上しても、代金の入金は後になることがあるためです。給与や仕入代金の支払いが先なら、利益があっても手元資金は減ります。
そこで、廃業の判断には別々の資料を使います。
→ 横にスクロールできます
| 確かめたいこと | 主に見る資料 | 見る箇所 |
|---|---|---|
| 財産と負債の差 | 貸借対照表 | 純資産と資産の中身 |
| 損失の発生原因 | 損益計算書 | 売上と費用の変化 |
| 支払える期間 | 資金繰り表 | 入出金の日付と残高 |
| 個人の負担 | 保証契約書 | 保証の対象と範囲 |
純資産の額だけで、支払いの限界日は分かりません。資産の売却に時間がかかるなら、帳簿上の余裕があっても当面の支出は賄えません。
詳しくは債務超過がなぜ悪いかを支払いから考える、廃業を迷う社長に残された選択肢をご覧ください。
売上の減少だけでなく、採算の悪化や資産の目減りも原因になる
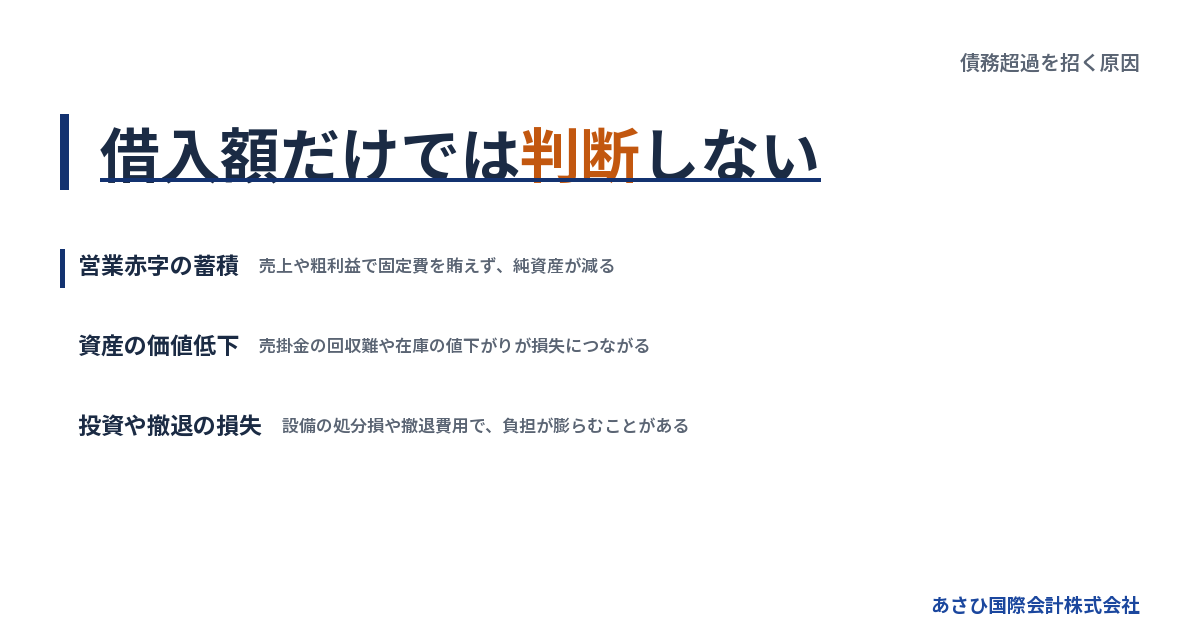
債務超過の原因は、営業赤字のほか、回収できない債権や資産の損失にもあります。売上高の推移だけでは見落とすため、利益が減った理由と資産が減った理由を分けて調べます。
売上が落ちても固定費が残り、赤字が積み重なる
受注が減っても、家賃や人件費などが同じだけ減るとは限りません。売上から仕入などの直接費を引いた利益で、固定費を賄えなくなると赤字が生じます。
出店や増員の後に売上が落ちた会社では、このずれが起きやすくなります。回復を待つ間にも支出は続きます。その結果、純資産が削られていくのです。
確認するのは、会社全体の売上だけではありません。
- 部門ごとの売上と直接費を比べる
- 固定費が増えた時期を確かめる
- 値下げした取引の採算を調べる
- 止めた場合に減る支出を見積もる
赤字部門を止めても、家賃や人員の負担が残ることがあります。撤退後に減る費用を見ずに売上だけを削ると、資金繰りがさらに苦しくなりかねません。
「続けると損失が増えるか」と「止めれば支出が減るか」。廃業を考える段階では、この違いが判断に響きます。
売上が増えても、値上げできなければ利益が減る
忙しいのに現金が残らない会社では、原価の上昇を販売価格に反映できていない可能性があります。売上が伸びているため、採算の悪化に気づくのが遅れることもあります。
材料費や外注費が上がれば、同じ価格で販売しても残る利益は減ります。納期を守るための追加作業で、人件費が膨らむ場合もあります。
受注ごとの採算を見てください。売上を確保するための値引きが、損失の原因になっていることもあります。
さらに、受注が増えると仕入や外注の支払いも増えます。代金回収より支払いが先なら、その間をつなぐ運転資金も必要です。
資金不足を借入で補いながら赤字受注を続ければ、純資産は減っていきます。通帳で大きな金額が動いていても、利益が残っているとは限りません。
価格を変えられる取引と、条件変更が難しい取引を分けてください。売上の回復だけを目標にするより、継続の見通しが具体的になります。
売掛金や在庫の価値を見直すと、損失が表れる
帳簿に売掛金が残っていても、相手から回収できない場合があります。在庫も、古くなった商品や使い道のない材料なら、帳簿どおりの価値があるとは限りません。
回収や販売が難しくなった分を会計に反映すると、資産が減ることがあります。それに伴う損失で、債務超過が表面化するケースもあります。
決算で急に悪くなったように見えるかもしれません。しかし、実態の悪化は以前から進んでいた可能性があります。数字に表れた時期と、原因が生じた時期は分けて考えます。
確認したいのは次の内容です。
- 支払期日を過ぎた売掛金がないか
- 入金延期が繰り返されていないか
- 長く動いていない在庫がないか
- 返品や値引きの見込みがないか
回収予定を楽観的に置くと、資金繰りの判断も遅れます。相手と入金日を確認できているものと、回答待ちのものを分けて記録してください。
在庫についても、定価で売れる前提は避けます。処分価格や売却費用を踏まえ、現金として残る額を見積もります。
設備投資や撤退に伴う損失が重なる
設備を買った時点では、支出の全額がそのまま費用になるとは限りません。使う期間に応じて費用を配分する処理を、減価償却と呼びます。
設備の購入自体と、その後の損失は区別が必要です。期待した受注が得られなければ、減価償却費や維持費を賄えず、赤字につながります。
使わなくなった設備の価値を見直すと、損失が出ることもあります。帳簿より安く売る場合も同様です。事業撤退では、解約や撤去に伴う負担も確認します。
減価償却費は、その計上時に同額の現金が出る費用ではありません。しかし、設備の購入代金や借入の返済は別に動きます。
設備を買うために借りた元金の返済と、減価償却費を混同しないでください。利益への影響と現金の動きを重ねると、投資後に苦しくなった理由をつかみやすくなります。
使い続けるなら修繕や買い替えの支出も必要です。処分する場合の手取りと比べ、営業を続ける収支と閉じる収支をそれぞれ作ります。
借入は債務超過の直接原因とは限らず、使い道が結果を分ける
借入時には、原則として負債と同時に現預金も増えます。借りたという取引だけでは純資産は減らず、資金を使った先で損失が出るかどうかが関わります。
借りた時点では、現金と負債が同じだけ増える
銀行から借りた資金が預金口座に入ると、資産である預金が増えます。同時に、返す義務である借入金も増える仕組みです。
借入額だけを見て「その分だけ債務超過が進んだ」とは判断できません。資産側に何が残っているかも確認します。
設備を買えば預金は減りますが、設備が資産として計上されることがあります。在庫の仕入れでも、販売前には在庫が残ります。その後の値下がりや販売時の赤字が、損失につながります。
一方、返済の負担は残ります。純資産がすぐに減らない取引でも、返済に使う現金を生めるかは別の問題です。
借入を評価するときは、資金の使い道と返済原資をセットにしてください。借りられたこと自体を、事業が持ち直す根拠にはできません。
赤字の穴埋めが続くと、負債が残り資産が減る
借りた資金で、売上だけでは賄えない給与や家賃を支払うとします。支払いはできても、赤字が解消したわけではありません。
費用に見合う収益がなければ、その差が損失になります。現金は減り、借入金は残ります。その結果、純資産も減っていきます。
追加借入を重ねると、支払いの限界が先へ延びたように見えます。ただ、採算を直せなければ、返済負担を抱えたまま次の資金不足を迎えます。
追加資金を考える際には、使った後の変化を説明できるか確かめます。
- 値上げの合意が得られているか
- 赤字取引を見直せる見込みがあるか
- 減らせる固定費が具体化しているか
- 改善までの支出を賄えるか
「入金を待つための資金」と「赤字を埋め続ける資金」では意味が違います。廃業を迷う段階では、後者を続ける理由と限界を明らかにしてください。
改善の予定が先送りされるたびに、必要な資金も変わります。以前作った計画を使い続けず、実際の入出金で見直す必要があります。
元金返済と利息では、利益への影響が違う
借入の元金を返すと、現預金と借入金が減ります。元金返済そのものは、通常の損益計算では費用になりません。
対して、利息は費用として利益に影響します。返済額をすべて経費だと考えると、黒字なのに現金が減る理由をつかみにくくなります。
営業で残る現金から、返済や必要な投資を賄えるかを確認してください。損益計算書が黒字でも、返済後の現金が不足する場合があるためです。
返済条件を変更できれば、当面の出金を抑えられることがあります。ただ、それだけで借入残高や過去の損失が消えるわけではありません。
元金の返済を抑えても、事業の赤字が続けば純資産は減っていきます。条件変更で生まれた時間を何に使うかまで、改善計画に含める必要があります。
赤字の改善策と返済の見通しを別々に作り、最後に重ねてください。利益と現金のずれについては、黒字倒産はなぜ起きる?会社売却という選択肢をわかりやすく解説でも説明しています。
決算書と入出金予定を突き合わせれば、原因と残り時間が見える
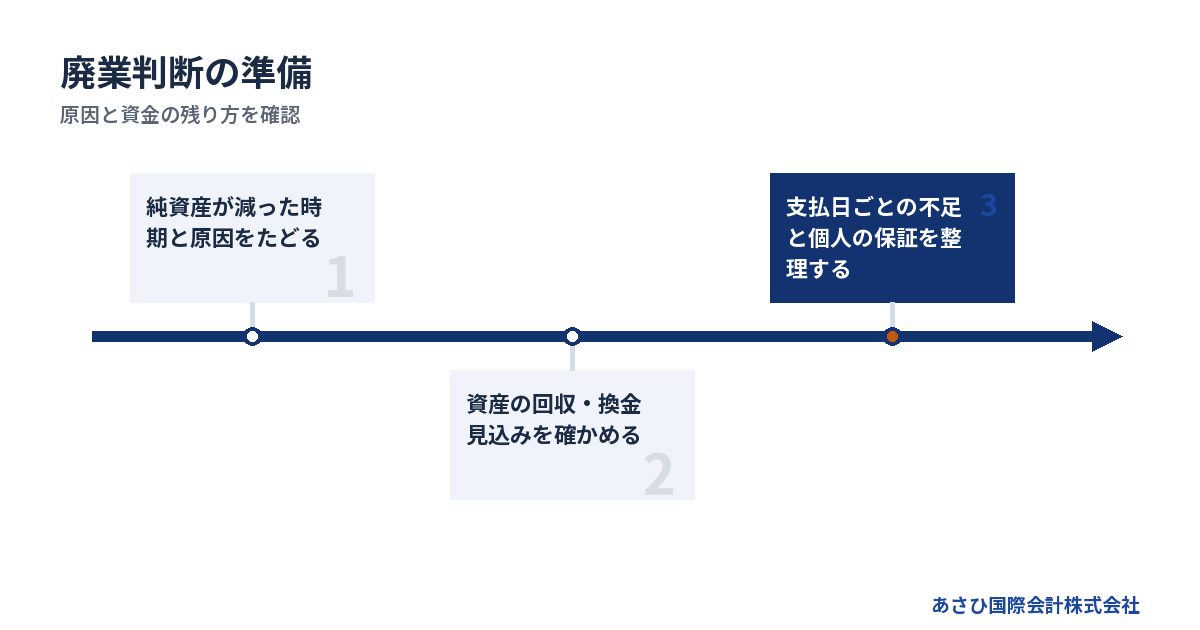
債務超過の原因を確かめるには、純資産の増減を追い、資産の中身を確認します。廃業の判断につなげるには、今後の支払日と現金残高を重ねる必要があります。
純資産が減った時期から、損失の発生箇所をたどる
直近の決算書だけでは、債務超過になった経緯が分かりにくいことがあります。過去の決算と最新の試算表を並べ、どの時期に純資産が減ったかを探します。
その時期の損益計算書を見ると、本業の赤字か、資産処分などの損失かを調べられます。出資など、利益以外で純資産が動いた部分も確認対象です。
経営者の記憶も役立ちます。「主要な受注が減った」「拠点を増やした」といった出来事を、数字が変わった時期に重ねてください。
整理する順序は次のとおりです。
1. 決算書ごとの純資産を並べる
2. 減少した時期の損益を調べる
3. 同時期の経営上の出来事を添える
4. 今も続く原因かを確かめる
過去の損失が大きくても、現在の事業で現金を生める場合があります。反対に、蓄えが残っていても、今の赤字が続くなら対応を急ぐ必要があります。
臨時の損失と、営業を続けるたびに発生する損失を混ぜないことです。原因がすでに解消しているかどうかで、今後に必要な対策は変わります。
資産は「帳簿の額」と「使える額」を分ける
廃業に向けた見積もりでは、資産の帳簿残高だけを合計しないでください。実際に回収できる額や、売却後に残る額を確認します。
売掛金なら入金見込み、在庫なら販売先を調べます。設備の売却では、運搬や撤去に費用がかかることもあります。売値と手取りは同じとは限りません。
担保が付いている資産は、売却代金を自由に使えるとは限りません。契約内容と返済への充当を確認し、支払いに回せる現金と分けておく必要があります。
役員への貸付金も確認対象です。帳簿上は会社の資産でも、役員が返せなければ、想定どおりの資金にはなりません。
資料には次の区分を付けると整理しやすくなります。
- 回収や売却の見込みが確認済み
- 条件次第で金額が変わる
- 現時点で回収の見通しが立たない
不明な項目は不明のまま示してください。見込みを事実として扱うと、廃業費用や返済に使える金額を過大に見積もってしまいます。
会計上の評価を直す作業と、換金の見積もりも区別します。売却見込みが変わったからといって、独自の判断で帳簿を書き換えることは避けてください。
月末残高だけでなく、支払日ごとの不足を見る
月全体では入金が支出を上回っていても、途中の支払日に現金が足りないことがあります。給与や家賃の支払日と、売掛金の入金日がずれているためです。
現在の預金残高を出発点に、日付順に入出金を並べます。入金が未確定なら、予定どおり入る場合と遅れる場合を分けてください。
作業では、次をそろえます。
- 現預金の残高と確認日
- 入金予定日と確定状況
- 支払期日と必要額
- 期日を過ぎた未払額
すでに支払期限を過ぎている場合は、その事実を相談の最初に伝えます。原因の分析を終えるまで待つ必要はありません。
廃業や譲渡の準備中も支出は続きます。手続きを始めるまでの資金だけでなく、事業の停止や引き継ぎまでの支出も見込んでください。
予定している入金が遅れたら、どの支払いに影響するか。その関係まで分かれば、検討に使える時間を過大に見積もらずに済みます。
会社と経営者個人のお金を別々に整理する
社長が個人資金を会社に貸し付けた場合、会社では通常、役員からの借入として扱います。現金は増えても負債も増えるため、それだけで純資産は改善しません。
資金を出した事実だけでは、出資なのか貸付なのかも決まりません。契約や会計処理の確認が必要です。税務への影響は、税理士が確認する範囲になります。
役員からの借入を金融機関がどう評価するかは、返済条件を示して個別に確認してください。金融機関による評価と、帳簿上の負債の扱いは分けて考えます。役員が会社に貸したお金を出資に振り替える方法もあります。これは会社から見れば、役員への借入を資本に振り替える検討です。新たな現金が入るわけではないため、目前の支払資金は別に考えます。必要な手続きと税務への影響を先に確認してください。
個人資金を入れ続けると、会社の支払いを延ばせても、暮らしの余裕が失われます。生活資金まで投入する前に、会社と個人を分けて試算してください。
整理する内容は、次の範囲です。
- 会社が個人に返す借入の残高
- 個人が会社に返す貸付の残高
- 経営者保証のある借入
- 個人の生活に必要な支出
会社の不足額と個人の預金を単純に相殺しないことです。どの負担が契約上の義務なのかも含め、判断する材料をそろえます。
家族の資金を借りれば解消すると考える場合も、投入後の収支を確認してください。会社の赤字が続くなら、家族への返済負担まで増えるおそれがあります。
債務超過はどこを見る?純資産合計から廃業判断につなげる確認手順
「債務超過かどうか、決算書のどこを見るのか」と迷ったら、貸借対照表を開いてください。最初の確認箇所は、「純資産の部」の合計欄です。ただし、その数字だけで会社を閉じる判断まで進めるのは避けたいところです。
「純資産合計」と「利益剰余金」を取り違えない
まず、貸借対照表の会社名と決算日を確かめます。前期と当期が並ぶ書式なら、どちらの列を読んでいるかも確認してください。金額の単位を見落とすと、不足額の受け止め方が変わってしまいます。
次に「純資産合計」の金額と符号を見ます。「△」などの表示がある場合は、マイナスを示す表記かを確認しましょう。表示が分かりにくければ、同じ日の資産合計から負債合計を差し引いて照合できます。
ここで、利益剰余金だけを見て判断しないことが大切です。利益剰余金がマイナスでも、資本金などを含めた純資産全体はプラスの場合があります。反対に、資本金の欄に金額が残っていても、損失がそれを上回ることもあります。
見る場所を絞るなら、次の順序が目安です。
- 貸借対照表の会社名と決算日を確かめる
- 当期の純資産合計と金額単位を見る
- 資産合計と負債合計の差を照合する
決算日の数字を、現在の状態と混同しない
決算書で分かるのは、その決算日時点の状態です。その後に赤字や資産の損失が出ていれば、現在の純資産は変わっている可能性があります。最新の試算表と並べ、数字の基準日をそろえて確認してください。
純資産がプラスでも、回収できない売掛金が含まれているかもしれません。在庫や設備の換金見込みも、帳簿の残高とは分けて考えます。負債側では、借入だけでなく未払金などにも目を向けましょう。
不安が強いと、マイナスの額だけを追いがちです。しかし、廃業費用を考えるには、資産がいつ現金になるかも欠かせません。帳簿上の不足額と、営業を止めた後の不足見込みを別々に書くと、比較しやすくなります。
30日以内に動くなら、資料を出して比較の期限を決める
次は、30日以内に判断材料をそろえるための進め方の例です。初回相談で資金不足の日を共有し、その日より前に比較を見直す日を決めます。
→ 横にスクロールできます
| 時期の目安 | 用意する資料 | 進めること |
|---|---|---|
| 1週目 | 預金残高・入出金予定 | 不足する日と額を共有 |
| 2週目 | 決算書・最新の試算表 | 純資産と資産の実態を整理 |
| 3週目 | 事業別採算・契約書 | 継続・譲渡・廃業を比較 |
| 4週目〜30日目 | 更新した資金繰り表 | 方針と次の行動を決める |
保証契約書や届いた通知も、初回から示してください。支払いが目前なら、30日を待たず、資料がそろう前にご連絡ください。上の順序を前倒しし、期限のある対応から進めます。
最後に、各案の必要資金と実行条件を並べます。未確認の条件には回答期限を付け、次に誰が何をするかを決めましょう。譲渡や廃業の完了時期は、必要な合意や手続きを踏まえて別に見積もります。
閉じた後の不足と、続けるための資金を比べる
当社への相談では、純資産の符号より先に支払期限を見ます。純資産がプラスでも現金が尽きる見込みなら、当面の不足への対応を優先します。 入金の確度と支払期日を整理し、ご本人が協議するための資料を整えます。
一方、債務超過でも事業が黒字なら、返済後に現金が残るかを調べます。改善まで資金が続くなら自力継続を比較対象にできます。返済負担で不足するなら、事業の収益力を分けて譲渡の可能性も検討します。
→ 横にスクロールできます
| 比べる選択肢 | 次に見る資料 | 判断に必要な見通し |
|---|---|---|
| 自力での継続 | 損益と入出金予定 | 改善まで資金が続くか |
| 事業の譲渡 | 事業別の採算と契約 | 引き継げる事業があるか |
| 廃業・債務整理 | 換金見込みと未払一覧 | 終了費用まで賄えるか |
廃業案では、換金見込みから負債と終了費用を差し引きます。不足が残るなら、営業停止と債務整理を併せて検討する流れです。譲渡案でも、引き継ぎまでの支出と残る負債を見込みます。
資金の裏付けがない案は、実行条件が未確定として扱います。会社の純資産と個人の保証負担を分け、買い手の決定や入金を前提にしないことが大切です。
廃業を選ぶかは、債務超過額と事業の継続価値を分けて決める
廃業を検討する際は、現在の負債に加え、営業を続ける収支と閉じる費用を比べます。引継先で事業が続く可能性も、会社全体の純資産とは分けて調べます。
改善を待てるのは、変化が具体的で資金が続く場合
継続を考える根拠になるのは、売上が戻るという期待だけではありません。価格改定や固定費の削減など、実行の見込みを確かめられる変化です。
利益が改善しても、過去の損失を埋めるには時間がかかります。その間の返済と運転資金を賄えるかまで確認してください。
選択肢を比較する際は、次のように整理できます。
→ 横にスクロールできます
| 選択肢 | 検討しやすい条件 | 先に確かめること |
|---|---|---|
| 自力で継続 | 採算改善が具体的 | 改善までの資金 |
| 資本を受け入れる | 出資者と合意できる | 条件と資金使途 |
| 事業を引き継ぐ | 引継先で収益を見込める | 対象と負債の扱い |
| 廃業・債務整理 | 継続資金の確保が難しい | 費用と保証の整理 |
表の条件がそろえば実行できる、という意味ではありません。必要な合意や契約を確認し、実行までの資金が足りるかを重ねて判断します。
債務超過額は、今後残せる利益と比べます。利益で埋められる見通しがあり、その間の支払いも続くなら、自力での改善を検討できます。埋めるまでに長い時間がかかる場合は、資本の受入れや譲渡も比較対象です。
本業で現金が残っても、過去の借入返済で資金が不足する会社もあります。その場合は、事業の収益力と借入負担を分けて譲渡の可能性を調べます。減価償却費を戻すと黒字になるだけでは、継続できるとは判断しません。設備の更新費や運転資金も差し引いて確かめます。
反対に、買い手の調査や契約を待つ間に現金が尽きるなら、譲渡だけに絞れません。資金不足の日を弁護士とも共有し、法的整理の要否を並行して確認します。
改善策に期限や実行主体がない場合は、見通しを立て直す必要があります。誰が何を変えるのかまで書ければ、待つ理由も説明しやすくなります。
予定した改善が進まない場合の見直し時期も決めておきます。資金が尽きるまで同じ方針を続けると、事業の引き継ぎに使える時間も減ってしまいます。
廃業では、資産を売って終わりにできるかを確認する
営業を止めても、借入や未払金が自動的に消えるわけではありません。資産を回収・売却した資金で、負債と終了に伴う費用を賄えるかを見積もります。
閉じることで発生する支出もあります。
- 賃貸物件の原状回復にかかる費用
- 設備や在庫を処分する費用
- 従業員への未払給与など
- 契約終了に伴う支払い
帳簿上は債務超過でも、資産の換金額が帳簿の額を上回る場合があります。ただし、通常の清算で完済できるとは限りません。換金後の手取りと終了費用を含めて見積もってください。すでに解散・清算に入った株式会社の場合には、清算人の申立義務も問題になります。会社法第511条第2項は「債務超過の疑いがあるとき」に申立てを求めています。対象は清算株式会社で、清算人に特別清算開始の申立義務があります。
これは会社法第511条の定めです(2026年8月15日確認)。廃業を考え始めた会社すべてに、同じ手続きを求める規定ではありません。会社の状態に応じた法的な判断が必要になります。
状況によっては法的整理が適切な場合もあります。返済の見通しや事業継続の可能性を踏まえ、弁護士の助言も含めて検討してください。
廃業の届出と債務の整理は別です。先に届出を済ませれば借金の問題も終わる、と考えないようにしてください。
帳簿がマイナスでも、引き継げる事業は残りうる
買い手が評価するのは、帳簿上の資産だけではありません。継続する取引や従業員の技術などが、事業を引き継ぐ理由になる場合があります。
債務超過は、その会社が抱える財産と負債の状態です。買い手のもとで事業が生む収益とは、評価する範囲が違います。
ただし、事業に価値があることと、希望する条件で譲れることは別です。継続に必要な契約や人員を引き継げるか、買い手が資金を用意できるかを確認します。
譲渡の形によって、残る負債や代金の受取人も変わります。事業を譲った後の会社に借入が残る場合は、その整理まで計画に含める必要があります。
買い手候補の関心がある段階と、契約や資金の準備が整った段階も区別してください。成約を見込んで、目の前の資金不足を放置することは避けます。
退職や取引終了が進むと、引き継ぐ対象が変わることもあります。廃業の意思が固まっていなくても、残したい事業や雇用を言葉にしておくと検討を始めやすくなります。
売却価格や手順を検討する際は、債務超過の会社は売却できるか。価格と進め方も判断材料になります。
会社の出口と個人の保証は、別々に完了を確かめる
会社を譲ったり、社長を退いたりしても、連帯保証が自動的に外れるわけではありません。金融機関の同意や必要な手続きの確認が残ります。
買い手が保証解除に対応すると約束していても、それだけで保証責任が消えるとは限りません。契約上の約束と、実際の解除を分けて確かめる必要があります。
譲渡側では、代金の決済や契約で定めた引渡しの完了を確認します。保証側では、金融機関から解除の事実が分かる書面を受け取り、内容を照合してください。書面の名称や形式は金融機関によって異なります。
- 解除の対象となった保証人
- 対象となる借入・保証契約
- 解除が効力を持つ日付
- 解除に残された条件の有無
借入先が複数あれば、金融機関ごとに確認が必要です。代表者変更の登記だけを、解除済みの根拠にはできません。書面が未交付なら、経営者本人または依頼した弁護士が金融機関に確認します。
一方、債務超過だから社長の自己破産まで決まるわけでもありません。会社側の整理方法と保証の内容を確認し、個人の資産や収入も踏まえて検討します。
破産法第1条は、目的に「経済生活の再生の機会の確保」を含めています。同条には、財産の清算とともに、その後の生活を立て直す視点があります(2026年8月15日確認)。
事業を残す可能性の検討と、法的な整理が必要かの判断は並行して進められます。
家族や従業員への責任を感じているなら、払えると断言する前に事実をそろえてください。残せる雇用と支払うべき負担を明らかにすることが、説明の土台になります。
相談では支払期限を先に伝え、原因と残したいものを共有する
債務超過の相談は、廃業を決めてからでなくても始められます。現在の不足と希望を伝えると、事業の引き継ぎや債務整理を検討する作業が具体化します。状況によっては法的整理が適切な場合もあります。
完成した資料より、未確認の点が分かる資料を用意する
資料が整うまで相談を延ばすと、その間にも支出が続きます。手元にあるものから示し、どこが古い数字なのかを添えてください。
用意できると話が進みやすい資料は、次のとおりです。
- 直近の決算書と最新の試算表
- 預金残高と今後の入出金予定
- 借入残高と返済予定が分かる資料
- 保証や担保の内容が分かる契約書
当社への初回相談では、支払期日と不足見込みを先に伝えてください。まず預金残高と入出金予定を示し、実行までの資金を確認します。そのうえで決算書から原因をたどり、保証契約の確認につなげます。資料ごとの確認内容は、次のとおりです。
→ 横にスクロールできます
| 確認の順序 | 出す資料 | 確認する内容 |
|---|---|---|
| 支払期限と不足の把握 | 預金残高・入出金予定 | 不足日と必要額 |
| 原因と事業の把握 | 決算書・試算表 | 純資産の減少と回収見込み |
| 保証と法的な期限 | 保証契約書・届いた通知 | 保証範囲と対応期限 |
純資産が減った科目と資産の回収見込みを押さえると、譲渡対象の整理につながります。その数字と引継ぎまでの資金を重ね、実行条件を検討します。保証の範囲や整理の要否は、契約原本に沿って法的に確認する流れです。
すでに支払期限を過ぎている場合は、原因の確認より法的対応の期限を優先します。入出金予定と届いた通知を弁護士へ先に示してください。当社にも不足額と期限を共有し、譲渡の検討に使える時間を確認します。
原因が分からない場合は、そのまま伝えて構いません。「売上はあるが現金が減る」といった変化も手がかりになります。分からない項目を推測で埋める必要はありません。
初回には、最も近い支払期日も伝えてください。従業員の雇用を残したいのか、個人の保証を含めて整理したいのか。優先したいことも共有すると、検討の方向を合わせやすくなります。
すでに交わした契約や届いた通知があれば、その内容も確認対象です。期限が付いている書類は、ほかの資料に埋もれないようにしておきます。
会計の確認、法的判断、M&Aの設計は担当を分ける
会計上の原因や税務の確認は、税理士などの担当範囲です。債務整理や保証債務への法的対応は、弁護士が扱います。
再生型M&Aでは、引き継げる事業を整理し、買い手候補や譲渡条件を検討します。各担当が同じ数字を使えるように、資料の日付と前提をそろえる必要があります。
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。連帯保証の解除を見据えたスキームの提案もおこないます。
仲介業務では、買い手探索や売り手・買い手間の譲渡条件の調整を担います。事業価値の説明資料の作成やM&Aの条件設計も、その業務に含まれます。金融機関への説明資料を整える場面では、経営者ご本人の協議を支える後方支援です。
金融機関や債権者との協議・交渉は、経営者ご本人が主体です。必要に応じて依頼する弁護士等の専門家も、その役割を担います。
弁護士から整理の必要性を指摘されているなら、その根拠や期限も共有してください。M&Aの検討を理由に、必要な法的対応を遅らせないようにします。
依頼する際は、業務の範囲と担当者を確認します。事業を引き継ぐ条件だけでなく、残る負債や保証の扱いまで説明を受けて判断してください。
費用と資金不足を伝え、実行までの支出を確認する
当社への相談は無料で、着手金はなく成功報酬のみです。報酬は成約時に譲渡代金から精算します。そのため、仲介報酬について売り手の手元からの持ち出しは0円です。報酬自体が無料という意味ではありません。
会社の支払いすべてが、この仕組みに含まれるわけではありません。引き継ぎまでの運転資金や、別途必要な専門家費用は分けて確認します。
手元にお金がない場合も、その事実を最初にお伝えください。譲渡代金を見込んでいても、入金前の支払いには使えません。実行までに不足が出るかを確認する必要があります。
見積もりでは、次の点を確かめます。
- 報酬の対象となる業務
- 支払いが発生する条件と時期
- 別途負担する費用の範囲
- 成約しない場合の費用負担
費用を用意できない場合は、資金の見通しを共有したうえで進め方を検討します。相談の段階で、払えるか分からない支出を隠す必要はありません。
他社で断られた場合も、対象外だった理由が分かればお伝えください。規模や業種の問題なのか、資金や法的な問題なのかで検討内容が変わります。実行条件を確かめる必要があるため、成約だけを前提には進めません。
よくある質問
借入が多い会社は、債務超過になっているのでしょうか?
借入額だけでは判断できません。借入とともに現預金や設備などの資産が増えていれば、純資産がプラスの場合もあります。貸借対照表で資産と負債の差を確認してください。そのうえで、資産に回収や換金の見込みがあるかも調べます。
黒字に戻れば、債務超過はすぐに解消しますか?
黒字によって純資産が増えても、過去の損失を埋め切れなければ債務超過は残ります。また、黒字化と現金の回復は同じタイミングとは限りません。元金返済や売掛金の入金時期も含め、支払いを続けられるかを確かめる必要があります。
社長が自分のお金を入れれば、債務超過を解消できますか?
会社への貸付であれば、現金と同時に負債も増えるため、それだけでは純資産は改善しません。出資として資金を入れる場合は、純資産の改善につながります。既存の貸付金を出資に振り替える方法も検討対象ですが、新たな現金が入るわけではありません。いずれも必要な手続きと会計・税務への影響を確認してください。投入後の会社の収支と、生活に必要なお金も別に考えます。
債務超過なら、廃業して自己破産するしかありませんか?
債務超過だけでは、その結論は決まりません。事業の収益力や資金の残り方によっては、改善やM&Aを検討できる場合があります。一方、状況によっては法的整理が適切な場合もあります。会社の出口と個人の保証債務を分け、必要な手続きは弁護士の助言も踏まえて検討します。
債務超過かを調べるには、決算書のどこを見ればよいですか?
貸借対照表の「純資産合計」を確認してください。資産合計から負債合計を差し引いた額とも照合できます。利益剰余金のマイナスだけでは、債務超過とは判断できません。決算日以降の変化は最新の試算表で確認しましょう。廃業を考える場合は、資産の換金見込みと支払日ごとの資金不足も合わせて調べます。
まとめ
直近の決算書と入出金予定を並べ、純資産が減った理由と、資金が不足する日を書き出してください。廃業を迷っている段階でも、その資料と残したいものをあさひ国際会計株式会社の無料相談へお伝えいただけます。
関連記事
- 債務超過、どこを見るか|貸借対照表から廃業・M&Aを選ぶ読み方
- 債務超過は貸借対照表のどこで分かる――純資産の読み方と廃業判断の分かれ道
- 債務超過と倒産の違いを知れば、廃業・事業承継・連帯保証を分けて考えられる
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496