


目次
この記事の対象と結論
特別清算と通常清算の違いは、主に借金を返し切れる見通しと裁判所の関与にあります。通常清算は、会社の財産で債務を支払って終えるのが基本です。特別清算は、清算中の株式会社に債務超過の疑いなどがある場合に、裁判所が関与する手続きです。
借入が残り、社長自身も連帯保証をしているなら、手続きの名前だけでは選べません。会社の清算と、経営者個人の保証債務は分けて考える必要があります。
廃業や保証について相談する経営者は珍しくありません。まだ方針が決まっていなくても、相談を始めてよい段階です。まずは売却・回収できる財産と、閉めるまでに払うお金を並べてください。事業を引き継ぐ余地も含めて確認すると、会社と暮らしの整理を同時に考えやすくなります。
特別清算と通常清算を分けるのは、返済の見通しと裁判所の関与
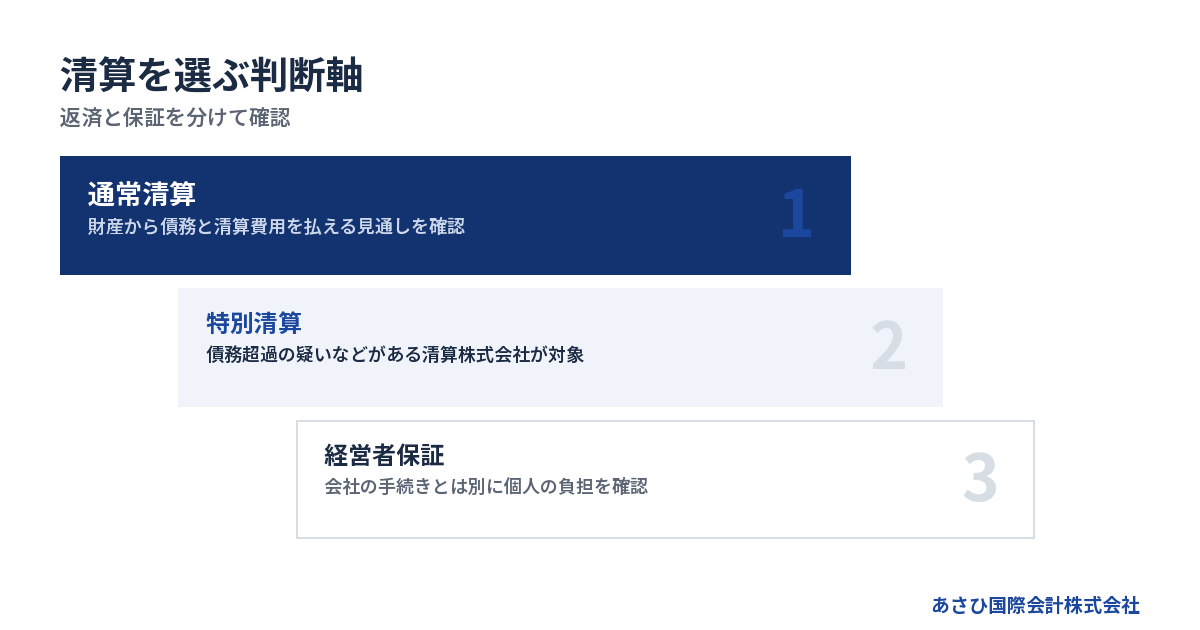
通常清算で終えられるかは、会社の財産から債務と清算費用を払えるかが出発点です。特別清算では、それに加えて法定の開始原因や、債権者との合意の見通しを検討します。
比較表で押さえる手続きの位置づけ
会社を閉める手続きは、費用の安さだけで選べるものではありません。資産と借金の状態に合う手続きを選ぶ必要があります。
→ 横にスクロールできます
| 比較項目 | 通常清算 | 特別清算 |
|---|---|---|
| 基本的な場面 | 債務を払い切れる | 債務超過の疑いなど |
| 裁判所の関与 | 通常は関与しない | 裁判所が関与する |
| 実務を担う人 | 清算人 | 裁判所の監督下の清算人 |
| 借金の扱い | 支払いを終えるのが基本 | 合意などによる整理 |
| 会社の状態 | 解散後の清算中 | 解散後の清算中 |
| 社長の連帯保証 | 別途確認が必要 | 別途確認が必要 |
この表は株式会社の清算を中心に比べたものです。特別清算の対象は、会社法上の「清算株式会社」です。会社の種類を確認せずに、自社でも同じ手続きを使えると考えないようにしてください。
また、借金があるだけで特別清算になるわけではありません。借入が残っていても、財産の売却や売掛金の回収で返済できるなら、通常清算を検討できます。見るべきものは借入残高だけでなく、支払いを終えられる見通しです。
解散は会社を閉じ終えた状態ではない
株主総会で解散を決めても、その日に借金や契約がなくなるわけではありません。解散後は、残った財産と債務を整理する清算へ進みます。
会社法第475条は、所定の場合に清算をする義務を定めています。ただし、合併で消滅する場合などには例外があります。破産手続開始で解散した会社も、破産手続が終わっていない間は、その手続きの中で処理されます。
任意に解散する株式会社では、通常、次の仕事が残ります。
- 売掛金などを回収する
- 保有する財産を処分する
- 債務と清算費用を支払う
- 残った財産の扱いを決める
営業を止める日と、会社の整理が終わる日は別です。店舗を閉めた後も、賃料や保管費用が続くことがあります。解散の日程だけ決めると、その後の支出を見落としがちです。
特別清算は通常清算の「簡単な版」ではない
「特別」という言葉から、短期間で借金を整理できる制度を想像するかもしれません。しかし、通常清算に代わる手軽な廃業方法という意味ではありません。
対象となるのは、すでに解散して清算中の株式会社です。裁判所が関与する理由があることを前提に、会社の財産や債務を整理していきます。
債権者に返済額の減額などを求めるなら、相手が判断できる説明も必要です。資産をどう評価したか、どの費用が残るかが分からなければ、返済案の検討が進みにくくなります。
通常清算に必要な資料が不要になるわけではありません。むしろ、お金の不足や債権者の意向まで整理する場面が増えます。制度の全体像は、詳しくは特別清算とは何か|破産との違いから利用条件・会社と保証の整理までをご覧ください。
通常清算で終えられるかは、帳簿より換金後の収支で判断する
通常清算の見通しは、決算書の純資産だけでは判断しきれません。実際に回収・売却できる金額から、残る債務と廃業に伴う支出を差し引いて確認します。
資産の帳簿額をそのまま返済原資にしない
決算書に財産が載っていても、その金額で現金になるとは限りません。長く売れていない在庫や、回収が遅れている売掛金には注意が必要です。
機械や車両も同様です。購入時の金額や帳簿上の残高と、処分時に受け取れる金額は違います。売却代金から搬出費などが引かれる場合もあります。
確認する際は、財産ごとに次の項目をそろえます。
- 現在の帳簿上の残高
- 回収・売却できそうな金額
- 入金される見込みの日
- 売却や回収にかかる費用
金額だけでなく、入金日も必要です。最終的に資産が売れても、先に来る給与や賃料の支払日に間に合わないことがあるためです。
見積もりが取れていない財産は、「未確認」として残してください。希望する価格を埋めてしまうと、通常清算で終えられるように見えてしまいます。売れる根拠と希望は分けて扱います。
借入以外の支払いまで含めて収支を作る
銀行借入だけを返せても、清算が終わるとは限りません。営業中に発生した未払いと、営業を終えることで発生する支出を含めて確認します。
とくに見落としやすいのは、閉店後や退去時に金額が固まる費用です。請求書がまだ届いていないからといって、支出がないとは考えられません。
- 仕入代金や外注費の未払い
- 給与や退職に伴う支払い
- 税金や社会保険料の未納
- 賃貸物件の原状回復費
- リースなどの契約終了費用
- 登記や専門家への費用
退去費用は見積書、契約終了費用は契約書で確認します。従業員への支払いも、会社の規程や雇用条件に照らした確認が必要です。
「借金は返せそうだが、廃業費用が足りない」という状態もありえます。営業を続ける場合の資金繰り表とは別に、閉め終わるまでの収支を作ると、不足の場所が見えてきます。
債務超過と支払不能を混同しない
財産より債務が多い状態が債務超過です。一方、期限の来た債務を一般的・継続的に支払えない状態を、破産法は支払不能と定めています。
財産の合計額と、支払日の現金は別の問題です。不動産などを保有していても、すぐに売れなければ、目の前の支払いに使えないことがあります。
反対に、借入で当面の支払いができていても、資産を処分しただけでは債務が残る会社もあります。口座に残高があることだけで、通常清算が可能とは判断できません。
確認表では、次の見方を分けます。
| 確認すること | 比べるもの |
|---|---|
| 最後まで払えるか | 換金額と債務・費用 |
| 支払日に間に合うか | 入金日と支払日 |
| 評価に不確かさがあるか | 見積額と確認状況 |
不足がありそうなら、解散登記を先行させるより、手続きの適否を確認する順序が適しています。出典:破産法第2条・第15条(e-Gov法令検索)
経営者の資金を入れるなら生活への影響も見る
不足分を社長が出せば閉められそうだ、と考える場面もあります。ただ、会社の不足額だけで判断すると、廃業後の生活資金まで失うおそれがあります。
個人のお金を入れる前に、不足額がどこまで固まっているかを確認してください。未確定の退去費用や税負担が残ると、追加の持ち出しが必要になる可能性があります。
会社に資金を入れた結果、何が解決するかも確認対象です。借入の一部を返せても、残債や保証債務の整理が続くなら、その後の見通しが要ります。
家族の暮らしを考えることは、債務から目をそらすことではありません。会社の支払いと生活費を分けて把握すれば、使える資金と残す必要がある資金について、専門家に具体的な相談ができます。
債務超過の疑いがあれば、特別清算と破産の適否を確認する
特別清算は、債務超過が確定してからだけ検討する手続きではありません。会社法は「債務超過の疑い」を開始原因のひとつとし、清算人の申立て義務も定めています。
開始原因は債務超過だけではない
会社法第510条は、特別清算の開始原因を定めています。ひとつは「清算の遂行に著しい支障を来すべき事情があること。」です。もうひとつが「債務超過の疑いがあること。」です。
つまり、借金が財産を上回るかどうかだけで、対象が決まるわけではありません。通常の清算を進めるうえで、著しい支障がある場合も検討対象になります。
ただし、清算が面倒、経理資料が少ないといった事情だけで、利用できると判断するのは早計です。法定の開始原因に当たるか、実際に進められるかを分けて確認します。
経営者が相談時に用意するのは、制度の答えより会社の事実です。金額が不明な債務や、争いのある請求は、そのまま示してください。不明点を伏せずに出すほうが、手続きを選ぶ際の判断材料になります。
清算人には申立ての義務が生じる場面がある
会社法第511条では、債権者・清算人・監査役・株主が、特別清算開始を申し立てられるとされています。同条第2項は、債務超過の疑いがあるときの清算人について「申立てをしなければならない。」と定めています。
「最後に不足が確定したら考える」と先送りしてよいとは読めません。清算中に資産の評価が下がった場合も、収支を見直す必要があります。
任意の解散では、定款や株主総会の定めなどがなければ、従前の取締役が清算人になるのが原則です。社長がそのまま清算実務を担う場合もあるため、解散後の役割を知っておく必要があります。
清算人になった後は、売却や支払いの記録を残してください。いつ、何を根拠に判断したかが分かる資料は、その後の手続きにも役立ちます。
債権者との合意の見通しが実務を左右する
特別清算を考える際は、債権者が返済案を検討できる状態かを確認します。主な金融機関の意向だけでなく、ほかに誰へ、どのような債務があるかも整理します。
会社が想定する返済原資と、債権者が納得できる内容に隔たりがあると、予定どおり進みにくくなります。請求額そのものに争いがある場合も、確認すべきことが増えます。
相談資料には、次の事項を分けて記載します。
- 債権者ごとの債務残高
- 支払期限と延滞の有無
- 担保や保証の有無
- すでに伝えられた意向
- 請求内容に関する争い
まだ聞いていない相手の意向を「同意見込み」としないでください。経営者の希望と、相手が実際に述べた内容を区別すると、協議の見通しを過大に評価せずに済みます。
また、急いで一部の債権者に返済すると、その後の整理に影響するおそれがあります。支払いの優先順位を独断で決めず、依頼する弁護士等に確認します。
特別清算が難しければ破産も比較に入れる
債権者との合意が見込めない場合などは、破産を含めた検討が必要になります。特別清算を希望しているという理由だけでは、進め方は決まりません。
破産法第1条は、財産の適正かつ公平な清算に加え、経済生活の再生の機会を確保することも目的にしています。破産を検討することは、暮らしの再出発を考えることにもつながります。
状況によっては法的整理として破産や特別清算が適切な場合があります。事業を残せる可能性と、営業を続けることで増える負担を比べて判断します。
「特別清算なら穏便、破産なら失敗」といった印象で選ぶ必要はありません。会社の財産や債務をどう処理できるかで比較してください。詳しくは特別清算と破産の違いが選択を分ける、廃業時の利用条件と社長の連帯保証をご覧ください。
手続きの順序と費用は、解散後の仕事まで含めて比べる
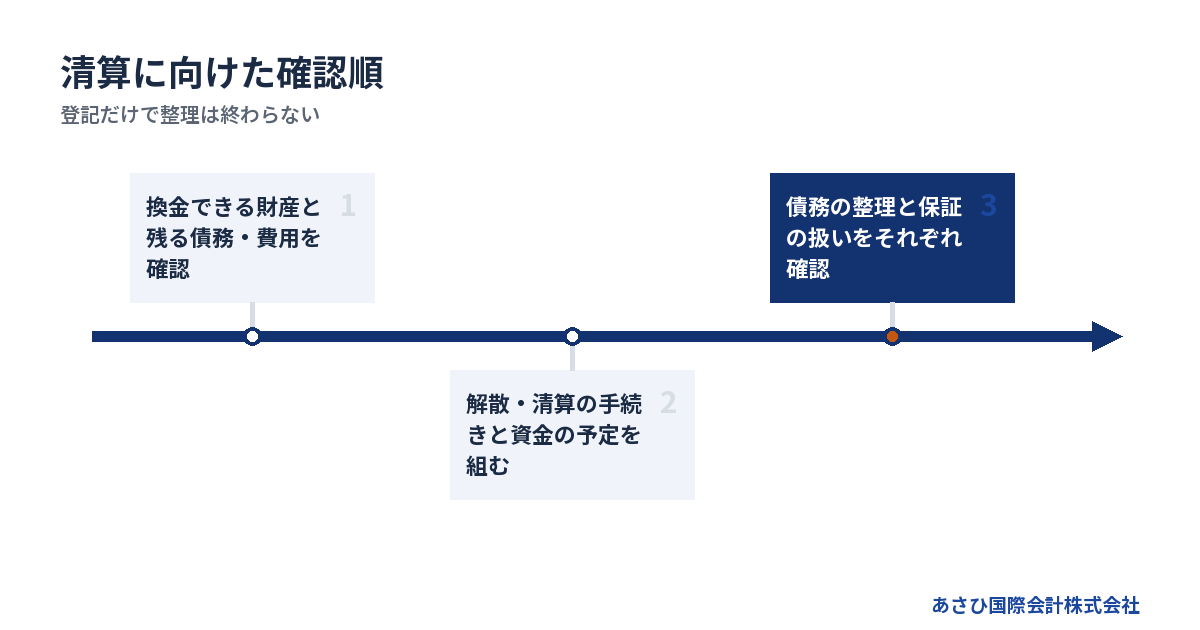
通常清算でも特別清算でも、解散後に残る回収・支払い・契約整理の準備が必要です。費用は登記代だけで見積もらず、営業を止めてから整理が終わるまでの支出を含めます。
通常清算は解散から残務の整理へ進む
株主総会の決議によって解散する株式会社では、清算人を定め、登記や債権者への手続きを進めます。手続きと並行して、財産と債務の実態を確認します。
流れを整理すると、次のようになります。
1. 財産と債務、清算費用を確認する
2. 解散を決議し、清算人を定める
3. 解散と清算人の登記をする
4. 債権者への公告と個別の催告をする
5. 財産の回収・処分と債務の整理を進める
6. 決算報告の承認後、清算結了を登記する
ただし、途中で不足が分かれば、予定の見直しが必要です。最初に通常清算を選んだからといって、そのまま最後まで進められるとは限りません。
社内の担当者が退職する場合は、請求書や契約書の保管場所も引き継ぎます。書類を探せる人がいなくなると、支払い漏れや回収漏れの確認に時間がかかります。営業終了日までに、清算を担う人が資料へアクセスできる状態を整えておきます。
特別清算では解散後に裁判所への申立てをおこなう
特別清算は、解散して清算に入った株式会社について、裁判所に開始を申し立てる手続きです。廃業を決めた時点で、自動的に特別清算になるわけではありません。
準備では、会社の財産と債務の資料に加え、なぜ通常の清算では難しいのかを説明する材料を整えます。債務超過の疑いがあるなら、その判断に使った評価や見積もりも関係します。
裁判所が関与するため、経営者の希望だけで日程を固定するのは難しくなります。債権者との協議や、不足資料への対応にも時間が必要です。
申立ての準備中に資金が尽きることを避けるには、支払予定と準備作業を同じ日程表で確認します。「資料が完成する日」だけを目標にせず、その間の給与や賃料をどう扱うかまで、専門家と整理してください。
公告の期間と手続き全体の期間は違う
会社法第499条では、債権者が債権を申し出る期間について「二箇月を下ることができない。」とされています。これは公告で定める申出期間です。清算全体が同じ期間で終わるという意味ではありません。
また、解散登記と清算人の登記には、原則として解散の日などから2週間以内という期限があります。清算結了の登記は、決算報告の承認日から2週間以内です。
いずれも会社法上の期限であり、全体の所要期間とは分けて考えます。出典は会社法第499条・第926条・第928条・第929条です。
特別清算や法人破産について、全国一律の標準期間として使える裁判所公表の目安は、提示資料の2026年8月15日確認時点では確認されていません。記事上で一律の日数を置くより、次の未確定事項を確認するほうが実用的です。
- 財産の売却先が決まっているか
- 売掛金の回収時期が読めるか
- 債務の額に争いがあるか
- 債権者の意向を確認できているか
登記の税額だけでは廃業予算にならない
株式会社の登記にかかる登録免許税は、解散が申請1件につき3万円です。清算人または代表清算人の登記は9千円、清算結了は2千円とされています。合計は4万1千円です。
これは登録免許税法別表第一第24号による税額です。提示資料では2026年7月23日時点の現行法で確認されています。官報公告の実費や司法書士報酬などは含みません。
特別清算では、裁判所への費用や弁護士報酬なども見積もりの対象です。会社の状態で変わるため、この税額に一定額を足せば総額になるとは考えないでください。
見積もりを受け取ったら、次を確認します。
- 見積もりに含まれる作業
- 別途発生する実費や報酬
- 支払いが必要になる時期
- 手続き変更時の追加費用
費用を用意できない場合も、債務や清算事務がなくなるわけではありません。会社の現預金と換金できる資産を示し、不足する費用と支払時期を相談します。費用を抑えるために会社を放置すると、未処理の仕事が残ります。
会社の清算だけで社長の連帯保証が外れるわけではない
通常清算と特別清算のどちらを選ぶ場合も、経営者保証の扱いは別途確認します。会社の債務整理が進んだことだけで、個人への請求が解決したと判断しないでください。
会社の債務と個人の保証債務を別の表にする
まず、借入ごとに誰が返済義務を負っているかを確認します。借り手が会社でも、社長が連帯保証している場合は、個人への影響を検討する必要があります。
決算書だけでは、保証の範囲まで分からないことがあります。借入契約書と保証に関する書類を照合してください。
確認表には、次の項目を記載します。
- 借入先と現在の残高
- 連帯保証人になっている人
- 保証の対象となる債務
- 担保に入っている財産
- 書面で確認できていない事項
記憶で「保証はないはず」と判断しないほうが安全です。契約書が見当たらなければ、その事実を相談時に伝えます。
会社が払い終える債務と、保証人に残りうる負担を分けると、廃業後の生活を検討しやすくなります。家族の名義の財産も、保証や担保との関係を確認してから影響を考えます。
特別清算で会社の返済額を整理しても確認は残る
会社について返済額の減額などが合意された場合も、保証人の責任が同じ内容になるとは限りません。会社側の合意書だけを見て、社長の問題も終わったと受け止めないようにします。
保証債務をどう扱うかは、相手方の同意や合意内容を確認する必要があります。口頭での説明に加え、誰のどの債務について決まったのかを書面で確認します。
ここは暮らしに直結します。会社の整理が終わった後に個人への請求が残ると、想定した再出発の計画が変わってしまいます。
会社に残る債務と、社長に残る保証債務の見通しを、同じ時点で確認してください。 法的な判断や債務整理の交渉は、必要に応じて依頼する弁護士等が担います。当社の資料整備やM&Aの検討とは、役割を分けて進めます。
経営者保証に関するガイドラインも要件から確認する
すでに負っている保証債務の整理では、経営者保証に関するガイドラインが検討対象になる場合があります。ただ、希望を伝えれば保証が外れる仕組みではありません。
保証債務の整理を扱う同ガイドライン第7項には、会社側の手続きに関する要件があります。会社が法的債務整理手続または準則型私的整理手続を申し立てていることなどです。同時に申し立てる場合や、申立ての見込みがある場合も含まれます。
これから保証を付けないでもらう場面の要件とは区別します。法人と個人の分離や情報開示だけを整えれば、既存の保証債務が整理されると考えるのは適切ではありません。
特別清算を使うことだけで、ガイドラインによる整理が決まるわけでもありません。会社側の進め方と、個人側の資産・債務の状態を合わせて確認します。
解散を決めきれないときは、事業の引継ぎと清算を並べて検討する
廃業を検討していても、引き継げる事業が残っているなら、M&Aと清算を比較する余地があります。ただし、譲渡できることと、借金や保証が解決することは別々に確認します。
廃業で失う価値と譲渡で残る価値を比べる
設備を個別に処分した場合の金額と、事業として引き継ぐ場合の評価は異なることがあります。取引や従業員の仕事が続くことに、買い手が価値を見いだす場合があるためです。
債務超過だからという理由だけで、事業の引継ぎまで諦める必要はありません。一方で、買い手候補がいるだけでは、資金不足が解決するとは判断できません。
比較では、次の条件を具体化します。
- 何を引き継ぐ対象にするか
- 譲渡代金を誰が受け取るか
- 会社にどの債務が残るか
- 従業員の雇用をどう扱うか
- 経営者保証をどう整理するか
事業譲渡の場合、事業を譲った後の会社に清算が必要になることもあります。M&Aと清算は、対立する選択肢とは限らないのです。
従業員や取引先への影響を抑えたいなら、引継ぎの条件まで比べてください。詳しくは再生型M&Aとは?通常M&Aとの違いと対象企業を解説をご覧ください。
相談時は完成した資料より支払期限を伝える
相談のために、きれいな計画書を作り直す必要はありません。手元にある資料で、何が分かり、何が未確認かを伝えれば、整理の出発点になります。
最初に共有したいのは、支払いの期限と現預金です。そのうえで、次の資料をそろえます。
- 直近の決算書と試算表
- 借入の返済予定表
- 保証契約に関する書類
- 入出金の予定が分かる資料
- 未払いと契約終了費用の一覧
家族や従業員へまだ話していない場合は、その状況も伝えてください。説明をおこなう時期と範囲は、営業や引継ぎの見通しに関係します。
資料が不足していても、支払日が近ければ、その事実を先に知らせます。準備に時間を使い切ると、選べる進め方が狭まるおそれがあります。相談時点で廃業か譲渡かを決めている必要はありません。
当社は資料整備とM&Aの条件設計を担う
あさひ国際会計株式会社は、再生型M&Aの仲介を専門にしています。連帯保証の解除を見据えたスキームの提案や、事業を引き継ぐ条件の設計をおこないます。
金融機関との協議では、経営者ご本人と、必要に応じて依頼する弁護士等が交渉の主体です。当社は、協議に必要な資料の整備や事業価値の説明資料の作成を通じて、後方支援を担います。
清算や保証債務の法的な判断は弁護士等、税務は税理士、登記は司法書士の担当範囲を確認します。相談先を選ぶ際も、誰がどこまで担当するかを明確にすると、依頼の重複や対応漏れを減らせます。
当社への相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。これはM&A仲介の報酬の説明であり、清算に伴う別途の実費や専門家費用まで無料になるという意味ではありません。
M&Aを進めるかどうかも、清算費用と借入、保証の見通しを確認したうえで判断できます。
よくある質問
借入が残っていても通常清算はできますか?
借入があっても、財産の売却や売掛金の回収などで債務を払える見通しがあれば、通常清算を検討できます。借入の有無だけで決まるものではありません。未払いの税金や、退去費用なども含めて計算してください。
資産の帳簿額が借入を上回っていても、売却額が下がることがあります。見積もりを取り、清算費用まで含めた収支で確認します。
赤字なら通常清算を選べないのでしょうか?
赤字というだけで、通常清算を選べないわけではありません。赤字は一定期間の損益であり、清算時に債務を払えるかとは別の判断です。保有財産から債務と清算費用を支払えるかを確認します。
黒字の会社でも、換金が遅れて支払いに行き詰まる場合があります。直近の利益だけで決めず、財産の換金額と支払日を合わせて見てください。
通常清算の途中で財産が足りないと分かったらどうしますか?
不足の原因と金額を確認し、特別清算や破産の適否を検討します。清算株式会社に債務超過の疑いがある場合、会社法第511条は清算人の特別清算開始の申立て義務を定めています。通常清算の予定に固執せず、弁護士等による確認を進めます。
とくに、財産の処分価格が下がった場合や、新たな債務が判明した場合は収支の更新が必要です。資料が完全にそろうまで、不足の相談を遅らせないようにしてください。
特別清算をすれば社長も自己破産になりますか?
会社の特別清算だけで、社長の自己破産まで決まるわけではありません。連帯保証の有無や請求される範囲に加え、個人の資産・収入・債務を確認して判断します。会社側の手続きと個人側の整理を分けて検討してください。
個人の自己破産が適切な場合もあれば、ほかの整理を検討できる場合もあります。会社の清算だけで保証の問題も解決したと考えず、合意内容や書面を確認します。
まとめ
会社の財産を現金にした見込額と、閉め終わるまでの債務・費用を並べ、保証契約の書類を用意してください。通常清算で払えるか判断できない場合は、未確認の項目と直近の支払日を添えて、あさひ国際会計株式会社の無料相談へお知らせください。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月26日