


目次
この記事の対象と結論
廃業を考え始めたら、会社の借入、社長の連帯保証、引き継げる事業を分けて確認してください。会社を閉じる判断と、社長個人の自己破産の判断は、同じ結論になるとは限りません。
返済のたびに預金が減り、従業員の顔を見るのもつらい。家族に話せず、廃業という言葉だけが頭に残る。そうした段階で相談する経営者は珍しくありません。結論を出してから相談する必要もないのです。
最初に確かめたいのは、次の支払いまで使える資金と、保証契約の内容です。 そのうえで、自社での再建、第三者への譲渡、事業の終了を比べます。状況によっては法的整理が適切な場合もあります。事業再生・廃業支援の手引きは、続けることだけを目標にせず、残る負担まで見通すために使ってください。
廃業を決める判断材料は、赤字額より支払いの見通し
廃業を検討する際は、決算上の損失だけで判断せず、現金が足りなくなる日を確かめます。支払期限までの余裕によって、再建や譲渡を検討できる範囲が変わるためです。
預金残高と入金予定を同じ表に置く
通帳にお金が残っていても、その全額を今後の運転資金に使えるとは限りません。給与や仕入れの支払いが控えていれば、使える額は減ります。まず日付で並べましょう。
確認するのは、売上の見込みよりも実際の入金時期です。請求済みでも、回収日が決まっていない売掛金は別に扱います。入金が遅れた場合も考えておくと、予定どおりに進まなかったときの不足が見えます。
- 現在の預金と手元の現金を確認する。
- 入金予定日と回収の見込みを記す。
- 給与や仕入れなどの支払日を並べる。
- 資金が足りなくなる日を探す。
見込んだ売上がそのまま現金になるとは限りません。注文を受けるほど仕入れが先行する会社もあります。受注が増えたときに資金が増えるのか、先に減るのか。この違いまで見てください。
すでに期限を過ぎた支払いがあるなら、その事実を初回相談で伝えます。資料を整えることに時間を使い、支払日の説明が後回しになるのは避けたいところです。
事業の赤字と借入返済の重さを分ける
営業を続けるほど損失が広がる会社と、事業で得た資金が返済に追いつかない会社では、検討する道筋が異なります。決算書の最終的な赤字だけでは、違いが見えにくい場合があります。
商品やサービスを売った後、仕入れや人件費を払うと資金が残るか。借入返済がなければ営業を続けられるか。経営者自身の感覚も含めて、実際のお金の動きを確認します。
→ 横にスクロールできます
| 確認する状態 | 次に調べること | 判断上の懸念 |
|---|---|---|
| 営業で資金が残る | 返済負担と継続条件 | 返済まで賄えるか |
| 営業で資金が減る | 赤字の原因と改善策 | 改善まで耐えられるか |
| 一部の事業に強み | 部門別の収支と需要 | 引継ぎが成立するか |
| 入金まで資金不足 | 入出金の日程 | 予定がずれた際の不足 |
債務超過という言葉も、支払いの見通しとは分けて読みます。帳簿上の資産より負債が多い状態でも、事業を評価する買い手が現れる場合があります。ただし、資金が尽きるまで待てるという意味ではありません。
経営を終えたい気持ちも判断条件に入れる
数字のうえでは営業を続けられても、社長が経営を担い続けられないことがあります。体調や家庭の事情、後継者の不在も判断材料です。無理を隠す必要はありません。
「会社を残したい」と「自分が社長を続けたい」は、分けて考えられます。仕事や雇用を引き継ぎ、自分は経営から退く道を検討できる場合もあるからです。
相談時には、次の希望を分けて伝えると話が進みます。
- 経営から退きたい時期を伝える。
- 残したい仕事や雇用を整理する。
- 家族の生活費の見通しを伝える。
- 続けるのが難しい理由を共有する。
従業員や家族への罪悪感があると、限界まで営業を続けようとしがちです。ただ、未払いが増えるほど関係者への影響も広がります。希望と資金の両方を言葉にすることが、責任を持って次を選ぶ出発点になります。
再建・譲渡・廃業は、事業と負担の行き先で比べる
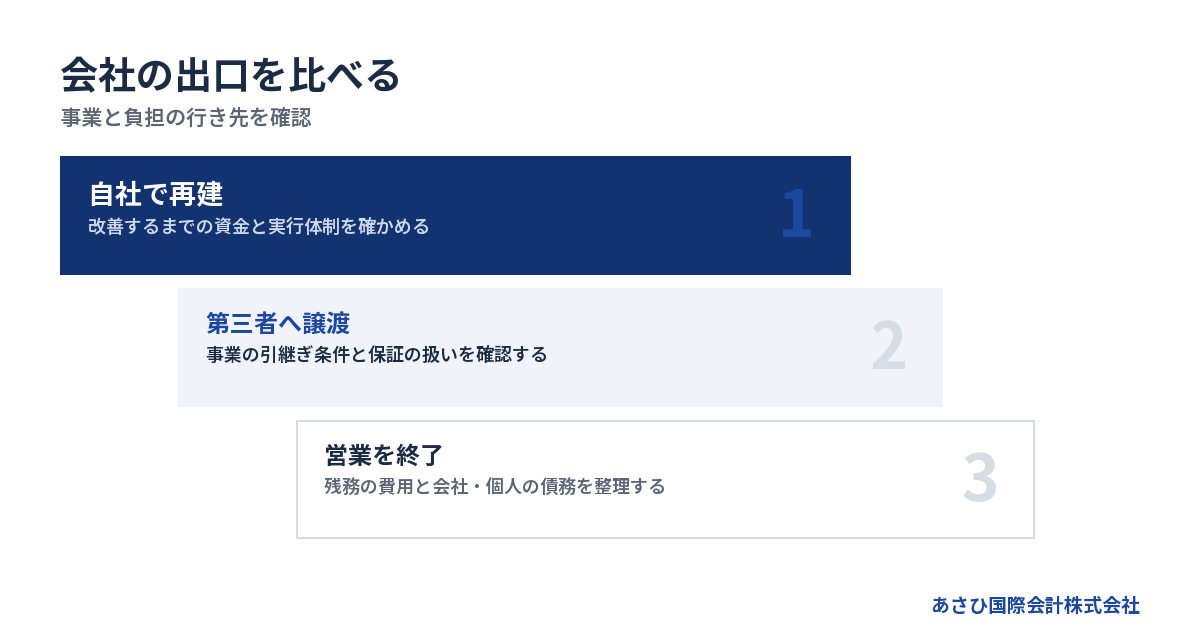
事業再生と廃業を比べる際は、会社を残せるかに加え、仕事と債務がどこに残るかを確認します。第三者への譲渡を含めると、社長が退いても事業を続けられる可能性があります。
自社での再建には改善を待てる資金が要る
自社で立て直すには、赤字の原因を直した後に、資金が回る見通しが求められます。売上を増やす計画だけでは判断できません。改善するまでの支払いも残るためです。
値上げを予定していても、取引先の了解が得られるまでは未確定です。経費削減も、実施時期によって効果が出る月が変わります。計画を作るときは、期待と決まったことを区別してください。
- 改善策を実行する担当者を決める。
- 効果が出始める時期を見積もる。
- それまでの資金不足を確認する。
- 計画が遅れた場合の判断日を置く。
返済条件の見直しを検討する場面でも、協議がまとまる前提で資金を使い切らないようにします。金融機関との協議は経営者本人が主体となり、必要に応じて弁護士等の専門家が担います。
再建策に見込みがあっても、実行に必要な資金や体制が足りなければ、別の出口も並べて検討します。計画の良し悪しと、実行できるかは別の問いです。
再生型M&Aでは買い手が引き継ぐ理由を探す
財務が厳しい会社でも、取引や人材に引継ぎの価値が残る場合があります。そうした事業を第三者へつなぐ選択肢が、再生型M&Aです。借入額だけで譲渡の可能性を決めつけないでください。
買い手が見るのは、引き継いだ後に仕事を続けられるかという点です。社長が離れると受注が途絶えるのか。従業員が働き続ける見込みはあるか。設備や店舗を使えるか。財務資料に出にくい条件も関わります。
当社が支援して成約した案件には、売上1億円台の運送業があります。債務超過は3,000万円規模、従業員は10名前後でした。これは成約案件の社内資料にもとづく例です(2026年8月16日確認)。同じ規模なら成約するという基準ではありません。
譲渡を考える場合は、買い手が引き継ぎたいものと、引き継げるものを照合します。顧客との関係を社長しか把握していないなら、その状況を説明する資料も必要になります。
詳しくは事業再生とM&Aの違いとは?定義と比較でわかる選び方をご覧ください。
廃業では営業終了後の支払いまで見積もる
営業を止めても、すべての支出が同じ日に終わるとは限りません。物件の明渡しや設備の処分など、営業終了後に費用が生じることがあります。廃業日だけで資金計画を区切らないでください。
預金と回収できる売掛金を合わせ、残る支払いを賄えるか確認します。不足する場合は、通常の支払いを続けるだけで終えられるのか、債務整理を検討するのかという判断が必要です。
→ 横にスクロールできます
| 選択肢 | 事業の扱い | 社長が確認すること |
|---|---|---|
| 自社で再建 | 自社で続ける | 改善と資金の見通し |
| 第三者へ譲渡 | 引継ぎを目指す | 譲渡条件と保証の扱い |
| 営業を終了 | 事業を止める | 残務と支払いの原資 |
| 法的整理 | 手続に応じて判断 | 債務と個人保証の整理 |
法的整理が適切な状態で、買い手探しだけを続けると、損失や未払いが増えるおそれがあります。譲渡の検討にも期限を置き、成立しない場合の対応を準備しておきます。
従業員への影響を小さくしたいという希望は、譲渡にも廃業にも共通します。どの方法なら、手元の資金で説明や引継ぎを進められるかまで比べてください。
連帯保証は会社の出口と別に完了条件を確かめる
会社の譲渡や営業終了だけで、社長の連帯保証が自動的に消えるとは限りません。借入ごとの保証契約と金融機関の意向を確かめ、会社側の対応と合わせて整理します。
借入先ごとに保証と担保を書き出す
借入の合計額が分かっていても、保証の範囲までは把握していないことがあります。過去の借入契約を思い出しながら判断するより、契約書に戻るほうが整理しやすくなります。
保証人が社長だけとは限りません。家族が保証している契約や、担保が付いている資産があれば、併せて確認します。家族だから同じ責任を負うと考えるのではなく、それぞれの契約関係を見てください。
- 借入先と現在の残高を記す。
- 保証人の氏名を契約書で確認する。
- 担保になっている資産を記す。
- 返済の遅れや届いた通知を共有する。
会社に貸した社長個人のお金も、会社の借入保証とは分けて整理します。「会社のお金」「個人のお金」が混ざったままだと、残る資産や負担を判断しにくいためです。
契約書が見つからなければ、その欄を未確認として相談できます。探し切るまで連絡を控える必要はありません。分かっていることと分からないことを分けるだけでも、確認の順番が決まります。
ガイドラインには会社側の整理も関わる
経営者保証に関するガイドラインには、一定の要件のもとで保証債務の整理を求める枠組みがあります。廃業を考える場面では、これから保証を付けないための要件と区別して読みます。
全国銀行協会の公表資料では、既存の保証債務の整理を扱うのが7.(1)です。会社側について「法的債務整理手続または準則型私的整理手続」の申立てが要件に含まれています(提供資料による原文確認日:2026年8月20日)。
同じ要件には「同時に行っている、または行う見込みであること」とあります。個人の資産を開示すれば、それだけで保証の整理が成立するという仕組みではありません。会社側の手続と合わせて適用を検討します。出典は全国銀行協会・経営者保証に関するガイドラインです。
また、要件に当てはまる可能性があっても、本人が希望する資産をすべて残せるとは限りません。返済の見込みや個別の事情を確認し、対象債権者の同意を含めて検討する必要があります。
制度の名称を覚えることより、会社の借入と個人の保証を同じ相談資料に載せることから始めてください。会社側の方針が決まっていない段階でも、並行して確認すべき論点です。
買い手の約束と金融機関の同意を区別する
M&Aで買い手が保証解除に向けた対応を約束しても、その約束だけで金融機関の権利が変わるわけではありません。譲渡契約の約束と、金融機関による保証解除の確認は分けて扱います。
契約を交わす際は、保証の扱いを曖昧にしないことが必要です。「引継ぎ後に対応する」という説明なら、誰が何を進めるのか、対応が進まない場合にどうするかまで確認します。
- 保証解除の対象となる借入を特定する。
- 金融機関の同意状況を確認する。
- 実行までに必要な対応を整理する。
- 解除を確認する書面を確かめる。
当社では、これまで成約に至った案件について、いずれも連帯保証の解除まで見届けています。過去の成約案件に関する社内確認にもとづく実績です(2026年8月16日確認)。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
自宅への影響も、借入や担保の内容によって検討が変わります。詳しくは会社倒産自宅を守る余地を広げる|経営者保証と事業再生の判断基準をご覧ください。
廃業支援は、資料をそろえるより先に期限を共有する
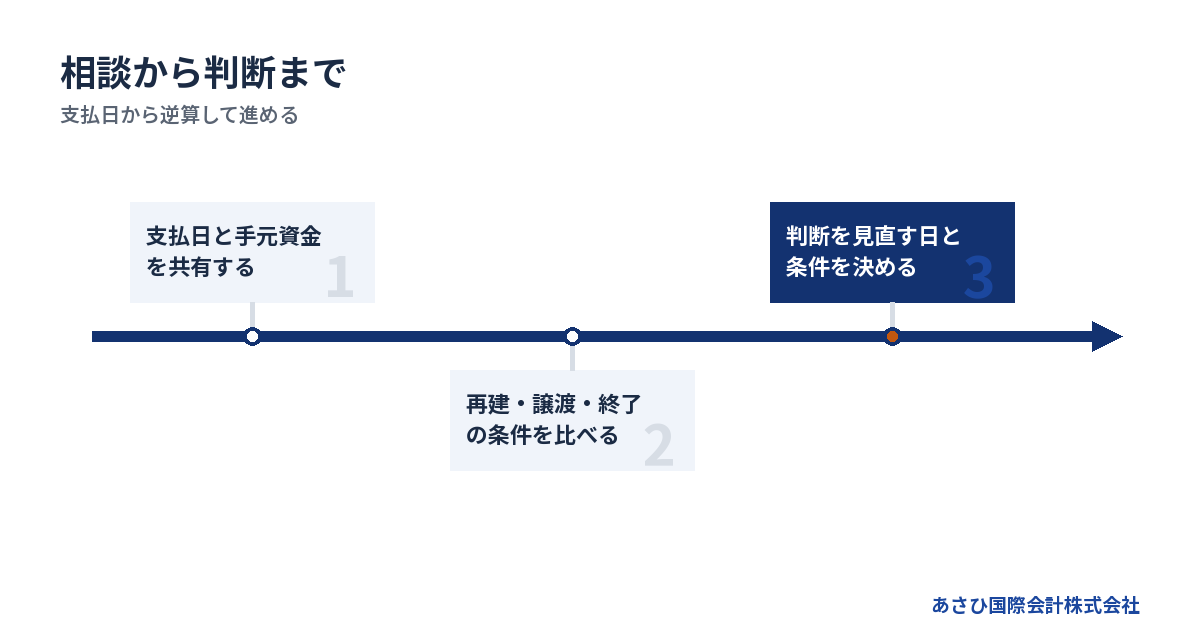
相談の初動では、支払いが難しくなる時期と現在の不足額を伝えてください。資料は手元にあるものから使い、判断に必要な順番で補います。
初回相談には困っている支払いを持ち込む
「何から話せばよいか分からない」という状態でも相談できます。最初から会社の歴史を説明する必要はありません。直近で困っている支払いと、廃業を考えた理由を伝えるところから始めます。
話す内容を短くメモしておくと、緊張していても伝えやすくなります。金額が概算なら概算と記し、未確認の部分は空欄のままで構いません。
- 最も近い支払日と不足の見込みを伝える。
- 借入残高と保証人の状況を伝える。
- 営業を続けたいか迷っていると伝える。
- 従業員や家族への希望を伝える。
その後、決算書や直近の収支資料を使って状況を確認します。社長の見込みと帳簿の数字が違っていても、無理に説明を合わせないでください。差がある理由を探すことも、初期の作業です。
新しい資料を作るために、相談を遅らせる必要はありません。手元の通帳や返済予定表から確認できることもあります。何が不足しているかを整理し、必要な資料を順に足していきます。
資料は使う目的ごとに束ねる
資料を大量に送るより、「支払い」「事業」「契約」に分けると確認しやすくなります。どの資料が何の判断に使われるか、経営者も把握できるためです。
→ 横にスクロールできます
| 資料のまとまり | 主な資料 | 確認する目的 |
|---|---|---|
| 足元の資金 | 通帳・入出金予定 | 支払期限を知る |
| 収支と財産 | 決算書・試算表 | 負担と資産を把握 |
| 借入と保証 | 返済表・保証契約 | 個人の責任を確認 |
| 営業の継続条件 | 取引・賃貸等の契約 | 引継ぎの条件を知る |
取引先との契約が口頭中心なら、その事実も伝えます。書類がないことを隠すと、買い手の検討が進んだ後に前提が崩れる場合があります。継続している取引の実態を、確認できる範囲で説明してください。
また、決算日から時間がたっていれば、その後の変化も欠かせません。主要な取引がなくなったのか、従業員が退職したのか。直近の変化によって、過去の数字の読み方は変わります。
個人の生活費や保証の資料は、会社資料と分けて管理します。必要な相手に必要な範囲を共有できるよう、最初に取扱いを確認しておくと安心です。
選択肢を比べる日と見直す条件を決める
相談後は、誰が何を確認し、いつ判断を見直すかを決めます。「買い手を探しています」という状態だけで時間が過ぎると、資金の限界に気づくのが遅れるおそれがあります。
予定は支払日から逆算します。譲渡の可能性を調べる間も、給与や仕入れの支払いは続くためです。初めの計画を固定せず、入金や受注の変化を反映させます。
1. 手元資金と直近の支払いを確認する。
2. 再建・譲渡・終了の条件を比べる。
3. 不足資料と確認する担当者を決める。
4. 見直しの日と判断条件を共有する。
見直しの条件には、想定した入金がない場合や、譲渡に必要な条件が整わない場合を含めます。成立の見込みが下がったとき、廃業や法的整理の準備に移れる状態を保ちます。
支払いの順番や財産の移動には、法的な検討が必要になる場合があります。特定の相手への返済や資産処分を急ぐ際は、事情を弁護士等に伝えて確認します。後から経緯を説明できるよう、判断に使った資料も残してください。
費用は報酬だけでなく、終わるまでの資金で見る
再生や廃業にかかる資金は、専門家への報酬だけではありません。営業中の支出と終了後の残務費用を分け、いつ支払うかまで確かめます。
見積書に出ない営業継続費も予算に入れる
仲介報酬や手続費用が分かっても、検討期間中の資金が足りなければ進め方を見直す必要があります。買い手候補が見つかった段階でも、成約まで営業を支えるお金が要る場合があります。
廃業では、撤去や明渡しの費用が後から具体化することもあります。見積りが取れていない支出を、費用なしとして計算しないでください。未確認の項目として残します。
→ 横にスクロールできます
| 費用の区分 | 主な内容 | 確かめる時期 |
|---|---|---|
| 営業中の支出 | 給与・仕入れ・賃料 | 支払日ごと |
| 専門家への報酬 | 仲介・法務・税務 | 契約を結ぶ前 |
| 営業終了の費用 | 撤去・明渡し等 | 終了日を決める前 |
| 手続に伴う費用 | 弁護士・裁判所等 | 手続を選ぶ段階 |
他の専門家に依頼する費用は、業務範囲によって変わります。会社と個人の対応が両方含まれるのか、別途の見積りになるのかも確認してください。
総額に加えて、支払時期を見ます。後から入る予定のお金があっても、先に必要な費用を賄えない場合があるからです。支出と入金を同じ日程表に置くと、不足する時期を把握できます。
成功報酬と手元からの支出を読み分ける
あさひ国際会計株式会社の相談は無料で、着手金なしの成功報酬のみです。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。自社の費用条件として、2026年8月11日に確認しています。
報酬自体が無料になるという意味ではありません。譲渡代金から精算する仕組みです。契約前には、算定方法や精算の流れを確認してください。
また、仲介報酬の説明だけで、廃業や債務整理に必要な資金の全体は分かりません。別途必要となる専門家費用や、会社に残る支払いは個別に整理します。
- 成功報酬の計算方法を確かめる。
- 報酬が発生する条件を確認する。
- 別途必要な費用の範囲を聞く。
- 譲渡代金の受取人と使途を確認する。
株式を譲る場合と事業を譲る場合では、代金を受け取る主体が変わります。提示された金額を、そのまま社長の生活費に使えると考えないでください。譲渡の形と残る負担を合わせて確認します。
費用を用意できないときも不足を先に伝える
手続費用を用意できない場合は、相談の段階で率直に伝えてください。「お金がないから何もできない」と判断して時間が過ぎると、回収できる資産や手元資金がさらに減ることがあります。
自己破産を選ぶ場合には、弁護士費用や裁判所への費用を自分で用意する必要があります。ただし、会社と個人の状況に応じた見積りが要ります。裏付けのない一律の金額幅を当てはめるより、対象業務と支払時期を確認するほうが実際の準備につながります。
支払いが難しければ、利用できる資金と不足額を共有します。支払方法を含め、どの対応が可能かを検討する材料になるためです。相談しただけで費用の問題が解消するとは限りませんが、必要額が分からないまま待つ状態は変えられます。
家族から借りることを先に決める必要もありません。会社に入れた資金が戻らない可能性まで含め、出口の見通しを確かめてから判断します。生活費をどこまで使うかも、会社の資金とは分けて考えてください。
支援者には、担当範囲と終えられる条件を聞く
廃業支援を依頼する際は、事業の評価、法的な判断、税務の確認を誰が担当するか確かめます。名称や肩書きだけでなく、今の会社の課題に対応する役割が明確かを見てください。
事業の引継ぎと法的整理では担当が異なる
M&Aの支援では、事業の価値を整理し、買い手候補や譲渡条件を検討します。債務整理や法的な争いが関わる部分では、弁護士等の専門家による判断が必要になる場合があります。
税金や申告の取扱いは、税理士が確認する領域です。役割を整理すると、同じ質問を何度も繰り返す負担を減らせます。誰に何を確認するかを、依頼時に共有しておきましょう。
→ 横にスクロールできます
| 担当する役割 | 主な確認事項 | 依頼時に聞くこと |
|---|---|---|
| M&Aの支援者 | 事業価値と譲渡条件 | 保証の確認体制 |
| 弁護士 | 債務整理と法的判断 | 会社と個人の範囲 |
| 税理士 | 税務と申告の取扱い | 納税資金の見通し |
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。どちらが優れているかという比較ではありません。状況によっては法的整理が適切な場合もあるため、選択肢を検討できる体制かを確かめます。
詳しくは廃業も視野に入れた事業再生コンサルへの相談で、借入と連帯保証の出口を探るをご覧ください。
当社は資料と条件設計で経営者の判断を支える
あさひ国際会計株式会社は、再生型M&Aの仲介をおこないます。連帯保証の解除を見据えたスキームの提案と、事業の引継ぎに向けた資料整備を担います。
金融機関との協議に必要な資料の整備や、事業価値の説明資料の作成も、その役割です。M&Aの条件設計を通じ、経営者ご本人の協議を後方から支えます。交渉の主体は経営者本人と、必要に応じて依頼する弁護士等の専門家です。
引継ぎを検討する際には、何を残したいかだけでなく、何が難しいかも整理します。従業員の継続勤務が未確認なら、未確認のまま買い手に断定しない。保証解除の同意が整っていなければ、その段階を明確にする。条件を混同しない説明を重ねます。
仲介の依頼を検討する段階では、業務範囲と報酬条件を確認できます。相談した時点で譲渡を決める必要はありません。事業の終了も視野に入れ、何を調べれば判断できるかを整理していきます。
従業員と家族への説明は確定事項から進める
従業員への説明では、確定したことと検討中のことを分けます。「雇用は残ると思う」という見込みを約束に変えないよう、買い手との条件や資金の状況を確認します。
説明の時期は、秘密保持と従業員の生活の両方を考えて決めます。誰にも伝えず進めればよいわけでも、未確定の段階で広く伝えればよいわけでもありません。支援者と共有し、説明する内容を準備してください。
- 現時点で決まった方針を整理する。
- 給与の支払見込みを確かめる。
- 雇用の引継ぎ条件を確認する。
- 未確定事項の次の説明時期を示す。
家族には、会社の問題と家庭への影響を分けて伝えます。借入総額だけを示すと、不安が膨らむ場合があります。保証契約の確認状況や、当面の生活費の見通しを一緒に共有すると、話し合う対象が具体的になります。
取引先にも、続けられる仕事と引き受けられない仕事を整理して伝えます。説明の準備は、営業を続ける場合にも終える場合にも役立ちます。責任を感じているからこそ、守れない約束を増やさない進め方を選んでください。
よくある質問
廃業すると決めていなくても相談できますか?
廃業を決めていない段階でも相談できます。続けたい気持ちと、これ以上は難しいという気持ちが両方あっても構いません。資金の期限と事業の状況を確認し、再建・譲渡・終了を比べるところから始めます。
あさひ国際会計株式会社への相談は無料です。説明がまとまらなければ、「次の支払いが不安」「連帯保証がどうなるか知りたい」と伝えてください。手元にある資料から確認を進められます。
借入が多く、債務超過でも事業を譲れますか?
借入が多い会社や債務超過の会社でも、事業を譲れる場合があります。ただし、財務状態だけで可否は決まりません。引継ぎ後に仕事を続けられるか、買い手が負担する条件は何かを確認します。
資金の余裕も関わります。買い手候補がいても、確認や契約が終わる前に営業を続けられなくなる場合があります。譲渡の検討と並行して、成立しない場合の対応も準備しておきます。
会社を譲れば社長の連帯保証も外れますか?
会社を譲っただけで、連帯保証が自動的に外れるとは限りません。買い手との契約上の約束に加え、金融機関の同意や必要な対応を確認します。譲渡の完了と保証解除の確認は、別の項目として管理してください。
経営から退いた後に、保証の扱いが未確認のまま残らないようにします。どの借入を対象に、どの書面で解除を確かめるかまで、契約前から整理しておく必要があります。
他で破産を勧められていても相談できますか?
破産を勧められた段階でも、事業の引継ぎを検討する余地があるか相談できます。当社には、弁護士に相談して自己破産を勧められた方や、他のM&A仲介に断られた方からの相談もあります。
ただし、状況によっては法的整理が適切な場合もあります。すでに依頼している専門家がいる場合は、その方針や日程も共有してください。進行中の対応を隠さず、事業の状態と資金の期限を合わせて検討します。
まとめ
最も近い支払日、手元資金、借入と保証の状況をメモしてください。廃業を決めきれない段階でも、そのメモから残せる事業と残る負担の確認を始められます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496