


目次
この記事の対象と結論
廃業して営業を止めても、借金や連帯保証まで自動でなくなるわけではありません。会社の財産で支払いを終えられるかによって、その後の進め方が変わります。
借入を抱え、「会社を閉じたら家まで失うのか」と悩む経営者もいるはずです。会社の廃業と、社長個人の自己破産は別の判断です。 保証契約や個人の返済余力を確認し、会社と暮らしの両方を整理する必要があります。
廃業を考えた段階で相談する経営者は珍しくありません。結論が決まっていなくても、相談を始められます。まず確認したいのは、手元資金が尽きる日と、営業終了後に残る支払いです。そのうえで、会社を清算する道と、事業を引き継ぐ道を比べてください。
廃業すると会社はどうなるか――営業終了と法人の消滅は別
廃業は事業をやめることであり、会社の清算が終わった状態とは異なります。株式会社では、営業を終えた後にも借金の返済や契約の精算が残りえます。
店を閉めても会社の仕事は残る
営業最終日に売上が止まっても、請求や入金まで同じ日に終わるとは限りません。納品済みの代金回収、未払いの仕入代金、借りていた場所の返却などが残ります。
まず、営業の仕事と終了後の仕事を分けてください。閉店後に担当者がいなくなると、請求内容の確認さえ難しくなります。
- 売掛金の回収予定を確認する
- 未払いの請求書をまとめる
- 借りている物の返却条件を調べる
- 終了後の連絡担当者を決める
口座や連絡手段をいつまで維持するかも、この作業に関わります。支払いと回収が残る間は、必要な機能を先に止めないよう日程を組みます。
「営業をやめる日」と「会社の後片づけが終わる日」。予定表には、別々に置くほうが実態をつかめます。
株式会社は解散してから清算へ進む
株主総会の決議で株式会社を解散する場合、特別決議が必要です。その後、財産と債務を整理する清算へ進みます。解散の決議だけで借金が消える仕組みではありません。
会社法第475条は、該当する株式会社について「清算をしなければならない」と定めています。定款や株主総会で別段の定めがなければ、解散時の取締役が清算人になります。
清算人は、残った仕事を進める立場です。財産を確認し、回収や支払いを進めるため、社長が退任したつもりでも役割が残る場合があります。
根拠は会社法第471条・第309条・第475条・第478条です。会社の形態や解散の理由により扱いが変わるため、手続きの前提をそろえてください。
廃業・破産・休業では何が違うか
廃業を考える際は、「やめたい」という意思と、支払いができる状態かを分けて見ます。借金を返し切れる会社と、支払いを続けられない会社では、選べる手続きが異なるからです。
→ 横にスクロールできます
| 言葉 | 主な意味 | 残る確認 |
|---|---|---|
| 廃業 | 事業をやめること | 債務と契約の精算 |
| 解散・清算 | 法人の終了に向けた整理 | 財産の回収と弁済 |
| 破産 | 裁判所による財産の清算 | 会社と個人の責任 |
| 休業 | 営業を一時的に止めること | 維持費と返済 |
破産法第2条は、破産手続を「債務者の財産等の清算を図る手続」と定義しています。単に閉店を届け出ることとは違います。根拠は破産法第2条・第15条です。
休業を選んでも、借入返済や契約上の負担が止まるとは限りません。再開の見込みと維持に使うお金を並べて判断します。
個人事業では事業の借金と本人の責任がつながる
個人事業をやめる場合は、株式会社の解散・清算とは手順が異なります。事業で借りたお金について、契約上の債務者が本人なら、廃業後も本人の返済問題として残ります。
廃業の届出を出せば借金も終わる、という理解は避けてください。税務上の届出と、借入契約の返済は別に確認する必要があります。
法人経営でも、会社の支払いを社長の個人口座で立て替えている場合があります。その際は、お金の出入りを会社分と個人分に分けて整理します。
どちらの形態でも、最初に見るのは契約名義です。請求書の宛名だけで判断せず、借入や賃貸借の契約書で負担する人を確かめます。
借金と連帯保証はどうなるか――返済の不足分から考える
廃業後の借金は、会社の財産をいくら現金にできるかで見通しが変わります。返済に不足が生じ、社長が連帯保証を負っている場合は、個人への請求も検討対象になります。
帳簿の資産額だけでは完済できるか分からない
決算書に載る資産の金額と、廃業時に回収できる金額は同じとは限りません。在庫に買い手がつかないことも、設備の撤去費がかかることもあります。
売掛金も同様です。入金予定があっても、相手との確認が済んでいなければ、支払いの原資として見込みすぎないほうがよいでしょう。
確認する金額は、次の順でそろえます。
1. 預金など、すぐ使える資金を確認する
2. 売掛金の回収額と入金日を見積もる
3. 設備や在庫の売却手取りを見積もる
4. 借金と終了費用を差し引く
帳簿上は財産があっても、支払日までに現金にならなければ資金が足りません。金額だけでなく日付も必要です。
不足が見えたら、値がつきそうな物から急いで売る前に、債務整理を含む全体の順序を確認してください。
連帯保証は会社を閉じるだけでは外れない
会社の借入に社長が連帯保証を付けている場合、廃業だけを理由に保証が解除されるわけではありません。会社が返せないときに、保証契約に基づく負担が問題になります。
「社長を辞めれば終わる」とも限りません。代表者としての地位と、契約上の保証人としての地位は分けて確認します。
借入先ごとに、次の内容を整理してください。
- 借入残高と返済期限
- 保証人の氏名と保証の範囲
- 担保に入っている財産
- 滞納や返済条件変更の有無
保証の対象は銀行借入だけとは限りません。賃貸借などにも個人保証が付いていないか、契約を確認します。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。会社の債務一覧と個人の保証一覧を分けると、残る責任を見落としにくくなります。
自己破産が必要かは個人の状況も見て判断する
会社が返済できない場合でも、社長個人の自己破産まで一緒に決まるわけではありません。保証の有無に加え、請求される金額と個人の財産・収入を確認する必要があります。
ただし、負担できない保証債務を放置すると、暮らしの再設計も遅れます。会社の整理と並行して、個人側の見通しを立ててください。
既に負っている保証債務の整理には、経営者保証に関するガイドラインの検討余地があります。その適用には、会社側の手続きに関する要件もあります。
具体的には、会社が法的債務整理か準則型私的整理を申し立てていることなどです。同時に申し立てる場合や、申し立てる見込みも含まれます。資産を開示するだけで保証が外れる仕組みではありません。
利用できるか、どの手続きが適切かは、個別の確認が必要です。状況によっては法的整理が適切な場合もあります。
返せないときほど身内への返済を急がない
家族に借りたお金だけでも返したい。長年の取引先には迷惑をかけたくない。そう考える気持ちは自然ですが、支払いの順番は慎重に扱う必要があります。
返済が難しい状態で一部の相手だけに支払うと、後の手続きで問題になる場合があります。社長名義の口座へ会社資金を移すことも、理由と記録が問われます。
まず、資金の使途を説明できる状態にしてください。領収書や契約書を残し、未払い先と支払期限を一覧にします。
営業を続けるための支出まで、自己判断で一律に止めるのも危険です。何を支払うかは、事業継続の見込みと整理方法を踏まえて判断します。債務整理に関わる支払いの可否は、弁護士による確認が必要になる場面です。
家族・従業員・取引先にはどんな影響が及ぶか
廃業すると、経営者の収入だけでなく、雇用や取引の継続にも影響が出ます。ただし、影響の範囲は契約や財産の名義によって異なり、家族全員が同じ責任を負うわけではありません。
自宅と家族の財産は名義・担保・保証で確認する
自宅を残せるかは、会社を閉じるという事実だけでは決まりません。誰の所有物か、担保に入っているか、住宅ローンがあるかを確認する必要があります。
配偶者についても、家族という関係だけで会社の借金を負うとは限りません。保証人や共同の借り手になっていれば、その契約に沿って検討します。
確認は、次の項目から始めてください。
- 自宅の所有者と共有の有無
- 担保に関する契約内容
- 住宅ローンの残高と返済額
- 家族が署名した保証契約
不安から財産の名義を変えると、後の整理で問題になる場合があります。守りたい財産ほど、先に契約と現状を整理します。
詳しくは自己破産するとどうなる|経営者の暮らし・連帯保証・会社への影響をご覧ください。廃業の影響と個人の債務整理の影響を分けて考えられます。
生活費は会社の運転資金と分けて見積もる
役員報酬が止まると、借金の整理が終わる前に家計が苦しくなる場合があります。廃業の費用だけを計算して、生活費の空白を見落とさないようにしてください。
家計では、当面の支出と次の収入の見込みを並べます。再就職や別の仕事を考えていても、収入が入る日までは生活資金が必要です。
- 住居費と日々の生活費を確認する
- 個人の借入返済を別に整理する
- 健康保険や年金の扱いを確認する
- 次の収入が入る時期を見積もる
家族への説明も、借金の総額だけでは不安が膨らみがちです。「現在使えるお金」「支払日」「まだ決まっていないこと」に分けると、話し合う対象が見えてきます。
会社のお金を生活費として自由に移せるとは限りません。資金を分けたうえで、使い方の妥当性も確認します。
従業員への説明は賃金と雇用の見通しをそろえてから
廃業を決めると、従業員には仕事と収入の変化が生じます。営業終了を伝えるだけでなく、賃金の精算や雇用終了に伴う対応を準備する必要があります。
まず、説明する内容の根拠をそろえます。資金が足りるか未確認のまま、支払日や退職金を約束すると、後で説明を変えることになりかねません。
- 給与の締め日と支払日を確認する
- 未払い賃金の有無を調べる
- 退職金の規程や契約を確認する
- 雇用終了に必要な対応を整理する
M&Aで事業を残す場合も、雇用条件の確認は必要です。引継ぎの形によって扱いが異なるため、買い手がいるという話だけで雇用継続を約束しないようにします。
詳しくは会社をたたむと従業員はどうなる|雇用・未払い賃金を守る廃業の進め方をご覧ください。
取引先には履行できる仕事の範囲を示す
廃業に向けて営業を縮小する場合、どの注文まで対応できるかを決める必要があります。新たな注文を受けた後で納品できなくなると、取引先への影響が広がるからです。
受注済みの仕事は、完成までの費用と入金予定を照合します。売上が見込めても、材料代などの支払いが先なら、完成まで資金が足りない場合があります。
前受金や預かり品がある場合も確認が必要です。会社の自由な資金・財産として扱ってよいかを、契約内容から確かめてください。
伝える順序は案件ごとに違います。途中の仕事を誰が引き継ぐか、返金や返品があるかを整理し、説明できる内容をそろえます。
罪悪感だけで「最後まで全部やります」と抱え込む必要はありません。対応できる範囲を見定めて知らせることが、相手の準備にもつながります。
廃業の手続きと費用はどこまで続くか
株式会社を任意に解散する場合、決議後も登記や債権者への公告、財産の精算が続きます。費用も登記だけにとどまらず、営業終了に伴う実費を含めて見積もる必要があります。
解散から清算結了までには順序がある
会社の財産で債務を支払い終えられる見込みなら、通常の清算を検討できます。途中で不足が判明した場合は、同じ予定のまま進めてよいか再確認が必要です。
株式会社を株主総会決議で解散する場合、概ね次の順で整理します。
1. 財産と債務を調べ、返済見込みを確認する
2. 解散を決議し、清算人を確認する
3. 解散・清算人の登記をおこなう
4. 債権者への公告と個別の催告をおこなう
5. 回収や弁済を進め、残る財産を整理する
6. 決算報告の承認後、清算結了を登記する
登記には期限があります。会社法第926条・第928条では、解散や清算人の登記は原則として解散の日などから2週間以内です。第929条では、清算結了の登記は決算報告の承認日から2週間以内とされています。
根拠は会社法第926条・第928条・第929条です。営業終了日だけを決めず、各手続きの担当と期限を予定表に置いてください。
債権者への申出期間を省いて終えることはできない
任意に解散した清算株式会社では、債権者に債権の申出を求める公告が必要です。判明している債権者には、個別の催告もおこないます。
会社法第499条は、その申出期間について「二箇月を下ることができない」と定めています。債権者が名乗り出るための法定期間です。会社清算の全工程が2か月で終わる、という意味ではありません。
根拠は会社法第499条です。売掛金の回収や資産売却が長引けば、その分も日程に影響します。
いつ終わるかを考える際は、登記の予定だけで見積もらないでください。回収に時間がかかる債権や、処分先が決まっていない設備があるかも確認します。
期間が延びる間に発生する管理費も、廃業予算に含めておきます。
登録免許税だけで廃業費用を見積もらない
株式会社の通常の解散・清算では、登記に登録免許税がかかります。登録免許税法別表第一第24号の額は、次のとおりです。金額は2026年7月23日時点の現行法に基づきます。
| 登記の対象 | 登録免許税 |
|---|---|
| 解散 | 3万円 |
| 清算人・代表清算人 | 9千円 |
| 清算結了 | 2千円 |
| 上記の合計 | 4万1千円 |
出典は登録免許税法別表第一第24号です。官報公告の実費や、司法書士へ依頼する場合の報酬は含みません。
さらに、会社ごとに次の支出を確認します。
- 店舗や事務所の原状回復費
- 設備の撤去費と処分費
- 契約終了に伴う精算金
- 税務申告などにかかる費用
総額は契約内容や財産の状態で変わります。根拠のない相場に当てはめるより、見積書を取り、支払日とセットで確認してください。
費用を払えない場合は資金の用途から見直す
手続き費用が足りないからといって、営業を止めたまま放置しても債務の整理は進みません。残る資金と、売却・回収で入る資金を確認するところから始めます。
支払いの見込みが立たない場合は、通常の清算で終えられるという前提も見直します。法人破産や社長個人の自己破産を検討するなら、弁護士費用や裁判所への費用も予算に含める必要があります。
費用を捻出しようと、先に会社の財産を安く売るのは慎重にしてください。売却の妥当性や代金の使い方が、後の手続きに関わる場合があるためです。
見積もりを依頼する際は、支払いが難しいことも早い段階で伝えます。費用の総額に加え、どの段階で用意する必要があるかを確認しましょう。
使える資金が少ないほど、依頼範囲と順序を決めてから動くほうが、手戻りを減らせます。
廃業以外の道はあるか――事業を残す場合も保証の確認が要る
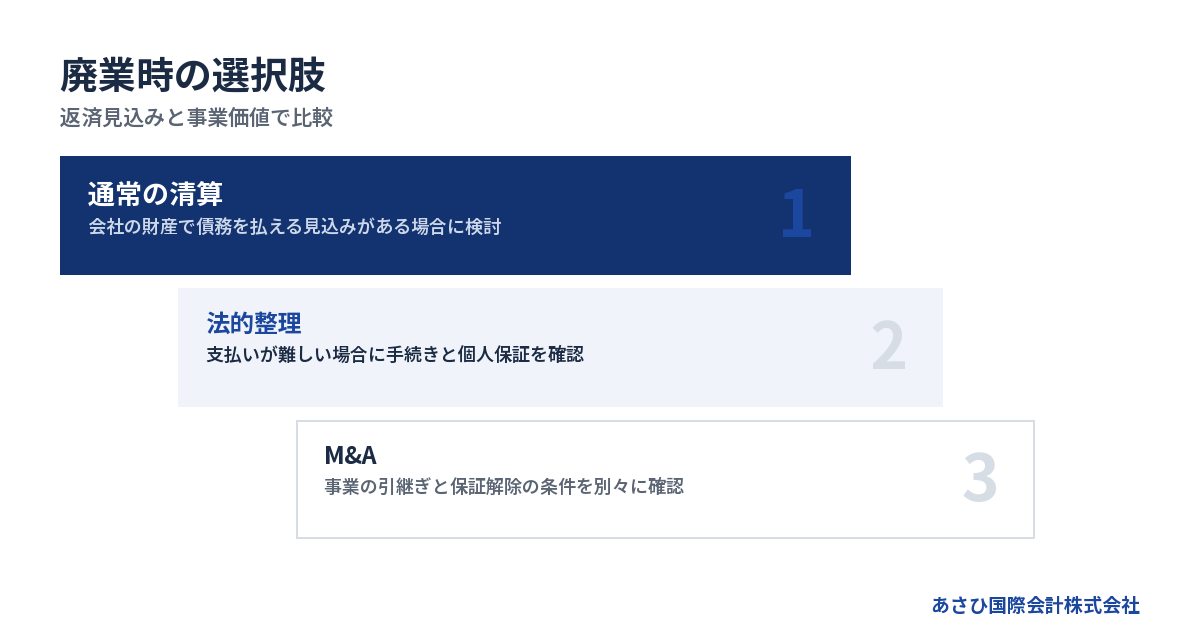
社長が経営から退く場合でも、事業を他の会社へ引き継げる可能性があります。ただし、M&Aの成立と連帯保証の解除は別に確認する必要があり、買い手が見つかるだけでは判断できません。
清算・法的整理・事業譲渡を同じ基準で比べる
選択肢を比べるときは、会社の借金だけを見ないようにします。営業を終える費用、従業員の行き先、社長に残る保証も判断材料です。
→ 横にスクロールできます
| 選択肢 | 検討の出発点 | 確認する負担 |
|---|---|---|
| 通常の清算 | 債務を払える見込み | 終了費用と残務 |
| 法的整理 | 支払いが難しい状態 | 手続き費用と保証 |
| M&A | 引き継ぐ事業の価値 | 条件と保証解除 |
通常の清算を選びたくても、支払いに不足があれば別の検討が必要です。一方、借金が重い会社でも、継続受注や人材に引継ぎの価値がある場合があります。
比較の基準は、社長がどれだけお金を受け取るかだけではありません。廃業費用を減らせるか、雇用をつなげるかも含めて考えます。
ただし、資金不足が迫る中で買い手探しだけを続けるのは危険です。成立しなかった場合の対応も並行して準備します。
株式譲渡と事業譲渡では残るものが違う
会社の株式を買い手に譲る形と、事業を選んで譲る形では、借金や契約の扱いが変わります。それぞれ株式譲渡、事業譲渡と呼ばれます。
株式譲渡では、会社そのものが残るため、会社の借金も含めて確認します。社長が交代したことだけで、旧社長の保証まで外れるとは限りません。
事業譲渡では、引き継ぐ財産や契約の範囲を定めます。事業を売った会社に借金が残る場合は、受け取る代金と残った財産で、その後の整理を考える必要があります。
事業が引き継がれることと、借金・保証の整理が済むことは別です。 代金の受取先も含めて確認しないと、社長個人の生活資金を見誤ります。
許認可や雇用の引継ぎも、業種と譲渡の形に応じた確認が必要です。契約する日だけを先に決めないようにします。
赤字や債務超過でも検討の余地はある
債務超過というだけで、事業の引継ぎ価値までなくなるとは限りません。買い手が見るのは、引き継いだ後に事業を続けられるかという点も含みます。
たとえば、設備を単独で処分するより、人材や受注と一緒に引き継ぐほうが活用しやすい場合があります。営業を止めると、その組合せが失われるおそれがあります。
当社が支援して成約した案件でも、債務超過の会社は少なくありません。運送業で売上1億円台、債務超過3,000万円規模の会社も含まれます。
ただし、過去の成約が目の前の会社の成立を約束するものではありません。資金の余力や契約の状態、買い手の意向によって条件は変わります。
検討中に赤字が増え続けるなら、継続費用も比較対象です。「売れるか」だけでなく、「いつまで検討を続けられるか」も決めておきます。
保証解除は買い手の約束と金融機関の同意を分ける
買い手から「保証を引き受ける」と言われても、その言葉だけで旧社長の保証が消えるわけではありません。金融機関の同意と、解除を確認できる書類が必要になります。
M&Aの条件を見る際は、次の点を確認してください。
- 解除の対象となる借入と保証
- 金融機関の同意の状況
- 解除を確認する書類と時期
- 解除できない場合の契約上の扱い
当社は、これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
債権者との交渉主体は経営者本人です。必要に応じて、依頼する弁護士等の専門家が担います。当社は資料整備や事業価値の説明資料の作成、M&Aの条件設計を担う後方支援の立場です。
廃業を検討し始めたら何から着手するか
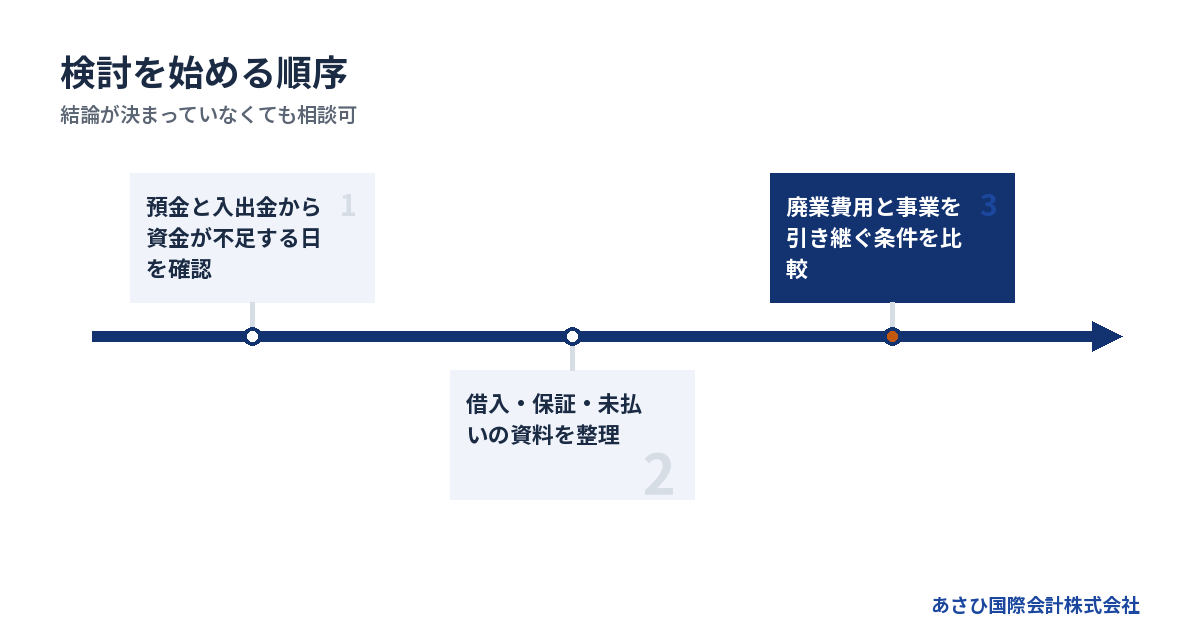
着手する順序は、資金の期限を確かめ、契約上の責任を整理し、選択肢を比較する流れです。資料が全部そろうまで相談を待つ必要はありません。
最初に「いつ足りなくなるか」を書き出す
借金の総額が分かっていても、次の支払いを越えられるかは別の問題です。預金残高と入出金の予定を日付順に並べます。
- 現在使える預金と現金
- 入金予定日と回収見込み
- 給与や仕入代金の支払日
- 借入返済とその他の支払日
入金が未確定なら、その旨も残してください。期待している売上まで確定入金として扱うと、判断が遅れる原因になります。
支払期限を過ぎている場合や、直近の給与が足りない場合は、その事実を相談の冒頭で伝えます。会社概要の説明より先に、対応の期限を共有するためです。
廃業費用を払った後に何が残るかも確認します。営業を続ける資金と、終えるための資金を同時に見ると、選択できる期間が見えてきます。
手元の資料を使って不明点を見える形にする
相談のために新しい資料を一から作り込む必要はありません。手元の帳簿と契約書を使い、分かることと未確認のことを区別してください。
初回に役立つ資料は次のとおりです。
- 直近の決算書や試算表
- 借入残高が分かる書類
- 保証契約や担保の書類
- 給与と未払い先の一覧
- 主な賃貸借やリースの契約書
保証契約書が見つからない場合は、「未確認」と伝えます。記憶だけで保証がないと判断するのは避けてください。
支払いや契約を調べる担当者も決めておきます。経理担当者しか分からない内容があるなら、営業終了までに説明を受け、記録を残します。
資料を集める目的は、きれいな報告書を作ることではありません。支払いに間に合う判断をするためです。
専門家には担当範囲と成果物を確認する
廃業では法律・税務・登記・事業譲渡の検討が重なる場合があります。依頼先を考えるときは、誰が何を担当するのかを確認します。
| 担当 | 主に確認する内容 |
|---|---|
| 弁護士 | 債務整理と法的判断 |
| 税理士 | 申告と税務上の精算 |
| 司法書士 | 解散・清算などの登記 |
| M&A支援者 | 買い手探索と譲渡条件 |
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。肩書きだけで選ばず、今回の状態に対応する範囲を確かめてください。
費用の説明も必要です。見積もりに含まれる作業、追加費用が生じる条件、支払時期を確認します。
当社への相談では、廃業と譲渡で迷っている段階から状況を伺います。法的判断を伴う事項は、弁護士等が担う範囲を区別して整理します。
相談では廃業の決意より現在地を伝える
初回相談で、「会社を閉じると決めました」と言い切る必要はありません。「続ける資金が厳しい」「保証が怖い」という現在地から話を始められます。
あさひ国際会計株式会社は、赤字・債務超過企業の再生型M&Aを扱っています。借入と保証の状況に加え、引き継げる事業があるかを確認します。
相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではありません。精算条件は事前に確認していただきます。
必要な法的手続きや税務など、別途専門家へ依頼する費用は区別して確認します。M&Aの費用だけで、すべての負担が終わると見込まないためです。
連絡時は、支払いが厳しくなる時期と借入の概況をお伝えください。平日の営業時間内のご連絡には、最短当日に対応しています。
よくある質問
廃業届を出したら借金の返済は止まりますか?
廃業の届出だけを理由に、借入の返済義務がなくなるわけではありません。会社の借金は会社の財産での返済見込みを確認し、個人の保証は別に整理します。個人事業の借入についても、契約上の債務者が本人なら、廃業後の返済を検討する必要があります。返済が難しいときは、届出の提出と並行して債務の扱いを確認してください。
廃業すると家族にも借金の請求が来ますか?
家族であるという理由だけで、会社の借金を負うとは限りません。ただし、家族が保証人や共同の借り手になっている場合は、契約に基づく負担を確認します。家族名義の財産が担保に入っている場合も別途確認が必要です。本人の記憶だけに頼らず、保証契約や担保の書類で責任の範囲を調べてください。
借金が残ったままでも会社を清算できますか?
債務を払える見込みがない場合は、通常の清算だけで終了できるという前提を見直す必要があります。資産の売却額に加え、撤去費や未払い賃金などを含めて不足額を確認します。その結果によっては、法的整理などの検討が必要です。登記を進めれば未払い債務も片づくと考えず、支払いの見通しから手続きを選びます。
廃業を伝えた後でもM&Aを検討できますか?
事業の状態によっては検討できる場合があります。ただし、従業員の退職や取引終了が進むと、引き継げる内容が変わります。既に誰へ何を伝えたか、解約通知を出した契約はあるかを確認してください。営業を続けるための資金が不足している場合は、M&Aが成立しない場合の整理も並行して考える必要があります。
まとめ
廃業を検討しているなら、次の支払日と手元資金を書き出し、借入・保証の契約書を集めてください。その情報をもとに、会社を閉じる場合の負担と、事業を引き継ぐ可能性を当社の無料相談で整理しましょう。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496