


目次
この記事の対象と結論
M&A支援機関登録は依頼先を確認する出発点ですが、事業の売却や連帯保証の解除まで約束するものではありません。廃業を考えているなら、登録情報に加え、借入と保証をどう扱う計画なのかを契約前に確かめてください。
数ヶ月先の資金繰りが見えず、「登録済みなら任せてよいのか」と迷うのは自然なことです。急ぎたい一方で、説明を信じきれない。その状態で契約書への署名を急ぐ必要はありません。
会社を譲る手続きと、社長の連帯保証を整理する手続きは、分けて確認します。 担当者には、売却できる見込みだけでなく、売れない場合の判断時期も聞いてください。廃業、事業譲渡、法的整理を比べ、手元資金が残る間に次の行動を決めるための確認です。
M&A支援機関登録で分かることと、別に確かめること
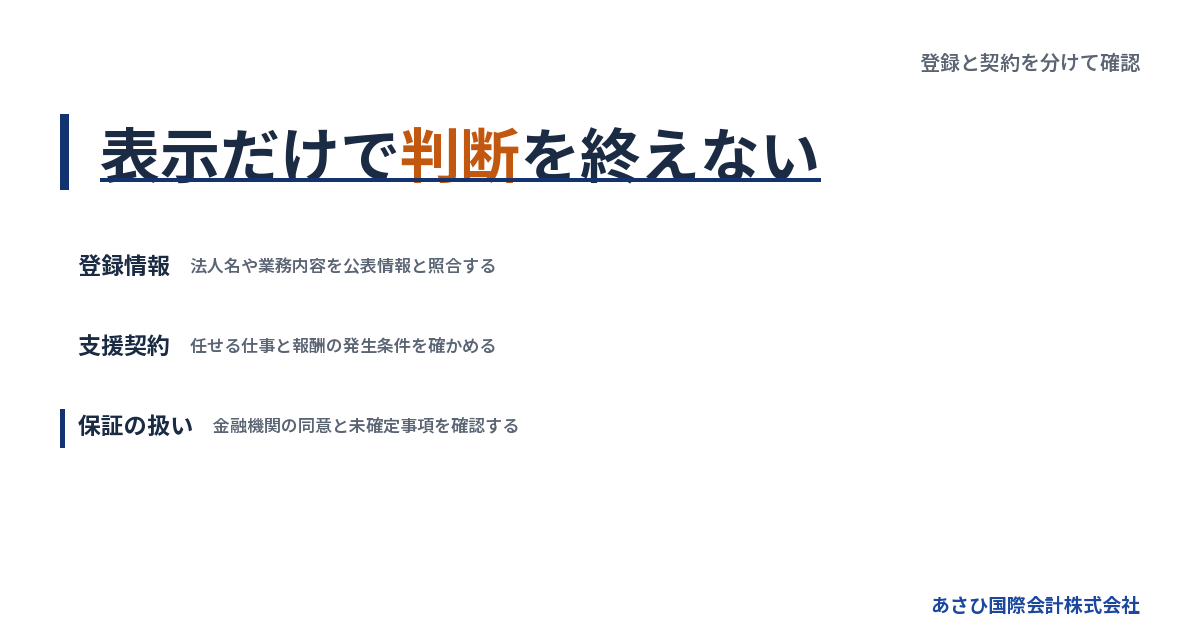
登録情報からは、依頼しようとしている支援機関の情報を確認できます。ただし、今回の会社に合う支援範囲や契約条件は、担当者の説明と書面で確かめる必要があります。
登録するのは支援を提供する側
M&A支援機関登録制度は、M&Aを支援する側の登録制度です。会社を売りたい経営者が、相談のために支援機関として登録するものではありません。売り手は、依頼先の登録状況を確認する立場です。
「M&A支援機関登録」と検索すると、支援会社向けの情報と売り手向けの情報が混ざります。廃業を迷う社長が先に調べたいのは、自社の申請方法よりも、依頼先の実体と仕事の範囲です。
確認の順序は、次のように整理できます。
1. 契約する会社の正式名称を確かめる。
2. 公表情報と契約書の名義を照合する。
3. 担当者が担う業務を説明してもらう。
4. 費用と支援終了の条件を書面で確認する。
登録という言葉だけが強調され、契約相手がはっきりしない場合は、名義の確認を先に進めてください。営業担当者の所属先と、請求書を出す会社が同じかも確認対象になります。
公表情報は法人名と業務内容を照合する
登録の表示を見るときは、会社名が似ているだけで同じ法人だと判断しないようにします。法人番号や所在地も照合すると、どの会社と契約するのかを整理しやすくなります。
あさひ国際会計株式会社の法人番号は6010501044373です。中小企業庁の公表DBを2026年8月19日に確認しています。登録番号という項目はないため、法人番号と取り違えないでください。
同社の掲載内容には、次の情報があります。
- FA・仲介の両方を取り扱うこと。
- 中小M&Aガイドライン第3版への対応。
- 支援業務の提供地域が全国であること。
掲載内容と今回の提案は、別々に読みます。全国対応の会社でも、面談や現場確認の進め方は案件によって異なるためです。資料を送る前に、誰が担当し、どこまで調べるのかを聞くと、依頼後の行き違いを減らせます。
登録と協会加盟、補助金の扱いは分けて読む
中小企業庁の登録制度と、M&A支援機関協会の自主規制は別の枠組みです。登録済みという表示だけで、協会への加盟や情報共有制度への参加まで読み取ることはできません。
補助金との関係にも区別が要ります。登録支援機関による支援は、事業承継・M&A補助金の専門家活用枠で補助対象とされています。ただし、登録先に依頼するだけで、自社への補助が決まるわけではありません。
手元資金が少ない会社では、補助を受けられる想定だけで契約しないことです。適用の条件を確認し、補助がない場合の負担も見積もってください。申請の話と、支援会社へ支払う契約上の義務を分けて読む必要があります。
登録情報の照合項目を整理したい方は、詳しくはM&A支援機関登録制度を使いこなす、廃業検討中の社長のための依頼先確認帳をご覧ください。
数ヶ月の猶予があるなら、廃業と譲渡を同じ条件で比べる
廃業とM&Aを比べるときは、売却価格だけで判断しないでください。営業を続けるための支出、会社に残る借入、社長の保証を並べると、選択肢の違いが見えてきます。
支払日から検討の期限を決める
数ヶ月先まで営業できそうでも、M&Aの検討に同じだけ時間を使えるとは限りません。譲渡までの給与や仕入代金が必要だからです。口座残高だけを見ていると、近い支払日に資金が足りなくなることがあります。
最初は、細かな事業計画よりも入出金の予定をそろえます。
- 現在使える預金残高。
- 売掛金の入金予定日と回収見込み。
- 給与や仕入代金の支払予定。
- 借入返済と税金などの支払予定。
- 営業を止めた場合に残る支出。
買い手探しを始める際には、見直しの時点も決めておきます。問い合わせがない状態をどこまで待つのか。買い手が見つかっても、条件が合わないときはどうするのか。担当者と話すべきなのは、この分岐です。
「買い手を探しています」という報告だけでは判断材料が足りません。候補先の反応と資金の減り方を合わせて確認し、検討を続ける条件を更新します。
廃業・株式譲渡・事業譲渡では残る仕事が違う
会社を閉じる場合と譲る場合では、借入や雇用の扱いが変わります。比較の入り口として、次の表を使ってください。
→ 横にスクロールできます
| 選択肢 | 事業の扱い | 借入の確認 | 保証の確認 |
|---|---|---|---|
| 廃業・清算 | 営業を終える | 返済原資を確認 | 別途整理を検討 |
| 株式譲渡 | 同じ会社で継続 | 会社に残る | 解除等を別途確認 |
| 事業譲渡 | 対象事業を移す | 承継範囲を確認 | 解除等を別途確認 |
| 法的整理 | 手続きにより異なる | 手続きで整理 | 個人側も検討 |
株式譲渡では、株主が変わっても会社の法人格は変わりません。会社の借入も、その会社に残ります。経営者が退任する予定なら、保証をどう扱うかを別途詰める必要があります。
事業譲渡は、引き継ぐ財産や事業の範囲を設計できる手法です。ただし、借入を売り手側に残す計画なら、その後の返済や整理まで考えます。事業を渡した時点で、売り手の仕事が終わるとは限りません。
廃業についても、営業を止めるだけで借入が消えるわけではありません。返済に充てられる財産と不足額を確認したうえで、会社と個人の手続きを検討します。
再生型M&Aを検討する余地と、切り替えの判断
債務超過であっても、従業員や取引関係に価値があれば、買い手が検討する余地はあります。ただし、事業を引き継ぐ条件が整うかは別の問題です。支援機関には、買い手の候補だけでなく、継続に必要な条件を示してもらいます。
たとえば、中心となる従業員が残る見込みがあるか。主要な取引が続くか。使っている設備や物件を引き継げるか。これらが崩れると、過去の売上だけでは事業価値を説明しにくくなります。
一方、買い手との話が進んでいても、支払いを続ける見通しが立たない場合があります。そのときは、M&Aの成約を待つ判断そのものを見直す必要があります。状況によっては法的整理が適切な場合もあります。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では得意分野が異なります。選ぶ手続きに応じ、必要な役割を整理してください。詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
相談から支援契約までに、費用と任せる範囲を固める
支援契約では、依頼する仕事と支払う条件を対応させて確認します。説明の分かりやすさだけで決めず、途中で進められなくなった場合も書面に沿って確認してください。
最初の相談では、借入と期限を隠さず伝える
相談の時点で、すべての資料をそろえる必要はありません。まずは決算書の直近3期分と借入の一覧が出発点です。手元になければ、その旨を伝えたうえで、分かる範囲から話を始められます。
借入総額だけでは、保証の状況までは分かりません。金融機関ごとに、誰が保証しているかを確認します。家族や以前の経営者が保証人になっている可能性も、契約を見ずに決めつけないでください。
初回の相談メモは、次の内容で十分です。
- 廃業を考え始めた理由。
- 現在の資金残高と近い支払日。
- 借入先と残高、分かる範囲の保証人。
- 未払いと滞納の有無。
- 従業員や事業について残したいもの。
都合の悪い情報を後回しにすると、買い手への説明や日程の組み直しにつながります。まだ確かめていない項目は「未確認」として渡してください。推測の数字を確定した金額のように伝えるより、確認が必要な場所を共有する方が役立ちます。
仲介とFAでは、誰の立場で仕事をするかが違う
売り手と買い手の間に入って進行を支える役割が仲介です。一方、依頼した側に助言する役割をFAと呼びます。同じ支援会社が両方を扱っていても、今回どちらの契約になるのかを確認してください。
仲介の場合は、相手側からも報酬を受け取るのかを聞きます。条件の食い違いが出たときの説明方法も確認対象です。売り手の希望を聞いてくれることと、売り手だけの立場で助言することは区別して理解します。
また、登録によって法律上の代理権が広がるわけではありません。支援会社が資料を作る仕事と、債権者に対する交渉の代理を担う仕事は分けて考えます。
金融機関との協議は経営者本人が主体となり、必要に応じて依頼する弁護士等の専門家が担います。あさひ国際会計株式会社の役割は、資料整備や事業価値の説明資料作成などの後方支援です。M&Aの条件設計を通じ、ご本人が判断するための材料を整えます。
報酬は金額だけでなく、発生時点まで確認する
「成功報酬」という言葉だけでは、いつ支払うのかまでは分かりません。最終契約への署名時点なのか、代金を受け取って譲渡を実行した時点なのか。契約書の定義を読み、説明と一致するかを確認します。
費用については、次の項目を同じ書面にまとめてもらうと比較しやすくなります。
- 報酬の計算対象と計算方法。
- 最低報酬の有無。
- 支払義務が生じる時点。
- 中止した場合の費用。
- 外部専門家への費用の扱い。
あさひ国際会計株式会社は、相談無料、着手金なしの成功報酬制です。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。報酬自体が無料という意味ではありません。
なお、仲介報酬と、会社の整理に必要な費用は分けて考えます。弁護士等への依頼が必要な場合、その費用を誰が負担するかも確認してください。支払原資が足りない見込みなら、契約を結ぶ前に資金計画を組み直します。
契約終了後も報酬が発生する条件や、他への相談を制限する条件がある場合は、その範囲も質問します。文言の意味が分からないまま署名すると、後から選択肢を変えにくくなるためです。
買い手の提示額と連帯保証の説明は、別々に検証する
買い手が提示する価格が高くても、代金の支払いと保証への対応が進むかは別途確認が要ります。保証を外すという約束だけで、金融機関との保証契約が消えるわけではありません。
買い手の資金と、引き継いだ後の運営を確かめる
買い手の説明を受けたら、譲渡代金を用意できるかに加え、引継ぎ後の運転資金も確認します。従業員の給与や仕入れを続ける資金がなければ、譲渡後の営業に支障が出るおそれがあるためです。
支援機関には、買い手のどの資料を見て判断しているかを聞いてください。「信用できる会社です」という説明だけでは、売り手が判断する根拠が残りません。
確認を求めたい項目は、次のとおりです。
- 譲渡代金の支払原資。
- 引継ぎ後の事業計画。
- 借入や未払いを引き受ける範囲。
- 保証への対応を担う担当者。
- 約束が進まない場合の連絡方法。
説明のない空欄は、空欄のまま残します。未確認の内容を「対応予定」と書き換えると、計画が固まったように見えてしまいます。資金の証拠や対応の条件が出るまで、何が未確定なのかを明らかにしてください。
協会の自主規制と特定事業者リストを過信しない
M&A支援機関協会の自主規制では、保証への対応や買い手の調査が扱われています。ただし、協会のルールと中小企業庁の登録制度は分けて確認します。
同協会の広告・営業規程の改正は、2025年1月1日に施行されました。最終契約書の草案には、経営者保証の解除を買い手に義務付ける条文案を盛り込むとされています。買い手の資力の調査義務と、成立後のリスクの説明義務も定められました。協会公式情報等に基づく、2026年8月14日確認の内容です。
別の仕組みとして、特定事業者リストがあります。2024年10月1日に始まり、不適切な買い手の情報を加盟社間で共有するものです。
M&A取引の実行日から60営業日以内に経営者保証が解除されない場合は、掲載の対象になりえます。こちらも2026年8月14日確認の内容です。情報共有は、未解除の保証を代わりに消す仕組みではありません。出典:M&A支援機関協会。
あさひ国際会計株式会社は、同リストの情報共有の仕組みには現在加盟していません。登録の有無とは別に、各制度への参加状況を確認してください。
契約の解除条項と、金融機関の同意を混同しない
買い手との譲渡契約と、金融機関との保証契約は別の契約です。 買い手が解除に向けて対応すると約束しても、その合意だけで保証が外れるわけではありません。
民法446条2項は、保証契約について「書面でしなければ、その効力を生じない」と定めています。電磁的記録の扱いも同条にあります。保証の内容を確認する出発点は、借入の説明資料だけでなく、保証契約の書面や記録です。出典:民法・e-Gov法令検索(2026年8月18日原文確認)。
譲渡契約では、保証への対応を誰が担うか、いつ確認するかを詰めます。約束どおり進まなかった場合の契約解除や補償等も検討対象です。ただし、その条項が自分の案件で十分かは、依頼する弁護士等による法的な確認が必要になります。
金融機関の意向が未確認なら、そのまま実行するリスクを説明してもらってください。担当者の口頭説明だけで済ませず、未確定事項として残します。詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
譲渡の手続きは、調査・条件合意・実行後の確認までつなげる
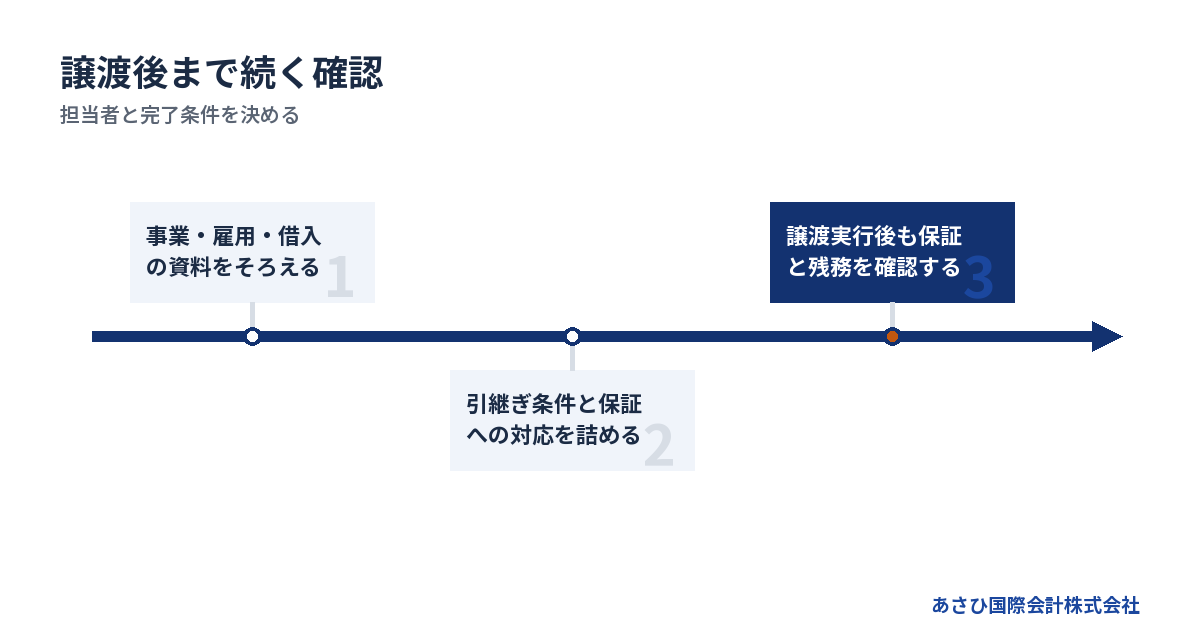
M&Aの手続きでは、契約書の作成だけでなく、引き継げる条件を確かめる作業が必要です。日程を立てる際は、資料調査から譲渡後の保証確認まで、担当と完了条件を整理します。
買い手の調査には、続けられる事業の根拠を出す
買い手が事業や財務の内容を調べる作業を、デュー・ディリジェンスと呼びます。赤字や債務超過を説明するだけでは足りません。引き継いだ後に、誰が働き、どの取引が続くのかを伝える必要があります。
あさひ国際会計株式会社が仲介する譲渡案件でも、従業員や資産への質問が寄せられています。2026年1〜10月の44案件に関する999問を分類した結果です。従業員や雇用条件が16.6%、決算・損益が14.2%、引き継ぐ資産が13.4%でした。出典は同社の買い手質問集計で、2026年10月23日確認の内容です。
質問の多さは、売却の成否を決める順位ではありません。ただ、資料準備の優先順位を考える参考にはなります。
- 従業員の担当業務と資格をまとめる。
- 残ってほしい人と見込みを分ける。
- 車両や設備の所有者を確認する。
- 主な取引先と売上の割合を整理する。
- 未払いの相手と金額を整理する。
分からない項目を調べる順番は、買い手の質問と日程に合わせます。資料をすべて整えるまで相談を待つ必要はありません。
事業譲渡は、人と契約の引継ぎを個別に確認する
事業譲渡では、譲る対象を決めても、そのまま使い続けられるとは限りません。雇用や物件など、引継ぎに相手の承諾が必要なものを確認します。
民法625条1項には、「労働者の承諾を得なければ」とあります。事業譲渡で従業員を買い手へ移す場合は、本人の同意を得る手順が必要です。勤務先の変更と労働条件を説明し、引継ぎの見込みを確かめます。出典:民法・e-Gov法令検索(2026年10月23日原文確認)。
物件の賃借権を譲る場合にも、賃貸人の承諾が関わります。許認可は業種や譲渡の方法によって確認事項が変わるため、売買の日付だけを先に固定しないようにします。
手続きの管理表には、次の項目を置くと整理しやすくなります。
→ 横にスクロールできます
| 確認対象 | 担当する人 | 完了の確認 |
|---|---|---|
| 雇用の引継ぎ | 売り手・買い手 | 本人の同意 |
| 物件の利用 | 契約当事者 | 承諾・契約内容 |
| 許認可 | 当事者・専門家 | 必要手続きの完了 |
| 代金の支払い | 売り手・買い手 | 入金の確認 |
専門家が担う申請等と、経営者が判断する条件を分けておくと、誰かが進めているはずという思い込みを防げます。
実行後も保証と売り手会社の残務を確認する
代金の決済や引渡しをおこない、取引を実行する段階をクロージングと呼びます。ただし、クロージングの日と保証解除の日が一致するとは限りません。
実行後の管理では、借入ごとに保証の扱いを追います。金融機関が複数ある場合、ある借入で解除を確認できても、残りが同じ扱いとは限らないためです。
1. 対象の借入と保証人を照合する。
2. 解除や変更の手続状況を確認する。
3. 金融機関の書面等で内容を確認する。
4. 未了の項目と次の対応日を残す。
事業譲渡後は、売り手会社に残る税務や債務の処理も続く場合があります。譲渡代金をどの支払いに充てるかは、会社の整理方針と合わせて検討してください。経営者個人の自由に使える資金として扱わないよう、受取人も確認します。
支援契約についても、クロージング後の確認が業務範囲に含まれるかを読んでおきます。保証への対応が未了なのに担当が不明になる事態を避けるため、連絡経路まで決めておくと安心材料になります。
保証が残る見込みなら、会社の整理と個人の手続きを接続する
連帯保証の整理を考える場合は、会社側の債務をどう扱うかも同時に検討します。M&A支援機関への登録だけで、個人の保証債務を整理できるようになるわけではありません。
保証を付けない融資と、負った保証の整理は別の場面
経営者保証に関するガイドラインには、保証を求めない融資の考え方があります。一方、すでに負っている保証債務の整理には、別の要件が置かれています。廃業を考える場面では、この区別が必要です。
保証債務の整理を扱う同ガイドライン7.(1)では、会社側の手続きも要件に含まれます。法的債務整理手続または準則型私的整理手続について、申立て等の状況を確認する必要があります。
主な確認事項は、次のとおりです。
- 保証契約がガイドラインの対象に当たるか。
- 会社側の債務整理手続きが要件を満たすか。
- 債権者に経済的な合理性があるか。
- 所定の免責不許可事由等がないか。
会社側では、利用と同時の申立て、手続きの係属、終結等が確認対象です。また、破産手続による配当より多い回収が見込めるかなども関わります。資産を開示すれば保証が外れる、と読む制度ではありません。
出典は全国銀行協会「経営者保証に関するガイドライン」7.(1)です。2026年8月19日に原文確認された要件に基づきます。制度の原文は全国銀行協会の掲載ページで確認できます。
事業だけ譲って借入を残す場合は、その後まで設計する
借入を売り手会社に残し、事業を買い手へ移す形を採る場合があります。その場合でも、残った借入や保証の処理が不要になるわけではありません。譲渡代金と残る財産で、どこまで対応できるかを見積もります。
事業譲渡では、買い手に債務が移らないと単純化するのも危険です。譲渡会社の商号を引き続き使う場合の責任など、契約以外の確認事項があるためです。不当に安い対価で事業を移す場合にも、債権者との関係が問題になりえます。
会社法23条の2は、残る債権者を「害することを知って」事業を譲渡した場合の責任を定めています。買い手がその事情を知らなかった場合の例外もあります。価格の根拠と残る債権者への影響は、専門家による確認が必要です。出典:会社法・e-Gov法令検索(2026年8月18日原文確認)。
支援機関には、価格をどう説明するか、会社に何が残るかを示してもらってください。買い手が見つかったという事実だけでは、譲渡後の整理まで判断できません。
あさひ国際会計株式会社が担う支援の範囲
あさひ国際会計株式会社は、連帯保証の解除を見据えた再生型M&Aを扱っています。赤字・債務超過の会社について、事業の引継ぎと保証の扱いを合わせて検討する支援です。
年間60件以上のM&A仲介の成約実績があります。これは関与した件数ではなく、クロージングまで完了した成約の実績です。自社情報として2026年8月に確認された内容に基づきます。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
当社が担うのは、事業価値の整理や譲渡条件の設計です。金融機関に説明する資料の整備を通じて、経営者ご本人の協議を後方から支えます。債権者との交渉の主体はご本人と、必要に応じて依頼する弁護士等の専門家です。
相談では、廃業かM&Aかを決めておく必要はありません。借入と資金の期限を共有し、事業を残せる条件があるかを確認する段階から始められます。法的整理が適切な場合も含め、進め方を検討します。
よくある質問
売り手の会社もM&A支援機関登録を申請するのですか?
会社を譲るために相談する立場なら、M&A支援機関として登録する申請は不要です。登録制度は、支援を提供する側のものです。売り手は依頼先の公表情報を確認し、契約する法人名や業務範囲を照合します。補助金の利用を考える場合の申請は、支援機関への登録と分けて確認してください。
登録支援機関に依頼すれば、連帯保証を外せますか?
登録だけで解除が決まるものではありません。借入や保証契約の内容、譲渡の条件、金融機関の同意が関わります。買い手との契約に解除への対応を書いても、金融機関との保証契約が自動的に消えるわけではありません。契約前に、確認済みの条件と未確定の条件を分けて説明してもらってください。
廃業を決めていなくても、相談や資料提出はできますか?
廃業か譲渡かを決めていない段階でも相談できます。あさひ国際会計株式会社では、決算書や借入の一覧がすべてそろっていなくても相談を承っています。近い支払日と、どの程度まで営業を続けられそうかを先に伝えてください。資料を出す際は、共有先と利用目的も確認します。
契約を急ぐように言われたら、何を確認すればよいですか?
急ぐ理由を、買い手の都合、資金の期限、必要手続きに分けて聞いてください。急ぐ事情があっても、報酬の発生条件や保証の扱いが不明なままでは判断しにくくなります。未確定事項を一覧にし、誰がいつ確認するかを示してもらいます。資金が尽きる見込みなら、M&Aを待ち続ける以外の選択肢も並行して検討します。
まとめ
依頼先の登録情報を照合したら、借入の一覧と近い支払予定を用意し、費用・保証・譲渡後の残務について書面で説明を求めてください。廃業か譲渡かが決まっていなくても、資金の期限を共有するところから相談を始められます。
あわせて読みたい
- M&A認定支援機関という呼び名で迷わない、廃業と連帯保証を託す相手の見極め
- M&A成約の先に残る連帯保証――支援機関と確認する契約・入金・解除の条件
- M&Aトラブルを防ぐ契約の読み方、保証が残る・代金が払われない不安への備え
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496