


目次
この記事の対象と結論
廃業のデメリットは、売上や仕事を失う一方で、閉鎖費用と返済の負担が残りうることです。借入の連帯保証がある経営者は、営業をやめる判断と、個人の返済責任の整理を分けて考える必要があります。
毎月の支払いに追われ、「会社を閉めれば落ち着ける」と感じているかもしれません。赤字の拡大を止めるために、廃業が適切な場面もあります。ただ、解約や設備の処分を先に進めると、事業を譲る余地まで失うおそれがあります。
判断の軸は、閉めた後に必要なお金と、残る借金・保証の見通しです。 従業員や取引先への影響も含め、事業を譲る場合と比べてください。廃業を決めきれない段階で相談する経営者は珍しくありません。結論が出ていなくても、準備は始められます。
廃業で失うものは売上だけではない
廃業すると、日々の売上に加えて、従業員の技術や取引関係を生かす場も失われる可能性があります。帳簿に載る資産だけで判断すると、事業を続けることで保たれていた価値を見落とします。
売上が止まっても支払いは残る
営業を終えた日と、支払いが終わる日は一致しません。売上の入金が途切れた後も、家賃やリース料などの支払いが続く場合があります。借入も別の問題です。
閉鎖後に売掛金を回収できるとしても、その入金日が支払日に間に合うとは限りません。回収予定の金額だけを合計すると、途中で現金が足りなくなる危険を見落とします。
確認したいのは、次のような日付です。
- 最後の売上が入金される日
- 給与や仕入代金を支払う日
- 家賃などの契約が終わる日
- 撤去費用を支払う日
廃業後の収支は、日付順に並べてみてください。最終的に資金が残る計算でも、支払いが先に来れば、その間をどうつなぐかが課題になります。
設備を売るだけでは事業の価値を回収しきれない
機械や車両は、単体で売れることがあります。一方、設備を動かす人や継続する仕事がそろっている状態なら、買い手が事業として検討する余地もあります。
価値の見方が違うのです。廃業時の処分では設備そのものが中心ですが、事業譲渡では、その設備で今後どんな仕事ができるかも判断材料になります。
もちろん、事業として譲った方が高く売れるとは限りません。修繕の負担や採算の悪い契約があれば、条件は厳しくなります。それでも、売却と廃棄を決める前に、事業として引き継げるかを確認する意味はあります。
倉庫を空ける都合だけで設備を処分すると、買い手が必要とする生産体制を失いかねません。処分の予定と譲渡の検討を、同じ工程表で管理してください。
従業員の退職で引き継げる仕事が減る
現場の中心となる人が退職すると、同じ設備が残っていても、仕事を続けにくくなります。資格や経験を持つ人に依存している事業では、影響がより強く出る可能性があります。
会社の帳簿には、人の働きによる価値がそのまま表れるわけではありません。顧客ごとの事情を知る担当者や、作業を教えられる人の存在も、引継ぎの判断に関わります。
廃業を公表する時期にも配慮が要ります。見通しのない説明は不安を広げますが、説明を遅らせすぎれば、従業員が次の仕事を考える時間を削ります。
まず、残ってほしい人と担当業務を整理しましょう。事業を譲る可能性があるなら、雇用条件の確認と説明の順序を組み立てる材料になります。
再開したくなっても同じ状態には戻しにくい
いったん店舗や工場を明け渡すと、同じ場所を再び使えるとは限りません。取引先が別の会社へ発注を移した後は、受注を取り戻すにも時間がかかります。
再開には準備が要ります。休む感覚で廃業を選ぶと、必要な資金や人員を集め直す負担が予想を超えることがあります。
ただし、再開しづらいからといって、赤字を抱えたまま続けるのがよいわけでもありません。継続で増える支出と、終了で失う価値を比べる必要があります。
「社長自身は経営をやめたいが、現場の仕事は残せる」という場合もあります。経営者の引退と事業の終了を分ければ、検討できる道が広がります。
閉めるためのお金が不足すると廃業の負担は増える
廃業費用は、登記などの手続き費用だけでは収まりません。契約の終了や設備の処分にかかるお金と、残った支払いを合わせて見積もる必要があります。
登記の税額だけで総予算を決めない
株式会社の解散・清算に関する登録免許税は、下表のとおりです。登録免許税法別表第一第24号に基づき、2026年7月23日時点の現行法で確認された金額です。出典はe-Gov法令検索「登録免許税法」です。
| 登記の種類 | 登録免許税 |
|---|---|
| 解散 | 3万円 |
| 清算人・代表清算人 | 9千円 |
| 清算結了 | 2千円 |
| 上記の合計 | 4万1千円 |
この合計には、官報公告の実費や専門家に依頼する報酬は含まれていません。撤去や原状回復の費用も別です。登記の税額だけを見て、会社を閉める予算と考えないでください。
依頼時には、見積書に含まれる作業を確認します。解散時の対応だけなのか、清算結了まで含むのかによって、追加で必要になる費用の見え方が変わります。
解約と撤去は契約ごとに見積もる
廃業を理由に、すべての契約が無条件で終わるとは限りません。賃貸借契約やリース契約の内容によって、解約時の負担が変わる場合があります。
見積もりは個別に取ります。総額が分からない段階では、金額を決めつけず、「確認済み」「見積もり待ち」に分けると整理しやすくなります。
- 物件の原状回復と明渡し
- 設備や在庫の撤去・処分
- リース契約の終了時の精算
- 未払いの給与や仕入代金
- 税金・社会保険料の残額
同じ設備を処分する費用と、引き継いでもらう場合の条件も比べてください。買い手が使う設備なら、廃棄の前提が変わる余地があります。
一方、譲渡を見込んで撤去を先送りし、家賃が増える場合もあります。節約できる費用と待つ間の負担を、両方書き出す必要があります。
閉鎖後の残務にも時間と資金がかかる
営業を終えた後も、会社の財産や債務を整理する仕事が残ります。未回収の売掛金がある場合は、その確認や回収のために対応を続けることもあります。
株主総会の決議で解散した株式会社は、清算に進みます。会社法第499条では、債権者に「一定の期間内にその債権を申し出るべき旨」を公告することなどを定めています。
その申出期間は、同条で「二箇月を下ることができない」とされています。これは債権申出期間の下限であり、清算全体がその期間で終わるという意味ではありません。出典はe-Gov法令検索「会社法」第499条です。
残務を誰が担い、その間の費用をどこから払うかも予算に入れます。閉店日までしか見ていない計画では、終了後の対応に支障が出かねません。
払えない見込みなら手続きの選び方から見直す
閉鎖費用を払うと、給与や借入の返済に回すお金がなくなる。この状態では、通常の廃業手続きを進めるだけで終えられるかを再検討する必要があります。
支払いの順番を独断で決めるのは避けたいところです。特定の相手への返済や資産の処分が、後の債務整理で問題になる場合があります。法的な判断は弁護士が担います。
相談時には、費用を用意できない事情も伝えてください。見積額だけでなく、いつ支払うのか、会社と個人のどちらが負担するのかまで確認する材料になります。
費用が足りないからと個人で借り増せば、生活側の負担が増えるおそれがあります。会社の終了費用を把握する前に、家計から追加資金を入れる判断を急がないことです。
連帯保証があると廃業後の暮らしにも負担が及びうる
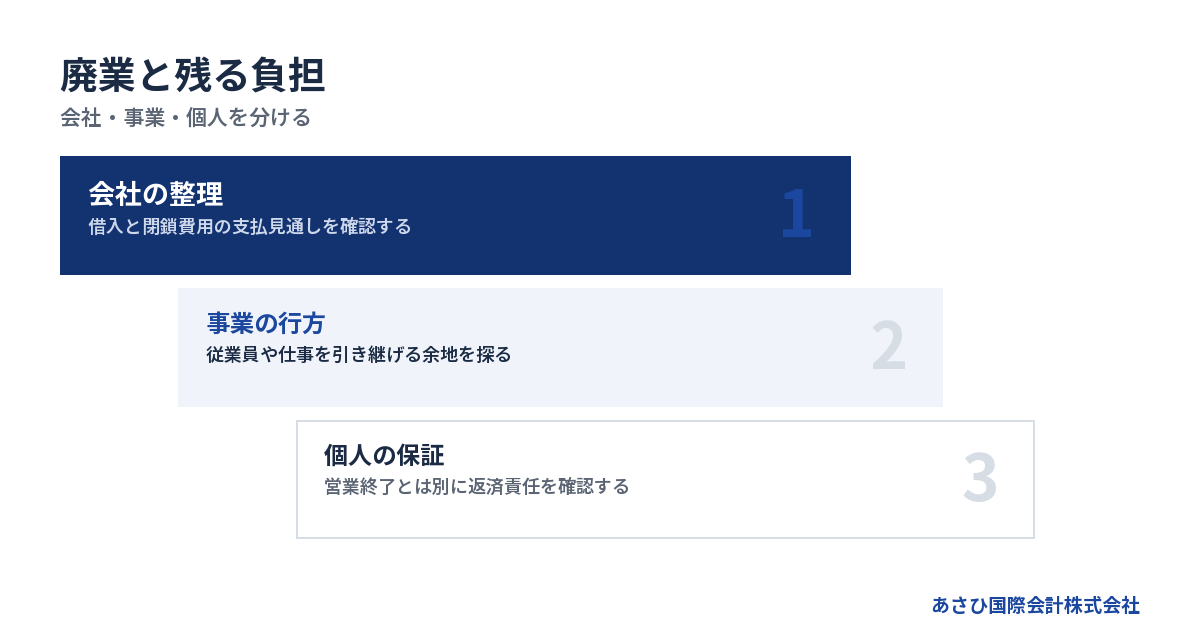
会社の営業をやめても、経営者保証が自動的に外れるわけではありません。会社の借入をどう整理するかと、保証人としてどの責任が残るかを並行して確認します。
会社の終了と個人の返済責任を分ける
会社を閉める話では、「借金も一緒に終わるのか」が気になるはずです。借入については会社側の整理が必要であり、連帯保証があれば個人側の検討も残ります。
確認の出発点は契約です。社長だからという理由だけで判断せず、どの借入に、誰が保証を付けているかを確かめます。
- 借入先と現在の残高
- 保証人になっている人
- 保証の対象となる借入
- 担保に入っている財産
- 返済の遅れや届いた通知
借入一覧と保証契約の内容が食い違っていないかも確認してください。古い記憶だけでは、借り換えや追加融資による変更を見落とす可能性があります。
詳しくは経営者保証のデメリットが暮らしに及ぶとき、廃業と個人の返済責任を切り分けるをご覧ください。
生活費を会社の不足額に埋もれさせない
廃業後の暮らしを考える際は、会社の資金繰りとは別に、家計の表を作ります。生活費と事業の支払いを混ぜると、どこまで持ちこたえられるかが見えにくくなります。
家族と共有したいのは、不安の大きさだけではありません。次の収入が入るまでの支出や、住まいに関わる契約など、確認できる事実から話す方が判断につながります。
会社に入れられる資金を考える前に、生活側で必要な支出を確かめてください。無理な資金投入は、会社の整理が終わった後の再出発を難しくする場合があります。
家族名義の財産や保証の問題を、名義だけで判断するのも避けたいところです。個別の権利関係は、契約や資金の出所などを踏まえて確認します。
保証債務の整理には会社側の手続きも関わる
すでに負っている保証債務については、一定の要件の下で整理を求める枠組みがあります。「経営者保証に関するガイドライン」です。
ただ、情報を開示するだけで保証が外れる制度ではありません。これから保証を付けないための要件と、すでにある保証債務を整理する要件は、分けて読む必要があります。
保証債務の整理を扱う同ガイドライン7.(1)には、会社側の手続きに関する要件もあります。会社が法的債務整理手続または準則型私的整理手続を、同時に申し立てているか、申し立てる見込みであることが含まれます。
利用できるかは、会社と個人の状況を合わせて検討します。廃業届や解散登記を済ませれば、そのまま適用されるという理解では判断を誤りかねません。
自己破産を考える場面でも事業の行方は確認する
保証の負担が重いからといって、相談の時点で個人の自己破産だけに結論を絞る必要はありません。会社の資産や事業の価値を確認し、どの整理が可能かを検討します。
一方で、状況によっては法的整理が適切な場合もあります。事業を残すことにこだわり、資金不足を深めてしまっては、負担を増やすおそれがあります。
会社の破産手続と個人の自己破産は、対象が異なります。弁護士には、会社の債務と経営者個人の保証を分けたうえで、全体の進め方を確認することになります。
あさひ国際会計株式会社の役割は、事業価値の説明資料の作成やM&Aの条件設計による後方支援です。金融機関との協議・交渉は経営者本人が担い、必要に応じて弁護士等の専門家へ依頼します。
従業員・取引先への影響は説明と引継ぎで変わる
廃業による影響をすべてなくすのは難しくても、準備によって混乱を抑えられる余地はあります。申し訳なさを抱え込むより、相手が判断するための情報を整理する方が、具体的な対応につながります。
従業員には決まったことと未定のことを分けて伝える
従業員が知りたいのは、働ける期間や給与の支払い、その後の仕事です。経営者の事情だけを説明しても、自分の暮らしをどう考えればよいかは分かりません。
まだ譲渡の可能性を探っているなら、雇用継続を約束できる段階かを見極めます。未確定の条件を期待として伝えると、後で説明が変わった際に信頼を損なうおそれがあります。
説明に備える項目は、次のとおりです。
- 営業を続ける予定と判断時期
- 給与の支払状況
- 雇用終了や引継ぎの見通し
- 今後の説明をおこなう時期
雇用に関する手続きや通知は、個別の事情を踏まえた確認が必要です。営業終了日だけを先に決めず、従業員への対応を含めた日程を作ります。
取引先との約束は案件ごとに整理する
進行中の仕事がある場合、廃業の通知を出すだけでは整理が終わりません。どこまで納品できるか、前受金や預かり品があるかなど、契約ごとの確認が残ります。
迷惑をかけたくない気持ちから、新しい注文を受け続けたくなることもあります。しかし、完了の見通しが立たない受注は、後の対応を難しくする可能性があります。
- 完了していない受注を一覧にする
- 納品や作業の予定日を確かめる
- 前受金や預かり品を確認する
- 引継ぎに必要な承諾を整理する
引継ぎ先の候補がいる場合でも、契約をそのまま移せるかは別の確認です。相手の承諾や条件が未確認のまま、「仕事は続く」と伝えるのは避けてください。
家族には廃業の結論だけを告げない
家族が心配するのは、会社の名前が残るかだけではありません。今後の収入や住まい、保証の負担がどうなるかが分からないことも、不安につながります。
すべてを解決してから話そうとすると、共有が遅れがちです。分かっていることと、専門家に確認することを分ければ、結論が出ていなくても話せます。
たとえば「営業をやめるか検討中」と「個人の保証の扱いは未確認」は別の情報です。どこまで決まったかを分けると、家族も次に何を知る必要があるかを理解しやすくなります。
責任を取ろうとして、生活資金をすべて会社へ入れる判断は慎重にしてください。会社のために使うお金と、家族の暮らしを続けるためのお金を、見える形で区別します。
引継ぎを検討するなら買い手が見る条件を押さえる
買い手は、借金の額だけで検討しているわけではありません。仕事を引き継いだ後に、現場が動くかどうかも確認しています。
当社が仲介する譲渡案件で、買い手から受けた質問を分類しました。対象は2026年1〜10月の44案件・999問です。従業員が残るか・雇用の条件に関する質問は16.6%で、質問の分類では最も多くなりました。2026年10月23日確認の自社集計です。
ただし、質問が多いことと、成約を左右する順番は同じではありません。出典の買い手から実際に受けた質問では、対象と分類を示しています。
「借金が多いから誰も見ない」と決めつける前に、残る人や続く仕事を整理してみてください。社長が見慣れている現場にも、引き継ぐ相手が確認したい条件があります。
廃業のデメリットは継続・事業譲渡の負担と比べる
廃業に不利益があることと、廃業を避けるべきことは同じではありません。継続や事業譲渡にも費用と不確実さがあるため、残る現金と実行の見通しで比べます。
赤字の拡大を止める効果も判断に入れる
事業を続けるほど支出が増え、改善の根拠も乏しい場合は、終了によって損失の拡大を抑えられる可能性があります。廃業のデメリットだけを見ると、この効果を見落とします。
判断は、売上の有無だけでは足りません。売上を得るための支出と、回収までの時間も確認する必要があります。
→ 横にスクロールできます
| 選択肢 | 期待する効果 | 残る主な負担 |
|---|---|---|
| 自主的な廃業 | 営業赤字の拡大を止める | 閉鎖費用と債務整理 |
| 事業の継続 | 売上と雇用を保つ | 運転資金と改善負担 |
| 事業譲渡 | 仕事の引継ぎを探る | 成立までの資金 |
| 法的整理 | 法に沿って債務を整理 | 手続き費用と対応 |
これらは、常に独立した選択肢とは限りません。事業を譲った後に、売り手の会社を整理する場合もあります。会社と事業を分けて考えると、比較がしやすくなります。
譲渡できても借入が買い手へ移るとは限らない
事業譲渡では、引き継ぐ資産や契約などを定めます。売り手の会社に借入を残し、事業を買い手へ移す形もあります。
ここは誤解しやすいところです。事業が売れたことだけで、会社の借入や経営者保証まで整理されたとは判断できません。
事業の引継ぎ、会社の債務整理、個人の保証解除は、それぞれ確認する必要があります。 譲渡代金の使い道や、売り手に残る費用まで含めて設計します。
株式譲渡か事業譲渡かによって、お金を受け取る主体も変わります。提示された価格を、そのまま社長個人の手取りと考えないでください。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
買い手を探す期限は現金の残り方から決める
譲渡の可能性があっても、成立まで会社を維持する資金が必要になる場合があります。買い手探しを続けられるかは、期待する価格より先に、支払日の見通しで考えます。
候補がいるだけでは、入金は確定していません。条件の確認や契約の調整が残っているなら、その間に必要な支出も計画へ入れます。
- 成立までに必要な運転資金
- 買い手が確認を終える見込み
- 合意が必要な契約と相手
- 譲渡が進まない場合の終了費用
資金が不足する日を超えて待つ計画には、別の資金の裏付けが要ります。希望だけで期限を延ばすと、通常の支払いと閉鎖費用の両方が足りなくなりかねません。
成約条件と保証解除の確認を混同しない
買い手との契約に保証解除に向けた内容があっても、金融機関の同意とは別のものです。誰が何をおこない、どの時点で解除を確認するかまで検討します。
口頭の説明だけで判断せず、保証の対象と解除の条件を書面で確かめる必要があります。譲渡後に対応が残るなら、その期間の責任も確認事項です。
当社では、これまで成約に至った案件で、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
成約だけを急いで、保証の扱いを後回しにしないでください。経営者が何をもって一区切りとするのかを、相談の段階から共有しておくと、条件を検討しやすくなります。
廃業の判断は支払日・保証・残せる事業の順に整理する
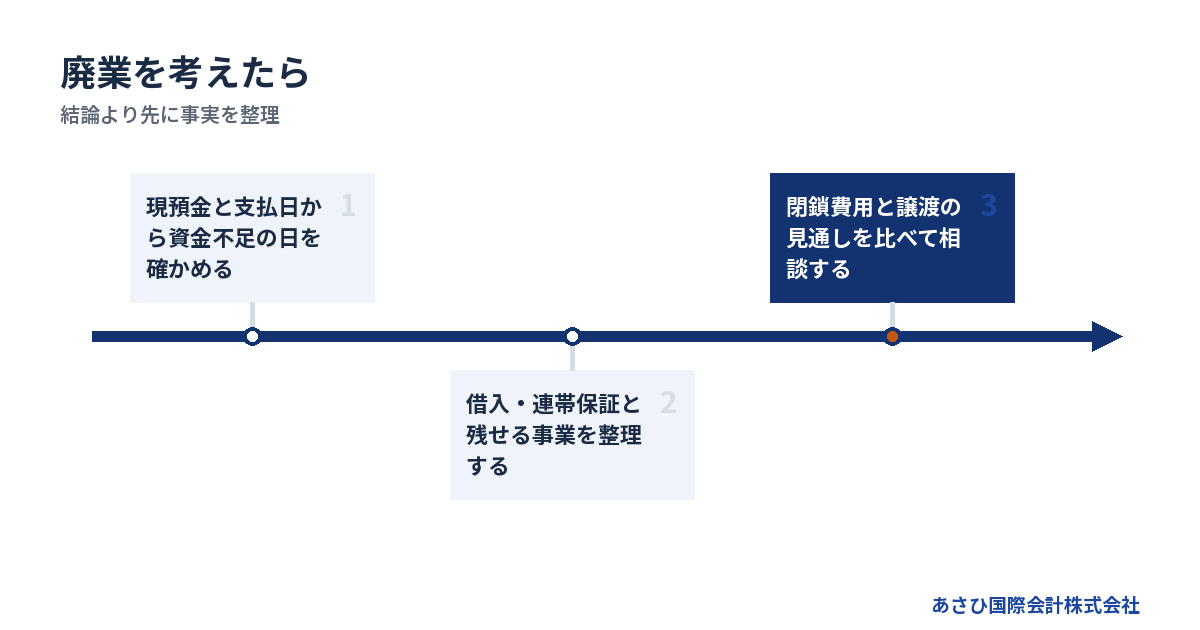
廃業を検討し始めたら、支払日と手元資金を確認し、保証と事業の情報をそろえます。資料を完成させることより、分からない点と急ぐ点を明らかにすることが先です。
最初は日付入りの支払いメモを作る
手元の現金がいつまで足りるかを把握できれば、比較に使える時間が見えてきます。資金繰り表が整っていない場合は、メモからでも始められます。
1. 現預金の残高を確認する。
2. 入金予定を日付順に並べる。
3. 支払い予定を日付順に並べる。
4. 不足する日と金額を書き出す。
入金予定には、確度の違いを付けてください。請求済みの売掛金と、まだ受注していない売上を同じ扱いにすると、判断が甘くなるおそれがあります。
すでに支払いが遅れている場合は、その事実を先に伝えます。予定どおり進んでいる会社と同じ日程で検討すると、必要な対応が遅れる可能性があるためです。
相談用の資料はそろっている範囲でよい
当社への相談では、まず決算書と借入の一覧が手掛かりになります。直近3期分の決算書が目安ですが、そろっていなくても相談できます。
その後、譲渡の検討に応じて、次の情報を補います。
- 今期の月次試算表
- 従業員の担当業務と資格
- 車両・設備とリースの一覧
- 主な取引先と売上の割合
- 未払い・滞納の一覧
資料の不足を隠す必要はありません。「借入残高は分かるが、保証契約が見つからない」と伝えれば、次に確認する対象がはっきりします。
また、廃業を考えた理由も添えてください。資金不足なのか、経営者の体力の限界なのかによって、事業を残す条件や引継ぎ後の関わり方は変わります。
専門家は資格名だけでなく担当範囲を確認する
廃業の相談では、税務と登記、債務整理、事業譲渡で扱う仕事が異なります。依頼先を決める際は、今回の問題のどこを担当するかを確認してください。
| 担当者 | 主な確認領域 |
|---|---|
| 弁護士 | 債務整理と法的判断 |
| 税理士 | 税額・申告の確認 |
| 司法書士 | 登記の確認と申請 |
| M&Aの支援者 | 買い手探しと条件設計 |
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。どちらが優れているかではなく、残したいものと期限に合うかで考えます。
当社へ相談する際も、法律判断が必要な点と、M&Aの検討事項を区別します。誰がどの確認を担当するかが曖昧だと、保証や未払いの扱いが抜け落ちるおそれがあります。
費用の支払元まで確かめて相談を始める
あさひ国際会計株式会社への相談は無料です。報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。
これは、成功報酬まで無料という意味ではありません。また、会社に残る未払金や、別途依頼する専門家の費用まで不要になるものでもありません。
契約時には、報酬の計算方法と精算後のお金の使い道を確認します。譲渡代金が入っても、会社に残る債務や税金などの支払いがあれば、その分を考慮する必要があります。
電話で説明しづらい場合は、無料相談フォームに現状を書いてください。「廃業を検討中」「借入に連帯保証がある」「次の支払いが不安」という段階でも、整理を始める材料になります。
よくある質問
廃業を選ぶと社長も自己破産することになりますか?
廃業だけを理由に、社長個人の自己破産が決まるわけではありません。会社に残る借入と、個人が負っている保証債務を確認し、返済や整理の見通しを検討します。法人の手続きと個人の手続きは分けて考えますが、両方を踏まえた計画が必要になる場合があります。
廃業費用がない場合は会社を放置してもよいですか?
営業を止めても、残った契約や債務の確認は必要です。放置で負担が解消するとは考えないでください。手元資金と支払期限を整理し、費用を用意できない事情を相談時に伝えます。通常の清算で終えられるか、法的整理を検討する状態かによって、進め方が変わります。
赤字や債務超過なら廃業しかありませんか?
赤字や債務超過だけで、事業譲渡の可能性がなくなるとは限りません。当社が支援して成約した案件でも、債務超過の会社は少なくありません。ただし、買い手が付くことや希望条件で成立することは約束できません。続く仕事や従業員の意向と、成立までの資金を合わせて検討します。
従業員を守るためなら廃業を先延ばしにした方がよいですか?
給与を払う見通しが立たないまま継続すると、従業員への影響が広がるおそれがあります。雇用を残す希望と、支払いを続けられる現実の両方で判断してください。譲渡を探る場合も、雇用条件や本人の意向を確認します。期限を決めずに待つより、次に判断する日と条件を定める方が対応を組み立てやすくなります。
まとめ
借入残高、次の支払日、連帯保証の有無をメモにまとめ、設備の処分や契約の終了を進める前に、閉鎖費用と事業を譲る余地を確認してください。結論が出ていなくても、あさひ国際会計株式会社の無料相談で、残せる事業と整理が必要な負担を分けるところから始められます。
あわせて読みたい
- 廃業の不用品回収で損をしないために、処分費・売れる設備・残る借金を分ける
- 廃業後の履歴書の書き方と記入例|経営者の経験を次の仕事へつなぐ職歴欄
- M&Aのデメリットを見落とさないための売却条件と連帯保証の確認帳
- 廃業に伴う労働保険の手続き帳―退職の届出と保険料精算を取りこぼさないために
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496