


目次
この記事の対象と結論
会社の借金を減らすには、返済に回せるお金をつくるか、債権者の合意や法的手続きによって債務を整理する道があります。月々の返済を軽くする方法とは、分けて考えましょう。
売上が入っても返済で消え、社長個人の連帯保証も気になる。廃業や自己破産まで考えているなら、借入残高だけを見て結論を急ぐ必要はありません。事業が生むお金と、会社・個人が負う責任を整理するところからです。
返済額を減らすこと、借金の元本を減らすこと、連帯保証を外すことは、それぞれ別の課題です。 再生型M&Aでも、残った借金の処理まで設計します。保証解除には金融機関の同意が前提となり、譲渡だけで解除されるわけではありません。
資金繰りの悩みを相談する経営者は珍しくありません。従業員や家族への影響も含め、数字と契約をもとに道筋を考えられます。
会社の借金を減らす方法は「残高」と「毎月の支払い」で分ける
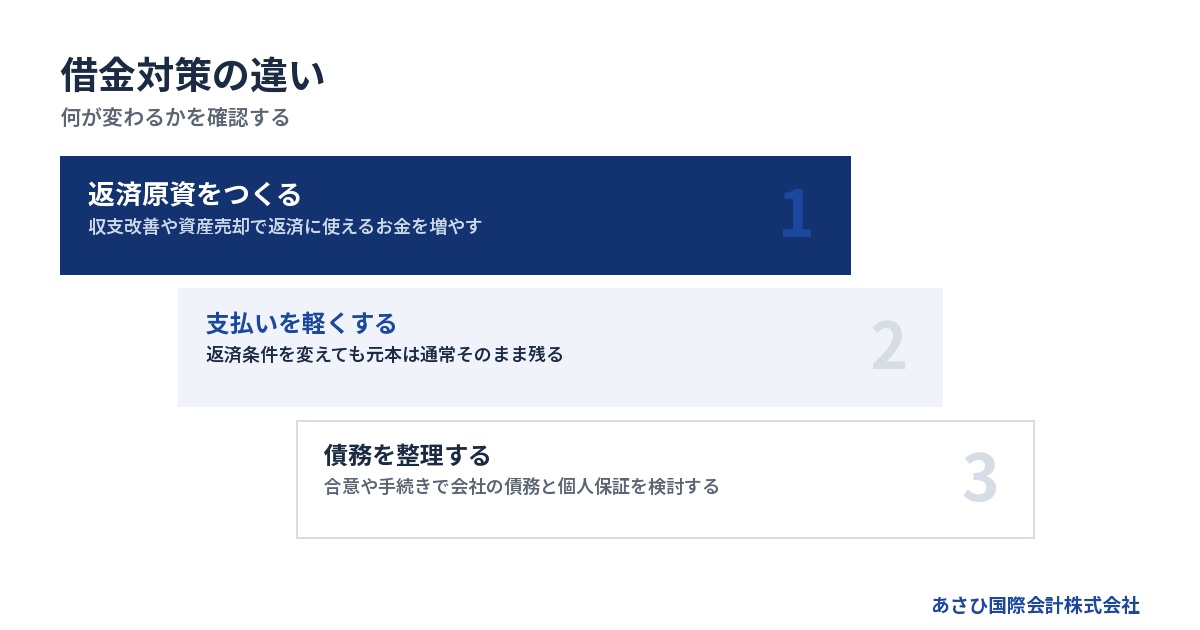
会社の借金を減らす方法を選ぶときは、元本が減るのか、支払時期が変わるのかを見分けます。手元資金が増えても、返済義務が軽くなったとは限りません。
返済猶予は時間をつくるが、元本の免除とは違う
返済額や返済時期を金融機関と見直すことを、一般にリスケジュールと呼びます。月々の支払いを抑えられれば、その間に営業を立て直す余地が生まれます。
ただし、猶予された元本は通常そのまま残ります。返済期間や利息の扱いによっては、支払総額への影響もあるため、月額だけでは判断できません。
確認したいのは、猶予中に何を変えられるかです。
- 赤字の仕事を減らせるか。
- 販売価格や仕入条件を見直せるか。
- 入金までの期間を短くできるか。
- 返済再開後も資金が残るか。
「今月を越えられる」という効果はあります。しかし、営業を続けるほど現金が減る状態なら、返済猶予だけでは不足するおそれがあります。猶予後の収支まで並べて、続けられる計画かを確かめてください。
借換えと追加融資は、借金が減るかを別に確認する
借換えは、新しい借入で既存の借入を返す方法です。金利や返済期間が変われば、支払負担を抑えられる場合があります。借りる先を変えただけなら、元本そのものの減少にはつながりません。
追加融資も同じです。入金によって口座残高は増えますが、その分の返済義務を負います。
仕入代金の支払いが先に来て、売上の入金が後になる。その時間差を埋める借入と、毎月の赤字を埋め続ける借入では意味が異なります。後者は、返済のもとになるお金が増えないまま債務が積み上がるおそれがあります。
借換えや追加融資を検討するなら、次の条件を同じ紙に書き出しましょう。
- 借換え後の元本残高。
- 毎月の元本返済と利息。
- 手数料などを含む支出。
- 担保と個人保証の条件。
月額が下がっても、家族の財産を新たに担保に入れるなど、負担が広がることがあります。資金調達の成立だけで判断しないための確認です。
自社の課題に合う選択肢を比較する
返済に使えるお金が足りないのか、借入総額が事業の力に見合わないのか。それによって検討の順序が変わります。
→ 横にスクロールできます
| 選択肢 | 主な働き | 元本への影響 | 確認する条件 |
|---|---|---|---|
| 収支改善 | 返済原資を増やす | 返済した分が減る | 現金が残るか |
| 資産売却 | まとまった資金を得る | 返済した分が減る | 売却後も営業可能か |
| 返済条件の変更 | 月々の負担を抑える | 通常は残る | 債権者との合意 |
| 借換え | 借入条件を変える | 借換えだけでは残る | 金利・期間・保証 |
| 債務整理 | 債務の扱いを定める | 減額される場合もある | 合意や手続き |
| 再生型M&A | 事業の引継ぎを図る | 譲渡だけでは減らない | 価格・残債・保証 |
再生型M&Aで事業譲渡の代金を返済に充てれば、その分の元本は減ります。返済しきれない残債は売り手に残るため、合意や法的手続きによる整理を別に検討します。買い手が見つかったこと自体を、元本の減額として数えないでください。
営業で現金を生み出せる会社なら、返済条件の変更が立て直しにつながる可能性があります。一方、返済を止めても資金が減る会社は、事業の縮小や譲渡も含めた比較が必要です。
売上の規模だけでは決まりません。仕事を受けるほど先払いが増える会社もあります。利益と入金の両方から、返済を続けられるかを判断します。
自力で返せるかは、利益より先に手元資金で確かめる
自力で借金を減らせるかは、必要な支払いを済ませた後に、返済へ回せる現金が残るかで考えます。決算上の黒字だけでは、返済能力を読み切れません。
支払日ごとの不足額を出す
資金繰りが苦しいときは、まず預金残高と今後の入出金を照合します。月末にお金が残る計画でも、その途中の給与支払日に足りないことがあります。
入金予定は、請求書を出した金額だけで見積もらないでください。入金日が決まっているものと、相手の確認が必要なものを分けると、不足の見通しが変わります。
作業の順序は次のとおりです。
1. 現時点で使える現預金を確認する。
2. 入金予定を確度ごとに分ける。
3. 支払いを期日の順に並べる。
4. 不足する日と金額を書き出す。
借入返済だけを取り出すと、実態を見落とします。税金や社会保険料の未払いが増えているなら、銀行への返済が続いていても、会社全体の負担は増えている状態です。
すでに期限を過ぎた支払いがあれば、その事実も記載してください。「来月には何とかなる」という見込みで消さず、現在の未払いと将来の支出を区別します。
利益改善は、実行時期と入金時期まで見る
値上げや不採算取引の見直しは、借金を返す力を取り戻す手段になりえます。ただし、改善策を決めた日から現金が増えるわけではありません。
価格改定を相手が受け入れる時期と、その売上が入金される時期には差があります。仕入れを減らせても、過去の仕入代金の支払いが先に来ることもあります。
改善計画には、実行する内容とお金への反映時期を併記します。
→ 横にスクロールできます
| 見直す内容 | 確かめること | 資金への反映 |
|---|---|---|
| 販売価格 | 相手の合意時期 | 改定後の入金から |
| 不採算の仕事 | やめる際の契約条件 | 支出減少後から |
| 在庫 | 販売可能性と処分額 | 売却代金の入金時 |
| 固定費 | 解約条件と追加費用 | 解約の効果発生後 |
経費削減にも限界があります。現場を支える人や設備まで失うと、残そうとした売上が続かないおそれがあります。
改善前後の売上だけを比べるのでは足りません。営業に必要な支出と、変更に伴う一時的な支出を引いた後の現金で、返済可能額を考えましょう。
資産を売るなら、営業への影響と返済後の残高を確認する
使っていない設備などを売り、その代金を返済に充てれば、借入残高を減らせる場合があります。処分できる資産がある会社では検討の余地があります。
ただし、帳簿の金額がそのまま売却額になるとは限りません。所有者が自社か、リース会社かも確認が必要です。担保が付いている資産なら、売却の条件や代金の扱いを先に確かめます。
売却判断では、次を分けて見積もります。
- 実際に受け取れる売却代金。
- 売却に伴う費用や税金。
- 返済に充てる予定額。
- 売却後に必要な営業資金。
働いている設備を売って借金が減っても、売上まで失えば次の返済が苦しくなります。返済後の口座残高だけで安心せず、その設備なしで仕事を続けられるかを見てください。
また、会社の資産を売ったお金は会社の資金です。経営者個人の生活費や借入返済に回す判断は、会社の債務整理への影響も確認して進める必要があります。
返済だけでは足りないときは、債務整理の条件を比べる
営業改善や資産売却で返済しきれない場合は、債権者との合意や裁判所の手続きによる整理が検討対象になります。減額されるか、事業を続けられるかは、手続きと会社の状況で変わります。
猶予後の返済が組めないなら、整理や譲渡も検討する
返済猶予を軸に考えられるのは、改善策が現金に変わるまでの不足を埋められる場合です。値上げの合意があり、入金後は返済しても現金が残る。そうした根拠を示せるなら、猶予期間と改善時期を合わせて検討します。
営業では現金が残っても、借入全体を返す計画が組めないなら、私的整理も比較対象です。返済額を下げ続けるだけで足りるのか、元本の扱いまで見直す必要があるのかを分けます。
返済を除いても現金が減るなら、猶予の更新を待たずに事業の縮小やM&Aを並行して検討します。買い手のもとなら取引や人員を生かせるか、という確認です。譲渡後も収支が改善しない場合は、営業を続けない整理も外せません。
見直すきっかけは、次の変化です。
- 改善策の入金が資金不足の日に間に合わない。
- 返済を抑えても未払いが増えている。
- 主要な従業員や取引が失われそうである。
M&Aと債務整理は併用する場合があります。借金の整理を待つ間に事業価値が落ちないかも、判断に含めてください。
私的整理は債権者の合意を前提に進める
裁判所の手続きによらず、債権者との合意で返済条件などを定める方法が私的整理です。返済猶予にとどまる場合もあれば、債務の減額を含めて検討する場合もあります。
「払えないと伝えれば減らしてもらえる」という仕組みではありません。会社の資産や収益力を示し、債権者が合意を検討できる計画を用意する必要があります。
返済の見通しを説明する際は、次の内容がつながっているかを確認します。
- 現在の借入と未払いの全体像。
- 事業を続けた場合の収支。
- 資産を処分した場合の見込額。
- 提案する返済額と実行条件。
減額の希望だけが先に立つと、返済原資の説明が抜けがちです。残したい事業があるなら、その事業からどの程度の現金が生まれるかを示す必要があります。
協議や交渉は、経営者本人と、必要に応じて依頼する弁護士等の専門家が担います。当社の役割は、財務情報の整理や事業価値の説明資料の作成などの後方支援です。
民事再生は、返済計画と事業継続を一緒に考える
裁判所が関与する手続きで事業の再建を図る方法に、民事再生があります。債務の扱いを定めた再生計画をもとに、事業を続ける道を検討します。
民事再生法第1条は「事業又は経済生活の再生を図る」と定めています。債権者の多数の同意と裁判所の認可を受ける枠組みです。会社側の希望だけで借金の減額が決まるわけではありません。出典はe-Gov法令検索「民事再生法」です。
再建を考えるうえでは、手続き中の資金も見落とせません。売上が継続しても、仕入れや給与の支払いができなければ、営業が止まるおそれがあります。
確認する順序は、次のようになります。
1. 続ける事業と必要資金を整理する。
2. 手続きの条件と費用を確認する。
3. 返済計画の実行可能性を検討する。
従業員が残る見込みや取引の継続も、計画に関わります。借金を減らせる可能性だけで選ばず、減額後に事業が回るかまで見る必要があります。
営業を続けない整理も、比較から外さない
事業を続けるほど損失が増える場合は、破産や特別清算などが適切なこともあります。借金を減らして営業を続ける道と、会社の財産を整理する道を比べる場面です。
破産法第1条は「債務者の財産等の適正かつ公平な清算」を目的に掲げています。経済生活の再生の機会を確保する趣旨も含まれています。出典はe-Gov法令検索「破産法」です。
特別清算は、解散して清算中の株式会社が対象となる手続きです。会社法第510条では、清算の遂行に著しい支障がある場合などを定めています。会社の形態や債権者の状況を踏まえ、適した手続きを検討します。
営業を止める判断と、借金の処理は別です。店を閉めたり廃業の届出をしたりするだけで、債務がなくなるわけではありません。
残せる事業があるかも並行して確認できます。詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
再生型M&Aでは、事業の価値を返済と整理につなげる
再生型M&Aは、事業の引継ぎと債務の整理を組み合わせて考える選択肢です。譲渡契約が成立しただけで、会社の借金や社長の連帯保証が消える仕組みではありません。
株式譲渡と事業譲渡では、代金の受取人が異なる
株式譲渡では、株主が保有する株式を買い手へ譲ります。会社の法人格は変わらず、会社の借入もその会社に残ります。株式の売却代金は、原則として株式を売った株主が受け取るお金です。
事業譲渡では、会社が事業や対象資産を買い手へ譲ります。代金を受け取るのは売り手の会社です。借入は通常、売り手に残り、別途承継するかを確認します。当社が扱う譲渡案件は、9割を超えるものが事業譲渡です。借入を売り手に残し、事業だけを移す形です(当社の取扱状況・2026年10月確認)。
違いは、返済に使えるお金を考える際に表れます。
→ 横にスクロールできます
| 比較する項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 売るもの | 株式 | 事業・対象資産 |
| 代金の受取人 | 株式を売る株主 | 事業を売る会社 |
| 会社の借入 | 同じ会社に残る | 通常は売り手に残る |
| 個人保証 | 別途対応が必要 | 別途対応が必要 |
株式譲渡の価格を見て、その全額が会社の返済資金になると考えると、計画がずれます。誰に代金が入り、どの支出に使えるのかを先に整理してください。
制度上の違いは、中小企業庁「中小M&Aガイドライン」でも説明されています。
譲渡代金で返せない借金の処理まで設計する
事業譲渡の代金を得ても、借入の全額を返せるとは限りません。譲渡に伴う支出を見込み、残債をどう整理するかまで検討します。
事業が売れることと、借金・連帯保証の整理が終わることは同じではありません。 買い手探しと並行して、売り手に残る債務の扱いを詰めていきます。
事業譲渡を使えば、債務と無関係に資産を移せるという理解も避けたいところです。会社法第22条には、商号を引き続き使う譲受会社の責任が定められています。
同法第23条の2は、残された債権者を害すると知っておこなう事業譲渡を扱う規定です。一定の場合、譲受会社も承継財産の価額を限度に責任を問われます。譲受会社が知らなかった場合の例外もあります。出典はe-Gov法令検索「会社法」です。
身内の会社へ安く移すような進め方は、後の整理で問題になりえます。価格の根拠と代金の使途を説明できる形にし、法的な評価は依頼する弁護士等が確認します。
買い手に説明する前に、残る人と資産を確認する
赤字や債務超過だけで、買い手の検討対象から外れるとは限りません。引き継いだ後の売上や人員、必要設備に価値を見いだせるかが問われます。
当社が支援して成約した案件にも、債務超過の会社は少なくありません。ただし、過去に成約した会社と財務状態が似ていても、同じ条件で譲れるとは限らない点に注意してください。
当社が仲介する譲渡案件で、買い手から受けた質問を分類しています。対象は2026年1〜10月の44案件、紹介依頼などを除く999問です。従業員の残留や雇用条件が16.6%、決算・損益の中身が14.2%、引き継ぐ資産が13.4%でした。出典は当社「買い手から実際に受けた質問」(2026年10月確認)です。質問の多さであり、成約の可否を決める順位ではありません。
実際には「収益の悪い仕事を見分けられているか」と聞かれています。決算の赤字額に加え、どの仕事が赤字を生んでいるかの説明が求められます。設備についても、自社保有かリースかで引継ぎ条件が変わります。
買い手への説明に向けて、次を準備します。
- 従業員の担当業務と残留の見込み。
- 決算書と今期の月次試算表。
- 設備の所有者とリース契約の一覧。
- 主な取引先と売上の割合。
数字だけでは伝わらない事情もあります。社長が退いた後に誰が現場をまとめるのか、主要取引先との関係を誰が引き継ぐのか。こうした点も、買い手が判断する材料です。
事業譲渡で雇用を引き継ぐ際は、従業員本人の同意が必要です。勤務条件と説明の時期まで設計し、社長と買い手だけで話を完結させないようにします。
詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
許認可が必要な事業は、資金の期限から逆算する
買い手との合意ができても、許認可の手続きによって譲渡の実行日が変わります。資金が尽きる日まで営業をつなげるか、契約前に日程を照合してください。
たとえば一般貨物自動車運送事業の事業譲渡です。貨物自動車運送事業法第30条は「国土交通大臣の認可を受けなければ、その効力を生じない」と定めています。出典はe-Gov法令検索「貨物自動車運送事業法」(2026年10月確認)です。
契約日だけでは足りません。認可までの営業資金と、譲渡代金の入金条件を合わせて確認します。株式譲渡では許可を持つ法人が変わらないため、同条の認可は不要ですが、役員変更などの届出は別途確認が必要です。
日程は次の順に組みます。
1. 許認可と契約の承継条件を確認する。
2. 実行までの給与や仕入資金を見積もる。
3. 資金不足の日と譲渡予定日を照合する。
不足が先に来るなら、譲渡予定だけを頼りに支払いを約束しないことです。資金をつなぐ条件と、間に合わない場合の整理を並行して検討します。許認可の申請等は、依頼する行政書士等の専門家が担います。
会社の借金と社長の連帯保証は、並行して整理する
会社側の借金を整理しても、経営者個人の保証責任を別に確認する必要があります。会社だけの返済計画で終わらせず、家計と個人資産への影響まで見通します。
保証契約から、個人が負う範囲を確認する
最初に確認したいのは、誰がどの借入を保証しているかです。社長だからすべての借金を個人で負う、という扱いではありません。契約ごとの確認から始めます。
民法第446条は、保証契約について「書面でしなければ、その効力を生じない」と定めています。電磁的記録も書面とみなす規定があります。出典はe-Gov法令検索「民法」です。
手元に写しが見つからないことと、契約が存在しないことは別です。記憶だけで判断せず、契約内容を確認できる資料を集めましょう。
- 保証人の氏名と契約日。
- 保証の対象となる借入。
- 保証の範囲や上限の記載。
- 個人資産の担保設定の有無。
連帯保証人は、通常の保証人と異なる責任を負います。民法第454条により、催告の抗弁(第452条)と検索の抗弁(第453条)を持ちません。前者は、先に会社へ請求するよう求める権利です。後者は、会社に返済資力があり執行も容易だと証明して、先に会社の財産へ執行するよう求める権利です。会社の資産をすべて処分するまで、個人への請求が来ないとは考えないでください。
保証債務の整理には、会社側の手続きなどの要件がある
経営者保証に関するガイドラインには、すでに負っている保証債務を整理する枠組みがあります。会社と個人の情報を開示するだけで、保証を外してもらえる制度ではありません。
同ガイドライン第7項の要件は、これから保証を付けない融資の要件とは別です。要旨は次のとおりです。
- 保証契約が第3項の要件を満たすこと。
- 会社側に対象となる整理手続きがあること。
- 債権者に経済的な合理性が期待できること。
- 所定の免責不許可事由がないこと。
会社側では、法的債務整理または準則型私的整理の申立てが必要です。保証整理と同時に申立てをおこなう場合のほか、手続きが係属中・終結済みの場合も含まれます。
経済的な合理性では、破産時の配当より多い回収が見込めるかなどが検討されます。免責不許可事由は、破産法第252条第1項のうち第10号を除くものです。その事由が生じるおそれもないことが求められます。
出典は全国銀行協会「経営者保証に関するガイドライン」第7項(1)・PDF原文です。適用の見込みや個人に残せる資産は、会社の手続きと合わせて専門家が検討します。
買い手との約束だけで、金融機関の保証契約は変わらない
M&Aの契約書で、買い手が保証解除に対応する旨を定めることはあります。ただし、その約束だけで金融機関と経営者の保証契約が消えるわけではありません。
解除や移行には、金融機関等の判断が関わります。買い手が「対応する」と説明していても、実行条件や未了時の扱いが曖昧なまま進めないようにします。
契約から実行まで、次を分けて確認してください。
- 解除対象となる保証契約。
- 金融機関等が求める条件。
- 買い手が担う対応と期限。
- 解除を確認できる書類。
当社は、これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
家族の生活を守るためにも、会社を譲った後の責任を曖昧にしないことです。詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
相談では「いくら減るか」より、資金の期限と残る責任を伝える
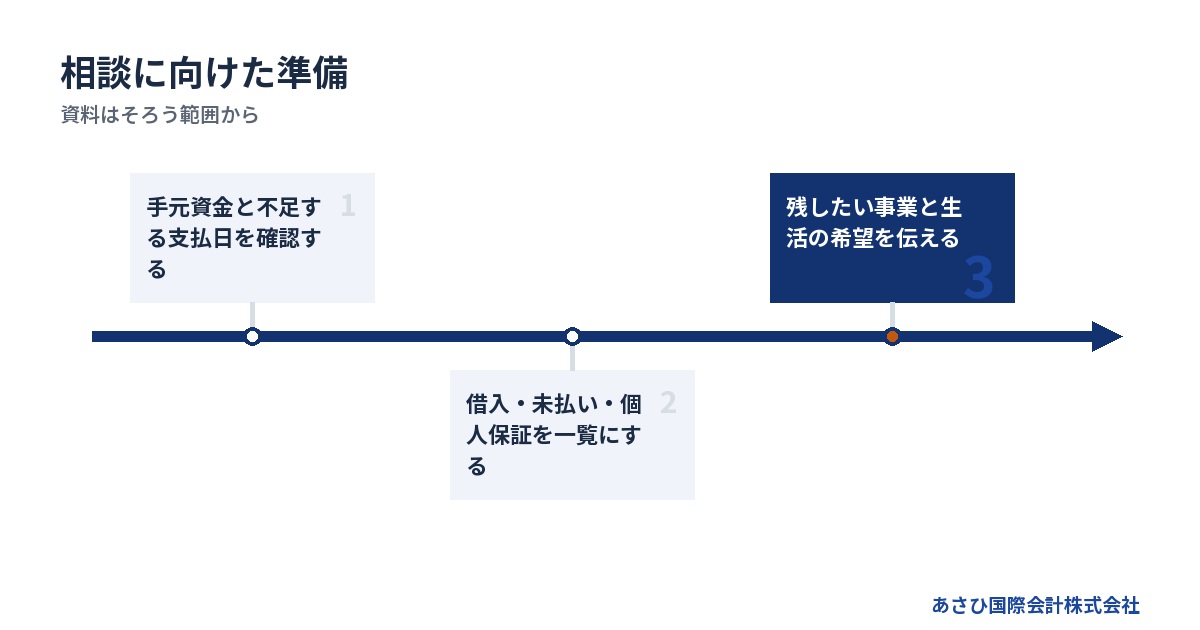
相談の入口では、資金が不足する時期と借入・保証の状況を伝えると、検討する道を絞りやすくなります。減額の希望額だけでなく、何を残したいかも共有してください。
資料がそろわなくても、現在地は伝えられる
書類の準備が終わるまで相談を待つ必要はありません。まずは、分かる範囲の借入残高と手元資金を整理します。支払いが近い場合は、期日を先に伝えてください。
初回に用意しやすい資料は次のものです。
- 直近の決算書と手元にある試算表。
- 借入先ごとの残高と返済予定。
- 未払いと滞納の一覧。
- 保証契約や担保が分かる書類。
数字が概算なら、概算と記しておけば足ります。未確認の金額を確定したように伝えると、後で計画を組み直す原因になります。
資料と合わせて、経営者の希望も伝えましょう。従業員の雇用を続けたいのか、自分は退任したいのか、家族の生活費がどれだけ必要か。希望によって、比較すべき条件が変わります。
その場で廃業や売却を決める必要はありません。現在の支払いをいつまで続けられるかを共有し、検討に使える時間を把握することが最初の作業です。
役割と費用を、依頼する業務ごとに分ける
債務の整理には、財務の確認と法的な判断の両方が関わります。誰が何を担当するかが曖昧だと、保証や残債の処理が抜けるおそれがあります。
| 担当する立場 | 主な確認内容 |
|---|---|
| 経営者本人 | 会社の方針と協議 |
| 委任する弁護士等 | 法的判断・交渉・手続き |
| 税務を担う専門家 | 税額と申告への影響 |
| 当社 | 財務整理・M&Aの条件設計 |
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあります。事業譲渡だけを前提にせず、残債まで扱う体制を確認しましょう。
あさひ国際会計株式会社の相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬そのものが無料という意味ではありません。
弁護士等への依頼費用や、裁判所へ納める費用は別に確認します。支払う余力が乏しい場合も、その事情を初回から共有してください。必要額と支払時期を確認せずに進めると、途中で資金が足りなくなるおそれがあります。
返済や資産移動を独断で変える前に、全体への影響を確認する
借金を減らそうと焦ると、親族への返済を先に済ませたり、資産の名義を変えたりしたくなることがあります。しかし、後の債務整理や保証整理に影響する場合があります。
どこへいくら払うかは、残高だけで判断できません。現在の支払能力や手続きの見通しを踏まえ、依頼する弁護士等と確認して進めます。
説明に備えて残しておきたいものは、次の記録です。
- 支払日と支払先が分かる記録。
- 資産の売却価格を決めた根拠。
- 売却代金の入金と使途。
- 関係者との合意が分かる書類。
帳簿だけを整えようとして、事実と異なる記録を作ることも避けてください。うまく説明できない支出があれば、そのまま伝えたうえで確認します。
当社は、金融機関との協議に必要な資料を整備します。事業価値の説明資料の作成やM&Aの条件設計も担います。交渉の当事者となるのは経営者本人と、必要に応じて委任する弁護士等であり、当社はそのための後方支援をおこないます。
よくある質問
銀行に頼めば、会社の借金を減額してもらえますか?
減額を申し出ることと、合意が得られることは別です。資産や収益力を示し、債権者が検討できる返済計画を用意します。返済条件の変更にとどまる場合もあります。借入残高と資金繰りを整理したうえで、必要に応じて弁護士等が交渉を担います。
会社の借金を減らせば、社長の連帯保証もなくなりますか?
会社の債務を減額するだけで、社長の保証責任まで消えるとは限りません。会社側の合意や手続きが保証にどう影響するかを、契約ごとに確認します。会社の返済計画と、個人の保証債務の整理を並行して検討してください。
赤字の会社でも、事業を売って返済に充てられますか?
買い手が引継ぎ後の事業に価値を見いだせれば、検討対象になりえます。従業員や取引が続く見込みなどを確認します。ただし、譲渡代金で借入全額を返せるとは限りません。売却に伴う支出と、売り手に残る借金の整理まで計画に含めます。
相談料や着手金を払える余裕がなくても相談できますか?
当社の相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。別途必要となる専門家費用などは、依頼内容に応じて確認します。手元資金が乏しい場合も、その状況からお伝えください。
まとめ
借入の一覧に「毎月の返済額」「連帯保証の有無」を添え、次に資金が不足する日を書き出してください。その情報をもとに、返済の継続・債務整理・事業譲渡のどの道を検討できるか、当社の無料相談で一緒に整理しましょう。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
—FIGURES—
[
{“type”:”cards”,”title”:”借金対策の違い”,”subtitle”:”何が減るかを分けて確認”,”after”:”## 会社の借金を減らす方法は「残高」と「毎月の支払い」で分ける”,
“items”:[[“1″,”返済猶予”,”月々の負担を抑えるが、元本は通常残る”],[“2″,”債務整理”,”合意や法的手続きで減額を検討する”],[“3″,”再生型M&A”,”譲渡だけでは減らず、返済と残債整理が必要”]]},
{“type”:”steps”,”title”:”相談に向けた準備”,”subtitle”:”資料はそろう範囲から”,”after”:”## 相談では「いくら減るか」より、資金の期限と残る責任を伝える”,
“items”:[“使える現預金と資金が不足する日を確認する”,”借入・未払い・連帯保証を一覧にする”,”残したい事業と家族の生活への希望を伝える”]}
]
—END FIGURES—