


目次
この記事の対象と結論
赤字が続き廃業を考えているなら、経営改善の相談は、事業を続けられる条件と、続けられない場合の手続きを並行して整理するところから始めます。借入の連帯保証がある経営者は、会社の収支と個人の責任を分けて確認してください。
数ヶ月の猶予があるうちに比べたいのは、自力での立て直し、事業譲渡、廃業に伴う整理です。判断の軸は、改善の効果が出る日まで資金が持つかどうか。 売上が戻る期待だけで決めると、引継ぎや会社を閉じるためのお金まで失いかねません。
相談したからといって、すぐに譲渡や廃業を決める必要はありません。まず支払日と手元資金を並べ、赤字の原因を確認する。そのうえで、残せる仕事と借入・保証の扱いを具体化していきます。
赤字の原因と資金が足りなくなる日を分けて確認する
経営改善の出発点は、赤字額を眺めることより、損失の原因と資金不足の時期をつかむことです。決算書で見る損益と、口座から出ていくお金には違いがあります。
利益の赤字と返済による資金不足は別の問題
本業の収入で経費をまかなえない会社と、返済負担で資金が減る会社では、必要な対策が変わります。最初に、借入返済を含めたお金の動きを見直してください。
借入元本の返済は、損益計算書の費用とは別の支出です。本業の収支が改善しても、返済を続けるための現金が足りない場合があります。反対に、決算が赤字でも、入金と支払いの時期によって当面の資金が残ることもあります。
相談用のメモには、次の項目を分けて書きます。
- 本業の売上と経費の差額
- 借入元本と利息の支払額
- 税金・社会保険料の支払予定
- 設備購入など通常と異なる支出
決算の赤字額を、そのまま必要な資金と考えないこと。月ごとの口座残高と照らすと、値上げが必要なのか、返済条件の検討が必要なのかを絞れます。
売上が増えても赤字が広がる仕事を見つける
受注を増やす対策は、仕事を受けるほど利益が残ることが前提です。材料代や外注費が上がっているのに単価が変わらなければ、忙しくなるほど資金が減るおそれがあります。
取引先や仕事の種類ごとに、売上から直接かかる費用を差し引いてみてください。現場の移動や手直しに時間がかかる仕事は、請求額だけでは採算が見えにくいものです。社長が無償で穴を埋めている作業も記録します。
赤字の原因は、次のように書き分けると対策につながります。
- 仕入価格の上昇を単価に反映できていない
- 少額の仕事に移動や段取りが集中している
- 手直しや廃棄で追加の費用が出ている
- 空いている設備や場所の費用が続いている
「売上不足」で止めず、どの仕事でお金が残らないのかまで整理する。取引先との関係を続けるにしても、変えてほしい条件を具体的に説明できます。
入金の見込みには確かさの違いを付ける
資金繰り表には、実際に使える残高と、入出金の予定日を書き込みます。月末にお金が残る計算でも、その前の給与支払日に不足するなら、対策が必要です。
未確定の受注を、すでに請求した売上と同じように扱わないでください。入金の確かさを区別すると、期待に頼った計画を避けやすくなります。
- 入金日が確認できている売掛金
- 請求済みだが入金が遅れている売掛金
- 受注済みで作業が終わっていない仕事
- 商談中で受注が決まっていない仕事
入金が遅れた場合の残高も確認します。予定どおりなら払える、という計算だけでは不十分です。
過去の経験で回収できると思っている売掛金も、相手の支払状況が変わっていれば見直しが必要です。回収の見通しが立たない金額は、資金の裏付けとして頼りすぎないようにします。
相談の期限は資金が尽きる日より前に置く
手元資金が尽きる日まで、経営改善を試せるわけではありません。譲渡の準備や廃業後の整理にも、時間と支出が伴うためです。
たとえば、買い手が見つかっても、契約の確認や従業員への説明が残ります。営業を終える場合にも、売掛金の回収が済むまで事務作業が続くことがあります。残高がなくなってから判断すると、取れる手段が狭まります。
当社の赤字・債務超過案件では、相談から成約までおおむね2〜4週間です。当社の実績について2026年8月11日に確認した期間で、個別案件の日程を約束するものではありません。保証の整理や会社の残務まで、同じ期間で終わる意味でもありません。
この実績を判断材料にすると、資金が尽きるまでの期間が4週間を切る見込みなら、改善結果を待つ進め方には余裕がありません。譲渡の可能性確認と、営業終了後の整理費用の確認を先行させます。4週間残っていれば間に合う、という基準ではない点に注意してください。
数ヶ月の余裕がある場合も、相談をその直前まで待つ必要はありません。次の順序で、会社ごとの判断日を置きます。
1. 整理に残す資金を支払予定へ入れる
2. その資金を使い始める日を確認する
3. 譲渡準備に必要な期間を逆算する
4. 改善効果の確認日と前後を比べる
改善の効果を確かめる日が、譲渡準備の開始日より後なら、両方を並行して進める段階です。効果が先に出て、返済後も資金が残るなら、自力再建を続ける根拠になります。譲渡まで営業を保つ資金も見込めない場合は、廃業・整理の検討を急ぎます。
期限は気持ちを追い込むためのものではありません。改善を続ける条件を、あらかじめ見える形にするための区切りです。
経営改善の対策は「いつ現金が残るか」で選ぶ
赤字対策は、利益への効果と、現金が増えるまでの時間をセットで検討します。数ヶ月先の支払いが不安なら、効果の出る時期が読めない施策だけに頼るのは避けたいところです。
値上げは合意から入金までを計画に入れる
単価の見直しを申し入れても、その日から現金が増えるとは限りません。先方との合意後、仕事を終え、請求して入金されるまでの時間があります。
経営改善計画では、値上げの希望額だけで終わらせないようにします。対象の仕事と切替時期を決め、売上に反映する月と入金月を区別してください。資金不足の時期に間に合うかが見えてきます。
申し入れの根拠として整理したい内容は次のとおりです。
- 上がった原価の項目と金額
- 現在の単価で続けられる業務範囲
- 新しい単価を適用したい時期
- 合意できない場合の受注方針
一部の取引先で合意できても、全体の資金不足が埋まるとは限りません。未合意の値上げは計画上で区別し、実現しない場合の見通しも残します。
買い手への説明でも、価格改定の根拠と合意状況が役立ちます。当社が仲介する譲渡案件では、「収益の悪い仕事を見分けられているか」と質問されています。赤字の理由を説明できれば、買い手も引継ぎ後に何を変える必要があるか検討しやすくなります。
当社の2026年1〜10月の44案件・999問の分類では、決算・損益の中身に関する質問が14.2%でした。確認日は2026年10月23日です。出典は当社の買い手から実際に受けた質問で、割合は質問の内訳を表します。成約の可能性を示す数字ではありません。
固定費は削減額と失う機能を比べる
固定費の削減では、毎月減る金額と、削減のために出ていくお金を比べます。事務所を縮小できても、移転や契約終了の支出が先に生じれば、直近の資金繰りには負担です。
人員や設備を減らすときも、費用だけで判断しないでください。受注を支える人や資格、品質を維持する設備を失えば、売上まで落ちるおそれがあります。譲渡を検討する場合にも影響します。
削減候補は、次の基準で整理できます。
→ 横にスクロールできます
| 対象 | 確認する費用 | 残すかの判断 |
|---|---|---|
| 使っていない場所 | 解約・移転の支出 | 業務に必要か |
| 稼働の少ない設備 | 残債・撤去の支出 | 代替できるか |
| 外部サービス | 契約終了の負担 | 売上を支えるか |
| 人員配置 | 変更に伴う支出 | 現場が回るか |
表で候補を絞った後、契約内容と現場の実情を確認します。削減後に同じ仕事を続けられるかまで検討して、実行する範囲を決めてください。
買い手からは、資格を持つ人に働き続ける意思があるか、という確認も受けます。設備の費用を減らしても、その設備を扱う人や必要な場所まで失えば、譲渡できる仕事が減る可能性があります。譲渡も候補なら、削減前に「引き継ぐ営業に必要か」を照合してください。
返済条件の変更だけで赤字は解消しない
毎月の返済負担を軽くする条件変更は、資金を確保するための検討事項です。ただし、仕入れや人件費で赤字が出続けるなら、本業の改善も進める必要があります。
金融機関に条件変更を申し入れ、協議する主体は経営者本人です。必要に応じて依頼する弁護士等の専門家も、その業務範囲に応じて対応します。当社は説明資料の整備などの後方支援を担います。
条件変更で空いた資金を何に使うのか。その説明がないままでは、時間が経つほど借入や未払いの問題が残りやすくなります。収支が改善する見込みと、改善しなかった場合の方針を用意してください。
経営者本人が金融機関へ説明する資料では、次を明らかにします。
- 現在の返済額では不足する理由
- 赤字を減らす具体的な対策
- 対策が資金に反映する時期
- 計画が遅れた場合の見直し方針
条件変更は金融機関との合意が前提です。まだ合意していない返済額を、確定した支出として計画に組み込まないようにします。協議中も、実際の支払い予定は別に管理してください。
改善策には担当者と中止の基準を付ける
経営改善計画は、実行する人が決まっていて初めて動きます。「営業を強化する」だけでは、誰が何を変えるのか分かりません。
値上げなら対象先への説明、採算管理なら現場からの作業時間の回収というように、行動まで落とします。社長にすべてを集中させると、日々の業務に押されて確認が後回しになりがちです。
計画には、次の項目を添えてください。
- 実行する対策
- 担当する人
- 効果を確かめる日
- 続ける条件と見直す条件
予定より売上が低かったとき、何を確かめるかも決めます。季節的なずれなのか、前提が崩れたのかで次の行動は変わります。改善が遅れるたびに期限だけ延ばすと、廃業や譲渡の準備資金まで使ってしまうおそれがあります。
自力再建・事業譲渡・廃業は同じ条件で比べる
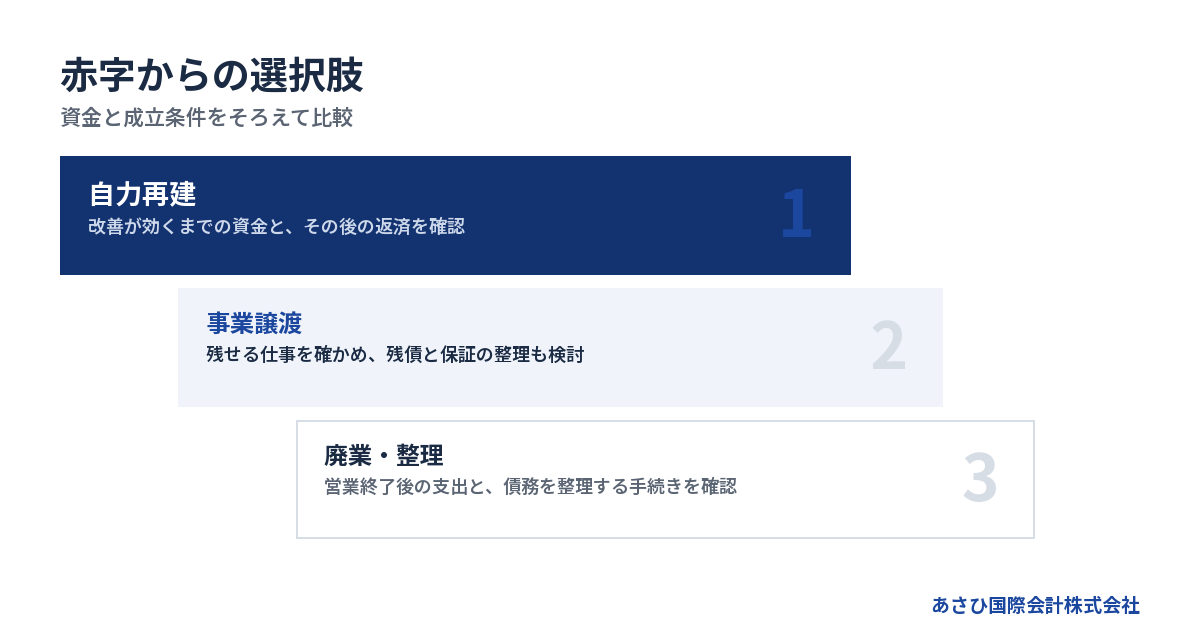
立て直しと廃業を比べる際は、今後の資金、残せる仕事、借入・保証の扱いをそろえて検討します。事業譲渡も候補に入れると、社長が退くことと仕事を残すことを分けて考えられます。
自力再建を選ぶ条件は改善と資金の両方
自力での立て直しを続けるには、収支を改善できる理由と、その間の支払いをまかなう見通しが必要です。「長く続けてきたから」という思いだけでは、資金の裏付けになりません。
価格改定が進んでいるなら、合意内容を確かめます。不採算の仕事を減らすなら、減った売上でも固定費を負担できるかを計算してください。売上が減る途中で一時的に資金不足が深まる場合もあります。
次の問いに答えられるかが、判断の材料になります。
- 対策が実行される根拠はあるか
- 改善後も借入返済を続けられるか
- 入金が遅れても支払いをまかなえるか
- 社長や現場が計画を実行できるか
経営者の体力や意思も含めて検討します。数字上は成り立っても、現場を回す人がいなければ計画は進みません。続けたい気持ちと、続けられる条件を並べて判断します。
事業譲渡は赤字でも残る価値を確かめる
買い手のもとで仕事を続けられる可能性があるなら、事業譲渡を比較に加えます。会社全体の損益だけで、引継ぎの価値まで決まるわけではありません。
買い手が見たいのは、引き継いだ後に営業を続けられるかという点です。従業員が残る見込みや継続する取引は、その判断材料になります。現場で使える設備や、仕事の進め方も説明できるようにします。
事業譲渡で雇用契約を買い手へ引き継ぐには、従業員本人の同意が必要です。売り手と買い手の合意だけで、全員の移籍が決まるわけではありません。提示する労働条件と説明の時期を整理し、本人の意思を確認します。
一方、買い手が現れれば解決する、と考えるのも早計です。譲渡までの運転資金や、引継ぎに必要な同意を確認する必要があります。借入が売り手の会社に残る形なら、その後の整理も検討対象です。
詳しくは赤字会社の売却相場はいくら?価格の決まり方と売却評価を高める準備をご覧ください。価格の見込みと、譲渡後に残る支出は分けて整理しましょう。
廃業を選ぶ場合も営業終了後の支出を計算する
営業を終えると売上は止まりますが、その日にすべての支払いが終わるとは限りません。契約の終了や残務処理にかかる支出を含めて、廃業の見通しを立てます。
事業を続けるほど損失が広がり、改善や譲渡の見込みも乏しい場合は、営業終了を具体化する局面です。ただし、会社の財産で債務を払いきれるかによって、検討する整理の手続きは変わります。
廃業案には、次の確認事項を入れてください。
- 最後の売上が入金される時期
- 雇用終了に伴う支払い
- 賃貸借やリースの終了条件
- 借入・未払い・保証債務の扱い
支払いきれない債務がある場合は、法的な判断を含む整理が必要です。状況によっては法的整理が適切な場合もあります。営業終了の届出だけで、借入や連帯保証まで解消するものではありません。
比較表には未確定の条件も残す
選択肢を比べるときは、決まっていないことを空欄にせず、「未確認」と記録します。見込みを確定事項に置き換えないためです。
→ 横にスクロールできます
| 選択肢 | 成立の条件 | 資金の確認 | 残る課題 |
|---|---|---|---|
| 自力再建 | 改善策を実行できる | 効果が出るまでの資金 | 返済の継続 |
| 事業譲渡 | 買い手と条件が合う | 引継ぎまでの資金 | 残債と保証 |
| 廃業・整理 | 終了後の処理を組める | 閉鎖と整理の費用 | 債務と保証 |
表を埋める際は、それぞれの案で従業員と取引先がどうなるかも確認します。どの案でも同じ結果になるわけではありません。
自力再建は値上げの合意待ち、事業譲渡は買い手の検討待ち、という状態もあります。その場合は、判断に必要な回答がいつ得られるかを並べます。期限までに条件が整わなければ別の案へ進む、という順序を決めておくと、先送りを減らせます。
経営改善の相談から方針決定までは資料を段階的にそろえる
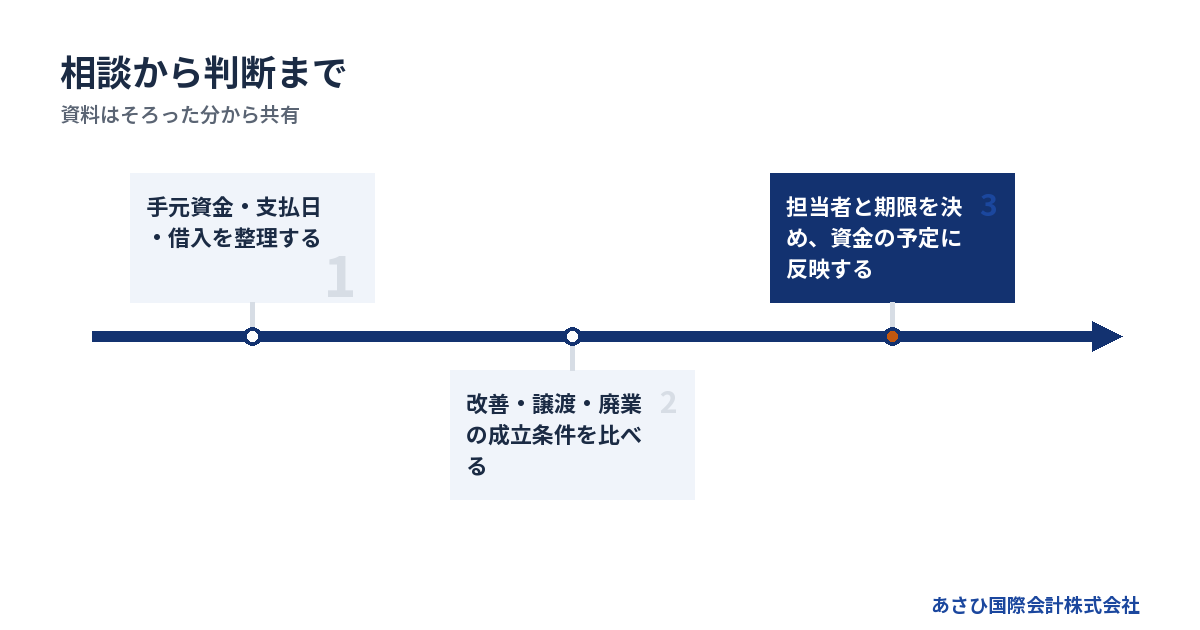
相談の入口では、決算書と借入の一覧を中心に、支払期限を共有します。資料をすべて完成させてから相談する必要はありません。
初回は「困っていること」と「決めたいこと」を伝える
初回相談では、経営悪化の経緯を順序立てて話せなくても構いません。「数ヶ月先の給与が不安」「続けたいが返済が重い」と、今の困りごとから伝えてください。
廃業を決めたのか、まだ比較したいのかも共有します。相談する側が迷っているのに、方針が決まったものとして話が進むのを防げます。
手元のメモには、次を記入しておきます。
- 現在使える預金の残高
- 次に資金が不足しそうな支払日
- 借入と未払いのおおよその残高
- 続けたい仕事と譲りたい仕事
数字が分からない箇所は、そのまま伝えてください。概算と確認済みの金額を分ければ、次に調べる対象が明確になります。説明を整えるために、不安な支払いの報告を遅らせないようにします。
決算書と借入一覧から確認を始める
最初に用意したい資料は、直近の決算書と借入の一覧です。決算書は直近3期分が目安ですが、そろっている分から相談を始められます。
今期の状況が分かる月次試算表もあれば、決算後の変化を説明しやすくなります。まだ帳簿に反映されていない未払いがある場合は、別のメモを添えてください。
借入一覧には、次の内容を記載します。
- 借入先と現在の残高
- 毎月の返済額と返済日
- 保証人の名前と契約の有無
- 担保に入っている財産
契約書を確認できていない欄には、「未確認」と残します。社長自身が保証していると思っていた借入でも、契約ごとに内容を確かめる作業が必要です。会社と個人の支出が混ざっている場合も、隠さず整理します。
譲渡を検討する段階で仕事の引継ぎ資料を足す
事業譲渡の検討が進んだら、財務の説明に加えて、営業を引き継ぐための資料をそろえます。数字だけでは現場の動きが伝わらないためです。
準備する資料は、事業の内容に応じて絞ります。
- 従業員の担当業務と資格の一覧
- 車両・設備とリース契約の一覧
- 主な取引先と売上構成の一覧
- 賃貸借契約書と許認可の書類
従業員の一覧には、残ってほしい人と、意思を確認できている人を分けて記録します。「全員残ると思う」という見込みを、そのまま買い手への約束にしないようにしてください。
取引先への説明も同じです。誰に、いつ、何を伝えるかを決める前に広く話すと、未確定の情報が先に伝わるおそれがあります。開示する情報と相手の範囲は、検討の進み具合に合わせて整理します。
方針が決まったら担当と確認日を工程表にする
方針決定後は、作業ごとの担当者と確認日を一覧にします。経営者だけが全体を覚えている状態では、契約や支払いの確認が抜けやすくなります。
進め方の基本は次の順序です。
1. 資金と債務の現状を整理する
2. 改善・譲渡・廃業の条件を比べる
3. 必要な合意と専門家の役割を確認する
4. 契約や手続きの工程を決める
5. 実行後に残った支払いと責任を確認する
買い手との契約や金融機関の判断に時間がかかれば、工程も変わります。その都度、資金繰り表へ反映してください。手続きの予定とお金の予定を別々に更新すると、実行日までの不足を見落としかねません。
詳しくは会社を潰す前に東京で相談できる窓口と準備の全体像をご覧ください。相談時には、何を決めたくて資料をそろえるのかも共有すると、確認が進みやすくなります。
連帯保証は会社の改善や譲渡と別に着地点を確認する
会社の収支が改善したり、事業を譲ったりしても、連帯保証が自動的に外れるわけではありません。借入ごとに、保証の扱いを誰が判断し、何をもって完了とするかを確かめます。
会社の借入と社長の保証を対応させる
連帯保証の整理は、会社の借入一覧と保証契約を対応させるところから始めます。借入残高だけでは、誰がどの範囲で責任を負っているか分かりません。
過去の借換えや代表者交代があった場合も、現在の契約内容を確認してください。記憶だけで「もう外れているはず」と判断するのは避けたいところです。
確認用の表には、次を記録します。
- 対象となる借入
- 契約上の保証人
- 保証の範囲を確認した資料
- 解除や整理について未確認の事項
家族の財産が担保に入っている場合などは、保証とは別の論点もあります。家族が保証人なのか、財産を担保に提供しているのかを区別して整理します。会社の話と生活の不安が混ざっているときほど、契約単位の確認が役立ちます。
保証を付けない話と今ある保証の整理を区別する
経営者保証に関するガイドラインでは、保証を求めない場面と、すでに負っている保証債務を整理する場面が分けられています。廃業を検討する経営者は、今ある債務をどう扱うかという点から確認します。
同ガイドラインの4.(1)は、法人と個人の分離などを踏まえ、保証を付けない場面の要件です。これを満たせば、廃業時の保証債務もそのまま解消する、と読むことはできません。
既存の保証債務を整理する7.(1)には、会社側の手続きに関する要件があります。対象は「法的債務整理手続または準則型私的整理手続」です。会社について、その申立てを「同時に行っている、または行う見込みであること」が含まれます。出典は「経営者保証に関するガイドライン」7.(1)です。
これらは要件の一部です。資産の開示だけで利用の可否が決まる仕組みとは異なります。会社の整理方針と合わせ、個別の事情を弁護士等の専門家が確認する必要があります。
買い手との約束だけで保証解除を完了扱いにしない
M&Aの契約に保証解除についての約束があっても、それだけで金融機関への保証責任がなくなるわけではありません。金融機関の同意と、対象の契約についての確認が必要です。
「事業を譲れた」と「連帯保証が外れた」は、別々に確認します。 買い手から説明を受けた段階、金融機関が判断した段階、書面で内容を確認できた段階を混ぜないようにしてください。
契約を検討する際には、次の点を整理します。
- 解除の対象となる借入と保証
- 解除に向けた確認の担当者
- 金融機関の判断が未確定な事項
- 予定どおり進まない場合の扱い
あさひ国際会計株式会社がこれまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
財産の処分や返済の偏りは実行前に確認する
資金が苦しくなると、個人のお金で会社を支えたり、身近な相手への返済を優先したくなったりします。ただし、その判断が会社や個人の整理に影響する場合があります。
設備の売却にも確認が要ります。必要な財産を処分すると、営業継続や譲渡の条件が変わるためです。代金の使い道まで含めて、経緯を説明できるようにしておきます。
実行を急ぐ前に整理したい事項は次のとおりです。
- 処分する財産の所有者と担保
- 売却価格の根拠と代金の使い道
- 親族や役員への返済予定
- 個人資金を会社に入れる予定
法的な整理が視野にあるときは、弁護士等の専門家による確認を含めて進めます。良かれと思った支払いでも、後の手続きで説明が必要になる可能性があります。記録を残し、自己判断で資産を移さないようにしてください。
相談への不信は費用・役割・未確定事項の説明で確かめる
経営改善の相談先を判断するときは、提案の内容に加え、費用と担当範囲が明らかかを確認します。結果を急いで約束する言葉より、成立に必要な条件が説明されているかを見てください。
専門家と仲介会社の役割を分けて聞く
相談相手によって、扱う仕事は異なります。経営の数字を整理する業務と、法的な判断や債務に関する交渉は、担当を分けて確認してください。
→ 横にスクロールできます
| 担当 | 主な確認内容 | 依頼時に聞くこと |
|---|---|---|
| 経営者本人 | 経営判断と事実説明 | 自分が決める事項 |
| 税理士等 | 会計・税務の確認 | 税負担と資料整備 |
| 弁護士等 | 法的判断と債務整理 | 受任する業務範囲 |
| M&A仲介会社 | 買い手探索と条件整理 | 仲介の範囲と報酬 |
あさひ国際会計株式会社の役割は、再生型M&Aの仲介と資料整備などの後方支援です。金融機関との協議に必要な財務資料を整え、事業価値の説明資料やM&Aの条件案を作成します。
債権者との交渉の主体は、経営者本人と、必要に応じて依頼する弁護士等の専門家です。当社が債務整理の交渉を代行するという意味ではありません。誰がどの仕事を担うかを、着手時に共有します。
無料相談と成約時の報酬は分けて確認する
相談が無料でも、その後の業務まで無料とは限りません。依頼前に、報酬が発生する時点と精算方法を確認してください。
当社への相談は無料です。M&A仲介の報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。
ただし、この説明は当社の仲介報酬に関するものです。会社の税金や未払い、別途依頼する専門家の費用までなくなる趣旨ではありません。譲渡代金がそのまま社長個人の生活資金になるとも限りません。
見積りや契約では、次を確認します。
- 当社の報酬額と計算方法
- 譲渡代金から差し引く費用
- 別途発生する専門家費用
- 譲渡後の会社に残る支払い
手元資金が乏しい場合は、初回相談で伝えてください。費用を先に払える前提で工程を組むと、途中で進められなくなるおそれがあります。
早さの説明には成立条件が付いているか
短期間の成約実績は、自社も同じ日程で進むという意味ではありません。買い手の検討状況や、契約の引継ぎ条件によって必要な時間は変わります。
「急げば間に合う」という説明を受けた場合は、何が完了する時点なのかを聞いてください。契約への署名なのか、代金の入金なのか、現場の引継ぎなのかで意味が違います。保証の確認も別に残る場合があります。
工程の説明では、次を確かめます。
- 入金までに必要な作業
- 相手の同意が必要な契約
- 営業を続けるための資金
- 日程が延びた場合の方針
急ぐ事情があっても、未確定事項を消してよいわけではありません。遅れた場合にどの支払いへ影響するかまで確認すると、提示された日程を判断に使えます。
初回相談で持ち帰るのは契約より次の判断材料
初回相談で目指すのは、今後の確認事項と選択肢を具体化することです。その場で譲渡や廃業を決めなくても、判断に必要な情報が増えれば前進です。
相談の終わりには、次を確認してください。
- 追加で用意する資料
- 続けられる案と難しい案の理由
- 次の判断までに確かめる条件
- 担当者と次に連絡する時点
説明に納得できない点は、分からないまま残さないようにします。「保証はどうなるのか」「費用は何から払うのか」と、気になる点を具体的に聞いて構いません。
詳しくは事業再生の相談はどこにすべき?相談先の種類と選び方をご覧ください。当社への初回相談でも、事業を残したいのか、経営から退きたいのかという希望を含めてお話しいただけます。
よくある質問
赤字の原因が分からないまま経営改善を相談してもよいですか?
原因を説明できなくても相談できます。まず、手元資金と次の支払日、決算書と借入の一覧を共有してください。数字が分からない箇所は未確認のままで構いません。売上の減少、原価の上昇、返済負担などを分け、何から確かめるかを決めていきます。資料を完成させるために相談を遅らせる必要はありません。
数ヶ月は資金が持ちそうです。改善策を試してから相談すべきですか?
改善策を試す段階から、譲渡や廃業の条件も比較しておくと判断しやすくなります。効果が出るまでの支払いに加え、引継ぎや整理に必要な資金も残す必要があるためです。予定した値上げや受注が実現しなかった場合に、いつ方針を見直すかを決めてください。相談と改善の実行は並行して進められます。
赤字や債務超過でも事業譲渡の対象になりますか?
赤字や債務超過だけで、事業譲渡の可能性がなくなるわけではありません。あさひ国際会計株式会社が支援して成約した案件にも、債務超過の会社は少なくありません。ただし、買い手が引き継げる仕事や人材、営業を続ける条件の確認が必要です。譲渡価格だけで判断せず、会社に残る債務と連帯保証の整理まで合わせて検討します。
会社を廃業すると社長も自己破産することになりますか?
会社の廃業と社長個人の自己破産は、別に検討する問題です。連帯保証の契約内容や、個人の資産・債務、会社側の整理方法によって見通しが変わります。廃業しただけで保証がなくなるわけではありませんが、自己破産以外の整理を検討できる場合もあります。会社と個人の状況を分けて整理し、必要な法的判断を確認してください。
まとめ
手元資金、次の支払日、借入と保証の一覧を用意し、経営改善を続ける条件と、事業譲渡・廃業へ進む条件を並べてください。資料がそろっていなくても、あさひ国際会計株式会社の無料相談で、数ヶ月先の支払いと残したい仕事から整理を始められます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
—FIGURES—
[
{“type”:”cards”,”title”:”赤字からの選択肢”,”subtitle”:”資金と成立条件をそろえて比較”,”after”:”## 自力再建・事業譲渡・廃業は同じ条件で比べる”,”items”:[[“1″,”自力再建”,”改善効果が出るまでの資金と返済の見通しを確認”],[“2″,”事業譲渡”,”引継ぎの条件と会社に残る債務・保証を確認”],[“3″,”廃業・整理”,”営業終了後の支出と債務の整理を検討”]]},
{“type”:”steps”,”title”:”相談から判断まで”,”subtitle”:”資料はそろった分から共有”,”after”:”## 経営改善の相談から方針決定までは資料を段階的にそろえる”,”items”:[“手元資金と支払日、借入の一覧を共有する”,”改善・譲渡・廃業の条件と必要資金を比べる”,”担当者と確認日を決め、資金予定も更新する”]}
]
—END FIGURES—