


目次
資金繰りが厳しくても、潰す前に相談すれば選べる道は残っています
「もう会社をたたむしかないのかもしれない」——そう感じ始めた瞬間ほど、一人で抱え込みたくなるものです。ですが、資金が完全に尽きる前、支払いを止める前の段階であれば、選択肢はまだ複数残っていることが多いです。廃業だけでなく、リスケジュール(返済条件の変更)、事業の一部売却、再生型M&A(会社の一部または全部を第三者に譲渡して事業と雇用を残す方法)など、状況に応じた道があります。
そして東京には、この手の相談ができる窓口が複数あります。公的機関、民間の専門家、それぞれに強みと役割の違いがあります。この記事では、東京で会社を潰す前に相談できる先を比較し、相談前に準備しておくと話が早い資料、検討できる選択肢の整理、相談のタイミングまでをまとめます。
東京で相談できる窓口の比較
会社の資金繰りや先行きについて相談できる窓口は、大きく分けて「公的機関」と「民間の専門家」に分かれます。相談できる内容や予約状況を確認し、状況に応じて使い分けることが現実的です。
→ 横にスクロールできます
| 相談先 | 相談先としての役割 | 利用にあたっての注意 |
|---|---|---|
| 東京都事業承継・引継ぎ支援センター | 47都道府県に設置された公的窓口の一つ。事業承継・引継ぎについて相談する窓口 | 保証の扱いも相談したい場合は、事業承継とあわせて相談内容を伝える |
| 中小企業活性化協議会(東京) | 収益力改善・再生支援・再チャレンジ支援。保証債務に悩む経営者等の保証債務の整理・清算も対象 | 相談無料・秘密厳守・事前予約制。民事再生や破産を申立て済みの企業本体は対象外だが、その保証人の保証債務整理は相談可能 |
| 東京都よろず支援拠点 | 経営上の困りごとの相談先候補 | 債務や保証の整理を相談したい場合は、予約前に対応範囲を確認 |
| 民間の再生・M&A専門家(あさひ国際会計など) | 事業の譲渡を検討する窓口。当社は赤字・債務超過企業のM&A仲介と、連帯保証の解除を見据えたスキームの提案を行う | 当社は相談無料・秘密厳守。平日の営業時間内のご連絡に最短当日対応。保証解除には金融機関の同意が必要 |
東京の公的窓口へ相談する場合は、中小企業庁の中小企業活性化協議会の窓口一覧の東京都欄で所在地・連絡先を確認できます。事業承継の相談先は、事業承継・引継ぎ支援センターの案内から東京都の窓口を確認してください。本店と事業所の所在地が異なる場合などは、予約時に両方の所在地を伝え、相談対象となる窓口を確認すると行き違いを防げます。
当社の所在地は東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階です。連絡先は03-5657-7496、受付は平日9:00〜19:00です。支援業務提供地域は全国で、東京都内の会社に限りません。
各都道府県に置かれた中小企業活性化協議会は、収益力改善から廃業・再チャレンジまでを対象とした公的な相談窓口です。公的窓口では利用できる支援とその対象条件を確認し、再生型M&Aの専門家には事業の譲渡可能性や譲渡条件を相談する、という使い分けが考えられます。保証については、どの窓口でも会社の債務と経営者個人の保証を分けて伝えることが大切です。保証解除には金融機関の同意が必要であり、相談先の種類だけで結果が決まるものではありません。
実際、弁護士に相談して自己破産を勧められた、他のM&A仲介会社に断られた、という状態から相談にいらっしゃるケースも少なくありません。これは特定の専門家が劣っているという話ではなく、破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では得意分野が異なるためです。状況によっては法的整理が適切な場合もあります。
保証債務整理の制度については、全国銀行協会の経営者保証ガイドラインや、金融庁の経営者保証に関する施策ページでも確認できます。廃業時の保証債務整理の考え方や事業承継時の特則についても解説されているため、あわせて目を通しておくと相談時の理解が深まります。
無料お役立ち資料
『どこに相談すればいいのか』
5つの相談先の得意分野の違いを、優劣ではなく役割として整理しました。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
相談前に用意しておくと話が早い資料

相談窓口に行く前にいくつかの資料をそろえておくと、初回の面談で「まず現状把握」だけに時間を使わずに済み、具体的な選択肢の話まで進みやすくなります。
- 直近の決算書2〜3期分:単年度だけでなく推移を見ることで、資金繰り悪化が一時的なものか構造的なものかが分かります
- 試算表(直近月まで):決算後の動きを把握するために必要です
- 資金繰り表:今後数ヶ月、資金がいつ・どの程度不足するかの見通しです。作成していない場合は、簡単な形でも構わないので概算を用意しておくと話が早くなります
- 借入一覧と保証の内容:金融機関ごとの残高、返済条件、そして誰がどの借入に連帯保証を入れているかの一覧です。この保証の内容が、後の選択肢を左右する重要な情報になります
これらがそろっていない段階でも相談自体は可能ですが、資料があるほど「今どの選択肢が現実的か」の判断が早く進みます。
相談先によって資料を一から作り直す必要はありません。公的窓口で支援の対象を確認する場合は、まず会社の所在地・事業内容・支払状況・相談したい内容を伝え、必要資料の指定を受けます。事業承継・引継ぎ支援センターへは、決算書とあわせて「何を誰に引き継ぎたいか」「後継者候補がいるか」を整理しておくと話を進めやすくなります。民間の再生型M&Aの専門家へ譲渡可能性を相談する場合は、同じ資料に事業別の売上・粗利益、引継ぎに必要な人員を添える順序が考えられます。これは各窓口の必須書類を示すものではなく、相談内容を伝えるための準備例です。リスケジュールを希望する場合は、借入先の金融機関に必要資料を確認し、資金繰り表や返済見通しを示して相談します。条件変更の可否は借入先の判断によるため、公的窓口やM&Aの専門家への相談だけで決まるものではありません。
「潰す」以外に検討できる選択肢

会社を潰す、という結論に至る前に、実務上はいくつかの段階を経て検討されることが一般的です。
1. リスケジュール(返済条件の変更):元本返済を一時的に止める、または軽減してもらい、資金繰りを立て直す時間を作る方法です。事業の収益力そのものに回復の見込みがある場合に有効です
2. 事業の一部売却:不採算部門を切り離し、収益性のある部門に経営資源を集中させる方法です
3. 再生型M&A:会社の事業を第三者に譲渡し、事業と雇用を存続させながら、譲渡した対価や条件をもとに債務や保証の整理を進める方法です
4. 廃業+保証整理:事業の継続が難しいと判断した場合でも、廃業と自己破産は同義ではありません。経営者保証ガイドラインに基づく整理を進めることで、自己破産以外の道を検討できる場合があります。ただし、保証債務の整理には、会社側の法的債務整理手続または準則型私的整理手続の申立てを同時に行う、手続が係属している、または既に終結していることなど、同ガイドライン7.(1)の要件を満たす必要があります。廃業するだけで利用できるものではありません
なお、事業承継やM&Aの場面に関係する制度として、信用保証協会の事業承継特別保証などの制度があります。事業承継を予定する場合と実施済みの場合で対象条件が異なり、実施済みの場合の承継時期を令和7年3月31日までとする説明もあるため、現在の新規申込の受付状況と自社が対象になるかを、利用する信用保証協会に確認してください。
どの選択肢が現実的かは、業種、負債の規模、保証の内容、そして何より「時間がどれだけ残っているか」によって大きく変わります。この整理は、再生型M&Aとは何かという記事でも詳しく解説していますので、あわせてご覧ください。
借入と売上の関係で、最初に確認する資料を変える
当社では、最初に資金が切れる日を確認します。次に借入残高と売上の関係を見ます。そのあと、残せる事業と保証の内容を整理します。
借入が売上を上回る場合は、返済計画だけを見ても判断しにくい状態です。まず、次の資料を優先して並べます。
- 金融機関ごとの借入残高
- 月ごとの元本返済額
- 連帯保証契約の内容
- 預金残高と今後の支払予定
- 事業別の売上と粗利益
この順序にすると、返済負担と事業の収益力を分けて見られます。相談時には、まず預金残高と支払予定を示して資金不足の時期を伝え、次に借入残高・返済額・保証契約を提示します。支払いが難しい場合は弁護士に法的整理の必要性を確認し、事業を残す余地を確認する場合は再生型M&Aの専門家に事業別の売上と粗利益を示す、という順序が考えられます。実際に当社が支援した運送業では、売上5億円規模で借入が売上を上回る会社も成約しています。ただし、同じ結果になると言い切れるほど単純ではありません。
借入が売上を上回っていない場合は、赤字の原因を先に分けます。最新の試算表に加え、部門別の損益や固定費の内訳を確認します。一部の事業を残す方法と、会社全体を譲る方法を比べやすくするためです。
どちらの場合も、最初からM&Aに決めるわけではありません。法的整理を含む複数の出口を比べます。状況によっては法的整理が適切な場合もあります。
相談のタイミング——資金が尽きる前、支払いを止める前に
相談のタイミングとして最も重要なのは、「資金が完全に尽きる前」「取引先や金融機関への支払いを止める前」です。支払いを一度止めてしまうと、信用の毀損や取引先への影響が一気に広がり、選べる選択肢が急速に狭まります。
逆に言えば、まだ支払いが続けられている段階、資金繰り表で数ヶ月先までの見通しが立てられる段階であれば、リスケジュールや再生型M&Aといった時間のかかる選択肢も検討の余地が残っています。「もう少し様子を見てから」と先延ばしにするほど、選択肢は減っていきます。少しでも危機感を感じた時点が、相談の適切なタイミングだと考えておくとよいでしょう。
自己破産を検討する前に会社の売却という道があることについては、自己破産の前に検討したい会社売却でも触れています。また、自己破産をしないで会社をたたむ方法の全体像は、自己破産しないで会社をたたむ方法にまとめていますので参考にしてください。
次の支払日までの残り時間で、動く順序を決める
次の支払日が近い場合は、資料の完成を待つ必要はありません。まず、次の内容だけを書き出します。
- 現在の預金残高
- 次の入金日と入金額
- 給料などの支払日
- 税金や社会保険料の状況
- 借入金の返済日
- 不足する見込み額
次の支払日に資金が不足する見込みなら、まず相談先へ支払日と不足額を伝え、面談可能日を確認します。資料が不足していても、通帳や借入明細から整理を始められます。
次の支払いはできても、その後に不足が見込まれる場合は、資金繰り表を作り、不足する時期を相談先に伝えます。当面の支払いに見通しが立つ場合は、事業ごとの利益と引継ぎに必要な人員も確認します。事業を残す価値を買い手へ説明できる状態にするためです。
すでに督促や差押えに関する通知が届いている場合は、先に弁護士へ相談してください。資産の処分や支払先の判断を自己判断だけで進めると、後の手続きに影響する可能性があります。
倒産を考え始めたら、初回相談で確認すること
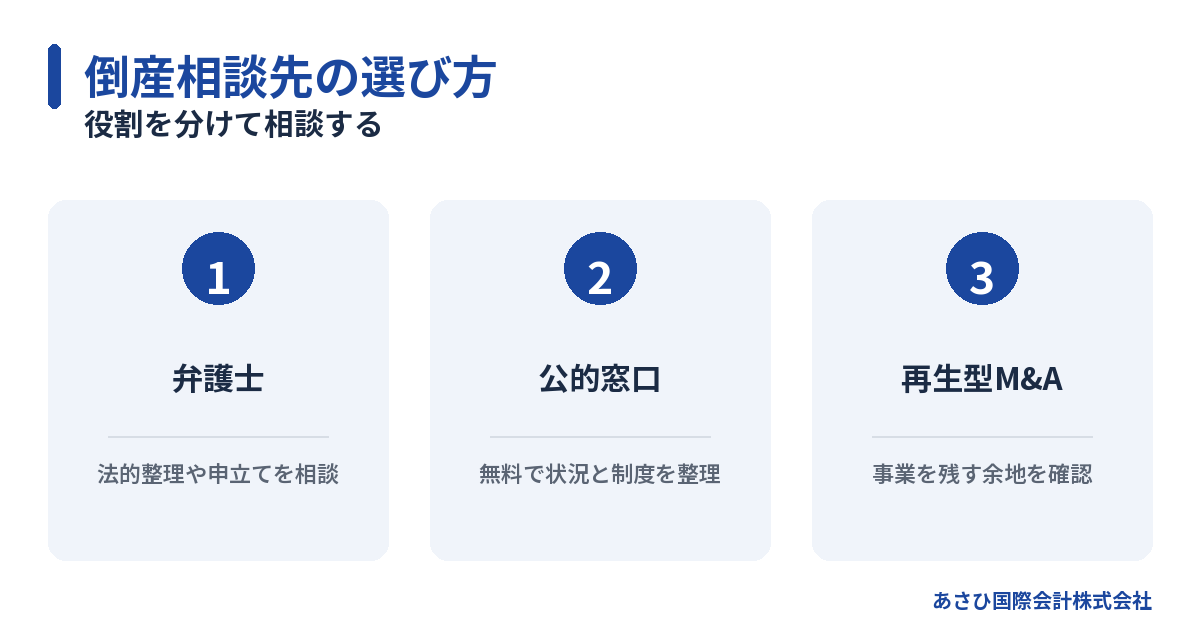
「倒産の相談をしたら、すぐ破産になるのでは」と不安になる方もいます。しかし、倒産は法令上の正式な手続名ではありません。破産や民事再生、特別清算などを含む日常的な呼び方です。
そのため、会社の倒産相談では、最初から結論を決める必要はありません。「会社の債務」「経営者個人の保証」「残したい事業や雇用」のうち、何を確認したいかを相談先へ伝えます。
予約時には、相談したい内容が対応範囲に含まれるか、初回に必要な資料は何かを確認しましょう。窓口の役割は前半の比較表を参考にし、初回相談では次の確認を進めます。
弁護士には、手続きの必要性と当面の対応を確認する
法人破産の申立てや法的な債務整理を検討している場合は、弁護士への相談が重要です。申立ての判断や裁判所への対応は、法律の専門領域となります。
支払不能が目前に迫っている、訴訟や差押えの通知が届いた、法人破産の申立てを考えている、経営者個人の保証債務も重い、資産の処分方法に迷っている、といった事情は初回に伝えてください。届いている通知や支払予定を示し、面談後に何を進め、何を判断する前に確認すべきかを尋ねます。
弁護士にも、それぞれ得意分野があります。倒産事件や事業再生を扱う経験を確認すると、相談先を選びやすくなります。状況によっては法的整理が適切な場合もあるため、M&Aだけを前提に決めないことが大切です。
公的窓口には、支援の対象と次の手順を確認する
中小企業活性化協議会へは、収益力改善・再生支援・再チャレンジ支援のうち、どの支援について相談したいかを伝えます。会社の相談なのか、経営者個人の保証債務の相談なのかも分けてください。すでに法的手続きを申し立てている場合は、その状況を予約時に伝えることが必要です。
事業承継・引継ぎ支援センターへは、引き継ぎたい事業と希望する時期、後継者候補の有無を伝え、次回までに整理する情報を確認します。
再生型M&Aの専門家には、譲渡の検討範囲と費用を確認する
会社を閉じる判断とあわせて、事業や雇用を残せないか確認したい場合があります。そのときは、再生型M&Aを扱う専門家に、会社全体と一部の事業のどちらを検討対象にするか、追加で必要な情報は何かを確認します。
当社は、赤字・債務超過企業のM&A仲介を扱っています。相談は無料で、着手金はありません。成約した場合は、譲渡代金の中から成功報酬を精算します。そのため、売り手の手元からの持ち出しは0円です。
当社は、決算書や資金繰りの資料を整えます。また、譲渡条件や説明資料の作成を通じて、ご本人の協議を支えます。法的手続きが必要な場合は、依頼者が委任する弁護士等の専門家が担います。
並行して相談する場合は、各相談先で確認できたことと、まだ判断がついていないことを分けておくと、次に誰へ何を尋ねるかを整理できます。
資料は前半の「相談前に用意しておくと話が早い資料」を基本に、預金残高が分かる資料、今後の支払予定、税金や社会保険料の状況も添えてください。すべてそろっていなくても相談はできます。分かる範囲で、次の支払日と不足額を伝えてください。東京でお急ぎの場合は、03-5657-7496へご連絡ください。平日9:00〜19:00に受け付けています。
よくある質問
倒産相談は弁護士と公的窓口のどちらがよいですか?
法的手続きの判断が必要なら弁護士、利用できる支援の確認なら中小企業活性化協議会などが相談先になります。迷う場合は、予約時に支払いの状況と相談したい内容を伝え、対応範囲を確認してください。状況によっては法的整理が適切な場合もあります。
相談したら取引銀行に伝わりますか?
当社は秘密厳守で対応しています。各相談先の情報の取扱いは、相談時にご確認ください。ただし、リスケジュールや再生を進める段階では、金融機関との協議が必要になる場合があります。実際のやり取りは、経営者ご本人と金融機関の間でおこなわれます。当社は資料の整備や条件設計、説明資料の作成を通じて、ご本人の協議を支えます。
東京以外の会社でも相談できますか?
東京都事業承継・引継ぎ支援センターなど公的機関は、原則として管轄地域の企業を対象としています。一方、当社は、M&A支援機関登録制度の公表DBで支援業務提供地域を全国としています。海外13ヶ国の提携ネットワークもあります。東京の会社に限らず、まずは状況をお聞かせください。
費用はかかりますか?
当社の相談は無料です。中小企業活性化協議会の相談も無料です。東京都よろず支援拠点など、ほかの窓口の利用条件・費用は予約時にご確認ください。本格的な支援や実務に進む段階で費用が発生する場合は、着手前に内容を確認し、まずは無料相談の範囲で状況を整理することをおすすめします。
今日中に相談できますか?
平日の営業時間内のご連絡には、最短当日に対応します。お電話(03-5657-7496、平日9:00〜19:00)か、お問い合わせフォームからご連絡ください。所在地は東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階です。ご連絡の時間や相談状況により、翌営業日以降の対応となる場合があります。
まとめ
東京で会社を潰す前に相談するときは、次の支払日と不足額を整理し、相談内容に合う窓口へ連絡してください。資料がそろうのを待つ必要はありません。予約時に、対応範囲・費用・必要資料を確認すると、面談の準備を進めやすくなります。
すでに自己破産を勧められた場合や、他のM&A仲介会社で断られた場合も、その理由を相談先へ伝えることが、あらためて状況を整理する手がかりになります。連帯保証解除の相談先については、連帯保証解除の相談は会計事務所へでも解説していますので、あわせてご覧ください。
まずはお電話(03-5657-7496、平日9:00〜19:00)、またはお問い合わせフォームからご相談ください。相談は無料、秘密厳守で対応しています。
—
▶ 用語を整理したい方へ:『会社の終わり方をめぐる言葉を使い分ける』(全14ページ・無料)をダウンロードいただけます。
▶ ほかの資料もあります:無料資料の一覧(全17冊)から、いまの状況に近いものを選べます。
次に読む
ここまでで方向性が見えてきたら、次は相談先の選び方をご覧ください。
あわせて読みたい
あさひ国際会計株式会社は、中小企業庁の「M&A支援機関登録制度」に登録された支援機関です(登録支援機関による支援は、事業承継・M&A補助金(専門家活用枠)の補助対象とされています)。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
NHKスペシャル・週刊ダイヤモンドなどメディア掲載多数。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月26日