


目次
この記事の対象と結論
M&Aは、相談と資料整理から始まり、買い手探し、条件の合意、調査を経て、契約と引継ぎへ進みます。借入や連帯保証がある会社では、事業を渡す段取りと並行して、残る債務と保証の扱いを決めていきます。
「買い手が見つかるまで資金がもつのか」「会社を譲れば自分の保証も外れるのか」。廃業や自己破産が頭をよぎる状況なら、まず支払期限と保証契約を整理してください。M&Aの成立と、経営者の連帯保証の解除は、同じ出来事ではありません。
資金繰りや保証の悩みを抱えて相談する経営者は珍しくありません。売却を決めていなくても、資料がそろっていなくても相談は始められます。ただし、状況によっては法的整理が適切な場合もあります。事業を残せる見通しと、営業を続ける負担を並べて判断することからの出発です。
M&Aの流れは、準備から実行後の確認まで続く
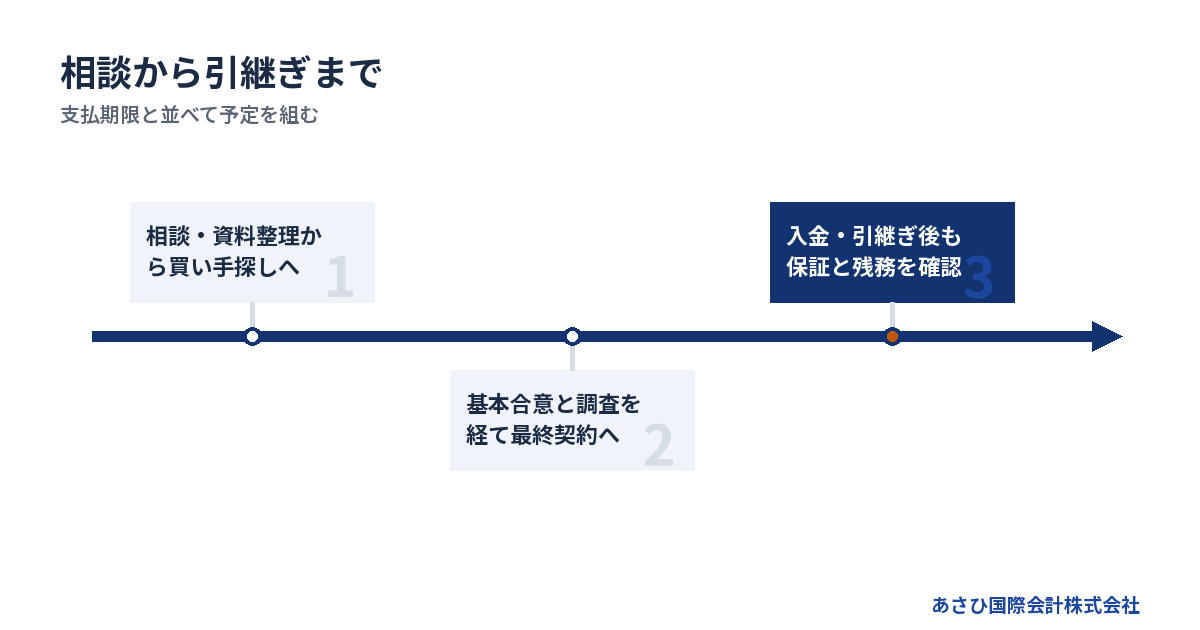
会社を譲る流れは、相手を探して契約書に署名するだけでは完了しません。代金の受取り、事業の引継ぎ、残る約束の確認までを予定に入れます。
まず全体の順序と到達点をつかむ
売り手側から見た主な流れは、次のとおりです。会社の状況によって、資料整理と買い手探しを並行することもあります。
→ 横にスクロールできます
| 段階 | おこなうこと | 次へ進む判断 |
|---|---|---|
| 相談・準備 | 資金と事業を整理 | 検討する余力があるか |
| 買い手探し | 情報開示と面談 | 引継ぎの意思があるか |
| 基本合意 | 主な条件を整理 | 調査へ進めるか |
| 買い手の調査 | 財務や契約を確認 | 条件を維持できるか |
| 最終契約 | 義務と責任を確定 | 実行条件が整うか |
| 決済・引継ぎ | 入金と事業移転 | 未完了事項は何か |
最後の決済や引渡しを、クロージングと呼びます。契約を結ぶ日とクロージングの日が異なる場合もあります。
たとえば、許認可や取引先の承諾が整ってから実行する契約です。署名した日に代金が入ると考えると、途中の支払いを見落とします。資金繰り表に置くのは、契約予定日だけでなく、実際の入金予定日です。
株式を譲るか、事業を譲るかで作業が変わる
株主が株式を渡す形を、株式譲渡と呼びます。会社そのものは存続するため、借入や雇用契約の相手方も、基本的には同じ会社のままです。譲渡制限のある株式では、会社の承認も確認します。
一方、会社が事業に必要な資産や契約を選んで渡す形が事業譲渡です。何を移すかを個別に定めるため、契約の承継や従業員の同意などの準備が増えます。
→ 横にスクロールできます
| 比べる項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 主な売り手 | 株主 | 事業を営む会社 |
| 主な譲渡対象 | 株式 | 選んだ資産・事業 |
| 代金の受取先 | 株主 | 売り手の会社 |
| 借入の確認 | 同じ会社に残る | 承継範囲を確認 |
事業譲渡でも、買い手が債務を負う場合があります。商号の続用などによる責任もあり、「借入を契約の対象から外せば済む」とは整理できません。
制度上の違いは、中小企業庁「中小M&Aガイドライン第3版」で説明されています。詳しくはM&Aとは何かをわかりやすく図解、会社の引継ぎ・借金・お金の流れを知るをご覧ください。
資金が厳しい会社は支払期限から逆算する
検討期間を決める基準は、売却希望日だけではありません。給与や仕入代金を払える期限も見ます。事業を引き継ぐ日まで営業を続けられるかが、最初の分岐です。
準備するのは、現在の預金残高と、これからの入出金の予定。売上があっても入金が後なら、目の前の支払いには使えません。入金が決まっているものと、見込みにとどまるものを分けてください。
- 次の給与支払日と必要額
- 仕入先への支払日と必要額
- 借入の返済日と返済額
- 税金・社会保険料の未納額
- 入金予定日と回収の見込み
買い手の判断を待つ間にも、お金は出ていきます。検討が延びた場合に、どの時点で進め方を見直すかも決めておきましょう。支払いの見通しが立たない状態では、M&Aだけを待ち続けず、弁護士等による法的整理の検討も並行します。
相談と資料整理では、売れる理由と残る負担を見える形にする
最初の相談では、希望価格より先に、事業を続けられる期限と借入の状況を共有します。そのうえで、買い手に渡せる価値と、売り手側に残る負担を整理します。
初回相談は決算書と借入の一覧から始める
用意できるなら、直近3期分の決算書と借入の一覧を手元に置いてください。これは当社の相談時の案内です。そろっていない場合は、最新の決算書と、分かる範囲の借入残高から始められます。
借入の一覧には、金融機関名と残高だけでなく、保証人と担保の有無も書きます。契約ごとに確認するためです。経営者の記憶と契約書の内容が違う場合もあるので、不明な欄は不明のまま残してください。
相談時に伝えたい内容は、次の項目です。
- 譲渡を考えた理由
- 営業を続けられる資金の見通し
- 会社と個人の借入の区別
- 残ってほしい従業員
- 譲渡後に希望する自身の働き方
「従業員の仕事は残したいが、自分は経営から離れたい」という希望でも構いません。希望と制約を早めに分けると、合わない買い手との検討を減らせます。相談しただけで譲渡を決める必要もありません。
赤字の説明と、引き継げる事業の説明を分ける
赤字や債務超過があっても、それだけで譲渡の可能性は決まりません。買い手は、引き継いだ後に仕事が続くかを確かめます。決算の数字に加え、現場がどう動いているかを説明できる状態にします。
たとえば、売上が落ちた理由が取引の終了なのか、人手不足による受注制限なのかで、検討内容は変わります。買い手が人員を補えるなら引継ぎ後の見通しを考えられますが、失った取引が戻る前提にはできません。
- 継続中の仕事と受注の見込み
- 主要な取引先への売上の偏り
- 現場を支える人と担当業務
- 使える設備と修繕が必要な設備
- 赤字が生じている仕事と理由
売上を大きく見せるための説明は、後の調査で食い違いを生みます。見込みの受注には、確定していないことを添えます。収益の悪い仕事も隠さず、続ける必要があるのかまで整理すると、買い手が判断しやすくなります。
仲介契約では費用と担当範囲を確認する
支援を依頼するときは、買い手探しを始める前に契約条件を読みます。報酬額だけでなく、いつ発生するか、どの作業まで含むかが確認事項です。
仲介は売り手と買い手の間に立つ支援です。売り手だけの利益を代理する立場とは異なるため、契約内容について誰が助言するのかも確かめてください。
- 着手時と成約時の費用
- 報酬を計算する基準
- 契約を終えるときの条件
- 他の相手と交渉できる範囲
- 契約終了後も報酬が生じる条件
あさひ国際会計株式会社は、相談無料、着手金なしの成功報酬のみです。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。これは仲介報酬の支払方法であり、成功報酬が無料という意味ではありません。
会社の運転資金や、別途依頼する専門家の費用は分けて考えます。支払原資が足りない場合は、契約前に必要額と支払時期を確認してください。費用を払える見通しがないまま、作業だけを先へ進めないためです。
買い手探しと基本合意では、価格以外の条件もすり合わせる
買い手を選ぶときは、提示価格に加えて、資金力と引継ぎ後の運営を確かめます。従業員の雇用や保証の扱いを後回しにすると、最終段階で条件が合わなくなるおそれがあります。
情報は秘密保持を定めてから段階的に渡す
買い手候補を探す段階では、会社名を伏せた概要から検討を始める進め方があります。関心を示した候補と秘密保持の約束を交わし、必要な情報を段階的に開示します。
会社名を隠しても、所在地や特殊な設備の組合せから推測される場合があります。匿名の資料だから安心と考えず、どの情報まで載せるかを確認してください。
秘密保持の契約では、次の範囲をそろえます。
- 情報を使える目的
- 情報を共有できる相手
- 従業員や取引先への接触方法
- 検討終了後の資料の扱い
候補企業が、事前の了解なく現場や取引先へ連絡すると、従業員に不安が広がることがあります。社内で誰まで話しているかも、仲介担当者と共有します。情報を出す順序と連絡経路を決める作業も、買い手探しの一部です。
経営者同士の面談で、引継ぎ後の姿を聞く
面談は、会社を売り込むだけの場ではありません。買い手が何を引き継ぎたいのかを聞き、経営者自身の希望と比べる場でもあります。
「従業員は大事にします」という言葉だけでは、雇用条件は分かりません。勤務地や仕事の内容が変わる可能性、給与をどう考えているかなど、具体的に聞いていきます。
- 買収を検討する目的
- 譲渡代金の調達の見通し
- 引継ぎ後の運転資金
- 従業員の配置と労働条件
- 前経営者に求める引継ぎ業務
買収資金を払えても、その後の給与や仕入代金を用意できるとは限りません。買い手の資金力は、譲渡代金と事業継続の両方から確認します。
前経営者が残る場合には、担当業務と期間を明確にします。取引先への挨拶だけなのか、営業や現場管理も続けるのか。曖昧なままだと、経営から離れるつもりが、実務の責任だけ残ることもあります。
基本合意で決まったことと未確定事項を分ける
主な条件をそろえ、詳しい調査へ進むために交わすのが基本合意です。この段階の価格は、調査結果によって見直される場合があります。売却が完了したわけではありません。
基本合意書では、合意した条件と、今後確認する事項を区別します。雇用や保証についても「後で考える」とせず、検討の前提に置いてください。
- 譲渡する株式や事業の範囲
- 価格と価格を見直す条件
- 調査の範囲と進行予定
- 独占的に交渉する期間
- 保証の扱いと実行までの課題
基本合意のすべてが同じ強さの約束になるとは限りません。秘密保持や独占交渉など、法的な拘束力を持たせる部分を定める場合があります。個々の条項の効果は、依頼する弁護士等に確認します。
資金繰りが厳しい会社では、独占交渉中に検討が止まる影響も見ます。回答の期限や、調査が進まない場合の扱いを決めておくと、次の判断をしやすくなります。
買い手の調査では、数字・人・契約の食い違いをなくす
買い手による詳しい調査は、事業の説明と実態が一致しているかを確かめる作業です。デュー・ディリジェンス、略してDDと呼ばれ、価格や契約条件の見直しにつながることもあります。
決算書だけでなく、直近の変化を説明する
過去の決算が良くても、直近で主要取引が終わっていれば、その変化を伝える必要があります。逆に、赤字の決算だけでは、足元で改善した部分が伝わらないこともあります。
月次試算表があれば、決算後の変化を補えます。まだ作成できていない場合は、売上や入出金の記録を基に、確認済みの内容から説明します。数字が合わない箇所を推測で埋めないことです。
- 決算後の売上と利益の変化
- 回収が遅れている売掛金
- 未計上の支払いの有無
- 税金や社会保険料の滞納
- 会社と役員の間の貸し借り
未払いを伝えると買い手が離れるのでは、と不安になるかもしれません。しかし、後から見つかると、ほかの説明まで再確認されます。金額が確定していない場合も、その事情を伝え、確認する担当者と期限を置きます。
質問と回答を記録に残すと、同じ質問への答えが担当者ごとに変わる事態も防ぎやすくなります。
買い手は従業員と取引の継続を見ている
当社が仲介する譲渡案件で、買い手から受けた質問を分類しました。対象は2026年1〜10月の44案件、分類対象は999問です。2026年10月確認の自社集計では、従業員と雇用条件の質問が16.6%を占めました。出典は当社公表の買い手から受けた質問の集計です。
質問の多さは、成約を決める優先順位そのものではありません。それでも、人が残るかを詳しく聞かれることは、準備の方向を考える手がかりになります。
従業員の一覧には、氏名だけを並べるのでは不十分です。
- 担当している仕事
- 保有する資格
- 勤続年数
- 引継ぎ後に残る意向
- 退職を考えている場合の事情
残る意向をまだ聞いていない人は、「未確認」とします。社長の希望を本人の意思として説明しないためです。取引先についても、継続の確認が取れているものと、従来どおり続くと見込んでいるだけのものを区別します。
設備・契約・許認可を、移せるかどうかで確認する
現場で使っている設備が、すべて会社の所有とは限りません。リースや借用品が混じっていれば、売り手の判断だけでは渡せないものがあります。設備一覧と契約書を照合してください。
営業所や店舗も同様です。賃貸物件を使う事業では、引継ぎ後に同じ場所で営業できるかが成否に関わります。契約先の承諾や新しい契約が必要かを、実行日から逆算して確かめます。
許認可も業種ごとに扱いが違います。たとえば一般貨物自動車運送事業の譲渡は、認可を得る段取りが必要です。貨物自動車運送事業法第30条は、「国土交通大臣の認可を受けなければ、その効力を生じない」と定めています。
認可が整わない日を、事業移転の完了日として予定することは避けます。申請や認可の手続きは、行政書士等の専門家の担当範囲を確認します。
出典:e-Gov法令検索「貨物自動車運送事業法」第30条(2026年10月23日原文確認)。
最終契約では、代金・雇用・連帯保証の約束を具体化する
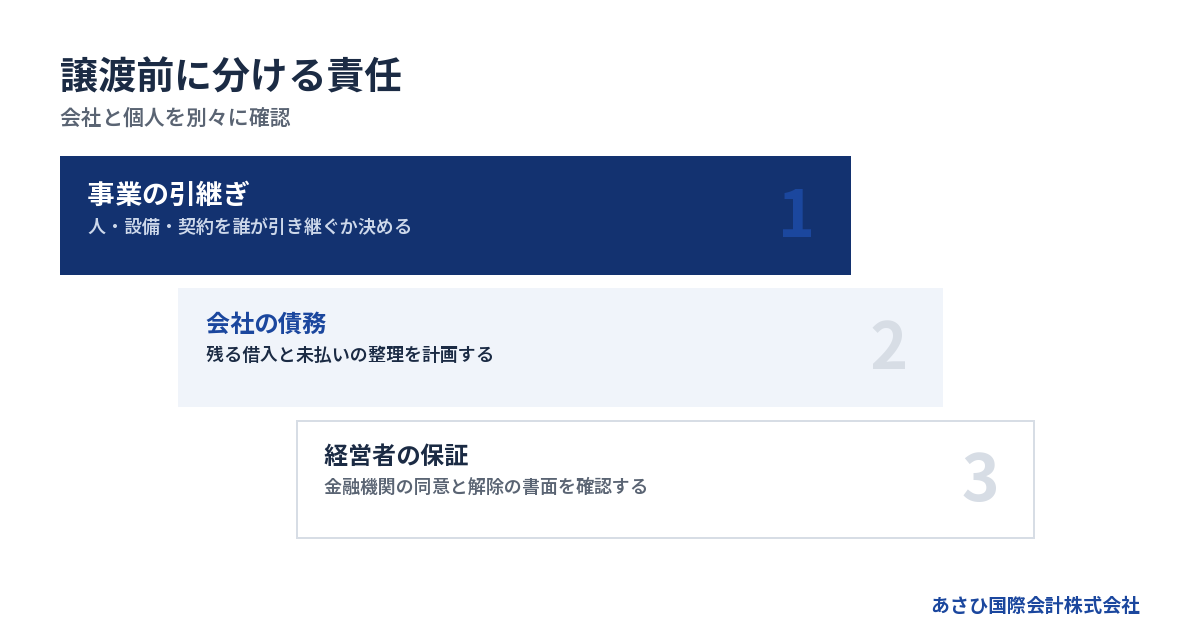
最終契約では、誰が何をいつまでに実行するかを定めます。実行できなかった場合の扱いまで確認し、口頭の説明と契約書を一致させます。
価格だけでなく、受取先と残る支払いを確かめる
株式譲渡の代金は株主が受け取り、事業譲渡の代金は売り手の会社が受け取ります。社長が株主でも、会社のお金と個人のお金は分けて計算します。
事業譲渡の代金が会社へ入っても、同額を社長の生活費に回せるわけではありません。会社に残る支払いがあり、税金や費用も確認する必要があります。
契約前には、お金の行き先を表にします。
| 確認するお金 | 確認する内容 |
|---|---|
| 譲渡代金 | 受取人と入金日 |
| 仲介報酬 | 精算額と支払時期 |
| 未払金 | 支払義務者と原資 |
| 税金 | 発生する税と納付予定 |
| 残る会社の費用 | 整理や管理の予算 |
代金を分割で受け取るなら、未回収部分のリスクも残ります。全額が入る前に何を引き渡すのか、支払いが止まったらどう扱うのかを検討してください。
債務が残る会社では、入金後の支払先を自己判断で決めないことも必要です。弁護士等による法的な確認を踏まえ、譲渡後の債務整理までつながる資金計画を作ります。
従業員には条件を示し、必要な同意を得る
雇用を残したいなら、買い手との合意だけで話を終わらせないことです。事業譲渡で従業員を移す場合は、本人への説明と同意を得る手順が必要になります。
民法第625条第1項は、使用者について「労働者の承諾を得なければ、その権利を第三者に譲り渡すことができない」と定めています。社長同士が合意したから全員が移る、という進め方にはできません。
説明時には、少なくとも次の条件をそろえます。
- 引継ぎ後の雇用主
- 給与と勤務時間
- 勤務地と担当業務
- 入社や移籍の予定日
- 未払給与や退職金の扱い
条件が未確定なのに「何も変わらない」と伝えると、後から説明が変わります。秘密保持への配慮と、本人が判断する時間の両方を考え、買い手と説明の時期を決めてください。
株式譲渡では、雇用契約の相手方は同じ会社のままです。それでも経営方針や職場の運営への不安は生じます。何が決まっていて、何が未定かを分けて伝える準備は必要です。
出典:e-Gov法令検索「民法」第625条(2026年10月23日原文確認)。
保証解除は買い手との約束と金融機関の判断を分ける
買い手が保証解除を約束しても、その合意だけで金融機関との保証契約は消えません。 会社の代表者を変更しただけでも、保証が外れたとは確認できません。
最終契約では、保証の扱いを買い手の義務としてどう定めるかを検討します。同時に、金融機関等の判断が必要な事項と、完了の確認方法を整理します。
- 対象となる借入と保証契約
- 解除に向けて各当事者がすること
- 必要書類と実行する時期
- 予定どおり進まない場合の扱い
- 解除を確認する書面
中小企業庁「中小M&Aガイドライン第3版」は、保証解除や引継ぎの扱いを最終契約の主要項目に挙げています。解除等がされなかった場合の契約解除や補償も、検討対象です。契約の文言と法的な効果は、依頼する弁護士等が確認します。
金融機関との交渉主体は、経営者ご本人と、必要に応じて依頼する弁護士等です。当社は協議の当事者にならず、必要資料の整備を担います。事業価値の説明資料やM&Aの条件設計を通じた後方支援です。
出典:中小企業庁「中小M&Aガイドライン」(第3版の該当内容を2026年8月確認)。詳しくは経営者保証ガイドラインのM&A活用法|保証解除の条件と流れをご覧ください。
事業を移した後の会社と債務の処理も決める
事業譲渡で借入を売り手の会社に残す場合、その会社の整理は別途必要です。事業の移転と、残る債務の処理を同じ計画の中で考えます。
資産だけを安く移し、債権者への支払いを困難にするような取引には、法的な問題が生じ得ます。会社法第23条の2には、債権者を害することを知って事業を譲渡した場合の規定があります。買い手の認識などの要件によって、買い手も責任を負う場合があります。
また、売り手の商号を買い手が使い続ける場合は、会社法第22条による債務の責任も確認します。「借入は引き継がない」という契約文だけで判断しない理由です。
残る会社の債務をどう整理するかは、資産や債権者の状況によります。破産や特別清算などの適否と実行は、依頼者が委任する弁護士等が検討します。当社は事業の譲渡条件と資金の見通しを整理し、その判断に必要な資料を用意します。
出典:e-Gov法令検索「会社法」第22条・第23条の2(2026年8月原文確認)。
クロージングは、入金と引継ぎを確認してから次へ進む
クロージングでは、契約で定めた実行条件を満たしているかを確認します。資金繰りが厳しい場合ほど、予定だけを頼りに引渡しを先行させない段取りが必要です。
実行当日は、入金と書類の受渡しを対応させる
担当者の間で、当日の順序を共有しておきます。代金の入金確認を誰がおこない、確認後に何を渡すかまで具体化します。
- 実行条件が整ったかを確認する
- 代金の入金を確認する
- 契約に沿って書類や資産を渡す
- 未完了事項を記録する
入金確認は、送金予定の連絡を受けることとは違います。実際の着金を確認する段取りを置きます。引き渡す物や情報も一覧にし、後で所在が分からなくなる事態を減らしてください。
鍵や設備に加え、業務システムの権限も確認対象です。ただし、契約前から個人の認証情報などを無制限に渡す進め方は避けます。利用契約や管理者の変更に合わせ、必要な範囲で引き継ぎます。
引継ぎ後は、残った約束を一覧で追う
営業が買い手へ移った後にも、売り手側で対応する仕事が残る場合があります。従業員や取引先への説明が、予定どおり済んだかも確認します。
未完了の作業は、担当者と期限を付けて記録してください。
- 保証解除の書面確認
- 取引先への契約切替えの連絡
- 未払金や精算金の確認
- 売り手会社の申告と整理
- 前経営者の引継ぎ業務の終了
連帯保証は、買い手から「対応中」と聞くだけで終わらせません。対象となる契約ごとに、金融機関の書面等で状態を確認します。会社の整理が続く場合には、必要な帳簿や契約書の保管も残る仕事です。
いつ経営の実務から離れられるか、いつ保証の状態を確認できるかは、別々の日程になることがあります。予定表も分けて持つと、終わったことと残ることを見失いにくくなります。
期間を縮めるには、確認を省かず並行して進める
あさひ国際会計株式会社には、相談から最短5日でクロージングした実績があります。赤字・債務超過案件はおおむね2〜4週間です。自社の期間実績として2026年8月11日に確認した数値で、個別案件の完了日を約束するものではありません。
買い手の判断や許認可、関係者の承諾によって、必要な期間は変わります。短期間で進んだ案件があっても、自社の資金計画を同じ日数だけで組むのは避けます。
時間を縮めるためにできるのは、資料と回答を整理することです。仲介担当者からの質問を社内でまとめ、回答する人を決めます。保証の確認や契約の承継も、最後にまとめて着手せず、条件検討と並行させます。
一方、買い手が見つからないまま損失が増える場合は、検討の継続を見直します。営業を止めることで失う事業価値と、続けるために増える負担を比べる判断です。詳しくはM&Aと廃業の分岐点|会社・従業員・連帯保証を守る実務ロードマップをご覧ください。
よくある質問
借入が多く、債務超過でもM&Aの相談を始められますか?
借入や債務超過がある段階でも相談できます。買い手が引き継げる仕事や人員、設備があるかを確かめます。同時に、売り手に残る債務と保証の整理も検討します。事業価値があっても、資金や契約の条件が整わなければ成約に至らない場合があります。
当社が支援して成約した案件にも、債務超過の会社は少なくありません。ただし、過去の成約が今回の結果を決めるわけではありません。今の借入残高と支払予定を共有するところから始めてください。
M&Aの契約を結べば、連帯保証も外れますか?
売り手と買い手の契約だけで、金融機関との保証契約が消えるわけではありません。金融機関の同意が前提です。最終契約で買い手の義務を定める作業と、実際の解除を確認する作業を分けて進めます。
当社では、これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
従業員や取引先には、いつM&Aの話を伝えますか?
譲渡の形と、必要な同意や承諾に合わせて決めます。早すぎる公表は不安を広げる一方、説明が遅いと実行日までに同意が整わない場合があります。誰に、どの条件が固まった時点で伝えるかを、買い手とすり合わせます。
事業譲渡で雇用を移す従業員には、労働条件を示す手順が必要です。契約の承継に承諾が要る取引先もあります。情報管理を理由に、必要な説明を実行後まで延ばさない予定を立てます。
手元に相談費用がなくても進められますか?
当社への相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。ただし、営業を続ける資金や、別途依頼する専門家の費用まで不要になるという意味ではありません。
当面の支払いが難しい場合は、その状況を最初に伝えてください。代金の入金前に必要なお金と、成約後に精算できる費用を分け、進められる条件を確認します。
まとめ
直近の決算書と借入の一覧を手元に置き、次の支払日と不足しそうな額を書き出してください。売却を決めていなくても、その情報から事業の引継ぎと連帯保証の扱いを相談できます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496