


目次
この記事の対象と結論
借入の連帯保証を抱えて資金繰りに悩み、後継者も見当たらず廃業や自己破産が頭をよぎっている中小企業の経営者に向けた記事です。赤字や債務超過で親族・社員に継がせられない状態でも、事業再生と事業承継を同時に進める道は残されています。
自力で黒字へ戻してから後継者を探す順序にこだわると、途中で手元資金が尽きかねません。そこで検討したいのが、事業譲渡で価値ある事業だけを第三者へ移し、残る借入と経営者保証を制度に沿って整理する「再生型M&A」という選択肢。誰にも言えず一人で廃業を考え込む経営者は珍しくありませんが、資金が残るうちに複数の出口を比べてみてください。
廃業を迷う場面で事業再生と事業承継が重なる理由
資金繰りが苦しく後継者もいない会社では、事業の立て直しと引き継ぎを別々に進める余裕がありません。両者が現場でどう結びつくのか、統計と実務の両面から整理します。
事業再生と事業承継は目的と時間軸が異なる
傷んだ収益力や過剰な借入を見直し、事業の継続性を取り戻す取り組みが事業再生です。対して事業承継は、会社の経営権や現場の技術、取引先との関係を次の担い手へ渡す手続きを指します。
本来は異なる課題として扱われてきました。黒字の会社なら承継だけを考え、若い社長の会社なら再生だけに集中すれば足りるからです。ところが廃業が視野に入る局面では、この2つが同時に立ちはだかります。
後継者不在と過剰債務が同時に起きる現場の実態
中小企業庁の2024年版中小企業白書(第1-3-30図、帝国データバンクのデータを再編加工・2026年8月確認)によると、2023年時点の後継者不在率は54.5%に達しています。半数を超える会社で次の担い手が決まっていません。
経営者の高齢化も進みました。2025年版中小企業白書(コラム1-1-11、帝国データバンク2024年調査・2026年8月確認)では2024年時点の平均年齢が60.7歳となり、2026年版中小企業白書(第1-1-45図・2026年8月確認)では2025年に60歳以上の経営者が過半数を占めています。さらに2025年版中小企業白書(第1-1-69図、中小企業実態基本調査)を見ると、法人企業の約3割が親族内承継を検討する一方、個人企業の約4割は自らの代での廃業を考えています。
借入と経営者保証が残る会社では、子どもや古参社員に重荷を背負わせたくないという思いが働くものです。家族や従業員への罪悪感から誰にも相談できず、孤立してしまう社長は少なくありません。
自力再建してから継ぐ順序が資金繰りを詰まらせる
「まず赤字を解消し、借金を減らしてから引き継ぎ先を探そう」と考える経営者は少なくありません。責任感の強い人ほど、きれいな決算書に戻してからバトンを渡そうと努めます。
しかし原材料高や人手不足が続く環境で、1社単独の努力だけで財務を立て直すには何年もの歳月がかかります。その間に現預金が削られ、税金や社会保険料の納付が遅れ始めれば、選べる手続き自体が狭まっていくのです。時間をかけること自体が最大のリスクになりえます。
第三者への承継で事業と借入を切り分ける発想
立て直しと引き継ぎは、順番に片づけるものとは限りません。資金力や採用力を持つ第三者(買い手企業)のもとへ事業を移すことで、承継そのものが再生の原動力になるからです。
具体的には、現場の従業員や顧客との商流、必要な設備だけを買い手へ譲り渡します。契約上引き継がない過去の借入金は原則として元の法人に残るため、適正な譲渡代金を返済に充てたうえで法人の清算と保証整理を進める設計です(商号続用などの例外規定は後述します)。会社という器は閉じても、培ってきた仕事と雇用を地域に残す道が開けます。
会社の財務と後継者の有無で変わる4つの出口比較
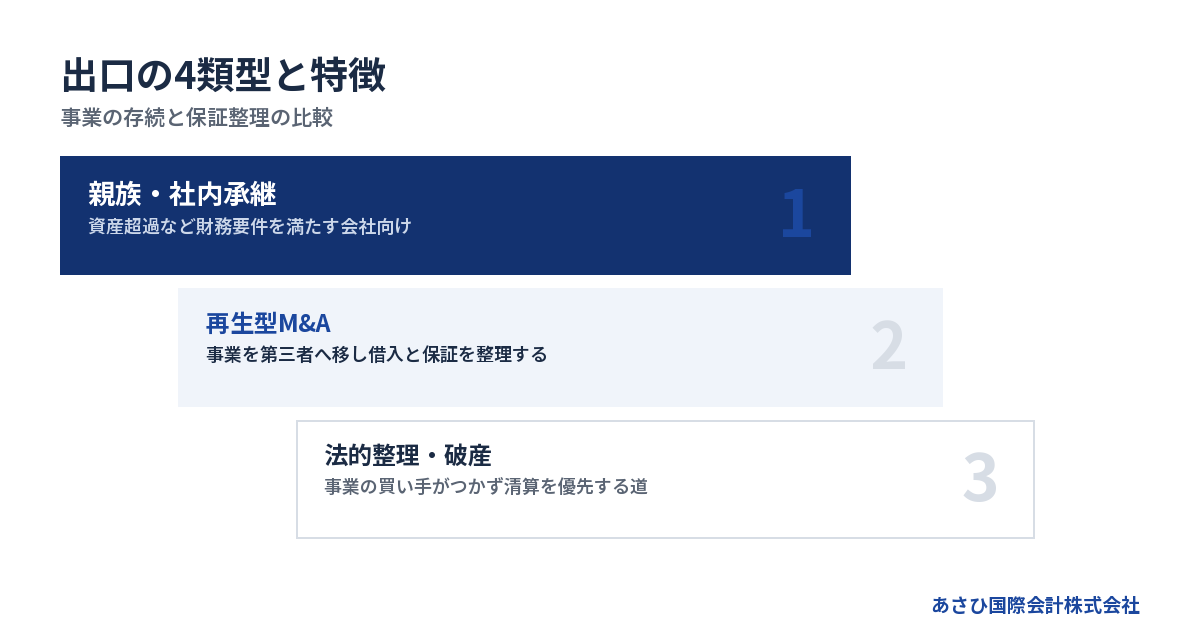
廃業を検討する段階からの出口は、財務の傷み具合と事業単体の収益力で4つに分かれます。自社の現在地を照らし合わせる目安として、まずは全体像を表で確かめてみてください。
→ 横にスクロールできます
| 出口の選択肢 | 事業と雇用の存続 | 借入と保証の扱い | 向いている会社の状態 |
|---|---|---|---|
| 親族内・社内承継 | 今の法人で継続 | 借換えや引継ぎ協議 | 資産超過で返済正常 |
| 再生型M&A | 買い手のもとで継続 | 原則切り離し別途整理 | 債務超過だが商流あり |
| 準則型私的整理 | 計画に沿い再建 | 金融機関同意で整理 | 本業黒字で合意可能 |
| 法的整理(破産等) | 原則終了・解雇 | 会社消滅・保証は残る | 事業価値の維持が困難 |
迷ったときは「事業単体の収益力」と「資金が持つ期間」の2軸で順番に絞り込みます。資産超過で返済遅れもないなら、親族内・社内承継が第一候補です。債務超過やリスケ中でも商流が残っており、数ヶ月の資金余力があるなら準則型私的整理が選択肢に入ります。資金の猶予が1〜2ヶ月前後と短い場合は、再生型M&Aを先に検討してください。現場単体でも毎月の現金流出が止まらないときは、法的整理へ切り替える判断になります。
親族内・社内承継と事業承継特別保証制度のハードル
親族や役員に今の会社をそのまま継がせる場合、避けて通れないのが借入金と連帯保証の引き継ぎです。全国信用保証協会連合会が案内する「事業承継特別保証制度」を使えば、既存の借入金を借り換える形で経営者保証を不要にできる仕組みがあります。
ただし利用にあたっては厳しい財務基準が設けられています。静岡県信用保証協会「事業承継特別保証」(名古屋市信用保証協会でも同一内容を確認・2026年8月確認、実施期限表記として令和7年3月31日が現行版に残存)によれば、「保証申込受付日から3年以内に事業承継を予定する事業承継計画を有する」などの前提に加え、次の4要件をすべて満たさなければなりません。
- 直近の決算において資産超過であること
- EBITDA有利子負債倍率が10倍以内であること
- 法人と代表者個人の資産・経理が分離されていること
- 返済緩和(リスケジュール)中の借入金がないこと
保証料率は通常年0.45%〜1.90%(9段階)で、中小企業活性化協議会および事業承継・引継ぎ支援センターの確認を受けた場合は年0.20%〜1.15%へ軽減されます。2024年3月15日に始まった「事業者選択型経営者保証非提供制度」(東京信用保証協会の公式説明による・2026年8月確認)でも、年0.25%または年0.45%の保証料上乗せで保証を外せるものの、債務超過でないことや減価償却前経常利益が2期連続赤字でないことなどが条件です。すでに債務超過やリスケ状態にある会社では、これらの保証制度だけでは親族・社内承継の壁を越えにくいのが実情です。
事業譲渡を用いた再生型M&A(第二会社方式を含む)
債務超過やリスケ中でも現実的な出口になりやすいのが、採算の見込める事業や設備だけを第三者へ移す事業譲渡です。実務上「第二会社方式」(会社法上の用語ではなく実務上の呼び名)と呼ばれる手法も、事業と過剰債務を分ける仕組みをとります。
事業譲渡では、契約で承継対象から外した借入金は原則として買い手へ移りません。ただし買い手が元の商号を使い続ける「商号続用」では、免責の登記や通知をしないと買い手も弁済責任を負います(会社法22条1項・2項)。残存債権者を害することを知って譲渡した「詐害事業譲渡」にあたる場合も、承継財産の価額を限度に請求される規定です(同法23条の2、会社分割も同法759条・764条に同趣旨の規定あり)。
さらに業種ごとの引き継ぎ条件も確認しておきましょう。運送業の事業譲渡は貨物自動車運送事業法30条1項の認可、建設業は建設業法17条の2の事前認可を要します。店舗物件の引き継ぎには貸主の承諾が要り、従業員の転籍には民法625条1項による本人の個別同意が前提です。適正な対価と法的手順を守って事業を移し、得た譲渡代金を返済や清算費用に充てる段取りをとります。通常のM&Aとの違いについて、詳しくは事業再生とM&Aの違いとは?定義と比較でわかる選び方をご覧ください。
準則型私的整理とスポンサー支援を組み合わせる道
今の法人格を残したまま借入金の元本カット(債務免除)や長期の返済計画変更を目指す場合、47都道府県に設置された公的機関である中小企業活性化協議会などが関わる準則型私的整理手続が使われることもあります。単独での再建計画が難しいときは、外部のスポンサー企業による出資や融資と組み合わせる設計です。
私的整理は取引先への信用不安を抑えやすい反面、多くの手続では計画の対象となる金融機関全員の同意が求められます(手続の種類によって対象債権者の範囲や同意要件は異なります)。一般的な実務の目安として再建計画の策定と合意形成に数ヶ月以上かかることが多く、手元資金に一定の余裕が残っている段階でなければ選びにくい手続きです。
法的整理(破産・特別清算)が適切なケースの見極め
すべての会社に事業承継や再生型M&Aが適しているわけではありません。主要な得意先がすでに離れている場合や、営業を続けるほど毎月大きな現金が流出し買い手も見つからない状態では、早期に事業を止めて法的整理(破産・清算)を選ぶ方が傷口を広げずに済む場面もあります。
ここで誤解しやすいのが、会社が破産したときの借入と連帯保証のゆくえです。個人の自己破産とは異なり、法人の破産には「免責」の制度がなく、手続終結により法人格が消滅します。主たる債務者である会社が破産しても連帯保証人の責任は消えず、個人の免責ですら保証人への権利には影響しません(破産法253条2項)。したがって会社だけを破産させても代表者個人へ一括請求が向かうため、個人の自己破産や保証整理も同時に考えなければなりません。状況によっては法的整理(破産・清算)が適切な場合もあるという前提を置き、事業に引き継げる価値が残っているかを冷静に見極めてください。
赤字・債務超過でも第三者が事業を引き継ぐ判断基準
廃業を考えている経営者の多くは、自社の決算書を見て引き継ぎを諦めてしまいます。しかし買い手企業が見ている評価軸は、金融機関の融資審査とは大きく異なります。
決算書の赤字と事業の稼ぐ力は別物として見られる
「うちは債務超過だから買い手などつくはずがない」と思い込む必要はありません。当社が支援して成約した案件でも債務超過の会社は少なくなく、売上5億円規模に対して借入残高が売上を上回る状態から引き継ぎに至った例もあります。また売上3,800万円規模から6億円台、従業員3名から26名中心の小規模な会社まで、規模の大小だけで可否が決まるものでもありません。
当社が扱う譲渡案件は9割を超えるものが事業譲渡です。買い手は過去の借入利息や役員報酬を含んだ法人全体の損益とは切り離し、現場の事業単体が来月から利益を生むかを見ています。採用難の時代にあっては、熟練スタッフのチームや既存の許認可、長年築いた商流を引き継げること自体が、買い手にとって数年の時間を買う価値になるのです。
買い手企業が44案件・999問で確かめた項目
実際の検討場面で、買い手企業はどこを重点的に確かめているのでしょうか。2026年1月〜10月に当社が仲介する譲渡案件44件について、買い手企業からメールや面談で受けた質問999問(別案件の紹介依頼など53問を除く)を分類すると、関心の高い項目は次の順になりました(出典:買い手から実際に受けた質問・2026年10月公開)。
→ 横にスクロールできます
| 順位 | 買い手が確かめたいこと | 質問の割合 | 聞かれた案件 |
|---|---|---|---|
| 1位 | 従業員が残るか・雇用の条件 | 16.6% | 7割超 |
| 2位 | 決算・損益の中身 | 14.2% | 約7割 |
| 3位 | 引き継ぐ資産(車両・設備等) | 13.4% | 6割超 |
| 4位 | 取引先・売上が続くか | 12.3% | 約7割 |
| 5位 | 進め方・面談・資料の出し方 | 11.2% | 約3分の2 |
| 6位 | 価格・時期・契約の条件 | 11.1% | 約3分の2 |
| 7位 | 借入・未払いの引継ぎ有無 | 8.5% | 約半数 |
最も多かったのは人で、「ドライバー(職人)のうち、何人が残ってくれるか」といった現場継続の質問が7割超の案件で出ています。商流については「赤字や債務超過だと分かって、取引を切られていないか」が確かめられました。負債面では「金融機関の借入・税金・社会保険料・未払金は、買い手が引き継がないということでよいか」と、リスク遮断の条件を明確にする質問が目立ちます。
実際に事業を引き継ぎ連帯保証を整理した2つの事例
実際に成約した案件から、当社が支援した匿名化の典型例を2つ紹介します。1つ目は、運送業で売上1億円台・債務超過3,000万円規模・従業員10名前後の会社です。法人全体では3,000万円規模の債務超過を抱えていましたが、買い手企業への引き継ぎが成立し、代表者の連帯保証の解除まで見届けました。
2つ目は、とび・土工および内装仕上を手がける売上2億円規模・従業員20名弱の会社です。こちらも小規模な組織ながら第三者への引き継ぎが成約に至り、他の成約案件と同様に代表者の連帯保証が残らない形で決着しています。いずれの例でも、過去の決算数値だけでなく現場の事業基盤そのものが買い手に評価されました。
事業承継と再生の過程で経営者保証(連帯保証)を整理する実務
事業だけを第三者へ引き継いでも、代表者個人の連帯保証が残ったままでは生活の再建ができません。承継の手法と公的ガイドライン、業界ルールの仕組みを正確に押さえておく必要があります。
株式譲渡と事業譲渡で異なる借入金と保証のゆくえ
第三者へ継ぐ方法には、株式譲渡と事業譲渡の2つがあります。株式譲渡は会社の株主が変わるだけなので、法人が抱える借入金もそのまま買い手側へ移ります。この場合は、買い手による既存借入の借り換えや、金融機関の個別同意によって旧社長の連帯保証を外すのが主な経路です。
一方、再生局面で選ばれやすい事業譲渡では、前述した商号続用などの例外を除き、借入金は原則として売り手の旧会社にとどまります。譲渡代金で完済できれば保証も消えますが、完済しきれない残債がある場合、何の手当てもしなければ保証人である社長個人へ請求が向かいます。承継形態ごとの具体的な外し方について、詳しくは経営者保証は事業承継でどう外す?親族内・社内承継の解除実務をご覧ください。
経営者保証ガイドラインの特則と保証債務整理の要件
全国銀行協会と日本商工会議所が策定した経営者保証に関するガイドライン(平成25年12月5日公表、平成26年2月1日適用開始)は、金融機関や信用保証協会が実務対応の指針とする業界横断の枠組みです。令和元年12月公表の事業承継特則では、前経営者と後継者の双方から二重に保証を求めることは原則禁止と示されました。
実務で混同を避けたいのが、これから無保証で融資を受ける要件(同4.(1))と、すでに負っている保証債務を整理する要件(同7.(1))の区別です。買い手による借り換えや譲渡代金での完済で外れるケースとは異なり、事業譲渡後に残った保証債務の減免を同ガイドラインに沿って求める場面では、7.(1)の要件が適用されます。そこでは保証人に破産法上の免責不許可事由がないことや誠実な資産開示とあわせて、「主たる債務者(会社)が法的債務整理手続または準則型私的整理手続の申立てを同時に行っている、または行う見込みであること」(全国銀行協会「経営者保証に関するガイドライン」・2026年8月確認)が定められています。会社側の破産や特別清算、準則型私的整理といった手続きとセットで進める仕組みであり、資産を開示するだけで保証が消える制度ではありません。
M&A支援機関協会の自主規制ルールと契約条項の変化
株式譲渡などで会社を譲ったあとに、買い手が約束に反して経営者保証を放置するトラブルも社会問題化しました。これを受けて2025年1月にM&A仲介協会から名称・体制を変更したM&A支援機関協会は、2025年1月1日施行の自主規制ルール(広告・営業規程)改正で次の対応を定めています(2026年8月確認)。
- 最終契約書の草案作成時に保証解除を買い手へ義務付ける条文案を盛り込むこと
- 譲受け事業者(買い手)の資力について調査をおこなうこと
- M&A成立後のリスク事項について説明をおこなうこと
2024年9月には経営者保証解除に関するサンプル条項が公表され、2024年10月1日からはM&A取引の実行日から60営業日以内に経営者保証が解除されない場合などに買い手情報を加盟社間で共有する「特定事業者リスト」も開始されました(なお当社は現在この特定事業者リストには加盟していません)。中小M&Aガイドラインも第3版へ改訂されており、買い手の資力確認と契約条件の作り込みがこれまで以上に重みを増しています。
金融機関との協議における役割分担と後方支援の境界
当社が支援してこれまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。成約した案件で、保証が残ったままになった例はありません。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
ここで明確にしておきたいのが、専門家の役割分担です。法律上、債権者である金融機関と債務減免などの交渉や代理をおこなえるのは、経営者ご本人と依頼を受けた弁護士等の専門家に限られます。M&A仲介会社が金融機関と交渉することはできません。当社の立場は後方支援であり、金融機関との協議に必要な資料の整備、事業価値の説明資料の作成、M&Aの条件設計を通じて、経営者ご本人の協議を支えます。
廃業を決める前に確かめたい費用負担と相談先の選び方
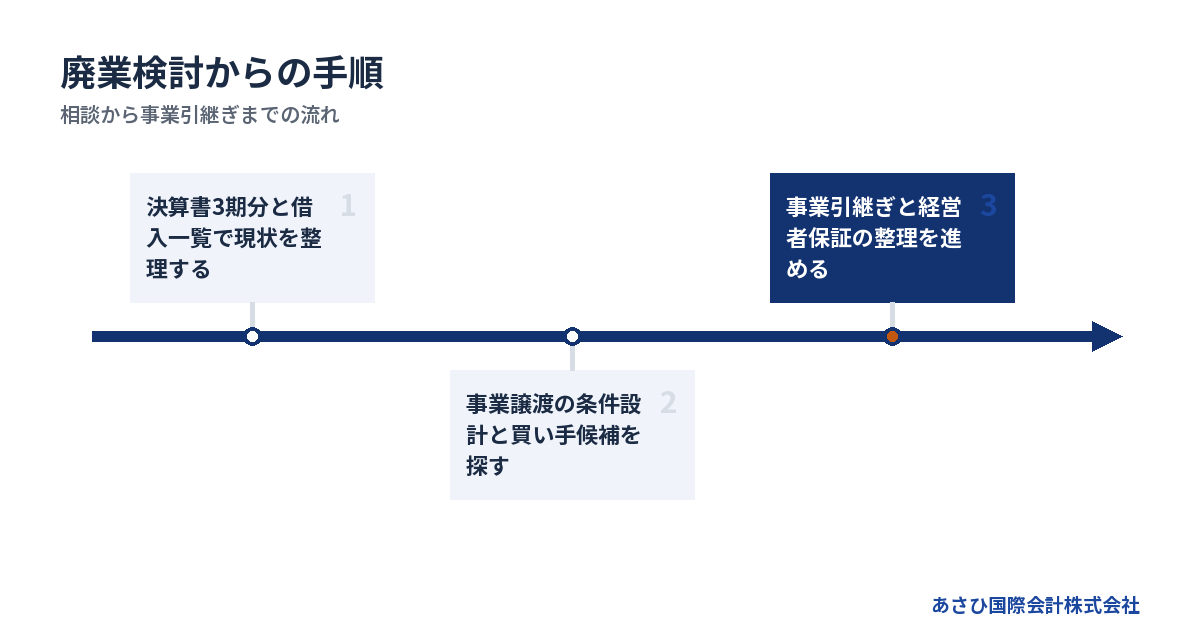
資金繰りが厳しいときほど、相談にかかる手元資金の流出と、相手選びのミスマッチが命取りになります。最後に費用構造と初動の進め方を整理しておきましょう。
手続きごとにかかる費用と手元資金からの持ち出し
会社をたたむにもまとまった現金が要ります。法人破産と代表者個人の自己破産を申し立てる場合、依頼する弁護士への費用と裁判所へ納める予納金を、経営者自身の手元資金から用意しなければなりません。売掛金の回収が細り現預金が底をつくと、破産の申立て費用すら工面できなくなる事態も起こりえます。
一方、当社の再生型M&A仲介では相談は無料で、着手金もいただいておりません。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円となります。いま会社に残っている運転資金を削ることなく、事業を残せる買い手がつくかどうかを確かめられる仕組みです。
扱う専門家によって提案される出口が変わる理由
最初の相談相手によって、提示される選択肢は大きく異なります。破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なるからです。また一般的なM&A仲介会社は黒字企業の株式譲渡を前提とした手数料体系をとることが多く、赤字や債務超過の案件は入り口で断られる例も珍しくありません。
実際に当社へは、弁護士に相談して自己破産を勧められた経営者や、他のM&A仲介会社に断られた経営者からの相談が多く寄せられます。もちろん状況によっては法的整理(破産・清算)が適切な場合もあるため、一方だけを決め打ちせず、事業の引き継ぎ余地と法的な整理の双方を見比べる姿勢が欠かせません。相談先の見極め方について、詳しくは事業再生の相談はどこにすべき?相談先の種類と選び方をご覧ください。
資金ショートまでに残された期間別の初動ステップ
一般的なM&Aは成約まで半年以上かかると言われますが、資金繰りが迫る会社に半年待つ猶予はありません。当社が扱う赤字・債務超過案件はおおむね2〜4週間、最短5日でクロージングした実績もあり、相談した月のうちに成約することがほとんどです。手元資金が持つ残り期間ごとに、取るべき初動は次のように変わります。
→ 横にスクロールできます
| 資金が持つ期間 | 検討できる主な出口 | 最初に取るべき行動 |
|---|---|---|
| 3ヶ月以上 | 私的整理・再生型M&A | 決算書整理と許認可確認 |
| 1ヶ月前後 | 再生型M&A・法的整理 | 短期譲渡の可否を打診 |
| 2週間未満 | 緊急譲渡・法的整理 | 遅配前に即日相談・判断 |
残り3ヶ月以上の余裕があれば、許認可の事前認可期間も見込んで複数の出口を比較できます。残り1ヶ月前後に迫っている場合は数ヶ月かかる私的整理は間に合いにくいため、2〜4週間で進む再生型M&Aの可否と法的整理の準備を並行して確かめる段階です。決済や給与支払いが2週間未満に迫っているときは、税金滞納や給与遅配が起きる前に即日連絡し、短期譲渡が成り立つか直ちに法的整理へ進むかを切り分けます。
平日の営業時間内(9:00〜19:00)のご連絡には最短当日に対応しています。なお当社の実在性や登録状況は、国税庁の法人番号公表サイト(法人番号:6010501044373)および中小企業庁の「M&A支援機関登録制度」(中小M&Aガイドライン第3版対応)の公表データベースでどなたでも確認できます。お問い合わせの際は、次の順序で手元の材料を確かめてみてください。
1. 直近3期分の決算書と現在の借入一覧を手元に集める
2. 今月末と来月末の支払予定額・現預金残高を書き出す
3. 代表者個人や親族が連帯保証に入っている借入を把握する
4. 従業員や取引先に廃業を伝える前に専門家へ相談する
相談の時点では、すべての書類がそろっていなくても差し支えありません。現場が動いているうちが一歩を踏み出す好機です。
よくある質問
債務超過でリスケ中ですが事業承継の買い手は見つかりますか?
法人全体が債務超過で金融機関への返済を猶予してもらっている状態でも、事業譲渡の形で買い手が見つかる例は少なくありません。契約で承継対象から外し、商号続用などの会社法上の規律を踏まえて設計すれば、原則として買い手は過去の借入金を引き継がずに事業の中身だけを受け取れるからです。当社が支援して成約した案件でも債務超過の会社は多く含まれており、まずは事業単体で利益を出せる余地があるかを確かめます。
親族や従業員に借入を背負わせずに事業を残せますか?
第三者へ事業を移す再生型M&A(事業譲渡)なら、親族や従業員に借入金や連帯保証を継がせず現場の雇用を残せる余地があります。従業員は本人の同意のもと買い手企業と新しく雇用契約を結び、働き続けられます。過去の借入金も、適正な対価設定や商号の扱いなど会社法上の規律を守れば、原則として元の法人に残し別途整理する設計が可能です。無理に親族内承継を進めて家族に保証を継がせる前に、第三者承継の可能性を比べてみてください。
相談してから事業が引き継がれるまでどのくらいの期間がかかりますか?
一般的なM&Aでは半年以上かかると言われますが、資金繰りに猶予がない再生案件ではスピードを最優先した進行が求められます。赤字・債務超過案件では当社の場合おおむね2〜4週間で進むケースが多く、相談から最短5日でクロージングした実績もあり、相談した月のうちに成約することがほとんどです。ただし許認可の取得条件や賃貸借契約の切り替えなどによって前後するため、支払期限から逆算した日程確認が欠かせません。
従業員や取引先に知られずに相談を進められますか?
初期の相談から買い手候補の打診、条件のすり合わせまでは秘密厳守で進めるため、従業員や取引先に知られることなく検討を始められます。廃業や譲渡の噂が先に広まると、人材の離職や取引停止を招いて事業価値そのものが損なわれかねません。現場のキーマンや主要取引先へ説明するタイミングと伝え方は、買い手との合意が固まった段階で順序立てて設計します。
まとめ
赤字や過剰な借入を抱え、親族や社員に継がせられない状態であっても、廃業と自己破産だけが出口とは限りません。事業譲渡によって現場の雇用と商流を第三者へ引き継ぎ、残った借入と経営者保証を制度に沿って整理する再生型M&Aなら、事業再生と事業承継を同時に進められる余地があります。
手元の現預金が尽き、取引先への未払いや給与の遅配が始まってからでは選べる手が急激に減ってしまいます。従業員や得意先へ廃業を告げる前に、まずは直近3期分の決算書と借入の一覧を手元に置き、事業を残せる道があるか無料相談で確かめてみてください。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496