


目次
この記事の対象と結論
会社の資金繰りが厳しく、借入の連帯保証、自宅、家族への影響が心配な経営者に向けた記事です。廃業や自己破産を考えていても、申立てを急ぐ前に確認できる選択肢があります。
経営者保証に関するガイドラインでは、一定の要件を満たす場合、保証債務の減額や免除を求める枠組みが示されています。ただし、申出だけで債務免除が決まる制度ではありません。財産の開示、会社の処理方法、債権者の回収見込みなどを踏まえ、金融機関との協議が必要です。
相談する経営者は珍しくありません。恥ずかしさから資料を隠したり、相談を先送りしたりせず、まず現状を整理してください。会社に事業価値が残っていれば、M&Aと保証解除を組み合わせる余地もあります。
経営者保証ガイドラインによる債務免除とは
会社の借入と個人の保証債務は別に扱われる
法人が借りた資金は、原則として会社の債務です。一方、経営者が連帯保証をしていると、会社が返済できない場合に個人へ請求が及ぶ可能性があります。
会社を廃業しただけでは、経営者保証は消えません。法人の処理と、個人の保証債務の整理を分けて考える必要があります。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
債務免除は自動的に認められるものではない
経営者保証ガイドラインは、保証債務を整理する際の考え方を示す枠組みです。裁判所が一律の基準で免除を命じる手続とは異なります。
金融機関は、会社と経営者の財産状況や、清算した場合の回収見込みを確認します。そのうえで、返済できる額や免除の可否が検討されます。
したがって、「ガイドラインを使えば借金がなくなる」と考えるのは早計です。一方で、自己破産だけが入口とも限りません。
自宅や生活資産がどうなるかは個別判断
自宅を残せるかどうかは、多くの経営者が抱える不安です。判断には、自宅の価値や住宅ローン、資産全体の状況が関係します。
一定の生活基盤を残せる可能性はありますが、すべての資産を維持できるとは限りません。資産を親族へ移すなどの行為は、説明を難しくするおそれがあります。
処分や名義変更をする前に、保証債務の整理を扱う弁護士へ相談してください。
無料お役立ち資料
『連帯保証について、相談前に整理しておくこと』
ご自身の連帯保証の状況を書き出すための整理シートです。判定はしません。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
経営者保証ガイドラインの申出要件と協議で見られる点
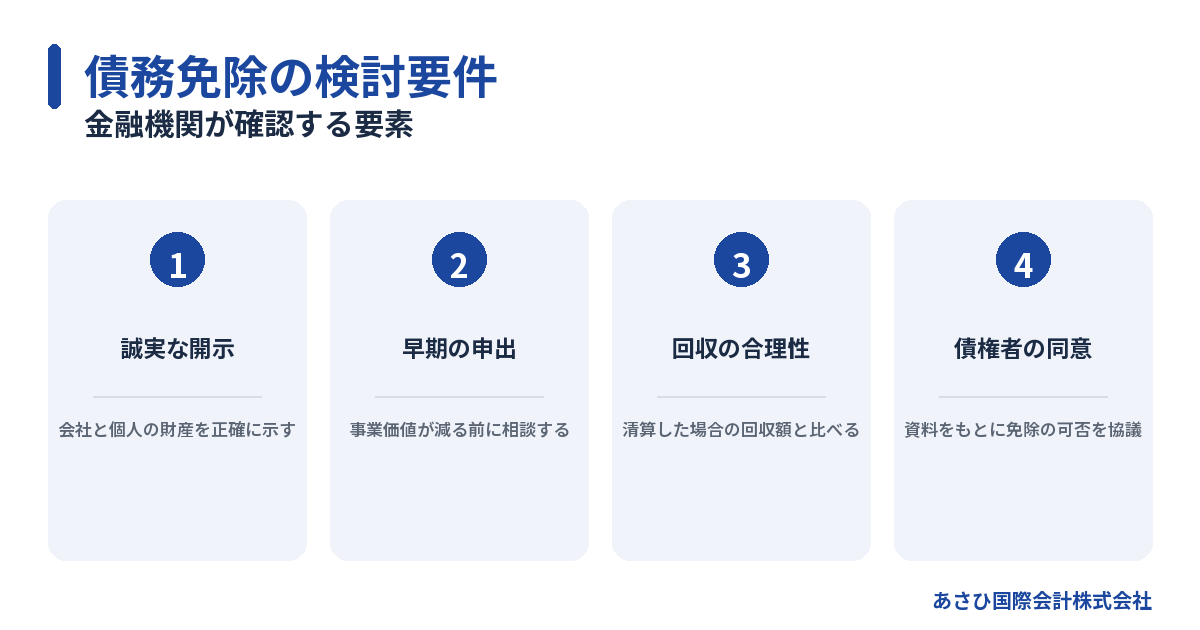
制度上の申出要件
ガイドライン7.(1)は、保証債務の整理を申し出られる保証人の要件として、次の4つをすべて満たすことを定めています。
1. 保証契約が、ガイドライン第3項の要件を満たしていること
2. 会社(主たる債務者)が、法的債務整理手続または準則型私的整理手続を申し立てていること。同時に申し立てる場合や申立ての見込みがある場合、係属中・既に終結した場合も含みます。 法的債務整理手続には、破産・民事再生・会社更生・特別清算があります。準則型私的整理手続には、中小企業活性化協議会の再生支援スキームがあります。ほかに、事業再生ADRや中小企業の事業再生等に関するガイドライン、特定調停なども含まれます。
3. 資産・債務の状況を総合的に考慮して、破産手続による配当よりも多くの回収が見込めるなど、金融機関側にも経済的な合理性が期待できること
4. 保証人に、破産法252条1項(10号を除く)の免責不許可事由が生じておらず、そのおそれもないこと
出典:全国銀行協会「経営者保証に関するガイドライン」7.(1)(PDF)
見落とされやすいのが2番です。保証債務の整理では、会社側の整理手続の状況や申立ての見込みも確認されます。 保証だけを単独で外す制度ではありません。会社の債務整理を伴わず、事業を続けたまま保証を外したい場合は、別の枠組みを確認します。4.(1)や事業承継特則などを踏まえた検討、金融機関との個別協議が考えられます。
ここからは、制度上の申出要件とは分けて、協議で見られる点を整理します。 実務で協議が前に進むかどうかを分けるのは、次の4点です。
協議で見られる点:財産と負債を誠実に開示できること
債務免除の検討では、会社と個人の財産を正確に開示する姿勢が求められます。預金、不動産、保険、貸付金などを整理し、資料と申告内容を一致させます。
次のような対応は避けてください。
- 資産を親族名義へ移す
- 通帳や保険を申告しない
- 会社から個人へ資金を移す
- 一部の債権者だけに返済する
事情がある支出は、経緯と証拠を残します。説明できる状態をつくることが重要です。
協議で見られる点:早い申出で回収見込みを損なわないこと
相談が遅れるほど、現預金や事業価値が減ることがあります。金融機関にとっても、早い段階で整理を始めたほうが回収額を確保しやすい場合があります。
支払いが止まった後より、止まる前のほうが選択肢を比較しやすくなります。30日以内に資金が尽きる見込みなら、今週中に専門家へ相談する意識が必要です。
ただし、準備のないまま金融機関へ断片的な説明をするのも避けたいところです。先に資金繰りと財産の全体像を整理します。
協議で見られる点:清算時より合理的な回収が見込めること
金融機関は、会社を清算した場合と、別の方法を選んだ場合の回収見込みを比較します。事業譲渡やM&Aによって回収原資が増えるなら、協議の材料になり得ます。
たとえば、設備だけを処分するより、従業員や取引関係を含む事業として譲るほうが、価値を残せる場合があります。会社が債務超過でも、事業価値まで失われたとは限りません。
詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
協議で見られる点:金融機関の同意を得られること
債務免除には、対象となる金融機関の同意が必要です。会社の状況が似ていても、担保や保証、資産、事業価値によって結論は変わります。
| 確認される項目 | 主な内容 |
|---|---|
| 会社の財産 | 預金・売掛金・設備 |
| 個人の財産 | 預金・自宅・保険 |
| 返済可能額 | 現実的に拠出できる額 |
| 回収見込み | 清算時との比較 |
経営者本人と、必要に応じて依頼する弁護士が協議の主体です。会計やM&Aの専門家は、その協議に使う資料を整える役割を担います。
廃業を検討するときの債務免除要件の確認ポイント
経営者保証ガイドラインの債務免除要件を調べるときは、場面の区別が大切です。これから保証を付けないための条件と、負っている保証を整理する条件は異なります。廃業を考えているなら、会社の整理方針と個人の保証を並べて確認しましょう。
保証を付けない要件と債務免除の要件を分ける
ガイドライン4.(1)は、保証を求めずに融資できるかを検討する場面の要件です。主な確認事項には、次の内容があります。
- 法人と経営者個人の資産・経理の分離
- 法人だけで返済できる財務基盤
- 財務情報の適時かつ適切な開示
一方、廃業に伴う保証債務の整理では、7.(1)の要件を確認します。「債務超過だから相談できない」と早合点しないことが大切です。財務基盤の条件だけで、債務免除の可能性を判断するのは適切とはいえません。
逆に、法人と個人の通帳を分けるだけで免除が認められるわけでもありません。どの場面の要件を読んでいるかによって、準備する内容が変わります。
廃業の意思と会社側の整理手続を区別する
「店を閉める予定がある」という意思だけでは、会社側の手続を説明できません。7.(1)では、会社の法的債務整理か準則型私的整理の申立てが要件に含まれます。保証債務の整理と同時に申し立てる場合や、申立ての見込みがある場合も含まれます。
そのため、申立て前の相談を控える必要はありません。ただし、単に営業を止める予定と、整理手続を申し立てる見込みは分けて伝えましょう。予定する手続と準備状況を整理すれば、相談時に確認すべき点が見えやすくなります。
保証人については、免責不許可事由の有無や、そのおそれも確認対象です。正直な資産開示だけで判断が終わるものではありません。会社側の手続を含め、弁護士に適用の見通しを確認してください。状況によっては法的整理(破産・清算)が適切な場合もあります。
回収見込みは金額の根拠まで用意する
債務免除の検討では、返せない事情に加えて、回収見込みの説明も求められます。「事業を売れば返済できそう」という希望だけでは、比較が難しい場合があります。見込額の根拠と、まだ決まっていない条件を分けておきましょう。
相談用の資料では、次の点を整理すると役立ちます。
- 財産の評価額と根拠を分けて記録する
- 売掛金の回収予定を確認する
- 譲渡代金の見込みと未確定条件を示す
- 整理に必要な支出を見積もる
帳簿上の資産額が、そのまま返済原資になるとは限りません。換金できる時期や必要な費用も含めて考えると、説明の精度を上げられます。
申出の要件と免除の結論を分けて考える
7.(1)の要件は、保証債務の整理を申し出るための入口です。要件を満たすと考えられても、免除額まで決まるものではありません。残せる財産や返済できる額についても、個別の検討が続きます。
交渉の主体は経営者本人と、必要に応じて依頼する弁護士等です。当社は資料の整備や条件設計、説明資料の作成を通じて、ご本人の協議を支えます。
まずは「会社側の手続」「個人の財産」「回収見込み」を別々に書き出してください。不足している資料や判断を要する点を、初回相談で共有しやすくなるはずです。
出典:全国銀行協会「経営者保証に関するガイドライン」の4.(1)・7.(1)。
債務免除を申し出るまでの手続
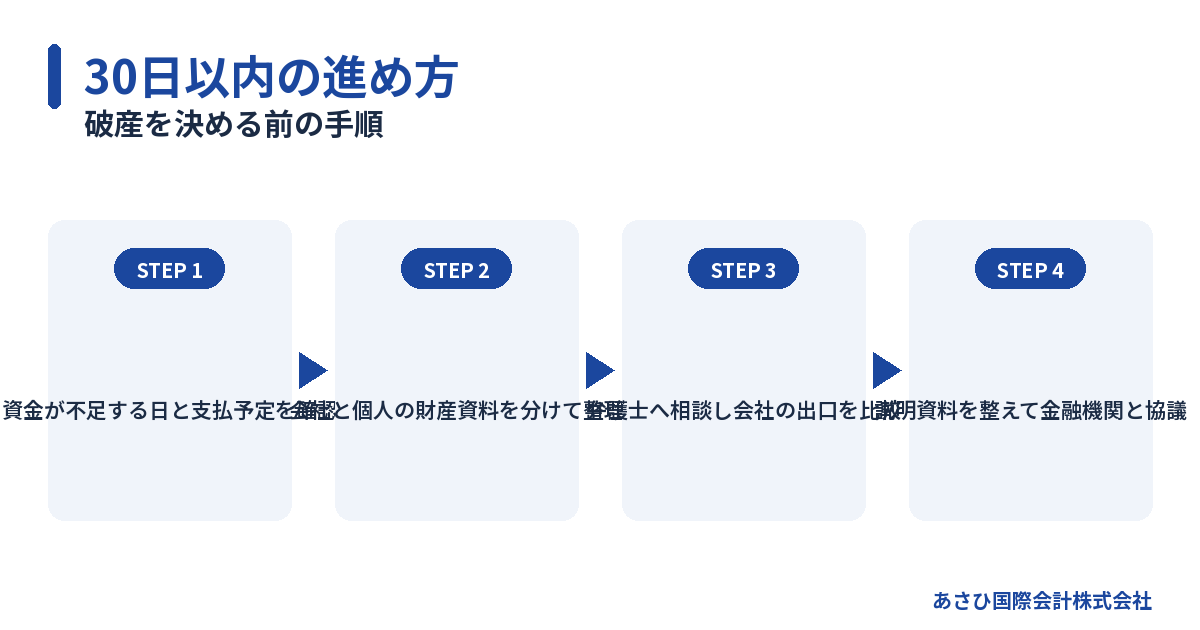
最初の数日で資金繰りを確認する
まず、いつ支払いが止まるのかを把握します。資金繰り表がなくても、入出金予定を日付順に並べれば構いません。
確認する資料は次のとおりです。
1. 預金残高と今後の入金を確認する
2. 給与や税金の支払日を並べる
3. 借入の返済日と金額を確認する
4. 手形や小切手の期日を確認する
5. 個人からの立替額を整理する
資金不足の日が見えれば、相談時の説明が具体的になります。帳簿が未完成でも、資料がそろうまで待つ必要はありません。
会社と個人の資料を分けて集める
債務免除の検討には、会社と個人の両方の資料が必要です。混在させず、別々にまとめます。
会社の資料
- 決算書と直近の試算表
- 預金通帳と借入明細
- 売掛金と買掛金の一覧
- 担保と保証の契約資料
- 税金や社会保険料の状況
個人の資料
- 預金通帳と保険資料
- 不動産と住宅ローンの資料
- 有価証券などの資産資料
- 個人名義の借入明細
- 家計の収入と支出
見つからない資料は、存在と不足理由をメモします。何も持たずに相談するより、分かる範囲を示すほうが前へ進みます。
会社の出口を比較する
会社の出口は、破産だけではありません。事業価値や資金の残り方に応じて、M&A、廃業、法的整理などを比較します。
→ 横にスクロールできます
| 選択肢 | 向いている状況 | 保証への対応 |
|---|---|---|
| M&A | 事業価値がある | 解除を見据える |
| 自主廃業 | 債務を払える | 残債を確認する |
| 法的整理 | 返済が困難 | 弁護士へ相談 |
| 保証債務整理 | 個人保証が残る | 免除等を協議 |
状況によっては、破産や清算などの法的整理が適切な場合もあります。事業を残す前提の再生と、破産手続を中心に扱う分野では、専門家の得意領域が異なります。
会社の債務整理を伴うかで保証への対応を分ける
会社の債務整理が必要なら、会社側でどの手続を想定するかを先に確認します。そのうえで、個人の保証債務について7.(1)の適用を検討する流れが考えられます。
- 会社の再建を目指すなら、民事再生などを検討する。
- 会社の清算を進めるなら、特別清算などを検討する。
- 私的整理を探るなら、中小企業活性化協議会へ相談する。
これらは方向性の整理であり、希望だけで手続を選べるわけではありません。利用条件や債権者の意向を踏まえ、弁護士等と確認してください。状況によっては法的整理(破産・清算)が適切な場合もあります。
一方、会社の債務整理を伴わず、M&Aで会社を譲るなら、保証解除の条件を確認します。最終契約で買い手の対応を定めることと、金融機関の解除同意を得ることは別です。契約への記載だけで保証が外れるとは限りません。
事業譲渡後に売り手会社の債務整理が必要なら、両方の検討が関わる場合もあります。M&Aという名称だけで、7.(1)の対象外と判断しないことが大切です。
弁護士と金融機関への説明方針を整える
保証債務の免除を検討する際は、法的な助言を受けられる弁護士への相談が中心です。会社の処理方法も含め、説明の順番を整えます。
経営者本人と弁護士等が金融機関との協議を進めます。あさひ国際会計株式会社は、金融機関との協議に必要な資料の整備をおこないます。事業価値の説明資料や、M&Aの条件設計を通じて、経営者ご本人の協議を支えます。
一度伝えた内容を後から変更すると、確認に時間がかかることがあります。不明な点は推測で埋めず、「確認中」と分けてください。
自己破産を決める前にM&Aを確認する理由
債務超過でも事業価値が残る場合がある
債務超過とは、帳簿上の負債が資産を上回る状態です。買い手が見るのは、純資産だけではありません。
取引先との関係、従業員、許認可、設備、地域での営業基盤などが評価される場合があります。借入が多いことだけで、M&Aの可能性がなくなるわけではないのです。
当社が支援して成約した案件には、運送業で売上1億円台、債務超過3,000万円規模の会社もあります。個別の条件は異なるため、同じ結果を示すものではありません。
譲渡代金を返済原資にできる場合がある
M&Aが成立すると、譲渡代金を会社の債務処理に充てられる場合があります。清算より回収見込みが高まれば、金融機関へ説明する材料になります。
株式譲渡と事業譲渡では、債務や契約の扱いが異なります。どの方法が適するかは、会社の財務と買い手の条件を踏まえて設計します。
詳しくは経営者保証ガイドラインのM&A活用法|保証解除の条件と流れをご覧ください。
保証解除は契約と実行後の確認が必要
M&Aを選んでも、保証が自動的に外れるわけではありません。金融機関の同意を前提に、解除の条件や時期を確認します。
M&A支援機関協会は、2025年1月1日施行の自主規制ルールで対応を強化しました。最終契約書の草案には、経営者保証の解除を譲受け事業者へ義務付ける条文案を盛り込むこととされています。譲受け事業者の資力調査も定められました。
また、特定事業者リストは2024年10月1日に始まった別の仕組みです。M&A取引の実行日から60営業日以内に保証が解除されない場合、買い手が掲載対象になり得ます。
これまで当社で成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
債務免除について相談する相手と準備
保証債務の法的判断は弁護士へ相談する
債務免除の要件、資産の扱い、金融機関への申出は、保証債務の整理を扱う弁護士へ相談します。法人破産も候補なら、その費用や手続も同時に確認してください。
相談前に、次の質問を書き出しておくと整理しやすくなります。
- 自宅を残せる可能性はあるか
- 免除の検討対象になり得るか
- 会社の処理をどう進めるか
- 金融機関へいつ説明するか
- 避けるべき資金移動は何か
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。M&Aの可能性も調べたい旨を最初に伝えてください。
公的窓口にも相談できる
中小企業活性化協議会は、47都道府県すべてに設置された公的機関です。
支援には、保証債務の整理や清算を含む再チャレンジ支援があります。会社が破産を申し立てた後でも、保証人が保証債務の整理を相談できる場合があります。
事業価値があればM&A専門家にも相談する
従業員、取引先、設備、許認可などが残っているなら、再生型M&Aを扱う専門家にも相談します。法的な保証債務整理は弁護士が担い、M&A専門家は事業価値と譲渡条件を検討します。
あさひ国際会計株式会社は、再生型M&Aと保証解除を見据えたスキームの提案を専門としています。相談は無料で、着手金はありません。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。
平日の営業時間内のご連絡には、最短当日に対応します。資金が尽きる日が迫っている場合は、その日付を最初にお伝えください。
よくある質問
経営者保証ガイドラインを使えば債務免除になりますか?
申出だけで債務免除が決まるものではありません。財産の開示、会社の処理方法、清算時との回収比較などを踏まえ、金融機関の同意を得る必要があります。弁護士に個別事情を確認してもらうことが出発点です。
会社を破産させる前でも相談できますか?
破産申立て前から相談できます。むしろ、現預金や事業価値が残っている段階のほうが、M&Aや保証債務整理を比較しやすい場合があります。支払いが止まる日を確認し、早めに資料をまとめてください。
自宅を残しながら債務免除を受けられますか?
自宅の価値、住宅ローン、ほかの資産、返済可能額によって判断が異なります。一定の生活基盤を残せる可能性はありますが、自宅の維持を前提にはできません。売却や名義変更の前に弁護士へ相談してください。
M&Aをすれば連帯保証は解除されますか?
M&Aの成立だけで解除されるとは限りません。金融機関の同意を得て、解除の条件と完了時期を確認する必要があります。買い手の資力や契約内容も確認対象です。
廃業予定で債務超過でも、経営者保証ガイドラインの債務免除要件を満たせますか?
債務超過だけで、保証債務整理の対象外と決まるわけではありません。保証を付けないための4.(1)と、保証債務を整理する7.(1)は別の要件です。会社側の法的整理か準則型私的整理の申立て、またはその見込みなどを確認します。ほかの要件や金融機関の同意も関係するため、弁護士へ個別に相談してください。状況によっては法的整理(破産・清算)が適切な場合もあります。
まとめ
経営者保証ガイドラインによる債務免除は、まず7.(1)の4要件を満たすことが前提です。保証契約が第3項の要件を満たすことに加え、会社側の法的整理か準則型私的整理を確認します。同時に申し立てる場合や申立ての見込みがある場合、係属中・既に終結した場合も含まれます。さらに、破産配当より多い回収が見込めることなどの経済合理性と、免責不許可事由の有無が問われます。そのうえで実務では、誠実な財産開示、早い申出、回収見込みの比較、金融機関の同意が検討事項になります。
破産を考えている段階でも、次の順番で動いてください。
1. 資金が不足する日を確認する
2. 会社と個人の資料を分ける
3. 資金移動や名義変更を止める
4. 弁護士へ保証債務を相談する
5. M&Aの事業価値も確認する
会社を残すことが適切な場合もあれば、法的整理が適切な場合もあります。恐怖や恥ずかしさだけで判断を遅らせず、比較できる材料をそろえることが大切です。
▶ 関連資料:『連帯保証について、相談前に整理しておくこと』(全11ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『破産で変わること、変わらないこと』(全14ページ)(無料)
▶ ほかの資料もあります:無料資料の一覧(全17冊)から、いまの状況に近いものを選べます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月24日