


目次
この記事の対象と結論
この記事は、会社の資金繰りが厳しくなり、破産費用を調べている中小企業の経営者に向けたものです。借入に連帯保証を付けている方も対象です。
法人破産では、裁判所へ納める費用と弁護士費用がかかります。東京地方裁判所の令和8年1月1日版資料では、自己破産申立ての法人管財事件について、予納金は最低20万円です。これに法人1件あたり16,264円などが加わります。
ただし、これは裁判所へ納める分だけです。弁護士費用には全国一律の報酬基準がありません。会社の規模や債権者数、資料の状態によって見積額が変わります。
経営者が連帯保証人なら、会社の破産だけで終わらないこともあります。個人の保証債務をどう整理するかまで含め、必要資金を考えなければなりません。
破産費用を用意できない場合でも、結論を急ぐ必要はありません。事業に価値が残っていれば、M&Aによる承継などを検討できる可能性があります。一方、状況によっては法的整理が適切な場合もあります。資金が尽きる前に、会社と個人を一体で整理することが出発点です。
破産費用には何が含まれるのか
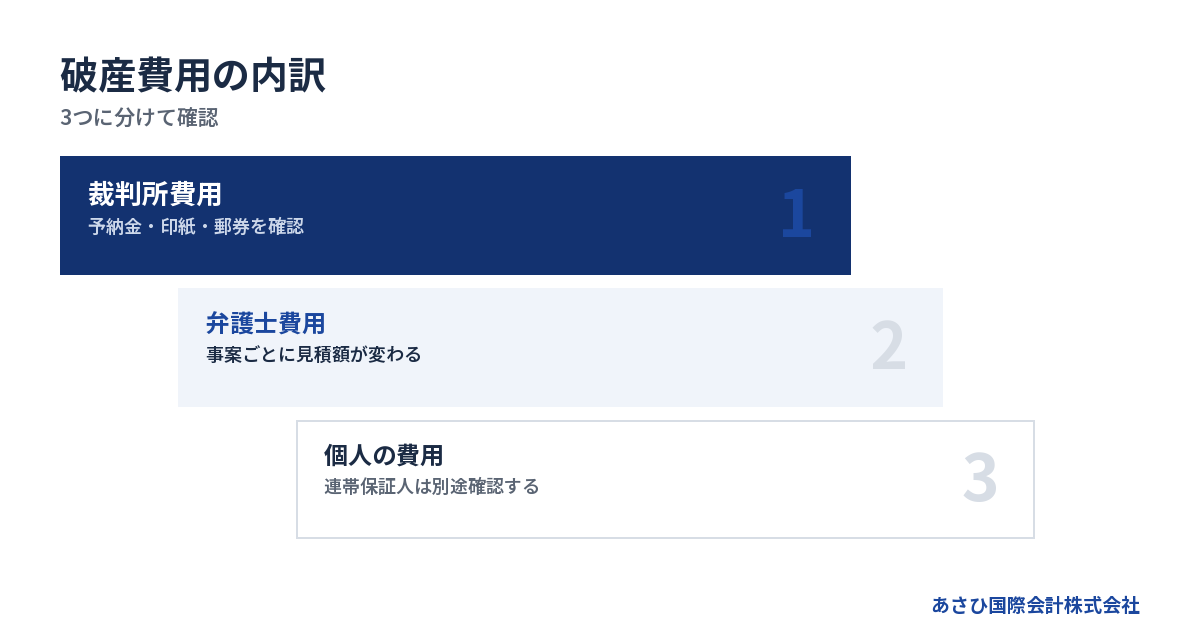
裁判所へ納める費用
法人破産の申立てでは、裁判所へ納める費用が発生します。東京地方裁判所の令和8年1月1日版資料では、主な金額は次のとおりです。
→ 横にスクロールできます
| 費目 | 法人の金額 | 補足 |
|---|---|---|
| 申立手数料 | 1,000円 | 貼付印紙 |
| 管財事件の予納金 | 最低20万円 | 自己破産申立事件 |
| 法人ごとの加算 | 16,264円 | 法人1件あたり |
| 予納郵券 | 4,950円 | 通常の申立て |
中目黒庁舎で現金納付する場合、法人1件ごとの加算額は17,000円です。予納郵券は、大型合議事件では6,000円とされています。
金額は事案に応じて変更されることがあります。申立てを考える段階で、裁判所の最新資料と弁護士の案内を確認してください。
出典:東京地方裁判所「破産手続費用一覧(令和8年1月1日現在)」
本人申立ては別の基準になる
東京地方裁判所の資料では、「管財事件(自己破産申立事件)」と「債権者破産申立事件及び本人申立事件)」が分けられています。
本人申立てや債権者申立てでは、負債総額に応じた別表が使われます。法人については、負債総額5,000万円未満でも70万円からです。法人1件ごとの加算額も別途発生します。
そのため、「法人破産なら裁判所費用は最低20万円」とだけ覚えるのは適切ではありません。どの区分で申立てるのかによって、予納金の基準が異なるからです。
費用を抑えたいという理由だけで本人申立てを選んでも、予納金が低くなるとは限りません。会社の破産では、帳簿、契約、資産、従業員、税金など多くの論点があります。申立方法を決める前に、破産手続きを扱う弁護士へ確認する必要があります。
弁護士費用は裁判所費用とは別にかかる
破産費用を考えるとき、裁判所費用と弁護士費用を分けることが大切です。裁判所の資料に記載された金額へ、弁護士費用が含まれているわけではありません。
弁護士費用には、全国一律の報酬基準がありません。各事務所が料金体系を定めています。料金表を公開している事務所もありますが、実際の見積額は個別事情によって変わります。
見積りに影響しやすい事情には、次のようなものがあります。
- 債権者や従業員の人数
- 店舗や営業所の数
- 不動産や車両などの資産
- 売掛金や在庫の内容
- 帳簿や契約書の保存状況
- 税金や社会保険料の滞納
- 訴訟や紛争の有無
- 経営者個人の同時申立て
会社ごとの差が大きいため、広告上の金額だけでは判断しにくい領域です。相談時には、裁判所費用、弁護士費用、実費を分けた見積りを依頼すると整理しやすくなります。
経営者個人にも別の費用が生じる
会社の借入に経営者が連帯保証を付けている場合、会社と個人は別々に検討します。会社が破産しても、連帯保証契約が自動的に消えるわけではありません。
経営者個人も自己破産を申し立てる場合、個人の申立手数料や予納金が別に必要です。東京地方裁判所の資料では、個人の自己破産および免責の申立手数料は1,500円です。
個人管財事件の予納金は最低20万円で、個人1件あたり20,397円が加わります。中目黒庁舎で現金納付する場合は21,000円です。これに予納郵券4,950円などが発生します。
同時廃止事件の予納金基準額は13,046円です。ただし、同時廃止は原則として個人の手続きです。法人破産の費用と混同しないようにしてください。
会社と経営者個人を同時に申し立てるなら、双方の裁判所費用と弁護士費用を見積もる必要があります。
破産費用の総額を見積もる方法
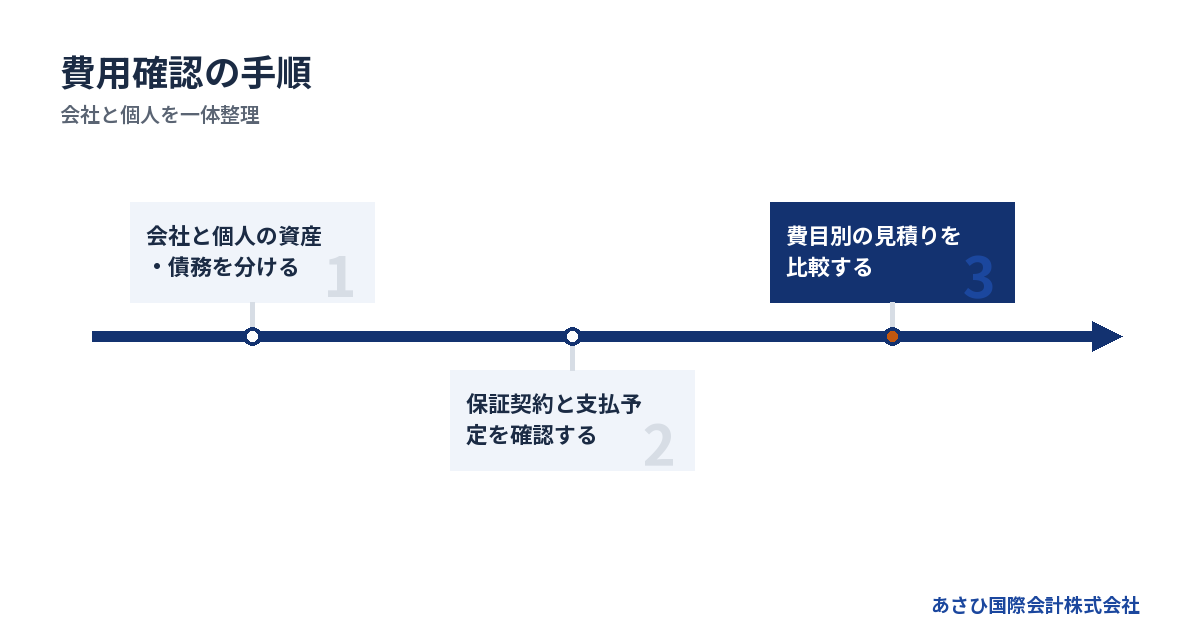
会社と個人を分けて一覧にする
最初に、会社の債務と経営者個人の債務を分けます。通帳や請求書を眺めるだけでは、必要な破産費用を把握できません。
次の4区分で整理すると、相談先へ説明しやすくなります。
1. 会社の資産と債務
2. 経営者個人の資産と債務
3. 会社借入に対する連帯保証
4. 破産申立てまでの運転資金
会社の預金残高だけでなく、売掛金の回収予定や換価できる資産も確認します。一方で、給与、税金、社会保険料、家賃などの支払予定も見なければなりません。
経営者個人については、自宅、預貯金、保険、証券、車などを整理します。会社との資金のやり取りがある場合は、役員貸付金や役員借入金も確認対象です。
相談時に用意したい資料
初回相談の段階ですべての資料がそろっていなくても、相談は始められます。ただし、見積りの精度を上げるには、次の資料が役立ちます。
- 直近の決算書
- 最新の試算表
- 会社と個人の通帳
- 借入返済予定表
- 保証契約書の写し
- 債権者の一覧
- 従業員と給与の一覧
- 税金などの納付状況
- 賃貸借契約書
- 主な取引先との契約書
保証契約は書面でなければ効力を生じないと、民法446条に定められています。まず保証書や契約書の写しを探し、誰が、どの債務を、どこまで保証しているのかを確認します。
個人根保証では、極度額の確認も必要です。民法465条の2は、個人が保証人となる根保証契約について、極度額を定めなければ効力を生じないとしています。
見積りは費目を分けて確認する
破産費用の見積りを受け取ったら、総額だけを見るのではなく、内訳を確認します。
| 確認する費目 | 内容 |
|---|---|
| 裁判所費用 | 予納金・印紙など |
| 弁護士費用 | 着手時などの報酬 |
| 実費 | 郵送・資料取得など |
| 個人手続の費用 | 保証人の申立て |
| 追加費用 | 複雑な場合の条件 |
会社と経営者個人の費用が一つの見積りに含まれているのかも確認してください。法人分だけの表示を、会社と個人を合わせた総額と誤解することがあります。
一括で払えない場合は、支払時期や分割の可否を相談します。対応は事務所ごとに異なります。分割が認められると決まっているわけではないため、早めの確認が必要です。
破産までの維持費も見落とさない
破産費用だけを確保しても、申立てまでの維持費が足りなければ予定が崩れます。弁護士へ相談してから申立てまで、資料整理や従業員対応に時間がかかることもあります。
その間にも、次の支出が発生し得ます。
- 従業員の給与
- 事務所や店舗の賃料
- 水道光熱費
- 車両や設備の保管費
- 会計資料の作成費
- 最低限の通信費
どこまで事業を続け、いつ停止するのかによって必要額が変わります。特定の債権者や関係者へ独自判断で優先返済すると、後の手続きで問題になるおそれもあります。
資金の使い方は、申立てを依頼する弁護士と相談して決めるのが安全です。会社資金を経営者個人へ移すなど、財産を不透明にする行為も避けなければなりません。
破産費用を払えない場合に考えること
資金が尽きてからでは選べる方法が減る
破産費用を払えない会社では、相談の時期が結果に影響します。預金がほぼなくなってからでは、弁護士費用や裁判所費用だけでなく、資料整理に必要な費用も確保しにくくなります。
「次の入金で何とかなる」と考えて支払いを続けた結果、入金が遅れて手元資金がなくなることもあります。資金繰りが厳しいときは、楽観的な売上見込みだけで判断しないことが大切です。
少なくとも、次の時点で専門家への相談を始めてください。
- 給与の支払いが危うい
- 税金などを滞納している
- 借入返済の見込みが立たない
- 仕入先への支払いが遅れている
- 手元資金が急速に減っている
相談する経営者は珍しくありません。費用を用意できないことを恥じて説明を遅らせるより、残っている資金と時間を正確に伝えるほうが、現実的な方法を検討しやすくなります。
会社資産の扱いを独自に決めない
会社に預金、車両、在庫、売掛金などがある場合、それらをどう扱うかは破産費用とも関係します。ただし、会社の資産を経営者の判断だけで売却し、その代金を自由に使ってよいわけではありません。
安すぎる価格で関係者へ売る行為や、一部の債権者だけへ返済する行為は、後で問題になるおそれがあります。帳簿に残らない現金移動も避けるべきです。
資産がある場合は、次の内容を弁護士へ伝えます。
1. 資産の種類と所在地
2. 帳簿上の金額
3. 現在のおおよその状態
4. 担保や所有権留保の有無
5. 売却や移動をした履歴
破産費用が足りないからといって、会社資産を先に動かすのは危険です。何を換価し、どの費用へ充てられるのかは、申立てを担う弁護士の判断を仰いでください。
弁護士費用の支払条件を確認する
弁護士費用に全国一律の金額はありません。支払時期や分割への対応も、事務所ごとに異なります。
相談時には、次の事項を率直に伝えます。
- 現在の預金残高
- 今後の入金予定
- 給与などの支払予定
- 換価できる会社資産
- 経営者個人の資産
- 一括払いが難しい事情
見積額だけでなく、「いつまでに、どの費用を、誰が支払うのか」を確認してください。法人分と個人分の支払主体が混ざると、資金管理が分かりにくくなります。
費用が不足している事実を隠すと、後で申立計画を変更することになりかねません。最初の相談で数字を開示するほうが、実行可能な工程を組みやすくなります。
事業に価値が残るならM&Aも比較する
破産費用を用意できない会社でも、顧客、従業員、許認可、設備、取引関係などに価値が残っていることがあります。その場合、破産だけでなくM&Aによる事業承継も比較対象になります。
あさひ国際会計株式会社の再生型M&Aは、相談無料、着手金なし、成功報酬のみです。成約時に報酬を譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬が無料という意味ではありません。
当社が支援して成約した案件には、売上1億円前後、債務超過5,000万円規模、借入8,000万円規模の会社もあります。債務超過だから譲渡できないとは限りません。
一方で、買い手が見つからない場合や、事業を続けることが適切でない場合もあります。状況によっては法的整理が適切です。詳しくは自己破産しないで会社をたたむ方法をご覧ください。
破産・通常清算・M&Aの費用を比べる
法人破産は債務を裁判所の手続で処理する
破産法2条は、破産手続を債務者の財産などを清算する裁判所の手続と定義しています。支払不能または債務超過の状態にある会社について、資産と債務を裁判所の手続で処理します。
破産法1条は、財産などの適正かつ公平な清算だけでなく、債務者の経済生活の再生の機会を確保することも目的に掲げています。破産は、単に会社を終わらせるだけの制度ではありません。
ただし、法人破産には裁判所費用と弁護士費用が必要です。経営者が連帯保証人なら、個人側の整理も別に検討します。
事業を停止する時期、従業員への説明、資産の保全なども連動します。破産を選ぶ場合は、費用だけでなく、申立てまでの実務全体を計画する必要があります。
通常清算は債務を払える会社が中心になる
株主総会の決議による任意の解散では、会社法471条に基づいて会社を解散します。その後、会社法475条に基づく清算へ進みます。
株式会社の解散決議には、会社法309条2項に定める特別決議が必要です。解散後は、債権者へ官報公告をおこない、判明している債権者には個別に催告します。債権の申出期間は2か月を下回れません。
登録免許税は、次の金額です。
| 登記 | 登録免許税 |
|---|---|
| 解散 | 3万円 |
| 清算人 | 9千円 |
| 清算結了 | 2千円 |
合計は4万1千円です。このほか、官報公告の実費や司法書士報酬などが発生します。
通常清算は、原則として債務を支払えることが前提です。債務超過の疑いがある清算株式会社では、特別清算や破産など、裁判所が関与する手続きを検討することになります。
M&Aは会社や事業を引き継ぐ方法になる
M&Aでは、会社の株式を譲る株式譲渡や、事業の全部または一部を譲る事業譲渡などを検討します。
株式譲渡では法人格が変わらないため、会社の借入などの債務は会社に残ります。事業譲渡では承継する資産を選べますが、契約、許認可、登記などを個別に処理する作業が生じます。
どちらの方法でも、経営者保証の扱いは最終契約で定める主要項目です。ただし、M&Aの当事者間で合意すれば保証が消えるわけではありません。正式な解除や移行には、金融機関などの判断が必要です。
当社が支援して成約した案件では、これまでいずれも連帯保証の解除まで見届けています。ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
廃業とM&Aの判断基準は、廃業とM&Aの比較もあわせてご覧ください。
費用だけで決めず残るものを比べる
会社の出口を比べるときは、支出額だけで判断しないほうが適切です。従業員の雇用、取引先、経営者個人の保証、事業価値がどうなるかも確認します。
→ 横にスクロールできます
| 選択肢 | 主な目的 | 主な費用 |
|---|---|---|
| 法人破産 | 債務の法的整理 | 裁判所・弁護士 |
| 通常清算 | 支払後に会社終了 | 登記・公告など |
| M&A | 会社・事業の承継 | 仲介報酬など |
| 民事再生 | 事業の再生 | 裁判所・専門家 |
民事再生法1条は、債権者の多数の同意と裁判所の認可を得た再生計画などにより、事業または経済生活の再生を図ることを目的としています。
どの方法が適するかは、債務の額だけでは決まりません。資金が残っている期間、事業の収益性、買い手候補、債権者構成などを総合して考えます。
連帯保証がある経営者の破産費用
会社が破産しても連帯保証は残り得る
民法446条では、保証人は主たる債務者が履行しないときに、その債務を履行する責任を負うとされています。
通常の保証人には、民法452条の催告の抗弁と、453条の検索の抗弁があります。一方、民法454条により、連帯保証人にはこれらの権利がありません。
そのため、会社が返済できなくなれば、金融機関などから連帯保証人へ請求が及ぶ可能性があります。「まず会社の財産から回収してほしい」と主張できる通常の保証とは違います。
法人破産の費用だけを準備しても、経営者個人の問題が残ることがあります。保証契約の範囲、個人資産、家族の生活費まで含めて確認してください。詳しくは廃業したら連帯保証はどうなるのかをご覧ください。
個人破産では残せる財産もある
個人が自己破産する場合、すべての財産を失うという理解は正確ではありません。
破産法34条3項1号、民事執行法131条3号、同施行令1条により、99万円までの現金は自由財産として扱われます。ただし、この99万円は現金が対象です。預貯金を同じ枠で考えることはできません。
また、破産手続開始決定を受けても、選挙権や被選挙権を失うことはありません。戸籍へ破産の事実が記載されることもないと、裁判所の説明資料に明記されています。
一方、復権までの間、一部の資格や職業に制限が生じます。個人資産と職業への影響は、申立てを依頼する弁護士へ具体的に確認してください。
経営者保証ガイドラインによる整理
「経営者保証に関するガイドライン」は、一定の要件を満たす場合に、保証債務の整理を申し出る枠組みを示しています。
保証債務の整理を申し出るには、ガイドライン7項1号の要件をすべて満たす必要があります。主な内容は次のとおりです。
1. 保証契約が所定の要件を満たす
2. 主債務者の債務整理手続がある
3. 債権者にも経済合理性が見込める
4. 所定の免責不許可事由がない
主債務者の手続には、破産、民事再生、会社更生、特別清算などの法的整理が含まれます。一定の準則型私的整理も対象です。
ガイドラインは、早期に事業再生や清算へ着手した場合について、一定期間の生計費に相当する額や華美でない自宅などを、残存資産に含めることを検討すると定めています。
利用できるかどうかは、保証契約や資産、債務整理の内容によって異なります。個別判断は、弁護士などの専門家へ相談してください。
M&Aでも保証解除は自動ではない
中小M&Aガイドライン第3版では、経営者保証の解除または引継ぎを、最終契約で取り決める主要項目としています。
M&A支援機関協会は、2025年1月1日施行の自主規制ルールで、最終契約書の草案作成時に、経営者保証の解除を譲受け事業者へ義務付ける条文案を盛り込むことを定めました。譲受け事業者の資力に関する調査義務も定めています。
ただし、最終契約への記載と、金融機関による保証解除は別の段階です。譲り受け側の信用力などによって、解除や移行が円滑に進まないリスクもあります。
当社は、金融機関との協議に必要な資料の整備、事業価値の説明資料の作成、M&Aの条件設計を通じて、経営者ご本人の協議を支えます。法的な対応や交渉が必要な場合は、経営者が委任する弁護士等が担います。
破産費用を相談する専門家の選び方
法的手続きは弁護士へ相談する
法人破産や個人の自己破産を申し立てる場合、中心となる相談先は弁護士です。破産申立書の作成、裁判所への申立て、債権者への法的対応などを扱います。
相談時には、会社だけでなく経営者個人の連帯保証も伝えてください。法人分だけを依頼するのか、個人分も含めるのかによって、費用と工程が変わります。
確認したい事項は次のとおりです。
- 法人と個人の見積り範囲
- 裁判所費用の見込み
- 弁護士費用の支払時期
- 事業停止までの工程
- 従業員への説明時期
- 手元資金の扱い
状況によっては法的整理が適切な場合もあります。費用を理由に相談を遅らせず、現状をそのまま説明してください。
M&Aの可能性は再生型を扱う専門家へ相談する
破産を決める前にM&Aの可能性も調べたい場合は、赤字や債務超過の案件を扱う専門家へ相談します。
一般的な黒字企業のM&Aと、資金繰りが切迫した会社の再生型M&Aでは、必要な経験が異なります。検討期間が短く、連帯保証、税金、従業員、事業停止リスクなどを同時に整理するためです。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。双方の見解を確認したうえで、会社に合う道を選ぶこともできます。
あさひ国際会計株式会社は、中小企業庁のM&A支援機関登録制度に登録しています。中小M&Aガイドライン第3版に対応した登録支援機関です。
年間60件以上のM&A仲介の成約実績があり、赤字・債務超過企業のM&Aと連帯保証の解除を見据えたスキームを専門にしています。
費用だけでなく担当範囲を確認する
専門家を比べるときは、料金の安さだけでなく、どこまで担当するのかを確認してください。
同じ「破産相談」でも、法人だけを対象とする場合があります。個人の保証債務整理や自宅の扱いが別料金になることも考えられます。
M&Aについても、着手金、中間金、成功報酬の有無は支援会社ごとに異なります。成功報酬の計算対象や、成約しなかった場合の負担も確認が必要です。
次の質問をすると比較しやすくなります。
1. 表示額に裁判所費用を含むか
2. 法人と個人の両方を含むか
3. 追加料金が生じる条件は何か
4. 成約しない場合に何が残るか
5. 連帯保証を誰が確認するか
説明があいまいなまま契約せず、見積書と契約書の内容を照合してください。
相談前に結論を決めなくてよい
「破産を選ぶのか、M&Aを選ぶのか」を決めてから相談する必要はありません。相談時点では、比較に必要な情報がそろっていないことが多いためです。
まず、会社の資金がいつまで持つのかを確認します。そのうえで、事業価値、債務、連帯保証、従業員、必要な破産費用を並べます。
相談の順序は、次のように整理できます。
1. 手元資金と支払日を確認する
2. 会社と個人の債務を分ける
3. 弁護士から破産費用を聞く
4. M&Aの可能性も査定する
5. 実行できる方法を比較する
破産の準備とM&Aの検討には、それぞれ時間がかかります。どちらか一方に早く決めるより、期限を決めて並行確認する方法もあります。
会社破産の弁護士費用は見積書のどこを確認する?
会社破産の弁護士費用を調べると、料金表の表示額が気になるものです。ただ、全国一律の報酬基準がないため、金額だけでは比べにくい面があります。自社に適用される条件と、支払いの段階を確認すると判断しやすくなります。
「いくらから」の金額と自社の見積りを分ける
料金表に「〜円から」とあっても、その金額が自社に当てはまるとは限りません。どのような会社を想定した表示なのか、相談時に尋ねてみてください。
たとえば、法人だけの依頼と、経営者個人も含む依頼では比較の前提が違います。資料がそろっている場合と、不足がある場合の扱いも確認したい点です。見積額の違いを、そのまま割高・割安と受け取らないほうがよいでしょう。
複数の事務所へ相談するなら、同じ内容の資料を渡すと比較しやすくなります。依頼したい範囲もそろえ、金額が変わる理由を聞くことが出発点です。
報酬の名前だけでなく対象業務を確認する
見積書では、費目の名前と実際に含まれる仕事を照らし合わせてください。「弁護士費用一式」という表示だけでは、依頼の範囲を判断しにくい場合があります。
確認事項は、次のように質問にすると伝えやすくなります。
- 申立て後の対応も含まれますか。
- 経営者個人の相談は別料金ですか。
- 実費は見積額に含まれますか。
- 消費税を含む表示ですか。
- 追加費用はどんな場合に生じますか。
追加費用がある場合は、その算定方法も確認しておきたいところです。あらかじめ金額を出せない項目なら、いつ見通しが立つかを尋ねましょう。変更時の説明方法も共有できると、資金計画を見直しやすくなります。
分割払いと申立ての時期をセットで聞く
分割払いを相談するときは、月々の負担額だけで判断しないようにしてください。弁護士費用の支払いと、裁判所へ納める費用の準備を分けて考えます。
「支払いを続けながら、どの段階まで進められるか」も確認したい点です。申立てまでに用意する金額が分かると、入金予定と照合しやすくなります。分割への対応は事務所ごとに異なるため、利用できることを前提にしないほうがよいでしょう。
入金が遅れた場合の相談方法も、先に聞いておくと安心につながります。支払条件が決まっても、会社の資金繰りが同じ状態で続くとは限りません。資金不足が見えてきた段階で伝え、工程の見直しを相談してください。
安くする工夫より先に依頼範囲をそろえる
費用を抑えたいときは、自分で整理できる資料を弁護士に確認してみましょう。ただし、資料をそろえれば報酬が下がると約束されるものではありません。目的は、会社の状況を伝え、見積りの前提を明確にすることです。
資料の不足箇所を一覧にするだけでも、相談を進めやすくなる可能性があります。反対に、費用を減らすために資産や債務を申告から外すことは避けてください。不明な項目は推測で埋めず、「未確認」として共有するほうがよいでしょう。
M&Aも検討する場合は、破産準備との費用の重なりを確認します。弁護士とM&Aの専門家では得意分野が異なり、状況によっては法的整理が適切な場合もあります。当社は資料の整備や条件設計を通じて、ご本人の協議を支える立場です。費用の安さだけでなく、残された時間内に進められるかも含めて比べてください。
よくある質問
法人破産には最低いくら必要ですか?
東京地方裁判所の令和8年1月1日版資料では、自己破産申立ての法人管財事件について、予納金は最低20万円です。さらに法人1件あたり16,264円、申立手数料1,000円、予納郵券4,950円などがかかります。弁護士費用は別です。本人申立てや債権者申立てには別の予納金基準があるため、個別の見積りが必要です。
弁護士費用の相場はいくらですか?
弁護士費用には全国一律の報酬基準がありません。会社の規模、債権者数、資産、帳簿の状態、従業員対応、経営者個人の同時申立てなどにより変わります。裁判所費用、弁護士費用、実費、個人分を分けた見積りを取り、追加費用が生じる条件も確認してください。
破産費用を一括で払えない場合はどうなりますか?
支払方法は弁護士事務所ごとに異なります。分割の可否や支払時期を相談できますが、対応が一律に決まっているわけではありません。会社資産を独自判断で売却したり、特定の相手だけへ返済したりせず、預金残高、入金予定、資産、支払予定を開示して弁護士へ相談してください。
破産費用がない会社でもM&Aできますか?
事業に顧客、従業員、設備、許認可などの価値が残っていれば、M&Aを検討できる可能性があります。当社の報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。ただし、買い手が見つかることや連帯保証の解除を約束するものではありません。状況によっては法的整理が適切な場合もあります。
会社破産の弁護士費用は見積り後に増えることがありますか?
依頼範囲や確認された事情によって、追加費用が生じる可能性があります。契約前に、見積額に含まれる業務と追加費用の条件を尋ねてください。金額が未定の項目は、算定方法や説明の時期も確認するとよいでしょう。状況によっては法的整理が適切な場合もあるため、費用への不安も相談時に共有してください。
まとめ
破産費用は、裁判所へ納める費用と弁護士費用に分かれます。法人管財事件の予納金は最低20万円ですが、申立ての区分によって別の基準が使われます。法人1件ごとの加算額、印紙、郵券も必要です。
弁護士費用には全国一律の報酬基準がありません。会社の規模や債権者数、資産、帳簿の状態によって変わります。経営者が連帯保証人なら、個人側の手続きと費用も別に考えなければなりません。
破産費用を払えないと感じたら、会社資産を独自に動かす前に相談してください。資金が尽きる前なら、費用の支払方法、破産申立ての工程、M&Aによる事業承継などを比較しやすくなります。
破産とM&Aのどちらかに相談前から決める必要はありません。会社と個人の債務、連帯保証、残っている事業価値を整理し、それぞれの費用と結果を比べることが大切です。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月10日