


目次
この記事の対象と結論
この記事は、銀行と返済条件を協議しているものの、資金繰りの改善が見えない経営者に向けたものです。借入の連帯保証を抱え、廃業や自己破産まで考え始めた方を想定しています。
中小企業活性化協議会のデメリットは、制度が悪いことではありません。会社の状態や残された時間によって、支援の進め方が合わない場合があることです。
とくに次の会社は、協議会の枠組みだけに選択肢を絞らないほうがよい可能性があります。
- 近い時期に資金が尽きる
- 返済猶予だけでは再建できない
- 後継者がおらず、事業承継も必要
- 連帯保証の扱いを優先したい
- 事業価値が落ちる前に譲渡したい
銀行交渉中の30日間では、協議会を利用できるかだけでなく、事業継続、再生型M&A、法的整理を同じ資料で比較する視点が欠かせません。
中小企業活性化協議会の役割と限界
47都道府県に設置された公的機関
中小企業活性化協議会は、産業競争力強化法に基づき、47都道府県すべてに設置された公的機関です。商工会議所などが運営しています。
前身は、2003年に創設された中小企業再生支援協議会です。2022年4月1日、経営改善支援センターとの統合により現名称となりました。
支援は、大きく次の3段階に分かれています。
1. 収益力改善支援
2. プレ再生支援・再生支援
3. 再チャレンジ支援
再チャレンジ支援には、保証債務に悩む経営者の保証債務整理や清算も含まれます。単なる経営相談だけを扱う機関ではありません。
一方で、制度の対象になることと、自社の課題が解決することは別です。支援の枠組みに乗せやすい会社か、資料や時間が足りるかを見極める必要があります。
協議会が会社の意思決定を代行するわけではない
協議会が関与しても、経営者の意思決定まで代わるわけではありません。事業を続けるか、譲るか、清算するかは、経営者が判断することになります。
金融機関との協議も、経営者本人が主体です。法的な代理や債権者との交渉が必要なら、依頼を受けた弁護士等の専門家が担います。
協議会の支援を受ければ、銀行交渉や保証問題が自動的に終わるわけではありません。会社の財務状況、事業の収益性、債権者の判断などが影響します。
「公的な制度だから結果まで決まっている」と考えると、期待とのずれが生じます。この点が、中小企業活性化協議会のデメリットとして語られやすい理由の一つです。
支援対象と経営者個人の問題は分けて考える
会社の借入と、経営者個人の連帯保証は、法律上も契約上も別の問題です。
民法446条では、保証人は主たる債務者が履行しないときに責任を負うとされています。さらに連帯保証人には、民法454条により、催告の抗弁と検索の抗弁がありません。
つまり、連帯保証では「先に会社へ請求してほしい」と主張できない場合があります。会社の整理方法だけを決めても、経営者個人の保証問題が残るおそれがあるのです。
協議会には再チャレンジ支援がありますが、会社の再生計画と保証債務の整理は同じ結論になるとは限りません。最初から二つの論点として整理したほうが安全です。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
破産申立て後は会社本体の対象外になる
民事再生や破産を申し立てた後の企業本体は、中小企業活性化協議会の支援対象外です。ただし、その会社の保証人は、保証債務の整理について支援対象になり得ます。
したがって、法的整理の申立て前後では、協議会が扱える範囲が変わります。
まだ銀行交渉中であれば、申立ての前に次の論点を切り分ける必要があります。
- 会社本体を残せるか
- 採算事業だけを残せるか
- 借入の返済条件を変えれば回復するか
- 経営者保証をどう扱うか
- 法的整理が必要な状態か
時間が少ない会社ほど、この順序を曖昧にしないことが重要です。
中小企業活性化協議会の主なデメリット
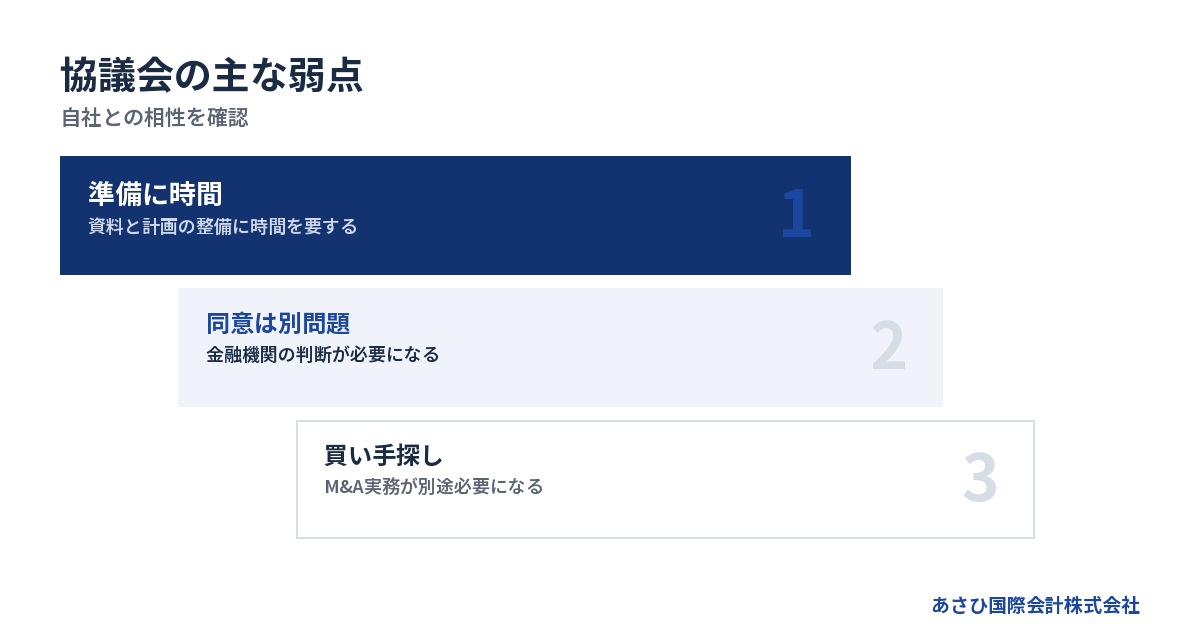
資料の準備と事業計画の検討に時間がかかる
事業再生では、直近の残高だけでなく、会社が今後利益と現金を生み出せるかが問われます。その説明には、決算書だけでは足りない場合があります。
少なくとも、次の資料を整える必要があるでしょう。
- 直近の試算表
- 資金繰り表
- 借入返済予定表
- 金融機関別の借入残高
- 保証契約書の写し
- 税金・社会保険料の状況
- 事業別や店舗別の採算
- 今後の受注と解約の見込み
数字が古い、部門別採算が分からない、簿外債務がある。このような状態では、現状把握だけでも時間を要します。
協議会の手続きが遅いというより、再生可能性を説明できる資料の作成に負担がかかるのです。手元資金が少ない会社では、その間にも給与や仕入れ、返済の期日が来ます。
支援を受けても金融機関の同意は別に必要
協議会が計画の作成に関与しても、金融機関の判断を拘束するものではありません。
返済条件の変更、債権の扱い、経営者保証の解除などは、それぞれの関係者による検討が必要です。計画が作成されたことだけで、希望する条件が認められるとは限りません。
とくに経営者保証の解除や移行は、金融機関等の判断によります。M&Aを使う場合も、買い手と売り手が合意しただけでは保証契約は消滅しません。
中小M&Aガイドライン第3版も、正式な解除や移行には金融機関等の判断が関わるとしています。買い手の信用力が低い場合などには、円滑に進まないリスクがあります。
「協議会が入れば銀行も応じるはずだ」という前提では、資金繰りの見通しを誤りかねません。
買い手探しまで一体で完結するとは限らない
再生計画を作ることと、会社や事業の買い手を見つけることは、異なる実務です。
会社に後継者がいない場合や、現経営者のままでは再建が難しい場合、スポンサーや買い手の存在が鍵になります。協議会の枠組みで第二会社方式が検討される場合もありますが、買い手候補が自然に現れるわけではありません。
中小M&Aガイドライン第3版では、事業再生局面で第二会社へ事業を移し、元の会社を特別清算などで整理する手法が示されています。ここでいう第二会社方式は、会社法上の用語ではなく実務上の呼び名です。
再生計画にM&Aを組み込むなら、次の作業も必要になります。
1. 残せる事業と赤字事業を分ける
2. 買い手に示す事業価値を整理する
3. 譲渡後の資金繰りを設計する
4. 借入と連帯保証の扱いを確認する
5. 従業員や取引契約の承継を検討する
これらを誰が担当するかが曖昧だと、計画と実行の間に空白が生まれます。
資金繰りが迫る会社には時間が合わない場合がある
売上の入金まで待てない、翌月の給与原資が足りない、追加融資を断られた。この状態では、制度の比較だけに時間を使えません。
資金繰りが止まる日を確認しないまま再生計画を検討すると、途中で選択肢が狭まります。事業価値も、仕入れ停止や従業員の退職が始まると下がりやすくなります。
次のどれかに当てはまるなら、時間の制約を強く意識してください。
- 1か月以内に現預金が尽きる
- 給与の支払いが危うい
- 税金や社会保険料を滞納している
- 主要取引先から取引縮小を示された
- 返済猶予後も営業収支が赤字
- 事業に必要な人材が退職しそう
協議会の利用可否だけを検討するのではなく、同じ期間内に他の出口も比べる必要があります。
協議会が向く会社と向きにくい会社
本業に収益力があり、時間を確保できる会社
協議会の再生支援と相性がよい可能性があるのは、本業に収益力が残っている会社です。借入返済の負担を調整すれば、営業活動から資金を生み出せる状態が一つの目安になります。
たとえば、次のような状況です。
- 一時的な要因で赤字になった
- 返済額を抑えれば資金が回る
- 不採算部門を切り離せる
- 経営改善策が数字で説明できる
- 株主や主要関係者の意向をそろえられる
ただし、返済猶予を受ければ再建できるかは、利益ではなく現金収支で確認します。減価償却前の利益があっても、税金や設備投資を含めると資金が残らない会社もあります。
リスケだけでは赤字が止まらない会社
返済条件の変更は、毎月の元本返済を抑える手段です。商品の粗利不足や固定費過多まで解消するものではありません。
返済を止めても現金が減り続けるなら、事業構造そのものを変える必要があります。赤字事業の撤退、固定費の削減、スポンサーの受入れ、事業譲渡などを比べる局面です。
次の式で考えると整理しやすくなります。
> 本業の入金 − 仕入れ・人件費・家賃・税金等 = 返済前の資金余力
この資金余力が継続してマイナスなら、返済猶予だけでは時間を延ばす結果になりかねません。
銀行へ説明する前に、返済前の営業収支を月別に出してください。過去の平均ではなく、受注減や値上げ後の数字で見る必要があります。
後継者不在でM&Aを同時に考える会社
本業に価値があっても、経営者が続けられない会社があります。年齢、健康、家族事情、後継者不在などが理由です。
この場合、経営改善だけでなく、誰が事業を引き継ぐかを考えなければなりません。金融支援を受けても、経営者不在の問題は残ります。
M&Aでは、会社全体を引き継ぐ株式譲渡と、選んだ事業や資産を移す事業譲渡などを比較します。
→ 横にスクロールできます
| 選択肢 | 会社の扱い | 借入の扱い | 主な検討軸 |
|---|---|---|---|
| 経営改善 | 会社を継続 | 会社に残る | 返済余力 |
| 株式譲渡 | 法人格を維持 | 会社に残る | 買い手の信用 |
| 事業譲渡 | 対象を選ぶ | 個別に設計 | 残会社の整理 |
| 法的整理 | 裁判所が関与 | 手続内で処理 | 資産・債務 |
事業譲渡なら債務が何の影響もなく切り離される、という理解は危険です。
譲受会社が譲渡会社の商号を使う場合、会社法22条により債務を負うことがあります。また、残存債権者を害すると知って事業譲渡をした場合、会社法23条の2による請求の問題も生じ得ます。
個別のスキームは、弁護士等の専門家による法的確認を受けながら設計します。
連帯保証の解除を最優先にしたい会社
会社を残せても、経営者保証が残るなら決断できないという方は少なくありません。
経営者保証に関するガイドラインには、保証債務整理の枠組みがあります。ただし、保証を求めない融資の要件と、保証債務を整理する要件は別です。
保証債務の整理では、主たる債務者について法的債務整理または準則型私的整理の手続が進んでいることなどが要件になります。準則型私的整理には、中小企業活性化協議会の再生支援スキームも含まれます。
さらに、破産手続による配当より多い回収が見込めるなど、対象債権者にとっての経済合理性も求められます。保証人に一定の免責不許可事由がないことも要件です。
したがって、「会社が協議会の支援対象なら保証も外れる」とは整理できません。会社と個人の資産、保証契約、手続の選び方を一体で検討する必要があります。
協議会以外の選択肢をどう比較するか
銀行との返済条件の見直しで時間を確保する
本業の収支が改善できるなら、返済条件の見直しによって時間を確保する方法があります。
銀行へ示す内容は、希望する返済額だけではありません。なぜ資金が不足したのか、どの施策で収支を戻すのか、いつから返済原資が生まれるのかを数字で説明します。
ただし、経営者本人による協議と、その準備作業は分けて考えてください。会計や再生の専門家は、試算表、資金繰り表、事業計画などを整えられます。法的な代理交渉が必要な場面は、依頼を受けた弁護士等が担当します。
返済猶予の期間中に何を実行するかが決まっていないと、次回の見直し時に状況が厳しくなります。
再生型M&Aで事業と雇用を残す
再生型M&Aは、赤字や債務超過の会社について、事業価値を買い手へ引き継ぐ方法です。返済能力だけでなく、顧客、人材、技術、許認可、商流などを評価します。
当社が支援して成約した案件のうち、財務概要が残る9件では、およそ3分の2が債務超過でした。債務超過額は3,000万円から6,000万円規模が中心です。
たとえば、運送業で売上1億円台、債務超過3,000万円規模、従業員10名前後の会社でも成約例があります。
また、製造業で売上1億円規模、従業員数名という小規模な会社の例もあります。会社の規模だけで譲渡の可否が決まるわけではありません。
詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
M&Aでは、保証解除を契約上の論点として扱う必要があります。M&A支援機関協会の自主規制ルールでは、2025年1月1日施行の広告・営業規程により、最終契約書の草案に経営者保証の解除を買い手へ義務付ける条文案を盛り込むことが定められました。
買い手の資力に関する調査義務や、M&A成立後のリスク説明も追加されています。
ただし、金融機関が契約当事者でない限り、売り手と買い手の合意だけで保証は消えません。金融機関の同意を見据え、買い手の信用力や返済計画まで確認します。
廃業・清算で会社を閉じる
会社に借入を返せる資産があり、債務超過でも支払不能でもないなら、株主総会で解散し、清算する方法があります。
会社法471条では、株主総会の決議が株式会社の解散事由の一つとされています。解散後は、会社法475条により清算へ進みます。
ただし、会社を閉じれば連帯保証も消えるとは限りません。会社の資産で借入を完済できなければ、残額について保証人への請求が問題になります。
そのため、廃業を選ぶ前に次の金額を試算します。
1. 資産を換価した場合の手取り
2. 退職金や解約費用
3. 税金と社会保険料
4. 借入の返済額
5. 経営者保証として残る可能性のある額
廃業とM&Aの違いは、廃業とM&Aの比較|メリット・デメリットと判断基準を解説でも整理しています。
破産・民事再生などの法的整理
資金が尽き、返済条件の変更やM&Aでは対応できない場合、法的整理が適切なこともあります。
破産法1条は、債務者財産の適正かつ公平な清算に加え、経済生活の再生機会の確保も目的に掲げています。破産は経営者を罰するための制度ではありません。
民事再生は、民事再生法1条により、債権者の多数の同意と裁判所の認可を受けた再生計画などを通じ、事業や経済生活の再生を図る手続です。
法的整理を主に扱う専門家と、事業を残す前提の再生やM&Aを扱う専門家では、得意分野が異なります。どちらかを先に否定せず、会社の資金と事業価値に応じて比較します。
銀行交渉中の30日で確認すること
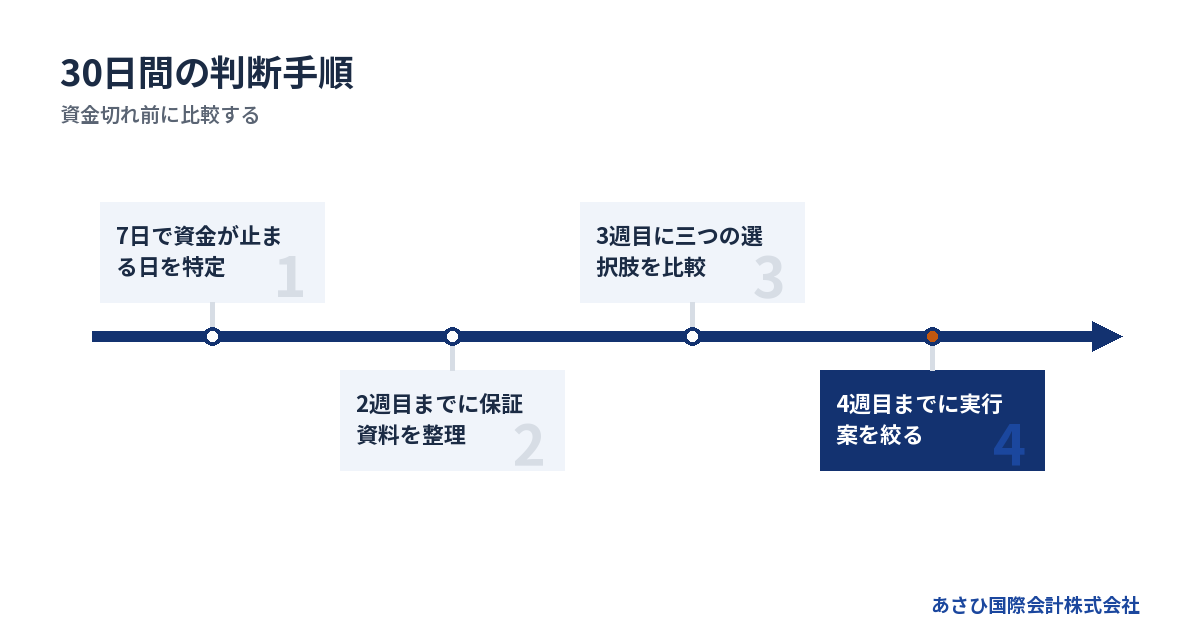
最初の7日で資金が止まる日を特定する
最初に確認するのは、決算書の利益ではなく現預金です。毎日の入出金を並べ、いつ支払いができなくなるかを見ます。
確認する項目は次のとおりです。
- 現預金の残高
- 30日間の確定入金
- 給与と外注費
- 仕入れと家賃
- 借入返済
- 税金と社会保険料
- 解約や違約金の支出
入金は、期待ではなく確度で分けます。「受注予定」と「請求済み」を同じ扱いにしないことです。
この作業で、銀行交渉に使える時間が見えます。資金が尽きる日まで余裕がなければ、再生計画と並行してM&Aや法的整理の準備も検討します。
2週目までに会社と個人の資料を分ける
連帯保証がある場合、会社の財務資料だけでは判断できません。会社と経営者個人の資産・債務を分けて一覧にします。
会社側では、次の内容を整理します。
- 金融機関別の借入
- 担保に入っている資産
- 保証協会付き融資
- リースや割賦
- 税金・社会保険料
- 買掛金や未払賃金
個人側では、保証契約書の写しを確認します。民法446条では、保証契約は書面または電磁的記録でなければ効力を生じません。
個人根保証なら、民法465条の2に定める極度額も確認対象です。ただし、契約の有効性や責任範囲は個別事情で変わるため、法的判断は弁護士等へ委ねます。
3週目までに三つの選択肢を数字で比べる
比較するのは、協議会を利用するか否かだけではありません。少なくとも、次の三つを同じ基準で比べます。
→ 横にスクロールできます
| 選択肢 | 必要な時間 | 事業の扱い | 保証の確認 |
|---|---|---|---|
| 自力再建 | 改善期間が必要 | 継続 | 既存契約を確認 |
| 再生型M&A | 買い手探索が必要 | 承継を検討 | 解除条件を設計 |
| 法的整理 | 手続ごとに異なる | 清算・再建 | 個人も別途整理 |
比較に使う数字は、将来の売上だけではありません。
- 30日後の現預金
- 返済前の営業収支
- 事業譲渡時の手取り見込み
- 廃業時の換価見込み
- 退職や解約に必要な資金
- 保証債務として残り得る金額
見込み額には幅を持たせます。楽観ケースだけで判断すると、途中で資金が足りなくなるおそれがあります。
4週目までに実行する道を絞る
月末までには、主となる選択肢と、うまく進まない場合の代替案を決めます。
たとえば、次のように整理します。
1. 主案は返済条件の見直しと事業改善
2. 改善できなければM&Aへ移行
3. 資金が先に尽きるなら法的整理を検討
あるいは、買い手探索を始めながら、法的整理に必要な資料も保全する進め方があります。
事業価値の説明資料、資金繰り表、借入一覧を共通化すれば、選択肢が変わっても準備が無駄になりにくくなります。
あさひ国際会計株式会社では、金融機関との協議に必要な資料の整備、事業価値の説明資料の作成、M&Aの条件設計を通じて、経営者ご本人の協議を支えます。法的な代理交渉が必要な場合は、依頼を受けた弁護士等が担います。
よくある質問
中小企業活性化協議会を使うと銀行に知られますか?
支援の内容によっては、再生計画や返済条件について金融機関との協議が必要になります。どの段階で、誰に、何を共有するかを確認せずに進めるべきではありません。銀行交渉中なら、提出済みの説明と新しい計画に矛盾が出ないよう、資料をそろえてください。
中小企業活性化協議会を使えば連帯保証は解除されますか?
協議会の関与だけで連帯保証が解除されるわけではありません。保証解除には金融機関等の判断が関わります。経営者保証に関するガイドラインを使った保証債務整理にも複数の要件があります。会社の再生方法と、個人の保証債務を分けて検討する必要があります。
赤字や債務超過でもM&Aは可能ですか?
赤字や債務超過だけでM&Aの可能性がなくなるわけではありません。買い手は、顧客、人材、技術、許認可、営業基盤なども見ます。当社が支援して成約した案件では、財務概要が残る9件のおよそ3分の2が債務超過でした。ただし、すべての会社に買い手がつくと言い切れるほど単純ではありません。
M&Aをすれば連帯保証は外れますか?
M&Aの成立だけで保証が自動的に外れるわけではありません。最終契約で保証解除や移行を扱い、金融機関等の同意を得る必要があります。これまで当社で成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
まとめ
中小企業活性化協議会のデメリットは、支援制度そのものの欠陥というより、会社の時間軸や目的と合わない場合があることです。
銀行交渉中の経営者が確認したい点は、次の四つです。
- 資金が尽きるまで何日あるか
- 返済猶予で本業が黒字化するか
- 後継者や買い手が必要か
- 連帯保証をどう整理するか
本業に収益力があり、計画を作る時間を確保できるなら、協議会の再生支援が検討対象になります。
一方、返済を止めても赤字が続く会社や、後継者がいない会社では、再生型M&Aも同時に比較する必要があります。資金が先に尽きる状態なら、法的整理が適切な場合もあります。
30日以内におこなうべきことは、相談先を一つに決めることではありません。会社と個人の資料をそろえ、自力再建、M&A、法的整理を同じ数字で比べることです。
あさひ国際会計株式会社は、連帯保証の解除を見据えた再生型M&Aを専門としています。相談は無料で、着手金はありません。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。
平日の営業時間内のご連絡には、最短当日に対応します。銀行への次の回答期限や、資金が止まる見込み日が分かる場合は、その日付もお伝えください。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年8月30日