


目次
この記事の対象と結論
会社が倒産しても、社長の家族という理由だけで、妻や子どもが会社の借金を返すことにはなりません。家族への影響は、保証契約や担保、財産の持ち主によって変わります。
借入の連帯保証を抱え、「自宅も家族の貯金も失うのか」と眠れない経営者もいるはずです。夫が経営者で倒産を考えている方や、交際相手の会社が心配な方にも、まず確かめてほしいのは契約上の立場です。
会社の借金、社長の保証、家族自身の責任を分けてください。 そのうえで住居と生活費を確かめると、相談すべき内容が具体的になります。
破産を考える段階で相談する経営者は珍しくありません。家族にまだ話せていなくても、資料がそろっていなくても、状況の整理から始められます。
家族への請求は、続柄より契約で変わる
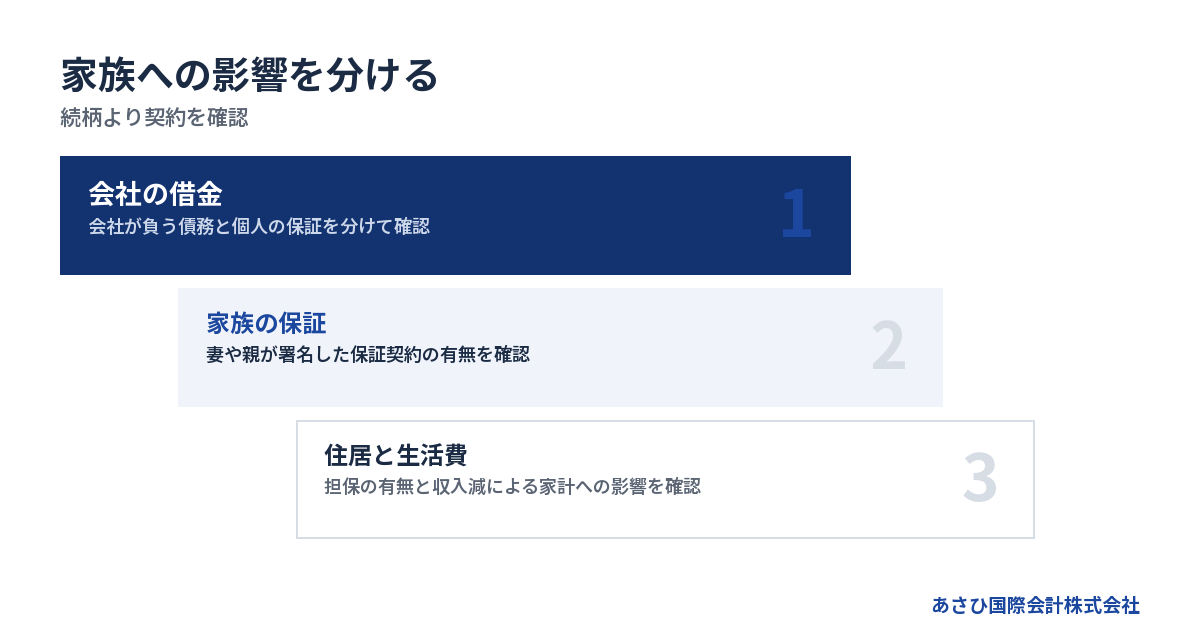
妻や子どもへの返済請求は、家族であることだけでは決まりません。誰が借り、誰が保証し、どの財産を担保に入れたかを確認する必要があります。
会社の倒産と社長の自己破産は別の判断
法人の借入は、まず会社が負う債務です。社長が会社の借入を連帯保証している場合には、会社が返せないときに個人への請求が問題になります。経営者保証とは、この個人として負う保証のことです。
社長だから、会社と同時に自己破産するという順番ではありません。保証債務の額に対し、個人の財産や収入で対応できるか。保証債務を整理する余地があるか。会社側とあわせて検討します。
「倒産」は、経営が行き詰まった状態などを指す言葉です。裁判所で進める「破産」と、いつも同じ意味になるわけではありません。まだ申立てをしていない段階なら、現状と予定を分けて伝えると、家族の誤解も減らせます。
詳しくは会社が倒産したら社長は自己破産するのか|連帯保証で変わる結論をご覧ください。
妻が保証人なら、妻自身の負担を確認する
妻が会社の借入を連帯保証していれば、その契約に基づく責任が生じます。夫の自己破産によって、妻の保証まで消えるものではありません。夫婦それぞれの整理が必要になる場合があります。
反対に、妻という立場だけで会社の借金を引き受けるわけでもありません。確認の入口は、記憶より書類です。
→ 横にスクロールできます
| 家族の立場 | 確認する資料 | 主な影響 |
|---|---|---|
| 保証していない配偶者 | 借入・保証の契約 | 続柄だけでは返済不要 |
| 連帯保証人の配偶者 | 保証契約書 | 保証に基づく請求 |
| 担保を出した家族 | 担保の設定資料 | 担保財産への影響 |
| 会社で働く家族 | 雇用・報酬の資料 | 収入が止まる可能性 |
銀行借入だけを見て終わらせないでください。事務所の賃貸借や設備の契約にも、家族が保証人として署名している可能性があります。対象の契約ごとに確かめます。
「内容を知らずに署名した」という事情がある場合は、その経緯も記録してください。責任の有無を自分で決めず、契約書とともに弁護士による確認につなげる内容です。
親・子ども・交際相手も、本人の契約を分ける
親や子どもについても、家族であることだけを理由に返済義務が生じるわけではありません。ただし、親が自宅を会社の借入の担保に出している場合は別の問題があります。返済義務と、担保財産を失うリスクは分けて考えます。
彼氏が経営者で倒産を考えている場合も、交際関係そのものが保証にはなりません。「結婚する予定だから」「同居しているから」という理由だけで、会社の借金を背負う扱いにはならないのが原則です。
ただ、相手を助けようと自分名義で借り入れると、本人の債務が生じます。口約束で相手が返すと言っていても、貸し手との契約上の立場は別です。
家族から会社へ貸したお金がある場合は、逆に家族が返してもらう側になります。返済を受ける順序にも問題が生じうるため、他の債務と分けて一覧に残しておきます。

無料お役立ち資料
『会社が倒産したら、自己破産するしかないのか?』
社長・家族・自宅・連帯保証はどうなるのか。会社の倒産と社長個人の破産を分けて整理し、事業を譲る道まで。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
妻の財産と自宅は、名義・資金・担保を確かめる
社長が破産を検討していても、家族の財産がすべて同じ扱いになるわけではありません。自宅は所有名義と担保、預金は名義に加えて資金の出どころが判断に関わります。
妻の預金は「誰のお金か」を説明できるようにする
妻が自分の給与から積み立てた預金など、妻自身の財産は、夫の財産と区別して考えます。一緒に暮らしているという理由だけで、夫の借金の返済に充てるものではありません。
ただし、通帳の名義だけで話が終わるとは限りません。夫の資金を妻名義の口座に移していた場合などは、実際の持ち主や移動の経緯が確認対象になりえます。最近のお金の動きほど、説明できる状態にしておきたいところです。
準備するのは、財産を動かす手続きではありません。すでにある記録です。
- 給与などの入金が分かる通帳
- 預金を積み立てた経緯のメモ
- 夫婦間で送金した理由の記録
- 会社と個人の入出金が分かる資料
生活費をまとめて管理してきた家庭では、混在していることもあります。混ざっているからといって、説明を諦める必要はありません。分かる範囲と不明な範囲を区別して提出します。
社長名義の自宅は、住宅ローンだけを見ない
社長個人の破産では、本人が所有する自宅が処分の対象となる可能性があります。住宅ローンを払い続けているという事情だけで、住み続けられると判断するのは難しいところです。
会社の借入に対する担保も確認してください。住宅ローンとは別に、自宅が事業資金の担保に入っている場合があります。家の価値と住宅ローンの残高だけでは、判断材料が足りません。
まず、次の内容を書き出します。
- 土地と建物それぞれの所有者
- 住宅ローンの借入人と保証人
- 会社の借入に対する担保の有無
- 現在の残高と返済状況
住居については、「所有し続けられるか」と「当面住めるか」も別の話です。契約や手続きによって扱いが変わるため、退去時期を推測で決めないようにします。転居が必要な場合に備え、家族の通勤や通学も含めた生活の見通しを並行して考えます。
妻名義・共有名義の家でも、担保があれば影響する
妻が所有する家でも、会社や夫の借入の担保に入っていれば、担保の実行によって住居へ影響が及ぶ可能性があります。妻が連帯保証人かどうかとは、別に確認する事項です。
夫婦の共有名義なら、夫の持分が問題になる場合があります。妻の持分まで夫の財産として扱われるわけではありませんが、共有だから家全体の居住に影響が出ないとも判断できません。処分の進み方や相手方との関係を確かめる必要があります。
親の家に住んでいる場合も同様です。親が所有しているという情報に、担保の有無を重ねて見ます。会社が所有する社宅なら、会社側の財産としての検討が必要です。
家を守るために妻へ名義変更する、という行動は先に進めないでください。破産が問題になる時期の財産移転は、後から取り消しや返還が争点になりえます。名義変更の相談より先に、現状の資料をそろえます。
家族の暮らしは、借金の責任がなくても変わりうる
家族が保証人でなくても、社長の収入が減れば生活への影響は生じます。返済義務の有無を確認したら、次は家計と住居、家族の働き方を具体的に整理します。
生活費は、会社のお金を除いて組み直す
役員報酬が止まれば、家計の入口が変わります。妻も同じ会社で働いている家庭では、収入が同時に減る可能性があります。夫の借金だけに目を向けると、この生活上の変化を見落としがちです。
まずは、会社からの報酬が減る場合を想定してください。家族が今後得られる収入と、生活に必要な支出を並べます。
- 住居にかかる毎月の支払い
- 食費や光熱費などの日常の支出
- 子どもの通学や教育にかかる支出
- 通院や介護で続く支出
- 家族が今後得られる収入
家計が足りないからと、会社の口座から自由に補ってよいとは限りません。会社のお金と個人のお金を分け、支出の目的を記録してください。通常の生活費をどう扱うかも、手続きの見通しとあわせて確認します。
支払いが重なる月は、平均の家計だけでは足りません。更新料や学費など、近い時期にまとまって出る支出も書き添えると、必要な準備が見えやすくなります。
妻が会社で働いているなら、役員と従業員を区別する
妻が会社の仕事を手伝っていても、立場は家庭ごとに違います。役員として報酬を受けているのか、従業員として給与を受けているのか。登記や雇用の資料と、実際の働き方を照らし合わせます。
役員であることと、借入の連帯保証人であることは別です。役員に名前があるだけで、会社の借金全額を返す扱いになるわけではありません。一方、役員としての行為に基づく責任が問題になる場合は、保証とは別の検討になります。
未払いの給与や報酬があるなら、その額と期間を残してください。「家族だから後でよい」と記録を曖昧にすると、会社の債務や家計の見通しも不明瞭になります。
従業員への説明と、家族としての相談を同じ場で済ませるのも避けたいところです。働く人として確認したい内容と、家庭で決めたい内容を分けると、話が整理しやすくなります。
子どもには、確定した生活の変化から伝える
親の会社が倒産したという事情だけで、子どもが会社の借金を負うわけではありません。ただ、転居や教育費の見直しなど、暮らしの変化が子どもに及ぶ可能性はあります。
伝える内容は、年齢と決まっていることに合わせます。まだ判断していない段階で、「もう学校に通えない」「家を出ることになる」と広げて話す必要はありません。何が未定なのかも、分けて伝えられます。
たとえば、次のような伝え方です。
> 会社のお金が厳しくなって、仕事の続け方を相談している。家や学校のことは、まだ決まっていない。生活に変わることがあれば、分かった段階で話したい。
親の問題を子どもの責任にしない言葉を選びます。配偶者とは先に情報を共有し、説明が食い違わないようにするのも一案です。子どもへの説明を急ぐより、家族で確認できる事実を増やすことから始めてください。
家族を守ろうとして、負担を増やす行動を避ける
破産を考える段階では、家族への財産移転や新たな借入が、かえって整理を難しくする場合があります。守りたい気持ちを行動に移す前に、その取引が家族に何を残すかを確かめます。
預金を移す・家族だけに返す判断を急がない
夫の預金を妻の口座へ移せば、家族のお金として残せるとは限りません。実際の持ち主や送金の目的が確認され、返還などが問題になる可能性があります。名義を変えるだけでは、根拠を説明できないためです。
家族から借りたお金を先に返す場合も注意が要ります。破産が問題となる状況では、特定の相手だけへの返済が争点になりえます。「親にだけは迷惑をかけたくない」という事情があっても、他の債権者との関係を無視できません。
すでに移したり返したりしている場合は、隠さず経緯を残します。
- お金を動かした日と金額
- 送金元と受取先
- 支払いや送金をした理由
- 根拠になる契約や通帳
過去の取引を取り繕うために、別の送金を重ねないでください。事実をそのまま伝えたほうが、次に取れる対応を検討しやすくなります。
妻や交際相手の借入で穴埋めする前に立ち止まる
家族が自分名義で借りて会社に入れると、家族自身に返済負担が残ります。会社を助ける目的でも、借入人が変わるわけではありません。会社や経営者の整理と、家族の借入は別に残る可能性があります。
一時的な入金の遅れを埋めれば回復するのか。それとも、事業を続けるほど不足額が増えるのか。見通しが曖昧なまま借入を増やすと、判断を先送りした期間だけ家族の負担も広がりかねません。
夫や彼氏に頼まれた立場なら、契約前に確認したい内容があります。
- お金を何の支払いに使うのか
- 返済の原資はどこにあるのか
- 入金が遅れた場合はどうするのか
- ほかに借入や保証があるのか
家族の財産を使わないと決めることも、話し合いの対象です。愛情や信頼の強さと、返済可能性は同じものではありません。無理な約束をしないために、会社の数字を共有します。
離婚や退任だけで保証が消えると考えない
離婚すれば会社の借金から離れられる、と単純に考えるのは危険です。配偶者が結んだ保証契約は、婚姻関係とは別に確認する必要があります。離婚という事実だけで、保証契約の責任が消えるものではありません。
役員を退任する場合も同様です。会社の役職と個人の保証契約は別なので、退任届や登記だけで判断を終えないようにします。残っている契約を確認してください。
財産を分ける話し合いにも、時期や内容によって法的な検討が必要になります。家や預金を守る手段として形式だけを整えると、後から争いになる可能性があります。
夫婦関係の判断と、債務の整理は切り分けます。離婚を考える事情がある場合でも、財産や保証の資料は別途整理し、必要に応じて各自の立場から弁護士に確認する内容です。
破産・保証の整理・事業の譲渡を同じ資料で比べる
家族への影響を抑える道筋は、会社と個人の状態によって変わります。破産だけ、M&Aだけと先に決めず、事業の継続可能性と保証債務の負担をあわせて検討します。
破産は生活の再出発も目的に含む
借金を返す見通しが立たず、事業の継続で負担が増える場合には、法的整理が適切なこともあります。家族や従業員への責任を感じているからこそ、損失を広げない判断が必要になる場面です。
破産法第1条は、目的に「経済生活の再生の機会の確保」を含めています。同時に掲げるのは「適正かつ公平な清算」です。債権者への対応と、本人の再出発の双方を扱う枠組みだと読み取れます。出典:破産法第1条(e-Gov法令検索)。
ただし、手続きを始めるだけで個人の支払義務がすべてなくなるとは限りません。対象となる債務や財産の扱いは、個別に確認が必要です。家族の保証が別に残っていないかも、同時に調べます。
詳しくは倒産と自己破産の違いがわかる比較表と、会社・社長の借金を分ける確認帳をご覧ください。
既存の保証を整理する枠組みには会社側の条件もある
一定の要件のもと、経営者の保証債務を整理する枠組みとして、経営者保証に関するガイドラインがあります。法的な強制力で金融機関に解除を命じるものではなく、関係者の合意を前提に検討するものです。
すでに負っている保証債務を整理する場面では、会社側の手続きも関わります。会社が法的債務整理手続か準則型私的整理手続を申し立てていること、または同時に申し立てる見込みであることなどが条件になります。
個人の財産を開示するだけで保証が外れる仕組みではありません。会社の整理方針と個人の状況をそろえて、適用の可能性を確かめます。
新たな借入で保証を付けない場合の条件と、既存の保証債務を整理する条件も異なります。検索で見つけた要件を、そのまま自分の場面に当てはめないようにしてください。出典:全国銀行協会「経営者保証に関するガイドライン」。
事業が譲れても、社長の保証は別に確認する
事業に引継ぎ先が見つかれば、雇用や取引を残せる可能性があります。赤字や債務超過という理由だけで、譲渡の検討が終わるわけではありません。買い手が何を引き継げるかを、事業の実態から確かめます。
株式譲渡では、会社の法人格が変わらず、借入も会社に残ります。事業譲渡では、引き継ぐ財産や契約の範囲を設計します。いずれも、社長の保証が契約当事者間の約束だけで消える扱いにはなりません。
事業の譲渡と、金融機関による保証解除の確認は別の作業です。 買い手の資力や解除までの段取りを、契約の検討段階から確かめる必要があります。
中小M&Aガイドラインでは、経営者保証の解除・引継ぎの扱いを、最終契約で取り決める項目に挙げています。ただし、契約に書いたことと、金融機関の同意が得られたことは同じではありません。出典:中小企業庁「中小M&Aガイドライン」。
自宅や家族への影響まで含めて比較する
譲渡代金がある場合でも、その全額を家族の生活に使えるとは限りません。誰が受け取る代金なのか、債務への対応はどうなるかを確認します。事業を譲る会社が受け取るお金と、株主個人が受け取るお金は区別が必要です。
比較の軸は、成約するかどうかだけではありません。
→ 横にスクロールできます
| 検討する道筋 | 家族側の確認 | 会社側の確認 |
|---|---|---|
| 破産を含む法的整理 | 財産・住居・生活費 | 債務と手続費用 |
| 保証債務の整理 | 保証額と個人資産 | 会社側の整理条件 |
| 再生型M&A | 保証解除の見通し | 買い手と継続資金 |
資金が尽きる時期に、譲渡の検討が間に合うかも判断材料です。買い手を探している間に未払いが増えるなら、待ち続けることが家族や従業員のためになるとは限りません。
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあります。同じ資料で検討し、必要な判断を先延ばしにしないようにします。
30日以内に、家族への説明と相談材料を整える
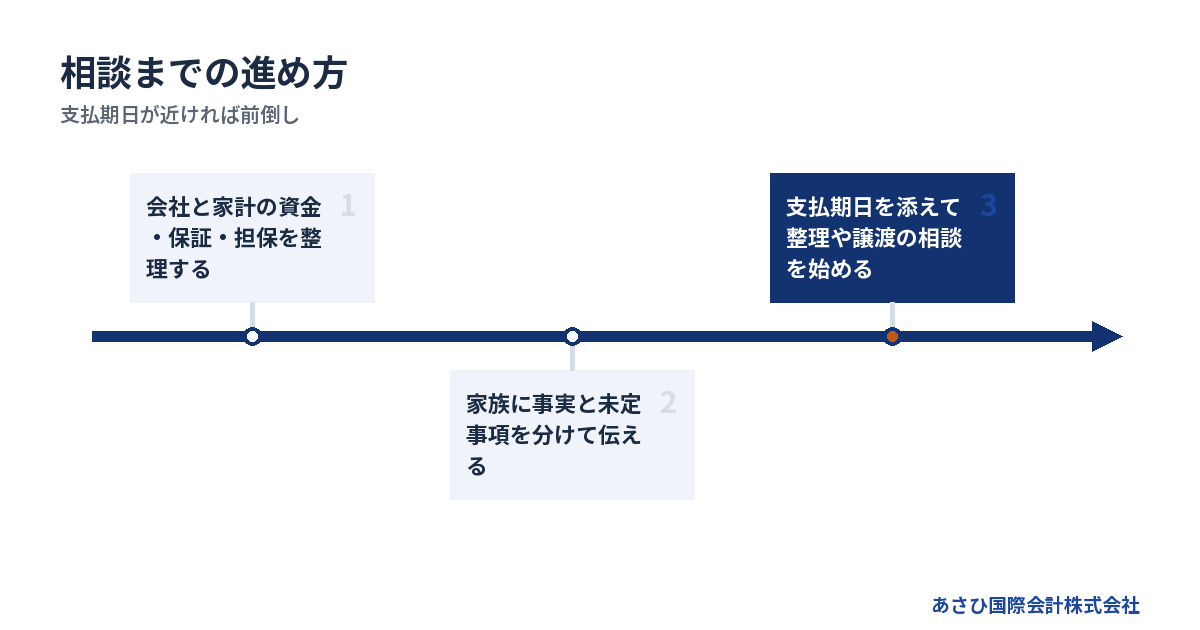
今後30日以内の目標は、会社と家計の現状を共有し、整理や譲渡の検討を始めることです。支払期日が先に来る場合は、その日を基準に前倒しします。
最初に、会社と家計のお金を別々に書く
資料をきれいに作り直す必要はありません。今ある残高と、近い支払いから着手します。会社の不足を家計の預金で埋める前提にせず、まず別々に見てください。
会社については、次の内容をまとめます。
- 現在使える資金と入金予定
- 次に来る支払期日と金額
- 借入残高と返済の予定
- 保証人と担保の一覧
- 給与や税金などの未払い
家計では、住居の資料と毎月の支出を確認します。口座にある金額だけでなく、今後入る収入が続くのかも書き添えます。会社への貸付や立替がある場合は、それも別欄に残してください。
数字が合わない箇所は「未確認」のままで構いません。分からないところを推測で埋めると、相談時に前提がずれてしまいます。通帳や契約書など、数字の元になる資料を一緒に用意すると説明が進みます。
家族には、事実・未定事項・相談予定を伝える
家族への説明では、すべての答えが出るまで待つ必要はありません。「心配をかけたくない」と隠している間に、生活費や住居の判断が迫ることもあります。
たとえば、次の順番で話せます。
1. 会社の支払いが厳しい事実を伝える。
2. 借入と保証の分かっている範囲を話す。
3. 自宅や生活費の未確認事項を伝える。
4. 相談予定と次に話す時期を共有する。
「何とかする」だけでは、家族は何を準備すればよいか分かりません。一方、まだ決まっていない破産や転居を、決定事項のように伝える必要もありません。現状と予測を分けます。
罪悪感が強いと、返済のために家族の貯金を使う約束まで急ぎがちです。その場で結論を出さず、契約と生活費を確認してから話し合ってください。従業員や取引先への説明についても、伝える時期と内容を専門家と検討し、対応を止めない道筋を作ります。
相談では「家族に何が残るか」を具体的に聞く
初回の相談で、M&Aや破産の結論を持参する必要はありません。何を困っているかと、いつまでに判断が要るかを伝えます。「妻の保証を確認したい」「住居への影響を知りたい」と具体的に言葉にしてください。
あさひ国際会計株式会社では、再生型M&Aの仲介を扱っています。事業を引き継ぐ余地と、連帯保証の解除を見据えたスキームを検討します。法的な判断や手続きは、内容に応じて弁護士等の専門家が担う領域です。
当社の役割は、経営者ご本人の判断と協議を支える後方支援です。金融機関に示す資料の整備や、事業価値の説明資料の作成をおこないます。交渉の主体は経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
手元資金が少ない場合は、費用の出どころも確認する
破産の申立てを検討する場合には、弁護士費用や裁判所への費用を用意する必要があります。資金が少ないときは、その事情を最初に伝えてください。費用を用意できないまま放置すると、選択肢の検討も遅れます。
当社の相談は無料で、着手金はありません。報酬は成功報酬のみです。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円となる扱いです。これは報酬そのものが無料という意味ではありません。
契約時には、報酬の対象と精算内容を確認します。また、会社の運転資金や家族の生活費、別途必要になる専門家費用まで不要になるわけではありません。費用ごとに、誰が何から払うかを分けて考えます。
連絡の際は、支払期日と保証の状況を添えてください。資料が不足していても、相談の入口には立てます。無料相談はこちらから、今分かっている範囲をお知らせください。
よくある質問
会社倒産による家族への影響は、関係性だけで決まりません。保証や財産の確認に加え、生活上の不安として聞かれやすい疑問を整理します。
夫が経営者で破産すると、妻も自己破産するのですか?
夫が破産するという理由だけで、妻も自己破産することにはなりません。妻自身が連帯保証している場合や、妻名義の借入がある場合は、その債務を返せるかを別に検討します。夫婦で同じ時期に問題が表面化しても、契約と財産はそれぞれ確認してください。
妻が保証しているか分からないときは、借入先の一覧と契約書を照合します。夫の記憶だけで判断せず、妻本人が署名した書類も確認材料にします。
経営者の破産を家族に知られずに進められますか?
家族に知られずに進められると約束するのは難しいところです。家計の資料を確認したり、自宅や収入の変化に対応したりする中で、家族の協力が必要になる場合があります。誰に何が伝わるかは、財産や手続きの内容によって変わります。
まだ話せない事情があるなら、その事情自体を相談時に伝えてください。家族への説明の時期と、先に確認できる内容を分けて検討します。
彼氏が経営者で倒産しそうです。結婚すると借金を負いますか?
結婚するという理由だけで、相手の会社の借金や保証債務を引き受けるわけではありません。ただし、自分が保証契約を結んだり、自分名義で借りたりすれば別です。結婚の判断とは分けて、借入と保証の内容を確認してください。
同居後の家賃や生活費をどう負担するかも話し合います。法的な返済義務がなくても、生活面で支える負担が生じることはあります。払える範囲を曖昧にしないほうが、後の行き違いを減らせます。
再生型M&Aなら、家族の生活と自宅を守れますか?
事業の引継ぎによって保証の整理につながる可能性はありますが、自宅や生活の維持まで約束されるものではありません。買い手の条件に加え、金融機関の同意や個人の借入、住宅の担保も関わります。事業の成約と家族の生活設計は、両方を確認してください。
自宅を残したい希望がある場合は、初回から伝えます。結果を先に期待するより、その希望が成り立つ条件と難しい条件を確かめることが、判断につながります。
まとめ
会社の借入契約と自宅の資料を手元に置き、家族が負う保証の有無と、次の支払期日を書き出してください。30日を待たず、分かっている数字と家族への影響を相談の場に持ち込み、生活の見通しと会社の進め方を一緒に検討しましょう。
▶ 関連資料:『会社が倒産したら、自己破産するしかないのか?』(全20ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)
あわせて読みたい
- 会社の借金は相続されるのか――遺された家族が負う保証と引き継ぐ財産の境界
- 経営者の自己破産で家族に及ぶ影響と及ばない影響、自宅・離婚の不安をほどく
- 会社倒産の流れを時系列で整理|今日の準備から申立て・終結後まで
- 会社倒産後の社長の再就職と生活再建――失業保険・自己破産後の給料を考える
- 倒産社長末路と検索した夜に読む、借金・家族・住まいと再出発の現実
- 会社倒産と自宅差し押さえの関係をほどく、連帯保証・担保・家族の住まい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月12日