


目次
この記事の対象と結論
債務超過で廃業を考えているなら、会社の借入と社長個人の連帯保証を一緒に相談してください。事業を閉じる判断だけでは、残る返済や家族の暮らしまで整理できないためです。
「もう続けられない。でも、会社を閉じたら自分も自己破産なのか」。そんな迷いを抱えて相談する経営者は珍しくありません。廃業を決めてから話す必要はありません。
相談の出発点は、次の支払日、使える資金、保証の有無です。 そのうえで、事業を引き継ぐ余地と、借入・保証債務を整理する道筋を比べます。再生型M&Aが候補になる会社もあれば、法的整理が適切な場合もあります。
資料がそろわなくても、相談は始められます。「廃業を考えているが、連帯保証が心配」と、いま困っていることから伝えてください。
債務超過の相談では、残高より先に支払期限を伝える
債務超過の相談で先に伝えたいのは、いつ資金が足りなくなるかです。決算書上の不足額だけでは、検討に使える時間を判断しにくいためです。
純資産のマイナスと手元資金は別に見る
会社の資産より負債が多い状態を、債務超過と呼びます。貸借対照表では、純資産の欄がマイナスになっていないかを確認します。
ただし、帳簿の状態と支払能力には違いがあります。債務超過でも入金が続き、当面の支払いに対応できる会社はあります。反対に、帳簿上は資産が多くても、現金に変わらず支払日に困ることもあります。
相談では、決算時点と現在を分けましょう。前の決算から資金が減っているなら、その変化が判断材料になります。
- 現在、支払いに使える預金額
- 今後の入金予定と回収の見込み
- 期日が近い支払いの金額
- すでに遅れている支払いの内容
入金予定は、希望と確認済みの予定を分けて伝えます。売掛金があるだけで、支払日に現金が入るとは限らないからです。
支払いが迫っているなら、その日付を冒頭に置く
給料や仕入代金の支払いが迫っている場合は、経緯より先に期日を伝えてください。「債務超過です」だけでは、相談を受ける側も切迫度をつかめません。
すでに支払期限を過ぎているなら、今日のうちに現状を整理する段階です。明日以降の入出金も確認し、受け取った請求や通知を手元に置きましょう。
1. 支払日と不足する金額を書き出す。
2. 入金予定の確かさを確認する。
3. 督促や通知の内容を伝える。
4. 債務整理の判断が要るか確認する。
支払いの順番を独断で決めたり、守れる見込みのない約束を重ねたりすると、後の整理が難しくなるおそれがあります。法律上の判断が必要な場面は、依頼する弁護士が扱います。
急いでいる事情は遠慮せず伝えてください。通常の事業引継ぎの検討より、法的な対応の確認を先に進める場合もあります。
閉める日を決めても、出ていくお金は残る
廃業を考えると、営業をやめれば支出も止まるように感じるかもしれません。けれども、営業終了後にも支払いが残ることがあります。
確認したいのは、借入返済だけではありません。
- 従業員への未払いの給与
- 店舗や事務所の賃料
- 契約終了に伴う支払い
- 設備の撤去や原状回復の費用
- 税金や社会保険料の未払い
見込額が不明なら、不明のまま相談資料に残してください。空欄をゼロとして扱うと、閉じるための資金を少なく見積もってしまいます。
営業中の支出と、終了時に発生する支出を分けると、どこまで資金が持つかを考えやすくなります。資金を使い切ってから閉め方を検討すると、手続きに必要なお金の確保も課題になります。
相談を急ぐ理由は、事業の引継ぎ余地にもある
事業を続ける力が残っているうちは、買い手が検討できる材料も残ります。受注が続いていることや、従業員が働ける状態にあることは、その材料の一部です。
営業を止め、従業員が離れた後では、同じ条件で引き継げない場合があります。会社に残った設備だけを評価する話になることもあります。
だからといって、無理な営業継続を勧める趣旨ではありません。続けるほど損失が広がるなら、停止を含む判断が必要です。
相談時には「閉める予定日」だけでなく、その日まで営業を続ける負担も伝えましょう。体力や健康面で継続が難しい事情も、引継ぎ日程を考える条件になります。
無料お役立ち資料
『他社に断られた会社のための相談ガイド』
断られた理由を4つに分け、それぞれが何を意味するのかを整理しました。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
債務超過の相談先は、借金の整理と事業の引継ぎを扱う役割で選ぶ
相談先は、肩書きだけで選ぶより、何を判断してもらいたいかで選ぶと整理しやすくなります。廃業を考える会社では、財務の把握、法律上の整理、事業の引継ぎが主な論点です。
税理士・会計の専門家には、現在の財務を確かめる
決算書を作成した税理士や会計の専門家は、帳簿と実態のずれを確認する役割を担います。相談の土台となる数字を整える場面です。
たとえば、帳簿にある売掛金が回収できそうかで、使える資金の見通しは変わります。在庫も、記載額どおりに売れるとは限りません。
- 回収が難しい売掛金はないか
- 売れ残った在庫が含まれていないか
- 未払いの費用が計上されているか
- 会社と個人の貸し借りはどうなっているか
決算書をそのまま読むだけでは、廃業時に残る不足額をつかめないことがあります。現在の実態に近づけて読む作業が必要です。
すでに顧問税理士がいるなら、これまでの資料を活かせます。ただし、税務の確認と、債務整理やM&Aの実行判断は担当する範囲が異なります。
弁護士には、会社と保証人の法的な整理を確認する
返済の継続が難しい場合、会社の債務と社長の保証債務をどう扱うかは、法律上の検討を伴います。債務整理の手続きや、依頼に基づく法的な交渉は、弁護士が担う領域です。
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。廃業だけに結論を絞れていないなら、その迷いも相談の前提に置きましょう。
確認する内容は、次のように具体化できます。
- 会社と個人を一緒に検討する範囲
- 事業譲渡を検討できる資金の余裕
- 支払いが遅れている場合の対応
- 手続きに必要な費用と支払時期
法的整理は、失敗への罰として考えるものではありません。事業を続ける負担と、整理によって区切りをつける効果を比べるための選択肢です。
再生型M&Aの仲介には、引き継げる事業があるかを相談する
借入が重くても、顧客や技術、働く人に価値を感じる買い手がいる可能性はあります。その引継ぎを検討するのが、再生型M&Aの相談です。
あさひ国際会計株式会社では、赤字・債務超過企業のM&A仲介を扱っています。会社や事業の譲渡とあわせて、連帯保証の解除を見据えた条件を検討します。
役割は明確にしています。金融機関との協議に必要な財務資料を整え、事業価値の説明資料を作成し、M&Aの条件を設計する後方支援です。協議・交渉の主体は経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。
買い手の有無だけで判断は終わりません。保証や残る債務まで整理できる見通しがあるかを、成約の条件とあわせて確認します。
初回相談では、担当範囲と判断の根拠を聞く
相談相手を選ぶときは、「何とかします」という言葉より、何を調べて判断するのかを確認してください。まだ確認していない情報も説明する相手かどうかが、見極めの材料になります。
→ 横にスクロールできます
| 相談する論点 | 主に担う専門家 | 確認したい内容 |
|---|---|---|
| 財務の実態 | 税理士・会計の専門家 | 帳簿と現在の差 |
| 債務と保証の整理 | 弁護士 | 手続きと法的判断 |
| 事業の引継ぎ | 再生型M&Aの仲介 | 買い手と譲渡条件 |
初回には、次の確認事項を用意すると話が進みます。
- 自社の状態に近い案件を扱った経験
- 連帯保証を確認する時期と担当者
- 成約しない場合に発生する費用
- 法的整理も含めて検討する条件
ひとりの担当者がすべてを担う前提にはせず、役割のつなぎ方まで聞きましょう。詳しくは事業再生の相談はどこにすべき?相談先の種類と選び方をご覧ください。
廃業・再生型M&A・法的整理は、残る負担を比べて判断する
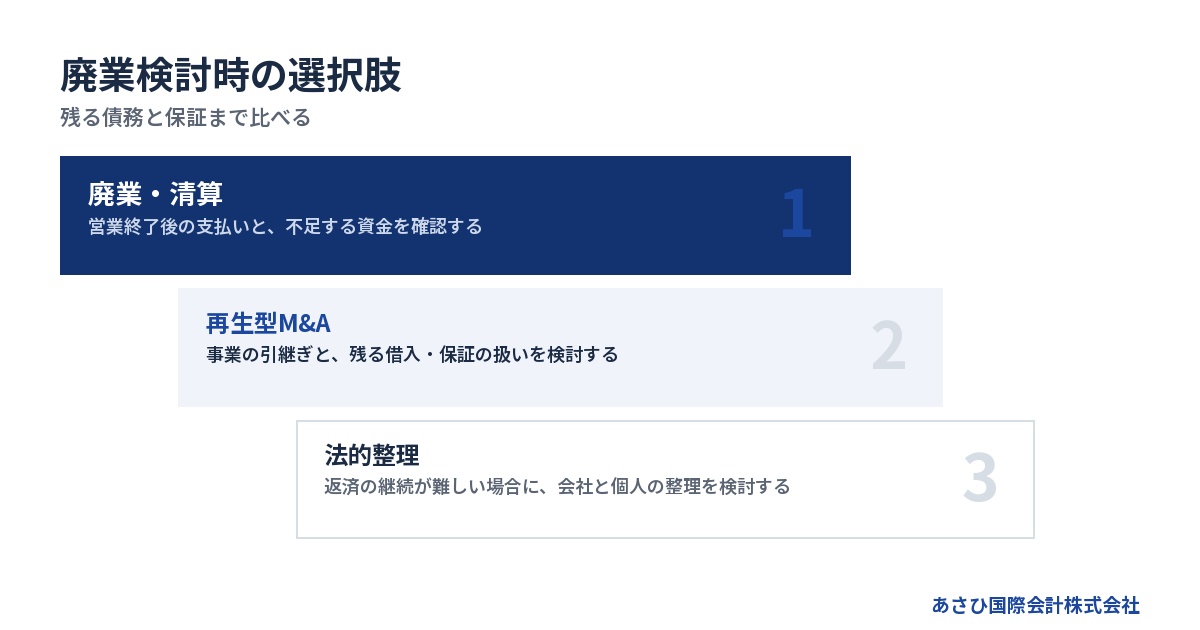
会社の終わり方は、債務超過額だけでは決められません。事業を引き継げるか、必要な資金があるか、社長の保証をどう扱うかを組み合わせて検討します。
廃業したい気持ちと、事業を残せるかは分けてよい
経営を続ける気力が尽きていても、他の経営者のもとで事業が続く余地はあります。「自分が社長を続けられない」と「事業に価値がない」は、同じ結論ではありません。
長く働いてきた従業員や、継続して注文する取引先があるなら、その関係を引継ぎの材料として確認します。ただし、関係があるだけで買い手が決まるわけではありません。
廃業を望む理由も、隠さず伝えてください。返済の重さなのか、現場を担う人の不足なのかで、引継ぎに必要な条件が変わります。
従業員や家族に申し訳ないと感じている場合も、経営を続けることだけが責任の取り方とは限りません。負担を広げず、残せる仕事や雇用を探す道筋もあります。
会社を閉じるなら、借入が残る場合の整理まで考える
廃業は、事業をやめることを指します。営業を止めただけでは、借入や未払いが整理されたことにはなりません。
会社の財産を処分して支払いに充てても不足するなら、その不足をどう扱うかが残ります。通常の清算を進めれば済むと考えず、債務超過に応じた手続きの検討が必要です。
会社法第511条第2項では、清算株式会社について「債務超過の疑いがあるとき」が問題になります。該当する場合、清算人には特別清算開始の申立て義務が定められています。これは営業中の会社すべてに同じ手続きを求める説明ではありません。
会社の形態や、すでに解散しているかで扱いが変わります。廃業届や登記だけを先に進めるより、残る債務を含めて弁護士に法的な整理を確認する段階です。
M&Aでは、譲渡後に誰に何が残るかを確認する
会社の株式を譲る場合と、一部の事業を譲る場合では、借入や譲渡代金の扱いが異なります。名称だけで選ばず、譲渡後の状態を確かめます。
株式譲渡では、会社自体が存続し、会社の借入も原則として残ります。株主が替わるだけで、旧経営者の保証が外れるわけではありません。
事業譲渡では、引き継ぐ資産や契約などの範囲を決めます。代金は事業を譲る会社に入り、残った借入の整理は別に検討します。
- 譲渡代金を受け取るのは誰か
- 会社に残る借入はいくらか
- 従業員や契約をどう引き継ぐか
- 旧経営者の保証をどう扱うか
受け取る代金だけを見て成否を決めると、後に残る負担を見落とすおそれがあります。手取りと債務、保証を並べた説明を求めてください。
法的整理を優先する条件も、初めから確認しておく
入金の見込みが乏しく、営業を続けるほど未払いが増える場合は、法的整理の検討を急ぐことがあります。買い手探しに使える時間が残っているかが分かれ目です。
破産法第1条は、目的の一部に「経済生活の再生の機会の確保」を掲げています。財産の清算に加え、その後の生活を立て直す機会も法律の目的に含まれます。
→ 横にスクロールできます
| 選択肢 | 検討できる条件 | 残る確認事項 |
|---|---|---|
| 廃業・清算 | 支払いを整理できる | 不足額と終了費用 |
| 再生型M&A | 引継ぎ先と時間がある | 残債務と保証 |
| 法的整理 | 返済継続が難しい | 手続費用と個人保証 |
比較表だけで結論は出せません。事業譲渡と会社の債務整理を組み合わせるなど、選択肢が重なる場合もあります。
M&Aを検討するなら、並行して「どの状態になったら別の整理へ切り替えるか」も確認します。成約への期待だけで資金を使い続けないための判断基準です。
連帯保証の相談は、会社を譲る話と切り離さずに進める
連帯保証がある会社では、譲渡後に社長個人へ何が残るかを確認する必要があります。廃業やM&Aの相談時から保証を扱うと、後から条件を組み直す負担を減らせます。
借入ごとに保証人と担保を確かめる
最初に必要なのは、「自分は保証人だと思う」という記憶を、契約書で確かめることです。借入先や契約によって、保証の内容が違う場合があります。
返済予定表だけでは、保証や担保の全体を確認できないこともあります。契約書が見つからない場合は、その不足を相談時に伝えてください。
- 借入先と現在の借入残高
- 契約書に記載された保証人
- 担保に入っている財産
- 保証に関する追加・変更の書面
会社の借入一覧と、個人が負う保証の一覧を対応させると、確認漏れを減らせます。経営者が替わった過去があるなら、以前の契約がどう扱われたかも論点です。
保証の解除は、希望を伝えるだけでは判断できません。契約の内容と、金融機関が同意する条件を確認しながら進めます。
買い手の約束だけで、金融機関への保証は消えない
「買い手が引き受けると言っているから大丈夫」と判断するのは避けたいところです。売り手と買い手の約束だけでは、金融機関に対する保証の解除が完了したとは扱えません。
事業の譲渡と、金融機関による保証解除の確認は別の確認事項です。 誰が、いつ、どの書面で確認するかを、契約や実行日程の検討に含めます。
買い手の資金力も論点になります。譲渡代金を払えるかに加え、引継ぎ後に必要な資金をどう確保するのかを調べるためです。
「売れた後に考える」という順番では、条件を見直しにくくなるおそれがあります。解除までの担当と確認方法が不明な場合は、そのまま成約の判断に進まないようにしましょう。
経営者保証に関するガイドラインは、使う場面を区別する
一定の要件を満たす場合、保証の解除や保証債務の整理を求める枠組みがあります。全国銀行協会と日本商工会議所が事務局を務める、経営者保証に関するガイドラインです。
新たな借入などで保証を付けないよう求める場面と、すでに負っている保証債務を整理する場面は異なります。財務情報を開示すれば、既存の保証債務がそのまま免除される制度ではありません。
すでに負っている保証債務の整理では、会社側の手続きも要件に関わります。会社が法的債務整理手続か準則型私的整理手続を申し立てているか、同時に申し立てる見込みかを含めて検討します。
資料の整備は、その検討を支える作業です。利用できるかの判断と債権者の同意が残るため、財務資料の準備だけで結論を出さないようにしてください。
家族への影響は、保証と財産の関係で確認する
家族と暮らしているだけで、会社の借入を家族も負うと決まるわけではありません。家族自身が保証しているか、財産を担保にしているかなど、契約上の関係を確認します。
自宅を心配している場合は、名義だけでなく担保や借入の状況も判断材料になります。「家族に迷惑をかけたくない」という希望と、契約上の事実を分けて整理する場面です。
不安から財産を移したり、特定の相手に先に返したりする前に、弁護士による確認が必要です。後の債務整理に影響するおそれがあります。
初回相談では、家族にまだ話せていない事情も伝えられます。連絡を受けやすい方法を示しておくと、落ち着いて事実を整理しやすくなります。
相談資料は、判断に必要なものから順にそろえる
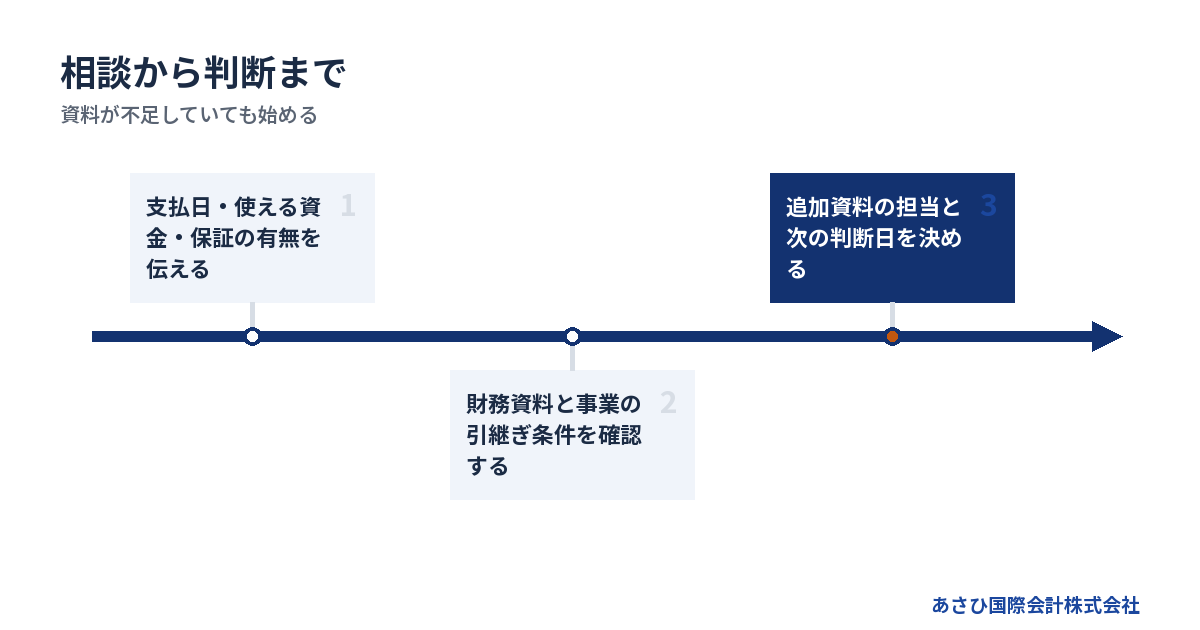
相談に向けては、資金繰りと保証を確認できる資料から集めます。すべて完成するまで待つより、分かることと不明なことを区別して伝えるほうが、次の作業を決めやすくなります。
初回は、手元にある資料で現状を共有する
決算書や契約書が散らばっていても、その片付けが終わるまで相談を延ばす必要はありません。まず、手元にある資料の種類を伝えてください。
初回に確認したい資料は、次のとおりです。
- 直近の決算書
- 現在の試算表
- 預金残高が分かる資料
- 入出金予定を記したメモ
- 借入と保証に関する契約書
最新の試算表がない場合でも、預金の動きや請求書から確認を始めることがあります。分からない数字を推測で埋める必要はありません。
資料には、いつの時点の数字かを添えましょう。前の決算書と現在の預金を混ぜて扱うと、実態を読み違える原因になります。手書きのメモでも、日付があれば話を進める手がかりになります。
事業の価値は、決算書にない引継ぎ条件も伝える
買い手が検討する材料は、純資産だけではありません。引き継いだ後に仕事を続けられるかを判断する情報も必要です。
営業が続いているなら、取引の継続条件や、現場を担う人の状況を確認します。社長しか分からない仕事が多い場合は、その引継ぎに必要な時間も論点になります。
- 継続している仕事の内容
- 現場を任せられる人の有無
- 社長自身が担っている業務
- 契約や許認可の確認事項
- 設備を使い続けられる条件
強みだけを書いた資料にする必要はありません。契約終了の予定や退職の意向など、価値に影響する事情も共有します。
買い手が後から知ると、条件の見直しや検討の中断につながりかねません。詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
従業員・取引先への説明は、時期と内容を決めておく
廃業や譲渡をまだ検討している段階では、決まったことと未定のことを区別します。見通しがないまま「雇用は残る」「支払いは問題ない」と約束するのは避けたいところです。
従業員には生活があり、取引先には納品や回収の予定があります。説明を遅らせ続けることにも負担が生じます。
- すでに確定している事実
- 現在、検討している選択肢
- 次に説明できる見通し
- 雇用や契約の確認が必要な事項
誰にいつ話すかは、営業継続や引継ぎの条件に関わります。法律上の通知や雇用の扱いは専門家が確認し、事業上の説明とつなげます。
相談時には、すでに誰へ何を伝えたかも共有してください。約束した内容があるなら、今後の説明との整合を確認する必要があります。
相談後は、次の確認事項と判断日を持ち帰る
初回相談で最終結論まで出ないことはあります。その場合も、何が分かれば判断が進むのかを明らかにすると、待つだけの時間を減らせます。
話を終える前に、次の点を確認しましょう。
1. 追加で必要な資料を決める。
2. 各資料を用意する担当を決める。
3. 次に判断する日を確認する。
4. 状況が悪化した場合の連絡を確認する。
「買い手を探しています」という報告だけでは、営業を続ける判断材料が足りない場合があります。検討状況と資金の減り方を照らし合わせる必要があります。
相談後に入金の遅れや契約終了が判明したら、次の予定日を待たず共有してください。前提が変われば、引継ぎの条件も、法的整理へ切り替える時期も変わり得ます。
あさひへの相談で確認できる費用・期間・成約後の保証
あさひ国際会計株式会社への相談は無料で、仲介報酬は成功報酬のみです。初回には、再生型M&Aの可能性に加え、費用の精算方法と連帯保証の確認事項を整理します。
成功報酬は譲渡代金から精算する
当社の仲介は着手金なしで、報酬は成約時に譲渡代金の中から精算します。そのため、売り手の手元からの持ち出しは0円です。これは当社の費用条件で、2026年8月に確認した内容です。
成功報酬が無料という意味ではありません。譲渡代金と報酬の関係を、契約内容とあわせて確認してください。
- 成功報酬の金額と算定方法
- 譲渡代金から精算される内容
- 会社と個人に残る資金
- 別途の専門家費用の有無
会社を閉じる費用や、弁護士へ別途依頼する費用まで、同じ条件になるわけではありません。借入返済や税金を含め、誰が何を支払うかを分けて把握します。
提示された譲渡代金が、そのまま社長の生活資金になるとは限りません。契約形態ごとの受取人と支払先を確認したうえで、手元に残る見通しを考えます。
費用を用意できない場合も、残高を隠さず伝える
手元資金が少ない場合は、「費用を用意できるか分からない」と相談時に伝えてください。資金の制約を外したまま手順を組んでも、途中で進められなくなるためです。
自己破産を選ぶ場合は、弁護士費用や裁判所への費用を自分で用意する必要があります。金額や支払方法は案件と依頼内容で異なり、ここで一律の相場は示せません。
見積もりでは、総額だけでなく、いつ必要かまで確認します。
- 初めに用意する費用
- 手続きの途中で必要になる費用
- 支払方法を相談できる範囲
- 資金不足が手続きへ及ぼす影響
払えないからと放置しても、借入や保証の問題がなくなるわけではありません。残せる資金と必要費用を照らし、実行できる手順を検討します。
M&Aについても、成約の可能性と必要な営業資金は別に確認します。相談無料という条件だけで、事業を続ける費用まで賄えるとは考えないでください。
成約までの期間は、支払日と照らして確認する
当社には、相談から最短5日でクロージングした実績があります。赤字・債務超過案件の成約期間は、おおむね2〜4週間です。いずれも当社の実績として、2026年8月に確認した内容です。
自社も同じ日程で進むという約束ではありません。買い手の検討や資料の状況、金融機関の同意などで変わります。
急いでいる場合ほど、目標日と資金が足りなくなる日を分けて伝えましょう。契約日を決めても、必要な入金が支払日に間に合うかは別の確認です。
引継ぎに向けて営業を続ける間の資金がなければ、短期成約の実績だけを頼りに進められません。法律上の対応を先に確認すべき状態かも含めて、日程を組み立てます。
実績は参考にし、自社の条件を個別に確かめる
当社が支援して成約した案件には、売上1億円前後の会社もあります。債務超過5,000万円規模、借入8,000万円規模の状態でした。成約案件資料による匿名の概数で、2026年8月の確認に基づきます。
債務超過という理由だけで、譲渡の可能性がなくなるとは限りません。ただし、似た財務状態でも、事業や契約の条件によって結果は変わります。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。こちらも2026年8月に確認した当社の成約実績です。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
相談で確認するのは、過去の実績を自社に当てはめられる条件があるかです。 詳しくは連帯保証解除の相談は会計事務所へ|財務整理が近道をご覧ください。
よくある質問
債務超過を相談すると、すぐに廃業や破産を決めることになりますか?
相談しただけで、廃業や破産を決める必要はありません。先に資金繰りと保証の状態を確かめ、事業を引き継ぐ余地も検討します。ただし、支払いが止まっているなど切迫した状態では、法的な対応の確認を急ぐ場合があります。結論への希望と、すでに起きている事実を分けて伝えてください。
決算書が古く、債務超過額も分からない状態で相談できますか?
正確な債務超過額が分からなくても、相談は始められます。古い決算書しかなければ、その後に資金がどう動いたかを補います。まずは現在の預金残高と、次の支払いを伝えてください。未確認の数字を無理に埋めるより、どの資料が不足しているかを共有するほうが、確認の順番を決めやすくなります。
廃業する気持ちが固まっていても、M&Aを相談してよいですか?
経営から退く気持ちが固まっていても、事業を他の経営者へ引き継ぐ相談は可能です。廃業によって終了する契約や雇用を、引継ぎによって残せる余地があるかを検討します。買い手や必要資金の見通しが立たない場合は、別の整理が適切なこともあります。引継ぎに対応できる期間や、健康面の事情も伝えてください。
他社で断られた債務超過の会社でも相談できますか?
あさひ国際会計株式会社では、他社で断られた案件の相談も承っています。断られた理由が分かる資料や説明があれば、初回に共有してください。事業の引継ぎ条件が合わなかったのか、資金や期間が足りなかったのかで、確認すべき内容が変わります。再検討できる余地を調べますが、成約や保証解除を約束するものではありません。
まとめ
次の支払日、使える資金、連帯保証の有無をメモし、「廃業を考えている」とそのまま相談してください。資料がそろっていなくても、借入と保証を整理するために何から確認するかを、無料相談で一緒に決めていけます。
あわせて読みたい
- 破産申立から開始決定までの待ち時間に備える、会社の支払いと社長の連帯保証
- 廃業も視野に入れた事業再生コンサルへの相談で、借入と連帯保証の出口を探る
- 事業承継の無料相談から始める廃業の迷いと借入・連帯保証を抱えた社長の出口探し
- 廃業の相談を税理士にするとき、税金・借入・連帯保証まで話すための実務ノート
- 債務超過はいくらまで耐えられるのか、廃業の分かれ目は金額より支払日の現金
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月18日
▶ 関連資料:『他社に断られた会社のための相談ガイド』(全14ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)