


目次
この記事の対象と結論
自社株の売却先を選ぶなら、ランキングの順位より、借入・連帯保証・手元資金の条件を先に確かめてください。高い売却価格が示されても、保証が残る条件では、廃業後の不安が解消されないおそれがあります。
借入の返済が重く、会社をたたむことを考えている。それでも、自分の株式や事業に引き継ぐ価値がないか知りたい。そんな経営者に必要なのは、自分の会社に当てはまる比較です。
「自社株 ランキング」という言葉だけでは、株式投資の順位なのか、売却先の比較なのかが分かれます。上場株式のランキングを、非上場の自社株の売値に置き換えることはできません。 廃業を検討する場面では、買い手の資力と保証の扱いを含めて、譲る場合とたたむ場合を並べて判断します。
自社株ランキングは、何を並べた順位かで意味が変わる
自社株ランキングを読むときは、対象と評価基準を確かめる必要があります。投資向けの指標と、会社を譲るための条件では、判断したいことが違うからです。
自社株買いのランキングは売却先の順位ではない
会社が自分の会社の株式を取得することを、自社株買いと呼びます。一方、経営者が持つ株式を別の会社や個人へ売る取引は、第三者への株式譲渡です。買う人が違います。
検索したページに「自社株買いの金額」などの順位があれば、会社による株式取得を比べる内容です。その順位から、自分の会社を買ってくれる相手や売却価格は分かりません。
ページを読む前に、次の表示を確かめてください。
- 何を対象に順位を付けているか
- 金額と割合のどちらを比べているか
- 発表内容と実行結果のどちらか
- 集計した期間が示されているか
同じ「自社株」でも、目的が違えば使える情報も変わります。借入のある会社を譲りたい場合は、株式の取得額が大きい企業を探すだけでは足りません。自社の事業を引き継ぐ意思と、そのための資金を確認する必要があります。
売却先の比較では、会社ごとの条件が順位を変える
非上場の自社株を売る場面では、同じ会社でも買い手によって評価が変わりえます。買い手が求める事業と、自社に残っている強みが合うかどうかが関わるためです。
たとえば、人材を引き継ぎたい相手と、設備を使いたい相手では、確認する内容が異なります。従業員の継続勤務を条件にする買い手もいれば、設備の状態や修繕費を詳しく調べる買い手もいるはずです。
比べる項目をそろえましょう。
→ 横にスクロールできます
| 見ている情報 | 分かること | 別に確かめること |
|---|---|---|
| 自社株買いの順位 | 株式取得の規模など | 自社の売却可能性 |
| 買い手の提示価格 | 提案時点の金額 | 価格に付く条件 |
| 仲介会社の実績 | 公表された取扱状況 | 自社に近い経験 |
| 費用の比較 | 報酬の計算方法 | 支払時期と対象 |
売値だけを順番に並べても、売却後の負担は見えにくいものです。保証の扱いが未定なら、評価も未確定として扱ってください。
仲介会社のランキングは算定根拠まで読む
仲介会社のランキングを見るなら、順位を決めた基準に目を向けます。掲載数や相談件数と、成約まで進んだ件数では意味が違います。
実績の対象も確認したいところです。株式の売却を扱う経験と、債務超過や経営者保証がある案件の経験は、同じ内容とは限りません。順位だけで依頼先を決めず、面談で説明を受けてください。
確認するなら、次の質問が使えます。
- 成約件数は何を数えた数字か
- 借入が多い案件を扱っているか
- 保証解除後まで確認する範囲は何か
- 報酬以外に必要な費用はあるか
集計期間や対象が読み取れない場合は、その数字だけで比較しないことです。高い順位を理由に急いで契約する必要はありません。自社の資料を見たうえで、できることと難しいことを分けて説明してもらいましょう。
廃業を考える社長は、売値より先に残る負担を比べる
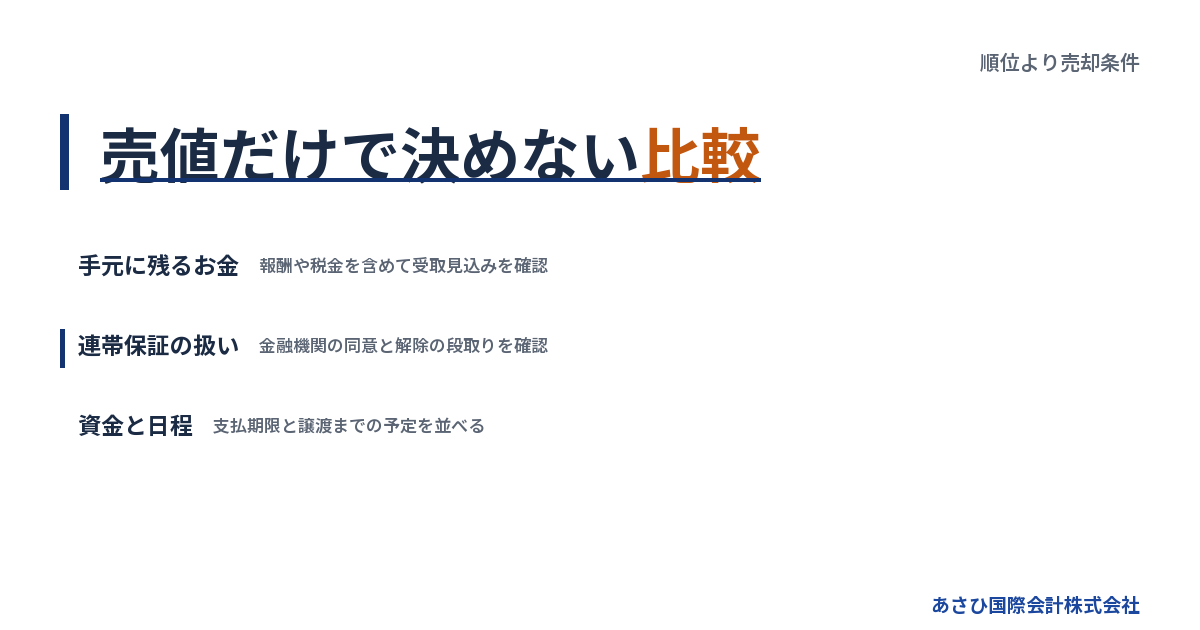
自社株の売却条件は、価格・保証・資金の期限をそろえて比較します。廃業を検討する段階では、売却できるかに加え、売却後に何が残るかまで見る必要があります。
提示価格と手元に残るお金を分ける
買い手が示した株価と、経営者が自由に使えるお金は同額とは限りません。報酬や税金の負担に加え、契約上の精算があれば、受け取れる金額は変わります。
まず確認したいのは、その金額が何の対価かです。株主が株式を売る場合と、会社が事業を売る場合では、代金を受け取る主体が異なります。会社に入る事業譲渡代金を、そのまま社長個人の生活費には数えられません。
比較表には次の項目を分けて記載します。
- 株式または事業の譲渡代金
- 成約時に差し引く報酬
- 税金の見込みと納付時期
- 契約上の追加負担や精算
- 経営者が受け取る見込み額
借入残高を株価から機械的に差し引く計算にも注意してください。株式譲渡では、会社の借入は会社に残るのが基本です。買い手の提示価格が、その借入をどう織り込んだ金額かを確かめます。
詳しくは自社株がいくらで売れるかを知るための価格と手取り、廃業時の連帯保証の見方をご覧ください。
保証が未定の提案は、価格だけで選ばない
「株式を買う」という提案と、「経営者保証を外す」という話は、関係する契約が異なります。売り手と買い手が合意しても、金融機関との保証契約が自動的に消えるわけではありません。
株式の売却契約と、連帯保証の解除は別に確認します。 代表者を交代すれば終わりと考えず、借入ごとの扱いを見てください。
比較したいのは、次の内容です。
- 対象となる借入が特定されているか
- 金融機関への確認が進んでいるか
- 解除までの担当と予定が明確か
- 解除されない場合の対応があるか
「引き継ぎます」という口頭の説明だけでは、何を引き継ぐのか不明なままです。会社の経営を引き継ぐ意味なのか、保証について手続きを進める意味なのか。言葉を具体化してもらう必要があります。
保証が未解決なら、提示価格が高くても安心材料にはしにくいでしょう。解除の見通しを確認したうえで、残る負担を比べます。
資金が尽きる日と、譲渡できる日を並べる
売却条件が魅力的でも、成立まで事業を維持できなければ、提案どおりに進めることは難しくなります。廃業を考えている会社では、資金の期限が交渉日程に影響します。
現預金の残高だけで判断しないでください。入金予定があっても、回収が遅れれば支払いに使えません。確定した入金と、見込みの入金を分けておくと、不足する時期が見えやすくなります。
手元のメモでも構いません。
- 現在使える預金と現金
- 入金予定日と回収の確かさ
- 給与などの支払予定日
- 未払いがある費目と金額
買い手には、資金が必要になる時期も伝えます。価格の返答だけを待っていると、日程が合わないことに後から気づきかねません。
支払いが目前なら、初回相談で期限を先に伝えてください。M&Aの検討と並行して、法的整理が必要な状態かの確認も求められます。成立の見込みだけを理由に、支払いの問題を先送りしない進め方が必要です。
自社株を売るか事業を譲るかで、お金と借入の動きが違う
株式譲渡では株主が代わり、事業譲渡では対象とする事業や財産が移ります。廃業との比較には、会社・事業・経営者個人の行方を分けると整理しやすくなります。
株式譲渡では会社に借入が残る
経営者が持つ株式を買い手に譲ると、会社そのものは存続します。法人格が変わらないため、会社の借入なども、その会社に残ります。
会社法第127条は、株主について「その有する株式を譲渡することができる」と定めています。ただし、譲渡制限株式では会社の承認が必要です。売却を検討する際は、定款と株主の状況を確認してください。出典は会社法・e-Gov法令検索です。
株式譲渡で確認したい資料は、次のとおりです。
- 株主と保有株式が分かる資料
- 定款と株式譲渡の制限
- 借入契約と保証に関する資料
- 帳簿に出ていない負担の有無
社長が会社を運営していても、株式をすべて持っているとは限りません。親族などに株主がいる場合は、その意向も関わります。買い手との価格の話を進める前に、誰の株式を譲る取引なのかをそろえておきましょう。
事業譲渡では、残る会社の整理も計画する
事業譲渡では、対象となる財産などを選んで譲ることができます。会社全体の引き継ぎが難しくても、事業の一部に引き継ぐ価値があれば、検討できる場合があります。
ただし、事業を譲った後の会社が残ります。その会社に残る借入や契約をどう扱うかまで、計画が必要です。事業の代金が入ったことと、債務の整理が済んだことは同じではありません。
「事業譲渡なら債務は移らない」との説明にも注意が要ります。会社法第22条には、譲受会社が商号を引き続き使う場合の責任があります。責任を負わない旨の登記や通知に関する規定もあるため、個別の契約を含めた確認が必要です。出典は会社法・e-Gov法令検索です。
譲渡代金が不当に低いなど、債権者を害する取引にも法的な問題が生じえます。事業を残す目的でも、資産の移動だけを先に進めないでください。法的な検討は、経営者が委任する弁護士等の専門家が担います。
廃業との比較は、事業と債務の両方でおこなう
借入を返せる見通しがある廃業と、返済が難しい状態での廃業では、必要な検討が異なります。営業を止めるだけでは、借入や保証の処理は終わりません。
比較する際は、名称より行き先を見ます。
→ 横にスクロールできます
| 選択肢 | 事業の行方 | 借入・保証の確認 |
|---|---|---|
| 株式譲渡 | 会社で継続を検討 | 会社の借入と個人保証 |
| 事業譲渡 | 対象事業を引き継ぐ | 残る会社の債務も確認 |
| 解散・清算 | 終了を進める | 返済と清算費用 |
| 破産などの法的整理 | 手続きに応じて検討 | 法人と個人を分ける |
赤字や債務超過だけで、事業の引き継ぎを諦める必要はありません。一方、買い手が見つかるまで待てるとも限らないため、資金繰りと事業の状態を合わせて判断します。
状況によっては法的整理(破産・清算)が適切な場合もあります。従業員や取引先への影響も、選択肢ごとに確認してください。雇用の継続は買い手の意向や条件に左右されるため、希望を伝えるだけで済ませず、合意内容を確かめます。
詳しくは自社株のおすすめの譲り方は廃業の理由で変わる、借入と連帯保証から選ぶ道をご覧ください。
買い手の信頼性は、資力と保証解除の段取りで確かめる
買い手を比べる際は、購入代金を払えるかに加え、引き継いだ後の事業を支えられるかを確認します。保証解除についても、契約の約束と実際の手続きの両方を見る必要があります。
購入資金と事業を続ける資金は別に見る
株式の購入資金があることだけでは、譲渡後の経営が安定するとは判断できません。給与や仕入れなど、引き継いだ会社が日々使うお金も必要になるからです。
買い手の説明を受けるときは、資金の裏付けを確かめます。「資金は用意できる」という言葉に加え、何をもって確認したのかを仲介担当者に聞いてください。
確認したい内容は次のとおりです。
- 譲渡代金を支払う資金の裏付け
- 引き継ぎ後の運転資金の見通し
- 事業を引き継ぐ目的
- 経営を担う人と体制
買い手が複数いるなら、全員に同じ事項を確認すると比較しやすくなります。答えが出ていない欄は「確認中」と残してください。推測で埋めると、条件がそろっているように見えてしまいます。
資金の出所や引き継ぎ体制について説明が曖昧な場合は、そのまま契約を急がないことです。順位や知名度とは別の確認として扱いましょう。
保証解除の条項があっても、金融機関の同意を確認する
M&A支援機関協会の自主規制ルールでは、保証解除に関する条文案の扱いが定められています。最終契約書の草案に、買い手へ解除を義務付ける条文案を盛り込む内容です。
この改正は2025年1月1日施行で、買い手の資力調査や、成立後のリスク事項の説明も対象です。M&A支援機関協会の自主規制ルールに関する確認情報によります。確認日は2026年8月14日です。
ただし、売り手と買い手の契約で義務を定めても、金融機関の判断を代わりに決められるわけではありません。解除を実施する手続きは別に残ります。
契約書では、次の事項を確認してください。
- 解除する保証の対象
- 買い手がおこなう対応
- 解除までの予定と確認方法
- 実施されない場合の契約上の対応
中小企業庁の中小M&Aガイドラインも、保証の扱いを最終契約の主要項目に位置付けています。保証解除や移行は、金融機関等の判断によるものです。出典は中小企業庁「中小M&Aガイドライン」をご確認ください。
特定事業者リストは、買い手の順位表ではない
不適切な買い手に関する情報を加盟社間で共有する仕組みが、特定事業者リストです。優良な買い手を上位から並べるランキングとは用途が異なります。
運用開始は2024年10月1日です。M&A取引の実行日から60営業日以内に経営者保証が解除されない場合は、掲載対象になりえます。M&A支援機関協会の制度に関する確認情報によるもので、確認日は2026年8月14日です。
この期間を「その間は保証を気にしなくてよい」と読むのは適切ではありません。保証が残る期間の責任は、契約と進捗に沿って確認する必要があります。情報共有の仕組みがあることと、個別の解除が進むことは分けて考えてください。
あさひ国際会計株式会社は、現在この仕組みに加盟していません。自社の加盟状況と、業界制度の説明を区別してお伝えしています。
依頼先には、リストへの参加状況だけでなく、買い手をどの資料で確認するかも聞いてください。確認方法が具体的なら、経営者側でも未確認の事項を把握しやすくなります。
自社株の比較に使う資料は、価格・権利・支払いをそろえる
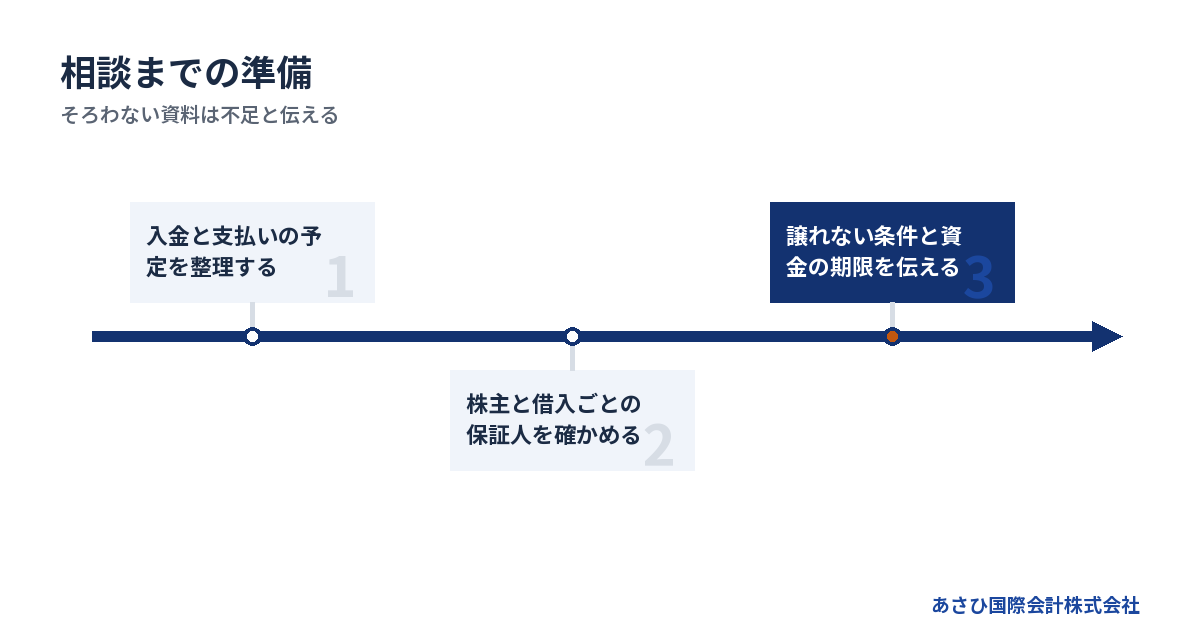
売却相談では、会社の値段を出す資料だけでなく、売れる状態かを確認する資料も必要です。手元にないものは不足として伝え、分かる情報から整理を始められます。
決算書に加えて、直近の資金の動きを伝える
決算書だけでは、今の資金繰りまで読み取れないことがあります。前回の決算後に売上が減ったり、回収が遅れたりしていれば、買い手が確認したい内容も変わります。
相談時には、次の資料を準備してください。
- 決算書
- 直近の試算表
- 入金と支払いの予定
- 借入残高と返済予定
- 税金などの未払い状況
資料がそろっていなくても、相談を止める必要はありません。「給与の支払いが近い」「返済の見込みが立たない」など、いま起きていることを先に伝えます。
不利に見える情報を伏せると、後から提案条件が変わるおそれがあります。未払いや資金不足は、買い手の判断と日程に関わる情報です。確定していない数字には、見込みであることを添えてください。
帳簿の利益と現金の余裕も分けて説明します。売上が計上されていても、入金前なら支払いに使えないためです。いつ現金になるかまで分かる資料が、日程の判断に役立ちます。
株主と保証人を、契約資料で確かめる
誰が株主で、誰がどの借入を保証しているかは、別々に確認します。経営者だから全借入の保証人だろう、親族だから関係がないだろう、と推測で決めないでください。
民法第446条は、保証契約について「書面でしなければ、その効力を生じない」と定めています。電磁的記録も書面とみなされます。手元に写しが見つからないことと、契約が存在しないことは別です。
また、民法第454条では、連帯保証人は「前二条の権利を有しない」とされています。通常の保証にある、先に会社へ請求や財産への執行を求める権利がありません。出典は民法・e-Gov法令検索です。
確認事項は、借入ごとにまとめます。
- 債務を負っている会社
- 保証人として記載された人
- 保証の対象と契約内容
- 契約書の写しの有無
家族への影響が心配な場合も、最初に契約上の立場を確認してください。株主であることと、連帯保証をしていることを混同しない整理が必要です。
買い手への希望は、譲れない条件から伝える
買い手に希望を伝える際は、売値と同じように、保証や雇用の条件も具体化します。経営者が最も避けたい結果が分からないと、価格だけの提案になりやすいためです。
希望は、次のように書き分けると伝わります。
- 連帯保証の解除を見据えたい
- 従業員の継続雇用を検討してほしい
- 引き継ぎ後の自身の役割を決めたい
- 資金が不足する時期までに判断したい
すべての希望が同時にかなうとは限りません。どの条件が欠けると受け入れにくいかを、先に整理しておきましょう。
従業員や取引先への説明も、感情だけで急がないことです。未確定の話を確定事項として伝えると、後で訂正が必要になります。誰に、どの段階で、何を伝えるかを決めます。
詳しくは自社株をいくらで買うかは買い手で変わる|廃業を考える社長の価格交渉ノートをご覧ください。
相談先は順位より、担当範囲と費用の説明で選ぶ
廃業を検討する会社の相談では、M&Aの仲介と、法的な判断の担当を明確にします。料金だけでなく、誰がどこまで対応するかが分かる説明を求めてください。
再生型M&Aと法的手続きは、担当する仕事が異なる
事業を残す可能性を調べる仕事と、債務の法的な整理を担う仕事では、確認する範囲が異なります。必要な仕事を先に分けると、依頼内容が曖昧になりにくくなります。
→ 横にスクロールできます
| 担当 | 主に扱う内容 | 依頼前の確認 |
|---|---|---|
| M&Aの仲介担当 | 買い手探しと条件整理 | 保証確認の担当範囲 |
| 弁護士等の専門家 | 法的判断と債務整理 | 委任範囲と費用 |
| 税務を担う専門家 | 課税と申告の確認 | 会社と個人の税負担 |
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。連帯保証の解除を見据えたスキームの提案や、事業承継支援が業務です。
金融機関との交渉の主体は経営者ご本人です。必要に応じて、依頼を受けた弁護士等の専門家が担います。当社は、財務資料や事業価値の説明資料の作成を担当します。M&Aの条件設計も含め、経営者ご本人の協議を後方から支える役割です。
状況によっては、法的整理が適切な場合もあります。相談時には、M&Aで進められる条件と、法的な検討が必要な事項を分けて確認します。
持ち出しと報酬額は、同じ意味ではない
あさひ国際会計株式会社への相談は無料で、着手金はありません。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。自社の料金条件として、2026年8月11日に確認しています。
成功報酬そのものが無料という意味ではありません。譲渡代金から差し引いた後にいくら残るかを、契約前に確認してください。別途依頼する専門家の費用や税金は、当社の仲介報酬と分けて見積もります。
見積書で確認したいのは次の内容です。
- 報酬を計算する対象
- 成約と扱う時点
- 支払いと精算の時期
- 別途必要になる費用
会社をたたむ場合は、手続きの費用を別に用意する場面があります。支払えない場合は、使える資金と必要な費用の確認から始めます。費用がないまま営業を止めても、債務の整理まで終わるわけではありません。
手元資金がないことも、初回相談で伝えてよい情報です。 報酬の総額と支払時期が分からないまま、契約だけを先に進めないようにしてください。
実績は、自社に近い案件と確認範囲を見る
実績を読む際は、数字の大きさに加え、どこまで完了した案件かを確認します。相談を受けた数と、成約した数は分けて見る必要があります。
あさひ国際会計株式会社には、年間60件以上のM&A仲介の成約実績があります。クロージングまで完了した件数です。自社実績として2026年8月14日に確認した情報で、特定年度の件数を示す表記ではありません。
当社が支援して成約した案件には、売上1億円前後、債務超過5,000万円規模、借入8,000万円規模の会社もあります。成約案件の資料を2026年8月16日に確認した事例です。同じ財務状態なら同じ条件で売れる、という意味ではありません。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。これは2026年8月16日に確認した自社実績です。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
廃業や連帯保証について相談する経営者は珍しくありません。結論が出ていなくても構いません。「譲れる可能性を確認したい」と、現状から話していただけます。
よくある質問
自社株ランキングで上位の会社なら、高く買ってもらえますか?
ランキングの上位であることだけでは、自社株を高く買ってもらえるかは判断できません。何を評価した順位かを確認し、自社への提案条件を別に比べてください。価格だけでなく、代金の支払時期や経営者保証の扱いも対象です。
掲載された金額が、株式を買うための金額なのか、事業を買うための金額なのかも確かめます。受け取る主体が違えば、経営者の手元資金の計算も変わります。自社について確認した後の提案かどうかを見てください。
債務超過なら、自社株を売るより廃業を選ぶべきですか?
債務超過という状態だけでは、廃業と売却のどちらが適しているかは決まりません。引き継げる事業があり、買い手の条件と合えば、M&Aを検討できる場合があります。反対に、資金や事業の状態によっては法的整理が適切なこともあります。
決算書に加え、直近の資金繰りと事業を続ける条件を確認してください。売却の可能性を調べる間にも支払いは到来します。判断できる時期と、資金が不足する時期を並べて考える必要があります。
自社株を売って社長を辞めれば、連帯保証も外れますか?
株式の売却や代表者の退任だけで、連帯保証が外れるとは限りません。金融機関等の判断と手続きが必要です。買い手との契約で解除に関する義務を定めても、保証契約がその合意だけで消えるわけではありません。
借入ごとの対象をそろえ、手続きの進捗と完了を確認します。口頭で「対応します」と聞いた段階なら、何が済み、何が残っているかを明らかにしてください。売却代金の受領だけを、保証の問題が終わった根拠にはできません。
資料がなく、費用も払えない状態で相談できますか?
あさひ国際会計株式会社では、資料がそろう前のご相談も承っています。相談は無料です。手元にある情報から、借入と支払期限、事業の状況をお聞きします。分からない金額を無理に埋める必要はありません。
当社の仲介報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。2026年8月11日に確認した自社の料金条件です。税金や別途依頼する専門家の費用は、別に確認します。
まとめ
自社株ランキングを見る手をいったん止め、借入残高と保証契約、次の支払期限をメモにしてください。その情報をもとに、譲渡後に残る負担と手元資金を確認し、廃業か売却かが決まっていない段階からご相談ください。
あわせて読みたい
- 事業再生ガイドラインの第三者支援専門家リストで確かめたい役割と廃業への備え
- 経営者保証の3要件と廃業時の保証債務整理は別の基準、満たせないときの選択肢
- 自社株の売買禁止期間で立ち止まった社長へ|上場株と非上場株で異なる売却の条件
- 自社株の奨励金ランキングを読む社長へ、還元率と会社の出口は分けて考える
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月17日