


目次
この記事の対象と結論
経営者の連帯保証は、借入が残っていても、金融機関の同意や債務整理の条件次第で解除・整理を検討できます。会社を続ける道も、事業を譲る道もあります。
返済のたびに個人の預金を会社へ入れ、廃業後の自宅や家族の暮らしが気になる。そんな状態では、会社の判断と自分の保証を分けて考える余裕もなくなりがちです。連帯保証を抱えて相談する経営者は珍しくありません。
退任やM&Aの成立だけで、経営者保証が外れるわけではありません。 借入ごとの保証契約を確かめ、会社の返済方針と個人の責任を一緒に整理する必要があります。
最初に確認したいのは、保証契約書と借入残高です。資料がそろわなくても、次の支払日と不足額が分かれば、相談を始められます。
経営者連帯保証解除は、対象の契約を確かめるところから
経営者連帯保証解除の出発点は、本人が誰に、どの債務を保証しているかの確認です。会社の借入残高だけでは、個人が負っている責任の範囲を把握しきれません。
保証契約書で相手方と対象の借入を照合する
金融機関との保証契約なのか、信用保証協会との関連契約なのか。借入の仕組みに応じて、確認する書類が変わります。同じ金融機関からの融資でも、保証の対象範囲が同じとは限りません。
民法446条は、保証契約について「書面でしなければ、その効力を生じない」と定めています。電磁的記録も書面とみなされます。紙の写しが見当たらないだけで、保証がないとは判断できません。
出典:e-Gov法令検索「民法」第446条。2026年8月18日に条文原文を確認した内容です。
手元の書類では、次の項目を照合してください。
- 保証契約の相手方
- 保証の対象となる借入
- 保証人として記載された氏名
- 契約日と変更契約の有無
- 保証する金額や範囲
資料がなければ、経営者本人から契約先へ写しを求める段取りになります。借入時の説明を覚えていても、契約変更があったかもしれません。現在の内容を確認するところから始めます。
連帯保証では会社への請求を先に求められない
連帯保証人には、通常の保証人に認められる権利の一部がありません。民法454条により、催告の抗弁と検索の抗弁が認められていないためです。
催告の抗弁とは、まず会社へ支払いを求めてほしいと主張する権利です。検索の抗弁は、会社に返済能力があり、財産への執行も容易だと証明する場面で使います。先に会社財産から回収するよう求める権利を指します。
連帯保証では、その順番を要求できません。
「会社に設備や売掛金があるから、個人への請求はまだ来ない」と考えていると、対応が遅れるおそれがあります。実際の請求時期や金額は、契約と返済状況の確認が前提です。
出典:e-Gov法令検索「民法」第452条〜第454条。2026年8月18日原文確認。
社長を辞めても保証契約の変更は別に必要
代表者を退く手続きと、連帯保証を外す手続きは別です。変更登記が済んでも、金融機関との保証契約まで変更されたことにはなりません。
後継者や買い手が「借入は引き受けます」と話していても、そこで確認を終えないでください。その言葉が会社の返済を指すのか、個人保証の引継ぎまで含むのかで意味が違います。
口約束の内容を、契約と金融機関の判断に分けて確かめます。家族が後継者になる場合も同じです。
廃業して営業を止めた場合も、残る借入と保証の扱いを整理する必要があります。詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
根保証の期限は保証責任の終了日とは限らない
継続的な取引から生じる債務を、一定の範囲でまとめて保証する契約を根保証と呼びます。個人が保証人になる根保証では、上限にあたる極度額の定めを確認します。
借入などを対象とする個人貸金等根保証では、元本確定期日も確認対象です。どこまでの債務を保証の対象に含めるかを区切る期日であり、残った債務への責任が終わる日とは異なります。
期限の記載だけで、解除済みとは考えないでください。
たとえば、契約書にある期日が過ぎていても、確定した元本についての保証責任は残ります。契約の有効性に疑問がある場合は、締結時期や変更履歴も含めた法的確認が必要です。依頼した弁護士が確認する領域になります。
出典:e-Gov法令検索「民法」第465条の2・第465条の3。2026年8月18日原文確認。
無料お役立ち資料
『連帯保証について、相談前に整理しておくこと』
ご自身の連帯保証の状況を書き出すための整理シートです。判定はしません。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
会社の返済力と事業の価値で、解除への道が変わる
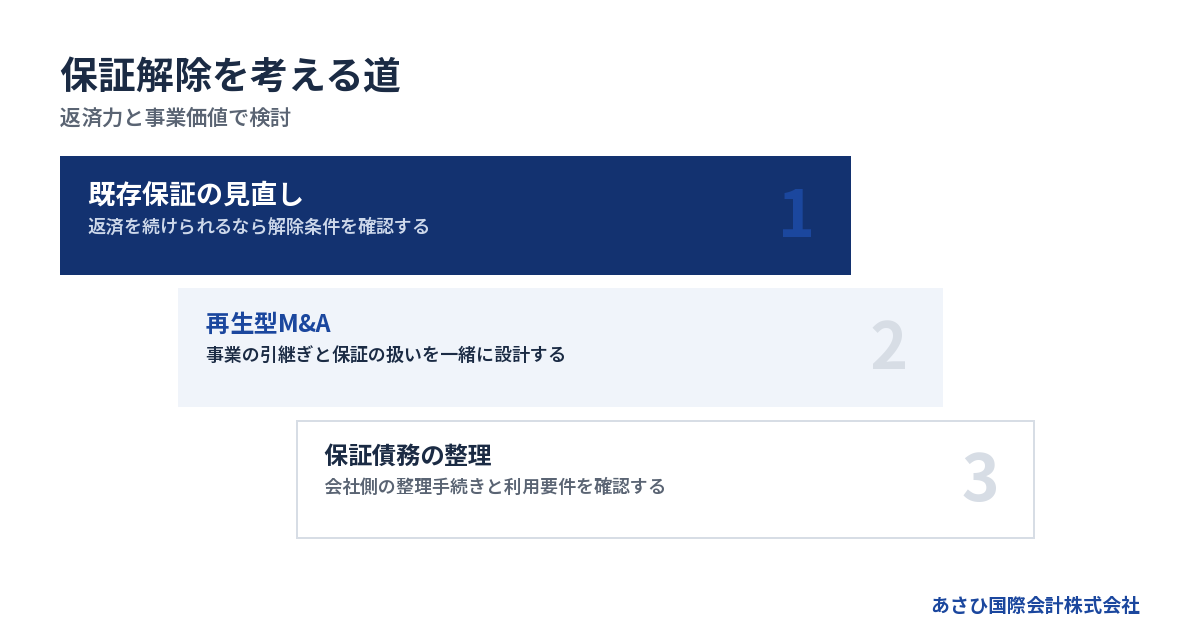
保証解除に向けた選択肢は、会社が返済を続けられるか、事業を引き継ぐ相手がいるかで変わります。返済の見通しが立たない場合には、会社と保証人の債務整理も検討対象です。
返済を続けられるなら既存保証の見直しを検討する
本業から返済資金を生み出せる会社では、経営者保証の見直しを求める余地があります。会社と個人の資金管理や、財務内容の説明が判断材料です。
ただ、黒字というだけでは足りません。帳簿上は利益が出ていても、売掛金の入金が遅ければ現金は不足します。返済を続けられる根拠を、実際の入出金で示す必要があります。
整理したいのは、次の内容です。
- 本業から残る資金
- 借入返済後の資金残高
- 経営者個人からの資金補填
- 業績見通しと実績の差
- 会社と個人の資産の区分
個人の預金を入れ続けて返済している場合、会社だけの返済力とは分けて見ます。計画を明るく見せるために、家族からの追加資金を当然の前提にしないでください。
返済の継続が難しいと分かったら、見直しの申出だけに時間を使わず、別の道も並行して検討します。
引継げる事業があるならM&Aと保証を一緒に設計する
取引先との関係や従業員の技能に価値があれば、赤字や債務超過でもM&Aを検討できる場合があります。買い手が見るのは、引き継いだ後に事業を運営できるかです。
債務超過は、資産より負債が多い状態を指します。それだけで、引き継ぐ価値のある事業がないとは決まりません。一方、事業価値があることと、保証解除の同意を得られることは別の判断です。
当社が支援して成約した案件には、運送業の会社もあります。売上は1億円台、債務超過は3,000万円規模、従業員は10名前後でした。出典は当社成約案件資料で、2026年8月16日に確認した内容です。
近い規模でも、同じ条件になるとは限りません。借入の構成や引継ぎ後の資金計画によって、成立する条件は変わります。
詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
返済が難しい場合は会社側の整理も検討する
会社の返済を続けられない場合、今後の融資から保証を外す話だけでは足りません。すでに負っている保証債務を、どう返済・整理するかが課題になります。
経営者保証に関するガイドラインによる保証債務整理では、会社側の手続きも要件です。会社が法的整理または準則型私的整理を申し立てていることなどが必要になります。具体的な申立ての時期や要件は、次の節で整理します。
事業を譲った後に、残った会社の債務を整理する組み合わせもあります。M&Aと債務整理は、どちらかしか選べない関係とは限りません。
状況によっては法的整理が適切な場合もあります。資金が尽きるまで買い手を待つと、従業員への支払いや手続きの費用が不足するおそれがあります。検討を続けられる資金の限界も、判断に入れてください。
比較するのは手法の名前より返済と生活への影響
選択肢を比べる際は、会社を続けるかだけで決めないでください。個人保証がどう扱われるか、完了までの資金をどう用意するかも確認します。
→ 横にスクロールできます
| 検討する道 | 判断の出発点 | 保証の確認点 |
|---|---|---|
| 既存保証の見直し | 返済を継続できる | 解除条件と同意 |
| 再生型M&A | 引継ぐ事業価値がある | 買い手の資力と同意 |
| 保証債務の整理 | 返済の継続が難しい | 会社側の整理と要件 |
| 法的整理 | 支払継続が困難 | 個人側の手続き |
保証解除の希望だけで、従業員への支払いや取引先への対応が後回しにならないようにします。事業を引き継ぐ案でも、雇用条件や取引の継続を個別に詰める作業が残ります。
また、会社の債務と個人の保証債務は、同じ手続きだけで片付くとは限りません。比較表で方向を絞った後は、最後にどの債務が誰に残るかまでたどってください。
経営者保証ガイドラインは、融資の条件と債務整理の要件を分ける
経営者保証に関するガイドラインは、保証を求めない融資と、すでにある保証債務の整理を別に扱っています。経理を分けて情報を開示すれば、保証債務が免除されるという仕組みではありません。
保証を求めない融資では会社と個人の分離を確認する
ガイドライン4.(1)は、経営者保証を求めない融資に向けた経営状況を示しています。会社と経営者の関係を明確に分けることが、その柱のひとつです。
会社のお金と生活費が混ざっていると、会社だけの返済力を説明しにくくなります。役員への貸付金も含め、資金の動きを追える状態に整えます。
示されている内容を実務の確認項目にすると、次のとおりです。
- 法人と経営者の関係を明確に区分・分離する
- 財務基盤を強化する
- 財務状況を正確に把握する
- 適時適切な情報開示で経営の透明性を確保する
最後の項目は、決算書を渡すだけでは終わりません。事業計画と実績の差や、その原因を説明できるかも問われます。
資料を形式的にそろえたことで、解除の結論が決まるわけではありません。既存保証の見直しでは、借入の状況や今後の返済方針も踏まえた協議になります。
保証債務の整理には会社が法的整理などを申し立てていることが必要
ガイドライン7.(1)による保証債務整理では、会社が法的整理または準則型私的整理を申し立てていることが要件に含まれます。保証人の資産開示だけで利用できる仕組みではありません。
申立ての時期には幅があります。保証人によるガイドラインの利用と同時に申し立てる場合のほか、会社側の手続きが係属中、またはすでに終結している場合も含まれます。
法的整理には、破産や民事再生などがあります。準則型私的整理は、定められた手順に沿う整理です。会社側で返済条件を相談しているだけの状態を、そのまま同じものとして扱うことはできません。
申し出る保証人については、次の要件をすべて確認します。
- 保証契約がガイドライン第3項の要件を満たす
- 会社が法的整理か準則型私的整理を申し立てている
- 対象債権者に経済的な合理性が期待できる
- 所定の免責不許可事由がなく、そのおそれもない
会社側の申立てには、前述の同時申立てや係属中・終結済みの場合を含みます。免責不許可事由は、破産法252条1項のうち10号を除くものです。該当性は、依頼した弁護士による確認が必要になります。
経済的な合理性では、会社と保証人の資産・債務を合わせて見ます。破産手続による配当より多く回収できる見込みなどが判断材料です。生活事情を伝えることに加え、債権者が受け入れる理由の検討も求められます。
出典:全国銀行協会「経営者保証に関するガイドライン」4.(1)・7.(1)。2026年8月19日に原文を確認した内容です。
自宅や生活費を残す検討にも条件がある
保証債務を整理する際は、生活に必要な資産を手元に残すことが検討されます。ただし、希望する財産をそのまま残せるという扱いではありません。
ガイドラインは、早期に事業再生・事業清算へ着手した場合に触れています。一定期間の生計費に相当する額や「華美でない自宅等」が検討対象です。対象債権者の回収見込額が増える範囲内、という条件があります。
自宅を守りたいという希望は、相談の初めに伝えてください。確認するのは、所有名義だけではありません。
- 自宅の所有者と共有者
- 住宅ローンの残高
- 担保の設定内容
- 世帯の生活費と収入の見通し
保証債務の整理と、自宅に付いた担保の扱いは分けて検討します。自宅があるから利用できない、あるいは利用すれば残せる、と早合点しないでください。
出典:全国銀行協会「経営者保証に関するガイドライン」5.(3)③。2026年8月18日原文確認。
後継者が就任しても前経営者の解除確認は残る
事業承継に関する特則では、前経営者と後継者の双方から、原則として二重に保証を求めない考え方が示されています。ただし、例外も定められています。
後継者の就任だけで、前経営者の保証が外れたと判断するのは早計です。前経営者の解除と、後継者に保証を求めるかどうかを分けて確認します。
親族への承継では、「家族だから後で調整できる」と話が曖昧になることもあります。誰の保証が、どの借入に、いつまで残るのかを書面で整理してください。
事業を引き継ぐ相手が決まったら、代表者変更の予定と保証の手続きを並べます。承継後の確認を誰が担うかまで決めると、取り残された契約に気付きやすくなります。
出典:全国銀行協会「事業承継時に焦点を当てた特則」。2026年8月18日原文確認。
事業承継を見据えた保証解除は、後継者選びと並行して準備する
事業承継を見据えた保証解除では、引継ぎ先を決める前から準備を進めることが考えられます。後継者が個人保証を不安に感じているなら、その懸念も承継条件に含めてください。前経営者の退任後の暮らしと、後継者の負担を合わせて検討するためです。
後継者へ渡す情報に、保証の現状を含める
親族や従業員への承継でも、借入残高だけでは負担の全体像を伝えきれません。保証の対象と、金融機関への確認が済んでいる範囲も共有したいところです。
後継者候補には、「保証を引き受ける前提」で話を進めず、希望と未確認事項を分けて説明します。前経営者が保証に残る案も、本人の生活への影響を含めて検討してください。
話し合いのメモには、次の内容を残すと整理しやすくなります。
- 現在の保証人と対象の借入を示す。
- 前経営者が希望する解除時期を記す。
- 後継者の保証に対する意向を確認する。
- 金融機関への確認事項をまとめる。
承継後も前経営者が会社へ資金を入れる計画なら、その金額や期間も確認対象です。保証の見直しとは別に、引退後の生活資金が不足しないかを見ておきましょう。
承継後の経営を説明できる資料を整える
金融機関へ説明する資料は、過去の決算だけでなく、承継後の運営を示す内容も検討します。後継者がどの業務を担い、会社がどのように返済を続けるかを整理するためです。
たとえば、前経営者が営業を担っている場合、その退任による売上への影響が論点になります。引継ぎ期間や取引先への説明予定を、収支の見通しと合わせて示すとよいでしょう。
会社と個人の資金のやりとりも、承継前に確認したい項目です。役員への貸付金などがあれば、残高と発生理由を説明できるようにします。ただし、資料の整備だけで保証解除の結論が決まるわけではありません。
当社は、財務資料の整備や条件設計を通じて、ご本人の協議を支える立場です。後継者と共有する説明資料の作成も支援します。
保証の見直しと借換えの可能性を分けて確認する
既存の保証契約の見直しに加え、借換えを通じて保証を不要にする道も検討対象です。事業承継特別保証制度では、要件を満たす場合に、既存借入金の借換えも扱われます。
出典:全国信用保証協会連合会「事業承継をお考えの方」。2026年8月18日に確認した内容です。
ただし、承継を予定しているだけで利用できるとは限りません。制度の対象要件や、借換えの対象となる借入を個別に確認してください。保証料を含む費用と、借換え後の返済負担も比較したい点です。
資金繰りが厳しい場合には、制度の利用を前提に承継日を決めないほうがよいでしょう。審査の見通しと、手元資金で事業を続けられる期間を並べて判断します。
承継予定日までに結論が出ない場合も想定する
承継計画には、保証解除が予定どおり進まない場合の確認日も置いてください。後継者の就任日だけを先に決めると、保証の扱いが未確認のまま残るおそれがあります。
金融機関との協議は、経営者本人と、必要に応じて依頼する弁護士等の専門家が担います。条件が整わない場合は、承継時期や返済計画を見直すことも検討対象です。
状況によっては法的整理(破産・清算)が適切な場合もあります。承継への希望を大切にしながら、事業と生活を維持できる条件かを確かめていきましょう。
M&Aの解除条項だけでは、金融機関との保証契約は消えない
M&Aで経営者保証の解除をめざす場合、売り手と買い手の約束に加え、金融機関等の判断が必要です。譲渡契約に解除の条項があっても、それだけで保証契約が消えるわけではありません。
株式譲渡と事業譲渡で借入の残り方が変わる
株式譲渡は、会社の株主が変わる取引です。法人格は変わらないため、借入などの債務はその会社に残ります。株主が交代しただけでは、保証解除の結論は出ません。
事業譲渡では、引き継ぐ事業や財産を選んで取引します。譲った後の会社にどの債務が残るか、受け取った代金をどう扱うかの設計が必要です。
名称だけで判断せず、次の関係を確認します。
- 事業を引き継ぐ会社
- 借入を返済する会社
- 譲渡代金を受け取る人や会社
- 保証解除に同意する債権者
事業譲渡にも、商号を引き続き使う場合などの責任に関する規定があります。「事業だけ移せば借金を切り離せる」と単純には扱えません。弁護士による法的確認を踏まえて進めます。
解除条項には期限と未了時の対応まで定める
最終契約では、買い手が保証解除や引継ぎについて何を担うかを明らかにします。「対応する」という表現だけでは、どの状態を完了とするのかが曖昧です。
契約案では、次の論点を分けて確認します。
- 対象となる保証契約
- 解除に向けた買い手の義務
- 手続きの期限と進捗報告
- 解除されなかった場合の対応
中小M&Aガイドライン第3版では、保証の扱いを最終契約の主要項目に位置づけています。解除・引継ぎがされなかった場合の契約解除や補償も、検討対象です。
ただし、補償の約束があっても、金融機関からの請求が止まるとは限りません。買い手が補償金を払えるかという問題も残ります。
買い手との約束と、金融機関による保証解除は別の確認事項です。 契約案の法的確認は、依頼者が委任する弁護士等の専門家が担います。
出典:中小企業庁「中小M&Aガイドライン」。第3版の説明を2026年8月18日に確認した内容です。
買い手の資力と引継ぎ後の資金計画を確認する
買い手に事業を運営する資金があるかは、保証解除の検討にも関わります。譲渡代金を払えることと、引継ぎ後の運転資金を用意できることは同じではありません。
借入返済を含む資金計画を確認してください。売り手企業の預金を使う前提が強ければ、その後の給与や仕入代金を払えるかまで見ます。
業界でも対策が進められています。M&A支援機関協会の自主規制ルールには、解除義務の条文案を最終契約書の草案へ盛り込む定めがあります。譲受け事業者の資力についての調査義務も設けられています。
施行日は2025年1月1日です。出典はM&A支援機関協会の公表情報で、2026年8月14日に確認した内容です。
協会の自主規制があることと、個別の金融機関が同意することは別です。契約を急ぐ事情があっても、資料で説明されていない部分を残したまま判断しないでください。
特定事業者リストの期間は解除の猶予と考えない
不適切な買い手の情報を加盟社間で共有する仕組みが、特定事業者リストです。M&A取引の実行日から60営業日以内に経営者保証が解除されない場合、掲載の対象になりえます。
運用開始は2024年10月1日です。出典はM&A支援機関協会の公表情報で、2026年8月14日に確認しています。解除義務の条文案に関する自主規制の施行日とは異なります。
期間が過ぎると保証が自動的に外れる仕組みではありません。また、その期間まで経営者が何もせず待ってよい、という意味でもありません。
あさひ国際会計株式会社は、同リストには加盟していません。業界の仕組みとしての説明です。個々の取引では、金融機関への確認予定と解除までの進捗を追う必要があります。
相談から解除確認まで、資金の期限と契約をつなぐ
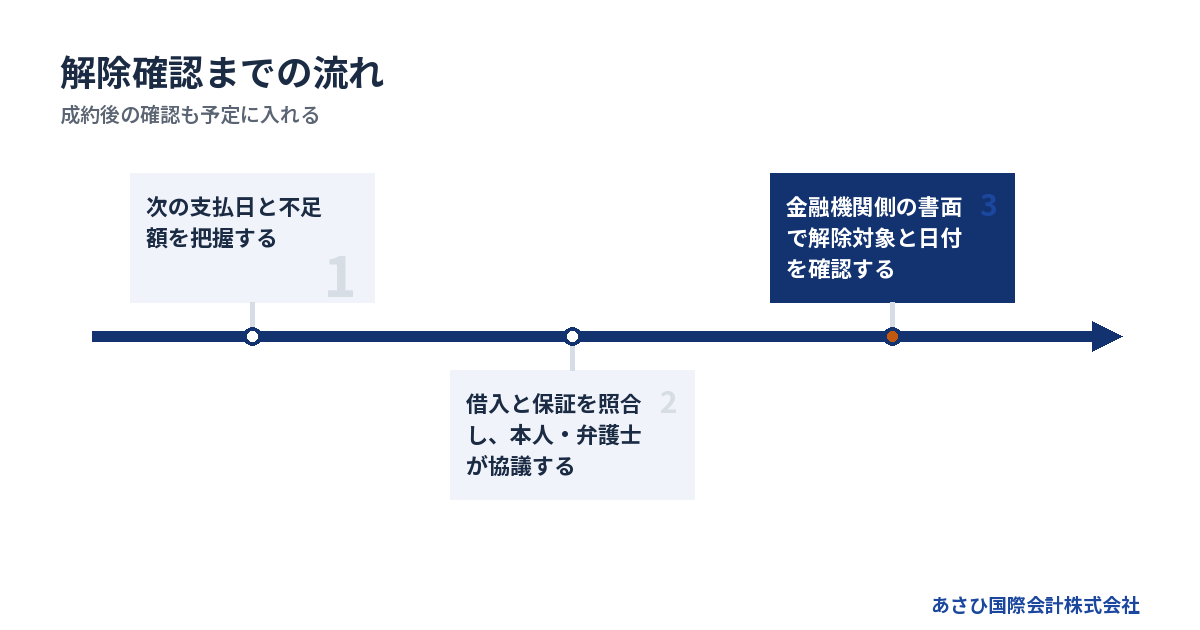
経営者連帯保証解除を進める際は、資金が足りなくなる時期を把握し、借入ごとの方針を決め、最後に解除の証拠を確認します。資料の準備が終わるまで、相談を待つ必要はありません。
最初に次の支払日と不足額を伝える
相談時には、次に何の支払いが難しくなるかを伝えてください。月末の残高だけを見ていると、その前に来る給与や仕入代金を見落とします。
最初のメモは、次の内容で足ります。
- 手元の現預金
- 入金予定日と入金見込額
- 次の支払日と必要額
- すでに遅れている支払い
- 個人から追加できる資金の限界
未確定の入金は、確定分と分けます。希望を含む数字で資金繰りを組むと、検討に使える時間を長く見積もりかねません。
支払期限を過ぎている場合は、その事実を先に伝えてください。届いた請求書や通知も、捨てずに手元へ置きます。保証解除の検討と、目の前の請求への対応を並行して考えるためです。
家族や従業員への説明にも準備が要ります。事業を動かせる残りの資金を見ながら、誰に何を伝えるかを決めます。
借入と保証を並べ、未確認の契約を残さない
借入と保証を別々に管理していると、解除対象の漏れが起きやすくなります。借入ごとに、保証人と契約の相手方を並べて照合してください。
→ 横にスクロールできます
| 資料 | 確かめる内容 | 不明な場合 |
|---|---|---|
| 借入返済予定表 | 残高と次の返済日 | 最新資料を確認 |
| 保証契約書 | 保証人と対象債務 | 写しを求める |
| 変更契約書 | 変更された条件 | 契約履歴を確認 |
| 解除関係の書面 | 対象と効力発生日 | 相手方に照会 |
返済予定表だけでは、保証契約の変更履歴まで分からないことがあります。保証書の写しと合わせて確認します。
経営者以外に家族が保証している場合、その契約も分けて記載してください。本人の保証解除が進んでも、別の保証人の責任まで同じように処理されたとは判断できません。
準備が止まってしまうなら、不明な欄には「未確認」と書きます。空欄を埋めるために推測するより、何が分からないかを示すほうが次の確認につながります。
経営者本人と弁護士が協議し、当社は後方支援を担う
金融機関との協議の主体は、経営者本人と、必要に応じて依頼する弁護士等の専門家です。あさひ国際会計株式会社は、資料の整備やM&Aの条件設計を担う後方支援の立場です。
当社が担当する作業には、次の内容があります。
- 財務資料と借入状況の整理
- 事業価値を説明する資料の作成
- 買い手候補の探索とM&A仲介
- 保証解除を見据えた条件設計
経営者ご本人が説明する内容を、数字と資料で示せる状態に整えます。保証債務の減免交渉や個別の法的判断は、依頼者が委任する弁護士等の専門家が担います。
依頼先を選ぶ際は、担当範囲と費用の説明を確認してください。破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。
状況によっては法的整理が適切な場合もあります。希望する結論を伝えたうえで、実行できない条件も説明してもらえるかを見てください。
成約後は金融機関側の書面で対象と日付を照合する
代金決済や株式などの引渡しをおこなう段階を、クロージングと呼びます。正式な保証解除は、その後の代表者変更などを経て進む場合があります。
売買が終わった時点で、保証の確認まで終えないでください。解除に関する書面の名称や形式は、契約先によって異なります。
確認する内容は、次のとおりです。
1. 解除された保証契約を照合する
2. 対象となる保証人の氏名を確認する
3. 解除の効力が生じる日を確認する
4. 未了の保証がないか一覧と突き合わせる
買い手からの「済みました」という連絡だけで判断せず、金融機関側の書面と照合します。不明な文言は、経営者本人または依頼した弁護士から確認する段取りです。
完了していない契約があれば、残る作業と担当者を記録してください。成約日とは別に、保証の確認を終えるところまで予定に入れます。
費用は報酬額だけでなく、支払原資と発生時点を確かめる
保証解除を見据えた相談では、費用がいつ発生し、何から払うかまで確認してください。M&A仲介の報酬と、弁護士費用や会社の運転資金は分けて見積もります。
当社の成功報酬は成約時に譲渡代金から精算する
あさひ国際会計株式会社の相談は無料で、着手金はありません。M&A仲介の報酬は成功報酬のみです。
成約時に譲渡代金の中から報酬を精算するため、売り手の手元からの持ち出しは0円となる仕組みです。成功報酬まで無料、という意味ではありません。2026年8月11日に確認した当社の報酬方針です。
契約時には、報酬額に加えて、精算後に残る金額も確認してください。売却価格がそのまま個人の生活費に使えるとは限りません。
株式譲渡なら株主、事業譲渡なら会社が代金を受け取る形が基本です。誰が受け取り、何に充てる予定なのかを、資金計画に落とし込みます。
弁護士費用や事業を続ける支払いは別に確保する
当社の仲介報酬と、弁護士へ依頼する費用は別です。法的整理に進む場合には、裁判所へ納める費用も検討対象になります。
弁護士費用には全国一律の報酬基準がありません。契約確認を依頼するのか、保証債務整理まで委任するのかで範囲が変わります。根拠のない相場で予算を決めず、依頼内容ごとに見積もりを確認してください。
手元資金が足りない場合は、相談の初めに伝えます。支払方法や時期を調整できるかは、依頼先と事案によります。費用を払えないまま予定どおり進むとは考えず、実行できる日程へ組み直す必要があります。
事業を動かす資金も残ります。
- 成約までの給与や仕入代金
- 事業所を維持する費用
- 依頼した専門家への費用
- 譲渡後の会社整理に要する費用
仲介報酬の持ち出しがないことと、会社の支払いが不要になることは別です。入金予定と支払時期を同じ表に載せて判断します。
成約実績と今回の解除条件を分けて判断する
当社には、年間60件以上のM&A仲介の成約実績があります。2026年8月20日に社内確認した実績です。相談や着手だけの件数ではなく、クロージングまで完了した成約を指します。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。こちらは2026年8月16日に確認した事実です。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
今回の判断では、買い手の信用力や借入の状況を確認します。過去の事例が近いというだけで、同じ解除条件になるとは扱いません。
成約の見込みと、保証解除まで進める条件を一緒に確かめる。 当社へご相談いただく際も、売却価格だけを先に決めず、借入と保証の一覧から整理します。
よくある質問
赤字や債務超過でも経営者連帯保証解除を相談できますか?
相談できます。赤字や債務超過だけで、検討できる道がなくなるわけではありません。会社の返済力に加え、引き継げる事業の価値や買い手の資力も判断材料です。支払いが遅れている場合は、その対象と期日を先に伝えてください。会社を続ける希望と、検討に使える資金を一緒に確認します。
金融機関から難しいと言われたら、解除を諦めるしかありませんか?
難しいとされた理由と、そのときの前提を確認する余地があります。会社の返済力が理由なのか、買い手の資力が不明なのかで、整理する資料が変わります。ただし、資料を増やせば結論が変わるとは限りません。経営者本人や依頼した弁護士が理由を確認し、事業継続や債務整理も含めた次の判断につなげます。
自宅を残したまま保証債務を整理できますか?
経営者保証に関するガイドラインでは、条件に応じて自宅等を残すことが検討されます。利用には、会社が法的整理または準則型私的整理を申し立てていることなどの要件があります。同時申立てのほか、会社側の手続きが係属中・終結済みの場合も含まれます。債権者にとっての経済的な合理性や自宅の担保も関わるため、残したい希望を伝え、個別に条件を確認する必要があります。
まだ廃業もM&Aも決めていなくても相談できますか?
結論が出ていない段階でも相談できます。次の支払日と不足額、借入先、個人保証の有無が分かれば、確認を始められます。会社を譲ることへの抵抗や、従業員への影響が気になる場合も、そのまま伝えてください。詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
事業承継を見据えた保証解除は、後継者が決まる前から準備できますか?
後継者が未定でも、借入と保証契約の整理から準備を始められます。前経営者が希望する退任時期と、承継後の返済見通しもまとめておくとよいでしょう。後継者候補が決まった段階で、保証への意向を確認してください。解除の可否や条件は金融機関等の判断によるため、準備と解除の承認は分けて考えます。
まとめ
保証契約書と借入残高を手元に置き、次の支払日・不足額をメモしてください。保証の見直し、M&A、債務整理のどこから検討するか決められなくても、その状態からあさひ国際会計株式会社へご相談いただけます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月22日
▶ 関連資料:『連帯保証について、相談前に整理しておくこと』(全11ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『破産で変わること、変わらないこと』(全14ページ)(無料)