


目次
この記事の対象と結論
破産申立から開始決定までの日数は、全国共通の固定日程では示せません。提出書類の内容や費用の納付状況、裁判所での確認事項によって変わります。
会社の資金が尽きそうで、連帯保証の請求も心配な経営者にとって、待ち時間は切実です。ただ、申立てをした日と、裁判所が破産手続を始める日は別です。 開始決定が出ても、その時点で会社の整理や社長個人の債務整理が終わるわけではありません。
まず把握したいのは、現在の手続きの段階と、次の支払期限です。会社の現預金と個人の生活費も分けて確認します。申立て済みなら、依頼中の弁護士に残る確認事項を尋ねてください。準備中なら、必要な費用と事業を残す余地を、資金が尽きる時期に合わせて検討します。
破産申立から開始決定までの日数は、残る確認事項で変わる
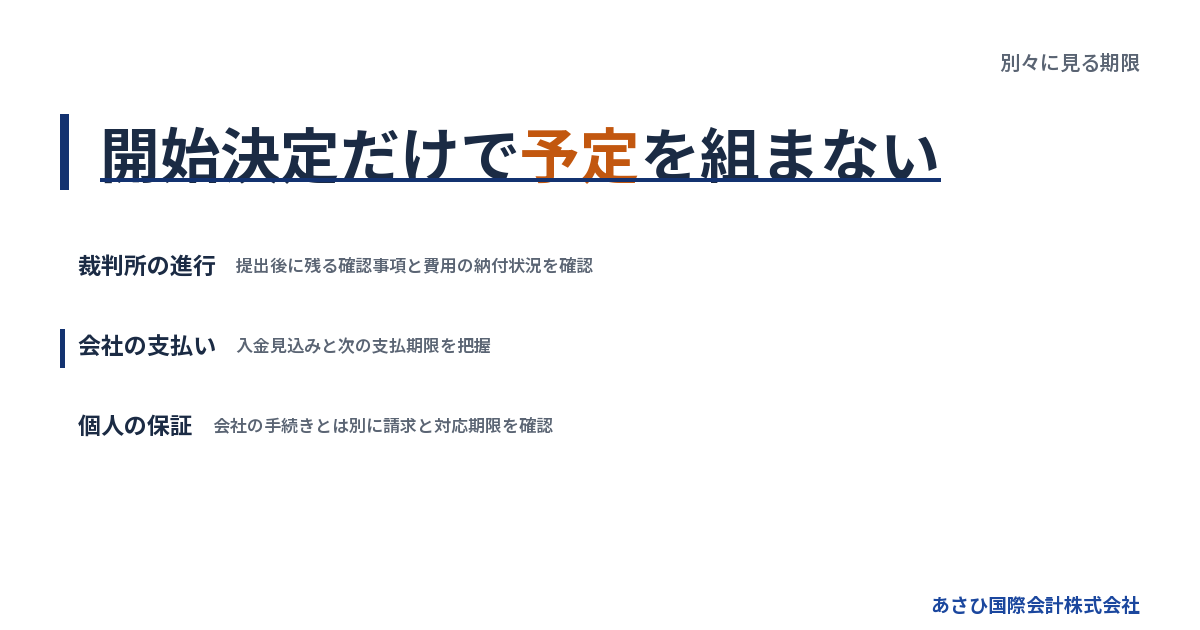
開始決定の見通しを知るには、申立日だけでなく、裁判所の判断に必要な準備がどこまで済んだかを確認します。ネット上の日数を、そのまま自社の支払計画に当てはめるのは避けたいところです。
相談日・申立日・開始決定日を区別する
弁護士に相談しただけでは、裁判所への申立てが済んだことにはなりません。依頼後に資料をそろえている段階と、提出後に確認を受けている段階でも、残る作業は異なります。
「もう破産をお願いした」と考えていても、申立書を作成中という場合があります。最初に、提出済みかどうかを確かめましょう。
→ 横にスクロールできます
| 段階 | 現在の状態 | 確認すること |
|---|---|---|
| 相談・依頼 | 方針や準備を検討 | 依頼の範囲 |
| 申立て準備 | 資料と費用を整備 | 不足するもの |
| 申立て後 | 裁判所が内容を確認 | 追加対応の有無 |
| 開始決定後 | 破産手続が進行 | 引継ぎと協力事項 |
開始決定までを数える際は、どの日を起点にしているかも確認が必要です。相談からの期間と、申立て後の期間が混ざると、予定を誤って受け取りかねません。
全国共通の標準日程を前提にしない
本記事の根拠資料では、法人破産について裁判所が公表した全国共通の標準日程は確認されていません。一般的な目安を見つけても、提出先や案件の条件が同じとは限りません。
書類がそろっていても、内容について説明が求められる場合があります。反対に、準備の段階で論点が整理されていれば、提出後のやり取りを減らせる可能性があります。
見込みの日程は、次のように条件付きで受け取ると実務に使えます。
- 現在の資料で申立てが可能か
- 追加説明が必要な項目は何か
- 費用をいつまでに納めるか
- 日程が変わったら誰から連絡があるか
「開始決定はいつですか」だけでは、答えに幅が残ります。「何が済めば次へ進めますか」と尋ねると、自分が動ける作業が見えてきます。
裁判所の日程と資金が尽きる日は別に管理する
開始決定を待つ間にも、支払期限は到来します。売掛金の入金が予定どおりか、事務所や設備の維持にいくら必要か。裁判所の進み方とは分けて管理してください。
とくに、帳簿にある売掛金の全額を使えるお金と考えるのは危うい見積もりです。支払日の変更や代金の争いがあれば、入金は予定からずれます。
資金繰り表には、入金予定の根拠を残します。確定した入金と、相手の回答待ちの入金を区別するだけでも、手元資金の見え方が変わります。
予定より開始決定が遅れた場合に、どの費用が追加で発生するかも書き出しましょう。日付が読めない不安を、確認できる支出へ置き換える作業です。
無料お役立ち資料
『破産で変わること、変わらないこと』
選挙権、戸籍、年金、手元に残るお金。法律に書かれていることを、条文で確かめて並べました。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
申立て後は、書類の確認と財産の引継ぎに備える
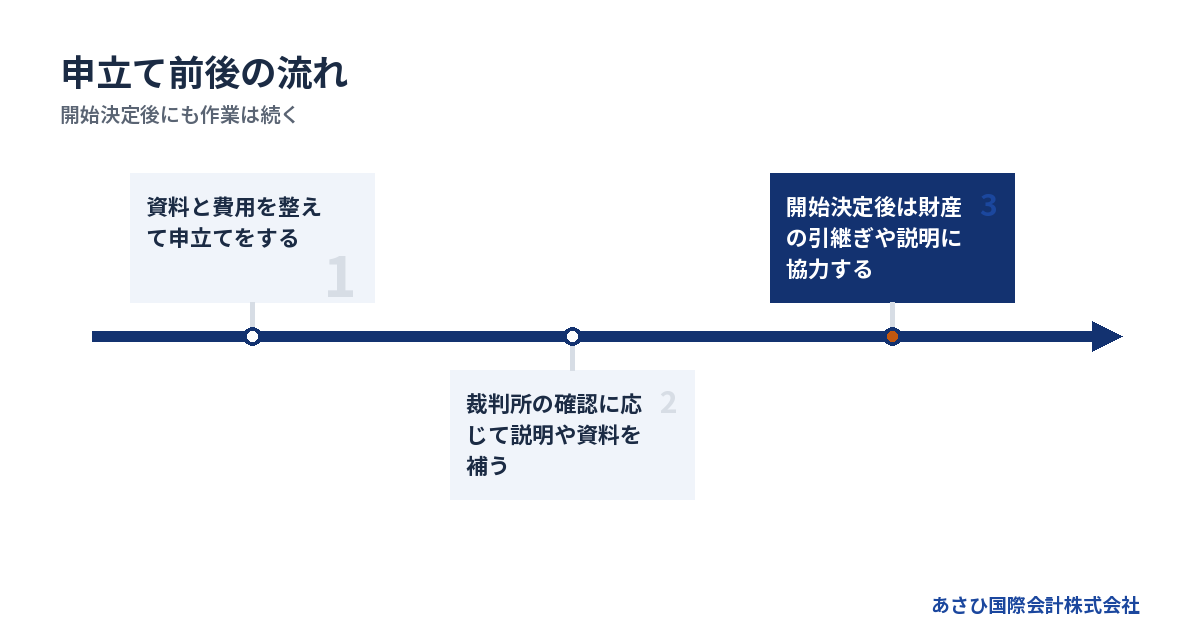
申立て後の経営者には、提出内容の説明や資料の補足が求められることがあります。連絡を待つだけにせず、会社のお金と財産を追える状態にしておくと、確認に対応しやすくなります。
裁判所は申立書を受け取って開始を判断する
裁判所に書類を出す行為と、破産手続を開始する判断は別です。申立てが済んだことだけで、開始決定も済んだと受け取らないようにしてください。
破産法第15条は、支払不能にある場合の開始について「裁判所は、申立てにより、決定で」と定めています。法律上も、申立てと裁判所の決定が区別されています。
出典:e-Gov法令検索「破産法」第15条。条文は提供資料において2026年8月18日に確認されています。
経営者ができるのは、判断に必要な事実を正しく伝えることです。「借金が多い」という説明だけでなく、支払いが難しくなった経緯を整理します。
売上の減少が原因なのか、回収の遅れなのか。事業を続けるほど支出が増える状態なのか。事情を分けて伝えると、会社の現状を説明しやすくなります。
帳簿と現状の違いは、隠さず説明できるようにする
決算書は過去の一定時点を表した資料です。申立て時点の預金残高や在庫が、決算書と一致しないこと自体はあり得ます。問題は、その違いを説明できないままにすることです。
提出資料の数字が違うと気づいたら、元の資料を消して合わせるのは避けましょう。どの時点の数字か、何の取引で変わったかを残します。
たとえば、帳簿には機械があっても、既に売却済みかもしれません。その場合は、売却の経緯と代金の入金先を確認します。回収できない売掛金があれば、相手とのやり取りが説明の手がかりになります。
確認に備える資料は、次のように分けると探しやすくなります。
- 預金の動きが分かる記録
- 売掛金の回収状況が分かる資料
- 設備や在庫の所在が分かる一覧
- 借入と保証の内容が分かる契約書
不足する資料があっても、内容を推測で埋めないでください。何が不明で、どこまで確認できたかを伝えるほうが、次の作業を決めやすくなります。
開始決定は会社整理の完了を意味しない
開始決定は、破産手続が始まる区切りです。会社の財産の確認や処分など、その後に進む作業があります。
法人は原則として、裁判所が選任する破産管財人が財産の管理や処分を担う管財事件になります。経営者には、事業の事情や財産の所在を説明する準備が必要です。
事務所の鍵や保管場所が分からなければ、現物の確認に支障が出ます。会計データを開ける担当者が退職してしまうと、記録へのアクセスも難しくなりかねません。
引継ぎを見据え、次の所在を整理してください。
- 契約書と帳簿の保管場所
- 会計データの管理担当者
- 会社所有の設備と在庫の所在
- 借用品や預かり品の持ち主
借りている物まで会社の財産として扱わないよう、所有者の区別も必要です。返却や処分を自己判断で進める前に、担当する弁護士へ事情を共有します。
待っている間の支払いと契約は、自己判断で動かさない
申立て後だからといって、通常どおりの支払いを続けてよいとは限りません。一方で、すべての支出を一律に止めればよいわけでもなく、財産の保全や従業員への対応を含めた判断が必要です。
返済する相手を感情だけで選ばない
「お世話になった取引先だけは払いたい」という気持ちは自然です。家族から借りたお金を先に返したくなる経営者もいます。
ただ、資金が足りない中で一部の相手へ返済すると、その支払いが後の手続きで問題になる場合があります。金額の大小だけで判断できる話ではありません。
支払いを求められた際は、その場で新たな約束をせず、依頼中の弁護士へ内容を伝えます。既に振り込んだ場合も、隠さず報告してください。
伝える内容をそろえておくと、判断が早くなります。
- 誰に対する支払いか
- 何の取引から生じたものか
- 支払期限はいつか
- 払わない場合に何が起きるか
責任を感じるほど、自分だけで動いてしまいがちです。経緯を伝えて判断を受けることも、債権者に向き合う行動のひとつです。
売掛金の回収と新しい受注を分けて考える
過去の取引で生じた売掛金と、これから受ける注文は性質が異なります。売掛金は会社の財産の把握に関わり、新しい受注には納品やサービス提供の責任が伴います。
仕事を受ければ現金が入るとしても、完了までに材料費や人件費がかかります。最後まで履行できる見通しがないまま、前払いを受ける判断は慎重に扱う必要があります。
継続中の仕事がある場合は、案件ごとの収支と進捗をまとめましょう。受注額だけを示しても、続けるための資金は分かりません。
入金があったときも、社長個人の口座へ移したり、記録せず現金で使ったりするのは避けてください。いつ、どこから、何の代金が入ったかを追える状態に保ちます。
営業を止める時期についても、開始決定の日だけで決めないこと。履行中の契約や財産の保全を踏まえ、申立てを担当する弁護士と確認する事項です。
給与と従業員への説明は、未払いの記録から整える
従業員への説明では、確定したことと未定のことを分けます。開始決定の日が未定なのに、「その日には給料が払える」と約束すると、生活設計を誤らせるおそれがあります。
先に確認するのは、働いた期間と支払いの記録です。退職する人が出ても、資料が残っていれば未払いの内容を説明できます。
- 勤務日と労働時間を確認する
- 給与の計算内容を保存する
- 支払済みの金額を確認する
- 未払いの金額と期日を記録する
倒産時の未払賃金には、一定の条件のもとで立替払いを受ける制度があります。ただし、申立てをしただけで直ちに入金される仕組みではありません。対象となる賃金や退職時期などの要件があり、必要書類の準備も伴います。
制度の説明と、自社がいつ何を支払えるかは分けて伝えてください。「制度があるので心配ない」という説明では、従業員が必要な見通しを得られません。
設備の売却・名義変更・契約解除を急がない
開始決定前であっても、会社の設備を身内へ安く譲る行為は慎重に扱う必要があります。財産が減った経緯や売却条件が、後から問題になる場合があるためです。
自宅など個人の財産についても同じです。保証の請求が怖いからと名義を移す判断は、別の問題を招きかねません。
費用を減らすための契約解除にも、確認が要ります。会計データを保存するサービスを解約すると、記録を取り出せなくなる可能性があります。倉庫の契約を終えれば、中の財産をどこへ移すかも決めなければなりません。
まず、解約で失うものを把握します。維持費だけで比べず、記録や財産を残すための段取りを添えて、担当する弁護士へ判断を求めてください。
会社の開始決定と、社長の連帯保証は別に確認する
会社が破産を申し立てても、社長個人の連帯保証が自動的に消えるわけではありません。会社側の手続きと並行して、保証契約と個人の返済可能性を確認する必要があります。
法人の破産が、そのまま個人の破産になるわけではない
法人と経営者個人は、債務を負う主体が異なります。会社の申立書を提出していても、個人の申立てまで済んでいるとは限りません。
同じ弁護士へ相談している場合でも、依頼の範囲を確認しましょう。会社の整理だけを進めているのか、個人の保証債務も含めて検討しているのかで、用意する資料が変わります。
会社法第471条は、株式会社の解散事由に「破産手続開始の決定」を挙げています。これは会社についての定めであり、社長個人の債務が消えるという意味ではありません。
出典:e-Gov法令検索「会社法」第471条。条文は提供資料において2026年8月18日に確認されています。
社長に資産や収入がある場合も、その額だけで結論は出せません。保証債務の範囲と生活に必要な支出を並べて、個人側の方針を検討します。
連帯保証への請求は、開始決定まで待つとは限らない
連帯保証人は、「先に会社へ請求してください」という抗弁を持ちません。会社に財産があるとして、先にその財産へ執行するよう求める権利もありません。
民法第454条は、連帯保証人について「前二条の権利を有しない」と定めています。会社の開始決定が出るまで、個人への請求も保留されると思い込まないことです。
出典:e-Gov法令検索「民法」第454条。条文は提供資料において2026年8月18日に確認されています。
実際の請求時期や内容は、契約や返済状況によって異なります。会社の開始決定日と、個人の保証への対応期限は別に管理してください。
借入先ごとに保証契約を確認し、届いた通知も保管します。会社が払えないことと、自分にどの範囲の責任があるかを混ぜないための準備です。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
個人の整理方法は、会社側の状況と合わせて検討する
保証債務への対応は、個人の自己破産だけに限られるわけではありません。一定の要件を満たす場合には、経営者保証に関するガイドラインを使った整理も検討対象になります。
ただし、資産を開示すれば利用できるという単純な仕組みではありません。会社側の整理状況に加え、対象債権者にとっての経済的な合理性なども問われます。
保証債務の整理には、会社が法的債務整理か準則型私的整理を申し立てる条件があります。同時に申し立てる場合のほか、手続きが続いている場合や終わっている場合も含まれます。保証契約に関する要件などもあり、適用の可否は個別に確認する必要があります。
「会社は破産するので、自分も同じ結論しかない」と決めつけず、個人の方針を確認してください。一方で、状況によっては法的整理が適切な場合もあります。事業を残せるかという問いと、生活を立て直すための債務整理は、つながりを見ながら別々に判断します。
開始決定を待つためにも、費用と資料の準備が要る
破産申立てには、裁判所へ納める費用と弁護士費用が必要です。資金が残っていない場合は、その事実を早く伝え、納付の見通しと準備の順序を確認してください。
裁判所費用と弁護士費用を分けて見積もる
裁判所に納める金額だけで、破産にかかる総費用は分かりません。弁護士費用は別に必要で、全国一律の報酬基準もありません。
東京地方裁判所の令和8年1月1日版の費用一覧では、法人の自己破産の申立手数料は1,000円です。弁護士を代理人とする法人の自己破産の管財事件では、予納金は最低20万円に、法人1件あたり16,264円が加わります。提供資料では2026年8月20日に原本確認済みです。
同じ一覧では、自己破産申立ての予納郵券は4,950円です。大型合議事件などでは扱いが異なり、事案に応じて金額が変更される旨も示されています。
出典:東京地方裁判所「破産手続費用一覧」(令和8年1月1日版)。
本人申立てなどは別の基準です。前記の最低額を、すべての法人に当てはめることはできません。社長個人も申し立てる場合は、個人側の費用を含めた見積もりを求めてください。
費用が払えないときは、残る資金と回収予定を伝える
費用を用意できないままでも、予定どおり開始決定が出ると考えるのは避けましょう。必要な納付ができなければ、手続きの進行に支障が出るおそれがあります。
相談時には、預金残高だけでなく、今後の入金見込みも示します。ただし、回収できるか分からない売掛金を、納付に使える確定資金として扱わないことです。
見積もりを受けたら、次の項目を確認します。
- 裁判所へ納める費用の見込額
- 弁護士報酬に含まれる業務
- 各費用の支払時期
- 個人の手続きを含むか
お金が足りないからと、親族への借入れや財産売却を先に決める必要はありません。資金の出どころも含めて、適切な用意の方法を確認します。
使える資金が少ないほど、支払いの順番が結果に影響します。相談費用が心配で動けない場合も、まず不足額を曖昧にせず伝えてください。
不足資料は一覧にし、提出できるものから整理する
必要書類は、提出先や会社の事情で異なります。自分で調べた一覧だけで完了とせず、申立てを担当する弁護士から指示を受ける形が基本です。
資料が散らばっているときは、完璧にそろうまで連絡を止めないでください。手元にあるものと、取り寄せが必要なものを分ければ、準備を進めやすくなります。
| 資料の種類 | 確かめたい内容 |
|---|---|
| 決算書・試算表 | 財務と足元の損益 |
| 預金の記録 | 残高と資金の動き |
| 借入・保証の契約書 | 債務と保証の範囲 |
| 給与の記録 | 未払いと勤務状況 |
提出後に数字が変わった場合も、変更を伝える必要があります。新たな入金や請求があれば、資料と一緒に共有しましょう。
また、会社のお金を個人が立て替えた取引も整理します。帳簿の名称だけで判断せず、実際に誰が何を支払ったかを確認する作業です。会社と個人の資金が混ざっている部分ほど、早めに説明を用意すると後の確認に役立ちます。
事業を残す検討は、申立ての進行と矛盾させない
再生型M&Aを検討できるかは、残る事業の価値と資金の余力によって変わります。申立て済みなら、依頼中の弁護士に共有し、進行中の手続きを踏まえて判断する必要があります。
準備中と申立て済みでは、検討の順序が違う
まだ申立てを準備している段階なら、事業を第三者へ引き継ぐ余地を確認できる場合があります。顧客との取引や従業員の技能に価値が残っていれば、債務超過だけで譲渡を断念する必要はありません。
ただし、買い手が見つかるまで営業を続けられるかは別の問題です。手元資金が足りず、新たな未払いが増える状況では、成約への期待だけで先送りできません。
申立て済みの場合は、まず検討している話を担当する弁護士へ伝えます。開始決定前だから自由に売却できる、とは考えないでください。
開始決定後は、財産の管理や処分の主体も変わります。経営者の判断だけで事業譲渡を進める段階ではありません。譲渡の可能性があっても、手続きに沿った検討が前提です。
譲渡できても、借入と保証の整理は別に残る
株式譲渡では法人格が変わらないため、会社の借入金は会社に残ります。買い手と社長の間で合意しても、それだけで金融機関との保証契約が消えるわけではありません。
事業譲渡についても、選んだ事業を移せば残る債務が解決するという理解は避けたいところです。譲渡後の会社をどう整理するかまで、資金と手続きの見通しが要ります。
比較する際は、次の項目を確認してください。
- 引き継ぐ事業の範囲
- 従業員の雇用条件
- 譲渡後に会社へ残る債務
- 経営者保証の解除条件
連帯保証の解除には、金融機関の同意が前提となります。買い手の約束と、金融機関による解除の確認を混同しないことです。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
あさひ国際会計は、事業価値と条件設計の資料を整える
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。会社の財務状況や事業価値を整理し、連帯保証の解除を見据えたスキームをご提案します。
金融機関との協議や交渉の主体は、経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。当社は後方支援として、協議に必要な資料を整えます。事業価値の説明資料の作成や、M&Aの条件設計も担当する範囲です。
当社が支援して成約した案件には、売上1億円台、債務超過3,000万円規模の運送業があります。ただし、財務の数字が似ていても、同じ結果になるとは限りません。引き継げる取引や人材、実行までの資金によって判断が変わります。
相談は無料で、着手金はありません。報酬は成功報酬のみです。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円となる仕組みです。報酬自体が無料という意味ではありません。
破産の費用や法的手続きまで、この報酬に含まれるわけではありません。状況によっては法的整理が適切な場合もあります。詳しくは自己破産しないで会社をたたむ方法をご覧ください。
よくある質問
破産申立から開始決定まで、何日かかると考えればよいですか?
全国共通の日数を、自社の確定日程として置くことはできません。書類の準備状況や裁判所の確認内容、費用の納付によって変わります。申立て済みなら、依頼中の弁護士へ残る確認事項と日程の見通しを尋ねてください。
伝えられた予定が、何を前提にしているかも確認しましょう。追加資料の提出が前提なら、その準備が遅れると見通しも変わり得ます。給与日など動かせない期限は、別に共有しておくと対応を検討しやすくなります。
申立てをしたら、取引先への支払いをすべて止めるのですか?
支払いの扱いは、内容と会社の状況を踏まえて判断する必要があります。一部の相手だけに返済することにも問題が生じ得るため、自己判断で選ばず、担当する弁護士へ確認してください。
支払いを止めると財産が損なわれる事情や、従業員への影響がある場合は、その点も伝えます。請求書の金額だけでなく、支払期限と支払わない場合の影響を示すと、判断に必要な事情が伝わります。
会社の開始決定が出ると、社長の借金もなくなりますか?
会社の開始決定だけで、社長個人の借金や連帯保証がなくなるわけではありません。個人の債務整理が必要かどうかは、保証契約や資産、収入などを踏まえて別に検討します。
会社の破産と個人の自己破産を同じ言葉で説明していると、依頼の範囲を取り違えやすくなります。会社側と個人側それぞれについて、どの手続きを依頼しているかを確認してください。
開始決定を待つ間に、M&Aの相談をしてもよいですか?
事業を残す可能性を確認する相談は考えられます。ただし、申立て済みならその事実を伝え、依頼中の弁護士と情報を共有して進める必要があります。譲渡への期待だけで申立てや支払いの方針を変えるのは避けてください。
相談時には、営業の継続状況と手元資金を伝えます。買い手が関心を示すことと、引継ぎを実行できることは別です。従業員や取引先への負担が増える前に、実行条件を確認する順序になります。
まとめ
借入・保証の契約書と直近の預金残高を用意し、申立ての段階、残る提出物、次の支払期限を確認してください。事業を残す余地も確かめたい場合は、申立ての状況を添えて、あさひ国際会計株式会社へご相談ください。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
▶ 関連資料:『破産で変わること、変わらないこと』(全14ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『連帯保証について、相談前に整理しておくこと』(全11ページ)(無料)