


目次
この記事の対象と結論
事業失敗で借金を抱えても、社長個人の自己破産が直ちに決まるわけではありません。会社の返済能力と、経営者が負う連帯保証を分けて確認すると、検討できる道が見えてきます。
売上が落ち、返済のために個人の預金を入れ続けている。家族に話せず、廃業の費用まで気になっている。そんな状態で、会社と暮らしの両方を案じる経営者に向けた記事です。
会社の借金、個人の借金、連帯保証は、同じものとして扱わないでください。 返済を続ける道のほか、事業を譲る道や保証債務を整理する道があります。状況によっては法的整理が適切な場合もあります。
資金繰りや保証について相談する経営者は珍しくありません。結論を出してから相談する必要はなく、次の支払日と手元資金が分かる段階から整理を始められます。
事業失敗の借金は「誰が借り、誰が保証したか」で変わる
事業のための借金でも、返済責任は契約ごとに異なります。法人の借入なのか、経営者自身の借入なのかを確認し、そこに保証契約を重ねて見てください。
会社名義の借入と個人名義の借入を分ける
株式会社などの法人が借りたお金は、まず会社の債務です。社長という立場だけで、会社の借入すべてが個人の借金になるわけではありません。ただし、個人で連帯保証をしていれば、その保証責任が問題になります。
一方、個人名義で借りた資金を会社に入れている場合もあります。使い道が事業資金でも、個人の借入契約まで会社名義に変わるわけではないのです。
最初の整理は、次の区分で十分です。
- 会社が借主になっている借入
- 経営者個人が借主になっている借入
- 個人が保証している会社の借入
- 家族が保証や担保を提供した借入
個人事業では、事業主自身が借主になるのが基本です。法人向けの説明を、そのまま当てはめないようにしてください。返済予定表の名前と契約上の借主が、確認の出発点になります。
連帯保証は会社の財産処分を待つとは限らない
連帯保証をしている場合、「先に会社から回収してください」と求められる権利には制限があります。会社の資産をすべて処分した後にしか請求されない、という理解では備えが足りません。
民法454条は、連帯保証人について「前二条の権利を有しない」と定めています。通常の保証人に認められる、催告の抗弁と検索の抗弁を指す規定です。出典はe-Gov法令検索「民法」です。
つまり、会社への請求や財産への執行を先にするよう求める権利がありません。契約や返済状況によっては、個人にも請求が届きえます。
ただし、請求が届いたことと、自己破産を選ぶことは別の判断です。通知の内容を保存し、対象の借入と保証範囲を確認します。金額だけ見て処分や返済を急ぐと、ほかの債務を見落としかねません。
保証契約書が見つからないときは「不明」と記録する
保証の有無は、記憶だけで判断しないようにします。融資を受けた当時は、複数の書類にまとめて署名していたかもしれません。借換えや追加融資の際に、契約が変わっている場合もあります。
民法446条では、保証契約に書面を求めています。電磁的記録も書面として扱う規定があるため、紙の保管場所だけが確認先ではありません。
手元に写しがないことは、保証契約がない証明にはなりません。不明な部分は不明のまま、次の項目を記録してください。
- 保証人として記載されている人
- 保証の対象となる借入
- 保証額の上限に関する記載
- 契約や変更合意の日付
一定の範囲の債務をまとめて保証する契約もあります。個別の借入残高だけでは責任の範囲を読めないため、契約全体の確認が必要です。効力や解釈に疑問がある場合は、依頼する弁護士等が法的に検討します。
廃業や社長の退任だけでは保証の整理は終わらない
事業を止めること、会社を解散すること、代表者を辞めること。それぞれの手続きを終えても、借入や保証まで同じように終わるとは限りません。
借入契約と保証契約には、別途の確認が要ります。返済したのか、保証解除の合意が成立したのか、債務整理の対象になったのか。その結果まで追う必要があります。
廃業を考えると、店舗の解約や設備の処分が先に浮かびがちです。しかし、処分後も借入が残る見込みなら、保証債務の扱いも同じ段階で検討してください。会社を閉じた後に初めて確認すると、選べる手段が狭まるおそれがあります。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
返済を続けるかの判断は、借金総額より資金の減り方から
返済継続の見通しは、借金の総額だけでは判断できません。本業で残るお金と、支払日ごとの不足額を確認すると、改善を待てる状態かが分かりやすくなります。
利益が出ていても支払日にお金が足りないことがある
売上を計上した日と、代金が入る日は同じとは限りません。材料費や給与を先に払い、売掛金の回収が後になる事業では、利益があっても資金が不足します。
逆に、口座にお金が残っていても安心とは限りません。直後に給与や仕入代金の支払いが集中するなら、自由に使える金額は口座残高より少なくなります。
確認する項目は、次のとおりです。
- 現在の会社の預金と現金
- 入金予定日と回収見込み
- 支払予定日と支払額
- すでに期限を過ぎた未払い
- 個人から補っている資金
入金予定には、確定したものと期待しているものを分けて書きます。受注の見込みを入金済みのお金と同じに扱わないためです。取引先からの振込みが遅れた場合の不足額も、別に出しておくと判断に使えます。
個人のお金を入れるなら、その先の到達点を決める
自分の預金を入れれば、目の前の支払いを乗り越えられることはあります。ただ、次の支払日にも同じ不足が出るなら、会社の問題が個人の生活資金に広がっていきます。
追加投入を考える際は、何を待つためのお金なのかを明らかにしてください。入金までのつなぎなのか、赤字の補填なのかで意味が違います。
確認したいのは、投入額だけではありません。
- 資金を入れると何の支払いが済むか
- 次の不足はいつ生じる見込みか
- 改善を裏付ける受注や契約があるか
- 家計に残す資金をどう考えるか
家族から借りる場合も、関係が近いほど説明を省きがちです。返済の見通しが立たないまま援助を求める前に、事業側の不足額を整理してください。資金投入を続けるかは、債務整理への影響も含めて検討する事項です。
返済条件の変更で本業が回るかを確かめる
返済の時期や額を見直せれば、資金繰りが改善する場合があります。ただし、返済負担が減っても営業の赤字が続くなら、その効果は限定的です。
見たいのは、返済を除いた日々の商売でお金が残るかどうか。値上げが決まっているのか、不採算の取引を見直せるのか、費用削減がいつ反映されるのかを確認します。
改善策は、実施予定と実施済みを分けます。「売上を増やす」だけでは、金融機関も実現性を判断しにくいためです。相手との合意や受注の根拠があれば、説明資料に添えられます。
返済条件を変える協議は、経営者本人が主体になります。必要に応じて依頼する弁護士等も関わります。当社は資金繰り表や事業の説明資料を整える後方支援を担い、協議の当事者として交渉する立場ではありません。
支払いが迫っているなら、未確定の入金に頼らない
支払期限を過ぎている場合は、事業の将来像より先に、現在の不足と届いている通知を確認します。支払える根拠がないまま約束を重ねると、その後の説明が難しくなります。
手元の情報を、次の順でまとめてください。
1. 未払いの相手と金額を書き出す
2. 通知や督促に記載された期限を確認する
3. 入金が確定している資金を分ける
4. 支払不能のおそれを初回相談で伝える
給与や税金も、借入とは分けて記録します。一覧から漏れていると、事業継続に必要な資金を少なく見積もってしまいます。
どの支払いを先にするかは、事情によって法的な検討が必要です。特定の相手への返済や資産処分を独断で進めず、弁護士等による確認を組み込んでください。M&Aの検討中でも、支払不能への対応を後回しにはできません。
事業を続ける・譲る・終える道を同じ条件で比べる
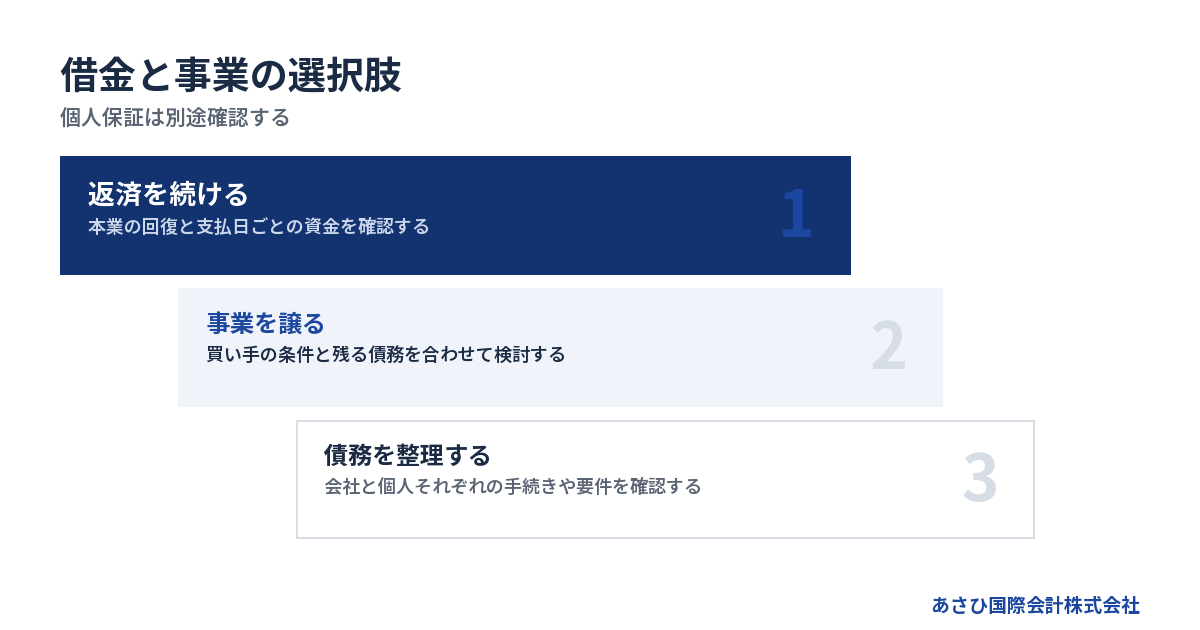
事業失敗後の選択肢は、返済継続と自己破産だけではありません。残せる事業があるか、資金がどこまで持つか、保証をどう扱うかで比べると、判断の理由が明確になります。
比較の軸は会社の存続と個人保証を分ける
会社を残せる案でも、経営者個人の保証が残ることがあります。反対に、元の会社を整理しながら、事業の一部を他社に引き継ぐ組み立ても検討されます。
会社の名前を残したいのか、従業員の仕事を残したいのか、自分の生活を立て直したいのか。希望を言葉にすると、何を優先するかが見えます。
→ 横にスクロールできます
| 選択肢 | 検討の中心 | 借入の扱い | 個人保証 |
|---|---|---|---|
| 返済継続・条件変更 | 本業の回復見込み | 返済計画を確認 | 別途確認 |
| 再生型M&A | 引き継げる事業 | 手法ごとに設計 | 解除等を協議 |
| 保証債務の整理 | 要件と回収見込み | 会社の整理と関連 | 合意内容による |
| 破産等の法的整理 | 支払能力と財産 | 手続きで処理 | 個人も別途検討 |
各案は完全に独立しているわけではありません。事業譲渡と元の会社の整理を組み合わせる場合もあります。表の名前だけで選ばず、譲渡後に残る債務まで確認してください。
借金が多くても引き継ぐ価値が残る場合がある
買い手が見るのは、借金の額だけではありません。取引が続く見込みや、従業員が担う仕事、設備を使って収益を生む力も判断材料です。
経営者が疲れ切っていても、取引先からの注文は続いている場合があります。単独では負担が重い管理業務も、買い手の体制と組み合わせて見直せるかもしれません。こうした可能性は、財務の数字と事業の中身を併せて調べます。
当社が支援して成約した案件には、売上1億円前後の会社があります。債務超過5,000万円規模、借入8,000万円規模の状態でした。当社の成約案件資料に基づく情報で、2026年8月16日に確認しています。
この事例だけで、自社にも買い手がつくとは判断できません。借入以外の未払い、引継ぎに必要な資金、主要な契約の継続条件によって結果は変わります。
詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
株式譲渡と事業譲渡では残るものが異なる
会社の株式を譲る場合、会社そのものは同じ法人として存続します。借入などの債務も会社に残るため、買い手は財務や契約の内容を調べます。
事業の全部や一部を選んで譲るのが、事業譲渡です。対象を設計できますが、契約の引継ぎや許認可などを個別に確認する作業が生じます。譲渡代金は通常、事業を売る会社が受け取ります。
事業が譲れても、元の会社の借金と社長の保証の整理は別途必要です。 売却価格だけを見て、借金問題の解決と扱うことはできません。
また、「事業譲渡なら債務は移らない」とも単純化できません。商号を続けて使う場合の責任など、会社法上の規定があります。債権者を害する形の譲渡にも法的な問題が生じえます。出典は中小企業庁「中小M&Aガイドライン」およびe-Gov法令検索「会社法」です。
法的整理が適切な場面も比較から外さない
事業を続けるほど未払いが増える場合は、継続を前提にしすぎない判断も必要です。買い手探しの期間を支える資金がなく、成約の見込みも立たないなら、その間の損失を無視できません。
破産法1条は、目的に「経済生活の再生の機会の確保」を含めています。財産等を公平に清算することとともに、生活の再出発も位置付けた法律です。出典はe-Gov法令検索「破産法」です。
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。どちらの説明も、前提となる資金や財産の状況と照らして理解してください。
すでに法的整理を勧められている場合、その理由を整理します。譲渡の可能性を検討する場合も、手続きが適切とされた事情を省かないこと。状況によっては法的整理が適切な場合もあります。
個人の連帯保証はM&Aの契約と債務整理の要件を確認する
連帯保証の負担を見直すには、金融機関等の同意や制度の要件を確認します。「会社を売る契約に書いたから外れる」「資産を開示すれば免除される」とは扱えません。
売買契約の約束と金融機関の解除は別の段階
買い手が保証解除に取り組むと約束しても、その約束だけで金融機関との保証契約が消えるわけではありません。解除や移行は、金融機関等の判断によります。
売り手と買い手の最終契約では、保証の扱いを具体化します。解除等に関する買い手の義務や、実行されなかった場合の対応も確認対象です。
確認事項は、次のように整理できます。
- 解除等の対象となる保証契約
- 買い手が担う手続きと期限
- 金融機関の同意に向けた条件
- 未実行の場合の契約上の対応
正式な手続きが譲渡後になる場合もあるため、実行後の確認まで決めておきます。「買い手に任せる」という説明だけでは、未完了のときに誰が何をするかが曖昧です。出典は中小企業庁「中小M&Aガイドライン」です。
保証債務の整理は会社側の手続きと一緒に検討する
すでに負っている保証債務を整理する枠組みとして、経営者保証に関するガイドラインがあります。これから保証を付けない融資の話と、既存の保証を整理する話は区別してください。
同ガイドライン7.(1)では、整理を申し出る保証人に要件を設けています。概要は次のとおりです。
- 保証契約が第3項の要件を満たすこと
- 会社側の債務整理手続きと関連すること
- 債権者に経済的な合理性が見込めること
- 所定の免責不許可事由等がないこと
会社側では、法的整理か準則型私的整理の申立てが必要です。同時に申し立てる場合のほか、手続きが進行中、または終結済みの場合も含まれます。
また、破産した場合より多い回収が見込めるなど、債権者側の合理性も問われます。免責不許可事由については、破産法252条1項のうち10号を除く規定が対象です。資産の開示だけで要件を満たす仕組みではありません。出典は全国銀行協会「経営者保証に関するガイドライン」です。
自宅や生活資金を残せるかは条件付きで検討される
住まいを失う不安から、相談をためらう経営者もいます。ガイドラインには、早期に事業再生や清算に着手した場合、残す資産を検討する考え方があります。
原文には「生計費に相当する額や華美でない自宅等」とあります。ただし、債権者の回収見込額の増加額の範囲内で検討する内容です。出典は全国銀行協会「経営者保証に関するガイドライン」5.(3)③です。
自宅を残せると先に決める制度ではありません。資産の評価や担保、会社と個人の債務を踏まえた検討になります。
家族名義への変更などを先に進めても、判断が有利になるとは限りません。資産を動かす前に法的な影響を確認してください。今ある資料を保存し、名義と資金の出どころを説明できる状態にするほうが、検討を進めやすくなります。
買い手の資力と保証解除の進め方まで見る
譲渡価格が高くても、買い手に支払資金や事業を支える力がなければ、引継ぎは不安定になります。保証解除の実行可能性も、買い手の信用力と切り離せません。
業界では、M&A支援機関協会が自主規制ルールを設けています。最終契約の草案に、保証解除を買い手に義務付ける条文案を盛り込む内容です。買い手の資力調査や、成立後のリスク説明も定めています。
ただし、業界のルールがあることと、個別の保証が外れることは別です。誰が適用対象かを含めて確認し、金融機関等の同意を得る見通しを検討します。
当社では、これまで成約に至った案件で、いずれも連帯保証の解除まで見届けています。金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。買い手の選定と解除条件の設計は、両方を確かめながら進めます。
費用は報酬だけでなく、完了までに出ていくお金で比べる
廃業や譲渡を比べる際は、専門家の報酬と、事業を維持する支払いを分けて見積もります。最終的な費用が分かっても、先に払うお金を用意できなければ進め方の見直しが必要です。
法人破産では裁判所費用と弁護士費用が分かれる
法人破産にかかる費用は、裁判所に納める分と弁護士への報酬が別です。さらに、会社と社長個人の両方で手続きを検討する場合は、対象範囲も確認します。
東京地方裁判所の令和8年1月1日版では、法人の自己破産申立手数料は1,000円です。弁護士を代理人とする自己破産申立ての法人管財事件では、予納金は最低20万円。これに法人1件につき16,264円が加わります。自己破産申立ての予納郵券は4,950円です。
出典は東京地方裁判所「破産手続費用一覧」で、2026年8月20日に確認された内容です。金額は事案によって変わり、本人申立て等には別の基準があります。
弁護士費用には全国一律の報酬基準がありません。会社の資料量や債権者の状況などで変わるため、総額に含まれる作業と追加費用の条件を確認します。
再生型M&Aの持ち出しと事業の支払いを混同しない
当社の相談は無料で、着手金はありません。報酬は成功報酬のみです。成約時に譲渡代金の中から精算するため、当社報酬について売り手の手元からの持ち出しは0円としています。
この費用条件は、2026年8月11日の自社確認情報です。成功報酬まで無料という意味ではありません。金額と精算方法は、契約内容で確認していただきます。
また、給与や家賃などの事業上の支払いは別です。譲渡までの運転資金、外部専門家への費用、税金等も分けて把握する必要があります。
株式譲渡と事業譲渡では、代金を受け取る人や会社が異なります。「売れた金額がそのまま個人に残る」と考えず、受取先と支払先を対応させてください。代金の使い道が見えると、譲渡後の生活資金も考えやすくなります。
費用が払えない場合は不足額と支払時期を先に伝える
費用の不足は、初回相談で伝えてよい事項です。見積もりを受けてから隠してしまうと、進められない条件のまま準備が続いてしまいます。
確認したいのは、用意できる金額と支払時期です。
- 会社に残る資金はいくらか
- 個人が負担できる金額はいくらか
- 売却や回収が見込める資産はあるか
- 費用の支払いはいつ必要か
支払方法や進め方を調整できるかは、個別の事情によります。手続き費用が不足しても債務が消えるわけではなく、放置すれば未払いや固定費が増えるおそれがあります。
費用をつくるために資産を売る場合も、先に処分方法を確認します。代金が適切か、売却後の事業に支障が出ないか、債権者との関係で問題がないかを調べる必要があるためです。
最短の成約実績と自社の資金期限は切り離す
当社には、相談から最短5日でクロージングした実績があります。2026年8月11日に確認した自社実績です。個別案件の所要日数を約束する数字ではありません。
必要な資料がそろう時期や、買い手の検討状況で日程は変わります。金融機関等の判断や、契約・許認可の確認も関わるため、最短実績を前提に支払いを約束しないでください。
予定を立てるなら、次の区切りを置きます。
1. 事業と保証の情報がそろう時点
2. 買い手候補の条件が見える時点
3. 契約や資金の条件を確認する時点
4. 継続の可否を見直す時点
途中で見込みが変わったら、その時点の残金で再判断します。成約を待ち続ける計画では、法的整理に必要な準備も遅れかねません。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
最初の相談では支払期限・借入・残したい事業を伝える
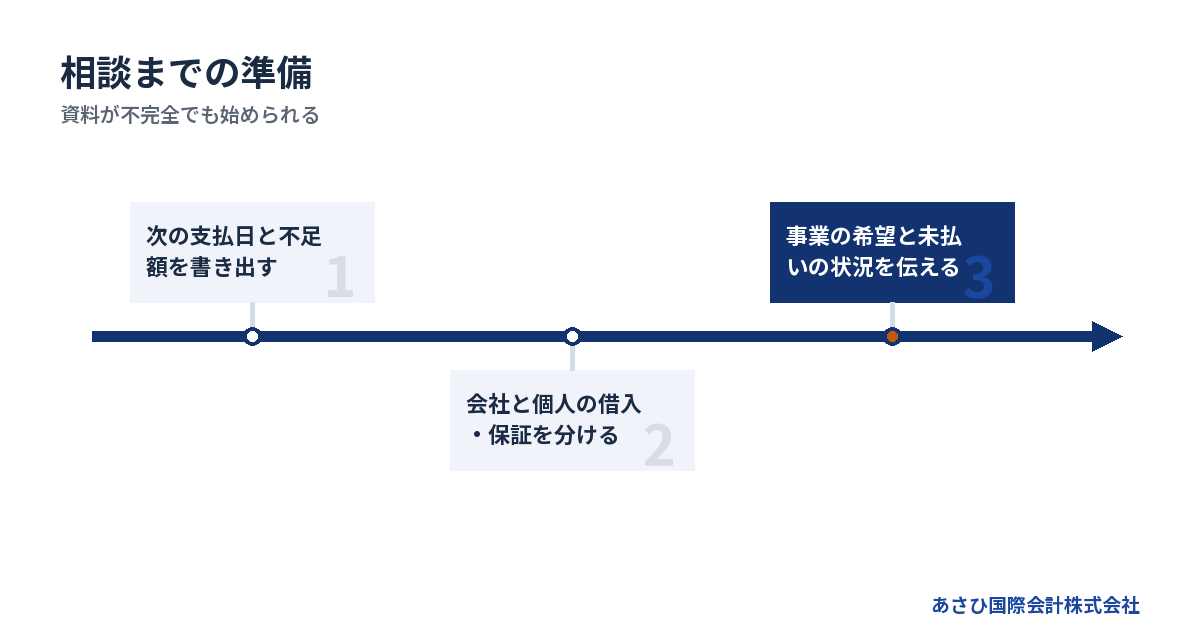
相談時に必要なのは、完成した再建計画ではありません。資金が足りなくなる時期、借入と保証の状況、事業をどうしたいかが伝われば、確認すべき順序を整理できます。
資料がそろっていなくても不足を明らかにする
書類を全部そろえようとして、相談が延びることがあります。まず手元にある資料と、見つからない資料を分けてください。金額が概算なら、その旨を添えれば検討の入口になります。
準備する資料は、次のものです。
- 直近の決算書と手元の試算表
- 借入残高と返済予定が分かる資料
- 保証契約書や変更合意の写し
- 入出金予定と未払いの一覧
- 届いている通知や督促の書類
帳簿に反映されていない支払いがあれば、別紙に書きます。正確な決算書でも、その後の資金流出までは分からないためです。
「数字が悪いので見せにくい」という気持ちはあっても、資料を整えるために事実を小さく見せる必要はありません。未払いが判明する時期が遅いほど、買い手候補や専門家が計画を修正する負担は増えてしまいます。
従業員と家族には決まったことと未定のことを分ける
従業員への説明では、給与の見通しや事業の継続に関する事実を整理します。見込みの段階で「雇用はそのまま」と約束すると、条件が変わったときに混乱が生じます。
M&Aでも、雇用の扱いは手法や契約によって確認が必要です。買い手と話していること、合意できたこと、まだ決まっていないことを分けて記録してください。
説明前に確認する事項は、次のとおりです。
- 給与の未払いと次回の支払見込み
- 雇用継続について合意した範囲
- 従業員へ説明する時期と担当者
- 家族の保証や担保提供の有無
家族には借金の総額だけを伝えると、不安が先に広がりがちです。誰の契約で、何を調べており、次にいつ状況を伝えられるかまで共有します。経営者ひとりがすべてを説明しきろうとせず、専門家の確認結果を使って話す準備もできます。
専門家を選ぶときは担当する作業を聞く
相談先を選ぶ際は、肩書きだけで判断せず、誰がどこまで担当するかを確認します。事業の売却と保証債務の法的な整理では、必要になる業務が異なります。
| 担当 | 主に確認すること |
|---|---|
| 弁護士等 | 債務整理と法的な判断 |
| 税理士 | 税務申告や税負担 |
| 再生型M&Aの仲介者 | 買い手探索と譲渡条件 |
| 経営者本人 | 方針決定と資料の説明 |
法的手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあるため、M&A以外の検討が必要になった際の担当も確認してください。
当社は、事業価値の説明資料や譲渡条件の設計を担当します。金融機関との協議に必要な資料を整え、経営者本人の協議を後方から支えます。債務整理の交渉や法的手続きは、依頼者が委任する弁護士等の専門家が担う範囲です。
初回の連絡は支払期限から書き始めてよい
相談文は長くまとめる必要がありません。差し迫った支払いがある場合は、その日付と不足額を最初に書いてください。借入と保証の詳細は、その後に整理できます。
初回は次の情報があると、状況を把握しやすくなります。
- 次の支払日と不足する見込み額
- 会社の借入残高の概数
- 経営者保証の有無や不明な点
- 事業継続や譲渡に関する希望
希望が決まっていなくても構いません。「従業員の仕事を残したい」「個人への請求が不安」といった困りごとから始められます。
あさひ国際会計株式会社では、再生型M&Aと保証解除を見据えた設計について、無料相談を承っています。平日の営業時間内のご連絡には最短当日に対応します。相談時点で譲渡を決める必要はなく、事業と資金の状況から検討可能な範囲を整理します。
よくある質問
事業に失敗して借金を返せないと、社長も自己破産になりますか?
会社の返済困難だけで、社長個人の自己破産まで決まるわけではありません。個人名義の借入や連帯保証の範囲を確認し、個人の資産と返済能力を検討します。事業譲渡や保証債務の整理を検討できる場合もありますが、状況によっては法的整理が適切です。会社と個人の問題を並行して見てください。
借金のある会社を売れば、その借金はなくなりますか?
売却だけで借金が消えるとは扱えません。株式譲渡では会社の債務が会社に残り、事業譲渡では譲渡後の会社に残る債務の整理が必要になる場合があります。個人保証も金融機関等の同意を含めて別途確認します。譲渡価格と保証の扱いを、契約前に分けて確かめてください。
すでに返済が遅れていてもM&Aを相談できますか?
返済の遅れがある状態でも相談は可能です。ただし、買い手候補の有無や手元資金によって、実行できる案は変わります。未払いの一覧と届いている通知を初回から共有してください。事業継続で未払いが増えるおそれがある場合は、法的整理の検討も同時に進める必要があります。
自己破産すると、暮らしに必要なものもすべて失いますか?
個人の破産には、手元に残る財産についての規定があります。すべての財産を失うと考えて、検討から外す必要はありません。ただし、自宅や預金などの扱いは個別の確認が必要です。破産法には経済生活の再生を図る目的もあり、生活への影響と保証債務の負担を合わせて検討します。
まとめ
次の支払日と不足額を書き出し、会社の借入・個人の借入・連帯保証を分けてください。資料がそろうのを待たず、その一覧をもとに、事業を残せる余地と債務整理の必要性を相談しましょう。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月21日