


目次
この記事の対象と結論
太陽光の廃棄費用は、パネルの処分代に撤去・運搬・原状回復の費用を加えて見積もります。設備の規模や現場条件を確認せず、総額の下限・上限を金額で示すと、撤退に必要な資金を見誤るおそれがあります。
借入が残り、廃棄費用まで払えるか不安な経営者は、設備を片づける費用と、会社を終えるための資金を分けて確認してください。 撤去代を用意できても、借入や連帯保証の問題が残る場合があるためです。
今後90日以内に撤退を判断するなら、同じ工事範囲での見積もりと、設備・事業を譲る場合の収支を並べます。資金が足りない段階で、個人のお金を入れる結論を急ぐ必要はありません。まず、支払額と期限を見える形にするところからです。
太陽光の廃棄費用は「どこまで片づけるか」で幅が変わる
太陽光の廃棄費用の幅は、処分する設備と土地・建物の返却条件によって変わります。パネルだけの処分見積もりと、発電設備をすべて撤去する見積もりは、総額をそのまま比較できません。
パネルの処分代だけでは撤退予算にならない
「太陽光の廃棄費用はいくらか」と検索するとき、知りたいのは最終的な持ち出し額のはずです。ところが、見積書にある「処分費」が、その全額を指すとは限りません。現場から取り外す作業が別なら、工事代が加わります。
最初に、次の費用が含まれるかを確かめてください。
- パネルを取り外す作業費
- 現場から搬出するための費用
- 処理先まで運ぶ費用
- パネルや周辺機器の処分費
- 基礎の撤去や土地の復旧費
設備を廃棄する費用と、現場を返せる状態にする費用。その両方を見る必要があります。
すでに見積書があるなら、合計額の横に「含まれていない工事」を書き出します。「撤去一式」という表記だけでは、基礎まで含むのか判断しにくいものです。発注後の追加請求を避けるためにも、工事の終点を文章でそろえておきましょう。
屋根上と地上では、追加費用の理由が違う
屋根上の設備では、作業場所への出入りや、取り外した後の屋根の状態が見積もりに影響します。足場や搬出機械が必要かも確認事項です。建物を使い続けるなら、雨漏りを防ぐための補修範囲まで詰めます。
地上の設備では、車両が入れる経路と基礎の扱いを先に確認します。敷地が広くても、搬出経路が狭ければ作業の条件は変わるためです。図面上の広さだけでは足りません。
→ 横にスクロールできます
| 設置場所 | 金額が動く要因 | 確認する資料 |
|---|---|---|
| 屋根上 | 足場・屋根の補修 | 屋根図面・現場写真 |
| 地上 | 基礎・搬出経路 | 配置図・基礎図面 |
| 借りた土地 | 返却時の復旧範囲 | 土地の賃貸借契約 |
| 借りた建物 | 建物側との工事調整 | 使用契約・施工記録 |
同じ枚数のパネルでも、工事条件が違えば総額は変わります。設備容量だけで作った概算は、現地確認後に動く余地を残して扱ってください。
下限と上限は、工事項目ごとに作る
予算には幅が必要です。ただし、根拠のない「数十万円から数百万円」といった数字を、そのまま自社に当てはめるのは避けます。見積もりの下限・上限は、現場で分かっている条件から組み立てます。
下限側には、実施が見込まれる工事を入れます。上限側には、発生条件が確認できた追加工事を加える形です。たとえば基礎の撤去範囲が未確定なら、その部分を別見積もりにします。
- 基本工事に含む金額を確認する
- 追加工事の発生条件を確認する
- 条件ごとの追加額を出してもらう
- 金額が未確定の項目を残しておく
上限が分からない項目は、「見積もり待ち」と記載します。空欄を費用なしとして扱わないことです。
撤退するかどうかは、安い側の金額だけで決めないようにします。追加工事が発生しても給与や返済の資金が残るか。その確認まで含めて、使える見積もりになります。
見積もりは設備一覧と返却条件をそろえて依頼する
比較できる廃棄見積もりを作るには、設備の数量と撤去範囲を共通にします。安く見える見積もりでも、搬出や復旧が別なら、支払総額が逆転する可能性があります。
所有者と処分する設備を先に確かめる
設備を使っている会社と、設備の所有者が同じとは限りません。リースや借入に関する契約がある場合は、処分の権限や必要な承諾を確認します。買った記憶だけで進めず、契約書と資産の記録を照合してください。
対象となる設備も、パネルだけではありません。周辺機器や敷地内の構造物を含めて一覧にします。
- パネルの型式と枚数
- 電気を変換する機器の型式と台数
- 架台と基礎の構造
- 配線や受電設備の範囲
- フェンスなど付帯設備の扱い
型式が分からない設備は、銘板の写真を添える方法もあります。破損の有無も記録します。見積もりに必要な情報が不足していることを、依頼先が判断できる形にするためです。
会社の資産一覧に載っていないからといって、撤去対象から外してよいとも限りません。現場にある物と帳簿を突き合わせると、見落としていた設備を拾いやすくなります。
土地や屋根をどの状態で返すかを決める
原状回復の範囲が曖昧だと、撤去費用の上限も固まりません。土地や建物を借りている場合は、契約書の返却条件を確認します。設備の取り外しだけで足りるのか、基礎や配線まで撤去するのかを分けて読む作業です。
口頭で「現状でよい」と言われていても、内容を記録に残す方が後の食い違いを減らせます。誰が、どの範囲を認めたのか。工事業者にも伝わる表現にそろえます。
- 残してよい設備は何か
- 撤去する基礎の範囲はどこか
- 屋根や地面をどう補修するか
- 完了を誰が確認するか
- 返却の期限はいつか
地主や建物所有者との合意内容に疑問があれば、法的な確認は依頼する弁護士等の専門家が担います。工事業者の見積もりだけで、契約上の責任まで判断しないようにしてください。
返却条件が固まらない間は、条件別の見積もりを取る形が現実的です。未確定のまま全面撤去を発注すると、残せた設備まで壊すことになりかねません。
合計額と一緒に支払時期・追加条件を読む
資金繰りが厳しい会社では、工事代の総額と同じくらい支払時期が効きます。契約時に支払いが必要なのか、作業の途中や完了後なのか。売電収入が入る時期と重ねて確認してください。
見積書を比べる際は、次の欄をそろえると判断しやすくなります。
| 比較項目 | 確かめる内容 |
|---|---|
| 工事の範囲 | 撤去・運搬・復旧 |
| 金額の表示 | 税込か税別か |
| 支払時期 | 契約時・途中・完了後 |
| 追加工事 | 発生条件と算定方法 |
| 見積もりの期限 | 金額が有効な期間 |
| 完了の確認 | 写真・引渡し記録 |
「現地の状況による」とある部分は、そのままにしない方が予算を組みやすくなります。どの状態なら追加になるのか、現場調査で確かめられるのかを聞いておきます。
処分先や工事の進め方も確認対象です。価格だけで選ぶと、作業の途中で処理先が変わった場合などの負担が読めません。金額を下げる話と、作業範囲を減らす話を分けて受け止めてください。
値引きより先に、不要な工事と二重計上を外す
見積もりを下げたいときは、まず工事の重複を確認します。撤去側と処分側の両方に運搬費が含まれていたり、別工事で実施する補修が重なっていたりしないかを見る作業です。単価の値下げだけが調整の手段ではありません。
金属などの売却代を差し引く見積もりでは、その金額が確定しているかも確認します。回収量や状態で変わるなら、予定額と確定額を区別してください。期待した売却代を前提に工事代を用意すると、不足が出るおそれがあります。
比較に使う金額は、次の順番で整理します。
1. 撤去から復旧までの費用を足す。
2. 重複する工事がないか確認する。
3. 売却代の条件と入金時期を確認する。
4. 差し引いた後の支払額を出す。
安い見積もりを見つけたら、その理由を説明できる状態にします。作業範囲が狭いのか、搬出条件がよいのか。理由が分かれば、発注後に金額が変わる余地も判断しやすくなります。
積み立てたお金と廃業に使える現金は分けて考える
廃棄に備えたお金があっても、その全額を予定日に使えるとは限りません。管理先や使用条件を確かめ、撤去費用以外の支払いも含めて資金繰りを作ります。
積立額と引き出せる額は別に確認する
過去の計画書に廃棄費用が載っていても、同額の現金が残っているとは限りません。将来費用の見込みと、実際に確保した資金は分けて確認してください。帳簿上の計上だけでは、工事代を払う資金にならないためです。
お金が別途管理されている場合も、残高を見るだけでは足りません。今回の撤去に使えるか、必要な書類は何か、いつ支払いに充てられるかを管理先の資料で確かめます。
- 現在の残高はいくらか
- 資金をどこが管理しているか
- 今回の撤去に使えるか
- 利用に必要な書類は何か
- 工事代の支払日に間に合うか
設備を譲る場合は、その資金の扱いも確認事項に入れます。譲渡価格と積立額を別々に見ていると、売り手と買い手で認識がずれるおそれがあります。
使える金額が未確認なら、資金繰り表では「入金予定」と区別します。残高がある安心感と、支払日に現金があることは別の話です。
売電を止める日と最後の入金日を分ける
発電を止める日が、そのまま最後の入金日になるとは限りません。契約と精算の予定を確認し、停止後に入るお金も資金繰りへ反映します。同時に、止めた後も続く支払いを拾ってください。
撤去が遅れて土地の返却日が後ろに動けば、その間の負担も確認が要ります。工事代だけを用意していても、別の支出が資金を圧迫する可能性があるためです。
→ 横にスクロールできます
| 時点 | 入るお金 | 出ていくお金 |
|---|---|---|
| 停止まで | 売電収入など | 管理費・返済など |
| 撤去の着手時 | 使用可能な積立金 | 工事の前払いなど |
| 工事の完了時 | 設備の売却代など | 工事残金・復旧費 |
| 返却・精算時 | 契約上の返還金など | 最終精算金など |
各欄には、該当するものだけを記載します。返還金や売却代があると決めつけず、金額と条件が確認できたものから入れていく形です。
停止後の収支が見えると、工事を急ぐ方がよいのか、譲渡の検討時間を取れるのかを比べられます。日付の確認が、選択肢の確認につながります。
借入返済と従業員への支払いを別枠で残す
太陽光設備を廃棄しても、設備購入時の借入が消えるわけではありません。撤去の予算とは別に、借入の残高と返済予定を記載します。太陽光事業だけをやめるのか、会社全体を閉じるのかでも資金の範囲は変わります。
従業員がいる会社では、給与の支払日も重ねて見ます。設備の処分に現金を使い切り、その後の給与が払えなくなる計画は見直しが必要です。支払いの順番を自己判断で決める前に、会社全体の状況を整理してください。
労働基準法24条は、賃金について「毎月一回以上、一定の期日を定めて」と規定しています。撤退の検討中でも、給与の期日は別に管理する必要があります。出典はe-Gov法令検索「労働基準法」です。
会社に残る資金と、経営者個人の生活資金も混ぜないようにします。個人資金を使う案があるなら、支払い後の生活費まで確認します。撤去工事だけを成立させても、その先の暮らしが成り立たなければ問題が移るだけになってしまいます。
廃棄費用を払えないときは、発注と資産処分を急がない
廃棄費用が足りない場合は、不足額と支払期限を確かめ、撤去・譲渡・会社の整理を比較します。資金不足だけを理由に放置したり、設備を安く手放したりすると、後の選択が狭まるおそれがあります。
払えない段階を分けると次の作業が見える
まだ工事を発注していない段階と、すでに請求を受けている段階では、対応が変わります。発注前なら工事範囲や支払条件を確認できます。請求後なら、契約上の支払日と未払額を先に整理する必要があります。
「お金がない」という状態を、もう少し細かく書き出してください。
- 工事代の総額がまだ分からない
- 総額は分かるが支払日に足りない
- 入金を待っても不足が残る
- 借入返済や給与にも不足が出る
- すでに工事代の支払いが遅れている
入金時期のずれなら、契約相手との支払条件の確認が検討材料になります。会社全体で支払能力が足りない場合は、個々の工事代だけを調整しても解消しない可能性があります。
後者では、法的な整理も含めて判断します。あさひ国際会計株式会社は、財務や事業の情報整理を担います。債務の法的な扱いや交渉は、経営者本人と、必要に応じて依頼する弁護士等の専門家が担う領域です。
放置しても負担がなくなるとは限らない
発電を止めて現場に行かなくなっても、土地や設備に関する契約は残り得ます。管理が必要な状態なら、費用の発生も続く可能性があります。止める日と責任が終わる日を、同じ日だと思い込まないようにしてください。
破損や不具合がある設備は、現場の状態を関係者へ伝えます。経営者や従業員だけで取り外せば安く済む、と判断するのは避けたいところです。作業の安全性と、処分までの費用が見えていないためです。
最低限、次の事項は記録に残します。
- 現場の状態が分かる写真
- 設備の破損や不具合の内容
- 土地や建物の返却期限
- 管理を担当する人と作業範囲
- 契約相手から届いた通知
撤去を延期するなら、延期中に何を管理するかも決めます。「工事ができないから何もしない」という状態を避けるためです。必要な管理費まで含めると、早く撤去する場合との収支を比べやすくなります。
撤去代のために設備を急いで安売りしない
現金を作るために設備を売るとしても、価格と条件の根拠を残してください。借入や担保の契約によっては、処分の前に確認が必要な場合があります。売却代を自由に使えると見込んで進めないことです。
事業として引き継げる設備をばらして売ると、運転を続ける前提の評価が難しくなることもあります。現金化を急ぐ前に、設備単体で売る場合と、事業として譲る場合を比べます。
特に、会社の資金が尽きかけている場面では、次の行動を独断で進めないようにします。
- 親族へ低い価格で設備を移す
- 売却代を個人の口座へ入れる
- 特定の相手への返済だけを急ぐ
- 借入契約を確認せず設備を売る
個々の行為の法的な扱いは、事情により異なります。契約や資産処分に不安がある場合は、依頼する弁護士等の専門家による確認を挟みます。
状況によっては法的整理が適切な場合もあります。M&Aの検討を続けるために支払い不能の状態を長引かせる、という進め方にはしません。
撤去・設備売却・事業譲渡を同じ収支で比べる
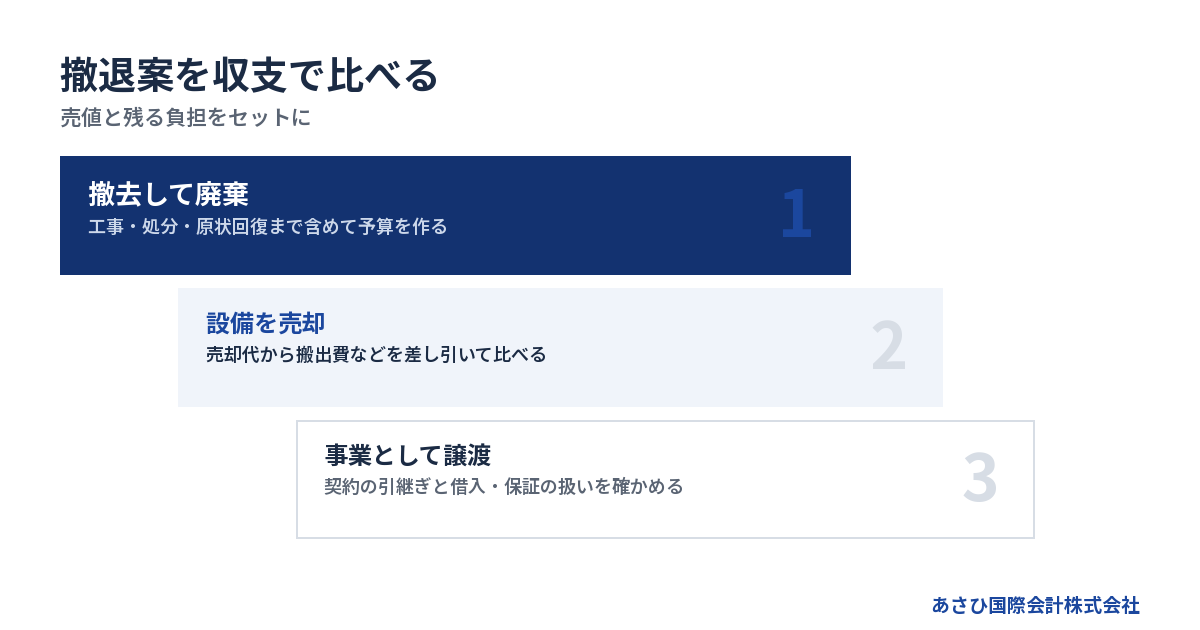
撤退時の比較は、廃棄費用の安さだけで決めず、支払後に残る資金と責任までそろえておこないます。事業として引き継げる可能性があるなら、設備を解体する前に確認する余地があります。
比較するのは売値よりも最終的な負担
設備が売れても、撤去費や運搬費を売り手が負担する条件なら、売値がそのまま手元に残るわけではありません。土地の返却費用が残るかも確認します。「買い取ってもらえる」という説明だけで判断しないようにしてください。
選択肢ごとの違いは、次の表で整理できます。
→ 横にスクロールできます
| 選択肢 | 確認する費用 | 残る責任の確認 |
|---|---|---|
| 撤去して廃棄 | 工事・処分・復旧 | 借入・土地の精算 |
| 設備単体の売却 | 搬出・撤去・補修 | 残設備・借入 |
| 事業として譲渡 | 譲渡に伴う費用 | 契約・債務・保証 |
比較表には、まだ分からない項目も残します。見積もりが出た案だけを優先すると、別の案で抑えられる支出を見落とすおそれがあります。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。設備の処分に限らず、会社全体の終え方を比べる際の整理に使えます。
発電を続ける前提なら評価する資料が変わる
設備単体の売却では、型式や状態が主な確認材料になります。事業として引き継ぐ場合は、今後の収入と支出も見られます。発電量だけで判断するものではありません。
評価のために、次の資料をそろえます。
- 売電収入と発電量の記録
- 維持管理にかかる支出の記録
- 故障や修繕の履歴
- 土地や建物を使う契約
- 売電に関する契約資料
- 将来の撤去に関する資料
現在の収支に加え、近く必要になる修繕があれば伝えます。撤去費用の見積もりも、引き継ぐ側が将来負担を考える資料になります。廃棄見積もりを取る作業は、譲渡の検討にもつながるのです。
ただし、設備が動いているだけで買い手が見つかると約束はできません。契約の承継条件や設備の状態によって、検討結果は変わります。譲渡の見込みを確認している間も、撤去案の費用整理は進めておきます。
会社を譲っても連帯保証は別に確認する
設備や会社の譲渡と、経営者の連帯保証の解除は別の確認事項です。 買い手との契約で負担を定めても、金融機関との保証契約が自動的に変わるわけではありません。
民法454条は、連帯保証人について「前二条の権利を有しない」と定めています。通常の保証で認められる催告の抗弁と検索の抗弁がない、という意味です。「先に会社へ請求してほしい」として支払いを拒める前提では考えないようにします。出典はe-Gov法令検索「民法」です。
保証の確認では、次の点を分けて記録します。
- どの借入を保証しているか
- 保証人は誰になっているか
- 解除に必要な確認は何か
- 金融機関の同意は得られているか
- 解除を確認できる書面はあるか
金融機関の同意が前提となるため、譲渡の予定だけで個人の負担を計算しないでください。詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
再生型M&Aの報酬と撤去費用は混ぜない
相談先に支払う費用と、現場の撤去費用も別枠です。あさひ国際会計株式会社への相談は無料で、着手金はありません。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。
この説明は、当社の報酬についてのものです。撤去工事や原状回復、税金などの支出までなくなる意味ではありません。譲渡を検討する際も、会社と個人の両方で収支を確認します。
当社の役割は、再生型M&Aの仲介と、経営者本人の判断・協議を支える後方支援です。具体的には、次の資料整備や条件設計を担います。
- 金融機関との協議に必要な資料の整備
- 事業価値を説明する資料の作成
- 譲渡に向けた条件の設計
- 撤退案と譲渡案の収支整理
債権者や金融機関との交渉主体は、経営者本人です。必要に応じて、本人が依頼する弁護士等の専門家が対応します。
自己破産も考えている段階なら、詳しくは自己破産しないで会社をたたむ方法をご覧ください。事業を残す余地と法的整理の適否を、資金状況に合わせて検討するための資料です。
90日以内の撤退判断は、期限の確認から始める
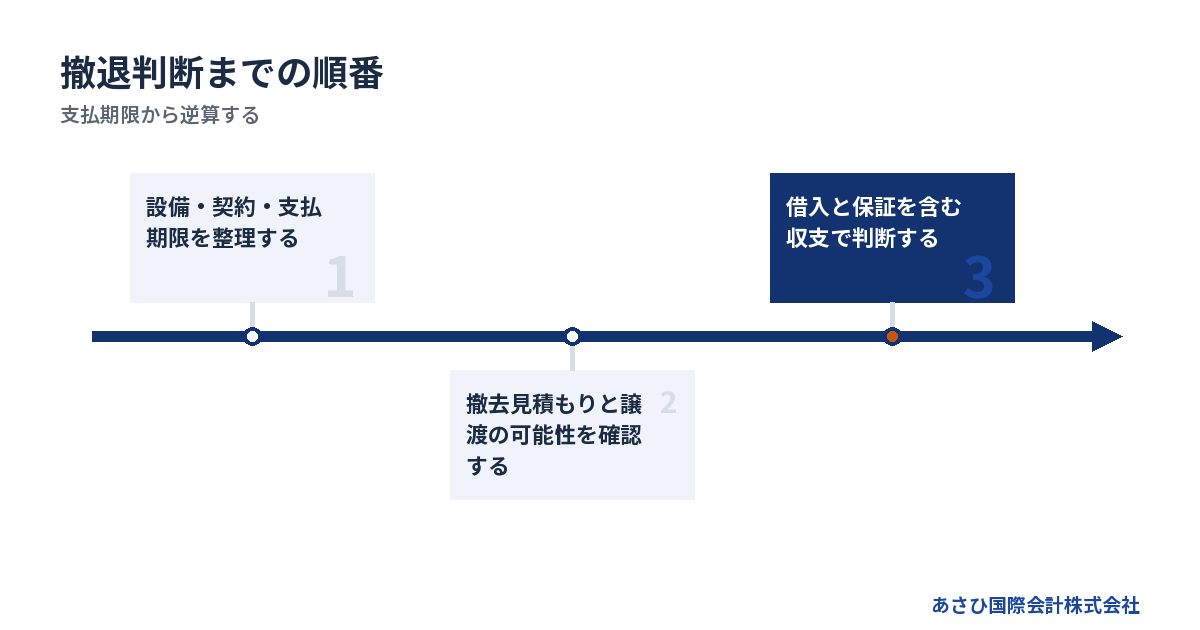
90日以内に太陽光事業からの撤退を判断するなら、支払期限と返却期限から逆算します。90日あれば工事や譲渡が終わるという意味ではなく、判断を先延ばしにしないための管理期間です。
最初に「待てる期限」を書き出す
撤退を決める期限は、経営者の希望だけでは決まりません。借入の返済日や土地の返却期限が先に来るなら、その日を基準に予定を組みます。工事の予約が取れる時期も、別に確認が必要です。
期限の一覧には、次の事項を入れます。
- 手元資金が不足する見込みの日
- 借入返済と給与の支払日
- 土地や建物の契約上の期限
- 見積もりの有効期限
- 工事に着手できる見込みの日
- 譲渡の可否を見直す日
すでに支払いが遅れている場合は、予定した検討期間を待たずに対応します。督促や契約解除に関する通知が来ていれば、その内容も一緒に整理してください。
期限を並べると、何から決めるべきかが見えてきます。設備の売却価格を詰めるより先に、給与や返済の資金不足を確認すべき場面もあります。
撤去の見積もりと譲渡の検討を並行して進める
撤去するか譲るかを先に決めようとすると、資料が足りず迷いが続きます。共通する設備資料をそろえ、費用と引継ぎ可能性を並行して確かめると、比較材料がそろいやすくなります。
進める順番は、次のとおりです。
1. 設備と契約の資料をまとめる。
2. 同じ工事範囲で見積もりを依頼する。
3. 設備や事業の譲渡可能性を確認する。
4. 入出金の日付を資金繰り表へ入れる。
5. 借入と保証を含めて案を比べる。
不足資料があるときは、探してから相談を始める必要はありません。「図面がない」「積立額を確認できていない」と分かる形にして伝えます。分からない点が見えるだけでも、次に確認すべき相手や資料を絞れます。
ただし、譲渡の検討中に設備を解体すると、比較の前提が変わります。発注や売却など後戻りしにくい行動は、判断材料をそろえてから進めてください。
従業員への説明と相談資料を同時に準備する
従業員がいる場合は、会社の方針が未確定でも、給与や担当業務の見通しを整理します。確定していない雇用継続を約束せず、決まったことと検討中のことを分けて説明するためです。
現場を管理する人が退職すると、設備の状態や取引先との経緯が分からなくなるおそれもあります。引継ぎ資料の作成は、撤去案にも譲渡案にも役立ちます。連絡先の一覧だけで終わらせず、管理の履歴を残します。
初回相談では、次の資料があると状況を伝えやすくなります。
- 直近の決算書や試算表
- 今後の入出金予定
- 借入残高と返済予定表
- 保証契約書の写し
- 設備一覧と現場写真
- 撤去見積書と土地等の契約書
すべてそろっていなくても、今ある資料から整理できます。相談時には「太陽光の撤去費用を見積もりたい」と伝え、借入と連帯保証があることも添えてください。廃棄の相談だけで終わらず、撤退後に残る負担まで検討しやすくなります。
よくある質問
太陽光の廃棄費用は、パネルの枚数だけで計算できますか?
枚数だけでは撤去総額を出しきれません。パネルの処分量を考える材料にはなりますが、足場や搬出経路、基礎の撤去範囲でも費用が変わります。現場を確認した見積もりで、処分代と工事代を分けてもらってください。
特に、屋根の補修や土地の復旧は、パネル枚数と単純には対応しません。概算を使う場合も、含まれない作業を横に記載します。設備の規模が似ている別の現場の金額を、そのまま予算にするのは避けます。
廃棄費用を積み立てていれば追加の支払いはありませんか?
積立額が今回の工事総額を上回るか、予定日に使えるかによります。積立残高だけで追加負担の有無は判断できません。原状回復が見積もりに入っているかも確認してください。
費用が足りる場合でも、工事の前払いに資金の利用が間に合わなければ、その時点の資金が不足する可能性があります。残高・使用条件・利用時期をそろえてから、追加で用意する額を計算します。
廃棄費用を払えないと、社長が個人で払うことになりますか?
会社の費用だからといって、社長個人の支払義務がそのまま決まるわけではありません。誰が工事を契約したか、個人保証があるかなどで確認内容が変わります。設備購入時の借入保証と、撤去工事の契約も分けて確認が必要です。
個人資金を入れる前に、会社全体の不足額を整理してください。撤去代を払った後も借入や給与が払えないなら、その支出だけでは解決しません。個人の責任範囲や債務整理は、依頼する弁護士等の専門家による判断を踏まえます。
太陽光設備を売れば、廃棄費用や連帯保証から離れられますか?
売却条件によって、撤去費用の一部を抑えられる可能性はあります。ただし、誰が搬出や将来の撤去を負担するかを確認する必要があります。連帯保証の解除には金融機関の同意が前提となり、設備を売るだけで保証が外れるとは限りません。
売値だけを見ると、残る工事費や返済額を見落としがちです。引渡し後の責任と、入金後に残る借入まで並べて判断してください。譲渡が難しい場合や資金が尽きる場合は、法的整理も検討対象になります。
まとめ
まず設備一覧と土地・建物の返却条件をそろえ、撤去総額の幅と支払日を確認してください。見積もりが出たら、借入・給与・連帯保証も含めた収支を当社へお持ちください。撤去する案と譲る案を、今ある資料から整理します。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496