


目次
この記事の対象と結論
医療法人の解散手続きは、閉院の準備と法人の清算を組み合わせて進めます。借入が残る場合は、返済の見通しと理事長個人の連帯保証も別に確認する必要があります。
診療を終えたい一方で、職員の給与や家族の暮らしが気になる。そうした状態で解散を考える経営者が対象です。撤退について相談する経営者は珍しくありません。書類がそろうまで、ひとりで抱え込む必要はありません。
診療をやめること、法人を解散すること、連帯保証を整理することは、それぞれ別の手続きです。 まず資金がいつまで持つかを確認し、完済できる清算なのか、債務整理の検討が要るのかを分けます。90日以内という時間軸は、解散の完了期限ではなく、撤退方針と実行条件を固めるために使ってください。
閉院だけでは医療法人の解散手続きは終わらない
医療法人を終えるには、診療施設の廃止と法人自体の解散・清算を区別します。株式会社向けの解散手順を、そのまま医療法人に当てはめることも避けてください。
閉院は診療施設、解散は法人に関する手続き
閉院は、病院や診療所での診療を終えることです。施設の廃止に関する届出などと、医療法人を解散するための手続きは分かれています。
法人が複数の施設を運営しているなら、施設の閉鎖が法人全体の解散につながるとは限りません。反対に、すべての診療を終えても、法人の借入や契約がそのまま残る場合があります。
最初に書き出すのは、次の対応関係です。
- 閉鎖する施設と運営する法人
- 継続する施設や付随する事業
- 法人名義で残る契約と借入
- 個人名義の資産や保証契約
建物の所有者が理事長個人で、賃借人が法人というケースもあります。施設名だけで整理すると、誰の契約を終えるのかが曖昧になります。契約書にある名義まで確認してください。
解散した後にも清算の仕事が残る
解散は、法人の財産関係を片づける過程への入口です。解散の手続きをした日に、預金口座や未払金がすべて消えるわけではありません。
通常の清算では、回収できる債権を回収します。資産の処分や債務の支払いを進め、残った財産の扱いを定めます。清算を担当する人を清算人と呼びます。
閉院後も、診療報酬の入金や請求内容の確認が残りえます。退職した職員への書類交付もあるため、診療終了日だけを終点にしてはいけません。
清算中の連絡担当者を決め、郵便物を受け取れる状態を残してください。会計資料や契約書へのアクセスも必要です。解約を急ぎすぎると、債権の回収や税務の確認に支障が出ることがあります。
株式会社の決議・登記費用を流用しない
医療法人には、社団と財団の違いがあります。社団であれば社員総会、財団であれば寄附行為や機関構成を踏まえて、必要な意思決定を確認します。
社団医療法人の「社員」は、議決権を持つ構成員を指します。雇用されている職員とは別です。理事長が職員に閉院を説明したことと、法人として解散を決めたことは同じではありません。
確認する資料は、次のとおりです。
- 現在の定款または寄附行為
- 社員や役員に関する記録
- 法人の登記事項が分かる資料
- 過去の認可や変更届の控え
株式会社の株主総会決議や登録免許税の金額は、医療法人の説明として流用できません。解散事由によって認可と届出の扱いも異なります。自法人の形態と解散理由を先に特定すると、必要書類を絞りやすくなります。
解散に着手する判断は「閉院後まで払えるか」で分かれる
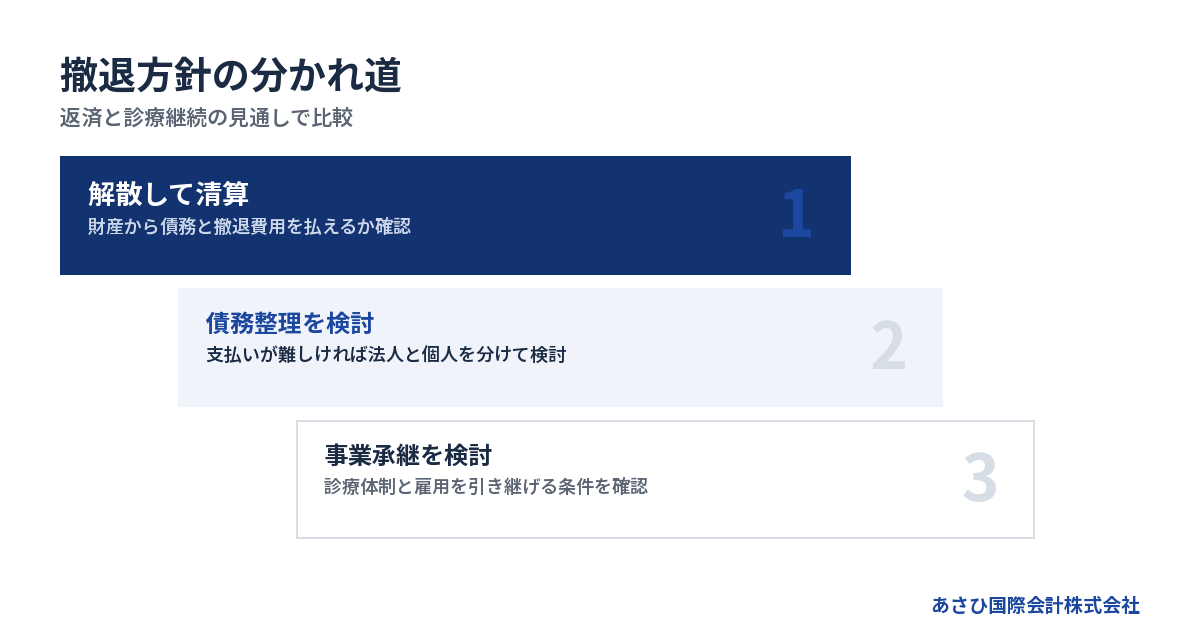
通常の清算を進める見通しは、資産から債務と撤退費用を払えるかで判断します。現在の預金残高だけでは、閉院後の不足を見落とすおそれがあります。
帳簿上の資産を、そのまま返済原資にしない
貸借対照表に資産が載っていても、同額の現金になるとは限りません。医療機器の売却額や賃貸物件の敷金返還額は、個別の条件で変わります。
まず換金の見通しを確かめます。
- 預金のうち自由に使える金額
- 診療報酬などの回収見込額
- 医療機器の売却見込額
- 敷金や保証金の返還見込額
- 担保付き資産の処分条件
リース機器を、法人所有の資産として計上していないかも確認してください。売却代金を返済に使う予定でも、所有権や担保の条件によっては想定どおりに処分できません。
入金時期も分けて考えます。売却できる見込みがあっても、給与の支払日より後なら、その給与に充てる現金は不足します。資産総額と資金繰りは別の問題です。
閉院費用には退去後の支出も含める
診療を終えれば、経費がその日から止まるとは限りません。物件の明渡しや機器の搬出が終わるまで、賃料や管理費が発生する場合があります。
予算に入れる項目を、契約ごとに確認します。
- 給与と退職時に支払う金銭
- 賃料と原状回復の費用
- リースの解約精算額
- 医療機器や廃棄物の処理費
- 記録の保管やシステム維持費
- 清算と税務に関する費用
見積もりでは、金額だけでなく支払日も聞いてください。工事着手時に支払いが要る費用と、退去後に確定する費用では準備が変わります。
費用を用意できない場合、届出だけで不足が解消するわけではありません。資産の換金や契約条件の確認を進めつつ、債務整理を扱う弁護士による判断が必要になることがあります。個人の借入で埋める前に、法人全体の不足額を把握してください。
完済・債務整理・承継を同じ条件で比べる
残っている借入の額だけで、出口を決めることはできません。返済に使える資産、診療を続けられる体制、承継に必要な時間を合わせて比べます。
→ 横にスクロールできます
| 選択肢 | 判断の出発点 | 残る確認 |
|---|---|---|
| 解散して清算 | 債務を払える見通し | 撤退費用と入金時期 |
| 債務整理を検討 | 支払いが難しい状態 | 法人と個人の債務 |
| 事業承継を検討 | 診療を続ける余地 | 許認可と保証の扱い |
承継先が見つかる可能性があっても、資金が尽きるまで待つ計画にはできません。反対に、診療体制や職員を引き継ぐ余地があるなら、閉院費用をかける前の比較に意味があります。
比較する金額は、売却額だけでは足りません。税金や費用を差し引いた後、誰にいくら残り、どの債務が残るかまで確認します。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。医療法人では、法人固有の手続きを加えて判断する必要があります。
医療法人の解散は意思決定から清算の終了までつなげる
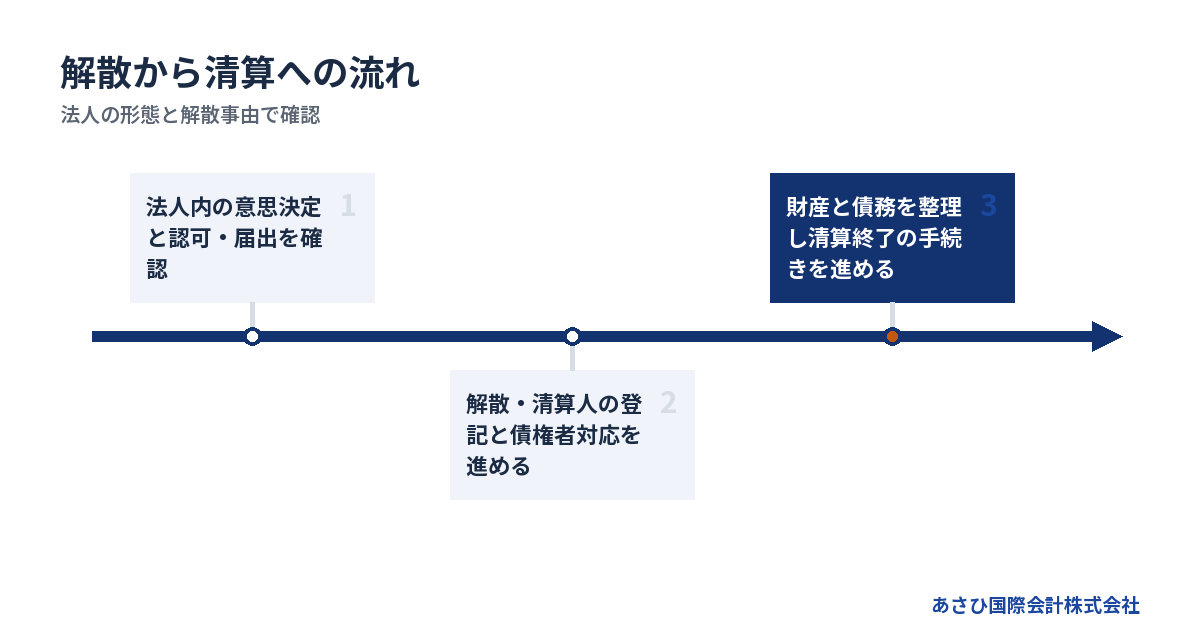
任意の解散では、法人内の意思決定と行政手続きの関係を確認します。そのうえで登記、債権者への対応、財産の整理を進めるのが基本的な流れです。
解散理由と法人内の決議をそろえる
先に確かめたいのは、どの理由で解散するかです。経営悪化という背景があっても、申請や届出で用いる解散事由とは区別して整理します。
理事長が撤退を決意していても、法人として必要な意思決定が未了の場合があります。定款などに沿って、会議の招集や議決に必要な条件を確認してください。
決議の準備では、少なくとも次の事項を整理します。
- 解散を選ぶ理由
- 資産と債務の現状
- 診療を終える予定と患者対応
- 清算を担当する人
- 残った財産の扱い
議事録は、話し合ったという記録だけでは足りない場合があります。行政手続きや登記に使う内容との整合が必要です。会議を開き直す負担を避けるため、提出書類との対応を先に確認します。
理事長個人から法人への貸付金がある場合も、この段階で明らかにします。他の債務と区別せず「自分のお金」と考えて回収を進めると、後の整理に影響しかねません。
認可・届出と登記の日程を分ける
医療法人の解散には、都道府県知事の認可を要する場合があります。一方、解散事由によって届出となる場合もあるため、一律の申請手順にはできません。
行政上の認可と、法人の登記も別の手続きです。認可の申請を提出しただけで、解散の登記まで終わったと考えないようにしてください。
工程表には、次の欄を設けます。
- 必要な認可または届出
- 提出に先立つ法人内の決議
- 添付資料と不足している資料
- 登記の起算点と申請期限
- 施設廃止との日程の関係
審査や補正の時間があるため、希望する閉院日から逆算した確認が必要です。法人所在地の所管部署が公表する様式と、実際の法人形態を照合します。ここでの行政への確認は、手続き上の要件をそろえるための作業です。
登記を依頼する専門家には、認可関係の資料も共有してください。解散の日付や清算人に関する記載が、書類間で食い違うのを防ぎます。
債権者への公告・催告と財産調査を進める
清算では、債権者が債権を申し出られるよう、所定の公告や催告をおこないます。官報への公告と、把握している債権者への個別対応は分けて管理します。
申出期間や実施時期には法令上の条件があります。予定表を短くするために、法人側の都合で省略できる工程ではありません。
財産の調査と合わせ、確認先を漏らさないようにします。
- 借入先とリース会社
- 医薬品や材料の仕入先
- 賃貸人と継続契約の相手
- 未払金のある職員
- 税金や社会保険料の関係先
請求書が届いていない債務にも注意が要ります。未払いの残業代や退去時の精算など、金額が未確定のものも記録してください。
支払いの順番を決める際は、清算中の弁済制限も確認します。資金不足が見えてきた場合、親族や関係者への返済だけを先に進めると、問題になるおそれがあります。誰に払うかを決める前に、清算人と依頼した弁護士等で適法性を確認する段階です。
債務の支払い後に残余財産と終了手続きを確認する
清算の終盤では、未処理の債務や契約がないかを確かめます。残った財産を残余財産と呼び、その帰属は法人の形態や定款などに従って判断します。
医療法人の財産を、理事長が自由に受け取れるとは考えないでください。出資持分の有無などによって扱いが異なり、株式会社の残余財産分配と同じ説明では足りません。
最後まで追跡する事項は、次のとおりです。
- 未回収金や未払金の有無
- 残余財産の帰属と処理
- 清算の決算に必要な承認
- 清算結了の登記や届出
- 税務申告と資料の保管
借入を払えていないのに、登記だけ先に終わらせる考え方は避けます。債務を払う見通しが失われた場合は、通常の清算を続けられるかを見直す必要があります。
完了の確認は、書類の提出控えだけでは終わりません。入金や支払いの実績と照合し、残った対応の担当者まで記録すると、清算後の問い合わせにも対応しやすくなります。
患者と職員への対応が閉院の日程を左右する
閉院日を決めるには、患者の診療継続と職員の退職・承継を具体化する必要があります。法人の解散予定日だけを先に決めると、現場の準備が追いつかないおそれがあります。
患者への案内は診療の継続先まで考える
患者への説明では、最終診療日だけを伝えても足りません。治療の途中にある人が、次の受診につながる準備が必要です。
院内では、医療を担う職員が中心となって対応を決めます。
- 継続的な診療が必要な患者の把握
- 紹介や情報提供の進め方
- 検査結果を伝える担当者
- 予約変更と問い合わせへの対応
- 預り金や未精算金の確認
閉院を公表する時期も、準備と合わせて考えます。案内だけが先に広まると、問い合わせが集中し、通常の診療に支障が出る場合があります。
承継を検討しているなら、閉院の案内と承継の案内を混在させないことも必要です。まだ相手方と合意していない内容を「今までどおり通えます」と伝えるのは避けてください。決まったことと未定のことを分ければ、説明の修正も少なくできます。
診療録と電子システムは解約順を決める
診療を終えた後も、診療録などの記録を適切に保管する必要があります。電子カルテの契約終了と同時に、必要な記録を閲覧できなくならないか確認してください。
保管期間は、記録の種類によって扱いが異なります。医療記録と会計資料を同じ期間で処分する計画は避けます。
確認事項を担当者ごとに割り当てます。
- 紙と電子の記録がある場所
- 保存と閲覧に必要な契約
- データ出力の方法と費用
- 保管責任者と閲覧権限
- 閉院後の照会への対応方法
承継先がある場合でも、患者情報を渡す条件は別に検討します。買い手候補への検討資料に、患者を特定できる情報を安易に含めないようにしてください。
電話やウェブサイトの停止も、記録への問い合わせ対応と関係します。保管場所は決まっていても連絡がつかない、という状態を避けるため、閉院後の案内方法まで決めておきます。
給与と退職時の支払いを資金繰りに入れる
職員への給与は、閉院を理由に支払義務がなくなるものではありません。退職金については、就業規則や雇用契約などを確認し、支給の有無と算定方法を整理します。
労働基準法第24条は、賃金について「その全額を」と定めています。給与不足が見込まれるなら、支払日を過ぎる前に不足額を明らかにする必要があります。出典はe-Gov法令検索の労働基準法です。
退職時には、次の情報をそろえます。
- 雇用契約と就業規則
- 給与計算と勤怠の記録
- 未払いがある金額と対象期間
- 退職金の規定と算定資料
- 退職時に交付する書類
退職者への金銭の支払いには、請求を受けた場合の期限もあります。給与の通常の締日だけを見て処理せず、個別の請求を記録してください。
支払いが難しいときも、職員に根拠のない入金予定を伝えるのは避けます。判明している金額と未確定の点を分け、弁護士等と対応を整える必要があります。
雇用を残すなら職員の意向も条件に入れる
診療を引き継ぐ話があっても、職員の雇用条件まで決まっているとは限りません。法人が存続する形か、別の法人へ事業を移す形かでも確認事項が変わります。
職員にとっては、勤務先の名前より生活への影響が切実です。提示する条件を具体化します。
- 雇用主と勤務場所
- 給与と勤務時間
- 担当業務と配置
- 勤続年数の扱い
- 有給休暇や退職金の扱い
経営者同士で合意したという説明だけでは、雇用の引継ぎに必要な対応を終えられません。職員本人の同意の要否も含め、採用する手法に応じて確認してください。
伝える時期が遅すぎると、職員が先に退職を決め、承継の前提が変わることがあります。一方、相手が定まる前の公表は不安を広げかねません。合意の進み具合と院内の運営体制を踏まえて説明日を設計します。
借入が残る場合は法人の清算と連帯保証を別々に確認する
医療法人を解散しても、それだけで理事長の連帯保証が解除されるわけではありません。法人の債務をどう処理するかと、個人の保証責任をどう整理するかを並行して検討します。
保証契約書から責任の範囲を確認する
理事長だから、すべての法人債務を個人で払うという関係ではありません。借入ごとの保証契約を確認し、保証人と保証対象を特定します。
資料が手元に見つからない場合も、保証がないと決めつけないでください。民法第446条には「電磁的記録」についての規定もあります。紙の控えだけでなく、締結時の記録を確認する必要があります。出典はe-Gov法令検索の民法です。
借入一覧には、次の情報を記載します。
- 借入先と現在の残高
- 保証人の氏名
- 保証の対象となる債務
- 保証限度額に関する記載
- 担保と所有者
- 返済条件の変更履歴
連帯保証人には、通常の保証人に認められる抗弁の一部がありません。民法第454条は「前二条の権利を有しない」と定めています。法人への回収がすべて終わるまで請求されない、とは考えないでください。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
完済できない清算は手続きの見直しが要る
財産を売っても債務を払えない見込みなら、通常の清算を予定どおり終えられるかを見直します。閉院済みかどうかにかかわらず、支払い能力に応じた検討が必要です。
弁護士には、借入だけでなく未払金も含めた一覧を渡します。税金や社会保険料、職員への支払いを抜くと、実際の負担と見通しがずれます。
法的整理を検討する際も、法人と個人を区別します。医療法人側の手続きが始まっただけで、理事長個人の自己破産まで自動的に決まるわけではありません。保証債務の額と個人の資産・収入を確認したうえで判断します。
なお、株式会社向けの特別清算を医療法人の選択肢として、そのまま扱うことはできません。名称が似た「法人の清算」であっても、利用できる手続きは法人の種類で異なります。
状況によっては法的整理が適切な場合もあります。事業を残す検討と並行して進めれば、承継が成立しなかったときの対応も準備できます。
承継や保証債務整理にも相手方の判断がある
事業を譲る契約に保証解除の条件を書いても、その契約だけで金融機関との保証契約が消えるわけではありません。保証解除の成否は、金融機関の同意と実際の手続きまで確認します。
誰が、いつ、どの資料を提出するかを具体化してください。解除を確認する書面の取得まで工程に入れると、法人の引継ぎだけ先行する事態を避けやすくなります。
既存の保証債務を整理する枠組みとして、経営者保証に関するガイドラインがあります。ただし、情報を開示すれば保証が外れるという制度ではありません。
利用には対象となる保証契約などの条件があります。法人側で法的債務整理または準則型私的整理を進めることも関係します。対象債権者にとっての経済合理性や、保証人側の要件も確認が必要です。医療法人とその保証人が対象となるかを含め、依頼した弁護士等が個別に検討します。制度の原文は全国銀行協会「経営者保証に関するガイドライン」で確認できます。
家族への説明でも、未確定の解除を前提にしないでください。保証の有無が不明な契約や、担保として提供された家族の財産を先に洗い出すと、生活への影響を具体的に考えられます。
90日以内に撤退方針を固めるための準備と役割分担
90日以内に目指すのは、必要な手続きと資金の裏付けがある撤退方針です。認可や清算の完了を一律に約束できる期間ではありません。
最初に支払日と撤退費用を並べる
着手時は、精密な計画書より、いつ現金が不足するかを把握します。診療を続ける場合と閉院する場合で、入出金を分けてください。
取りかかる順番は、次の流れです。
1. 現在の預金と近い支払日を確認する。
2. 診療報酬などの入金予定を並べる。
3. 閉院に伴う追加費用を見積もる。
4. 法人と個人の借入・保証を分ける。
5. 承継を検討できる期限を決める。
入金額が未確定なら、確定分と見込分を別に記載します。希望する売却額を、そのまま給与の支払い原資にしないようにしてください。
手続きが終わるまでの資金も必要です。閉院後の入金をすべて借入返済へ回すと、退去や記録保管の費用が不足する場合があります。最終診療日を過ぎた後まで、支出の列を残します。
すでに給与などの支払期限が迫っている場合は、90日単位の検討より直近の対応を優先します。余裕のある撤退計画と、目の前の資金不足を同じ速さで扱わないでください。
解散準備と承継可能性の確認は並行できる
閉院に必要な費用を調べながら、承継の可能性を確認することはできます。ただし、売れるという期待だけで赤字の診療を続ける計画は避けます。
医療法人には、株式会社の株式譲渡をそのまま当てはめられません。法人を存続させる形か、診療事業を移す形かに応じて、役員や社員、出資持分などの扱いを整理します。
比較の際は、次の条件を明らかにします。
- 診療を担う人が残るか
- 職員の雇用を引き継げるか
- 施設を継続利用できるか
- 許認可などの手続きが整うか
- 借入と保証の扱いに見通しがあるか
条件が整わないまま、賃貸借や電子カルテを先に解約すると、承継の選択肢が狭まるおそれがあります。取り返しにくい行動には、判断期限を付けて管理してください。
詳しくは事業再生とM&Aの違いとは?定義と比較でわかる選び方をご覧ください。事業を残す余地と、経営者が退く方法を分けて考える助けになります。
専門家への依頼は仕事の範囲を明確にする
医療法人の解散には、法人手続きに加えて債務や税務の確認が関わります。依頼先の名称だけで決めず、誰がどこまで担当するかを確認してください。
→ 横にスクロールできます
| 担当 | 主な確認・実務 | 依頼時の確認 |
|---|---|---|
| 経営者・法人内の機関 | 方針と意思決定 | 決議と実行の担当 |
| 弁護士 | 債務整理と法的判断 | 法人と個人の範囲 |
| 司法書士等 | 登記に関する実務 | 必要書類と日程 |
| 税理士等 | 税額と申告の確認 | 清算中の対応範囲 |
認可や届出を専門家へ依頼する場合は、資格と取扱範囲も確認します。給与や退職に関する事務についても、担当が曖昧なまま残さないようにしてください。
見積もりは、総額だけでは比較しにくいものです。書類作成だけなのか、補正対応や清算中の追加作業も含むのかを確認します。
資料は共通の一覧で管理すると、専門家ごとの説明が食い違いにくくなります。残高や予定日を更新したら、関係する担当者へ同じ内容を共有してください。
当社は事業価値と財務資料の整理を担う
あさひ国際会計株式会社は、再生型M&Aの仲介を専門としています。事業価値の説明資料や財務情報を整え、承継条件の設計をおこなう立場です。
医療・調剤分野の成約実績はありません。その点を明示したうえで、個別の相談内容と対応可能な範囲を確認します。他業種の実績や成約速度を、医療法人にも当てはまる成果としてお伝えすることはありません。
金融機関との交渉主体は、経営者ご本人と、必要に応じて依頼する弁護士等です。当社は、協議に必要な財務資料や事業価値の説明資料を作る後方支援を担います。法的判断や債務整理の代理を引き受けるものではありません。
相談では、次の情報があると整理を進めやすくなります。
- 法人の形態と運営施設
- 借入残高と連帯保証の有無
- 手元資金と直近の支払予定
- 診療を続けられる見込み
- 希望する撤退時期
そろわない項目は未確認のままで構いません。一般的な会社向けの制度を無理に当てはめず、医療法人固有の確認事項を分けながら、比較に必要な数字を整えます。
よくある質問
医療法人の解散手続きは90日以内に終わりますか?
90日以内に完了するとは限りません。認可の要否や必要資料、債権者への対応、資産の処分状況で日程が変わります。閉院と清算の終了も別です。90日以内という目標は、資金の見通しと採用する方針を固めるために置き、完了予定日は個別の工程から組み立ててください。
借入が残っていても解散できますか?
借入が残っていることだけで、解散の検討ができなくなるわけではありません。ただし、通常の清算を終えるには債務の処理が必要です。資産の換金や債権回収で払えるのか、不足が生じるのかを確認します。払えない見込みなら、解散の書類作成だけを進めず、債務整理の要否を弁護士と検討する段階です。
理事長を退任すれば連帯保証も外れますか?
理事長の退任だけで、連帯保証が解除されるわけではありません。役員としての地位と、金融機関との保証契約は別の関係です。後任の理事長が決まった場合も、借入ごとに保証の扱いを確認してください。金融機関の同意と解除の手続きを確かめ、解除内容が分かる書面を受け取るまで管理します。
解散にかかる費用が払えない場合はどうしますか?
まず不足している費用を項目ごとに分けます。登記や書類作成の費用だけなのか、職員への支払いや借入返済まで不足するのかで対応が変わります。医療法人の解散費用を一律の相場で見積もるのは難しいため、見積書と契約書から支払時期を確認してください。法人の財産で債務を払えない見込みなら、法的整理を含めた検討が必要です。
まとめ
医療法人の解散手続きに着手するなら、定款と借入・保証の資料を集め、閉院後までの入出金を並べてください。完済の見通しが立たない項目を明らかにし、患者と職員への対応を含む撤退方針の整理から始めましょう。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月20日