


目次
この記事の対象と結論
フランチャイズの途中解約は、契約上の通知期限と撤退資金を確認し、本部との協議を進める順序が基本です。違約金を払えば、借入や連帯保証まで終わるわけではありません。
資金繰りが厳しく、今後90日以内の撤退を考えている経営者が対象です。本部に切り出すのが怖い。家族にも話せず、閉店費用を調べる手が止まる。撤退や保証について相談する経営者は珍しくありません。
閉店日・加盟契約の終了日・支払いが終わる日は、分けて考えてください。 日付がずれると、売上がなくなった後も支出が続くおそれがあります。
最初に契約書と資金繰りを並べ、途中解約、満了までの営業、店舗譲渡を比較します。支払いの見通しが立たない場合は、会社と個人の債務整理も含めた判断が必要です。
フランチャイズの途中解約は、契約の出口を確認してから動く
途中解約できる条件や通知の方法は、加盟契約の内容によって異なります。「店を閉めたい」という意思と、契約上どの手続きで終了できるかを分けて整理してください。
自分の都合による解約と、本部の契約違反は分ける
赤字や体調の問題を理由に撤退したい場合は、まず途中解約の条項を確認します。解約できる時期や手続きのほか、違約金の定めがあるかも読み取ります。
一方、本部が約束した支援をしていないなどの事情があるなら、別の検討が要ります。契約違反を理由に終了を求められるかは、約束の内容と証拠によるためです。
売上が想定に届かなかった事実だけで、本部の責任を決めつけることは避けましょう。募集時の説明と契約内容を照合する必要があります。
手元で残す資料は、次のようなものです。
- 加盟時に受け取った説明資料
- 本部との契約書や追加の合意書
- 売上予測の前提を示す資料
- 支援を求めたメールと本部の回答
争点がある場合は、経営者本人が依頼する弁護士が法的な評価を担います。本部への不満と、契約に基づく主張は分けて伝えると、話し合う対象が明確になります。
解約予告と更新拒絶の期限を取り違えない
契約書では「契約期間」「更新」「中途解約」「契約終了後」の各項目を確認します。途中でやめる場合と、満了時に更新しない場合で、通知期限が異なることがあるためです。
契約満了日が近くても、更新しない旨の通知期限を過ぎている可能性があります。満了日だけをカレンダーに入れて安心するのは早計です。
確認したいのは、次の項目です。
- 解約や更新拒絶の通知期限
- 通知先となる部署や宛名
- 指定された通知の形式
- 通知の到達日と発送日の扱い
- 解約を認める条件や除外事項
口頭で担当者に相談したことが、正式な通知として扱われるかも確認してください。面談の記録は残しつつ、契約で求められる通知を別途整えます。
期限が迫っているなら、資料の完成を待たずに契約上の対応を検討します。検討中に更新の期限を過ぎると、比較していた撤退条件が変わりかねません。
加盟契約以外にも、終わらせる契約がある
店舗では、本部との加盟契約以外にも支払いが発生しています。物件の賃貸借や設備のリースなど、相手ごとに終了条件を確認する必要があります。
本部が店舗を借りて加盟店へ貸す形もあれば、加盟店が貸主と直接契約している形もあります。請求書の送付元だけで判断せず、契約当事者を見てください。
契約の一覧には、次の欄を設けると整理しやすくなります。
- 契約の相手と契約名義
- 終了を希望する日
- 通知の期限と通知方法
- 終了時の支払見込み
- 個人保証の有無と保証人
法人名義で借りたつもりでも、社長個人が契約者になっている場合があります。その場合、会社の撤退とは別に本人の契約として整理する必要が生じます。
資料が見つからない契約は「不明」と記載してください。空欄を残すより、写しを取り寄せる対象がはっきりします。
違約金だけで決めず、撤退までに出ていく現金を比べる
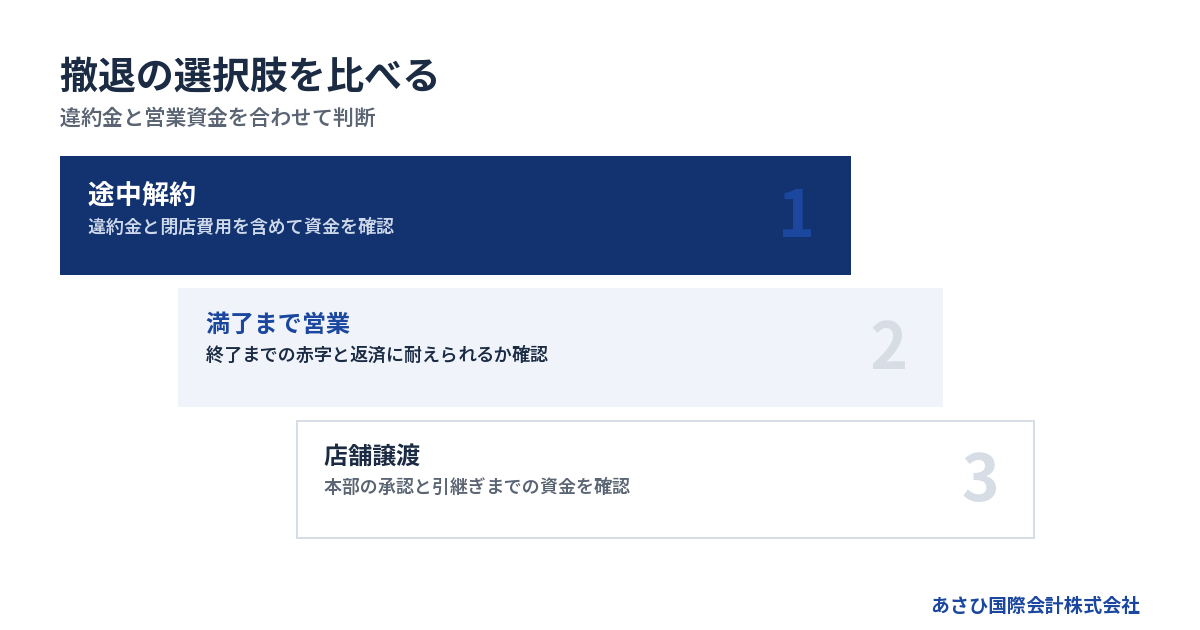
途中解約の判断には、違約金と閉店までの営業損失を合わせた比較が必要です。満了まで待てば有利かどうかは、その間に必要な現金も含めて考えます。
違約金は金額と計算根拠をセットで確認する
フランチャイズの違約金を、自社の契約を見ずに一律の相場で見積もるのは困難です。定額の定めがあるのか、契約期間などを使う算式なのかを確認してください。
本部から請求見込みを示されたら、合計額だけで了承せず、内訳を求めます。未払ロイヤリティや貸与物の費用が、違約金と一緒に説明される場合も考えられます。
照合する項目は次のとおりです。
- 請求の根拠となる契約条項
- 計算に使った金額と期間
- 未払分と解約時の負担の区別
- 預け金を差し引くかどうか
- 支払期限と精算の方法
契約に金額の記載があることと、その請求が争いなく認められることは分けて考えます。条項の効力や本部側の事情に疑問があるなら、弁護士による検討が必要です。
ただし、疑問があるという理由だけで支払いを放置すると、争いが広がるおそれがあります。争う部分と、内容を確認できた部分を整理しておきましょう。
閉店後に支払うお金も予算へ入れる
営業最終日で現金の流出が止まるとは限りません。後から届く請求や、店舗の明渡しに伴う支払いも見込んでおきます。
→ 横にスクロールできます
| 支出の区分 | 主な確認対象 | 金額の根拠 |
|---|---|---|
| 本部への精算 | 違約金・未払分 | 契約と請求明細 |
| 店舗の明渡し | 家賃・原状回復 | 賃貸借契約と見積り |
| 設備の処理 | リース精算・撤去 | 契約と精算見積り |
| 営業の後処理 | 給与・仕入代金 | 台帳と請求書 |
| 借入への対応 | 返済・保証 | 融資と保証の契約 |
預けた保証金が戻る場合も、返金時期を確認してください。戻る予定のお金でも、撤去費用の支払日より後なら、その支払いには間に合いません。
同じ設備の撤去費が、本部と工事業者の見積りに重なっていないかも見ます。反対に、看板の撤去がどちらにも入っていないこともあり得ます。
費用ごとに「誰が実施するか」「誰に払うか」を決め、見積りの抜けを減らします。税金など未確定の支出も、把握できた範囲で予算に含めてください。
途中解約・満了・店舗譲渡を同じ期間で比較する
途中解約の違約金が重くても、満了までの赤字がそれを上回る可能性があります。逆に、満了が近く営業資金も足りるなら、更新せずに終える案が候補になります。
比較する期間をそろえましょう。途中解約案だけ閉店後の費用を含め、継続案では営業中の赤字を外すと、判断が偏ります。
→ 横にスクロールできます
| 選択肢 | 比較する支出 | 実行の条件 |
|---|---|---|
| 途中解約して閉店 | 違約金と閉店費用 | 解約条件の確認 |
| 満了まで営業 | 営業赤字と終了費用 | 資金と人員の確保 |
| 店舗や会社を譲渡 | 引継ぎまでの費用 | 買い手と各種承諾 |
見込む売上にも根拠が要ります。「最後まで営業すれば回復する」と置くより、足元の売上と予約状況で計算するほうが、資金不足を見つけやすくなります。
借入返済を含めて現金が不足する日も確認してください。損益上の赤字が小さくても、返済や撤去費が重なる日に資金が尽きることがあります。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
本部への相談から解約合意まで、通知と条件交渉を分けて進める
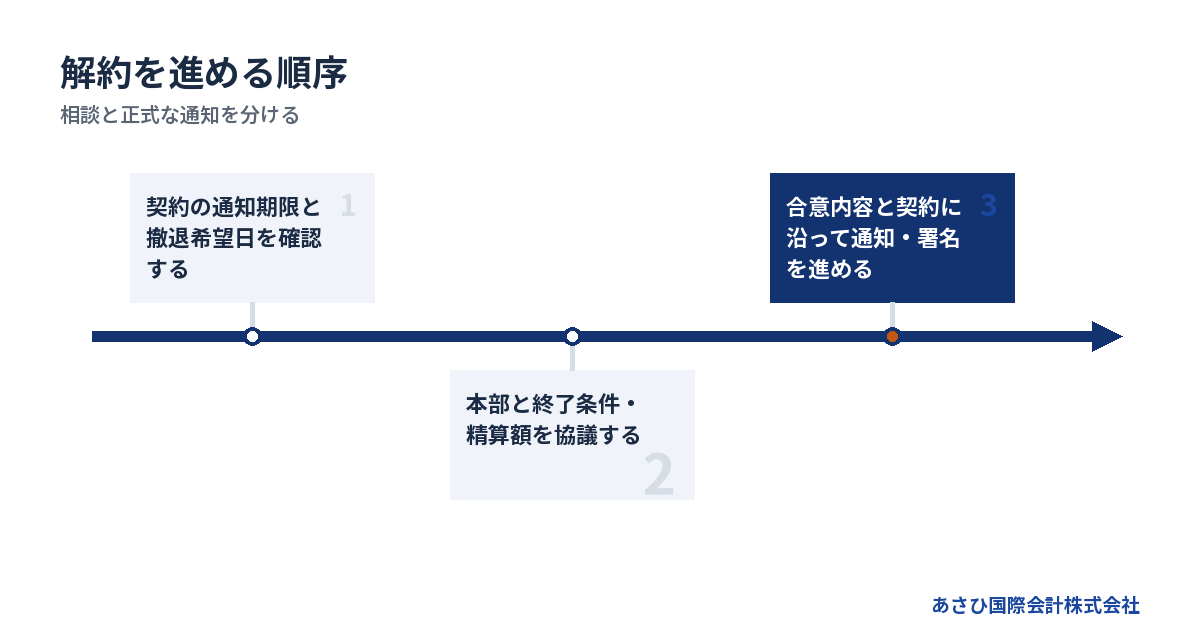
本部には、撤退を希望する理由と希望日を伝え、契約上の手続きを確認します。相談した事実だけで解約が成立したと考えず、通知の効力と合意内容を確かめながら進めてください。
最初の面談で、希望と確定事項を分けて伝える
本部に連絡するときは、説明の軸を絞ります。「資金が足りない」という話だけでは、いつまで何ができるかが相手に伝わりにくいためです。
準備するのは、次の内容です。
1. 撤退を考える理由を短くまとめる。
2. 希望する営業最終日を示す。
3. 継続できる資金の限度を確認する。
4. 解約条件と精算見込みを求める。
5. 店舗引継ぎの可否も確認する。
まだ判断していないことは、未定と伝えて構いません。たとえば店舗譲渡を検討しているなら、その可能性も含めて確認します。
会話の中で提示された金額や日程は、後から書面で照合してください。担当者が説明した内容と、本部の正式な回答が一致しているかを見るためです。
相談のつもりの連絡が解約通知と受け取られる可能性にも気を配ります。正式な通知を出す場面では、通知の目的を明確にしましょう。
払えないときは、減額と分割を別の論点にする
違約金を一括で払えないなら、支払可能額と時期を整理したうえで協議します。請求額を減らしてほしい話と、支払日を変えてほしい話は、分けて示すほうが伝わります。
本部が減額や分割に応じるかは、契約と個別の事情によります。資金難を伝えれば認められるという前提で、閉店日を決めることは避けてください。
支払計画には、撤退後の収入がどこから入るかも記載します。営業をやめるのに、従来の店舗売上を返済原資として残してはいけません。
協議に備える資料は、次のように絞れます。
- 現預金と入出金の予定
- 閉店までに必要な運転資金
- 他の債務と支払期限
- 支払原資の内容と確度
不足を埋めるために個人で借りる場合は、会社の問題を個人の債務へ移す結果も考えます。新たな借入や保証を引き受ける判断は、会社と家計の両方で検討してください。
支払いの見通し自体が立たない場合は、分割の約束を先にする段階ではありません。法的整理も含め、依頼する弁護士と対応を検討する必要があります。
解約合意書では、金額以外の義務も確認する
合意書に署名する前に、契約終了後に何が残るかを確認します。違約金の支払いだけに目を向けると、後から追加作業や費用が判明しかねません。
確認事項は、次のように整理できます。
- 加盟契約が終了する日
- 精算額と支払期限
- 追加請求の有無と対象
- 看板や貸与物の返却方法
- 保証金などの返還条件
- 秘密保持と競業に関する条項
同じ場所で別の店を続けたい場合は、契約終了後の営業制限も検討対象です。本部の名称を外せば自由に営業できる、と先に決めないでください。
個人保証に関する記載にも目を向けます。分割払いの合意と同時に、新たな個人保証への署名を求められていないかを確認しましょう。
本部との解約合意が、銀行やリース会社との契約を終わらせるわけではありません。 合意書がどの当事者の、どの債務を対象とするかを読み取る必要があります。
加盟契約が終わっても、借入・リース・連帯保証は別に残る
撤退後の負担は、契約の相手と名義ごとに確認します。本部への精算が終わった段階でも、金融機関への返済や個人の保証責任が続く場合があります。
リース設備は、返却すれば精算終了とは限らない
借りている設備は、自社の所有物と分けて一覧にします。店舗内に置いてあっても、加盟店が自由に売却できるとは限りません。
閉店を決める前に、リース会社へ精算条件を確認してください。中途解約できるか、返却や撤去を誰が担うかは契約ごとの問題です。
設備ごとに記録したい内容は次のとおりです。
- 所有者と契約者
- 契約終了までの支払予定
- 中途終了時の精算見込み
- 撤去と運搬の負担者
- 引継ぎに必要な承諾
店舗譲渡を進める場合は、買い手がその設備を使える条件も確認します。「設備付きで譲る」という約束を先にすると、所有者の承諾が得られず、取引を組み直すおそれがあります。
毎月の支払予定額を足した数字と、中途終了時の請求額も同じとは限りません。資金繰り表には、見積りを取った金額と、まだ概算の金額を区別して載せましょう。
借入は、閉店後の返済原資まで説明できる形にする
借入については、残高だけでなく、返済に充てる現金の出どころを整理します。閉店後は店舗売上が入らなくなるため、従来の返済計画をそのまま使えない可能性があります。
金融機関に説明する資料では、会社の現金と社長個人のお金を混ぜないでください。株式を売った代金と、会社が事業を売った代金でも、受け取る主体が異なります。
確認する資料は次のとおりです。
- 借入残高と返済予定表
- 融資契約書と保証契約書
- 担保に関する資料
- 閉店後を含む資金繰り表
金融機関との協議の主体は経営者本人です。法的な対応が必要なら、本人が依頼する弁護士等の専門家が担います。
返済条件の見直しや譲渡代金の充当を考える場合も、関係者の同意が得られた内容と、希望段階の内容を分けてください。資金計画に未承認の条件を織り込むと、後で支払不足が表面化します。
個人保証は、本部・貸主・金融機関ごとに確認する
社長の連帯保証が、銀行の借入だけとは限りません。加盟契約や賃貸借、リースの保証も確認対象です。まず保証契約の写しをそろえ、何を保証しているかを見ます。
民法446条2項は、保証契約について「書面でしなければ、その効力を生じない」と定めています。電磁的記録を使う場合の規定もあります。写しを持っていないことだけで、保証がないとは判断できません。出典:e-Gov法令検索「民法」。
連帯保証では、会社への請求や財産への執行を先に求める権利に制限があります。民法454条の文言は「前二条の権利を有しない」です。会社に財産があるから個人への請求は後になる、と考えないでください。出典:e-Gov法令検索「民法」。
保証の一覧には、債権者と対象債務のほか、保証人も記載します。家族が署名しているなら、その人の責任も個別に確認する必要があります。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
店舗譲渡を選ぶなら、本部の承認と保証の扱いを先に詰める
店舗や会社を引き継ぐ案は、閉店による費用や事業の価値を比較する選択肢です。ただし、買い手が見つかることと、加盟契約や保証の問題が片付くことは別です。
店舗を渡せる条件を、買い手探しと並行して確認する
フランチャイズ店舗を引き継ぐには、本部との契約条件を確認します。加盟店の変更や契約上の地位の譲渡について、承諾が必要かを見てください。
会社の株式を譲る場合も、確認は必要です。会社名義の契約が続く形でも、経営者や株主の変更に関する条項が置かれている可能性があります。
本部に確認したいのは、次の内容です。
- 店舗や会社の譲渡を認める条件
- 買い手に求められる審査
- 研修や新たな契約の要否
- 既存契約の精算方法
- 承認までに必要な資料
本部の承認に加え、物件や設備を使い続けられるかも検討します。店舗の立地に価値があっても、買い手がその場所で営業できなければ、譲渡条件は変わります。
顧客向けの回数券や予約がある業態では、その扱いも先に詰めます。引継ぎ対象が曖昧なまま買い手を募ると、価格の比較自体が難しくなります。
譲渡代金の受取人と、残る債務を分ける
会社の株式を譲る場合、株式の代金を受け取るのは売り手の株主です。会社の借入金は、法人格が変わらないため会社に残ります。
事業を譲る場合は、対象となる設備や契約などを決めて進めます。代金の受取人は事業を売る会社です。社長が自由に使えるお金として計算しないでください。
事業譲渡でも、買い手が引き受ける責任を単純に切り分けられない場合があります。商号を続けて使う場合などには、会社法上の規定の検討も必要です。
比較表には、少なくとも次の項目を入れます。
- 代金を受け取る人または会社
- 譲渡対象となる資産と契約
- 売り手側に残る債務
- 税金や費用を引いた後の資金
- 保証解除について確認する相手
赤字や債務超過だけで、譲渡の可否は決まりません。ただし、買い手が負担する運営費や引継ぎ条件まで説明できる必要があります。
詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
買い手の約束と、債権者による保証解除を分ける
買い手が「保証を引き受ける」と述べても、それだけで元の経営者の保証が消えるわけではありません。保証契約の相手である金融機関等の判断が関わります。
中小企業庁「中小M&Aガイドライン第3版」では、保証の扱いを最終契約で取り決める項目として整理しています。一方、解除や移行には金融機関等の判断が伴います。出典:中小企業庁「中小M&Aガイドライン」。
取引を進める際は、次の内容を具体化してください。
- 対象となる保証契約
- 買い手が担う手続きと期限
- 金融機関等の同意の状況
- 解除されない場合の対応
- 完了を確認する書面
売買契約の締結を、保証問題の完了と扱わないこと。 譲渡後も確認が必要になる場合を想定して、誰が何を確認するかを決めます。
あさひ国際会計株式会社は、事業価値の説明資料を作成します。借入・保証の一覧整備やM&Aの条件設計も、経営者本人の協議を支える後方支援です。債権者との法的な交渉は、本人や依頼を受けた弁護士等の専門家が担います。
撤退の予定表は、通知期限から引継ぎ・精算までつなげる
90日以内の撤退を目指す場合でも、その期間で契約終了や債務整理まで終わるとは限りません。希望日を起点に、契約上の期限と資金が持つ期間を重ねて予定表を作ります。
着手時に、資金不足の日と通知期限を見つける
最初の作業は、契約の期限と現金の残り方を同じ紙に載せることです。どちらかだけでは、動く順番を決めにくくなります。
次の順序で、確認できた事実を書き出してください。
1. 預金残高と直近の入出金を確認する。
2. 契約ごとの通知期限を記入する。
3. 終了時の精算見積りを依頼する。
4. 閉店と譲渡の資金計画を比べる。
5. 関係者ごとの担当と期限を決める。
売掛金や譲渡代金は、入金日が未定なら未定のまま示します。入るはずのお金として先に使う計画を組むと、撤退途中で資金が途切れるおそれがあります。
本部への違約金だけ払えても、給与や設備の返却費用が足りなければ、作業は止まります。誰にどの順番で払うかに法的な検討が要る場合もあります。
支払期限が迫っていると分かった段階では、当初の撤退予定にこだわらず、弁護士への依頼も含めて対応を見直してください。
従業員と顧客への説明を、閉店日だけで済ませない
従業員には、勤務と給与の見通しに関わる説明が必要です。譲渡案があるなら、雇用の継続条件がどこまで決まっているかも区別します。
「次の会社が全員雇う予定」と伝えても、買い手との条件が未合意なら約束が先行します。確定事項と検討中の事項を分けるほうが、後の食い違いを減らせます。
説明に向けて整理する内容は次のとおりです。
- 営業を続ける予定期間
- 給与の支払予定
- 勤務先や雇用条件の見通し
- 退職に関する個別の対応
- 質問を受ける担当者
顧客には、予約や預かり品などの扱いも関わります。本部が対応する部分と店舗側が担う部分を分け、案内文をそろえてください。
閉店を知らせる時期は、解約や譲渡の進み具合とも調整します。従業員や顧客への説明を最後まで後回しにせず、説明できる条件を順に固めていきます。
最終営業日から先にも、完了確認の担当を置く
営業が終わった後は、引渡しと精算の記録を残します。鍵を返しただけで、原状回復や賃料の問題まで片付いたと扱わないでください。
確認する書類と作業は、次のとおりです。
- 本部との解約合意書を保管する。
- 物件の引渡し記録を残す。
- 設備の返却と受領を確認する。
- 最終請求と返金額を照合する。
- 保証の扱いを相手ごとに確認する。
終了後も請求書や通知を受け取れるよう、連絡先を整理します。会計や契約の資料も、店舗から持ち出す前に保管先を決めておきましょう。
あさひ国際会計株式会社では、撤退費用と事業価値を整理し、譲渡の可能性を検討します。相談は無料で、着手金はありません。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。
この説明は当社の仲介報酬についてです。違約金や閉店費用まで不要になる意味ではありません。状況によっては法的整理が適切な場合もあるため、M&Aの成立を前提に支払いを約束しないでください。
よくある質問
フランチャイズの途中解約で迷いやすいのは、通知の効果と、終了後に残る責任です。支払いの約束や閉店の告知をする前に、次の区別を確認してください。
本部へ解約を伝えた日から営業をやめてもよいですか?
通知した日から営業をやめられるかは、契約内容と本部との合意によります。営業停止、加盟契約の終了、店舗の明渡しは分けて確認してください。営業を止めても費用が続く場合があります。資金不足で営業を維持できないなら、その状況も伝え、必要に応じて依頼する弁護士と対応を検討します。
違約金を払えないと、途中解約できないのでしょうか?
支払いが契約終了の条件になっているかを確認する必要があります。払えない事情だけで違約金が免除されるとは限りません。解約の効力と、残った金銭債務の扱いを分け、本部との合意内容を確かめてください。分割でも支払原資がない場合は、会社や個人の債務整理を含む検討が必要です。
本部が解約を認めない場合は、どう進めればよいですか?
認めない理由が、通知の不足なのか、解約条件の不充足なのかを確認します。契約上の根拠と本部の説明を照合し、メールや書面で記録を残してください。解約条項がない場合や、解釈が対立する場合は、弁護士による法的な検討が必要です。本部が拒否したという事情だけで、撤退の可否を決めつけないことです。
フランチャイズをやめると、社長も自己破産することになりますか?
途中解約だけで、社長個人の自己破産が決まるわけではありません。本人が負っている債務や保証と、返済に充てられる資産・収入によって検討が変わります。会社と個人の財産を分けて整理してください。事業譲渡や保証債務の整理を検討できる場合もありますが、状況によっては法的整理が適切な場合もあります。
まとめ
まず加盟契約の通知期限を確認し、違約金・リース精算・借入返済を支払日順に並べてください。撤退費用が足りるか判断できない段階でも、その資料をもとに、あさひ国際会計株式会社へご相談いただけます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496