


目次
この記事の対象と結論
休眠会社にする手続きを進めても、会社の借入や社長の連帯保証は自動ではなくなりません。廃業を考えているなら、営業を止める準備と、残る支払いの整理を一緒に進めてください。
「会社だけ残せば、返済も止められるのか」。資金繰りが苦しいと、そう考えたくなるものです。ただ、休業中も契約や債務が残れば、支出が続くことがあります。
休業を選べるかは、止めた後の支払いを賄えるかで判断します。 再開の見通しが乏しい場合は、解散・清算や事業の譲渡も比較の対象です。
廃業や保証の不安を抱えて相談する経営者は珍しくありません。まだ結論が出ていなくても、手元の預金と次の支払日が分かれば、判断の準備を始められます。
「休眠会社にする」と「会社を終わらせる」は手続きが違う
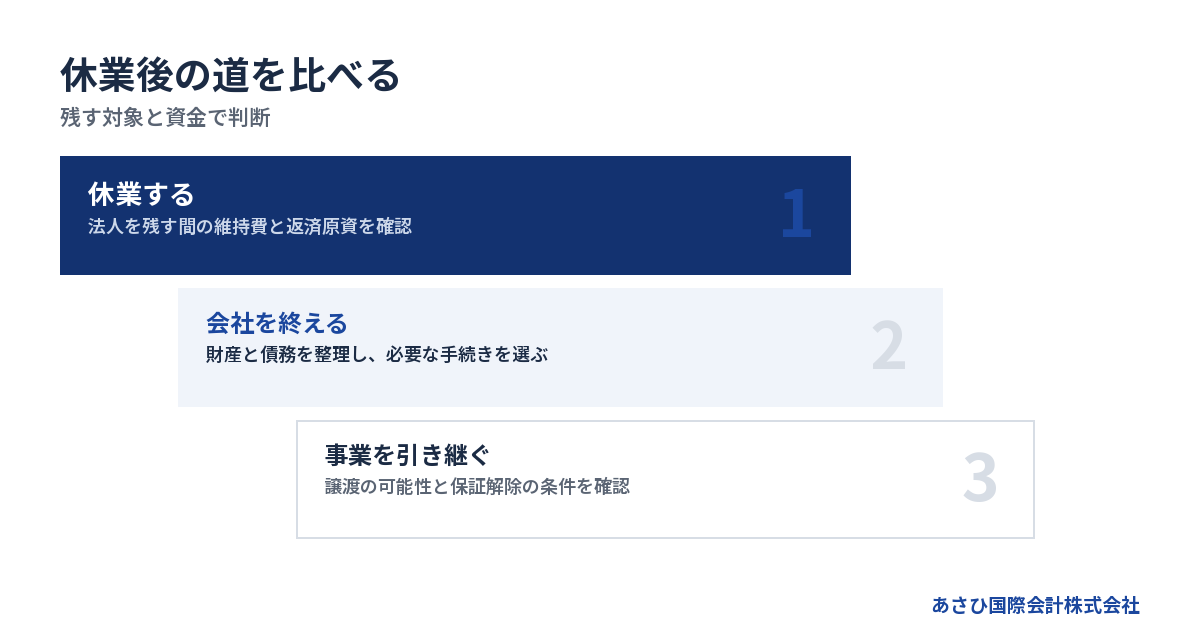
営業を休む場合と、法人を終わらせる場合では、必要な手続きが異なります。また、日常的に使う「休眠会社」と、会社法上の「休眠会社」も区別が必要です。
営業を休むだけなら、法人としての管理は残る
一般に「会社を休眠させる」とは、法人を残したまま営業を止めることを指します。受注や販売を休んでも、会社の財産や契約まで消えるわけではありません。
したがって、休業日は営業上の区切りです。借入の返済日や賃貸借契約の終了日とは別に考えます。売上が止まる日と支出が止まる日がずれると、その間の資金が必要になるためです。
先に、休業の目的を言葉にしてみてください。
- 再開まで会社を維持したい。
- 残った売掛金の回収を進めたい。
- 事業を譲る可能性を調べたい。
- 廃業に向けて残務を整理したい。
目的によって、残す設備や契約が変わります。再開を予定しているのに設備をすべて処分すると、後で買い直す負担が生じます。一方、再開予定がないまま契約を維持すると、支出だけが続きかねません。
会社法の「休眠会社」は登記の放置が基準
会社法上の休眠会社は、営業しているかどうかだけでは決まりません。株式会社について、最後の登記から経過した期間が基準になります。
最後に登記した日から12年を経過した株式会社が対象です。公告後2箇月以内に、必要な登記などの対応がなければ、解散したものとみなされます。会社法第472条には「事業を廃止していない旨」の届出に関する定めがあります。
これは、意図的に営業を休むための申請制度とは異なります。営業を続けている会社でも、登記の放置には注意が必要です。
期間と対象は、会社法第472条および法務省の説明によります。掲載根拠は2026年8月18日確認の資料です。会社法第472条、法務省「休眠会社・休眠一般法人の整理作業について」
通知が届いているなら、営業を休むための準備と混同しないでください。まず通知の内容と登記の現状を照らし合わせます。
休業・解散清算・M&Aは、残す対象で比べる
選択肢を比べるときは、会社の名前を残すかだけで判断しないことです。仕事や従業員を残したいのか、自分が経営から退きたいのかでも方向が変わります。
→ 横にスクロールできます
| 選択肢 | 主な目的 | 別に確認すること |
|---|---|---|
| 休業 | 法人を残して営業停止 | 維持費と返済 |
| 解散・清算 | 財産と債務の整理 | 完済できる見込み |
| M&A | 会社や事業の引継ぎ | 買い手と保証の扱い |
| 法的整理 | 支払困難な債務の整理 | 会社と個人の状況 |
たとえば、再開時に受注が戻る見込みがあり、休業中の支出も賄えるなら、会社を維持する理由があります。逆に、返済原資がなく、再開時期も決められないなら、休業だけで状況を立て直すのは難しくなります。
従業員や取引先との関係に価値が残る場合は、事業を引き継ぐ道も検討できます。ただし、譲渡先が見つかるまでの資金が必要です。比較は、預金を使い切る前に始めます。
休眠会社の手続きは、現状確認から届出の整理へ進める
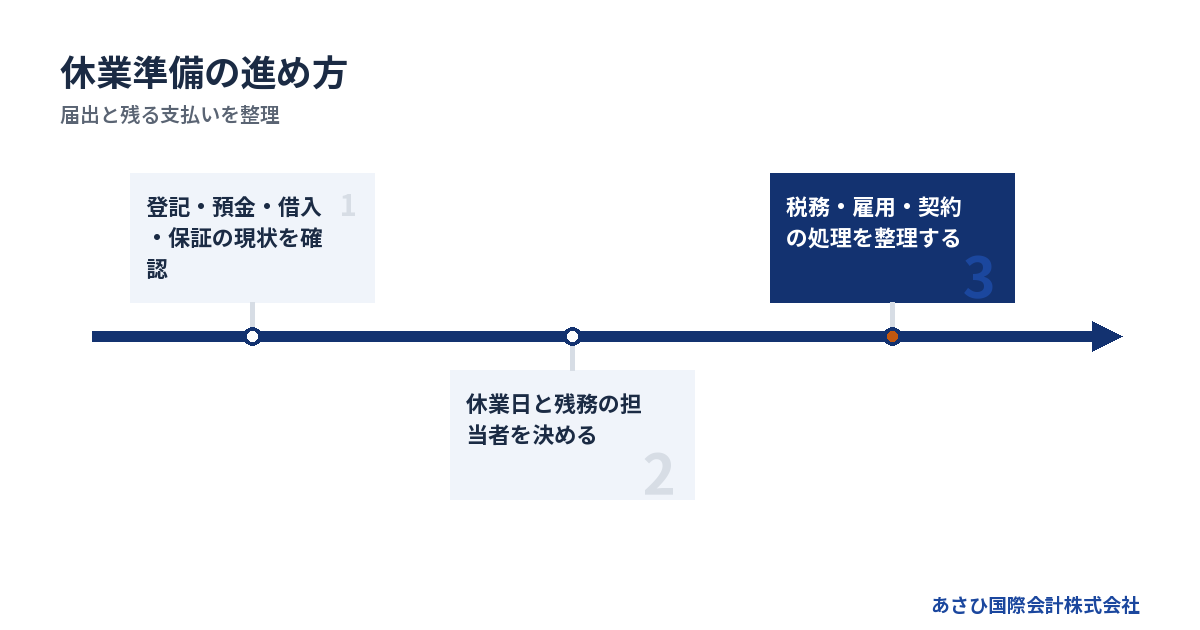
休業準備では、登記と支払いの現状を押さえたうえで、税務や雇用の届出を整理します。「休眠届を出せば全部終わる」と考えず、提出先ごとに手続きの対象を確認してください。
最初に登記と支払予定を並べる
最初にそろえたいのは、会社が現在どう登録され、何を支払う予定かが分かる資料です。決算書だけでは、直近の資金不足や未処理の変更を見落とすことがあります。
準備する資料は次のとおりです。
- 現在の会社の登記内容が分かる資料。
- 直近の決算書とその後の試算表。
- 預金残高と入出金予定が分かる資料。
- 借入先ごとの返済予定表。
- 会社と個人の保証契約に関する書類。
登記では、役員や本店所在地の実態とのずれを確認します。帳簿では、残高だけでなく回収できる見込みも見てください。売掛金が計上されていても、入金日が決まっていなければ、目前の支払いには充てにくいからです。
資料が欠けていても、準備を止める必要はありません。「確認できた金額」と「まだ不明な金額」を分けておけば、不足資料を探す順番が決まります。推測の数字で帳尻を合わせないことです。
休業日と、休業後の担当者を決める
休業日は、最後の営業日だけを見て決めると、残務が取り残されがちです。納品や請求が後に残るなら、その処理を誰が担うかも決めておきます。
順序は、次のように整理できます。
1. 受注や販売を止める日を決める。
2. 納品と請求の残りを洗い出す。
3. 休業後の入金と支出を並べる。
4. 郵便物と連絡の管理者を決める。
5. 届出や契約処理の担当者を決める。
代表者だけの会社でも、連絡を受け取る仕組みは残します。事務所を返した後に郵便が届かなくなると、納付書や契約上の通知を見落とすおそれがあるためです。
顧客から預かっている物や未完了の仕事があれば、返却や引渡しの予定も必要です。営業を止めた後に追加の対応が発生すると、交通費や外注費がかかる場合があります。その分も残務の予算に含めてください。
税務の届出と申告は別の確認項目
税務上の休業に関する届出を出しても、申告や納付の確認まで済んだとは限りません。売上がないことと、税務上の処理が不要であることは別です。
確認する対象を分けておくと、漏れを減らせます。
- 休業の事実を伝える届出。
- 休業前までの取引に関する申告。
- 休業中の入出金に関する処理。
- 未納税額と今後の納付予定。
- 再開時に必要となる届出。
提出書類の名称や地方税の扱いは、所管する税務署や自治体の案内に沿って確認します。本店と別の場所に事業所がある場合は、その所在地に関する処理も確認対象です。
税理士に依頼しているなら、「休業後に何が残るか」を書面で整理してもらうと管理しやすくなります。依頼を終える場合も、最後の申告を誰が扱うのかを曖昧にしないでください。
なお、帳簿や契約書は営業を止めた後も必要になることがあります。事務所の撤去に合わせて処分せず、保管場所と閲覧方法を決めておきます。
従業員と社会保険の処理は営業停止と分ける
従業員がいる会社では、営業を止めるだけで雇用関係が終わるとは考えないでください。在籍を続けるのか、退職となるのかで、必要な説明や処理が変わります。
未払いの給与があるなら、その金額と対象期間を先に把握します。退職に関する支払いも、社内の定めや個別の契約を確認する必要があります。会社の借入だけを見ていると、従業員への支払いを予算から落としがちです。
社会保険や労務上の手続きも、実際の雇用状況に合わせて確認します。社長だけが在籍する場合も、報酬や加入状況を点検してください。営業停止という言葉だけでは判断できません。
家族や従業員へ伝える際は、分かっている事実と未定の事項を分けます。「休むだけだから心配ない」と説明してしまうと、後から廃業に変わったときに不信を招くことがあります。次に説明する時期も決めておくと、連絡が途切れる不安を減らせます。
休業中の費用は、残す契約と残務から積み上げる
休眠会社の維持費に一律の総額はありません。休業後に続く契約の支払いと、停止に伴って発生する費用を、時期ごとに積み上げます。
毎月の支出と、一度だけの支出を分ける
費用を考えるときは、定期的な支出と、契約終了時の支出を分けてください。毎月の負担を小さくしても、解約時にまとまった資金が必要になる場合があります。
→ 横にスクロールできます
| 区分 | 確認する支出 | 確認する資料 |
|---|---|---|
| 維持費 | 家賃・通信費など | 継続中の契約 |
| 管理費 | 会計や登記の対応費 | 依頼範囲と見積もり |
| 停止費用 | 撤去や返却の費用 | 解約条件と見積もり |
| 残務費用 | 保管や回収の費用 | 残務の一覧 |
| 債務の支払い | 借入や未払金 | 返済表と請求書 |
銀行口座の引落し履歴から確認すると、契約書だけでは気づかなかった継続課金を拾えます。年ごとの支払いもあるため、直近の引落しだけで判断しないことです。
休業期間が決まっていない場合は、いつまで維持できるかを資金から逆算します。その日までに再開できなければどうするかも決めておきます。判断日を置かないまま休業を続けると、残った預金が少しずつ減っていきます。
契約の解約は、譲渡や再開への影響も見る
家賃や設備の支払いを減らすために、すぐ解約したくなるかもしれません。ただ、費用を止める行為が、再開や譲渡の選択肢を狭めることもあります。
たとえば、事業所からの退去により、同じ場所で営業を再開しにくくなる場合があります。設備を返却すれば固定費は減っても、買い手が引き継ぎたい仕事を続けられなくなるかもしれません。
解約を決める契約ごとに、次を確認します。
- 解約の通知期限はいつか。
- 終了までの支払額はいくらか。
- 返却や原状回復の負担はあるか。
- 再開や譲渡に必要な契約か。
- 契約先の承諾が必要な処理はあるか。
支出の削減と事業の価値は、一緒に検討する必要があります。売却の可能性を調べる予定があるなら、設備の処分や契約の解約を決める前に、その必要性を整理してください。
費用を払えない場合は、休業の前提を見直す
休業後の返済や維持費を賄えないなら、届出を先に済ませても資金不足は残ります。「営業を止めれば負担も止まる」という計算になっていないか、支払予定を読み直してください。
不足が見つかったら、削減できる費用と、すでに支払義務が生じている債務を分けます。解約できるサービスと未払い給与を同じように扱うことはできません。借入返済の変更にも、相手方との合意が関わります。
個人資金を入れる案も慎重に検討します。会社を維持する期間が定まらないまま家計から補填すると、生活費まで減りかねません。家族の暮らしに必要な資金と、会社へ出せる資金は別に把握してください。
支払期限をすでに過ぎている場合は、書類をすべてそろえるまで待たず、不足額と期限を伝えてください。状況によっては法的整理が適切な場合もあります。
廃業へ進む場合の予算は、詳しくは休眠会社の廃業手続きにかかる費用は残務次第、借入と保証を含めた予算の立て方をご覧ください。
借入と連帯保証は、休業届とは別に整理する
会社が営業を休んでも、借入契約や保証契約に沿った責任は残ります。返済を続けられるか、条件の変更が必要かを、会社と個人それぞれで確認してください。
返済原資は、売上ではなく入金予定で確かめる
休業後の返済に使える資金は、現預金と実際に回収できる入金から考えます。決算書に利益や売掛金があっても、返済日に現金が足りなければ支払えません。
借入先ごとに、次の情報を並べます。
- 現在の借入残高。
- 次回以降の返済日と返済額。
- 返済条件の変更の有無。
- 担保に入っている財産。
- 保証人と保証の対象。
回収予定の売掛金についても、相手が認めている金額かを確認します。返品や値引きの話が残っていれば、帳簿どおりに入金されない可能性があります。
休業中に返済できても、再開時の運転資金がなくなる場合もあります。借入の支払いを済ませた後に、仕入れや給与をどこから出すかまで検討してください。「返済できる」と「事業を再開できる」は同じではありません。
営業停止を理由に、自己判断で返済を止めない
返済が難しいときは、払える見通しと不足の理由を資料にします。休業した事実だけで、契約上の支払条件が変わると考えないでください。
金融機関などとの協議の主体は、経営者本人です。債務整理などの法的な対応が必要な場面では、依頼する弁護士等の専門家が担います。必要な説明の内容は、契約や資金状況によって変わります。
資料には、休業によって削減できる支出と、休業後も残る支出を示します。入金予定があるなら、回収の根拠も添えてください。再開や譲渡を予定する場合は、実現までに必要な資金を示すことになります。
相手方の回答を得る前に、「返済が止まる前提」で予算を作るのは避けます。合意できなかった場合の資金不足も把握しておくと、別の選択肢を検討する時期が遅れにくくなります。
社長を辞めても、保証契約の確認は残る
代表者を退任したり、会社の株式を譲ったりしても、その事実だけで連帯保証が解除されるとは限りません。経営上の地位と、保証契約上の立場は分けて確認します。
「今後は買い手が責任を負う」という当事者間の約束があっても、それだけで金融機関の保証解除に代わるとは考えないでください。誰との間で、どの借入について、どの条件の合意ができたのかを確かめます。
確認する対象は次のとおりです。
- 解除の対象となる借入契約。
- 金融機関など債権者の同意。
- 解除に必要な条件と実施時期。
- 解除を確認できる書面。
会社の手続きが終わったことと、社長の保証が外れたことは別に確認します。 電話で聞いた説明だけに頼らず、契約書や書面との一致を確かめてください。
合意内容の確認について、詳しくは連帯保証の解除合意書とは?経営者保証を外す条項と手続きの注意点をご覧ください。
保証債務の整理は、休業届を出すだけでは進まない
すでに負っている保証債務の整理には、会社側の債務をどう扱うかも関わります。個人の事情だけを説明すれば、保証が外れる仕組みではありません。
経営者保証に関するガイドラインは、一定の要件のもとで保証債務の整理などを求める枠組みです。すでにある保証債務を整理する場面は、同ガイドラインの第7項(1)で扱われています。
その要件には、会社側の手続きも含まれます。会社が法的債務整理または準則型私的整理を申し立てているか、同時に申し立てるか、その見込みがあることなどです。休業届の提出で、この条件を満たすわけではありません。
これから保証を付けずに借りる場面の要件と、混ぜないでください。現在の借入と保証を整理したいなら、会社と個人の財産・債務の両方を確認する必要があります。出典は全国銀行協会の原文で、掲載根拠は2026年8月20日確認の内容です。経営者保証に関するガイドライン
再開の見通しが薄いなら、休業を続ける以外の道を比べる
再開の条件が整わず、維持費だけが続く場合は、休業期間を延ばす判断を見直します。完済して会社を終える道と、事業を引き継ぐ道、債務を整理する道を、資金が残るうちに比べてください。
再開を目指すなら、開始条件と判断日を置く
再開の見込みは、「景気が戻れば」という期待だけでは測れません。何が整えば営業を始められるかを、具体的な条件にします。
- 受注や顧客の見込みがある。
- 再開時の仕入資金を用意できる。
- 必要な人員を確保できる。
- 設備と事業所を使える。
- 許認可や契約の状態を確認できる。
すべてを休業前と同じ状態で残す必要があるかも検討します。維持費を抑えた結果、再開時に大きな支出が生じるなら、その金額を再開予算へ移してください。
条件がそろう時期と、資金が持つ期間を比べます。資金の限界が先に来る場合は、再開を待つだけでは難しい状態です。条件を満たせなかったときの次の選択肢も、同時に決めておきます。
再開時の確認は、詳しくは休眠会社の再開手続きは登記の確認から、借入が残る会社の営業再開と資金準備をご覧ください。
解散・清算は、残った財産と債務を整理する
再開予定がなく、財産の換金などで債務を支払える見込みがあれば、解散・清算を検討する余地があります。株式会社を株主総会の決議で解散する場合は、会社法に沿った決議や登記が必要です。
解散した後には、清算の手続きが続きます。債権者への公告や、分かっている債権者への個別の催告も、その一部です。
会社法第499条は、債権の申出期間について「二箇月を下ることができない」と定めています。休業の届出と比べて、会社を終えるには別の工程と時間がかかります。対象は清算株式会社で、掲載根拠は2026年8月18日確認の会社法です。会社法第499条
株式会社の解散などにかかる登録免許税は、次のとおりです。
| 登記 | 登録免許税 |
|---|---|
| 解散 | 3万円 |
| 清算人など | 9千円 |
| 清算結了 | 2千円 |
上記の合計は4万1千円です。官報公告の実費や、依頼する司法書士の報酬などは含みません。金額の出典は登録免許税法別表第一第24号で、2026年7月23日時点の現行法によります。登録免許税法
登記費用を払えても、借入や未払金を処理できるとは限りません。清算を進めるための予算と、債務の返済資金を分けて見積もります。
事業を引き継ぐ余地は、閉鎖を進める前に調べる
赤字や債務超過がある会社でも、事業の内容によっては譲渡を検討できます。買い手が評価するのは、現在の財務だけとは限らないためです。
継続中の受注や従業員の経験が、引継ぎ後の営業につながる場合があります。ただし、契約を引き継げるか、事業を続けるための人員が残るかなど、個別の確認が必要です。
会社そのものを引き継ぐ株式譲渡と、事業を引き継ぐ事業譲渡では、借入の扱いも異なります。事業譲渡の代金で借入を整理する案でも、代金の額や残る債務によって結果は変わります。
売却代金をそのまま社長の生活費に使えるとは考えないでください。代金を受け取る主体や、そこから支払う費用を確認します。保証解除についても、譲渡とは別に債権者の同意などを確かめる必要があります。
従業員の退職や顧客との契約終了が進むと、引き継げる内容が変わります。譲渡を候補に残すなら、閉鎖作業と並行して事業の現状を整理します。
支払いが続かない場合は、法的整理も判断対象になる
財産を処分しても債務を支払えず、営業を続ける資金もない場合は、休業の継続に固執しないことです。状況によっては、破産などの法的整理が適切な場合もあります。
清算株式会社に債務超過の疑いがある場合には、会社法第511条第2項に清算人の申立義務の定めがあります。「解散したら、残債はそのままにしておく」という処理は前提にできません。出典は会社法で、掲載根拠は2026年8月15日確認の資料です。会社法第511条
法的整理に必要な費用が不足している場合も、準備ができるまで放置するより、会社の財産と不足額を明らかにします。費用の調達方法や進め方は、手続きの内容と個別事情に応じた検討が必要です。
事業を残すことと、経営者の生活を立て直すことは、どちらも判断に含まれます。M&Aを目指す場合でも、成立まで支払いが持つかを確認し、難しい場合の対応を並行して検討してください。
相談では「休眠したい理由」と支払期限を先に伝える
休眠会社の手続きを相談するときは、希望する結論より先に、営業と支払いの現状を伝えると整理が進みます。休業すべきか決めていない段階でも、相談の材料はそろえられます。
資料が不足していても、直近の支払いは伝えられる
初回から整った計画書を作る必要はありません。まず、分かる範囲の事実を短いメモにします。
- 営業を続けているか、止めているか。
- 手元の預金はいくらあるか。
- 次の支払日と不足額はいくらか。
- 借入と連帯保証がどれだけあるか。
- 従業員と継続中の仕事が残っているか。
休業を考えた理由も添えてください。体調や後継者の問題なのか、売上の減少なのかで、再開や譲渡の見通しが変わります。
書類のない金額は概算と明記します。不明な点を無理に埋める必要はありません。連絡した時点で支払いが止まっているなら、その事実と、届いている通知の内容を先に伝えます。
専門家の担当範囲と、確認の成果物を明らかにする
休業に伴う税務は税理士、登記は司法書士、労務や社会保険は社会保険労務士が扱う分野です。債務整理や法的な紛争の対応は、弁護士の担当範囲になります。
依頼先を選ぶ際は、資格名だけでなく、今回の課題を扱う範囲を確認します。届出の作成までなのか、未処理の申告や債務の問題も整理するのかで、依頼内容が変わるからです。
確認しておきたい項目は次のとおりです。
- 依頼に含まれる作業の範囲。
- 別途依頼が必要となる作業。
- 費用が発生する時点。
- 手続き後に受け取る書類。
- 未解決の事項を確認する方法。
複数の専門家が関わる場合は、資料の内容が食い違わないようにします。経営者が同じ説明を繰り返せる状態にしておくと、休業日や残高の認識のずれを減らせます。
あさひ国際会計は、譲渡の検討に必要な資料を整える
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。休業や廃業を検討している段階で、会社や事業を引き継ぐ余地があるかを整理します。
当社の役割は、M&Aの条件設計と、事業価値を説明する資料の作成です。金融機関との協議に必要な財務資料の整備を通じて、経営者ご本人を後方から支えます。債権者との交渉主体は、経営者本人と、必要に応じて依頼する弁護士等の専門家です。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
相談は無料で、着手金はありません。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。これは当社の成功報酬の精算方法です。休業中の会社の支払いなどが不要になる意味ではありません。
未成約なら事業の譲渡代金は入らないため、その間の資金繰りも別に確認します。費用条件は2026年8月11日の当社確認情報、相談無料・成功報酬のみという条件も当社の公表情報に基づきます。
よくある質問
休眠会社にするには、法務局へ休眠届を出すのですか?
一般的な営業の休業について、法務局へ休眠届を出せば手続きが完了するわけではありません。登記内容の変更が必要かを確認し、税務や雇用などの届出を別に整理します。会社法上のみなし解散に関する届出は、長期間登記をしていない株式会社への対応であり、通常の休業準備とは区別してください。
売上がなくなれば、税金や申告もなくなりますか?
売上がないことだけで、税金や申告がすべて不要になるとは判断できません。休業前の取引に関する処理や、残った資産・入出金の確認が必要です。地方税の扱いも含め、会社の状況と所在地に応じて確認します。休業の届出を出した記録と、その後の申告・納付の予定は分けて管理してください。
借入が残っていても、会社を休業できますか?
借入が残っている状態で営業を止めても、その借入や返済義務は残ります。休業できるかを考える際は、返済原資と契約条件の確認が先です。返済条件を変えたい場合は、経営者本人などによる協議が必要になります。休業届を出したことを理由に、返済が停止すると見込まないでください。
みなし解散になれば、借金や保証も消えますか?
みなし解散を理由に、借金や連帯保証が消えるとは考えないでください。解散したものと扱われても、残る財産や債務の整理は別の問題です。再開を目指す場合も、現在の登記状態と必要な対応の確認が先になります。通知を放置して会社を終わらせようとせず、借入と個人保証の処理まで整理してください。
まとめ
手元の預金、次の支払日、保証契約の有無を書き出し、休業後も残る支払いと照らし合わせてください。維持する資金や再開の見通しが立たない場合は、契約の解約や設備の処分を進める前に、あさひ国際会計の無料相談へ現在の状況をお寄せください。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月21日