


目次
この記事の対象と結論
株式譲渡の手続きは、契約への署名だけでは終わりません。会社の承認や名義の確認に加え、借入と連帯保証をどう扱うかまで決めて進めます。
廃業が頭をよぎっていても、引き継げる事業があれば、会社を譲る道が残る場合があります。ただ、資金繰りが厳しい会社では時間の制約があります。買い手探しと並行して、手元資金がいつまで持つかを調べてください。
株式の譲渡と、経営者個人の連帯保証の解除は、別に確認する手続きです。 代表者を交代しただけで安心せず、金融機関の同意と書面まで確かめましょう。
廃業や保証の悩みを抱えて相談する経営者は珍しくありません。従業員や家族に説明する言葉がまとまっていなくても、現状の整理から始められます。
株式譲渡で変わるのは株主、会社の借入は会社に残る
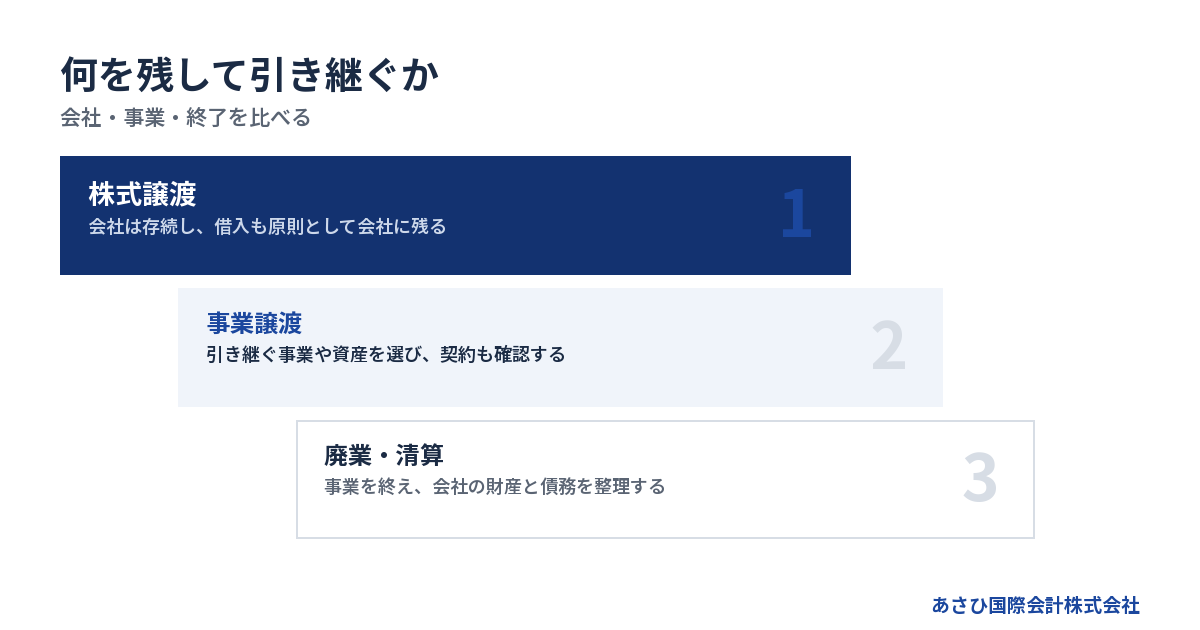
株式譲渡では会社の株主が変わり、会社そのものは存続します。借入を含む会社の債務は、原則として同じ会社に残る仕組みです。
株式を売る人と、事業を続ける会社を分ける
経営者が自分の株式を買い手へ売る場合、売買の当事者は株主と買い手です。会社の事業用資産を直接売る取引とは異なります。
ここを混同すると、譲渡代金の使い道を誤ります。経営者個人が株式を売った代金は、通常、その個人が受け取ります。会社の預金へ自動的に入るお金ではありません。
会社に運転資金が必要なら、買い手がどのように資金を入れるかも検討します。株式の購入資金と会社の運転資金は別の話です。
まず、次の対応関係を紙に書いてください。
- 株式を売る人と、その保有株式
- 譲渡代金を受け取る人
- 会社へ資金を入れる人
- 借入の返済義務を負う会社
社長が会社へ貸しているお金も別に扱います。株式を譲れば、その貸付金まで精算されると考えないようにしましょう。
雇用や取引は続いても、契約の点検は要る
株主が変わっても、従業員を雇っている会社は同じです。会社が結んだ契約も、法人格が変わらないことを前提に確認します。
ただし、株主や代表者の変更を契約上どう扱うかは別問題です。取引相手への通知や承諾が必要な契約もあります。許認可についても、変更に伴う届出などを調べる必要があります。
点検したい対象は次のとおりです。
- 金融機関との借入契約
- 主要な顧客との取引契約
- 事務所や店舗の賃貸借契約
- 設備のリース契約
- 事業に必要な許認可
契約書が見当たらない場合は、その事実を早めに共有してください。買い手の調査が進んでから判明すると、引継ぎ条件の見直しにつながります。
雇用の継続についても、買い手の方針を言葉だけで済ませないこと。勤務条件や説明の時期を、契約と引継ぎ計画に落とし込みます。
株式譲渡・事業譲渡・廃業は残す対象で比べる
会社全体を引き継ぐのか、事業の一部を引き継ぐのかで、手続きは変わります。廃業の検討中なら、まず残したい対象を整理しましょう。
→ 横にスクロールできます
| 選択肢 | 引き継ぐ対象 | 借入の見方 | 主な確認 |
|---|---|---|---|
| 株式譲渡 | 株式を通じた会社 | 会社に残る | 負債全体と保証 |
| 事業譲渡 | 選んだ事業や資産 | 承継範囲を検討 | 契約と許認可 |
| 廃業・清算 | 事業を終了 | 返済・整理を検討 | 財産と債務 |
帳簿に出ていない負債まで含めて引き継ぐ点は、買い手が気にするところです。株式譲渡では、会社全体の調査が重くなる場合があります。
事業譲渡なら対象を選べますが、契約や許認可の手間が増えることもあります。どちらも、経営者保証が当事者の合意だけで消える仕組みではありません。
この違いは、中小企業庁の「中小M&Aガイドライン」にも整理されています。出典は中小企業庁「中小M&Aガイドライン」紹介ページです。
債務超過だけで、譲渡の可能性を決めない
資産より負債が多くても、事業に価値が残っていれば譲渡を検討できる場合があります。買い手は、借入残高だけを見て判断するわけではありません。
継続する取引や働く人の経験などが、引き継ぐ理由になることもあります。ただし、その価値を説明できる資料が要ります。
あさひ国際会計株式会社が支援して成約した案件には、売上が小規模な会社も含まれます。債務超過の案件も扱っています。規模や赤字という言葉だけで、入口を閉じる必要はありません。
一方、買い手が見つかるまで支払いを続けられるかは別の判断です。譲渡を待つ間に未払いが膨らむなら、進め方を変える必要があります。
状況によっては法的整理が適切な場合もあります。会社を残したい気持ちと、支払いを続けられる根拠を分けて考えてください。
手続きの出発点は、株主・定款・資金繰りの確認
株式譲渡の準備では、誰が何を売れるかと、いつまでに実行する必要があるかを確かめます。株主や定款の確認と資金繰りの把握は、並行して進める作業です。
社長がすべての株式を持っているとは限らない
代表者であることと、株主であることは別です。家族や元役員が株式を保有している会社もあります。
最初に、株主名簿と過去の株式移動の資料を確認します。名簿と本人の認識が違う場合は、どちらかをそのまま採用せず、経緯を調べてください。
確認する内容は次のとおりです。
- 現在の株主と保有株式
- 過去の売買や贈与の記録
- 相続があった場合の関係資料
- 株式に設定された担保の有無
買い手が会社全体の取得を希望しても、株主全員の売却意思がそろうとは限りません。連絡が取れない株主がいるなら、早い段階で伝える必要があります。
また、名義だけを借りていたという説明がある場合も注意が必要です。実際の権利関係を確認せずに契約へ進むと、譲渡できる株式の範囲が揺らぎます。
譲渡承認の方法は定款と会社の体制で確認する
株式の譲渡に会社の承認を要するかは、定款などで確認します。承認が必要な場合は、どの機関が決めるかも調べてください。
取締役会なのか、株主総会なのか。会社の体制や定款に沿って判断する部分です。「小さな会社だから社長の署名で済む」とは考えないようにしましょう。
買い手が決まったら、譲渡承認の請求や決議の書類を準備します。最終契約と承認手続きの順序は、実行条件に合わせて設計します。
過去の定款しか手元にないなら、その後の変更も確認してください。古い記載を前提に進めると、必要な決議や書類を取り違えるおそれがあります。
親族が株主の会社でも、承認の記録は残します。関係者が事情を知っていることと、手続きの記録が整っていることは別だからです。
株券の有無は、現物が見当たるかだけで判断しない
定款上、株券を発行する会社かどうかを確認してください。現物が手元にないから、株券を発行しない会社だと判断するのは避けます。
株券の扱いによって、譲渡の実行時に必要な対応が変わります。交付が必要な場合は、代金の支払いとどう組み合わせるかも決めておきます。
実務で調べる事項は次のとおりです。
- 定款上の株券に関する記載
- 過去に株券を発行した記録
- 発行済み株券の保管場所
- 紛失や担保差入れの有無
見つからない場合は、契約書へ署名する前に専門家へ状況を共有してください。再発行すればすぐ終わる、と見込まないほうが安全です。
株券と株主名簿は役割が異なります。どちらかがそろえば十分とは考えず、会社の状態に合う手続きを確認します。
買い手を探す時間は、支払予定から逆算する
成約の希望日より先に、資金が足りなくなる日を調べます。廃業を検討する会社では、手続き中の運転資金が判断を左右します。
用意したい資料は次のとおりです。
- 直近の預金残高
- 入金予定と回収できる見込み
- 給与などの支払予定
- 借入返済の予定
- 税金や社会保険料の未払い
予定どおり入金される場合と、遅れる場合を分けて考えてください。売掛金が帳簿にあっても、支払日に使える現金とは限りません。
買い手から基本的な合意を得ても、その時点で譲渡代金が入るとは限りません。最終契約や実行条件の確認が残るためです。
資金不足が迫っているときは、M&Aの進捗だけを追わないこと。経営者本人と、必要に応じて依頼する弁護士等が、支払いと事業継続の対応を検討します。
買い手選びから契約までは、価格と実行条件を並べて進める
株式譲渡の相手は、提示価格に加え、資金力と引継ぎ後の運営方針で選びます。保証解除を見据えるなら、金融機関に説明できる買い手かも確認が必要です。
情報開示は、秘密の扱いを決めてから広げる
買い手候補に会社の情報を渡す前に、秘密情報の扱いを取り決めます。経営が苦しいという情報が不用意に広がると、取引や採用に影響するおそれがあります。
初期段階では、会社を特定しにくい資料から関心を確かめる方法があります。その後、検討の進み具合に合わせて詳しい情報を開示します。
最初に決めておきたい事項です。
- 情報を使える目的
- 情報を見られる人の範囲
- 従業員や取引先への接触方法
- 検討をやめた後の資料の扱い
ただし、秘密を守ることと、不利な情報を隠すことは違います。未払いなどは、適切な相手へ適切な時期に伝える必要があります。
従業員への説明も、直前まで何も決めずに待つのは避けましょう。誰が、いつ、何を伝えるかを買い手と準備します。
買い手の資金力は購入代金だけで測らない
株式を買うお金があっても、その後の会社を支えられるとは限りません。資金繰りが厳しい会社では、引継ぎ直後の運転資金も確認します。
聞いておきたい内容は次のとおりです。
- 株式の購入資金の出どころ
- 引継ぎ後の運転資金の用意
- 借入返済を支える事業計画
- 経営者保証への対応方針
- 引継ぎ後の経営体制
答えが具体的かどうかを見てください。「すべて任せてほしい」という説明だけでは、支払能力や実行の見込みを判断できません。
業界では、不適切な買い手の情報を共有する特定事業者リストも運用されています。ただし、リストの確認だけで個別の調査が済むわけではありません。
あさひ国際会計株式会社は、このリストの仕組みには現在加盟していません。制度の存在と、自社が利用できる範囲を混同せず、個別の確認内容を説明します。
会社の調査では、未払いと将来の負担まで出す
買い手が会社の状態を詳しく調べる作業を、デュー・ディリジェンス、略してDDと呼びます。株式譲渡では、引き継ぐ会社のリスクを調べる工程です。
対象は決算書だけではありません。帳簿に十分表れていない負担も確認されます。
- 税金や社会保険料の滞納
- 未払いの給与や残業代
- 取引先との紛争
- 他社のために負った保証
- 契約終了時に生じる負担
不利な事実を出すと買い手が離れるのでは、と不安になるかもしれません。それでも、後から発覚すれば価格や契約の見直しにつながります。
分からない事項は、未確認として記録してください。資料がない理由と、調べる方法も添えます。
調査で問題が出たから直ちに終了とは限りません。対応費用を見込めるか、条件を組み直せるかを検討します。引き受けられないリスクなら、別の方法を比べる段階です。
最終契約には、未達のときの扱いまで書く
株式譲渡契約では、売る株式と価格に加え、実行に必要な条件を具体化します。契約日と、代金を払い株式を移す日は分かれる場合があります。
主な確認事項は次のとおりです。
- 譲渡する株式と代金
- 代金を支払う日と方法
- 実行までにそろえる承認
- 開示情報に誤りがあった場合の扱い
- 経営者保証への対応義務
- 条件が整わない場合の扱い
買い手へ伝えた会社の状態を契約上どう扱うかも確認します。知っている未払いを曖昧にしたまま、問題がないと約束するのは避けてください。
保証解除については、買い手の義務と金融機関の判断を分けて記載します。解除されない場合の補償なども検討対象です。
ただし、補償の条項があっても、買い手が支払えるかという問題は残ります。契約文と資金力の調査をセットで確かめましょう。
実行日は、入金・書類・権限の移動を照合する
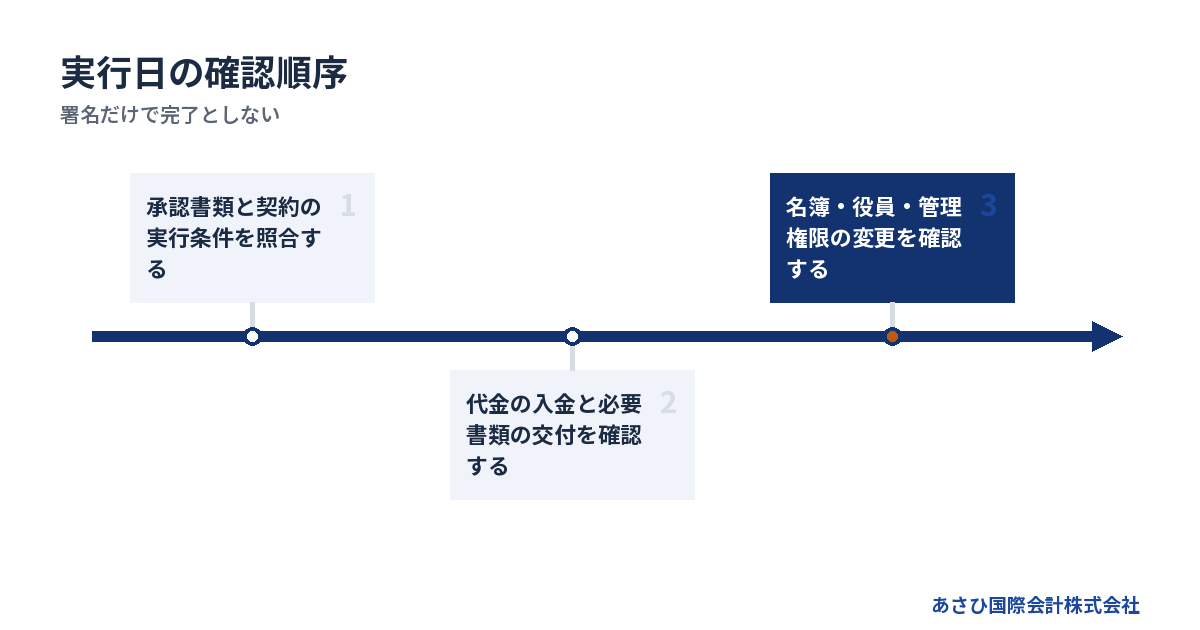
株式譲渡の実行では、代金の支払いと必要書類の受け渡しを確認します。署名済みの契約書があるだけで、すべて完了したと扱わないことが必要です。
実行条件を満たしたか、担当者ごとに確認する
取引を実行して引継ぎへ進む節目を、クロージングと呼びます。当日は、契約で決めた条件を満たしているか確認します。
実行前の確認は、次の順序で整理できます。
1. 譲渡承認などの書類を確かめる。
2. 契約上の実行条件を照合する。
3. 入金と書類交付の段取りをそろえる。
4. 未完了の事項と対応者を記録する。
口頭で「承認済み」と聞いていても、必要な書面があるかを見ます。金融機関の対応についても、内諾と正式な手続きの区別が必要です。
条件が残っている場合は、そのまま実行してよいかを検討し直してください。未達の条件を軽く扱うと、売り手だけが引継ぎ後のリスクを抱えるおそれがあります。
変更するなら、関係者の理解をそろえて書面に残します。
株主名簿の書き換えと代表者の変更を混ぜない
株式の移動を反映する株主名簿の書き換えと、代表者の交代は別の手続きです。株式を譲れば代表者も自動的に変わる、という扱いにはしません。
会社の状態に応じて、次の事項を確認します。
- 株主名簿の書き換えに必要な書類
- 株券の交付が必要な場合の対応
- 役員の退任や就任に関する決議
- 役員変更などに伴う登記
株主が変わること自体と、登記されている事項が変わることも分けます。「株式譲渡の登記をすれば終わる」という理解では、必要な作業を見落としかねません。
株主名簿の写しや決議書など、何をもって完了を確認するかも決めてください。手続きを依頼した後は、完了資料を受け取ります。
個人間の売買について詳しくは、個人から個人への株式譲渡、手続きの全工程と借入・連帯保証が残る場面をご覧ください。
通帳や印鑑は、管理権限の移行として扱う
会社の通帳や印鑑を渡す作業は、荷物の引渡しで済ませないようにします。会社の資金を誰が動かせるかに関わるためです。
実行日を境に、管理の担当と操作権限を確認してください。
- 会社の通帳と印鑑の管理者
- インターネット銀行の利用権限
- 会計資料の保管場所
- 業務システムの管理権限
- 未処理の振込や支払予定
個人の認証情報を、そのまま買い手へ渡す方法は避けます。金融機関やサービスの手続きに沿って、権限を変更します。
また、契約の実行前に会社の資金を自由に動かせる状態へしないこと。先に渡す必要がある資料と、実行後に移す管理権限を分けてください。
引渡しの記録があれば、後日の行き違いも調べやすくなります。
引継ぎ後の仕事は、範囲と終わりを決める
経営者が譲渡後もしばらく引継ぎを担う場合は、業務の範囲を決めます。役員として残るのか、別の立場で手伝うのかも確認してください。
曖昧なままだと、責任と権限が合わなくなります。会社を動かす決定権はないのに、取引先からの連絡だけが旧経営者へ集中する場合もあります。
取り決めたい内容は次のとおりです。
- 引継ぎを担う業務の範囲
- 対応する期間と連絡方法
- 引継ぎ中の報酬や費用
- 問題が起きた場合の判断者
従業員や取引先には、今後の責任者を明確に伝えます。家族にも、譲渡後に残る仕事と保証の確認状況を説明できるようにしておきましょう。
会社の譲渡を、自分の仕事が終わる日と同じだと見込まないこと。引継ぎの終点も契約に合わせて管理します。
連帯保証は、契約の約束から金融機関の書面まで追う
経営者保証の解除は、売り手と買い手の合意だけでは完了しません。金融機関等の判断と、その判断に基づく手続きの確認が必要です。
保証の一覧は、借入先ごとに作る
会社の借入一覧と、経営者個人の保証一覧を突き合わせます。同じ金融機関に借入が複数あれば、どの契約に保証が付いているかを調べてください。
整理する項目は次のとおりです。
- 借入先と借入契約
- 借入残高と返済条件
- 保証人になっている人
- 保証の範囲が分かる書類
- 担保に入っている財産
会社の借入残高が減っていても、保証の範囲は契約書で確かめます。古い書類しかなければ、その後に変更がなかったか確認が必要です。
家族が保証人になっている場合は、その保証も別に点検します。社長本人の保証だけを取り上げると、家族の負担を見落とすおそれがあります。
不動産などの担保も、保証と同じものではありません。保証解除の話と、担保の扱いを分けて整理してください。
買い手の解除義務と、金融機関の同意は別に残す
買い手が保証解除に向けた義務を負う条項は、実行後の責任を明らかにするためのものです。その条項だけで金融機関との保証契約が消えるわけではありません。
確認すべきものは、次のように分かれます。
→ 横にスクロールできます
| 書面・確認事項 | 確かめる相手 | 確認する内容 |
|---|---|---|
| 株式譲渡契約 | 売り手と買い手 | 買い手の義務 |
| 保証の変更方針 | 金融機関等 | 同意と必要条件 |
| 解除等の書面 | 金融機関等 | 対象と効力発生日 |
| 未了時の対応 | 売り手と買い手 | 補償等の扱い |
「買い手が引き受ける」と「金融機関が売り手の保証を解除する」は、同じ確認ではありません。
協議の主体は経営者本人と、必要に応じて依頼する弁護士等です。当社は後方支援として、説明資料の作成やM&Aの条件設計を担います。
詳しくは、連帯保証の解除合意書とは?経営者保証を外す条項と手続きの注意点をご覧ください。
正式な解除が実行後になる場合は、残る期間を管理する
金融機関の手続きによっては、クロージング後の代表者変更を経て、正式な解除や移行へ進みます。実行日と保証の手続きが終わる日が一致しない場合があります。
その場合は、残る作業を具体化してください。
- 金融機関へ提出する資料
- 手続きを進める担当者
- 完了を確認する書面
- 予定が遅れた場合の連絡方法
- 解除に至らない場合の対応
「後で買い手がやる」という説明だけでは、売り手は状況を追えません。金融機関の求める条件を把握し、進捗を確認できる形にします。
解除書面を受け取ったら、対象の借入や保証人を照合してください。一部の借入だけの書面では、ほかの保証の状態まで確認したことにはなりません。
売却代金の入金をもって、個人の保証の確認を終えないようにしましょう。
ガイドラインや業界ルールも、解除の代わりにはならない
経営者保証に関するガイドラインは、一定の要件のもとで保証解除や保証債務の整理を求める枠組みです。株式譲渡の契約へ名前を書けば適用が決まる制度ではありません。
既存の保証を見直す場面と、保証債務を整理する場面でも、確認する要件が異なります。資産を開示すればそれだけで保証が外れる、という理解は避けてください。
制度の原文は、全国銀行協会「経営者保証に関するガイドライン」で確認できます。
M&A支援機関協会の自主規制ルールにも、買い手への保証解除義務を契約草案へ盛り込む取扱いがあります。買い手の資力調査や、成立後のリスク説明も位置づけられています。
こうした業界ルールがあっても、金融機関の判断は別です。登録や制度の名称に安心するだけでなく、自分の保証がどの書面で確認できるかまで聞いてください。
費用と期限が合わないときは、譲渡案を組み直す
株式譲渡を進めるかは、成約時の手取りと、それまで会社を維持する資金を分けて判断します。譲渡が成立する前提だけで、支払計画を立てないようにしてください。
譲渡価格から、手取りと会社の資金を分ける
提示された株価が、そのまま経営者の使えるお金になるとは限りません。報酬や税金などを確認し、手取りの見込みを出します。
確認する項目は次のとおりです。
- 株式の譲渡代金
- 仲介などの報酬
- 個別に依頼する専門家の費用
- 譲渡に伴う税金
- 経営者から会社への貸付金の扱い
税金は売り手の属性や取得時の事情などで変わるため、税理士に確認します。税率だけを調べて、実際の負担を決めつけないことです。
会社の資金不足を売却代金から補う案なら、その金額と時期も明示してください。個人の手取りが減る話と、会社が存続できる話がつながります。
支払時期が成約後の費用も含めて、入出金の予定をそろえると、見かけの価格に惑わされにくくなります。
成功報酬の精算と、会社の支払いは別の負担
あさひ国際会計株式会社の仲介報酬は、成功報酬のみで着手金はありません。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。
これは当社の報酬の支払い方です。会社の運転資金や税金まで不要になる意味ではありません。費用条件は当社案内として、2026年8月に確認しています。
手元に相談費用がない場合でも、当社への相談は無料です。資料がそろっていなくても、支払予定と借入の状況から話を始められます。
一方、別途依頼する専門家の費用は、依頼範囲に応じて確認が必要です。支払いが難しいなら、依頼後まで黙って抱えず、見積りの段階で伝えてください。
会社の維持資金も不足している場合は、報酬の精算方法だけでは解決しません。譲渡までの支払いを含めた計画が必要です。
成約までの日数は、自社の条件に置き換える
当社には、相談から最短5日でクロージングした実績があります。赤字・債務超過案件の目安は、おおむね2〜4週間です。当社の実績・案内として、2026年8月に確認した情報です。
ただし、過去の速度を自社の予定日に置き換えないでください。株主の確認や金融機関の手続きによって、進められる日程は変わります。
予定を立てる際は、各作業を分けて確認します。
- 売却する株主の意思確認
- 買い手の調査と条件合意
- 会社の承認手続き
- 金融機関の確認
- 実行書類と資金の準備
買い手が決まっていても、ほかの準備が終わっているとは限りません。自社で進められる作業と、相手の判断を待つ作業を分けると、遅れの原因を把握しやすくなります。
支払期限が先に来る場合は、その事実を最初に共有してください。急ぎの理由が分かれば、検討すべき順序も変わります。
譲渡を待てない場合は、清算や法的整理も検討する
買い手が引き受けられない負債がある場合や、実行まで資金が持たない場合は、株式譲渡だけに絞らない判断が必要です。事業譲渡や清算、法的整理も比較します。
破産法の目的には「債務者の財産等の適正かつ公平な清算」が含まれます。同時に「債務者について経済生活の再生の機会の確保」も掲げています。出典はe-Gov法令検索「破産法」第1条です。
手続きを選ぶことは、経営者を責めるためではありません。従業員や取引先への影響を抑え、その後の暮らしを考えるための判断です。
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では得意分野が異なります。状況によっては法的整理が適切な場合もあります。
廃業側の流れについて詳しくは、会社の廃業手続きを全体整理|解散・清算と借入、連帯保証の分岐をご覧ください。
よくある質問
株式譲渡の可否は、借入の有無だけでは決まりません。名義変更と保証解除を分けて確認すると、手続きで残っている課題が見えやすくなります。
借入が残っていても株式譲渡はできますか?
借入が残る会社でも、株式譲渡を検討できる場合があります。会社の借入は原則として会社に残るため、買い手は返済を含む事業継続の見通しを確認します。金融機関との契約や、経営者保証の扱いも別途点検が必要です。借入残高だけで判断せず、返済条件と事業の価値を並べて検討してください。
株式譲渡契約書に署名したら、社長を辞められますか?
契約への署名と、代表者や役員の退任は別に確認します。契約で決めた実行条件が残っている場合もあります。退任に必要な手続きや後任の体制を整え、登記が必要な変更も確認してください。役員を退いた後も、個人で結んだ保証契約の確認は残ります。
家族へ株式を譲れば、連帯保証も家族へ移りますか?
家族への譲渡でも、経営者保証が売り手と買い手の合意だけで移るわけではありません。金融機関等の判断と手続きが必要です。家族を新しい代表者にした場合も同じです。引継ぎ後の返済能力や保証条件を確かめ、家族がどの責任を負うのかを共有してから進めます。
廃業するか決めていない段階でも相談できますか?
あさひ国際会計株式会社では、廃業と譲渡のどちらにするか決まっていない段階の相談も承っています。初回は、会社を続けられる資金の見通しと、借入・保証の現状から整理します。当社は後方支援として資料の整備やM&Aの条件設計を担います。金融機関との協議の主体は経営者本人と、必要に応じて依頼する弁護士等です。
まとめ
株主が分かる資料、借入・保証の書類、直近の支払予定を手元に集め、不足する資料は未確認と記してください。廃業と譲渡で迷っている場合も、資金が足りなくなる時期と残したい事業を添えて、あさひ国際会計株式会社の無料相談へお伝えください。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496