


目次
この記事の対象と結論
廃業手続きは、会社の財産で借入や閉鎖費用を払えるかを確かめてから進めます。連帯保証があるなら、社長個人に残る責任も並行して整理してください。
「会社を閉めたいが、借金が自分に来るのが怖い」。資金繰りが厳しいなかで、廃業を考える経営者にとって切実な不安です。相談する経営者は珍しくありません。まだ結論が出ていない段階でも、状況を整理する意味はあります。
営業をやめること、法人を閉じること、連帯保証を整理することは、それぞれ別の確認が必要です。 書類を出すだけで、すべてが終わるわけではありません。
以下の登記手続きは、主に株式会社を対象としています。返済できる会社の解散・清算を基本に、資金が足りない場合や事業を譲る場合の分岐も押さえていきます。
廃業手続きは「最後まで払えるか」で進め方が変わる
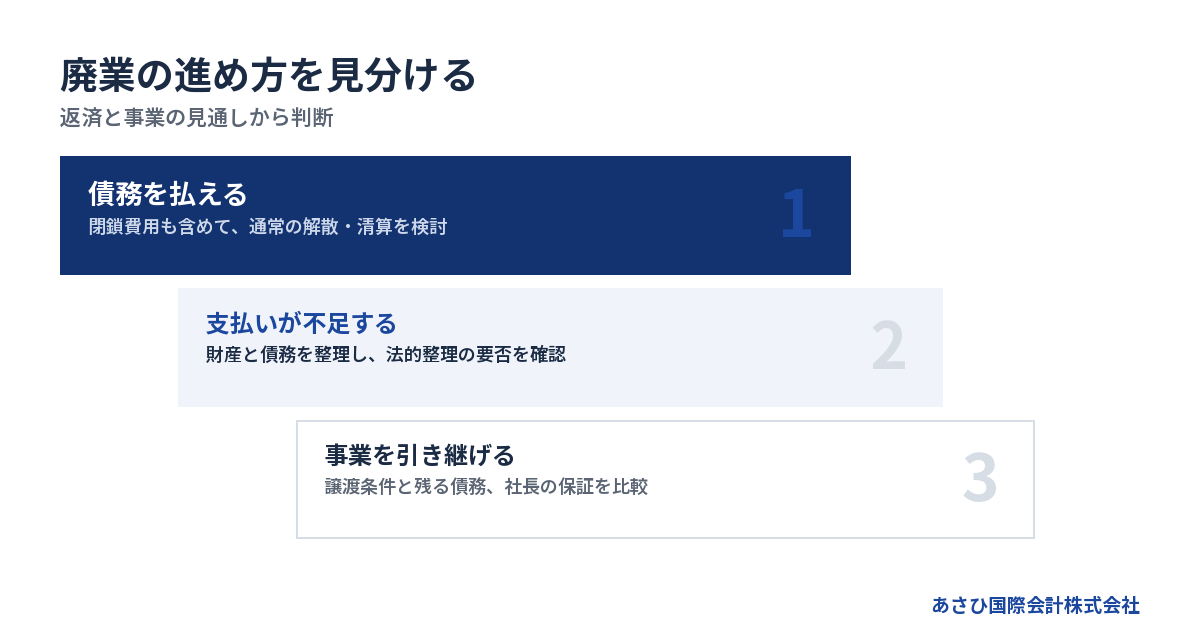
会社の財産と回収できるお金で、債務と閉鎖費用を払えるなら、通常の解散・清算を検討できます。不足する見込みなら、登記の準備とともに債務整理の方法を検討する必要があります。
廃業・解散・清算は、それぞれ違う場面を指す
廃業は、営んでいた事業をやめることを指す言葉です。株式会社を法的に閉じる場合には、解散と清算という手続きが続きます。
解散は、通常の営業を終えて清算へ移る区切りです。その後、売掛金を回収し、財産を処分して債務を支払います。この後始末が清算です。
店舗を閉めた日と、会社の清算が終わる日は一致しないことがあります。営業終了後に入金がある一方、賃料や撤去費の支払いが残ることもあるためです。閉店日だけを決めても、後始末の日程は決まりません。
→ 横にスクロールできます
| 選択肢 | 主な検討条件 | 残る確認 |
|---|---|---|
| 通常の解散・清算 | 債務を払える見込み | 回収・支払い・登記 |
| 法的整理 | 支払いに不足の見込み | 財産・債務・保証 |
| 事業や会社の譲渡 | 引き継げる事業がある | 譲渡条件・保証 |
| 一時的な休業 | 再開の具体的な計画 | 維持費・返済 |
この表は判断の入口です。財産の処分価格や支払日によって、検討する手続きは変わります。
帳簿の純資産と、実際に使える現金を分ける
決算書で資産が多くても、その金額で換金できるとは限りません。売れ残った在庫や古い設備は、帳簿より低い価格になることがあります。反対に、処分費がかかる財産もあります。
売掛金も同じです。請求済みというだけでは、閉鎖費用に充てられるか判断できません。入金予定日と回収の見込みを確認してください。
まずは、次の項目を分けて書き出します。
- 現在使える預金と現金
- 回収を見込める売掛金
- 売却を見込める在庫や設備
- 借入以外の未払い
- 営業終了後に生じる費用
借入だけを引いた計算では、必要な資金を見落とします。取引先への未払いが少なくても、原状回復や従業員対応で現金が減る可能性があるからです。
さらに、金額が足りるかと、期日に間に合うかは別問題です。設備の売却代金が後日入っても、その前に来る支払いには使えません。
お金が不足するなら、自己判断で清算を進めない
期限の来た債務を広く継続して払えない状態を、破産法は「支払不能」と定めています。破産手続は、裁判所が関与して財産などを清算する手続きです。株主総会で決める任意の解散とは仕組みが異なります。
出典は、破産法第2条・第15条です。制度内容は2026年8月18日に確認されています。
清算中に債務超過の疑いが生じた場合にも、対応が必要です。会社法第511条は、清算株式会社に債務超過の疑いがあるとき、清算人に特別清算開始の申立てを求めています。
「解散を決めたので、あとは払える相手から払う」と進めるのは避けてください。支払いの選び方や財産の処分が、後の手続きに影響する場合があります。法的な判断は弁護士の担当領域です。
一方、引き継げる事業があるなら、譲渡の可能性も検討できます。状況によっては法的整理が適切な場合もあり、資金が尽きるまで買い手を待つ進め方は慎重に考える必要があります。
詳しくは会社の廃業手続きを全体整理|解散・清算と借入、連帯保証の分岐をご覧ください。
株式会社の解散・清算は、決議から結了まで順に進める
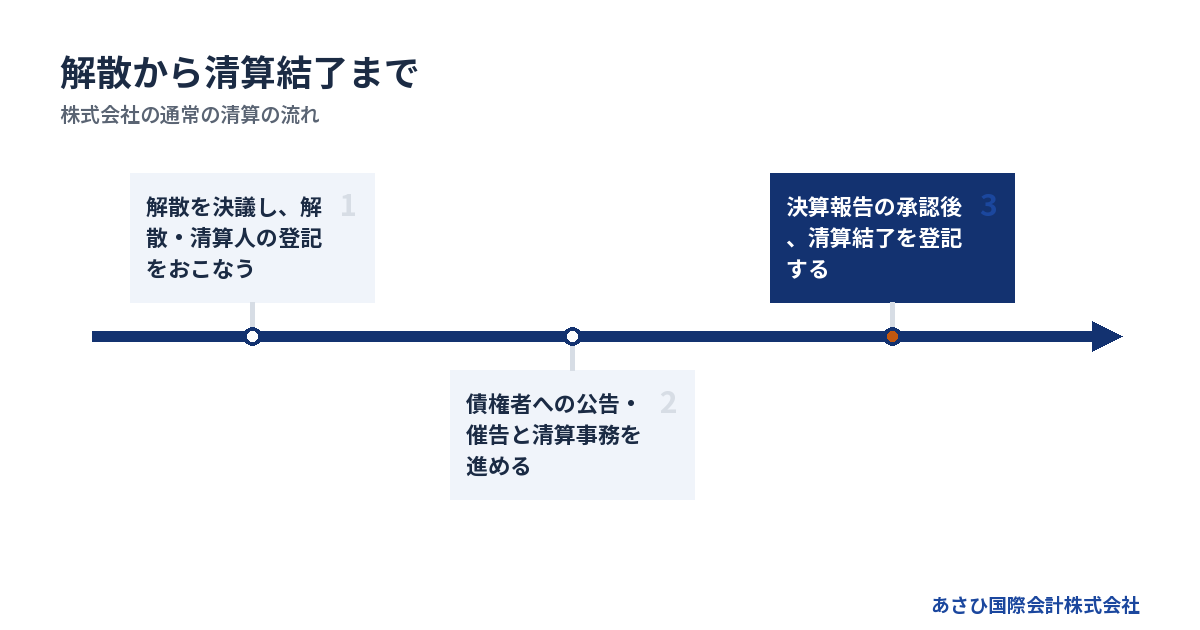
通常の解散・清算では、株主総会の決議後に登記をおこないます。続いて債権者への公告・催告と清算事務を進め、決算報告の承認を受けて清算結了の登記へ進みます。
解散の決議と、後始末を担う清算人を確認する
株式会社は、株主総会の決議によって解散できます。この決議には、通常の決議より重い賛成要件があります。
原則として、議決権を行使できる株主の過半数が出席します。そのうえで、出席株主の議決権の3分の2以上の賛成が必要です。出席要件は、定款で3分の1以上まで軽減できます。
根拠は、会社法第309条・第471条です。上記の要件は2026年8月18日に確認された内容です。
株主が社長以外にもいるなら、株式の保有状況を先に確認します。経営を任されていることと、解散を決められることは同じではありません。定款や株主に関する資料が見つからない場合は、確認に時間を見込んでください。
解散後の後始末を担う人を、清算人と呼びます。定款や株主総会で別の定めがなければ、解散時の取締役が清算人となります。引き受ける人の役割と連絡体制も、この段階で整理しておきます。
解散と清算人の登記には期限がある
株式会社の解散登記は、解散の日から2週間以内におこなう必要があります。清算人の登記も、原則として解散の日から2週間以内です。別途選任した場合は、その選任の日が基準になります。
いずれも本店所在地でおこなう登記です。根拠は会社法第926条・第928条で、2026年8月18日に確認されています。
解散日を決めると、登記の期限も動き始めます。営業終了日から考えるだけでは、必要書類の準備が間に合わないことがあります。
手続きを担当する人とは、次の項目を共有してください。
- 解散を決議する予定日
- 定款と株主に関する資料
- 清算人となる人
- 登記書類の準備状況
登記を司法書士へ依頼する場合も、社内でしか分からない情報は会社側でそろえます。依頼した日と、申請が完了する日は分けて把握しておくと安心です。
債権者への公告と個別の催告をおこなう
清算株式会社は、解散後遅滞なく債権者への官報公告をおこないます。会社が把握している債権者には、個別の催告も必要です。
申出期間について、会社法第499条は「二箇月を下ることができない」と定めています。これは債権者に申し出てもらう期間の下限です。清算全体が2箇月で終わるという意味ではありません。
出典は会社法第499条、制度内容の確認日は2026年8月18日です。
借入先だけを債権者として整理すると、漏れが生じます。請求書がまだ届いていない取引や、退去後に精算する費用も確認の対象です。
- 金融機関などの借入先
- 未払いがある仕入先
- 賃貸借やリースの契約先
- 給与などの未払いの有無
- 税金や社会保険料の未納の有無
公告を出したことで、把握している相手への対応まで済むわけではありません。名簿と契約書を照合し、請求の有無が不明な相手も記録しておきます。
回収と支払いを終え、決算報告から結了登記へ進む
清算中は、会社の財産と債務を確認しながら後始末を進めます。回収できていない売掛金や、金額が決まらない支払いがあると、終了時期にも影響します。
清算事務が終わった段階で、決算報告を作成して株主総会の承認を受けます。清算結了の登記期限は、その承認を受けた日から2週間以内です。
根拠は会社法第929条で、期限は2026年8月18日に確認されています。
営業終了後も、入出金の管理を続けてください。引き落としや入金が残っている口座を早く閉じると、精算に支障が出る場合があります。契約の解約と口座の整理には順番があります。
また、登記以外に税務や社会保険などの届出・精算も確認が必要です。必要な対応は会社の状況で異なるため、担当と完了日を一覧にして管理します。「誰かが済ませたはず」という状態を残さないためです。
廃業費用は登記代に加え、閉鎖までの支出を積み上げる
廃業費用には、手続きそのものの費用と、事業を閉じるための費用があります。会社の財産で支払えるかを判断するには、営業終了後の支出まで見積もる必要があります。
登録免許税の金額を、廃業費用の総額と取り違えない
株式会社の通常の解散・清算では、登記にかかる登録免許税が定められています。
| 登記の種類 | 登録免許税 |
|---|---|
| 解散の登記 | 3万円 |
| 清算人などの登記 | 9千円 |
| 清算結了の登記 | 2千円 |
| 上記の合計 | 4万1千円 |
出典は登録免許税法別表第一第24号です。金額は2026年7月23日時点の現行法で確認されています。
この合計には、官報公告の実費や専門家報酬は含まれません。追加の登記が必要な場合も、同じ金額に収まるとは限りません。
見積書では、報酬と実費を分けて確認します。解散時の手続きだけなのか、清算結了まで含むのかも確認してください。依頼範囲が違えば、見積額をそのまま比較できないからです。
店舗や事務所を返す費用が、後から出てくる
閉鎖費用は、契約と財産の状態によって変わります。設備の売却代金を見込んでいても、搬出や処分の費用が差し引かれる場合があります。
賃貸借契約では、いつまで賃料が発生するかを確認します。営業をやめた日から支払いが止まるとは限りません。原状回復の範囲も、契約書と現場の状態を照らし合わせます。
予算に入れたい項目は、次のとおりです。
- 解約までの賃料や利用料
- 原状回復と設備の撤去費
- 在庫や廃棄物の処分費
- 従業員に関する支払い
- 税金や社会保険料の精算
敷金などの返還予定があっても、全額を先に使えるお金として扱うのは避けます。差し引かれる費用と返還時期が決まってから、資金表に反映するほうが実態に近づきます。
費用を削る際も、処分を急げばよいわけではありません。買い手へ引き継げる設備を先に撤去すると、事業譲渡の選択肢が狭くなることがあります。
払えない費用が見えたら、残金の使い方を見直す
手元資金が足りない場合は、不足額だけでなく不足する日を明らかにします。入金待ちで一時的に足りないのか、財産を処分しても足りないのかで、検討すべき対応が変わります。
費用が払えないからといって、書類や請求を放置しても債務は整理されません。 自分の判断で身近な相手への返済を優先したり、財産を移したりする前に、法的な影響を確認してください。
法人の手続きと社長個人の自己破産を検討する場合は、それぞれの費用を分けて把握します。自己破産では、弁護士費用や裁判所への費用を自分で用意する必要があります。具体額は、財産や債務、依頼範囲などで変わります。
当社に廃業と譲渡の比較をご相談いただく際も、残金と直近の支払日を先にお伝えください。資金の制約が分からなければ、実行できる日程を考えにくいためです。
詳しくは倒産手続き費用はいくら残すべきか|法人破産・廃業・M&Aの資金設計をご覧ください。
借入と連帯保証は、会社と個人の資料を分けて整理する
会社を閉じるだけで、社長の連帯保証が自動的に解消するわけではありません。会社側の返済方針と、個人が負っている保証契約の両方を確認します。
借入残高だけでは、社長に残る責任は分からない
借入の一覧には、金融機関名と残高だけでなく、誰が保証しているかを書き添えます。社長がすべて保証していると思っていても、契約ごとに内容が違う可能性があります。
返済予定表だけでは、保証の範囲を読み取れないことがあります。契約書と照合してください。
- 借入先と現在の残高
- 次の返済日と返済額
- 保証人と保証契約の内容
- 担保に入っている財産
- 延滞や返済条件変更の有無
代表者を退いたことと、保証が外れたことも別です。会社を譲渡する場合にも、この違いが問題になります。
家族への説明では、会社の借入をそのまま家族全員の負債として伝えないようにします。まず確認するのは、誰がどの契約を結んでいるかです。不明な部分を「不明」と分けるだけでも、話し合いの混乱を減らせます。
自宅などの扱いも、所有名義や担保の状況で変わります。資料を確認せずに、残せるとも失うとも決めつけないでください。
保証債務の整理には、会社側の整理とのつながりがある
一定の要件のもとで、保証の解除や保証債務の整理を求める枠組みが、経営者保証に関するガイドラインです。廃業時にも検討対象になることがあります。
ただし、これから保証を付けない場面と、既存の保証債務を整理する場面では要件が異なります。法人と個人の財産を分けていたという事情だけで、整理の可否が決まる仕組みではありません。
既存の保証債務を整理する場合は、会社側の手続きとの関係も問われます。会社が法的債務整理手続または準則型私的整理手続を申し立てているか、同時に申し立てる見込みであることなどが要件に含まれます。
根拠は、全国銀行協会「経営者保証に関するガイドライン」の保証債務の整理に関する部分です。要件の区別は2026年8月20日に原文で確認されています。
利用できるかは、会社と個人の財産、債権者との関係などを踏まえた判断になります。制度の名前だけで結論を出さず、必要な資料をそろえて検討してください。
会社の破産と、社長個人の自己破産を混同しない
法人と社長個人は、別の主体です。会社が破産することだけで、個人の自己破産まで決まるわけではありません。
連帯保証をしている場合は、会社側で返済できない債務について個人の負担が問題になります。そこから、個人の財産や返済能力、利用を検討できる整理の方法を確認する流れです。
破産を検討することに、強い抵抗があるかもしれません。法律上は、財産を適正かつ公平に清算することに加え、再出発の機会を確保する目的もあります。
破産法第1条には「経済生活の再生の機会の確保」という文言があります。出典は破産法で、2026年8月15日に確認されています。
廃業を考える段階で、個人の結論まで急ぐ必要はありません。ただし、保証に関する請求や期限のある通知が届いている場合は、その内容も含めて検討を進めます。封を開けずに置いておくと、判断に使える時間を失います。
従業員・取引先への対応は、営業終了日から逆算する
廃業による影響を整理するには、相手ごとに「何を終えるか」「いつ伝えるか」を決めます。説明の時期は、雇用や契約の条件と、譲渡の検討状況を踏まえて組み立てます。
従業員には、雇用と支払いを分けて説明する
廃業を考える社長にとって、従業員への説明は重い場面です。だからこそ、営業終了の話だけで済ませず、働く期間と支払いの見通しを分けて準備します。
確認する事項は、次のとおりです。
- 雇用契約と就業規則
- 未払い給与の有無
- 退職金に関する定め
- 雇用終了までの対応
- 事業譲渡での雇用の扱い
説明前に、社長自身が答えられることと、まだ決まっていないことを区別します。未確定の支払日を約束すると、後から説明を変える負担が増えます。
雇用を終える際の法的な対応は、専門家の確認を受けて進めてください。事業を譲る場合も、全員の雇用が同じ条件で引き継がれるとは限りません。
従業員に責任を感じるなら、守りたい条件を言葉にしておきます。雇用の継続を重視するのか、未払いを生じさせないことを優先するのか。希望を明らかにすると、譲渡条件や終了日を比べやすくなります。
取引先には、受注済みの仕事と未払いを整理する
営業を終えるときは、新規受注をいつまで受けるかも決めます。完了できる見通しが立たない仕事を増やすと、取引先への説明が難しくなるためです。
進行中の仕事は、契約単位で確認してください。
- 納品や作業が終わっているか
- 前受金を受け取っているか
- 返品や返金の可能性があるか
- 引き継ぎ先の承諾が必要か
- 終了後の連絡先をどうするか
「廃業します」という通知だけでは、相手が困ることがあります。未完了の仕事をどうするか、預かり品をいつ返すかまで伝えられると、具体的な話し合いに進めます。
一方、返せるか分からない金額をその場で約束するのは避けてください。資金が不足する状況では、特定の相手への支払いだけを切り離して判断しない配慮も必要です。
賃貸借・リース・許認可は、一覧で終了を管理する
営業終了日に合わせて、契約が一斉に終わるわけではありません。解約の通知期間や返却条件は、契約ごとに確認します。
設備を処分する前には、その設備が会社の所有物かを調べます。リース中のものを売却予定に含めていた場合、資金の見通しから直す必要があります。
| 管理する項目 | 確認する内容 |
|---|---|
| 賃貸借 | 解約条件と原状回復 |
| リース | 返却方法と精算額 |
| 継続契約 | 解約日と最終請求 |
| 許認可 | 終了に伴う手続き |
| 税務などの届出 | 担当者と提出状況 |
許認可を伴う事業では、一般的な会社の登記とは別に対応が必要な場合があります。個別の期限や提出先は、事業の種類に応じて確認してください。
一覧には、確認した日と担当者も残します。社長だけが把握している状態を減らすと、清算中の問い合わせにも対応しやすくなります。
休業を選ぶなら、再開条件と残る負担を決める
いったん営業を止めても、法人が存続するなら借入や契約の確認は続きます。休業を選ぶ場合は、再開できる条件と、それまでの費用を考えてください。
「売上が戻ったら再開する」だけでは、判断の時期が定まりません。再開に必要な人員や資金を整理し、用意できない場合の方針も決めておくほうが現実的です。
なお、経営者が意図して営業を止める休業と、登記を放置した会社の「みなし解散」は異なります。みなし解散を待っても、借入や連帯保証の問題が片付くわけではありません。
営業を止めたままの会社がある場合は、残る契約や債務から確認します。詳しくは休眠会社の廃業手続きは登記だけで終わらない―残った借入と連帯保証の整理をご覧ください。
事業を譲る可能性は、閉鎖費用を払う前に比較する
廃業を検討していても、顧客との取引や人材、設備を引き継げる場合があります。譲渡の可能性は、閉じた場合の負担と、引き継ぎに必要な条件を並べて判断します。
赤字や債務超過だけで、事業価値を決めない
会社全体の財務状態が厳しくても、買い手が引き継ぎたい事業がある場合があります。見る対象は、決算書の最終的な損益だけではありません。
たとえば、仕事を続けられる従業員が在籍しているか。継続取引があり、引き継ぎ後も受注を見込めるか。設備を使って営業を続けられるか。こうした実態が検討材料になります。
当社が支援して成約した案件には、売上4,000万円規模の小規模な会社もあります。これは2026年8月16日に確認した成約資料に基づく情報です。規模だけで可否が決まるわけではありません。
ただし、事業が譲れても、残る法人の債務整理が必要になる場合があります。買い手が付くことと、社長の負担が解消することを同じ意味で扱わないでください。
株式譲渡と事業譲渡では、お金と債務の動きが違う
株主が株式を売り、会社の所有者が変わる形が株式譲渡です。会社そのものは続くため、借入や契約について、所有者の変更に伴う確認が必要になります。
事業譲渡では、会社が事業や資産などを譲ります。譲渡代金を受け取る主体は、通常、売り手の会社です。代金がそのまま社長個人の生活資金になるとは限りません。
どちらも、契約の内容と必要な同意を確かめて進めます。特に連帯保証は、株式や事業を譲ったことだけで自動的に外れるものではありません。
比較したいのは、売却価格だけではなく、次の条件です。
- 譲渡後に会社へ残る債務
- 社長の連帯保証の扱い
- 従業員の雇用条件
- 税金や報酬を含む支出
- 成約まで営業を続ける資金
手取りが多く見えても、保証が残る条件なら、当初の目的に合わない可能性があります。希望する終了の形から逆算して、条件を確認します。
保証解除の約束と、金融機関の同意を区別する
買い手が保証解除に対応すると約束しても、それだけで金融機関に対する保証が消えるわけではありません。対象となる借入と、解除についての金融機関の同意を確認する必要があります。
契約に書かれた約束と、実際に保証が解除された状態を分けて確認してください。 口頭の説明だけで済ませず、何をもって完了とするかを明らかにします。
当社では、これまで成約に至った案件で、いずれも連帯保証の解除まで見届けています。2026年8月16日に確認した実績です。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
金融機関との交渉は、経営者ご本人と、必要に応じて依頼する弁護士等の専門家が担います。当社は協議の当事者として交渉する立場ではありません。
担当するのは、金融機関へ示す資料の整備や事業価値の説明資料の作成です。M&Aの条件設計を通じて、経営者ご本人の協議を後方から支えます。
相談では、手続きの担当と費用の範囲を確認する
廃業に関わる仕事は、専門家ごとに担当が異なります。依頼するときは、会社と個人のどちらを扱うのかも確認してください。
| 担当 | 主な確認領域 |
|---|---|
| 弁護士 | 債務整理・保証・紛争 |
| 税理士 | 税務申告・税額の見通し |
| 司法書士 | 解散・清算などの登記 |
| M&A仲介会社 | 買い手探索・譲渡条件 |
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあるため、譲渡を前提に結論を固定しないことが必要です。
あさひ国際会計株式会社では、廃業と再生型M&Aの比較をご相談いただけます。相談は無料で、着手金はありません。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。
成功報酬が無料という意味ではありません。また、税金や別途依頼する専門家の費用まで含む説明でもありません。契約前に、報酬の計算と対象範囲をご確認ください。
最初の連絡では、資料が全部そろっている必要はありません。借入残高、手元資金、直近の支払日が分かると、検討を始めやすくなります。
よくある質問
廃業届を出すだけで、会社を閉じられますか?
株式会社を法的に閉じる場合は、通常、解散・清算と登記の手続きが必要です。税務などの届出だけで法人の後始末が終わるわけではありません。個人事業の廃業とは手続きが異なるため、自分がどちらに当たるかを確認してください。
廃業手続きは、どのくらいの期間がかかりますか?
株式会社の通常の清算では、債権者の申出期間を2箇月以上設けます。根拠は会社法第499条で、2026年8月18日に確認された内容です。ただし、これは全体の所要期間ではありません。売掛金の回収や財産の処分、未払いの確定などによって、清算を終えられる時期は変わります。
借入が残っていても、廃業の準備を始められますか?
借入が残っていても、財産や契約、支払日の整理は始められます。通常の清算で終えられるかは、借入を含む債務を支払えるかで判断します。不足が見込まれる場合は、資産売却や返済を自己判断で進める前に、債務整理の方法と連帯保証への影響を確認してください。
廃業するか、会社を譲るか決めていなくても相談できますか?
あさひ国際会計株式会社では、判断がついていない段階のご相談も承っています。廃業に必要な支出と、譲渡で残せる可能性のある事業を整理します。法的な債務整理の判断は弁護士の担当領域です。資金や期限によっては法的整理が適切な場合もあるため、直近の支払状況からお伝えください。
まとめ
手元資金と直近の支払日を書き出し、借入の保証契約を手元に集めてください。廃業か譲渡かで迷っている場合は、その資料をもとに、会社の後始末と社長個人に残る負担を一緒に整理しましょう。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月22日