


目次
この記事の対象と結論
個人事業主の廃業手続きは、営業を終える準備と、借入・税金・契約の整理を並行して進めます。廃業の届出をしても、本人が借りたお金の返済義務は残ります。
売上が落ち、借入を返しながら店や仕事を続けるのが苦しい。やめたい気持ちはあっても、家族や従業員への影響が気になる。そんな段階では、閉店日だけを先に決めず、やめるためのお金と廃業後の収入を確認してください。
個人名義の借入と、他の人や会社の借入に付けた連帯保証も分けて考えます。返済が難しければ債務の整理を、引き継げる仕事があれば事業譲渡を検討する余地があります。廃業を考えて相談する経営者は珍しくありません。結論が出ていない段階でも、状況の整理から始められます。
個人事業主は「事業」と「本人の借金」を一緒に点検する
個人事業主が廃業するときは、事業用の資産と借入を、本人の家計とあわせて確認します。法人の解散・清算の手順を、そのまま当てはめると見落としが生じます。
屋号で営業していても、借り手の名義を確かめる
店名や屋号が付いた口座を使っていると、仕事のお金を自分とは別のものに感じるかもしれません。しかし、屋号を閉じることと、借入契約を終えることは別の話です。
最初に見るのは契約書です。誰が借り手なのか、誰が保証人なのかを確認します。通帳の表示だけで判断せず、借入の契約書と返済予定表を並べてください。
- 借り手として記載された氏名
- 連帯保証人として記載された氏名
- 担保に入っている財産
- 現在の残高と次の返済日
事業用と生活用で口座を分けていても、本人の債務を整理する際は全体の把握が必要です。仕事の借入だけを書き出し、住宅や生活に関する借入を外すと、返済の見通しを誤ります。
すでに法人を設立している場合は、個人事業と法人の契約が混在していることもあります。名義が切り替わったと思い込まず、契約ごとに確認しましょう。
本人の借入と連帯保証は、責任の入り口が違う
自分が借りたお金について負う返済義務と、他の借り手を保証する責任は区別します。個人事業主の事業資金が本人の借入なら、保証だけを外して解決する話にはなりません。
たとえば、本人が借り手で、家族が連帯保証人になっている契約も考えられます。その場合、本人の廃業後の返済と、家族への影響を一緒に検討する必要があります。
反対に、別の会社の借入を個人で保証しているなら、その保証契約も確認対象です。自分の店の帳簿に載っていないからといって、判断から外せるとは限りません。
整理表には「本人の借入」「保証している借入」を分けて記載してください。同じ借入を重複して合計しないよう、契約の対応関係も残します。
経営者保証に関するガイドラインを見つけても、個人事業の借入にそのまま使えると考えるのは早計です。誰の、どの債務を整理するのかによって検討が変わります。
法人向けの解散登記や株式譲渡と混同しない
個人事業の廃業では、株式会社の解散登記や清算結了登記を、そのまま進めるわけではありません。法人向けの記事に載っている登記費用を、自分の廃業予算に足す必要があるかも区別してください。
事業を他の人へ引き継ぐ場合も同様です。個人事業には会社の株式がないため、株式を売って経営者を交代する説明は当てはまりません。何を譲り、どの契約を引き継ぐかを具体的に決めていきます。
一方、過去に設立した会社が残っているなら、個人事業の廃業とは別に整理が必要になることがあります。休止中の法人を放置したまま、個人の届出だけで済ませないようにします。
法人も経営している方は、詳しくは会社の廃業手続きを全体整理|解散・清算と借入、連帯保証の分岐をご覧ください。個人事業と法人の手続きを分けるための参考になります。
廃業日を決める材料は、最終入金と残る支払い
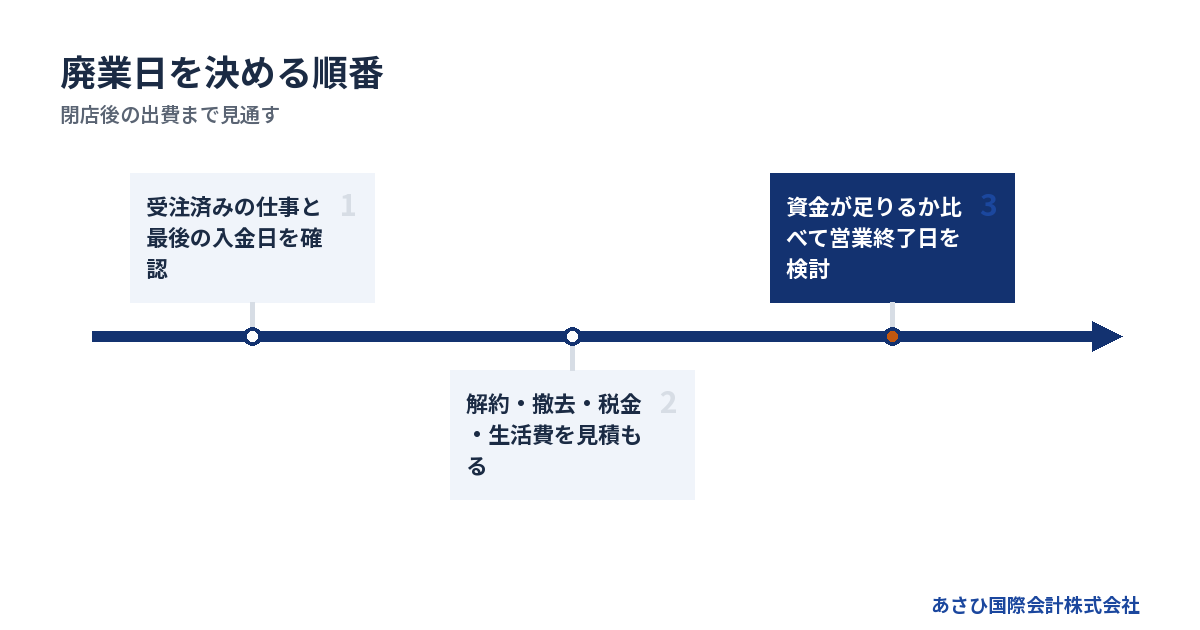
廃業日は、最後の営業日だけを見て決めず、入金と支払いの予定から検討します。売上が止まった後にも出費が続くため、閉店後まで含めた資金の表が必要です。
売上の見込みより、いつ使えるお金になるかを見る
帳簿に売上があっても、その日に支払いへ使えるとは限りません。請求済みの代金がいつ入るかを、取引先ごとに確かめます。入金日が不明なら、未確認として扱ってください。
受注済みの仕事にも注意が必要です。完了させるための仕入れや外注費が先に出ると、売上が増えても手元のお金が足りなくなります。受注残を利益と同じ感覚で数えないことです。
確認する内容は、次のとおりです。
- 手元の現金と預金残高
- 売掛金の入金予定日
- 受注済みの仕事にかかる支出
- 前受金の返金が生じる可能性
回収に不安がある代金を含めて「返せる」と判断すると、廃業直前に資金不足が表面化します。入金が遅れる場合の予定も作り、どこで支払いが詰まるかを見ておきましょう。
口頭の約束しかない入金予定は、その根拠もメモします。確認が取れた予定と期待を分けるだけでも、判断しやすくなります。
閉店後の支払いを、営業中の支払いから分ける
家賃や仕入代金は、営業を終えた日にすべて止まるとは限りません。契約の終了日や請求の締め方によって、後から請求が届くこともあります。
撤去や原状回復の費用は、通常の月次収支には出てこない支出です。敷金などの返還を見込む場合も、控除される費用と返還時期を確かめる必要があります。
→ 横にスクロールできます
| 区分 | 主な確認対象 | 見るべき時期 |
|---|---|---|
| 営業中の支出 | 給与・仕入れ・家賃 | 最終営業日まで |
| 営業終了後の支出 | 撤去・契約精算 | 契約終了まで |
| 税金に関する支出 | 申告後の納付 | 廃業後も確認 |
| 家計の支出 | 住居費・生活費 | 次の収入まで |
返還金と支払いの時期がずれると、差額が小さくても資金不足になります。総額だけでなく、実際に口座から出る日を記入してください。
廃業費用を払うために生活費を使い切ると、仕事探しや引越しにも支障が出ます。家計を含めて判断する理由は、ここにあります。
営業終了と入金・片づけの日程を分けて管理する
営業を終える日、物件を明け渡す日、最後の代金を回収する日は、同じ日になるとは限りません。日程を分けて管理すると、必要な人手とお金が見えてきます。
実務では、次の順番で予定を組みます。
1. 引き受けた仕事の完了予定を確かめる。
2. 解約や退去の条件を契約書で確認する。
3. 入金と支払いを日付順に並べる。
4. 営業終了日の候補を当てはめる。
予定に無理があれば、日付を変えた場合の収支も比べます。長く続けるほど赤字が増えるなら、営業期間の延長が助けになるとは限りません。
逆に、完成間近の仕事をやめると返金や損失が増える場合もあります。感情だけで即日閉店を決めず、終えるために必要な作業を確認してください。
支払期限が迫っているときは、未完成の表でも相談に使えます。資料をきれいに仕上げるために、判断を遅らせる必要はありません。
届出・税金・帳簿は、廃業後まで予定に入れる
個人事業主の廃業では、事業をやめたことの届出に加え、税金の申告や帳簿の保存も確認します。必要な書類は、これまでの申告内容や雇用の有無によって変わります。
税務の届出は、自分に該当するものを洗い出す
廃業に関する税務の届出は、書類を提出して終わりと考えないようにします。税務署へ届けてきた内容と、現在の事業の状態を照らし合わせてください。
以前の届出の控えが残っていれば、何を変更・終了させる必要があるかを確認しやすくなります。控えが見つからない場合も、そのことを税理士へ伝えれば確認の起点になります。
- 事業をやめたことに関する届出
- これまでの申告方法に関する手続き
- 給与の支払いに関する届出
- 消費税に関する届出の要否
- 自治体への事業廃止に関する手続き
提出期限は、書類や廃業した年の取扱いに応じて確認します。古い記事の期限を、そのまま自分の予定表へ写さないようにしてください。
届出の廃業日と実際の営業終了について説明できるよう、最終受注や閉店の経緯も残します。借入の返済完了日を、廃業日と同じものとして扱わないことも必要です。
廃業した年の申告に使う資料を残す
年の途中で営業を終えても、その年の収入や経費を整理する作業は残ります。最終営業日以降に入金された代金も、いつの取引なのか確認できるようにします。
「入金された日」と「売上として扱う時期」は、同じとは限りません。廃業後に入ったお金を帳簿から外したり、反対に重複して記録したりしないよう、請求書と入金記録を結び付けてください。
設備の売却や在庫の処分にも、税務上の確認が必要です。売却代金をそのまま生活費へ回すと、後から必要な納税資金が足りなくなるおそれがあります。
- 最後まで使用した帳簿
- 売上と仕入れの請求書
- 預金口座の入出金記録
- 設備や在庫を処分した記録
- 廃業に伴う支出の領収書
税金の見込みが固まっていない場合は、未確定の支出として予算に残します。残高があることと、自由に使えることは同じではありません。
会計サービスや口座は、記録と入金を確認してから整理する
固定費を減らそうとして、会計サービスを早く解約したくなるかもしれません。ただ、解約後に帳簿や証憑を見られなくなると、申告や取引の確認に手間がかかります。
先に、保存すべきデータと閲覧方法を確認してください。紙に印刷すれば足りると自己判断せず、保存の方法や期間は資料の種類に応じて確かめます。
事業用口座も、閉店と同時に解約するとは限りません。売掛金の振込先に指定されていたり、税金や契約費用の引落しが残っていたりするためです。
整理の際には、次の項目を確認します。
- 帳簿データを保存できているか
- 請求書などの記録を取り出せるか
- 未回収の代金が残っていないか
- 解約後の請求や引落しがないか
保存先は、後から本人が開ける場所にします。担当者や外部サービスだけがアクセスできる状態では、事業をやめた後の確認に困ることがあります。
従業員と契約の整理は、相手が動ける順番で進める
従業員や取引先への対応は、廃業の届出とは別に進めます。伝える時期と精算内容をそろえると、突然の混乱や説明の食い違いを減らせます。
従業員には、給与と雇用終了の見通しをセットで伝える
従業員を雇っている場合は、営業終了日だけ伝えても準備が整いません。最後の勤務、給与の支払い、雇用終了に伴う書類まで確認が必要です。
事業主の都合だけで日程を決めず、雇用に関する条件と必要な手続きを確認します。労務の取扱いは社会保険労務士などが担い、争いがある場合の法的対応は弁護士が扱います。
- 最後の勤務予定日
- 未払い給与の有無
- 雇用終了に伴う支払いの要否
- 保険に関する手続き
- 本人へ渡す書類の準備
給与が払えない可能性があるなら、金額と支払日を曖昧にしたまま約束しないでください。支払える見通しと未確定の部分を分けて整理します。
事業譲渡を検討中でも、従業員の雇用がそのまま続くとは限りません。買い手の意向だけで決めず、本人への説明と必要な合意を確認することになります。
店舗・リース・継続サービスは、契約ごとに終了条件を見る
店舗を閉めても、物件の賃貸借や設備のリースが同時に終わるとは限りません。利用をやめた日と、料金の発生が止まる日を分けて確かめます。
契約書が見つからないものは、請求書や口座の引落しから洗い出してください。年ごとの支払いになっているサービスは、直近の通帳だけでは見落とすことがあります。
確認表には、次の項目を設けます。
- 解約の通知が必要な時期
- 中途解約に伴う負担
- 返却する設備や備品
- 撤去や原状回復の範囲
- 最終請求と返還金の予定
設備を売る前には、自分の所有物かどうかも確認します。借りている機器や、処分に条件がある設備を、自由に売れる資産として見積もらないようにしてください。
引継ぎの可能性がある店舗では、撤去の発注が選択肢を狭める場合もあります。解約期限と譲渡の検討期限を並べ、どこまで待てるかを決めます。
顧客への説明と残務の連絡先を用意する
廃業を知らせる前に、引き受けた仕事や預かっている物を確認します。代金を受け取ったまま未提供のサービスがあれば、完了・返金・引継ぎの扱いを検討しなければなりません。
取引先には、営業終了のお知らせと、個別の精算内容を分けて伝えます。一斉の案内だけでは、未納品や返品などの事情まで伝わらないためです。
確認する対象は、次のようなものです。
- 未完了の受注や予約
- 顧客から預かった金銭や物品
- 返品や修理への対応
- 未発行の請求書
- 廃業後の連絡方法
顧客情報を他の事業者へ渡す場合も、引継ぎの対象だから自由に渡せるとは考えないでください。情報の扱いと必要な対応を確認してから進めます。
家族には、仕事をやめる事情に加えて、今後の家計の見通しも伝えます。申し訳なさから説明を先延ばしにすると、生活の準備が難しくなります。まだ決まっていない部分は、未定と伝えて構いません。
返済が難しいときは、廃業費用を払う前に整理方針を確認する
借入を返しきれない見込みがあるなら、資産の処分や支払いを進める前に債務の整理方針を確認します。営業をやめる判断と、残った借金をどう扱うかは、あわせて考える必要があります。
完済できるかは、処分代金から出費を引いて判断する
設備や在庫があるから返済できる、とは判断できません。売れる価格から、売却や撤去の費用などを引いたうえで、借入と比べる必要があります。
購入時の価格は、現在の売却額とは異なります。帳簿に載った金額だけで返済計画を作らず、売却の可否と見積りを確認してください。担保が付いた資産では、売却代金の扱いも確認対象です。
比較に使う数字を、次のようにそろえます。
- 回収できる見込みの売掛金
- 処分費用を引いた資産の売却額
- 廃業までに必要な営業支出
- 契約終了や撤去にかかる費用
- 税金と借入の残額
廃業後の収入から返していく案なら、家賃や食費を引いても続けられるかを見ます。まだ決まっていない仕事の収入を、返済原資として固定しないようにします。
返済条件の変更などを検討する場合、協議の主体は経営者本人と、必要に応じて依頼する弁護士等の専門家です。希望する返済額だけでなく、その根拠となる家計と収入の資料をそろえます。
支払いが続かない場合は、資産移転を急がない
支払期限を迎えた債務を、広く継続して払えない状態は、法的整理の検討に関わります。単に帳簿が赤字かどうかとは別の判断です。
破産法では「支払不能」が手続開始の判断に関わる要件です。借入残高だけを見て自己判断せず、入出金の見通しと支払状況から検討します。根拠は、破産法第2条・第15条(e-Gov法令検索)です。
返せない不安が強いと、家族名義へ財産を移したくなることもあるかもしれません。しかし、後の整理で問題になるおそれがあります。親しい相手への返済だけを急ぐことも、慎重な判断が必要です。
弁護士が確認する材料として、次の記録を残してください。
- 直近の入出金の履歴
- 資産を売った価格と売却先
- 支払いが遅れている相手と金額
- 家族や親族との金銭のやり取り
記録が足りない場合は、分かる範囲を時系列で書き出します。説明できない部分を隠すより、何が未確認なのかを明らかにするほうが、整理を進めやすくなります。
費用が足りない場合も、必要額の確認を止めない
廃業にかかる金額は、撤去の範囲や契約残高によって変わります。個人事業主という区分だけで、総額の相場を当てはめると実際の支出とずれます。
見積りは、届出や申告に関する費用と、事業を片づける費用を分けます。さらに、債務の整理を依頼するなら、その費用も別に確認してください。
自己破産を選ぶ場合は、弁護士費用や裁判所への費用を用意する必要があります。手元にお金がないときも、準備できる額と支払時期を伝え、必要な手続きと費用の扱いを確認します。借入を増やして用意する判断は急がないでください。
破産法第1条は、目的として「経済生活の再生の機会の確保」も掲げています。状況によっては法的整理が適切な場合もあります。事業を終えることへの罪悪感だけで、検討から外す必要はありません。出典は破産法第1条(e-Gov法令検索)です。
詳しくは倒産手続き費用はいくら残すべきか|法人破産・廃業・M&Aの資金設計をご覧ください。法人を中心とした記事のため、金額や手続きをそのまま流用せず、費用の分け方を参考にしてください。
引き継げる仕事があるなら、処分と事業譲渡を比べる
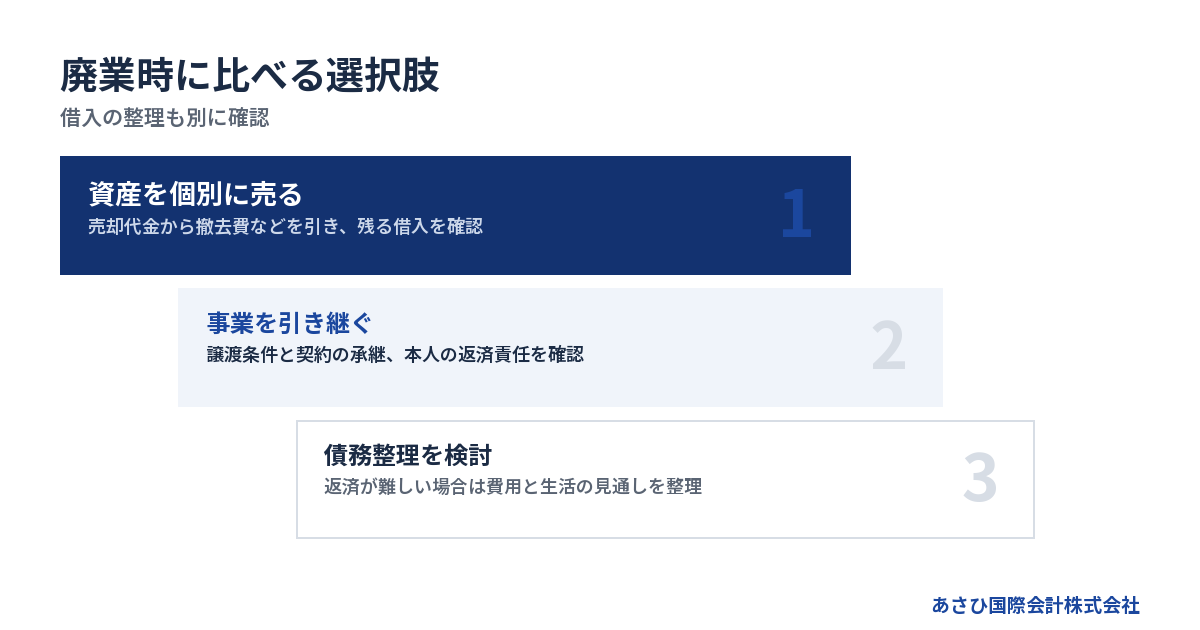
個人事業でも、設備や顧客との取引などを引き継ぐ事業譲渡を検討できる場合があります。ただし、事業を譲ることと、本人の借入がなくなることは別です。
買い手が引き継いで続けられるかを見る
売上が下がっていても、設備や立地に価値が残る場合があります。継続して発注する顧客や、仕事を担う従業員がいることも、検討の材料になります。
ただし、事業主本人の技術や信用だけで成り立つ仕事では、引継ぎの難しさもあります。買い手が同じ仕事を続けるために何が必要か、具体的に説明できるようにしてください。
- 引き継げる設備や在庫
- 継続が見込まれる顧客との取引
- 仕事の手順や技術の記録
- 従業員の意向
- 場所や許認可に関する条件
許認可や取引契約は、事業と一緒に自動で移ると考えないようにします。引き継ぐ相手に必要な手続きと、相手方の同意などを個別に確認します。
設備を先に処分すると、営業できる状態で引き継ぐ案が難しくなることがあります。譲渡の余地を調べるなら、廃棄や撤去の発注と同時に検討を進めます。
譲渡価格だけでなく、手元に残る額と残債を見る
高い譲渡価格が提示されても、その全額が生活費として残るとは限りません。必要な費用や税金、借入の返済を含めて比べます。
買い手が借入も引き継ぐと話していても、売り手と買い手の約束だけで、金融機関に対する責任が変わるとは限りません。関係者の同意と契約上の扱いを確認してください。
比較表は、決まった金額と未確定の金額を分けて作ります。
→ 横にスクロールできます
| 選択肢 | 得られるお金 | 残る確認 |
|---|---|---|
| 設備などを個別売却 | 資産の売却代金 | 撤去費と借入 |
| 事業を譲渡 | 事業の譲渡代金 | 契約承継と借入 |
| 営業を続けて返済 | 今後の事業収入 | 赤字と資金の持続 |
| 法的整理を検討 | 財産状況による | 手続費用と生活 |
譲渡が成立するまで営業を続ける費用も計算に入れます。買い手探しに時間をかけるほど資金が減るなら、待てる期限を決める必要があります。
事業譲渡を目指していても、資金不足への対応を後回しにしないでください。売却の見込みと、支払いが続けられる期間は別々に確認します。
あさひ国際会計への相談は、名義と資金のメモから始められる
あさひ国際会計株式会社では、再生型M&Aの仲介を扱っています。個人事業の相談では、事業内容と契約名義を伺い、譲渡を検討できるかを確認します。個人事業の借入を、会社の経営者保証と同じ仕組みで扱う説明はしません。
最初の相談に、完成した資料をそろえる必要はありません。次の内容が分かれば、確認すべき点を絞りやすくなります。
- 個人事業か法人か
- 現在の借入残高と契約名義
- 手元資金と近い支払予定
- 従業員と受注の状況
- 廃業を考えている理由
当社が担うのは、事業価値の説明資料の作成やM&Aの条件設計などの後方支援です。金融機関との協議に使う資料を整え、経営者ご本人の判断を支えます。債務に関する交渉の主体は、ご本人と必要に応じて依頼する弁護士等の専門家です。
相談は無料で、着手金はありません。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではなく、税金や撤去費などの別の支出は個別に確認します。
よくある質問
廃業の届出を出せば、借入の返済は止まりますか?
廃業の届出だけで、本人が借りたお金の返済義務がなくなるわけではありません。返済が難しい場合は、残高と収入の見通しを整理し、返済条件や債務の整理を別に検討します。届出を出したことを理由に、契約上の扱いを確認せず支払いを止めないようにしてください。
家族などが連帯保証人になっている場合は、その方への影響も確認対象です。本人の借入契約と保証契約を、対応させて用意します。
個人事業主の廃業手続きは、自分で進められますか?
事業の状況を把握し、該当する届出や申告を確認できれば、自分で進められる部分もあります。ただし、税金の計算、雇用の終了、借入の返済が重なる場合は、分野ごとの確認が必要です。届出の作成だけを依頼するのか、廃業後の申告まで頼むのかも明確にしてください。
借金を返せない見込みがある場合は、書類提出の代行だけで課題が解決するとは限りません。税務は税理士、労務は社会保険労務士、法的な債務整理は弁護士が扱う領域です。
廃業すると、家族も借金を払うことになりますか?
家族であるという事情だけで、本人と同じ返済義務を負うわけではありません。ただし、家族自身が借り手や連帯保証人になっている場合などは、契約に応じた確認が必要です。家族名義の財産が担保に入っている場合も、影響を分けて考えます。
責任の範囲が分からないまま、家族へ立替払いを頼まないようにしてください。自宅や生活費への影響は、借入と担保の資料をそろえて確認します。
事業を譲れば、自己破産を避けられますか?
譲渡代金や廃業後の収入で返済の見通しが立つ場合には、選択肢が広がる可能性があります。一方、譲渡後も大きな債務が残る場合は、別途その整理を検討する必要があります。事業譲渡が成立することと、自己破産を避けられることを同じ意味では扱えません。
状況によっては法的整理が適切な場合もあります。引継ぎを待てる資金があるか、債務整理を遅らせる不利益がないかを、並行して確認してください。
まとめ
借入契約の名義、手元資金、廃業後に残る支払いをメモにして、営業を終えられる時期を確かめてください。返済や事業の引継ぎに迷っている場合は、設備の処分を進める前に、そのメモを使ってあさひ国際会計へご相談ください。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496