


目次
この記事の対象と結論
休眠会社がみなし解散になっても、会社の借入や経営者の連帯保証が自動的に消えるわけではありません。「営業を止めて待てば、会社も借金も片づく」と考えているなら、登記と債務の整理を分けて考える必要があります。
廃業を考えながら、返済や手続きの費用が気になって動けない。通知が届いても、何から確かめればよいか分からない。そんな状況では、まず会社の登記の状態と通知の期限を確認してください。次に、残った財産と支払いを並べます。
みなし解散は、借金を整理して会社を閉じる手続きの代わりにはなりません。 借入を返しきれるか、引き継げる事業があるかで、その後の道筋は変わります。廃業や連帯保証の悩みを相談する経営者は珍しくありません。結論が出ていない段階から、状況を整理して構いません。
休眠会社のみなし解散は、営業停止ではなく登記の放置が基準
会社法上のみなし解散は、長期間登記がされていない株式会社を対象とする仕組みです。売上がない期間や、経営者が休業を決めた日だけで対象が決まるわけではありません。
最後の登記からの期間で対象を確かめる
会社法第472条では、最後に登記をした日から12年を経過した株式会社を「休眠会社」としています。事業を休んだ期間とは起算点が異なります。これは同条の制度上の期間です。出典はe-Gov法令検索の会社法で、提供資料では2026年8月18日に原文が確認されています。
営業を続けていても、登記を長く放置していれば対象となりえます。反対に、長く売上がなくても、登記の経過によって判断は変わります。「うちは営業中だから関係ない」と考えるのも、「休んだ日から数えればよい」と考えるのも避けたいところです。
手元の登記事項証明書が古ければ、現在の記録と照らし合わせます。見る箇所は次のとおりです。
- 最後に登記をした日
- 本店所在地の記載
- 役員に関する記載
- 解散に関する記載の有無
登記の理由が分からないときは、以前の申請書類も手がかりになります。会社の設立日だけを見て判断しないでください。
公告後の期限は、通知を読んだ日から数えない
対象会社について法務大臣が官報で公告すると、対応の期限が設けられます。会社法第472条の核心は、「事業を廃止していない」旨の届出または必要な登記です。
公告の日から2箇月以内にこれらがおこなわれない場合、その期間の満了時に解散したものとみなされます。期間と対応内容の出典は同条で、提供資料の確認日は2026年8月18日です。郵便を開封した日から数える期間ではありません。
通知を見つけたら、届いた封筒と本文を残してください。会社名が似た別の法人宛てでないかも確かめます。そのうえで、通知に示された公告日と期限を読み取る順序です。
年度ごとの具体的な日付は、過去の記事にある日付を流用できません。手元の通知と、その年度の法務省の案内を照合する必要があります。通知をなくした場合も、推測で期限を決めないようにしてください。
制度の説明:法務省「休眠会社・休眠一般法人の整理作業について」
税務上の休業連絡と登記の対応は別に扱う
「税理士に休業すると伝えた」「税務署向けの書類は出した」。そうした対応を済ませていても、登記の状態まで整理されているとは限りません。
確認の相手も書類も異なります。休業を伝えた記録と、登記の申請記録を分けて探してください。口頭で誰かに頼んだ記憶だけでは、どこまで済んだか判断しにくいからです。
→ 横にスクロールできます
| 確認するもの | 分かること | 別に確かめること |
|---|---|---|
| 営業の記録 | 実際の稼働状況 | 登記の状態 |
| 税務の届出控え | 届け出た内容 | 登記への対応 |
| 登記事項証明書 | 登記された内容 | 債務の残高 |
| 保証契約の記録 | 個人の保証内容 | 解除の有無 |
休業したまま再開を考えている場合も、最初に登記の状態を確かめます。詳しくは休眠会社の再開手続きは登記の確認から、借入が残る会社の営業再開と資金準備をご覧ください。
通知を受けたら、登記の期限と会社の出口を並べて考える
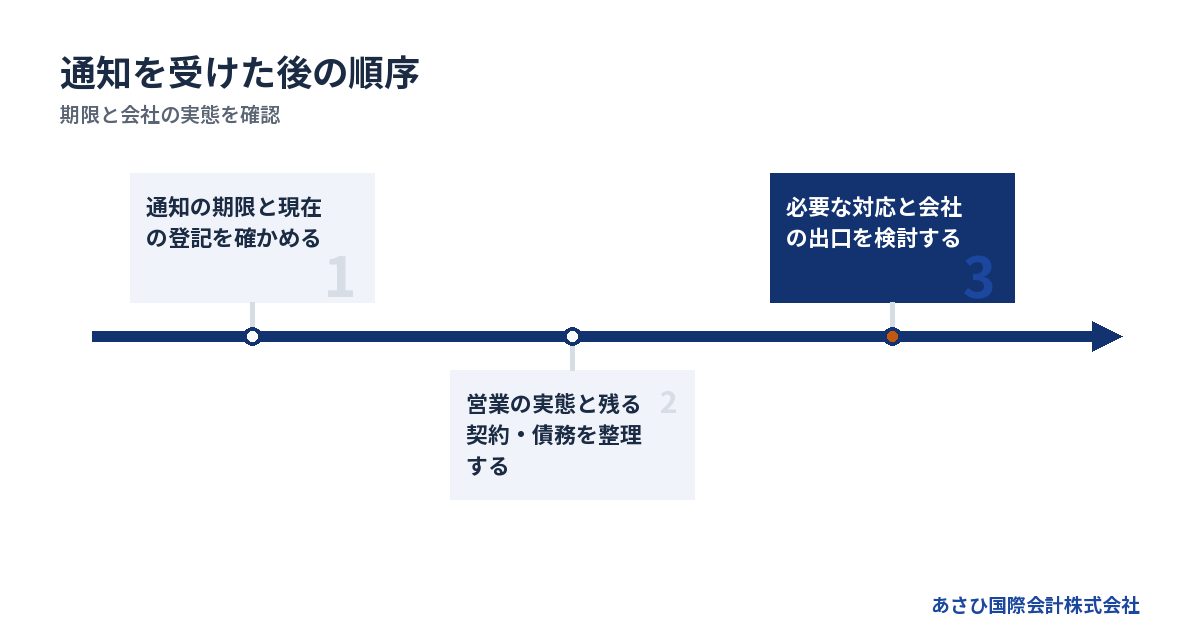
みなし解散の通知を受けたときは、期限への対応と、事業を続けるか閉じるかの判断を並行して進めます。借入が残っているなら、登記だけ整えて作業を終えないことです。
まだ期限内なら、事業の実態と必要な対応を確認する
会社を継続する意向があり、事業を廃止していない場合は、その実態に沿った対応を検討します。通知が来たという理由だけで、廃業を決める必要はありません。
ただし、届出を出せば、これまで必要だった登記も済むと考えないでください。会社の存続に関する対応と、未了の登記を整える作業は区別します。書類の提出先や記載内容も、通知に合わせて確認する必要があります。
準備は、次の順で進めると整理しやすくなります。
1. 通知にある期限を控える
2. 現在の登記内容を確認する
3. 営業と契約の実態をまとめる
4. 必要な届出と登記を整理する
売上が止まっていても、納品や回収が残っている場合があります。単に「休んでいる」と説明するより、残っている業務を具体的に書くほうが、専門家も状況を把握しやすくなります。
事実と異なる届出で時間を稼ごうとせず、実態を伝えて対応を決めてください。
期限を過ぎた可能性があれば、登記の現状から判断する
期限を過ぎたと思っても、通知だけを見て会社の現在の状態を決めつけないでください。解散の登記があるかを確認し、その結果に合わせて次の作業を検討します。
解散の記載がある場合、通常の営業再開と同じ感覚で進めるのは適切ではありません。事業を続けたいのか、残務を片づけたいのかを明らかにし、会社の状態に合う手続きの確認が必要です。
その際は、次の事情も伝えます。
- 現在も売上が発生しているか
- 従業員が勤務しているか
- 履行中の契約があるか
- 借入や未払いが残っているか
取引先から新しい注文を受けているなら、その事実も省かないでください。登記を整える話だけでは、営業上の問題を見落とすおそれがあります。
通知に気づかなかった理由の説明より、いま残っている仕事と責任の把握を先に進める。手続きの見通しを立てるには、その順序が役立ちます。
廃業を考えている場合も、放置を出口にしない
「もう続けないのだから、みなし解散を待とう」と考える経営者もいるかもしれません。しかし、解散した後にも財産や債務を片づける作業が残ります。
廃業する方針が固まっているなら、残務の一覧を作ってください。営業を止めた日と、会社に関する作業が終わる日は同じにならないことがあります。
- 回収していない売掛金
- 解約していない契約
- 返却が必要な借用物
- 支払いが残る債務
たとえば、事務所を使っていなくても、契約が続いていれば支出が残る場合があります。自社の所有だと思っていた設備が、リース物件だったという確認漏れにも注意が必要です。
会社を残す意思がないことと、責任を整理し終えたことは別です。廃業の希望を伝えたうえで、資産と負債を片づける道筋を作ります。詳しくは休眠会社の廃業手続きは登記だけで終わらない―残った借入と連帯保証の整理をご覧ください。
みなし解散後も、借入・連帯保証・未払いの確認が残る
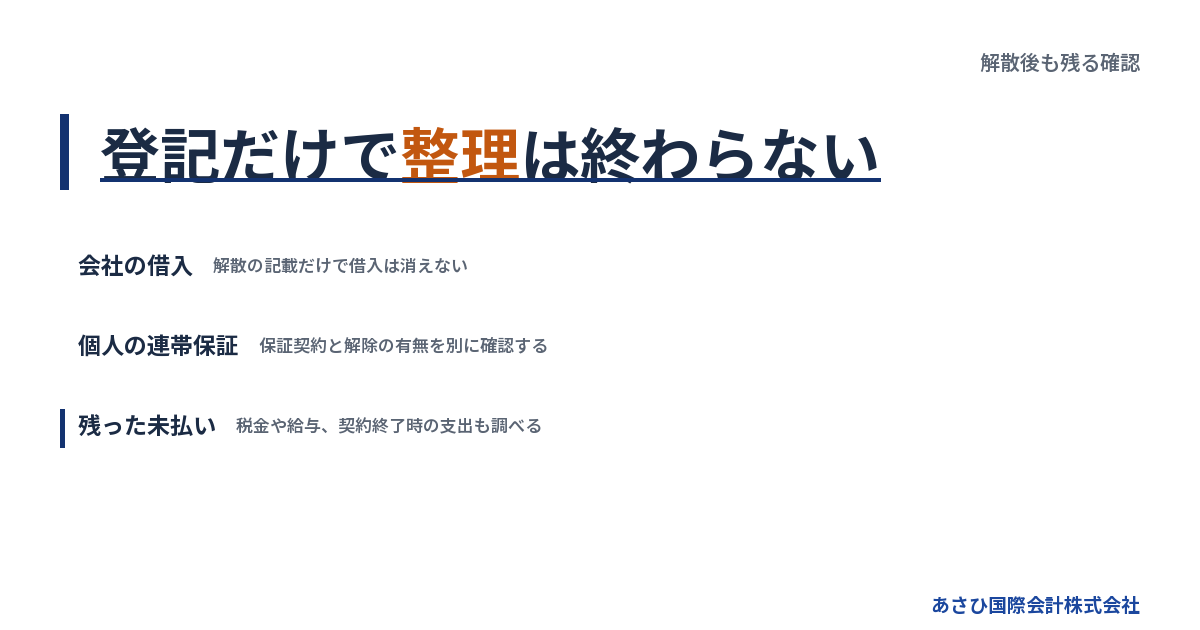
みなし解散の登記だけで、会社や経営者が負う支払いの問題は解消しません。誰が契約した債務なのかを分けて、残高と期限を確かめます。
会社の借入は、解散した事実だけでは消えない
解散は、借入の返済を終えたという意味ではありません。会社法第475条では、解散した株式会社は原則として清算をする扱いです。合併で消滅した場合などには例外があります。
財産を確認し、債務との関係を整理する作業が続きます。みなし解散という名称から、行政が借金まで片づけてくれると受け取らないでください。
借入については、金融機関ごとに情報を並べます。
- 現在の借入残高
- 次の返済日と返済額
- 担保に入っている財産
- 保証人となっている人
残高だけを合計しても、直近の支払いに足りるかは分かりません。預金があっても、返済日前に給与や家賃が出ていく場合があります。日付を付けて確認する理由です。
また、借入契約には、会社の状況が変わった場合の取り扱いが定められていることがあります。解散による影響を自己判断せず、契約内容を確認します。
法的な根拠:会社法第475条(e-Gov法令検索)
社長の退任や会社の解散だけで連帯保証は外れない
会社の登記と、金融機関などとの保証契約は別に確認します。 代表者の肩書きが変わっても、それだけで個人の保証責任が終わるとは扱えません。
主たる債務者が支払わないときに保証人が責任を負うことは、民法第446条に定められています。また、同法第454条により、連帯保証人には催告の抗弁と検索の抗弁がありません。会社への請求や財産の処分が終わるまで待ってもらえるとは限らない、という意味です。
ただし、手元に契約書がないことと、保証契約が存在しないことは別です。紛失した可能性や、電磁的な記録の有無も確認します。
確認事項は、次の内容です。
- 自分が保証した借入の範囲
- 保証契約に記載された条件
- 追加や変更の合意の有無
- 解除を確認できる書類の有無
「昔の借入だから」「会社が動いていないから」という感覚で判断せず、契約と残高を対応させてください。家族の名義が保証契約にある場合は、その契約も分けて整理します。
税金や給与も、営業停止だけで片づいた扱いにしない
営業を止めた後は、借入以外の未払いも確認が必要です。税金や社会保険料については、届出や申告の状況と、すでに発生している支払いを分けます。
従業員がいた会社なら、給与の支払いも確認してください。労働基準法第24条の原則は、「通貨で、直接労働者に、その全額を」支払うことです。休眠や解散の登記を理由に、未払給与の確認を省くことはできません。
請求書が届いていない債務にも目を向けます。契約の終了時に精算が生じるものや、退去時に金額が決まるものがあるためです。
→ 横にスクロールできます
| 支払いの種類 | 確認する記録 | 確認したい点 |
|---|---|---|
| 税金・社会保険料 | 申告書・通知書 | 未納額と期限 |
| 従業員への支払い | 賃金台帳等 | 未払いの有無 |
| 家賃・リース料 | 契約書・請求書 | 終了条件 |
| 仕入れ・外注費 | 帳簿・請求書 | 未計上の有無 |
家族や従業員への影響が気になり、説明を先延ばしにしたくなることもあります。まず支払いと契約の事実を揃えれば、何をいつ伝えるかを具体的に考えられます。
解散した会社を閉じるには、清算と費用の見通しが必要
みなし解散後も、財産と債務が残っていれば、その処理を検討する必要があります。閉じるための予算は、登記の費用だけでは足りない場合があります。
解散と清算結了は、作業の段階が違う
会社が解散した段階と、残務を処理し終えた段階は区別します。登記に「解散」と書かれているからといって、預金や借入まで整理済みとは判断できません。
会社法第499条では、清算株式会社は債権者への公告と、判明している債権者への個別の催告をおこなう扱いです。核心となる文言は、「一定の期間内にその債権を申し出るべき旨」です。
その申出期間は2箇月を下回れません。これは同条に定められた期間であり、清算全体がその期間で終わるという意味ではありません。出典はe-Gov法令検索の会社法で、提供資料では2026年8月18日に原文が確認されています。
資産の回収や契約の終了に時間がかかれば、処理の見通しも変わります。連絡のつかない取引先がある場合や、金額に争いがある場合は、その事情を初めから伝えてください。
清算結了の登記をしたいという希望だけを先に出すより、未処理のものを示すほうが、必要な作業が見えやすくなります。
財産で返しきれない場合は、通常の清算だけで進めない
会社に残る財産を売っても、借入や未払いに足りない。その場合は、通常の清算で閉じられる前提を置かず、債務の整理を含めて検討します。
帳簿の金額が、そのまま回収額になるとは限りません。売掛金には回収が難しいものがあり、設備にも処分費がかかる場合があります。現金になる金額と時期を見積もってください。
- 預金のうち実際に使える金額
- 売掛金の回収見込み
- 資産を処分した後の手取り
- 未払いと今後の整理費用
会社法第511条では、清算株式会社に債務超過の疑いがあるとき、清算人には特別清算開始の申立て義務が定められています。だからといって、すべての会社に特別清算が適するとは限りません。破産を含め、手続きの選択は個別の事情によります。
資金が足りないときほど、親族への返済や資産の名義変更を独断で進めないことです。支払いの順序や処分方法に問題がないか、法的な確認を先におこないます。
費用は登記の実費と残務の支出を分ける
費用を考える際は、手続きに払うお金と、契約を終えるために払うお金を分けます。みなし解散を待てば、廃業費用全体が不要になるという計算はできません。
比較のため、任意に株式会社を解散・清算する場合の登録免許税を示します。以下は登録免許税法別表第一に定められた額です。提供資料では2026年7月23日時点の現行法が確認されています。
| 登記の種類 | 登録免許税 |
|---|---|
| 解散の登記 | 3万円 |
| 清算人等の登記 | 9千円 |
| 清算結了の登記 | 2千円 |
この表は、みなし解散後に同じ金額をそのまま払うという意味ではありません。すでに登記されている内容を確かめ、これから必要な申請に応じて費用を見積もります。公告の実費や専門家の報酬も別です。
事務所の退去費などは、登記費用とは別の欄に置きます。資産を売る代金でまかなう予定なら、売却できる時期と支払期限のずれも確認してください。
整理費用を払えないときも、放置以外の道筋を探す
費用が用意できない場合は、残っている現預金と、今後入る見込みの金額を示します。「お金がない」とだけ伝えるより、どの支出がいつ不足するかが分かる形にしてください。
法的整理を検討する場合にも費用が生じます。東京地方裁判所の2026年1月1日版の資料では、自己破産申立ての法人管財事件について、予納金は最低20万円に法人ごと16,264円を加える基準です。提供資料では2026年8月20日に原本が確認されています。
これは弁護士を代理人とする申立てについての説明です。本人申立て等には別の基準があり、事案によって額も変わります。申立手数料や郵券、弁護士費用まで含めた総額ではありません。
不足が分かった段階で、会社財産の扱いと費用の見通しを一緒に検討します。費用を作るために、新たな個人借入を急いで増やす判断は避けたいところです。
裁判所費用の出典:東京地方裁判所「破産手続費用一覧」
休業・廃業・譲渡は、残っている事業と返済原資で選ぶ
会社の出口は、みなし解散の対象かどうかだけでは決まりません。再開後の収入、清算に使える財産、引き継げる事業を比べて判断します。
休業を続けるなら、再開の条件と維持費を言葉にする
休業には、再開を待つ理由が必要です。「いま決められない」という状態のまま会社を残すと、契約上の支出や管理の負担だけが続く場合があります。
再開するつもりなら、何が揃えば営業を戻せるのかを具体化してください。受注の見込みがあるのか、働く人を確保できるのかで、必要な資金も変わります。
- 再開後の売上の見込み
- 再開までにかかる支出
- 既存の借入を返す資金
- 登記や契約を整える作業
入金のない期間をどう乗り切るかも課題です。受注できても、代金の回収前に仕入れや給与の支払いが来るなら、再開時の預金だけでは足りないことがあります。
再開の条件が見えない場合は、休業を続ける理由そのものを見直します。廃業と譲渡の見積もりを並べると、会社を残すために負担できる金額も考えやすくなります。
廃業とM&Aは、会社に残る負担まで比べる
事業に引き継げる価値があれば、M&Aを検討する余地があります。一方で、資産も契約もほとんど残っていない会社では、買い手の検討材料が限られます。
会社が古いことや、法人が残っていることだけで売却価格は決まりません。買い手が引き継げる仕事や資産があるかを確かめます。
→ 横にスクロールできます
| 選択肢 | 検討しやすい条件 | 残る確認事項 |
|---|---|---|
| 休業の継続 | 再開の見込みがある | 維持費と返済 |
| 解散・清算 | 債務を返す見込みがある | 残務と整理費用 |
| 法的整理 | 返済が難しい | 財産と保証の整理 |
| M&A | 引き継げる事業がある | 買い手と保証の扱い |
譲渡代金だけを見れば高く感じても、借入や契約の負担が残れば、生活を立て直す原資は変わります。清算する場合の支出と、譲渡後に残る支出を同じ表で比べてください。
売却価格の考え方は、詳しくは休眠会社の売却相場は一律ではない|値段を左右する資産・負債と出口判断をご覧ください。
借入が多くても検討余地はあるが、保証は別に確認する
負債が多い会社でも、事業を引き継ぐ検討余地が残る場合があります。財務の状態だけで、売却の可否を決めることはできません。
当社が支援して成約した案件には、運送業で売上が1億円台、債務超過が3,000万円規模の会社があります。従業員は10名前後でした。これは2026年8月16日に確認した当社の成約資料にもとづく事例です。休眠会社やみなし解散後の会社の実績を示すものではありません。
営業を続けている会社と、事業の実体が失われた会社では条件が異なります。自社の検討では、現在残る受注や設備の状態を基に判断してください。
株式譲渡では、法人が変わらないため、会社の借入は会社に残ります。事業譲渡でも、残る債務と譲渡代金の扱いを設計する必要があります。どちらも、経営者の保証が自動的に解除される仕組みではありません。
売り手と買い手が解除について合意しても、金融機関等との保証契約まで変更できるとは限りません。金融機関等の同意と、解除を確認する書類まで視野に入れます。
制度上の整理:中小企業庁「中小M&Aガイドライン」
相談では、登記・会社の支払い・個人の保証を分けて伝える
相談の準備は、すべての書類を完成させることから始めなくても構いません。登記の期限、直近の資金不足、個人の保証の有無が分かると、急ぐ作業を判断しやすくなります。
手元にある資料と、まだ分からない事項を分ける
最初から精密な一覧を作ろうとすると、調べきれずに止まることがあります。分かる範囲で記入し、不明な欄は不明と残してください。
用意したい資料は次のとおりです。
- みなし解散に関する通知
- 登記事項証明書
- 直近の決算書と預金残高
- 借入の返済予定表
- 保証契約書の控え
- 未払いと支払日のメモ
資料の時点も揃えます。決算書の預金残高と、今日の預金残高は違うからです。直近で資産を売った場合や、大きな返済をした場合は、その内容を添えてください。
資料が手元にないことを責めるための確認ではありません。会社の財産と借入の実態を見誤らないための作業です。経営者の記憶に頼る部分と、書類で確認できた部分を区別しておけば、次に探すものが明らかになります。
専門家の役割と、依頼する範囲を確認する
登記、税務、債務整理では、扱う業務が異なります。相談時には、誰がどの作業を担当し、どこから別の専門家への依頼が必要になるかを確認してください。
司法書士は登記手続き、税理士は税務申告などを扱います。債務整理や法的な交渉は、依頼者が委任する弁護士等の専門家の領域です。肩書きだけで判断せず、依頼内容と対応範囲を揃えます。
再生型M&Aでは、買い手探しや譲渡条件の設計が検討の対象です。会社を残す希望があっても、状況によっては法的整理が適切な場合もあります。
役割を確認するときは、次の内容を質問すると整理しやすくなります。
- 依頼に含まれる作業は何か
- 別途必要な費用はあるか
- 登記と保証を誰が確認するか
- 譲渡できない場合に何が残るか
説明の範囲が明確なら、依頼後の行き違いも減らせます。「会社を閉じたい」という希望に加え、家族の生活や雇用について気になることも伝えてください。
当社は資料整備とM&Aの条件設計で後方支援する
あさひ国際会計株式会社は、再生型M&Aの仲介を専門にしています。金融機関との協議に必要な資料や、事業価値を説明する資料を整え、経営者ご本人の協議を後方から支えます。
交渉の主体は経営者本人と、必要に応じて依頼する弁護士等の専門家です。当社が債権者との法的な交渉や、登記手続きを一括して引き受けるという意味ではありません。
相談時には「みなし解散の通知がある」「借入と保証が残る」と伝えてください。 会社の状態を確認し、譲渡の検討に必要な情報を整理します。
相談は無料で、着手金はありません。報酬は成約時に譲渡代金の中から精算するため、当社の仲介報酬について売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではなく、登記や法的整理などの費用は別に確認します。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
よくある質問
営業している株式会社にも、みなし解散の通知は届きますか?
営業を続けていても、登記を長期間していなければ対象となりえます。会社法上の休眠会社は、営業の有無だけで判断されるものではありません。通知を受けた場合は、実際に営業していることと、必要な登記が済んでいることを分けて確認してください。取引の記録があるだけで、登記への対応も済んだとは扱えません。
税務署に休業を届けてあれば、通知は放置してよいですか?
税務上の休業連絡を済ませていても、みなし解散への対応を済ませたことにはなりません。税務の届出控えと、登記関係の書類を分けて確認します。以前に専門家へ頼んだ場合は、依頼した作業の範囲と提出済みの書類を確かめてください。「休業の手続きを頼んだ」という記憶だけで、対応不要と判断しないことです。
みなし解散になれば、社長も自己破産するのでしょうか?
みなし解散だけで、社長個人の自己破産が決まるわけではありません。個人の保証契約と支払い能力を確認し、会社の整理とは分けて判断します。会社の債務を整理する方法や債権者との合意によって、個人側の検討内容も変わります。反対に、会社が解散したから個人への請求もなくなる、とは考えないでください。
すでにみなし解散していても、M&Aの相談はできますか?
相談は可能ですが、譲渡の可否は登記の状態と事業の実体によります。営業が続いている場合と、設備や契約がなくなっている場合では検討内容が異なります。解散前と同じ条件で売れると想定せず、残る資産や契約を確認してください。譲渡に先立つ手続きが必要かどうかも、専門家による確認の対象です。
まとめ
手元の通知で期限を確かめ、現在の登記と、借入・保証の資料を揃えてください。みなし解散を待つ判断に進む前に、返しきれるか、引き継げる事業があるか、整理費用が足りるかを確認します。
資料が揃わない場合は、分かる内容と不明な内容を分けたメモから相談を始めてください。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496