


目次
この記事の対象と結論
休眠会社に残る役員借入金は、営業を止めただけでは消えません。会社から見れば借金、貸した社長から見れば返してもらう権利です。廃業を考えるときは、その残高と会社の返済能力を確かめるところから始めます。
「自分のお金だから先に回収したい」「放棄すれば会社を閉じられるのか」。家計から資金を入れ続けた経営者ほど、判断に迷う場面です。借入や連帯保証を抱え、相談する経営者は珍しくありません。
役員借入金の整理と、銀行借入の連帯保証の整理は別の問題です。 社長への返済だけを決めず、ほかの支払先と廃業費用も並べてください。返済を待つ、債権を放棄する、事業を譲るなどの選択は、その全体像から検討します。
休眠しても役員借入金と社長の連帯保証は別々に残る
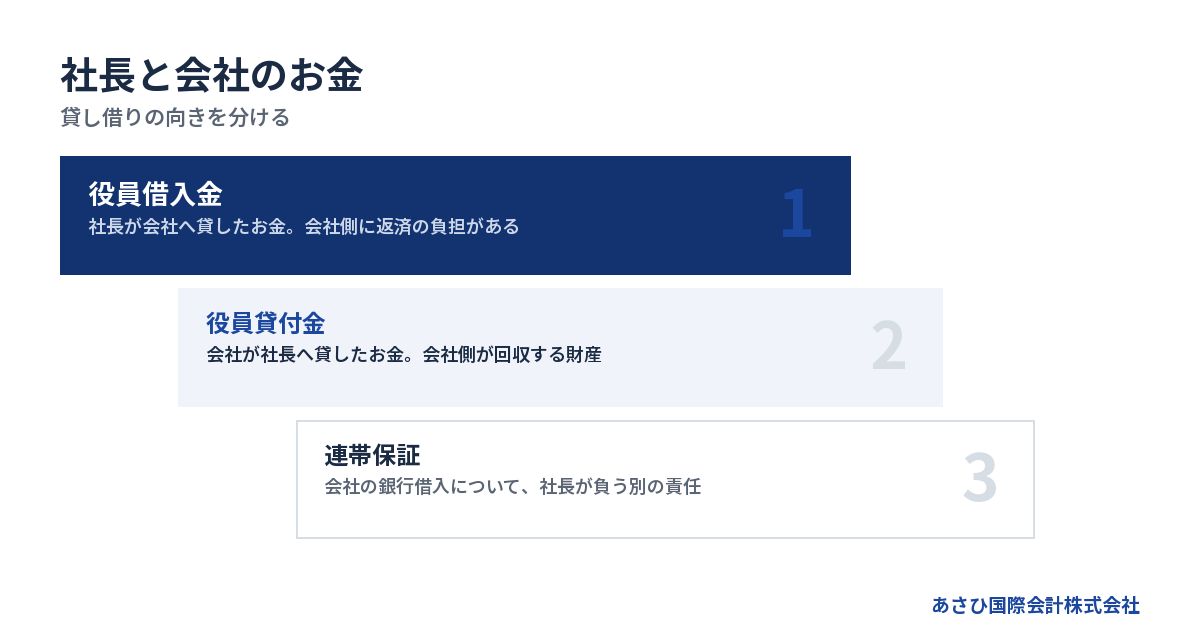
休眠によって役員借入金の返済関係が自動的になくなるわけではありません。社長が会社へ貸したお金と、銀行に対して負う保証責任を分けると、廃業の判断を進めやすくなります。
役員借入金は会社が社長から借りたお金
会社の口座が足りず、社長の預金から運転資金を補った。その資金を会社への貸付として処理した場合、会社側では役員借入金として記録されます。社長個人の側から見ると、会社に対する貸付金です。
仕事を続けるために立て替えた経費が、残高に含まれる場合もあります。ただし、科目名だけでは中身までは分かりません。誰が何のために支払ったかを、帳簿と証拠でたどる必要があります。
出資との違いも確認してください。役員借入金は会社が返済する債務で、貸した本人が債権放棄を検討する対象です。一方、出資は借金の返済対象にはなりません。清算で残余財産があれば、株主への分配として扱うことになります。
出資には貸付金のような返済請求権がないため、同じ債権放棄の処理は使いません。「自分が入れたお金」という記憶だけで、全額を借入金にまとめ直すのは避けたいところです。
役員貸付金とはお金の向きが逆になる
決算書に似た名前が並ぶと、読み違えやすくなります。会社が社長へ貸しているお金は役員貸付金です。会社にとっては回収する側の財産で、役員借入金とは向きが逆になります。
→ 横にスクロールできます
| 項目 | お金を貸した側 | 返す側 | 確認すること |
|---|---|---|---|
| 役員借入金 | 社長などの役員 | 会社 | 借入の根拠と残高 |
| 役員貸付金 | 会社 | 社長などの役員 | 回収の見込み |
| 銀行借入金 | 金融機関 | 会社 | 返済条件と保証 |
| 社長の個人借入 | 個人の借入先 | 社長個人 | 個人の返済予定 |
役員貸付金では、返済を求める権利を持つのは会社です。社長個人が「回収を諦める」と決めて消せる債権ではありません。会社が放棄を検討する場合も、その手続きや税務への影響を別に確認します。
会社と個人の両方に貸し借りがある場合も、帳簿上の差額だけを見ないでください。相手や契約が異なることもあります。互いの債権を差し引く処理を考えるなら、その可否と税務を確認してから進めます。
社長が個人で借りて会社へ入れた場合
個人名義で借りた資金を会社へ貸していた場合、貸し借りが連なっています。会社が社長へ返済できなくなっても、社長個人の借入先との契約は別に残ります。家計への影響が出やすい形です。
さらに銀行借入の連帯保証もあれば、個人借入の返済と保証責任を同時に考えることになります。役員借入金の回収予定を、そのまま生活費のあてにするのは慎重に判断してください。
手元の資金を整理するときは、次の項目を分けて書き出します。
- 会社へ貸した個人資金の残高
- 個人名義で借りている資金の残高
- 会社の借入で保証している契約
- 家計で支払いを続ける費用
会社から返金を受けられない場合の暮らしも、並行して見積もります。会社の帳簿を軽くする判断と、家族の生活を支える判断は、同じ結論になるとは限りません。
休業と会社法上の休眠会社を区別する
日常的にいう休眠会社は、営業を止めて法人を残した会社を指すことがあります。一方、会社法の「休眠会社」には、登記を長くおこなっていない株式会社についての定めがあります。
会社法472条は、対象を「最後の登記があつた日から十二年を経過した株式会社」としています。所定の公告後、期間内に届出や必要な登記がなければ、みなし解散の対象になります。出典はe-Gov法令検索「会社法」です。条文は2026年8月18日の確認内容によります。
みなし解散と、借金の整理が済んだ状態は異なります。役員借入金を含む残務があれば、その扱いを検討する必要があります。営業の有無だけで判断せず、登記上の状態も確かめてください。
役員借入金の残高は、決算書と実際の入出金を合わせて確かめる
役員借入金の処理を決める出発点は、正しい残高の確認です。古い決算書の数字をそのまま使うと、すでに返した資金や、別の人から借りた資金を混ぜてしまうおそれがあります。
決算書の残高から休眠後の動きをつなぐ
最後の決算後も、会社に支払いがあればお金は動いています。社長が口座管理や保管の費用を立て替えた場合、その動きが帳簿に反映されているかを確認します。売上がない期間も対象です。
まず決算書の残高を出発点にします。そこから会社へ追加した資金と、会社から受け取った返済を追ってください。計算上の残高と帳簿が合わない場合は、差額の原因を探します。
確認に使う資料は次のとおりです。
- 最後に作成した決算書
- 役員借入金の動きが分かる帳簿
- 会社口座の入出金明細
- 個人から会社への送金記録
- 立替払いの領収書や請求書
資料が一部ない場合は、確認できた範囲と不明な範囲を分けます。推測で埋めた数字を確定額として扱わないことが、後の説明につながります。
貸した人ごとに残高を分ける
役員借入金という科目に、社長以外の資金が含まれている場合もあります。配偶者や以前の役員が貸していたなら、誰の債権かを分けて確認します。会社を動かしていた人と、貸した人は同じとは限りません。
家族のお金でも、本人の意思を確認する必要があります。社長が廃業を決めたという理由だけで、ほかの人の債権を放棄した扱いにはできません。家族の生活設計にもかかわる部分です。
名義と実際の資金の出し手が食い違う場合は、経緯を残してください。送金元だけで決めつけず、当時の合意や記録を合わせて確認します。後から説明を合わせるために書類の日付をさかのぼらせる対応は避けます。
契約書がない場合も経緯を省略しない
社長と会社の間で、借用書を作らず資金を入れてきたこともあるはずです。書面が見当たらないからといって、帳簿の残高をすぐ消す判断はできません。貸付の事実と条件を、ほかの資料も使って確認します。
当時の経緯を整理するなら、確認事項をそろえます。
- いつ資金を会社へ入れたか
- どの支払いのために入れたか
- 返済について何を決めていたか
- 利息について合意があったか
- 過去にどのように返済したか
思い出せない部分は「不明」として残して構いません。無理に整えた説明より、記録のある範囲を示す方が検討しやすくなります。契約の評価と会計処理が食い違っていないかも、確認する項目です。
会社の資産は回収できる額で見直す
帳簿に資産が載っていても、その額を返済に使えるとは限りません。売掛金の回収が止まっていたり、設備の売却額が想定を下回ったりする場合があるためです。
返済の見込みを立てるときは、預金残高だけで終わらせません。回収できそうな債権と、売却できそうな財産を分け、その入金時期も置きます。帳簿上の黒字や資産超過と、手元資金の余裕は別に確認してください。
支出側では、銀行返済以外の残務も拾います。退去や保管に費用がかかるなら、その分まで社長への返済に回す計画は組めません。
回収額がまだ読めない資産は、見込み額であることを明記します。入金が遅れた場合でも支払いを続けられるかを考えると、返済を急げる状態かが見えてきます。
返済・据置き・債権放棄は、会社の支払能力から選ぶ
役員借入金には、返済を受ける、返済を待つ、債権を放棄するなどの整理が考えられます。どの形が適するかは、ほかの債務と会社の資金、個人の暮らし、税務の影響によって変わります。
返済できるかは全支払先を並べて判断する
会社に現金が残っていても、その全額を社長へ返せるとは限りません。すでに支払期日を迎えた債務や、閉鎖までに必要な費用がないかを先に確認します。
生活費が不足していると、「貸した分だけでも戻したい」と考えるのは自然です。ただ、支払いが難しい局面で社長だけが先に回収すると、その返済が後の手続きで問題になるおそれがあります。返す根拠があることと、その時点で返してよいことは別の判断です。
会社の支払いが行き詰まっている場合は、役員への返済を実行する前に法的な確認を入れてください。 交渉や法的判断が必要な部分は、依頼する弁護士等の専門家が担います。
振込名目を変えても、取引の実態は変わりません。生活費や退職時の支払いに置き換えて帳簿を合わせる発想は避け、必要な支出と返済を分けて検討します。
返済を待つなら条件と見直し時点を残す
社長がすぐに回収する必要がなければ、返済を待つ形も検討できます。ただし、待つことと債権をなくすことは違います。残高は管理を続ける必要があります。
休業後の再開を考えているなら、返済のために再開資金を使い切らない計画が必要です。反対に、再開の予定がなく費用だけが続くなら、待つ理由が薄れていないかを見直します。
条件を整理する際は、少なくとも次を記録してください。
- 返済を待つ対象の残高
- 返済時期についての合意
- 利息の扱いについての合意
- 状況を見直す予定時点
株式譲渡を検討する買い手は、引継ぎ後に会社が負う返済額も確認します。役員借入金の残高や返済時期は、取得後に必要な資金を見積もる材料です。家族にとっては、貸したお金を生活費に使える時期にかかわります。
「余裕ができたら返す」という言葉だけでは、双方が資金の予定を立てにくくなります。現時点で返済原資が見えないなら、その事実も共有しておきます。
債権放棄は現金が増える処理ではない
社長が会社に対する返済請求をやめることを、債権放棄と呼びます。会社側では負債の整理につながりますが、預金残高が増えるわけではありません。支払いに使える資金は別に確保する必要があります。
借金の免除によって会社に生じる利益は、債務免除益と呼ばれます。「ずっと赤字だったから税金は出ない」とは判断できません。会計上の赤字と、税務上使える欠損金は分けて確認する必要があります。
税理士には、過去の申告書と放棄を予定する額を示し、次を確認します。
- 繰越欠損金の有無と使える残高
- 欠損金の繰越期間や適用要件
- 期限切れ欠損金の有無と適用の可否
- 債務免除益とほかの損益の見込み
欠損金があっても、債務免除益の全額を差し引けるとは限りません。期限切れ欠損金には、利用できる場面の条件があります。通常の休眠や債権放棄だけで使えると考えず、整理手続きも含めて判断します。
個人の側でも、回収を諦めた額がそのまま税負担の軽減につながるとは限りません。会社と個人の両方について、担当する税理士が処理を確認する範囲です。
放棄を決めるなら、対象となる債権や金額を明らかにします。正式な意思表示の内容と帳簿処理の時点を合わせ、あとで食い違いが生じないようにしてください。
比較するときは個人の手元資金まで見る
会社の負債が減る案でも、社長の生活を支える資金が残らなければ、その影響を考える必要があります。逆に、社長が回収できる案でも、会社の残務を払えなくなるなら実行の見直しが必要です。
→ 横にスクロールできます
| 整理の方向 | 会社の現金 | 社長の回収 | 先に確かめること |
|---|---|---|---|
| 返済を受ける | 減る | 入金につながる | 他の債務への影響 |
| 返済を待つ | 直ちには減らない | 先送りになる | 再開や返済の見込み |
| 債権を放棄する | 直接は増えない | 放棄分を諦める | 税務と意思確認 |
| 譲渡時に整理する | 条件による | 条件による | 契約と資金の流れ |
比較表は、そのまま実行順を示すものではありません。会社を残すのか閉じるのかによって、選べる条件も変わります。借入金の残高だけを減らす発想から、会社と個人に残る負担を見る発想へ切り替えてください。
廃業やM&Aでは、役員借入金の扱いを出口ごとに決める
会社を閉じる場合と譲る場合では、役員借入金を整理する場面が異なります。休眠を続ける案も含め、資金がいつまで持つかと、引き継げる事業があるかを合わせて比較します。
役員借入金しかない会社も残務を確認する
銀行借入がなく、会社の借金が役員借入金だけなら、確認する相手は比較的絞られます。ただし、決算書の借入欄だけでは見落とす支払いもあります。廃業に伴って新たに発生する費用にも目を向けます。
確認したいのは次の項目です。
- 未払いの税金や社会保険料
- 契約を終えるための支払い
- 保管や撤去にかかる費用
- 従業員への未払いの有無
- 清算に必要な手続きの費用
これらを確認したうえで、社長への返済可能額を検討します。全額を返せない場合は、残る債権の扱いと税務を詰めます。
「自分への借金だけだから何もしなくてよい」と考えると、会社を終えるための作業が残りかねません。役員借入金の整理は、清算全体の中の作業です。
解散の登記だけでは借金の処理は終わらない
株主総会で解散を決めても、債権者への対応や財産の整理が残ります。会社法475条は、一定の例外を除き「清算をしなければならない」と定めています。出典はe-Gov法令検索「会社法」で、2026年8月18日の確認内容です。
通常の清算を考えていても、財産では借金を処理できないと分かれば、別の手続きの検討が必要になります。役員借入金を放棄するだけで足りるのか、ほかの債務も残るのかで分岐します。
状況によっては、法的整理が適切な場合もあります。破産や特別清算の適否は、債務の内容や会社の状態を踏まえた専門的な判断になります。
詳しくは休眠会社の廃業手続きは登記だけで終わらない―残った借入と連帯保証の整理をご覧ください。
株式譲渡では社長への借金も条件に入れる
株式を譲る場合、会社の法人格は変わりません。役員借入金も、別途整理しなければ会社に残る債務として検討対象になります。社長が退任することだけで、その貸し借りまで終わるわけではありません。
売買の条件では、株式の代金と役員借入金の扱いを分けます。株式の価格だけが提示されている段階では、社長が最終的に受け取れる額は読み切れません。
買い手から、株式代金と役員借入金の返済額を合わせて提示される場合があります。その場合も、お金の流れは分けて確認します。株式代金は買い手から売り手株主へ、借入金の返済は原則として会社から貸した役員へ支払う形です。
返済原資には、会社の手元資金を使う案もあります。買い手が会社へ資金を入れ、会社が返済する案も考えられます。どちらを想定するのか、条件提示の段階から明らかにしてください。
確認する内容は次のとおりです。
- 株式の譲渡代金はいくらか
- 会社から役員へいくら返済するか
- 返済原資は誰がどこへ用意するか
- 返済日は譲渡実行日か、その後か
- 放棄などを求める条件があるか
- 税金や報酬を引いた後に何が残るか
最終契約までに、支払う人と受け取る人、金額、時期をそろえます。「総額では受け取れる」という説明だけでは、返済が後日に延びる負担を見落としかねません。会社のほかの支払いを妨げないかも確認する対象です。
提示額を比べるときは、役員借入金の整理まで含めてください。詳しくは休眠会社の売却相場を見誤らないための価格・手取り・連帯保証の判断基準をご覧ください。
事業譲渡では代金の行き先を取り違えない
会社が事業を譲る場合、譲渡代金は原則として売り手の会社が受け取ります。株主である社長が、そのまま個人の収入として受け取る形とは異なります。
入金後も、会社の債務や税金、残務の処理が続きます。その中で役員借入金へどこまで返済できるかを検討します。「事業が売れたから、代金は社長への返済に使える」と先に決めないでください。
会社法22条1項には、商号を続けて使う譲受会社の責任が定められています。原則として、譲渡会社の事業で生じた債務を弁済する責任も負います。同条2項には、遅滞のない登記や双方からの通知による例外があります。
また、会社法23条の2第1項は、債権者を害すると知っておこなう事業譲渡を扱っています。残された債権者は、承継財産の価額を限度に、譲受会社へ履行を請求できる場合があります。ただし、譲受会社が効力発生時にその事情を知らなかった場合は除かれます。
出典はe-Gov法令検索「会社法」です。2026年8月18日に確認された条文に基づく整理で、個別の適用は弁護士等が判断する範囲です。
完全に営業を止めていても、残る契約や設備の状況によって検討余地は変わります。ただし、法人が存在するだけで買い手が見つかるという話ではありません。引き継げる価値と、残る負担の両方を確かめます。
役員借入金をなくしても銀行への連帯保証は別に確認する
社長が会社への債権を放棄しても、それだけで銀行との保証契約が終わるわけではありません。会社に対してはお金を貸す側であり、銀行に対しては保証人でもある。この立場の違いを押さえてください。
保証契約は借入先ごとに確かめる
保証の範囲を確認する資料は、会社の決算書だけでは足りません。借入先ごとの契約書や保証書を使い、どの債務を誰が保証しているかを確認します。
民法446条は「保証契約は、書面でしなければ、その効力を生じない」と定めています。同条では電磁的記録の扱いも定められています。出典はe-Gov法令検索「民法」で、2026年8月18日の条文確認内容です。
書面が手元にないことと、保証契約が存在しないことは同じではありません。契約の写しを確かめるところから進めます。昔の借入について記憶だけで判断せず、変更された条件がないかも確認してください。
会社に財産があっても請求順は期待しすぎない
連帯保証では、通常の保証と同じように「先に会社へ請求してほしい」と主張できるわけではありません。民法454条は、連帯保証人について催告と検索の抗弁を認めない定めを置いています。
会社に売掛金や設備があるから、社長への請求は後になるはずだ。その前提で個人の資金計画を組むと、想定が外れるおそれがあります。会社の返済状況と、保証契約の内容を合わせて見る必要があります。
一方、役員であることだけで、会社の借金すべての保証人になるわけでもありません。家族についても、契約や個別の事情を確認します。不安を家族全員の責任へ広げる前に、誰が何を約束しているかを整理してください。
保証債務の整理には会社側の手続きも関係する
経営者保証に関するガイドラインには、一定の要件のもとで保証債務の整理を求める枠組みがあります。ただし、会社を休眠させたことや、社長が債権を放棄したことだけで利用が決まる仕組みではありません。
保証債務の整理では、会社側の手続きも要件に含まれます。法的債務整理か準則型私的整理の申立てを同時におこなう場合などが対象です。手続きが進行中、またはすでに終結している場合も含めて検討します。
対象債権者にとっての経済的な合理性など、ほかの要件もあります。資産を開示すれば保証が外れる、という理解では足りません。
制度の詳細は、全国銀行協会「経営者保証に関するガイドライン」に掲載されています。個別の適用や交渉は、経営者本人と、必要に応じて委任する弁護士等が担います。
M&A契約の約束と金融機関の同意を分ける
買い手との契約に保証解除について定めても、その合意だけで金融機関との保証契約が消えるわけではありません。金融機関等の判断と同意が前提になります。
役員借入金の整理では、売り手と買い手の条件が中心になります。一方、保証には金融機関との関係が加わります。片方が合意できたから、もう片方も済んだとは扱えません。
譲渡を検討するときは、次の内容を別々に確認します。
- 役員借入金をどう整理するか
- 銀行借入を誰が返済していくか
- 保証解除へ向けて何を確認するか
- 解除されない場合の契約上の扱い
中小企業庁の中小M&Aガイドラインも、保証の扱いを主要な確認項目に挙げています。譲渡代金だけで、廃業後の負担まで判断しないでください。
相談の準備は、会社と家計の資金を分けるところから始める
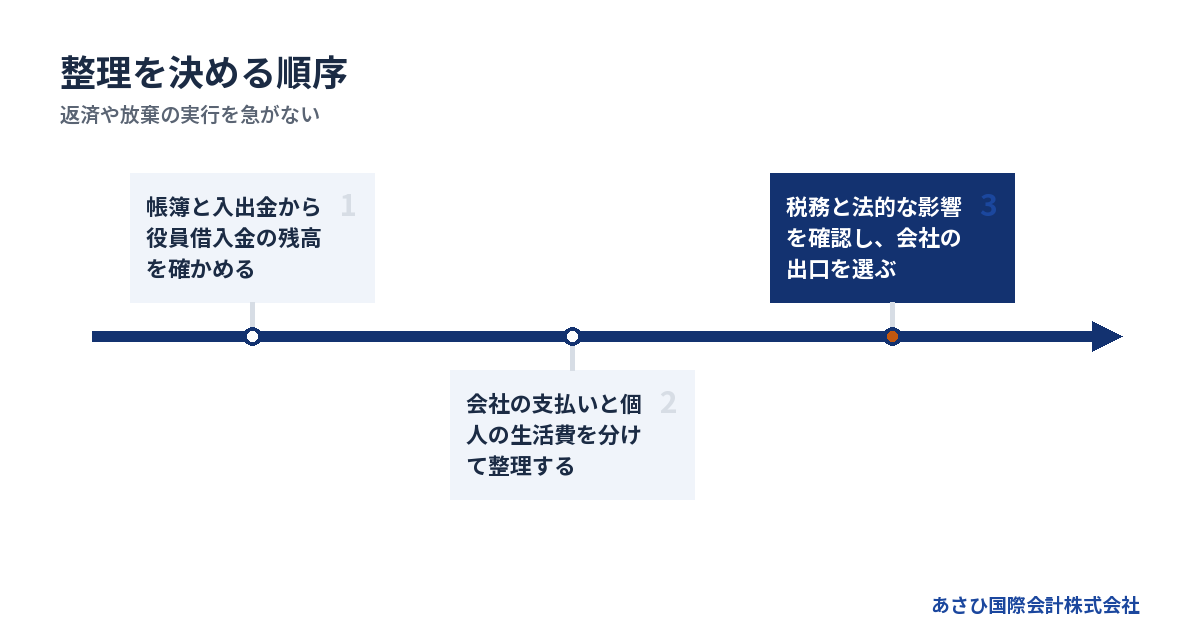
役員借入金の相談には、残高の根拠と会社全体の支払い予定が役立ちます。すべての資料を完成させるより、支払期限と不足額が分かる状態を先に作る方が、判断を進めやすくなります。
最初の相談では不明な項目もそのまま伝える
相談をためらう理由が「帳簿が古い」「借用書がない」なら、分かる範囲を伝えて構いません。不明な箇所を明らかにすることも、相談の作業に含まれます。
伝える内容は、長い事業の経緯より、現在の状況を先に置きます。
- 営業を止めているか、まだ続けているか
- 役員借入金がいくら残っているか
- ほかに払えていない債務があるか
- 次の支払日と不足する資金はいくらか
- 再開・廃業・譲渡のどれに迷っているか
その後で、資金を入れてきた経緯を説明します。家族の預金を使った事情や、個人借入の返済も隠さず共有してください。会社の資料だけでは、社長が急ぐ理由まで伝わらないことがあります。
会計・法律・M&Aで担当する仕事を分ける
役員借入金には、帳簿、契約、税金、会社の出口が関係します。相談を進めるときは、誰がどの判断を担当するのかを明らかにしてください。
| 担当する領域 | 主な確認内容 |
|---|---|
| 税理士 | 帳簿・申告・税務への影響 |
| 弁護士 | 債権債務・保証・法的整理 |
| 司法書士 | 解散や清算などの登記 |
| M&Aの支援者 | 買い手探索・条件の整理 |
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあり、M&Aを前提に決める必要はありません。
あさひ国際会計株式会社は、再生型M&Aの仲介や事業承継支援をおこなっています。連帯保証の解除を見据えたスキームをご提案し、経営者本人の判断と協議を後方から支える役割です。債権者との交渉主体は経営者本人や、委任を受けた弁護士等になります。
費用が払えない場合も役員借入金の回収を急がない
廃業費用を用意するために、会社の現金を社長へ返しておこう。そう考える場合も、実行前に資金の使い道を確認してください。手続きを進める費用と個人の生活費を、区別して検討する必要があります。
費用を見積もる際は、登記などの実費だけで判断しません。残務の費用や税金、必要な専門家報酬を含めます。金額を払えない場合は、その不足を相談の最初に伝え、実行できる手続きと支払時期を検討します。
詳しくは休眠会社の廃業手続きにかかる費用は残務次第、借入と保証を含めた予算の立て方をご覧ください。
当社のM&A仲介は相談無料、着手金なしの成功報酬制です。報酬を成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。これは仲介報酬の支払方法で、税金や別途依頼する専門家費用まで無料という意味ではありません。
放置する場合と整理する場合の負担を比べる
休眠を続ければ、判断を保留する時間は取れるかもしれません。ただ、その間にも契約や管理に伴う支払いが続くなら、社長からの追加資金が増えるおそれがあります。
比較するのは、今すぐ閉じる費用だけではありません。休眠を続ける支出と、再開や譲渡に必要な資金も並べます。そのうえで、どの案なら資金が尽きる前に着地できるかを考えてください。
家族には、会社へ入れたお金の残高と回収の見込みを分けて説明します。従業員や取引先が残っているなら、未払いと今後の対応も整理します。期待だけで予定を伝えず、決まっていることから共有する方が混乱を抑えられます。
当社への相談では、役員借入金を含む財務状況をもとに、事業を譲る余地を検討します。平日の営業時間内のご連絡には、最短当日に対応しています。
よくある質問
休眠会社の役員借入金は、そのまま残してもよいですか?
返済や放棄などをしていなければ、残高を引き続き管理することになります。休眠したという理由だけで帳簿から消す扱いにはなりません。返済条件や利息の有無を確認し、休眠後に増えた立替金も反映させます。再開の見込みがなく、管理費用だけが増える場合は、会社を残す理由も見直してください。
社長への返済を優先すれば、生活費を確保できますか?
生活費に充てる目的でも、ほかの債権者への支払いを差し置いた返済は問題になりえます。生活費が必要という理由だけで、優先して回収してよいとは判断できません。会社の支払能力や、ほかの債務への影響を確認してください。生活費の不足は隠さず伝え、会社の資金を使う可否と、個人の暮らしを支える方法を分けて検討します。
役員借入金を放棄すれば、税金を払わず廃業できますか?
債権放棄だけで税負担や廃業手続きの結果は決まりません。会社が借金の免除を受けたことについて、税務上の確認が必要です。過去に赤字だった場合も、申告内容を踏まえて判断します。また、銀行借入や未払いが残っていれば、その整理は別に必要です。書類を作る前に、会社と個人の双方への影響を確認してください。
役員借入金が多い休眠会社でも売却を検討できますか?
残高の多さだけで売却の可否は決まりません。残っている事業や資産、ほかの債務、買い手の条件によって検討余地が変わります。ただし、社長への全額返済まで実現できるかは別の判断です。株式の譲渡代金、役員借入金の扱い、連帯保証の解除条件を分けて確認すると、手取りと残る責任を比べやすくなります。
まとめ
最後の決算書にある役員借入金の残高と、その後の入出金を並べてください。返済や放棄を実行する前に、ほかの未払いと連帯保証、家計の不足額を添えて相談すると、会社を残すか閉じるかの判断を進めやすくなります。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
—FIGURES—
[
{“type”:”cards”,”title”:”社長と会社のお金”,”subtitle”:”貸し借りの向きを分ける”,”after”:”## 休眠しても役員借入金と社長の連帯保証は別々に残る”,
“items”:[[“1″,”役員借入金”,”社長が会社へ貸したお金。返済や債権放棄を検討する”],[“2″,”出資”,”借金の返済対象ではなく、清算では残余財産の分配を確認”],[“3″,”役員貸付金”,”会社が社長へ貸したお金。会社が回収する財産”]]},
{“type”:”steps”,”title”:”整理を決める順序”,”subtitle”:”返済や放棄の実行を急がない”,”after”:”## 相談の準備は、会社と家計の資金を分けるところから始める”,
“items”:[“帳簿と入出金で役員借入金の残高を確認する”,”会社の未払いと家計の不足額を分ける”,”税務と法的な影響を確認して整理方法を決める”]}
]
—END FIGURES—