


目次
この記事の対象と結論
有限会社の廃業手続きは、会社の財産で借入と閉鎖費用を払えるかを確かめてから進めます。返済の見通しが立たないまま、解散の登記だけを先に進めるのは避けたいところです。
店や事務所を閉めても、会社の借入が消えるわけではありません。経営者が連帯保証をしていれば、個人の返済責任も別に整理する必要があります。
会社を閉じる段取りと、借入・連帯保証の整理は、一緒に設計する課題です。 完済できるなら解散・清算へ進み、難しければ債務整理や事業譲渡も比較します。
まだ結論が出ていなくても、支払日と残高が分かれば整理を始められます。従業員や家族への説明も、選べる道を確かめてから準備しましょう。
有限会社の廃業は、返済できるかで進め方が変わる
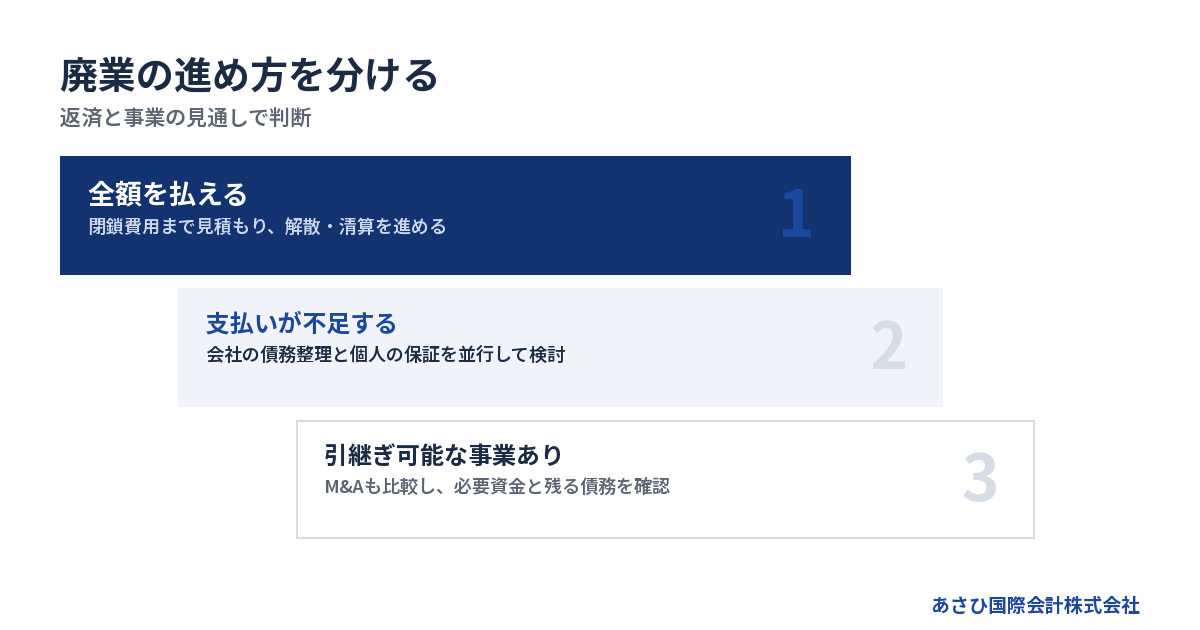
有限会社を閉じる方法は、残った財産で支払いを終えられるかによって変わります。営業をやめる日を決めるだけでは、会社を閉じる手続きは完了しません。
廃業・解散・清算は別の段階
営業をやめることを、一般に廃業と呼びます。一方、会社として通常の事業活動を終え、後片づけに移る節目が解散です。
解散後には、売掛金を回収して財産を売却します。その資金で債務を払うなど、会社に残った権利と義務を整理するのが清算です。会社法第475条にも、解散に伴う清算の定めがあります。
順序を分けると、確認すべきことが見えてきます。
1. 営業を終える日と未完了の仕事を確認する。
2. 解散を決め、清算を担う人を定める。
3. 財産の回収と債務の支払いを進める。
4. 清算の結果をまとめ、登記などをおこなう。
税務上の届出だけを提出しても、会社の整理全体が終わるわけではありません。登記と税務、契約の終了を別々に管理すると、やり残しを減らせます。
完済できる会社と資金不足の会社を分ける
判断の出発点は、帳簿上の純資産だけではありません。実際に回収できる金額と、最後までに払う金額を比べます。
売掛金は回収の見込みを確認し、設備には売却見積もりを取ります。帳簿の金額をそのまま入金予定にしないでください。廃業に伴う退去費用が、決算書にまだ載っていないこともあります。
→ 横にスクロールできます
| 状況 | 検討する方向 | 先に確かめること |
|---|---|---|
| 全額を払える見込み | 解散・通常の清算 | 閉鎖費用の漏れ |
| 支払いが不足する | 債務整理を含む検討 | 不足額と支払期限 |
| 引継ぎ可能な事業がある | M&Aとの比較 | 買い手と必要資金 |
| 営業を一時停止したい | 休業中の管理 | 残る契約と支出 |
事業を譲れるかどうかと、借入を完済できるかは別の問いです。買い手が見つかっても、会社に残る債務の処理が必要な場合があります。
特例有限会社の解散決議は、株主の人数も確認する
現在、有限会社は新たに設立できません。既存の有限会社は、会社法上の株式会社として存続しています。そのうち「有限会社」の商号を使い続ける会社が、特例有限会社です。
まず、登記事項証明書で現在の会社形態を確認してください。昔は有限会社でも、既に通常の株式会社へ移行している場合があります。古い契約書の社名だけでは判断できません。
解散後の清算、債権者への公告、清算結了登記などは、株式会社と共通する流れです。一方、解散を決める特別決議には特例があります。
特例有限会社では、原則として総株主の半数以上の賛成が必要です。さらに、賛成する株主の議決権が、総株主の議決権の4分の3以上に達する必要があります。定款で要件が加重されている場合は、その定めも確認します。
一般の株式会社の特別決議は、原則として議決権の過半数を持つ株主の出席が前提です。そのうえで、出席株主の議決権の3分の2以上の賛成を求めます。有限会社の解散では、この割合をそのまま使わないでください。
根拠は、会社法と、会社法の施行に伴う関係法律の整備等に関する法律です。
確認には、現在の定款と株主名簿を使います。
- 定款で決議要件を加重していないか。
- 株主の人数と議決権はどうなっているか。
- 亡くなった株主の権利が未整理でないか。
- 株式の譲渡が名簿に反映されているか。
家族経営でも、社長の持株割合だけでは判断できません。相続や名義の問題が残っていれば、議決権を行使する人の確認が先です。営業終了日を決める前に、有効な決議ができる状態かを確かめましょう。
特例有限会社は、放置してもみなし解散の対象にならない
特例有限会社には、会社法第472条の休眠会社のみなし解散の規定が適用されません。登記を長く放置することで、廃業手続きの代わりにすることはできません。
通常の株式会社には、長期間登記のない会社を対象としたみなし解散の制度があります。特例有限会社は、その適用から除かれています。根拠は会社法の施行に伴う関係法律の整備等に関する法律です。
休業を選んでも、借入や契約の管理は続きます。返済予定と契約終了の条件を確認してください。営業を止めたという事情だけで、契約上の支払いはなくなりません。
再開の見込みがあるなら、休業中の固定費と再開資金を計算します。再開予定がなく、毎月の支出だけが続くなら、閉じるための資金も減っていきます。休業を選ぶ場合にも、見直す時期を決めておくと判断を先送りしにくくなります。
詳しくは有限会社を廃業するには|借入・連帯保証を残さない出口の選び方をご覧ください。
解散を決める前に、最後まで払える資金を見積もる
廃業資金は、現在の預金残高と借入残高だけでは判断できません。営業を止めてから入るお金と、止めた後に出るお金を日付付きで並べます。
売れる財産と使える現金は同じではない
設備や在庫を売却できても、代金の入金が支払日に間に合わなければ、資金不足は起こります。売却額と入金日は分けて確認してください。
所有関係にも注意が必要です。使っている車両や機械について、購入契約やリース契約を確認します。担保がある場合は、処分の条件を先に確かめてください。会社が使っているという理由だけで、売却を決めないようにします。
財産の一覧には、次の項目を添えます。
- 売却や回収を見込む金額。
- お金が入る予定日。
- 担保や所有権に関する制約。
- 回収や撤去にかかる費用。
査定が済んでいない財産は、見込額と分かるように記載します。期待する売値をそのまま確定収入として扱わないことが、資金計算の出発点です。
閉鎖後の請求まで支出に入れる
廃業の支出には、営業中の未払いと、閉じるために新しく発生する費用があります。借入だけを一覧にすると、後者が抜けがちです。
賃貸物件では、退去通知から契約終了までの賃料が残る場合があります。設備を運び出した後に、原状回復費用が具体化することもあります。
支出の洗い出しには、契約書と直近の支払記録を使います。
- 借入と取引先への未払い。
- 給与と退職に伴う支払い。
- 税金と社会保険料。
- 賃料と原状回復費用。
- 登記・公告・専門家への費用。
請求書がまだ届いていない支出も、別欄に置いておきます。「請求が来ていない」と「支払義務がない」は違います。見積もりを取り、金額が判明したものから更新しましょう。
帳簿より先に支払日が問題になることもある
財産の合計が債務を上回っていても、現金が足りない場合があります。不動産の売却待ちや、売掛金の回収待ちが典型です。
反対に、預金が残っているだけで安全とも判断できません。近く発生する閉鎖費用を差し引くと、借入の返済原資が不足することがあります。
資金表は、少なくとも次の流れが読める形にします。
1. 現時点で使える預金を記載する。
2. 入金予定を日付順に加える。
3. 支払予定を日付順に差し引く。
4. 残高が不足する日を確認する。
売掛金の回収が遅れた場合も試算してください。予定どおりなら払える計画と、多少の遅れにも耐えられる計画では、解散日を決める判断が変わります。
不足が見えたら、返済と財産処分を急がない
閉鎖費用まで含めると足りない場合、通常の清算で終えられるかを再検討します。解散登記をすれば不足が埋まるわけではありません。
不安から親族への借入だけを返したり、会社の財産を安く移したりするのは避けたい行動です。後の債務整理で問題になる可能性があります。支払先や処分方法の判断には、法的な確認が必要です。
従業員への給与なども含め、何をいつ払うかは個別に検討します。一律に支払いを止める判断も、手元資金を使い切る判断も危険を伴います。
資金が不足する日、払えない金額、保有財産をまとめてください。その情報があれば、債務整理に必要な判断と、事業を残せるかの検討を同時に進めやすくなります。
完済できる有限会社は、解散から清算結了へ進む
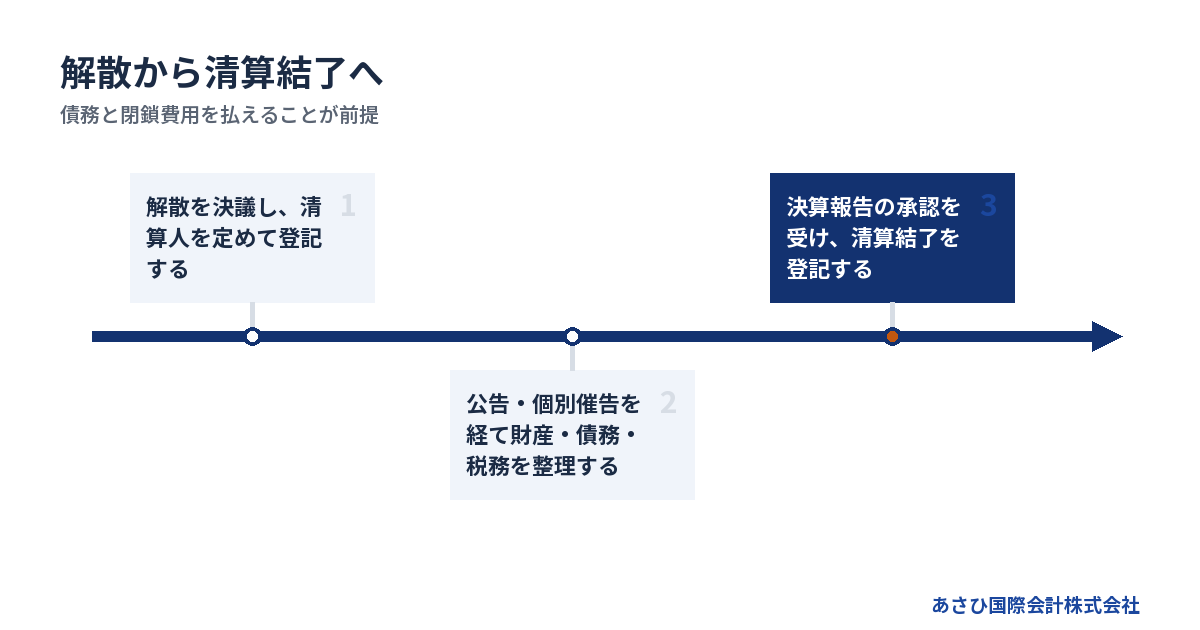
債務と閉鎖費用を払える見通しがあるなら、解散の意思決定から清算へ進みます。途中で不足が分かった場合は、その段階で手続きの進め方を見直します。
解散決議と清算人を定め、登記を準備する
清算では、財産の回収や債務の支払いを担う人を定めます。その役割が清算人です。会社法第478条には、定款などに別段の定めがない場合の取扱いがあります。
準備は、意思決定の内容と登記書類を一致させる作業から始まります。
1. 定款と株主の状況を確認する。
2. 解散日と清算人を決める。
3. 決議内容を議事録に残す。
4. 解散と清算人の登記を申請する。
解散登記は、解散の日から2週間以内が法定の期限です。清算人の登記にも原則として2週間以内の期限があります。根拠は会社法第926条・第928条です。
期限と起算日は、選任の経緯も含めて確認します。出典はe-Gov法令検索「会社法」です。
官報公告と債権者への個別連絡をおこなう
会社に対して請求できる人を確かめるため、債権の申出を求める手続きをおこないます。取引先への閉店のお知らせとは、目的が異なります。
会社法第499条は、申出期間について「二箇月を下ることができない」と定めています。官報への公告に加え、判明している債権者への個別の催告も必要です。
通常の清算における債権申出期間は、最低2か月です。会社法第499条に基づく期間であり、廃業全体の所要期間を示すものではありません。
債権者の一覧には、金融機関以外も含めます。
- 商品や材料の仕入先。
- 賃貸物件の貸主。
- 未払いのある従業員。
- 借入のある役員や親族。
公告期間中の支払いには法的な制限もあります。請求が届いた順に返す運用を始めず、弁済の進め方を確認してください。
財産を回収し、債務と税務を整理する
清算では、売掛金の回収と財産の売却を進めます。同時に、請求内容を確認し、債務の支払いを整理します。
回収予定の売掛金が減ったり、未把握の債務が見つかったりすることもあります。そのたびに資金表を更新してください。解散前の見積もりを固定したまま進めると、不足の発見が遅れます。
会社のお金と個人のお金は、ここでも区別します。
- 回収した代金の入金先を記録する。
- 売却価格の根拠となる資料を残す。
- 支払先と支払理由を記録する。
- 税金に充てる資金を見積もる。
清算中にも、税務申告や届出の確認が必要です。資産売却による税負担も含め、税理士と計算を合わせます。債務の処理を終える前に、残った現金を経営者へ戻さないようにしましょう。
決算報告と清算結了登記まで確認する
清算事務を終えたら、その結果を決算報告にまとめます。株主総会の承認を経て、清算結了の登記につなげます。
清算結了登記は、決算報告の承認を受けた日から2週間以内です。根拠は会社法第929条です。
ただし、承認の議事録や登記だけで、未処理の債務が消えるわけではありません。実際の清算事務を終えているかが前提です。
最後に、未入金の還付や未確定の請求も確かめます。口座を閉じる時期も、それらを踏まえて決めてください。帳簿や契約書は、必要な保管を続けられるよう管理者と保管場所を決めます。
詳しくは会社の廃業手続きを全体整理|解散・清算と借入、連帯保証の分岐をご覧ください。
従業員・取引先・届出の終了日は別々に管理する
有限会社の廃業では、営業終了日と各契約の終了日がずれることがあります。登記の予定だけでなく、雇用や賃貸借などの終了条件を確認して日程を組みます。
従業員には、説明と支払いの見通しをそろえる
従業員への説明では、会社を閉じる予定と、生活に直接関わる情報を分けて伝えます。社長の気持ちを説明するだけでは、その後の暮らしを判断できません。
まず、決まっていることと未定のことを整理します。
- 勤務を終える予定日。
- 給与の支払予定。
- 退職金に関する規程の有無。
- 退職に伴う書類の受渡し。
- 事業譲渡を検討しているか。
雇用を終える手続きは、廃業という理由だけで省けません。雇用契約や就業規則に加え、説明と通知の時期も確認します。労務の手続きは、社会保険労務士などの担当範囲を明確にすると進めやすくなります。
事業譲渡の可能性がある場合も、雇用の引継ぎを約束しすぎないことです。買い手との条件が固まるまでは、検討中であることを伝えます。従業員への誠実さは、未確定の話を確定事項に変えない姿勢にも表れます。
取引先には未完了の仕事を確認してから伝える
取引先への連絡は、営業終了日の通知だけでは足りません。受注済みの仕事を完了できるか、前受金をどう扱うかも確認します。
連絡前に、契約ごとの残務を一覧にしてください。
- 納品や作業が終わっていない案件。
- 前受金や預り金のある案件。
- 返品や保証対応が残る案件。
- 回収していない売掛金。
事業を譲る場合には、契約相手の承諾が必要かを確認します。買い手が決まった段階で、引き継ぐ契約と終了する契約を分けてください。
取引先への公表が先に進むと、従業員が外部から廃業を知ることもあります。説明する相手と順番を決め、社内外で異なる話が伝わらないようにします。ただし、必要な通知を先延ばしにする理由には使えません。
税務・保険・許認可は担当と期限を一覧にする
解散登記をおこなっても、税務や社会保険の手続きまで自動で済むわけではありません。会社の状態や事業内容に応じて、届出と申告を確認します。
一覧表には、手続き名だけでなく担当者を入れてください。
→ 横にスクロールできます
| 確認する分野 | 主な確認内容 | 実務の担当 |
|---|---|---|
| 登記 | 解散・清算結了 | 清算人・司法書士 |
| 税務 | 届出・申告・納付 | 清算人・税理士 |
| 雇用・保険 | 退職・資格の手続き | 会社・社労士等 |
| 許認可・契約 | 廃止・返納・解約 | 会社・担当専門家 |
具体的な期限や書類は、それぞれの適用条件で確認します。「税理士に伝えたので全部済むはず」と任せきりにすると、担当外の作業が残ることがあります。
依頼した業務と、会社が対応する業務を分けて記録しましょう。完了時には、提出控えや受付の記録まで手元にまとめます。
廃業費用は、登記の実費と会社ごとの支出を分ける
有限会社の廃業費用は、登記の税額だけでは見積もれません。公告や専門家報酬に加え、従業員・物件・税金に関する支出まで含めて資金を確保します。
登記の税額だけを総額と考えない
登録免許税法には、解散などの登記にかかる税額が定められています。解散が3万円、清算人または代表清算人が9千円、清算結了が2千円で、合計は4万1千円です。出典は登録免許税法・別表第一第24号です。
対象は各登記の登録免許税です。個別の申請内容は登記を担当する司法書士などと照合してください。
この合計には、次の支出は含まれません。
- 官報公告にかかる実費。
- 司法書士へ依頼する場合の報酬。
- 税理士への申告・清算関連の報酬。
- 証明書の取得などにかかる実費。
「廃業費用は4万1千円」と読むと、資金準備を誤ります。これは限定された税額の合計であり、会社を閉じる総費用ではありません。
総額は見積書から組み立てる
会社ごとの総額に大きな差が出るのは、登記以外の支出です。賃貸物件の規模や設備の撤去条件によって、閉鎖費用は変わります。
そのため、根拠のない一律の相場を置くより、見積書から自社の費用を計算します。既に金額が分かる支出と、まだ変動する支出を分けてください。
| 支出の状態 | 資金表への載せ方 |
|---|---|
| 金額が確定している | 確定額と支払日 |
| 見積書が届いている | 見積額と有効条件 |
| 金額が変わり得る | 下限と上限の見込額 |
| まだ確認していない | 未確認と担当者 |
変動する支出があるなら、低い見積額の合計だけで判断しないことです。高い側の見込みでも支払えるかを確かめます。
見積もりを比べるときは、作業範囲もそろえます。撤去だけの見積もりと、廃棄・原状回復まで含む見積もりでは、金額の意味が異なります。
費用を払えない場合は、手続きの選び直しが要る
廃業費用が不足しているなら、その不足も含めて会社の整理方法を検討します。申告や登記を放置せず、必要な費用と支払時期を確認してください。
法人の債務整理と、経営者個人の保証債務の整理では、必要な費用も分かれます。法的整理を検討する場合は、弁護士費用や裁判所への費用について、見積もりと支払時期の確認が必要です。
個人の借入で穴埋めする前に、次の点を整理してください。
- 会社に残っている現金。
- 換金できる財産と入金時期。
- 手続きに必要な費用。
- 個人が負っている保証債務。
支払方法を相談できるかは、依頼内容と受任条件によります。費用が足りない段階で伝え、必要額を確認するほうが、手元資金を使い切ってからより検討を進めやすくなります。
詳しくは倒産手続き費用はいくら残すべきか|法人破産・廃業・M&Aの資金設計をご覧ください。
借入と連帯保証が残るなら、清算と事業譲渡を比較する
借入を返し切れない有限会社では、会社の債務と経営者の保証を並行して検討します。事業を残せる可能性があっても、支払いと保証の処理を後回しにはできません。
会社の解散と社長の保証解除は別の問題
経営者が連帯保証をしている場合、会社の解散とは別に保証債務の処理を確認します。借入ごとに、誰がどの範囲を保証しているか確認してください。
返済予定表だけで判断せず、保証契約書を確認します。条件変更時の書類も合わせて照合してください。
- 保証している借入はどれか。
- 保証人は社長以外にもいるか。
- 個人の財産に担保が付いているか。
- 保証の変更に関する書類があるか。
会社に返済原資が足りなくなった場合、経営者個人への請求も想定して準備します。ただし、会社の廃業から個人の自己破産へ直結すると決めつける必要はありません。個人の資産や収入、保証債務の整理方法を踏まえた判断になります。
返済が難しいなら法的整理も選択肢に入る
債務を払えない状態で、通常の清算をそのまま終える計画には無理があります。支払いができるか疑わしい段階で、弁護士が法的な処理を検討できる資料を整えます。
状況によっては、法的整理が適切な場合もあります。
破産法第1条は、目的に「経済生活の再生の機会の確保」を含めています。財産を整理するだけでなく、その後の生活を立て直す視点もある手続きです。出典はe-Gov法令検索「破産法」です。
特例有限会社では、通常の株式会社と異なり、特別清算の規定が適用されません。有限会社のまま、株式会社向けの特別清算の説明を使って進めないでください。根拠は会社法の施行に伴う関係法律の整備等に関する法律です。
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。自社の支払状況と事業の見通しに合う判断をそろえるため、担当する役割を確認します。
保証債務の整理には会社側の手続きも関わる
一定の要件を満たす場合に、保証債務の整理を求める枠組みがあります。経営者保証に関するガイドラインです。申出だけで保証の免除が決まる仕組みではありません。
既に負っている保証債務の整理では、会社側の手続きも要件に含まれます。会社が法的債務整理手続または準則型私的整理手続を申し立てているか、申し立てる見込みがあることなどを確認します。
資産を開示すれば、それだけで利用できると考えないでください。保証を新たに付けない場面の要件とも区別が必要です。
出典は全国銀行協会「経営者保証に関するガイドライン」です。
適用可能性は、会社と個人の両方の資料から検討します。金融機関との協議は経営者本人と、必要に応じて依頼する弁護士等の専門家が担います。
事業を譲るなら、会社に残る債務まで設計する
廃業の理由が資金繰りでも、取引や人材に引継ぎの価値が残る場合があります。営業を止める前なら、買い手が事業の継続性を確認しやすいこともあります。
ただし、買い手探しには時間と運転資金が要ります。成約まで支払いを続けられるかと、譲渡後に何が残るかをセットで確認します。
株式を譲る形と事業を譲る形では、会社や契約に残るものが異なります。事業譲渡で会社に入った代金を、社長が自由に使えるお金と考えるのも適切ではありません。税金や残る債務の処理まで計算します。
比較する条件をそろえておきましょう。
- 成約までの資金が足りるか。
- 雇用や取引を引き継げるか。
- 会社にどの債務が残るか。
- 保証解除について同意を得られるか。
譲渡契約に買い手の義務を記載しても、それだけで金融機関に対する保証が解除されるわけではありません。金融機関の同意と、解除を確認する書面を含めて検討します。
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。連帯保証の解除を見据えたスキームのご提案と、事業承継支援が当社の役割です。債権者との交渉を担う経営者本人や弁護士等に対し、M&Aの立場から後方支援をおこないます。
当社の相談は無料で、着手金はありません。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではなく、税金や廃業費用まで不要になるわけでもありません。
よくある質問
有限会社の廃業手続きは自分だけでできますか?
会社側で準備や申請を進めることは考えられます。ただし、株主の権利関係や未払い債務が複雑な場合は、書類作成だけでは足りません。登記は司法書士、税務は税理士、債務整理は弁護士という担当範囲を整理してください。そのうえで、会社が受け持つ作業を明確にします。借入と保証が残る場合は、手続き全体の順序から検討する必要があります。
有限会社を廃業するまで、どれくらいかかりますか?
通常の清算では、債権申出のために最低2か月の期間を設けます。これは会社法第499条の定めです。会社の整理全体がその期間で終わるという意味ではありません。財産の売却や債務の確定、税務処理などの進み方で日程は変わります。解散日、営業終了日、清算結了の予定日を分けて管理してください。
有限会社なら、借入は出資した金額までの責任ですか?
出資者としての責任と、個人で結んだ連帯保証契約の責任は別に確認します。有限会社という名前だけを理由に、社長の返済責任が出資額までと判断することはできません。会社の借入に保証を付けている場合は、契約内容に応じた責任が問題になります。会社の借入一覧と個人の保証契約を照合するところから始めてください。
廃業とM&Aのどちらにするか決まっていなくても相談できますか?
決まっていない段階でも相談できます。あさひ国際会計株式会社では、再生型M&Aや事業承継についてご相談を承っています。法的整理が適切な場合もあるため、M&Aだけを前提にはしません。直近の決算書や借入の資料に、今後の支払予定を添えてください。そろわない資料は、未確認としてお伝えいただけます。
まとめ
有限会社の廃業手続きは、閉鎖費用まで含めて支払えるかを確認するところから始めます。まず預金残高と次の支払日を書き出し、借入ごとの連帯保証の有無を確かめてください。
返済の不足が見える場合は、解散の書類をそろえるだけで進めないでください。会社の債務整理と事業の引継ぎを比較するために、分かっている資料を持ってご相談ください。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
—FIGURES—
[
{“type”:”cards”,”title”:”廃業の進め方を分ける”,”subtitle”:”返済と事業の見通しで判断”,”after”:”## 有限会社の廃業は、返済できるかで進め方が変わる”,
“items”:[[“1″,”全額を払える”,”閉鎖費用まで見積もり、解散・清算を進める”],[“2″,”支払いが不足する”,”会社の債務整理と個人の保証を並行して検討”],[“3″,”事業を引き継げる”,”成約までの資金と譲渡後に残る債務を確認”]]},
{“type”:”steps”,”title”:”解散から清算結了へ”,”subtitle”:”完済できる見通しが前提”,”after”:”## 完済できる有限会社は、解散から清算結了へ進む”,
“items”:[“解散を決議し、清算人を定めて登記する”,”公告・個別催告を経て財産と債務を整理する”,”決算報告の承認を受け、清算結了を登記する”]}
]
—END FIGURES—
最終更新日: 2026年9月30日