


目次
この記事の対象と結論
会社をたたむことは、一般には「廃業」と呼びます。株式会社を終える手続きについて話すなら、「解散」「清算」を使い分けると伝わりやすくなります。
借入の返済が重く、会社を閉じることが頭をよぎる。けれど、廃業と破産の違いも、自分の連帯保証がどうなるかも分からない。そんな段階で、手続きの名前まで決めておく必要はありません。
営業をやめること、法人を終えること、社長の保証を整理することは、それぞれ確認が必要です。「会社をたたみたい」と伝えるだけでも、相談の入り口になります。
全額を返せる見込みがあるか、引き継げる事業があるかで、検討する道は変わります。会社の終わり方と、ご自身の暮らしの立て直しを分けて考えていきましょう。
「会社をたたむ」は廃業、手続きの名前は解散・清算
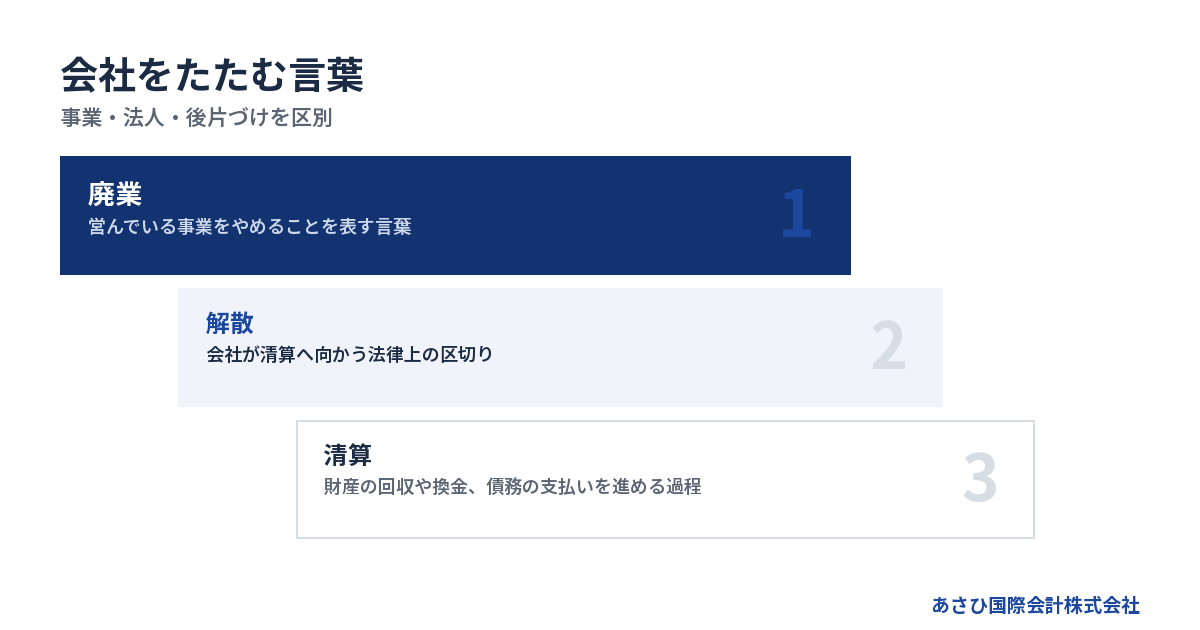
日常の会話では「廃業」が広く通じます。法律上の手続きや借入の話では、何を終えるのかまで添えると、認識のずれを減らせます。
廃業は事業をやめることを表す
営んでいる事業をやめることを、一般に廃業と呼びます。経営が苦しい場合だけに使う言葉ではありません。後継者がいない場合や、経営者の体調を理由にやめる場合にも使われます。
そのため、「廃業を考えています」と聞いただけでは、借金が払える状態かどうかは分かりません。黒字でも廃業を選ぶことはあり、借入があっても返済の見通しを立てて終える場合があります。
日常の説明なら、次のような使い方で十分です。
- 事業をやめたいので、廃業を考えている
- 営業終了後に残る支払いを整理したい
- 法人を残すかどうかは、まだ決めていない
店舗の営業を終える「閉店」も、会社全体の廃業と同じとは限りません。別の店舗や事業を続けるなら、その範囲を添えます。「店を閉める」と「法人を終える」を分けるだけでも、必要な手続きが見えやすくなります。
解散は会社が清算へ向かう区切り
株式会社の解散は、会社を終える過程に入る法律上の区切りです。解散を決めた日に、借入や未払いまで片づくわけではありません。その後の財産と債務の整理が残ります。
会社法第471条には、解散の事由として「株主総会の決議」が挙げられています。ほかに合併による消滅や、破産手続開始の決定なども含まれます。自ら決議して解散する場合だけを指す言葉ではないのです。
出典は、2026年8月に原文確認済みのe-Gov法令検索「会社法」第471条です。
相談時には、決議の有無も伝えてください。「解散したい」と「すでに解散を決議した」では、検討の出発点が変わります。まだ方針を考えている段階なら、「廃業を検討中」と伝えれば足ります。
清算は財産と支払いを整理する過程
解散後に売掛金を回収し、財産を換金して債務を支払う。残余財産があれば分配する。こうした会社の後片づけを清算と呼びます。
株式会社では、会社法第475条が解散後の清算を定めています。ただし、合併で消滅する場合などには例外があります。破産手続開始で解散し、その手続きが終わっていない会社も、通常の清算と分けて考えます。
→ 横にスクロールできます
| 言葉 | 主に表すもの | それだけでは分からないこと |
|---|---|---|
| 廃業 | 事業をやめること | 法人や借入の扱い |
| 解散 | 法律上の区切り | 債務整理の完了 |
| 清算 | 財産と債務の整理 | 社長の保証の扱い |
| 破産 | 裁判所での清算手続 | 社長個人の結論 |
清算の「算」は、財産や債務を整理する意味です。立替金などの金額を計算して支払う「精算」とは使い分けます。
書類で迷ったときは、言葉だけを選ばず、何が終わって何が残っているかを説明しましょう。未回収の代金があるなら、それも清算の検討に関わります。
解散を決めても、会社をたたむ仕事は残る
任意に株式会社を終える場合は、解散の決定から清算、清算結了へ進みます。営業終了日と、会社の整理が終わる日は分けて予定を組みます。
株主総会の決議と登記を区別する
株式会社が株主総会の決議で解散する場合、会社法上の特別決議が必要です。社長の意思だけで決められるかは、株主構成にもよります。他の株主がいるなら、持株割合と意思の確認から始めます。
決議と登記は別の作業です。解散の登記は解散の日から2週間以内が原則です。清算人の登記にも原則2週間以内の期限があります。根拠は会社法第926条・第928条で、2026年8月に原文確認済みです。
準備では、少なくとも次の事項を整理します。
- 株主と、それぞれが持つ議決権
- 解散を決める時期と営業終了の予定
- 清算の仕事を担う人
- 登記や申告を依頼する範囲
取締役を辞めることだけでは、法人の整理は終わりません。登記を依頼する場合も、未払いの整理や税務申告まで依頼に含まれるかは別途確認します。担当者の名前より、誰がどの仕事を受け持つかを明らかにしておくと、作業の抜けを防げます。
債権者への知らせと支払いの整理が続く
解散後は、会社に対して支払請求権を持つ人を把握します。借入先だけでは足りません。仕入先への買掛金や未払いの賃金なども、整理の対象として確認が必要です。
会社法第499条は、清算株式会社に債権申出の公告を求めています。判明している債権者には、個別の催告も必要です。同条の申出期間は「二箇月を下ることができない」とされています。
これは株式会社の債権申出期間の定めです。会社をたたむ全工程が2か月で済むという意味ではありません。出典は、2026年8月に確認済みのe-Gov法令検索「会社法」第499条です。
整理する事項は、次のように分けると見落としを減らせます。
- 回収できていない売掛金
- 借入と仕入先への未払い
- 給与や退職に関する支払い
- 税金と社会保険料の未納
- 賃貸借などの契約終了に伴う負担
請求書がまだ届いていない費用も確認します。手元の預金だけを見て「返せそうだ」と判断すると、営業終了後の請求で資金が足りなくなるおそれがあります。
清算結了は、書類だけで先に済ませない
会社の財産や債務が残るときは、どのように処理するかを確認します。解散登記を済ませたことと、清算の仕事が終わったことは同じではありません。
清算結了の登記には、決算報告について株主総会の承認を受けた日から2週間以内という期限があります。会社法第929条に基づく定めで、2026年8月に原文確認済みです。ただし、期限だけを追って未処理の事項を置き去りにしないようにします。
終盤では、次の状況を照合してください。
- 会社名義の財産が残っていないか
- 未回収や未払いを把握しているか
- 終了していない契約がないか
- 必要な申告の担当が決まっているか
「もう営業していないから終わった」と考えると、郵便や請求への対応が途切れがちです。連絡を受ける人と書類の保管場所も決めておきます。実際に清算を終えられる状態かは、財産や債務の内容を示して専門家に確認する必要があります。
払いきれないときは、倒産と破産の意味を分けて考える
「倒産」は経営が行き詰まった状態などを表す広い言葉です。「破産」は裁判所の手続名であり、会社をたたむこと全般の呼び名ではありません。
倒産という言葉だけでは手続きが決まらない
「倒産するかもしれない」と感じていても、営業を続けられる余地がある場合と、財産を整理する段階では対応が変わります。まず、いつ何の支払いが足りなくなるかを言葉にしてください。
国民生活センターの解説では、裁判所の倒産手続きを、清算型と再建型に整理しています。前者には破産・特別清算、後者には民事再生・会社更生が挙げられています。事業の継続を目指す手続きも含まれる整理です。
出典は、2026年8月に確認済みの国民生活センター「国民生活」2025年3月号「倒産手続」です。
読み取るべきなのは、倒産という言葉から営業終了までを直結させないこと。民事再生は、債権者の多数の同意と裁判所の認可を得た計画などにより、再生を図る手続きです。利用できるかは、継続資金や事業の見通しなども含めて検討します。
破産と特別清算では出発点が違う
財産を整理して債権者への配当などをおこなう裁判所の手続きが破産です。破産法上、支払不能は、期限の来た債務を一般的・継続的に払えない状態を指します。一時的な入金のずれと同じ意味ではありません。
破産法第1条には、適正で公平な清算に加え、「経済生活の再生の機会の確保」という目的も書かれています。出典は、2026年8月に確認済みのe-Gov法令検索「破産法」です。
一方、特別清算は、すでに解散して清算中の株式会社が対象です。清算に著しい支障がある場合や、債務超過の疑いがある場合に、裁判所が開始を命じる枠組みです。
→ 横にスクロールできます
| 手続き | 出発点 | 主な確認事項 |
|---|---|---|
| 通常の清算 | 解散後の株式会社 | 債務を払いきれるか |
| 特別清算 | 清算中の株式会社 | 開始原因や合意の見込み |
| 破産 | 支払不能など | 財産と債務の状況 |
| 民事再生 | 再生を目指す状況 | 継続資金と計画の見込み |
名前の印象で選ぶものではありません。債務超過の疑いがある清算株式会社については、会社法第511条が清算人の申立義務も定めています。通常の清算で進めてよいか迷った時点で、法的な判断が必要になります。
借入があるだけで破産と決まるわけではない
借入が残っていても、回収金や資産の売却代金などで支払える見込みがあれば、清算を検討できる場合があります。反対に、帳簿上は資産が多くても、すぐ現金にならなければ支払期限に間に合いません。
確認するのは残高と期日です。
- 実際に使える預金はいくらあるか
- 売掛金はいつ、いくら回収できるか
- 資産を売ると手元にいくら残るか
- 終了までにどの支払いが発生するか
- すでに払えていない債務はあるか
返済のために家族から借りることを考える場合も、整理後の見通しと併せて検討します。追加資金を入れても不足が続くなら、家族の負担だけが増えるおそれがあるためです。
状況によっては法的整理が適切な場合もあります。事業を譲る可能性を調べることと、法的整理に備えることは並行して考えられます。手続きの名前が決まるまで、資金の確認を待つ必要はありません。
会社をたたんでも、社長の連帯保証は別に確認する
廃業や解散だけで、経営者の保証契約まで消えるわけではありません。会社の借入と、ご本人が負う保証債務を分けて整理します。
社長であることと保証人であることを分ける
「会社の借金だから、自分が払うしかない」と思い込む前に、契約を確認します。役職の問題と、保証契約による責任は分けて考える必要があります。
民法第446条は、保証人が、主たる債務者が履行しないときに履行する責任を負うと定めています。保証契約には書面が必要で、電磁的記録も含まれます。手元に紙が見当たらないことだけで、保証がないと判断しないでください。
確認する資料は次のとおりです。
- 借入契約書と返済予定表
- 保証契約書の写し
- 契約変更に関する書面
- 保証について届いた通知
契約ごとに、誰が保証人なのかを確かめます。借入先が複数あるなら、保証の内容も同じとは限りません。会社名義の債務と個人名義の借入を別の欄に分けると、ご自身の負担を把握しやすくなります。
連帯保証では会社への請求を先に求められない
通常の保証には、一定の条件で会社への催告や財産への執行を先に求める権利があります。連帯保証では、民法第454条により、これらの権利がありません。
そのため、「会社の財産を全部調べてからでないと、自分には請求されない」とは考えられません。会社への手続きが終わる前に、連帯保証人が請求を受ける可能性があります。個別の請求については、契約や期限の確認が必要です。
家計への影響も整理します。
- ご本人が保証している借入の範囲
- 自宅などに設定された担保
- 会社と個人の間の貸し借り
- 家族自身が契約している保証の有無
家族という関係だけから責任を決めつけず、各人の契約を確認します。自宅についても、名義と担保の状況を分けて把握してください。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
会社の破産と社長の自己破産は同じ結論ではない
会社が破産する場合でも、社長個人の整理方法は別に検討します。保証債務の額や個人資産などを確認せず、「会社も自分も破産」と決めつける必要はありません。
一定の要件のもとで保証債務の整理を求める枠組みに、経営者保証に関するガイドラインがあります。ただし、資産を開示するだけで保証が外れる仕組みではありません。
保証債務の整理には、会社側の手続きも関わります。法的債務整理か準則型私的整理の申立てを同時におこなう場合などが対象です。すでに手続きが進行中、または終結している場合も含まれます。債権者にとっての経済的な合理性など、ほかの要件も確認します。
制度の根拠は、2026年8月に確認済みの全国銀行協会「経営者保証に関するガイドライン」です。
適用の検討と法的な対応は、依頼者が委任する弁護士等の専門家が担います。会社の整理がすべて終わってから保証を考えるのでは、選べる対応が狭まるおそれがあります。会社と個人の資料を併せて用意しましょう。
社長が経営を終えるなら、事業を譲る道もある
ご自身が経営から退くことと、会社や事業をなくすことは別です。引き継げる事業があるなら、M&Aも比較の対象になります。
株式を譲る場合は会社が残る
株主が株式を買い手へ譲る方法では、会社の法人格は続きます。借入などの債務も、基本的にその会社に残ります。社長が経営を離れても、会社自体をたたむことにはならない形です。
ただし、買い手が決まればすべて終わるわけではありません。経営者保証の扱いに加え、契約に書かれていない負担がないかも確認します。会社の実態を伝える資料が求められます。
買い手に説明する内容には、次のものがあります。
- 直近の売上と利益の状況
- 借入や未払いの残高
- 継続中の取引と契約の内容
- 従業員と事業運営の状況
売り手に不利な情報も隠さず伝えます。後から負担が見つかると、契約条件や引継ぎに影響するためです。株式譲渡で得る代金についても、手取り額と保証の整理を別々に確認します。
事業を譲った後も、元の会社の整理が残る
事業譲渡では、対象とする財産や事業を選んで引き継ぐ形を検討できます。従業員の雇用や取引の継続を目指せる一方、契約や許認可などの確認が必要です。
事業を譲った会社には、債務や後片づけが残る場合があります。譲渡代金をどう使い、その後の会社をどう整理するかまで考えます。売却だけで完了と扱わないでください。
また、「事業譲渡なら借金は移らない」との単純化にも注意が要ります。商号を引き続き使う場合などには、会社法上、買い手の責任が生じる規定があります。債権者を害すると知りながら資産を移すことも、法的な問題につながり得ます。
比較の際は、次の事項を並べて確認します。
- 引き継ぐ事業と財産の範囲
- 従業員の雇用と労働条件
- 譲渡後に元の会社へ残る債務
- 契約や許認可の引継ぎ条件
- 譲渡後の整理に使える資金
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
保証解除は売買契約だけで完了しない
買い手との約束と、金融機関による保証解除は別です。譲渡契約で保証の扱いを定めても、金融機関と経営者の保証契約が自動的に消えるわけではありません。
中小企業庁の中小M&Aガイドライン第3版では、保証の解除・引継ぎを最終契約の主要項目として扱っています。実施は最終的に金融機関等の判断によります。出典は、2026年8月に確認済みの中小企業庁「中小M&Aガイドライン」です。
契約を検討するときは、次の点を照合します。
- 買い手に資金力と事業継続力があるか
- 保証解除の条件が具体的か
- 手続きの担当と時期が明確か
- 解除されない場合の扱いがあるか
口頭の説明だけで安心せず、契約と金融機関の対応を確認します。成約を急ぐほど、保証がどう扱われるかを後回しにしない姿勢が求められます。
あさひ国際会計株式会社では、解除を見据えた条件設計をおこないます。金融機関との協議の主体は経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。当社は、財務資料や事業価値の説明資料を整える後方支援を担います。
相談では、呼び名より支払日と残したいものを伝える
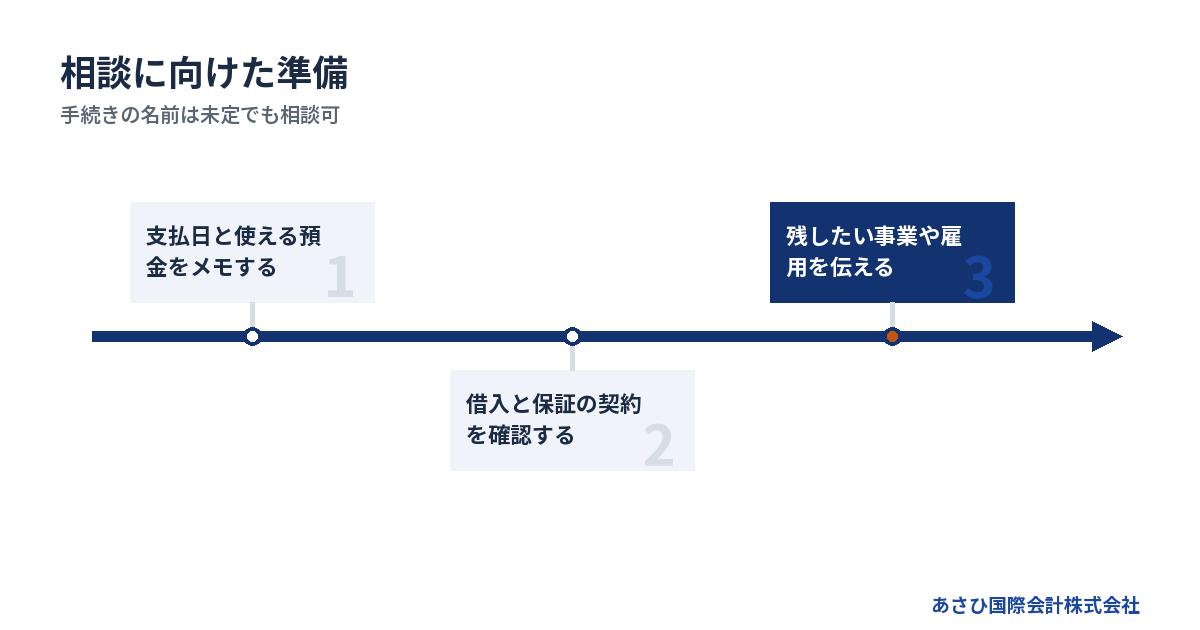
初回相談で伝える内容は、手続きの希望よりも、資金と契約の状況です。「廃業か譲渡かも決まっていない」という段階から整理できます。
最初に資金の期限を共有する
相談の冒頭では、手元の資金でいつまで支払えるかを伝えます。借入総額だけでは、対応に使える時間が分かりません。次の入金までに支払いが集中するなら、その日付が判断の材料になります。
用意するメモは、次の内容で十分です。
- 現在使える会社の預金
- 次の給与支払日と必要額
- 直近の借入返済日と返済額
- 入金予定日と回収見込み額
- 期限を過ぎた支払いの内容
正確な資金繰り表ができるまで、相談を遅らせる必要はありません。分かる数字と未確認の数字を分けて記します。取引先から届いた請求や通知も、そのまま残しておきましょう。
併せて、何を残したいかを伝えてください。従業員の雇用なのか、家族の生活費なのか、引継ぎが必要な取引なのか。希望を共有すると、廃業や譲渡の条件を比較しやすくなります。すべてを満たせるかは、その後の検討事項です。
廃業の費用は登記代だけでは見積もれない
会社をたたむ費用には、手続きそのものの費用と、契約終了や未払いの支出があります。登録免許税だけを予算にすると、実際の必要資金を小さく見積もりかねません。
株式会社の登録免許税は、解散登記が3万円、清算人等の登記が9千円、清算結了登記が2千円です。合計は4万1千円ですが、官報公告の実費や専門家報酬は含みません。出典は、2026年7月23日時点で確認済みの登録免許税法別表第一第24号です。
費用を整理するときは、別の欄も作ります。
- 登記や公告にかかる実費
- 専門家へ依頼する業務の報酬
- 賃貸借などの契約を終える支出
- 未払いの給与や税金など
- 終了まで事業を動かす運転資金
破産を選ぶ場合には、裁判所へ納める費用と弁護士費用の確認が必要です。払えない場合も、費用が不要になると考えて放置せず、準備できる金額を伝えます。会社の財産や回収予定を含めて、手続きに使える資金を検討するためです。
M&Aの報酬とも区別してください。当社は成功報酬のみで、着手金はありません。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。会社の借入や税金までなくなるという意味ではありません。
誰が何を担当するかまで確認する
相談相手を選ぶ際は、「廃業に対応」という表現だけで判断しないようにします。借入の整理と登記、事業譲渡では、依頼する仕事が異なるためです。
| 担当する専門家等 | 主な確認・依頼の範囲 |
|---|---|
| 弁護士 | 法的整理と保証債務への対応 |
| 税理士 | 申告と税金の確認 |
| 司法書士 | 解散・清算などの登記 |
| M&A仲介 | 譲渡先探索と条件の設計 |
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では得意分野が異なります。状況によっては法的整理が適切な場合もあります。依頼範囲と費用を確かめ、事業の承継を検討する余地があるかも共有します。
あさひ国際会計株式会社へのご相談は無料です。会社をたたむと決めていなくても構いません。資金や事業の状況を整理し、再生型M&Aを検討できるかを確認します。法的手続きの実行は、依頼者が委任する弁護士等の専門家が担います。
詳しくは自己破産しないで会社をたたむ方法をご覧ください。希望する終わり方が決まっていなくても、今困っている支払いからお伝えいただけます。
よくある質問
会社をたたむことを何というのが正式ですか?
日常の会話では「廃業」が一般的です。株式会社の法律上の手続きについては、段階に応じて「解散」「清算」と呼びます。「会社をたたむ」に対応する正式名称がひとつあるわけではありません。相談時は、営業をやめたいのか、法人も終えたいのかを添えると伝わります。
廃業届を出せば会社の借金もなくなりますか?
届出によって借入や保証契約が自動的に消えるわけではありません。会社の支払いと、経営者が負う保証債務はそれぞれ整理が必要です。株式会社を終える場合には、解散や清算などの手続きも検討します。書類を提出することと、債務の整理が済むことを分けて考えてください。
休業しておけば、会社をたたむ手続きをしなくて済みますか?
営業を一時的に止めても、法人や契約上の負担が残る場合があります。借入返済を止められるかどうかも別の問題です。また、会社法上の「休眠会社」は、長期間登記がされていない株式会社に関する用語です。経営者が意図的に営業を休むことと混同せず、再開の見通しと維持負担を確認します。
債務超過なら、会社を譲る相談は難しいですか?
債務超過だけで譲渡の可否が決まるわけではありません。当社が支援して成約した案件には、債務超過の会社もあります。ただし、引き継ぐ事業の価値や運転資金、買い手の条件によって結果は変わります。返済できない債務や経営者保証の扱いも、譲渡と併せて検討する必要があります。
まとめ
「会社をたたみたい」と伝えたうえで、次の支払日、使える預金、保証契約の有無をメモしてください。廃業・解散・清算のどれに進むかが決まっていなくても、そのメモをもとに当社の無料相談で状況を整理できます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496