


目次
この記事の対象と結論
債務超過ランキングだけでは、自社をたたむべきかは判断できません。借入の連帯保証を抱え、廃業が頭をよぎるなら、他社の順位より先に、自社の支払日と使える現金を確認してください。
「もっと借金の多い会社も続いている」と安心したくなる気持ちは自然です。ただ、その会社には別の資金源や支援者がいるかもしれません。数字の近さだけでは、置かれた状況まで同じとは分かりません。
廃業の判断では、資金が続く期間、引き継げる事業、個人の連帯保証を分けて確かめます。 債務超過額の順位は、その代わりにはなりません。
企業名を並べた順位には、集計対象と基準日の確認が必要です。未確認のランキングで危険度を示すことはできないため、自社の判断に使える数字と読み方に絞って整理します。
債務超過ランキングは、金額の定義と集計対象から読む
債務超過ランキングは、何の金額を、どの企業の範囲で並べたかによって意味が変わります。順位を見る前に、表題と注記で比較の条件を確かめてください。
負債総額が大きい会社と債務超過の会社は違う
負債総額だけを見ても、その会社が債務超過かは分かりません。負債に対応する資産も確認します。資産より負債が多い状態が、債務超過です。
「借金の多い会社」という見出しでも、表の数字は負債総額かもしれません。負債には借入以外の支払い義務も含まれます。銀行への借入残高と読み替えると、比較する数字が変わってしまいます。
→ 横にスクロールできます
| 表示される指標 | 表すもの | 分からないこと |
|---|---|---|
| 負債総額 | 負債の合計 | 資産との差額 |
| 借入残高 | 借入の残額 | 借入以外の負債 |
| 債務超過額 | 負債が資産を超える額 | 次の支払期限 |
| 当期の赤字額 | その期間の損失 | 累積した財産の不足 |
赤字は期間の損益、債務超過はある時点の財産の状態です。今期に利益が出ても、過去の損失による債務超過が残る場合があります。
数字の名称が不明な一覧は、経営判断の根拠にしにくい資料です。金額を自社と比べる前に、元の決算資料までたどれるかを確かめます。
掲載対象が限られていれば、順位の意味も限られる
上場企業だけのランキングは、中小企業全体の順位を示すものではありません。自社が載っていないことから、財務状態がよいとも判断できません。
業種を限定した一覧と、業種を問わない一覧にも違いがあります。設備を多く使う事業と、人の働きが中心の事業では、資産や借入の構成が異なるためです。金額が近くても、支出の流れまで同じとは限りません。
確認する条件は、次のとおりです。
- 上場企業に限った集計か
- 特定の業種だけを対象としているか
- 資料を確認できた企業だけか
- 除外した企業の条件があるか
資料の集めやすさで対象が決まることもあります。掲載企業の中での順位を、「国内の会社全体の危険度」に広げて読まないでください。
同業他社の数字を使う場合も、自社と事業規模が近いかを確認します。そのうえで、売上の入金時期や費用の支払時期に目を向けると、自社の資金繰りとの違いが見えてきます。
単体・連結と決算期が違えば、そのまま比べられない
会社単独の決算と、グループ全体をまとめた決算では、数字の範囲が違います。前者が単体、後者が連結です。どちらの数字を並べているかで、読み方が変わります。
さらに、公表日は決算日と同じではありません。最近更新された記事でも、載っている数字は過去の決算に基づく場合があります。更新日だけで現在の状態と受け取らないことです。
ランキングの数字には、次の情報を添えて読んでください。
- 単体か連結か
- どの決算期の数字か
- 元資料の公表日はいつか
- 集計後の変化に触れているか
決算後に事業を譲ったり、支援を受けたりすれば、財務状態は変わり得ます。反対に、その後の損失が表の数字に入っていない可能性もあります。
自社についても同じです。前期の決算書だけで今月の判断をせず、その後の入出金まで重ねて確認します。
債務超過額の順位を倒産の順番に置き換えない
債務超過額の大きさだけでは、倒産までの時間は測れません。営業で入る現金や、返済条件、資金支援の見通しが会社ごとに異なるためです。
多額の債務超過でも営業を続ける会社を見て、自社も待てると考えるのは危うい判断です。その会社が続けられる条件を、自社も備えているかは別に確かめる必要があります。
反対に、純資産がプラスでも支払日に現金が足りないことがあります。帳簿に資産があっても、すぐ現金になるとは限らないからです。順位に表れない差です。
ランキングは、企業の財務状態を知るきっかけにはなります。ただし、自社の支払いについて新しい情報が得られないなら、そこで比較を止めて構いません。
言葉の区別について、詳しくは債務超過とは?赤字との違い・判断方法と会社を残す選択肢を経営者向けに解説をご覧ください。
自社の切迫度は、決算書と日付別の資金繰りで確かめる
廃業を検討する会社では、債務超過額に加え、現金が不足する日を確認します。決算書の数字と、これからの支払予定を重ねると、検討に使える時間が見えてきます。
純資産のマイナスがいつの数字かを確認する
決算書の純資産がマイナスでも、その額が現在の状態とは限りません。決算後に利益が出れば改善し、損失が続けば不足が広がっている可能性があります。
直近の決算書と、その後の月々の会計数字を照らし合わせてください。月ごとの集計である試算表があれば、変化を追いやすくなります。作成が遅れている場合は、入出金の記録から整理を始めます。
確認したいのは、赤字という結果の中身です。
- 売上の減少が続いているか
- 原価や人件費の負担が増えたか
- 借入で不足資金を補っているか
- 経営者の立替えが増えているか
一時的な損失と、営業を続けるたびに増える損失では、対応が変わります。売上が戻っても費用がそれ以上に増えるなら、受注を増やすだけでは現金は残りません。
経営者の感覚と会計の数字が食い違う箇所も、相談時に伝えてください。「売れているのに口座残高が減る」という違和感も、確認すべき材料です。
帳簿の資産を明日の支払資金に数えない
売掛金や在庫が決算書にあっても、そのまま支払いには使えません。入金までの時間と、回収できる金額を見積もる必要があります。
売却先が未定の設備も同様です。「売ればお金になるはず」という見込みと、売却条件が固まった資金は分けてください。回収の遅れている売掛金を予定どおり計上すると、不足を小さく見積もってしまいます。
資産ごとに確かめたい事項は次のとおりです。
- 現金化できる見込みがあるか
- 入金日を確認できているか
- 売却や回収に費用がかかるか
- 処分すると営業に支障が出るか
設備の処分で現金が増えても、残った受注をこなせなくなる場合があります。買い手が事業を引き継ぐ際に、その設備を必要とすることも考えられます。
処分するかどうかは、資金の確保と事業の維持を並べて決めます。換金を急ぐ前に、何を残すと事業を引き継ぎやすいかを確かめてください。
入金と支払いを日付順に並べる
月末の残高が足りていても、途中の給与支払日に不足することがあります。月単位の収支に加え、実際にお金が動く日を並べると見落としを減らせます。
予定表は、分かる範囲から作って構いません。
1. 現在使える会社の預金を確認する
2. 入金予定を日付ごとに書く
3. 支払予定を日付ごとに書く
4. 残高が不足する日を見つける
入金予定には、確認済みかどうかも添えます。融資の相談中というだけの資金は、入金が決まったものと区別してください。期待した資金が入らない場合の残高も見ます。
支払期限が迫っているなら、表の完成を待つ必要はありません。不足する日と概算額が分かった段階で共有します。数字を整えている間にも、営業の支出は続くためです。
期限を過ぎた支払いがあれば、その事実も隠さず伝えます。今後の予定だけを見せると、必要な対応の順序を誤るおそれがあります。
会社への立替えと個人の生活費を分ける
会社の支払いを個人の貯金で補っている場合は、その流れも記録してください。会社の口座だけを見ていると、経営者が負担している不足額を見落とします。
家計がどこまで耐えられるかも、廃業判断に関わります。事業を続けるための追加資金と、家族の暮らしに要るお金を同じ残高で考えないことです。
個人側では、次の事項を整理します。
- 会社へ入れた個人資金の記録
- 個人名義の借入残高
- 連帯保証を付けた契約の所在
- 生活に必要な支出の見通し
立替えを続ければ判断を先送りできても、立て直しの条件が整うとは限りません。追加で借りる前に、その資金で何が変わるかを説明できる状態にします。
家族へ話せていない負担があれば、それも相談の材料です。会社の出口だけを決め、生活の見通しが残らない計画にならないよう、別々の表で確認します。
続ける・譲る・たたむ選択肢は、実行できる条件で比べる
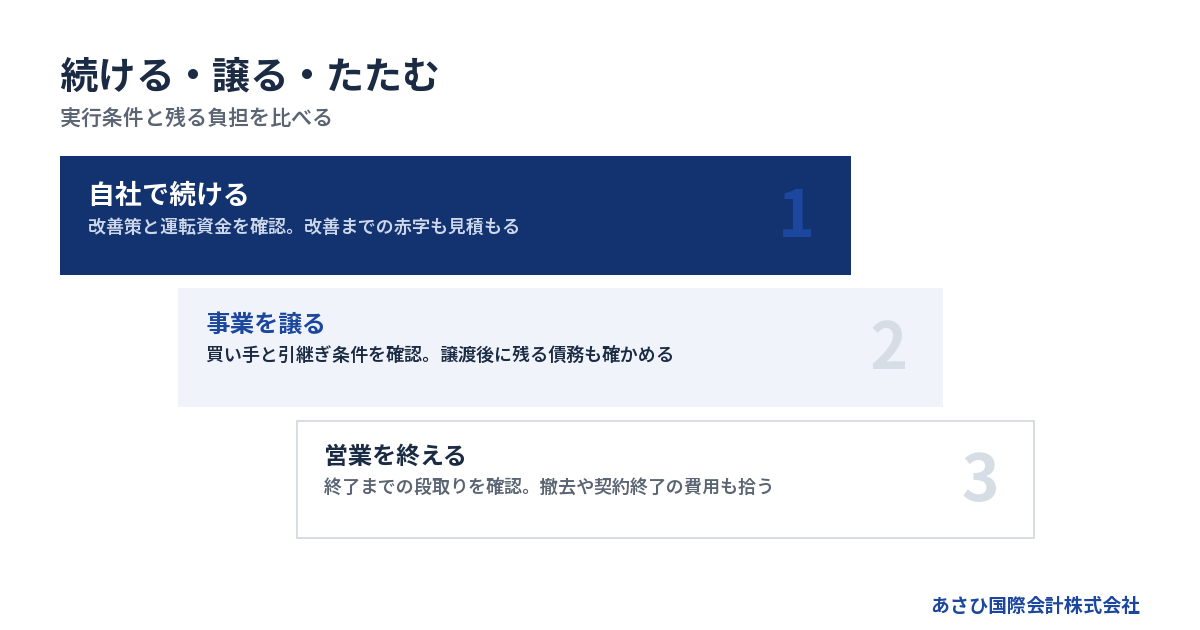
会社の選択肢は、債務超過額の大小だけでは絞れません。改善までの資金、引継ぎ先の見通し、営業終了後に残る支払いを比べ、実行できる案を検討します。
自社での継続には、改善までの資金が要る
「売上が戻れば続けられる」という期待だけでは、継続の計画は立ちません。何を変えると現金の流出が止まり、いつから効果が出るかを具体的にします。
値上げなら取引先の受入れ、固定費の削減なら実行までの費用を確かめます。帳簿上の利益が改善する時期と、現金が口座に残る時期にはずれがあり得ます。
継続案には、次の条件を添えてください。
- 改善策を実行できる時期
- 改善までに必要な運転資金
- 予定が外れた場合の不足額
- 方針を見直す判断日
営業で利益が出ても、借入返済までまかなえない場合があります。事業が成り立つかと、今の返済条件を続けられるかは、分けて検討する内容です。
改善策を実行する人や時間が足りない場合も、そのまま伝えます。経営者の気力だけを前提にした計画では、実行段階で行き詰まりかねません。
買い手は、引き継いだ後に続く仕事を確かめる
債務超過でも、引継ぎ後に事業を続けられると判断されれば、買い手の検討対象になる可能性があります。会社の財産不足と、事業を引き継ぐ価値は分けて見ます。
買い手の設備や人員と組み合わせると、運営条件が変わることがあります。ただし、「技術がある」「顧客が多い」と伝えるだけでは足りません。引継ぎ後も仕事が続く根拠を示します。
資料にしたい内容は、次のとおりです。
- 継続して受注している仕事
- 従業員が担っている業務
- 稼働中の設備とその状態
- 社長が退いた後の運営体制
取引先が経営者個人との関係で発注しているなら、引継ぎ後の取引は未確認です。従業員の継続勤務についても、本人の意向を確かめる段取りが要ります。
希望と確認済みの事実を分けると、買い手との認識のずれを減らせます。事業の強みだけでなく、引継ぎに準備が要る箇所も示してください。
廃業と譲渡の両方で、最後まで残る支出を拾う
営業を止めても、契約の終了や設備の処分に支出が生じる場合があります。廃業案は、売上が止まった後の支払いまで含めて比べます。
事業を譲る場合も、譲渡代金だけを見て判断しないでください。引継ぎまでの運転資金と、元の会社に残る負担の確認が要ります。
→ 横にスクロールできます
| 選択肢 | 成立に要る条件 | 確認する負担 |
|---|---|---|
| 自社で継続 | 改善策と運転資金 | 改善までの赤字 |
| M&Aで引き継ぐ | 買い手と引継ぎ条件 | 譲渡後に残る債務 |
| 営業を終了する | 終了までの段取り | 撤去や契約終了費用 |
株式を譲る形と事業を譲る形では、代金を受け取る人や会社も異なります。売却価格を、そのまま社長個人が使えるお金として考えることは避けてください。
従業員への説明や取引先への引継ぎも、選ぶ案によって変わります。罪悪感だけで営業を続けるより、影響を小さくするために何を準備できるかへ目を向けます。
債務超過での成約例から分かることには限りがある
債務超過でも成約した例はあります。ただし、他社の成約を理由に、自社も同じ価格や条件で譲れると考えることはできません。数字の似た会社でも、引き継ぐ仕事が違います。
当社が支援して成約した案件には、運送業の会社があります。売上は1億円台、債務超過は3,000万円規模。従業員は10名前後でした。当社成約案件資料に基づく内容で、2026年8月16日に確認しています。
示しているのは、財産が不足していても引継ぎを検討できた事実です。譲渡価格や借入の扱いまで、自社に当てはまるという意味ではありません。
事例は、自社の可能性を調べるきっかけとして使います。同額の債務超過企業を探し続けるより、継続する取引や人員の条件を整理するほうが、具体的な検討につながります。
価格や譲渡の進め方について、詳しくは債務超過の会社は売却できるか。価格と進め方をご覧ください。
連帯保証の扱いは、会社の譲渡や廃業と別に確かめる
経営者の連帯保証は、借入や保証の契約ごとに確認する必要があります。会社の代表者が変わることや、営業を終えることだけで、個人の保証まで整理されるとは限りません。
買い手の約束と金融機関の同意を区別する
買い手が「保証は引き受ける」と説明していても、金融機関の同意まで得られたかは別の確認事項です。売り手と買い手の合意だけで判断しないでください。
保証解除についての約束と、金融機関が解除に同意した事実を分けて確認します。 引継ぎが進むほど、確認の抜けを後から補う負担も増えます。
契約ごとに、次の事項を整理します。
- どの借入に個人保証が付いているか
- 解除の条件を誰が確認するか
- 同意をどの書面で確認するか
- 条件が整わない場合にどうするか
契約書が見つからなければ、保証がないと扱わず、未確認として残してください。経営者の記憶と実際の契約が違う場合も考えられます。
また、一部の借入で確認が終わっても、ほかの借入まで同じ扱いとは限りません。借入先と契約を対応させておくと、説明を受けるときの漏れを減らせます。
保証債務の整理には会社側の手続きも関わる
すでに負っている保証債務の整理では、経営者保証に関するガイドラインが関わる場合があります。新しい借入に保証を付けない場面とは、確認する要件が異なります。
同ガイドラインの7.(1)には、会社側の手続きに関する要件があります。会社が法的債務整理手続か準則型私的整理手続を申し立てることが対象です。原文では「同時に行っている、または行う見込みであること」とされています。
出典は、全国銀行協会・日本商工会議所を事務局とする同ガイドラインです。該当箇所の原文確認日は2026年8月20日です。
資産を説明すれば、そのまま保証が外れるという制度ではありません。会社側の手続きとの関係に加え、ほかの要件も含めて確認します。
ランキングに載る債務超過額から、利用できるかどうかは判定できません。個別の法律判断は弁護士等の専門家が担い、会社と個人の状況を照らし合わせて検討する内容です。
法的整理が適する場合も、再出発まで含めて考える
状況によっては法的整理が適切な場合もあります。営業を続けるほど負担が増え、引継ぎの条件も整わないなら、M&Aの成立を待ち続けることがよいとは限りません。
破産法1条は、財産等の清算に加え、「経済生活の再生の機会の確保」も目的に掲げています。出典は破産法1条で、原文確認日は2026年8月15日です。
破産の検討を、経営者本人の価値と結び付ける必要はありません。会社の整理と、その後の暮らしを一緒に考えるための手続きでもあります。
判断時に確認する内容は次のとおりです。
- 事業を続けた場合に増える負担
- 引継ぎまでに必要な時間と資金
- 従業員や取引先に生じる影響
- 個人の保証と生活の見通し
弁護士の助言を受けている場合は、その前提となった資料や理由を共有してください。譲渡の可能性を検討する際も、支払期限への対応を遅らせないように進めます。
廃業の相談準備は、期限・資料・残せる仕事の順で進める
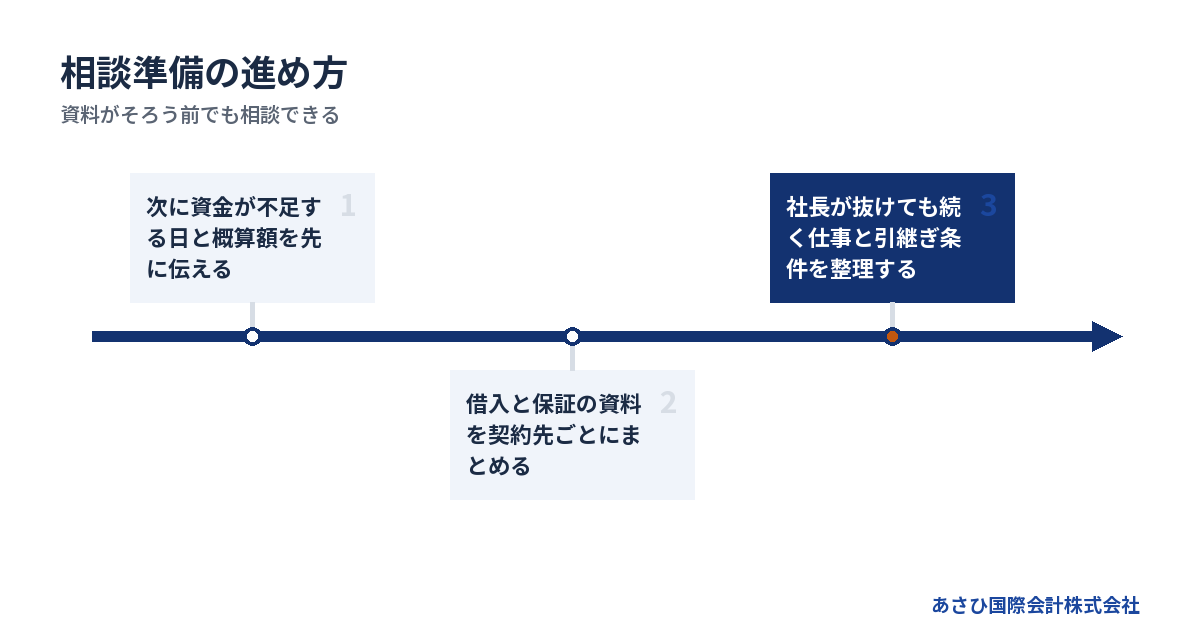
相談準備では、次に困る日を先に伝え、資料と事業の状況を補っていきます。廃業かM&Aか決まっていなくても、現状の整理から話を始められます。
最初のメモには「いつ、いくら足りないか」を書く
「資金繰りが厳しい」だけでは、必要な対応の速さが伝わりにくくなります。次に資金が不足する日と概算額を、先に書き出してください。
支払期限を過ぎているものは、予定表の外に置かず、同じメモに残します。督促の有無も、今後の段取りを考える材料です。
最初に伝える内容は、次の事項です。
- 次に不足が見込まれる支払日
- その日に足りないおおよその金額
- すでに期限を過ぎている支払い
- 期限までに見込める入金
日付が分からなければ、未確認と書いて構いません。見通しのよい数字に整える必要はありません。
相談する経営者は珍しくありません。家族や従業員に話せず、一人で抱えている段階からでも相談できます。うまく説明できるようになるまで待つより、分からない箇所も含めて伝えるほうが、確認を進めやすくなります。
借入と保証の資料は、契約先ごとにまとめる
借入残高と保証契約を対応させると、確認漏れを減らせます。返済予定だけでは、保証の範囲まで分からない場合があるためです。
手元の資料を、契約先ごとに分けてください。
- 借入の返済予定表
- 借入や保証に関する契約書
- 直近の決算書と試算表
- 現在の預金残高が分かる資料
古い契約と現在の返済予定が混在していても、日付が分かる状態で残します。どれが有効か自分で判断できないものは、処分せず確認対象にしてください。
不足資料があれば、名称だけメモして相談時に伝えます。資料がないことと、債務がないことは違います。最初から全書類をそろえるより、どこまで分かっているかを共有する段階です。
社長が抜けても続く仕事を整理する
引継ぎを考える際は、経営者が退いた後の運営を説明できると検討が進みます。売上の規模だけでは、仕事を引き継げるかは分からないためです。
自分しか分からない仕事があっても、それだけで諦める必要はありません。何を伝えれば引き継げるか、どこに時間が要るかを整理します。
事業の説明に使う事項は次のとおりです。
- 継続中の仕事と受注見込み
- 従業員ごとの担当業務
- 社長だけが担当している業務
- 引継ぎ確認が要る契約や設備
取引先や従業員への説明時期は、検討の進み具合と必要な対応を踏まえて決めます。未確定の情報が広がると、受注や雇用に影響する場合もあります。
一方で、必要な説明を遅らせ続けても準備は進みません。誰へ、何が決まった段階で伝えるかを、相談時に整理してください。
買い手を待つ間の判断日も決めておく
M&Aを検討する場合でも、成約までの営業資金は必要です。買い手が見つかる期待だけを理由に、支出や個人の借入を増やし続けないようにします。
検討の順序は、次のとおりです。
1. 現金が不足する時点を共有する
2. 引継ぎ可能な事業を確かめる
3. 継続・譲渡・終了の条件を比べる
4. 成立しない場合の対応を決める
買い手候補が現れても、条件が決まり、実行されるまでは未確定です。進展がない場合にいつ方針を見直すかを、資金の残り方に合わせて考えます。
設備の処分や契約の終了も、検討中の譲渡案に影響します。急ぐ必要のある支払いと、判断を待てる処分を区別し、実行順を整理してください。
買い手探しについて、詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
依頼先の評価は、順位より担当範囲と費用の説明で確かめる
支援会社のランキングを見ている場合も、順位だけでは自社への適合性を判断できません。債務超過の譲渡経験に加え、保証の確認範囲や報酬の説明を確かめます。
仲介・会計・法律の担当を曖昧にしない
買い手探しや譲渡条件の設計は、M&A仲介が扱う仕事です。会計や税務の確認、債務整理の法律判断は、それぞれの専門家が担います。
初回相談では、次の役割を確認してください。
- 買い手を探す担当者
- 会計や税務を確認する専門家
- 法律上の判断を担う専門家
- 別途依頼や費用が必要な仕事
あさひ国際会計株式会社は、再生型M&Aの仲介を専門としています。金融機関との協議に必要な資料の整備をおこないます。事業価値の説明資料やM&Aの条件設計も、当社が担う後方支援です。
債権者との交渉の主体は経営者ご本人です。必要に応じ、依頼した弁護士等の専門家が担います。担当範囲を分けておくと、誰の確認を待っているかも把握しやすくなります。
成約件数と自社に残る条件を分けて聞く
過去の成約実績は経験を知る材料ですが、自社の成立条件まで示すものではありません。借入や連帯保証について、今回何が未確認なのかを聞いてください。
当社は年間60件以上のM&A仲介の成約実績があります。当社実績情報として2026年8月14日に確認し、同月20日に表現を確定しています。紹介や検討の件数ではなく、クロージングまで完了した成約です。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
説明を受ける際は、次の点を確かめます。
- 自社で未確認の条件は何か
- 誰の同意が必要なのか
- 成約までの資金をどう見積もるか
- 条件が整わない場合にどうするか
実績の多さだけで安心せず、今回の案件に即した説明があるかで判断します。希望する価格や日程が難しい場合も、その理由を聞ける関係が必要です。
手元の持ち出しと成功報酬を分けて確認する
当社への相談は無料で、報酬は成功報酬のみです。着手金はありません。資金に余裕がない段階でも、相談費用を理由に連絡をためらう必要はありません。
成約時に譲渡代金の中から報酬を精算するため、売り手の手元からの持ち出しは0円です。 当社費用条件として、2026年8月11日に確認しています。成功報酬まで無料という意味ではありません。
契約前には、次の事項を確かめてください。
- 成功報酬の金額と計算方法
- 報酬を精算する時期
- 精算後に残る代金
- 別途依頼する専門家の費用
営業を続ける資金や、会社を整理する費用は、仲介報酬と別に考えます。譲渡代金で残る負担までまかなえるかも、個別に確認する内容です。
ほかの費用を払えない可能性があるなら、初回に伝えてください。支払いの必要額と時期を見積もり、実行できる案を比較します。費用を準備できる見込みがないまま、手続きを進める前提にはしません。
よくある質問
債務超過ランキングに載っていなければ安心できますか?
掲載されていないことから、自社の安全性は判断できません。ランキングには集計対象や資料の範囲があります。自社の決算と直近の入出金を確認し、支払日に資金が足りるかを確かめてください。掲載の有無だけでは、廃業を検討できる時間も分かりません。
他社より債務超過額が小さければ廃業を待てますか?
金額の比較だけで、待てる期間は決められません。事業から現金が生まれているか、次の支払いまで資金が足りるかで判断が変わります。継続するほど不足が増えるなら、待つ間の負担も計算します。譲渡を検討する場合も、引継ぎまでの運転資金が必要です。
債務超過の会社を売れば連帯保証も外れますか?
会社や事業を譲る合意だけでは、連帯保証が外れるとは限りません。借入ごとの契約と金融機関の同意を確認する必要があります。売却条件の説明を受ける際は、保証解除の条件、確認する書面、条件が整わない場合の扱いも分けて確かめてください。
他社で断られた後や、廃業を勧められた後でも相談できますか?
あさひ国際会計株式会社では、他社で断られた案件のご相談も承っています。ただし、状況によっては法的整理が適切な場合もあります。以前の判断理由や弁護士の助言があれば、その内容も共有してください。支払期限への対応を遅らせないことを前提に、事業を引き継ぐ余地を検討します。
まとめ
次の支払日と不足額を書き出し、借入・保証の資料を手元に集めてください。廃業を決め切れない段階でも、そのメモをもとに、残せる事業と個人の負担を当社への無料相談で整理できます。
あわせて読みたい
- 自社株の相続税が払えないときの資金づくりと、廃業しても残る負担の見極め
- 債務超過企業の一覧からは見えない、廃業を考える社長のための判断材料
- 債務超過の企業一覧だけでは見えない、廃業を考える会社に残る事業の価値
- 債務超過でも倒産しないために確かめたい支払資金と廃業・事業継続の分岐点
- 債務超過の国ランキング、その順位は何の数字か――廃業に迷う経営者の読み方
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
—FIGURES—
[
{“type”:”cards”,”title”:”会社の出口を比べる”,”subtitle”:”順位より実行条件を確認”,”after”:”## 続ける・譲る・たたむ選択肢は、実行できる条件で比べる”,
“items”:[[“1″,”自社で続ける”,”改善までの運転資金と返済の見通しを確かめる”],[“2″,”事業を引き継ぐ”,”買い手の条件と譲渡後に残る債務を確認する”],[“3″,”営業を終える”,”終了後の支出と個人の保証も整理する”]]},
{“type”:”steps”,”title”:”相談までの整理順”,”subtitle”:”資料が不足していても共有”,”after”:”## 廃業の相談準備は、期限・資料・残せる仕事の順で進める”,
“items”:[“次の支払日と不足額を書き出す”,”借入と保証の資料を集める”,”残せる仕事と引継ぎ条件を整理する”]}
]
—END FIGURES—
最終更新日: 2026年10月2日