


目次
この記事の対象と結論
自社株の相続を考えるときは、株式と経営者個人の連帯保証を別々に調べてください。株を誰に渡すかだけでは、家族が引き継ぐ負担まで見通せません。
借入の返済が重く、廃業も考えている。けれど、自分の代で会社を閉じれば家族や従業員に申し訳ない。そんな状況では、相続税の節税より先に、事業を続ける資金と保証契約の確認が必要です。
株を相続すること、社長になること、保証債務を引き継ぐことは、それぞれ確認する根拠が異なります。 家族が経営を望んでいるかも、分けて話し合いましょう。
自社株を家族に残す道のほか、存命中に第三者へ譲る道もあります。会社をたたむ場合も含め、手元資金が尽きる前に比較してください。廃業や保証の悩みを相談する経営者は珍しくありません。
自社株の相続で引き継ぐ財産と責任を分ける
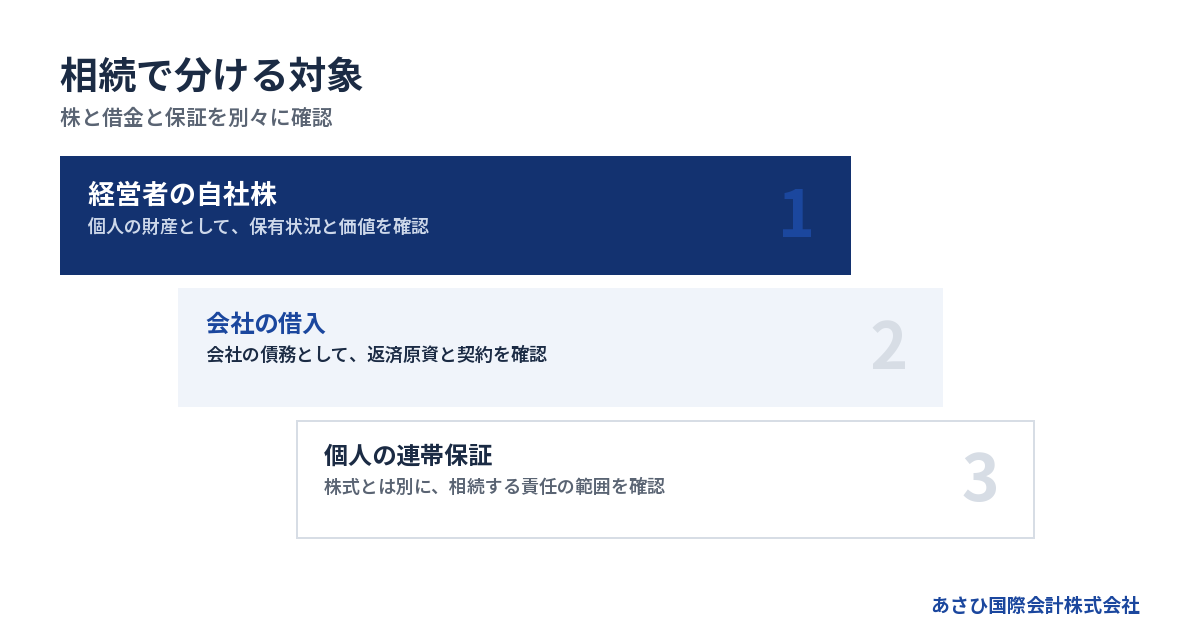
自社株は経営者個人の財産ですが、会社名義の借金は会社の債務です。ただし、経営者が個人で負っていた保証債務は、別に相続の確認対象となります。
会社の財産を直接相続するわけではない
中小企業の経営者が保有する自社株には、会社の所有者としての権利が結びついています。相続の対象となるのは、その株式です。
会社名義の預金や土地が、そのまま家族個人の財産に変わるわけではありません。借入金についても同じ考え方が出発点です。株式を引き継いだことだけを理由に、会社の借入全額が個人の借金になるものではありません。
ただし、株主になると会社の状態は無関係では済みません。事業の損失が続けば、株の価値や将来の配当に影響します。家族が経営にも関わるなら、資金不足への対応を迫られる場面も考えられます。
まずは名義を確認してください。
- 会社名義の預金と不動産
- 経営者個人が保有する株式
- 個人から会社への貸付金
- 個人名義の借入と保証契約
会社への貸付金は、株式とは別の財産です。決算書に役員からの借入があれば、誰から借りたお金かまで確かめます。
株主になっても代表者には自動で就任しない
株式を相続する人と、日々の経営を担う人は分けて考えられます。株を取得した家族が、そのまま代表者になるわけではありません。
家族に株を残すなら、経営を引き受ける意思を聞いておきましょう。「会社は継いでほしいが、現場の仕事は任せたい」という希望もあり得ます。その場合は、誰が資金繰りや取引先への説明を担うのかを詰める必要があります。
名義だけの承継では、判断する人が不在になりかねません。
代表者の変更には会社の機関や定款に応じた手続きがあります。株式の承継と合わせ、必要な決議や登記を専門家と確認してください。借入契約に代表者変更時の連絡事項があるかも確認対象です。
「子どもが株を持つから、銀行対応も任せられるはず」とは考えず、本人の意思と実務の担当を別々に決めます。
連帯保証は株式と別の契約から生じる
経営者保証の有無は、株主名簿を見ても分かりません。会社の借入に対して、個人がどのような保証をしているかを契約書で調べます。
民法第446条は、保証契約について「書面でしなければ、その効力を生じない」と定めています。電磁的記録も対象です。手元に紙がないだけで、保証が存在しないとは判断できません。出典:e-Gov法令検索「民法」
経営者が亡くなった場合、保証債務が相続の対象となることがあります。その範囲は契約の種類や内容によって確認が必要です。「株を受け取らないから保証も関係ない」と決めつけないでください。
また、連帯保証人には通常の保証人と異なる扱いがあります。民法第454条により、先に会社へ請求や財産への執行を求める抗弁は認められません。家族への影響を考える際も、この責任の重さを共有しておきます。
詳しくは連帯保証人が死亡したあとの債務は誰が負う|相続人が確認すべき責任の範囲をご覧ください。
株を受け取る人だけに保証を集められるとは限らない
家族の間で「株を継ぐ人が借金も引き受ける」と話しても、その合意だけで債権者に対する責任まで決まるとは限りません。
家族内部の分担と、金融機関が誰に請求できるかは別の問題です。保証の扱いを変えるなら、契約と相続関係を確認したうえで進めます。金融機関の同意が必要となる場面もあります。
すでに相続が発生している場合は、財産の処分や債務の支払いを急がないでください。対応によって、相続について選べる手続きに影響する可能性があります。期限のある判断もあるため、把握した日付や届いた通知を残しておきましょう。
存命中なら、家族に渡す情報を整えられます。株の分け方を先に約束するより、保証契約の所在を共有するほうが、家族の判断に役立つ場合があります。
自社株の相続税評価と、売れる価格は分けて見る
相続税を計算するための株価と、買い手が提示する売却価格は、目的が異なります。決算書の純資産だけで、相続税や売却後の手取りまで判断しないでください。
非上場株には市場で毎日つく価格がない
中小企業の自社株は、上場株式のように市場価格を見れば評価が終わるものではありません。税務上の評価では、会社の状態や株を取得する人の立場などを確認します。
必要な資料も決算書だけとは限りません。株主の構成が変わっていたり、会社が土地を保有していたりすれば、その内容が評価に関わります。
まず税理士に、評価の前提をそろえてもらいます。
- 評価する時点の会社の状態
- 株を取得する人と保有状況
- 会社が保有する資産の内容
- 過去の株式移動とその記録
以前に計算した株価があっても、そのまま使えるかは別です。事業や資産の状態が変わったなら、再確認が必要になります。
評価額だけを受け取るより、「どの資料と前提で計算したか」を残してください。家族が後で説明を受け直す負担を減らせます。
赤字・債務超過でも評価を自己判断しない
赤字だから株価はつかない。借入が多いから相続税は考えなくてよい。そう決めるのは早計です。
赤字は一定期間の損益を表し、債務超過は資産と負債の関係を表します。同じ赤字でも、保有資産の内容は会社ごとに違います。帳簿上の金額と、評価に使う金額に差が生じる場合もあります。
廃業を予定している会社でも、どの段階にあるかで検討内容が変わります。「いずれ閉じるつもり」と「すでに解散している」を同じ前提で扱わないようにしましょう。
税務上の株価が低くても、保証債務の確認は残ります。逆に、税務上の評価額があるからといって、同額の現金をすぐ得られるとも限りません。
家族へ伝える資料では、株価の見積もりと保証の一覧を別の紙にします。低い評価額を安心材料にして、保証契約を見落とすのを防ぐためです。
納税の見込みと現金の所在をセットで確認する
自社株を相続しても、その株をすぐ現金に換えられるとは限りません。相続税が見込まれる場合は、納税に充てるお金の所在まで確認します。
会社の預金を、そのまま相続人の納税資金として数えるのは避けてください。法人のお金を個人へ移すには、その理由や税務上の扱いを確認する必要があります。会社の運転資金を減らす影響も無視できません。
資金繰りが厳しい会社では、税額を下げる検討だけでは足りません。
- 相続人が使える個人の現預金
- 会社の運営に残すべき資金
- 換金を検討できる個人の財産
- 納税までに必要となる準備
相続税の有無や金額は、株式以外の財産なども含めて判定します。自社株だけの試算と、相続全体の試算を混同しないこと。納税資金が足りない見込みなら、その不足を初めから税理士に伝えましょう。
売却を比べるなら価格より手取りを計算する
第三者への売却価格には、事業の収益性や引き継げる取引などが影響します。買い手の事業との組み合わせで評価が変わる場合もあります。
相続税の評価額を、そのまま希望売却価格にする必要はありません。反対に、買い手の提示額だけで税務上の評価が決まるとも考えないでください。
廃業との比較に使うのは、売却後の手取りです。税金や仲介報酬を確認し、個人に残るお金を見積もります。会社の借入の返済原資と、株主が受け取る譲渡代金も区別します。
高い売却価格より先に、保証がどう扱われ、生活にいくら残るかを確認してください。 金額の提示が魅力的でも、保証の扱いが曖昧なら、家族の負担は見通せません。
詳しくは自社株がいくらで売れるかを知るための価格と手取り、廃業時の連帯保証の見方をご覧ください。
家族への相続・第三者への譲渡・廃業を比べる
廃業を検討している会社では、株を誰に残すかと、事業を続けられるかを同時に考えます。家族の承継意思がない場合は、第三者への譲渡や会社の整理も比較対象です。
→ 横にスクロールできます
| 選択肢 | 主な確認対象 | 家族への影響 |
|---|---|---|
| 家族への相続 | 経営意思と資金 | 株と責任の整理 |
| 第三者への譲渡 | 買い手と保証条件 | 経営負担を見直す |
| 廃業・清算 | 返済原資と費用 | 残る債務を確認 |
家族が継ぐなら意思と資金の両方を確かめる
親族への承継を考える場合、最初に確かめるのは本人の意思です。「親を安心させるために継ぐ」と「事業を続けたい」は、同じ答えには見えても事情が違います。
家族には、会社の良い面だけでなく、毎月の資金不足も伝えてください。返済後にいくら残るかが分からなければ、経営を引き受ける判断は難しくなります。
話し合う内容は、役職名より具体的にします。
- 資金繰りを確認する担当者
- 現場と取引先を引き継ぐ人
- 資金不足が出た場合の対応
- 保証を求められた場合の方針
会社を継ぐ意思があっても、個人保証まで受け入れるとは限りません。家族が新たな保証を求められたら、契約前に必要性や代替案を確認します。
事業承継には時間だけでなく、引継ぎ中の運転資金も要ります。資金が減り続けているなら、準備を続けられる期間を先に見積もりましょう。
株が分かれると会社の決定にも影響する
家族への公平さを考えて株を分けても、その後の会社運営が進めやすいとは限りません。経営に関わる人と、関わらない人では、配当や売却への希望が違うことがあります。
とくに廃業を迷っている会社では、将来の売却や解散も想定しておきたいところです。株主間の意向が合わなければ、必要な会社の決定が進まない可能性があります。
株式会社の解散には、会社法第471条の「株主総会の決議」という道があります。社長の気持ちだけで、会社の終了が決まるわけではありません。出典:e-Gov法令検索「会社法」
株主名簿には、家族以外の株主が記載されていることもあります。昔の出資や株式移動が曖昧なら、保有状況から調べてください。
分け方を決めるときは、財産としての公平さと、会社として判断できる状態を両方検討します。家族の希望を聞かずに、経営の都合だけで結論を出すのも避けたいところです。
第三者への譲渡で事業を残す余地を調べる
家族が継がない場合でも、事業を引き継ぐ相手が見つかる可能性はあります。評価の対象になるのは、株の帳簿上の価値だけではありません。
買い手は、引き継げる仕事や人員、設備の状態などを確認します。経営者が現場を離れた後も、事業が動くかが問われます。
当社が支援して成約した案件には、売上が1億円前後の会社もあります。債務超過は5,000万円規模、借入は8,000万円規模でした。当社の成約資料に基づく事実で、2026年8月16日に確認したものです。ただし、この金額に近ければ成約するという基準ではありません。
買い手を探す間にも、給与や仕入れへの支払いは続きます。希望価格を追うあまり、引継ぎまでの資金が不足しては選択肢が狭まります。
事業を続けるために必要な資金と、譲渡を検討できる期間を合わせて見ます。家族には株を残さず、事業を別の経営者へ託す道も比較できます。
廃業する場合も株と保証の整理は残る
営業を止めただけでは、法人や借入の整理まで終わりません。会社をたたむなら、残る財産でどこまで債務を支払えるかを確認します。
支払いを終えられる見込みがある会社と、資金が不足する会社では、検討すべき手続きが変わります。状況によっては法的整理が適切な場合もあります。
従業員への説明や取引先への引継ぎも必要です。営業を終了する日を先に決めると、未払いの扱いや契約終了費用の確認が後追いになりかねません。
家族へ株を残したまま会社を動かさなくする案も、負担を消す方法とは限りません。法人を維持する実務が残り、保証の問題も別に続くためです。
廃業と譲渡を比べるときは、終えたい対象を言葉にしてください。経営の仕事から離れたいのか、法人を閉じたいのか、保証を整理したいのか。望む結果によって、検討する順番が変わります。
株の引継ぎと経営者保証の解除は別に進める
株主や代表者が変わっても、それだけで経営者保証が解除されるわけではありません。金融機関との保証契約がどう扱われるかを、独立した確認項目にします。
保証契約は借入先ごとに確認する
借入残高の合計が分かっていても、保証の一覧がそろっているとは限りません。借入先ごとに、契約書と返済予定表を照らし合わせます。
確認する内容は、金額だけではありません。
- 誰が主たる債務者か
- 誰が保証人になっているか
- どの債務が保証の対象か
- 担保が付いている財産は何か
同じ金融機関との取引でも、契約ごとに内容が異なる場合があります。過去に借り換えや契約変更をしていれば、その資料も確認してください。
個人の財産を担保に入れている場合は、保証の解除とは別に、担保の扱いを確かめます。「保証人から外れた」と「自宅の担保が外れた」を同じ意味で使わないことです。
家族に渡す一覧には、未確認の項目もそのまま記載します。空欄を推測で埋めるより、何が不明か分かる資料のほうが、次の調査につながります。
親族承継でも前経営者の保証を放置しない
子どもが代表者になった後も、前経営者の保証が残ることがあります。親族に会社を引き継いだ時点で、保証の確認を終えたつもりにならないでください。
経営者保証に関するガイドラインには、事業承継に焦点を当てた特則があります。前経営者と後継者について「原則として前経営者、後継者の双方から二重には保証を求めないこと」としています。例外も定められています。出典:全国銀行協会「事業承継時に焦点を当てた特則」
この原則だけで、前経営者の保証が消えるわけではありません。会社の状態や既存契約を踏まえた確認が続きます。
家族への承継を進める際は、株式の移動日や代表者の変更に加え、保証について誰が何を確認するかを決めてください。結果を書面で確かめるところまで、予定に入れておきます。
M&A契約の約束と金融機関の同意を区別する
買い手が「保証は外す」と約束しても、売り手と買い手の合意だけで金融機関との契約は変わりません。買い手の信用力や返済の見込みを踏まえ、金融機関が判断します。
中小M&Aガイドライン第3版では、保証の解除や引継ぎを最終契約の検討事項に挙げています。約束が履行されなかった場合の扱いも確認対象です。出典:中小企業庁「中小M&Aガイドライン」
契約では、次の内容を曖昧にしないよう専門家と確認します。
- 解除に向けて買い手が担う行動
- 金融機関への確認状況
- 解除までの見込みと残る課題
- 約束が実行されない場合の扱い
正式な解除が譲渡後になる場合もあります。契約の締結、代金の入金、保証の解除を、ひとつの出来事として扱わないでください。
あさひ国際会計株式会社は、協議資料の整備や事業価値の説明資料を作成します。M&Aの条件設計を通じた後方支援が当社の役割です。交渉の主体は経営者ご本人であり、必要に応じて依頼する弁護士等の専門家が担います。
相続に備える資料は、株・保証・資金の順にそろえる
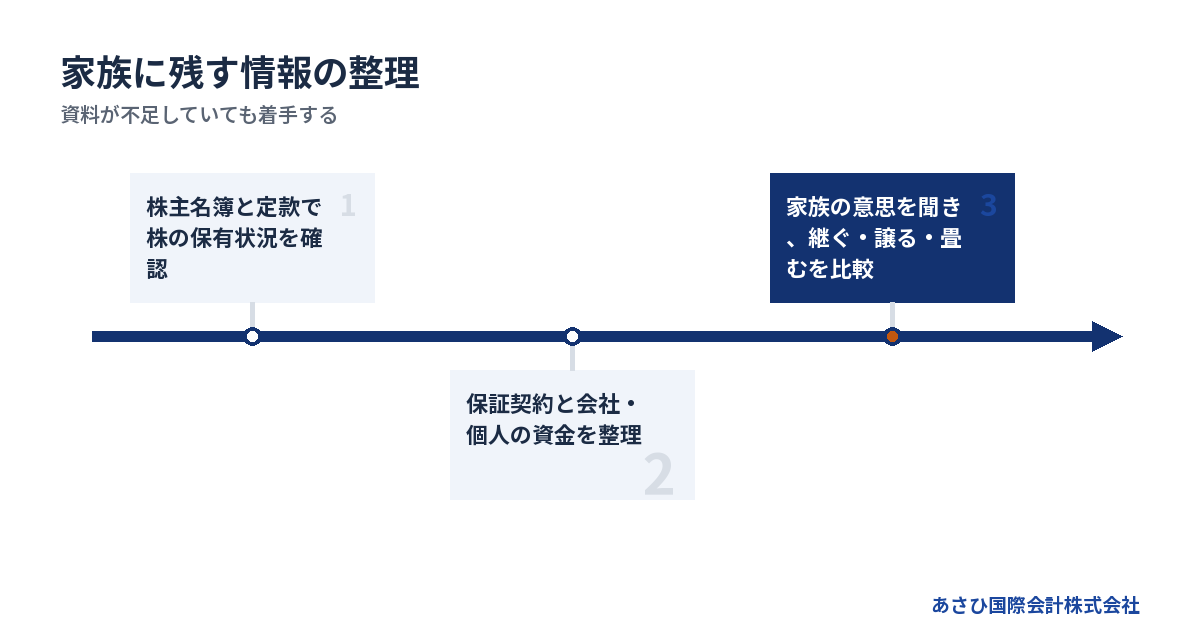
自社株の相続準備では、株主の確認、個人の保証、事業の資金を並べると判断しやすくなります。すべての書類を集め終わるまで、相談を待つ必要はありません。
株主名簿と定款で誰が判断できるか確かめる
最初に、自分がどの株を保有しているかを確認します。「創業者だから全部自分の株」という認識と、実際の記録が一致しているかを確かめてください。
確認に使う資料は次のとおりです。
- 現在の株主名簿
- 定款
- 過去の株式移動の記録
- 株式の取得代金が分かる資料
株を売る場合は、譲渡に会社の承認が必要かも調べます。一方、相続と通常の売買では扱いが異なるため、同じ手続きと考えないようにしましょう。
名義と実際の出資者が違う疑いがあれば、その事情を隠さず伝えます。記録を確かめる前に名簿だけ書き換えると、後から権利関係を説明しにくくなるおそれがあります。
株式の帰属に争いがある場合は法律面の確認が必要です。税務の記録とも照らし合わせ、誰の財産として扱うかを整理してから承継案を作ります。
家族の生活費と会社の運転資金を分ける
廃業を検討する会社では、家計と会社の支払いが混ざりやすくなります。経営者が個人の預金を補填し続けているなら、その金額と残額も見える形にしてください。
会社の支払いを守るために、家族の生活資金をどこまで使えるか。ここは経営者だけで決めず、家族の事情を含めて考える部分です。
資金の表は分けて作ります。
1. 会社の入金予定と支払日を並べる。
2. 個人の生活費と返済予定を並べる。
3. 会社と個人の資金移動を記録する。
4. 資金が不足する時点を確認する。
株式を家族に渡しても、会社の資金不足が解消するわけではありません。承継する人に追加資金を求める計画なら、その前提を先に伝えます。
売却代金を見込む場合も、未確定のお金として扱ってください。入金まで会社を動かせるかを確認し、成約しない場合の対応も専門家と検討します。
家族との話し合いは結論より未確認事項を共有する
「継いでくれるか」と最初に答えを求めると、家族が断りにくくなることがあります。まず会社の現状と、自分が何に困っているかを伝えてください。
話し合いに出す資料は、厚い決算書だけでなくて構いません。
- 保有株式とほかの株主
- 借入と個人保証の一覧
- 会社を続けるために必要なお金
- 家族に希望する役割
株価や保証の範囲が未確認なら、未確認と伝えます。安心させるための推測が、後の食い違いにつながることもあるためです。
従業員や取引先への影響も、家族が気にする点です。譲渡なら雇用や取引をどう引き継ぐか、廃業なら誰が説明を担うかを検討します。
家族が継がないと答えても、責める材料にはしないでください。その回答を前提に第三者への譲渡や整理を比べるほうが、具体的な準備に進めます。
詳しくは親の会社の借金と相続、継ぐ・譲る・畳むを家族で選ぶための判断ノートをご覧ください。
相談では税額・法的責任・譲渡条件の担当を分ける
自社株の相続と廃業の検討には、税務、法律、事業の引継ぎが関わります。相談時は、誰がどの判断を担うかを確認すると、作業の抜けを防げます。
専門家には結論の根拠と担当範囲を聞く
税理士は株式の税務評価や税額の試算を扱います。相続人の責任や保証契約に関する法律上の判断は、弁護士等の専門家の担当です。M&Aの支援者は、事業価値や買い手候補、譲渡条件を検討します。
当社への初回相談でも、何が未確認かを整理できます。そのうえで、税務申告や法的手続きは、依頼者が委任する専門家の担当範囲として分けます。
担当者には、次の点を聞いてください。
- 何の資料を根拠に判断するか
- 対応する業務と対象外の業務
- ほかの専門家と共有する事項
- 追加費用が生じる場面
事業を残す前提の検討と、会社を整理する検討では、必要な作業が異なります。状況によっては法的整理が適切な場合もあります。相談段階で、M&Aだけに結論を固定しないことです。
手元資金が乏しいことを費用の説明前に伝える
相談料だけでなく、株価評価や申告、法律面の確認にかかる費用を分けて見積もってもらいます。依頼範囲が決まらなければ、総額も見通せません。
「いま手元から払えるお金が少ない」と初めに伝えてください。費用が払えないまま作業を依頼すると、必要な確認の途中で止まるおそれがあります。優先する作業や支払時期を契約前に確認します。
当社への相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金の中から精算します。このため、当社の仲介報酬について売り手の手元からの持ち出しは0円です。
成功報酬まで無料という意味ではありません。税金や、別に依頼する専門家の費用も区別してください。報酬の算定方法と精算後の手取りは、依頼前に確認いただきます。
売却が成立しない場合の対応も話し合います。費用の問題を伏せたまま、未確定の譲渡代金をあてに準備を進めないようにしましょう。
あさひに伝えるのは廃業の決意より現在の状況
相談の時点で、継ぐか譲るかを決めている必要はありません。「自社株を相続させたいが、保証が心配」という段階から状況を整理できます。
最初は、次の内容が分かる範囲で十分です。
- 家族が経営を継ぐ意思の有無
- 会社の借入と個人保証の有無
- 直近の資金不足と支払予定
- 相続が発生済みかどうか
すでに相続が発生している場合は、その旨を先にお伝えください。法律上の期限や権利関係の確認を要するため、通常の売却検討と同じ順序では進められない場合があります。
当社は、これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
平日の営業時間内のご連絡には最短当日に対応しています。資料が不足していても、何を確認するかを整理するところから始められます。
よくある質問
自社株を相続したら、会社の借金も個人で返すのですか?
株式を相続したことだけで、会社の借入が個人の借金になるわけではありません。ただし、亡くなった経営者の保証債務は別に相続の確認対象となります。会社の借入契約と個人の保証契約を分けて調べてください。
家族自身が以前から保証人になっている場合もあります。相続で引き継ぐ責任と、本人がすでに負っている責任を混同しないようにしましょう。
赤字の会社なら、自社株の相続税評価はつきませんか?
赤字だけで評価を決めることはできません。会社の資産や株主の状況などを踏まえた確認が必要です。廃業を予定していても、現在の会社の状態を税理士に伝え、評価の前提を確認してください。
また、株式の評価が低いことと、保証債務の負担が小さいことは別です。税務評価の結果が出た後も、保証契約の調査は続けます。
家族が会社を継がないなら、自社株はどうすればよいですか?
第三者への譲渡を検討する道があります。引継ぎ先や資金の見通しがつかない場合は、廃業や法的整理も比較します。家族が継がないという理由だけで、株を急いで安く処分する必要はありません。
先に株主の権利関係と事業の状態を確認してください。そのうえで、譲渡まで事業を維持できるか、保証の扱いを検討できるかを見ます。
自社株を売却すれば、将来の保証の相続も解消できますか?
売却だけで保証が解除されるわけではありません。金融機関の同意を得て、対象となる保証契約がどう扱われたかを書面で確認する必要があります。解除が完了した範囲と、残る契約を区別してください。
株の代金が入金された段階で、保証の確認を終えないことです。担保や別の借入契約が残っていないかも含め、家族に説明できる記録を残します。
まとめ
株主名簿と保証契約の所在を確認し、家族が経営を継ぐ意思があるかを聞いてください。資金繰りが厳しい場合は、株価の計算だけを待たず、あさひ国際会計株式会社へ現在の支払予定と保証の状況をお伝えください。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月1日