


目次
この記事の対象と結論
廃業届の出し方は、個人事業か法人かで異なります。個人事業は税務上の廃業の届出を進めますが、法人を閉じる場合は解散・清算などの手続きも必要です。
借入や連帯保証があるなら、書類の提出と返済の整理を並行して進めてください。廃業届を出しても、借入や連帯保証がそれだけでなくなるわけではありません。
資金繰りが苦しく、会社を続ける判断にも疲れている。そんな段階で相談する経営者は珍しくありません。廃業を決めきっていなくても、相談を始めてよいのです。
まず事業の名義と借入の契約者を確認します。そのうえで、提出する書類と、事業を終えるために必要なお金を分けて整理しましょう。すでに支払いが難しい場合は、届出書の完成を待たず、債務の整理も検討する段階です。
廃業届は個人事業と法人で提出する書類が違う
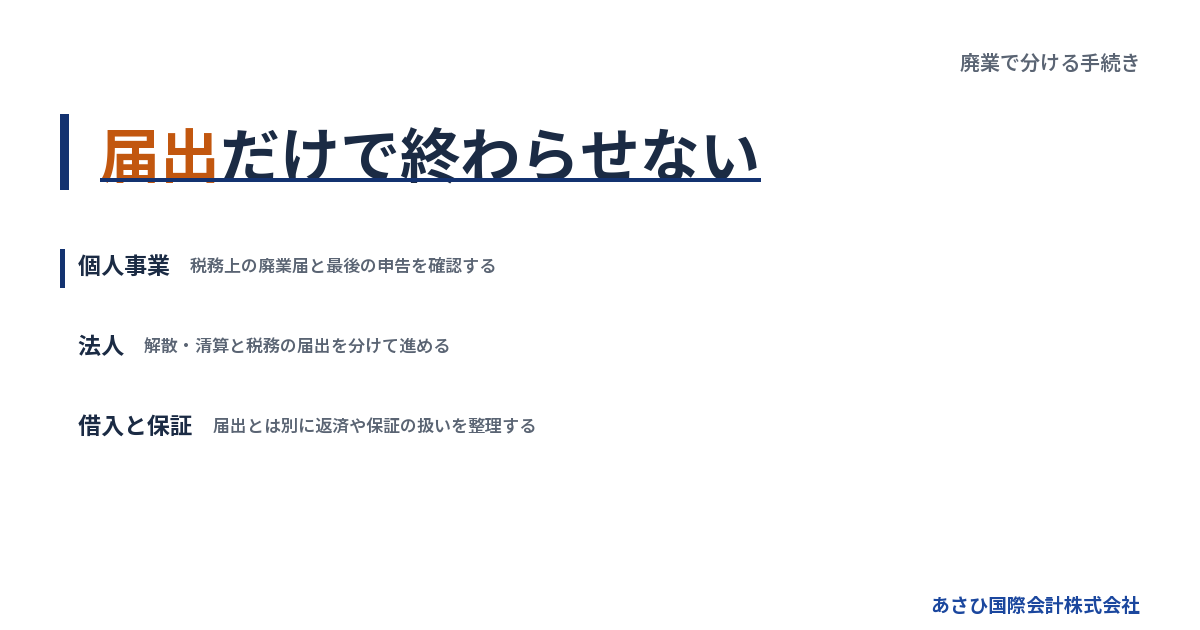
個人事業の廃業届と、法人を閉じるための届出は別のものです。屋号や店舗名では区別できないため、契約書や申告書の名義から確かめます。
個人事業は事業主本人が廃業を届け出る
個人で営んでいる事業をやめる場合、税務署への基本的な書類は「個人事業の開業・廃業等届出書」です。開業にも廃業にも使う様式なので、廃業に該当する区分を選びます。
店の看板に会社らしい名称があっても、法人とは限りません。過去の確定申告書を見て、誰の所得として申告していたかを確認してください。借入契約の名義も判断材料になります。
個人事業では、事業主本人が借入の返済義務を負うことがあります。会社の借入を社長が連帯保証している場合とは、責任の出発点が違うのです。
事業用の口座と生活用の口座を分けていても、それだけで別人格にはなりません。廃業後の生活費を考えるときも、本人の借入を含めて収支を組み直します。
法人は税務署への届出だけで閉じられない
法人が営業をやめるときは、税務上の届出と会社の手続きを分けて考えます。税務署に営業終了を知らせても、それだけで会社の清算が終わる仕組みではありません。
株式会社を任意に解散する場合、株主総会の決議などが必要です。その後、財産と債務を整理し、清算を進めることになります。借入を返せるかどうかで、その先の手続きも変わります。
「廃業届を出したい」と考えている法人経営者は、まず目的を言葉にしてください。
- 店舗だけを閉じたい。
- 会社全体の営業をやめたい。
- 会社を残して一時的に休みたい。
- 事業を譲って経営から退きたい。
目的が違えば、提出する書類も日付も変わります。とくに店舗の閉鎖と会社の解散を混同すると、残る事業の扱いまで誤りかねません。
税務・登記・雇用・許認可は別々に確認する
廃業に関する届け先は、税務署だけとは限りません。従業員の雇用や営業許可がある場合、それぞれの手続きが残ります。
→ 横にスクロールできます
| 確認する分野 | 主な手続き先 | 確認する内容 |
|---|---|---|
| 国の税金 | 税務署 | 廃業・解散等の届出 |
| 地方の税金 | 都道府県・市区町村 | 所定の届出 |
| 会社の登記 | 法務局 | 解散・清算の登記 |
| 雇用・保険・許認可 | 各制度の手続き先 | 終了・変更の手続き |
提出先が違えば、期限や添付書類も異なります。「税務署に出したから連絡が回る」と考えず、手続きごとに提出状況を管理してください。
書類の名称だけを集めると、自社に不要なものまで混ざります。給与を払っていたか、どの税務上の届出をしているか、どんな許可を受けているか。現在の登録状況から必要な手続きを洗い出す順番です。
休業や事業の譲渡なら廃業と同じ扱いにしない
しばらく受注を止める場合と、事業を終える場合では、その後に残る義務が異なります。売上がなくなった日だけで、すべての手続きが決まるわけではありません。
また、株式を譲って経営者が交代する場合、会社の法人格は続きます。社長が退くことと、会社が廃業することは別です。事業譲渡でも、譲った側の会社の片づけが残る場合があります。
先に「廃業」と決めつけず、残すものを確認しましょう。営業を止めても維持する契約があるなら、費用の見込みも必要です。
詳しくは廃業届だけでは終わらない会社の片づけ、法人・個人の違いと借入を残さない準備をご覧ください。
個人事業の廃業届は様式・日付・提出方法の順に整える
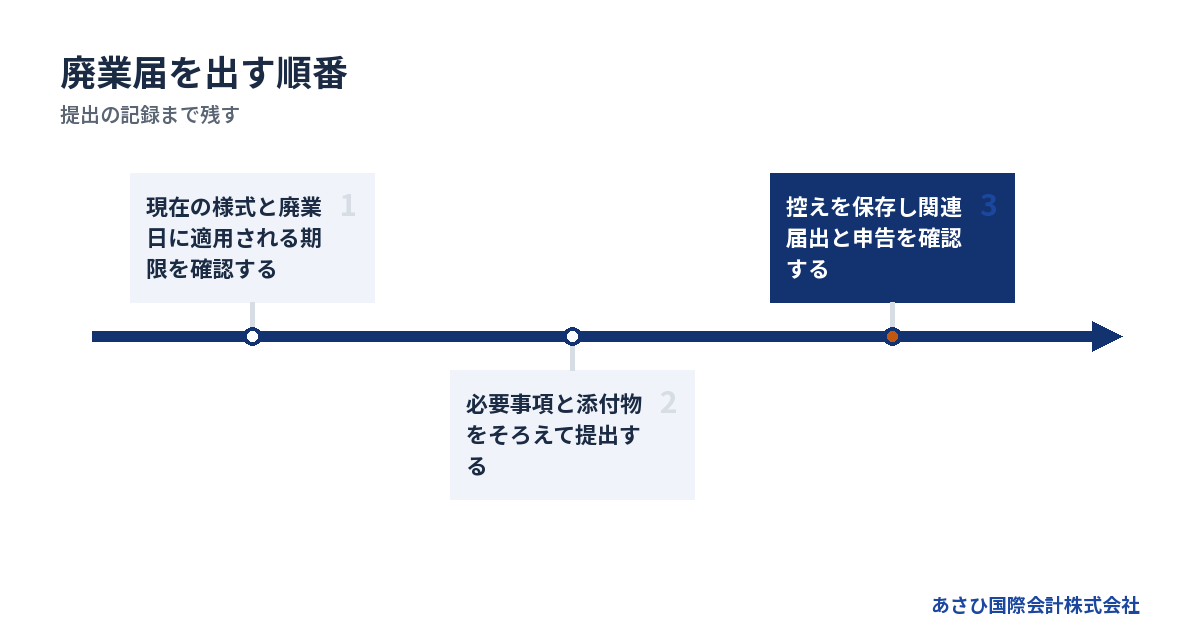
個人事業の廃業届は、所定の様式に事業主の情報と廃業の事実を記載し、納税地を管轄する税務署へ提出するのが基本です。提出期限は、廃業日に適用される国税庁の案内で確認してください。
手元にそろえる情報は過去の申告内容と照合する
記入を始める前に、過去の申告書や開業時の届出を手元に置きます。記憶だけで住所や事業内容を書くより、以前の記載と照合した方が行き違いを減らせます。
準備する情報は、次のとおりです。
- 事業主の氏名と納税地を確認する。
- 屋号と事業所の所在地を確認する。
- 事業を廃止した日を整理する。
- 給与支払いの有無を確認する。
- 過去に提出した税務書類を確認する。
本人確認に必要なものは提出方法で異なります。紙で出す場合も電子で送る場合も、現在の様式と案内を使ってください。保存していた古い用紙では、欄や添付の扱いが変わっている可能性があります。
マイナンバーなどの情報は、正式な提出経路に沿って扱います。相談の最初から、本人確認書類の画像を広く送る必要はありません。
廃業日は提出日や最後の入金日と分けて考える
廃業日を書くときは、事業を実際にやめた経緯と日付を整理します。書類を提出する日を、そのまま廃業日として記入するとは限りません。
営業を終えた後に、売掛金が入金されることもあります。過去の仕事の代金を回収することと、新たな営業を続けることは分けて考えてください。
迷いやすいのは、店舗を閉じても別の場所で仕事を続ける場合です。同じ事業主として受注が続くなら、事業全体の廃業に当たるかを確認する必要があります。取引の実態を先に整理しましょう。
判断に使った資料も残します。
- 最後に営業した日を記録する。
- 未完了の受注があるか確認する。
- 店舗や事務所の契約終了日を控える。
- 廃業後に残る入出金を書き出す。
日付がそろわないこと自体を隠す必要はありません。営業終了と残務の違いを説明できる状態に整えます。
電子・郵送・持参は記録の残し方まで決めて選ぶ
税務署への提出には、電子で送る方法、郵送する方法、持参する方法があります。選ぶ基準は、すでに使える環境があるかと、提出記録を管理しやすいかです。
電子で送る場合は、利用に必要な準備と対応する手続きを確認します。入力を終えただけでは送信済みとは限らないため、送信結果まで確かめてください。
郵送する場合は、宛先と添付物を照合してから発送します。持参する場合も、提出先の税務署が合っているかを確認しましょう。いずれも、提出する書類の写しを手元に残しておくと、その後の説明に使えます。
提出方法を決めたら、次の順番で進めます。
1. 現在の様式と記載要領を確認する。
2. 必要事項と添付物をそろえる。
3. 提出先と提出期限を照合する。
4. 送信または発送・提出を済ませる。
5. 控えと提出の記録を保存する。
控えに関する扱いは変更されることがあります。昔の提出経験だけで判断しないようにしてください。
廃業届と一緒に確認する税務手続きを分けて管理する
廃業届を出すことと、最後の申告を終えることは別です。廃業までの売上や経費を整理し、必要な申告と納付を確認する作業が残ります。
税務上の扱いは、これまでの申告方法や給与の支払い状況で変わります。消費税に関する届出が必要かどうかも、事業主ごとに確認する項目です。
自分で作業を進める場合も、「提出済み」と「まだ判断していない」を区別してください。書類が見当たらない状態を、手続きが不要な状態と取り違えないためです。
| 管理する項目 | 記録する内容 |
|---|---|
| 廃業の届出 | 提出日と提出方法 |
| 関連する税務届出 | 必要性と提出期限 |
| 最後の申告 | 対象期間と担当者 |
| 納税資金 | 見込み額と支払日 |
期限が分からない書類は、空欄のまま放置しないこと。「未確認」と書き、確認する担当者を決めます。届出を出し終えた安心感で、申告や納付が抜けるのを防ぐ管理です。
法人の廃業は解散から清算までの工程を組む
株式会社を任意に閉じる場合は、解散の意思決定から始め、財産と債務を整理して清算を進めます。ここで扱うのは株式会社の基本的な流れであり、個人事業の廃業届とは別の手続きです。
株主総会の決議と登記の日程を合わせる
株式会社は、株主総会の決議によって解散できます。根拠は会社法第471条第3号です。経営者が営業終了を決めることと、会社として解散を決議することを分けて進めます。
株主が複数いる場合は、意思決定の段取りも必要になります。誰が株主か、定款に何が書かれているかを確認し、議事録などの準備につなげてください。
解散と清算人の登記は、原則として解散の日から2週間以内です。清算人を後から選任した場合の起算日は別に確認します。出典:会社法第926条・第928条。
営業終了日を決めるときは、書類を作る担当者とも日程を共有します。決議だけを先に済ませ、登記の準備が追いつかない状態は避けたいところです。
清算では売掛金と借入以外の支払いも洗い出す
清算は、会社の財産を確認し、残る取引や債務を整理する工程です。銀行借入だけを見ていては、会社を閉じるための支出をつかめません。
売掛金は、帳簿の金額と回収できる見込みを分けます。在庫や設備も同じです。買ったときの価格や帳簿価額で売れるとは限らないため、処分時の見込みを置き直してください。
支払い側では、少なくとも次を確認します。
- 従業員への未払いがないか。
- 仕入先への支払いが残っていないか。
- 賃貸物件の原状回復費はいくらか。
- リース等の解約負担がないか。
- 税金や保険料の未納がないか。
契約を終えるには、事前の通知が必要な場合もあります。最終営業日だけ決めても、家賃などの負担が同じ日に止まるとは限りません。解約通知の日と、支払いが終わる日を分けて記録します。
債権者への公告期間は省略して考えない
清算株式会社は、債権者に債権の申出を求める公告をおこないます。判明している債権者への個別の催告も必要です。
会社法第499条第1項は、申出期間について「二箇月を下ることができない」と定めています。これは公告で設ける期間の下限です。廃業全体が2か月で終わるという意味ではありません。出典:会社法第499条第1項。
請求書が手元にないからといって、支払いが残っていないとは判断できません。継続中の契約や、後日精算する費用も確認対象です。
清算を終える見込みは、債権の回収や資産の処分にも左右されます。廃業届の提出日から逆算するだけでは、実務の日程を組みにくいのです。
返済できない見込みなら通常の清算だけを前提にしない
会社の資産を処分しても債務を返せない場合は、閉じ方そのものを検討する必要があります。「不足分は後で考える」として、手続きだけ先へ進めないでください。
会社法第510条は、清算株式会社に「債務超過の疑い」がある場合などを、特別清算の開始原因として定めています。同法第511条には、清算人の申立義務に関する規定もあります。出典:会社法第510条・第511条。
どの手続きが適するかは、支払能力や債権者の状況によります。破産などの法的整理が適切な場合もあります。
会社の終了に関する法的判断や手続きは、依頼者が委任する弁護士等の専門家が担います。税務書類の提出を代行する依頼と、債務整理の依頼は、範囲を分けて確認してください。
廃業届の提出後も借入・連帯保証・生活の準備は残る
廃業を届け出ても、借入契約や保証契約の扱いは別に確認する必要があります。事業のお金と、経営者が暮らしていくためのお金を並べて把握しましょう。
借入は契約者と保証人を分けて一覧にする
借入の総額だけでは、誰が返済義務を負っているか分かりません。まず契約ごとに、借りている人と保証している人を分けます。
法人の借入に社長が連帯保証している場合と、社長個人が借りて会社へ入れている場合は異なります。通帳に入金された先だけで判断せず、契約書を確認してください。
| 確認する事項 | 書き出す内容 |
|---|---|
| 借入の契約者 | 法人か個人か |
| 現在の残高 | 契約ごとの残額 |
| 返済条件 | 金額と支払日 |
| 保証・担保 | 対象者と対象財産 |
返済予定表と実際の引落しが違う場合は、その理由も整理します。条件変更の後に古い予定表を使っていると、資金の見込みがずれるためです。
保証契約書が手元にない場合は、その旨をメモに残します。「見つからない」と「保証していない」は分けて扱いましょう。
連帯保証では会社への請求を待てるとは限らない
連帯保証人には、一般の保証人に認められる権利の一部がありません。「まず会社に請求してほしい」と求める権利などが、その違いです。
民法第454条は、連帯保証人について「前二条の権利を有しない」と定めています。催告の抗弁と検索の抗弁を指す規定です。出典:民法第454条。
したがって、会社の財産の処分が終わるまで、社長への請求は来ないと考えるのは危険です。請求の扱いは契約と状況を踏まえて確認します。
廃業届の提出、代表者の退任、事業の譲渡。そのいずれも、保証契約が自動的に消える理由とは捉えないでください。詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
家族への説明は事業の不足額と生活費を分ける
家族に説明するときは、会社の借入総額だけを伝えると、不安が広がりがちです。会社にある資産と、経営者個人が負う債務を分け、分かっている範囲を共有します。
生活費の見込みも別に作ってください。会社を閉じるために手元のお金を使い切ると、その後の住まいや仕事の準備に支障が出ます。
確認するのは、次の項目です。
- 当面の生活に必要な支出。
- 廃業後に見込める収入。
- 個人名義の借入と保証。
- 家族名義の契約への影響。
不明点が残っていても、数字が固まるまで一人で抱える必要はありません。未確認の金額には、そのように印を付けます。
資産の名義変更や一部の相手への返済は、債務整理に影響する場合があります。家族を守るつもりの行動でも、実行前に法的な扱いを確認してください。
従業員と取引先には終了後の連絡体制も伝える
廃業の説明では、最終営業日だけを伝えても、相手の不安は残ります。従業員は給与や退職後の書類、取引先は未完了の仕事や代金の扱いを知りたいからです。
説明の順番と内容を、実際に対応できる範囲で整えます。
- 雇用が終わる日と給与の扱い。
- 受注済みの仕事を完了できるか。
- 預かり品や貸与品の返却方法。
- 営業終了後の連絡先と担当者。
退職者から請求があった場合、労働基準法第23条は、賃金の支払いなどについて7日以内という期限を定めています。退職だけで自動的に発生する期限とは区別してください。出典:労働基準法第23条。
払えない見込みがあるときは、支払える約束を重ねないこと。未払いの額と時期を把握し、法的な対応を含めて整理する必要があります。
廃業に必要なお金は届出費用より残る支出から計算する
廃業費用を考えるときは、書類の提出にかかる支出と、契約や債務を片づける支出を分けます。借入がある経営者ほど、後者を含めた資金の見込みが判断に直結します。
法人の登記費用を廃業の総額と取り違えない
株式会社の解散から清算結了までには、登記に伴う登録免許税がかかります。登録免許税法・別表第一第24号で定められた金額は、次のとおりです。
| 登記の種類 | 登録免許税 |
|---|---|
| 解散の登記 | 3万円 |
| 清算人等の登記 | 9千円 |
| 清算結了の登記 | 2千円 |
| 上記の合計 | 4万1千円 |
出典:登録免許税法・別表第一第24号。対象は株式会社の上記の登記です。
官報公告の実費や司法書士報酬などは、この金額に含まれません。税務の申告を依頼する費用も別に見込みます。
さらに、原状回復や設備撤去などが必要なら、見積書を取り寄せてください。登記の金額だけ見て「このお金があれば閉じられる」と判断しないようにします。
入金の予定と支払いの予定を日付で並べる
廃業に使えるお金は、いまの預金残高だけではありません。売掛金の回収や資産の売却で増える一方、営業を終えた後にも支出が続く場合があります。
金額だけの収支表では、途中の資金不足を見落とします。回収予定日より先に支払日が来るなら、最終的に収支が合っても、その日に払えないためです。
次の順番で整理すると、足りない時点をつかみやすくなります。
1. 現在使える預金残高を確認する。
2. 入金予定を日付順に並べる。
3. 支払い予定を日付順に並べる。
4. 不確かな入金を別に表示する。
5. 資金が不足する日を確認する。
売れるか分からない設備や、回収に争いがある売掛金は、予定どおり入るお金と分けます。楽観的な見込みだけで廃業日を決めないための作業です。
費用を払えない場合は手続きと原資を同時に考える
廃業費用が用意できないからといって、書類だけ提出して放置すると、契約や債務が残ります。支出を増やさない判断と、どの整理手続きを使うかの判断が必要です。
自己破産では、裁判所に納める費用と弁護士費用を準備する必要があります。弁護士報酬に全国一律の基準はないため、依頼範囲をそろえて見積もりを確認します。
支払えるか不安なときは、費用の説明を受ける段階で伝えてください。支払い時期や、適法に使える会社の資産があるかも検討事項になります。
一方で、事業を引き継げる可能性があれば、譲渡を含めて資金の見込みを比べる余地があります。ただし、買い手や条件が定まっていない譲渡代金を、支払い原資として扱うのは早計です。法的整理が適切な場合もあります。
依頼先は資格と作業範囲を分けて確認する
「廃業を頼めば全部終わる」と思って契約すると、債務や保証の検討が依頼範囲に入っていない場合があります。見積書では、誰が何を担当するかまで確認してください。
| 主な課題 | 担当する専門家等 |
|---|---|
| 税務届出・申告 | 税理士 |
| 解散・清算の登記 | 司法書士 |
| 債務整理・法的判断 | 弁護士 |
| 譲渡先探し・条件設計 | M&A支援者 |
許認可や労務には、別の専門領域も関わります。肩書きだけで選ぶより、自社の課題を依頼内容に落とし込む方が実務的です。
確認する事項は、次のとおりです。
- 作業の範囲を確認する。
- 追加費用が生じる条件を確認する。
- 完了の確認方法を決める。
債務整理と事業の譲渡を並行して検討するなら、担当者同士が必要な情報を共有できる進め方も整えます。
依頼の順番は、返済の見通しで変わります。全額を払える見込みがあり、営業終了も決まっているなら、届出と登記の日程を具体化する段階です。返済原資が足りない場合は、登記書類の作成だけを先行させず、債務整理の判断を並行させます。
譲渡も検討するなら、解約予定の契約をM&Aの検討担当者にも共有してください。借りている店舗や設備を買い手が使う想定なら、解約日が引継ぎ条件に影響します。担当を決めるだけでは足りません。誰の判断を待って、どの作業を進めるかまで合わせる必要があります。
廃業届を出す判断と事業を残す判断は並べて検討する
廃業を検討していても、従業員や取引を引き継ぐ選択肢が残っている場合があります。閉じる費用と、譲った場合に残る債務・保証を比べて判断します。
閉じる場合と譲る場合を同じ項目で比べる
廃業とM&Aを比べるときは、譲渡価格だけを並べても判断しにくいものです。最終的に何を払うのか、雇用をどう扱うのか、保証がどうなるのかまでそろえて比較します。
→ 横にスクロールできます
| 比較する項目 | 廃業する場合 | 譲る場合 |
|---|---|---|
| 事業と雇用 | 終了対応を検討 | 承継条件を検討 |
| 設備や店舗 | 処分・原状回復 | 承継対象を選ぶ |
| 借入と保証 | 返済・整理を検討 | 同意と条件を確認 |
| 必要な資金 | 終了までの支出 | 成約までの支出 |
譲渡を選んでも、すべての契約や従業員が同じ条件で引き継がれるとは限りません。相手が希望する範囲と、自社が残したい範囲を照合します。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
設備の処分や解約を進めると承継条件が変わる
買い手が評価するのは、帳簿に載った設備だけとは限りません。仕事を続けられる従業員や取引の関係が、引継ぎの条件になる場合もあります。
主要な設備を売り、従業員が退職した後では、同じ事業として引き継ぎにくくなることがあります。廃業費用を減らす行動が、譲渡の選択肢を狭める場面です。
ただし、検討のために赤字を広げ続ける判断も避けたいところ。次の事項を照合して、どこまで営業を続けるかを考えます。
- 次の支払いに使える資金。
- 営業を続けるための追加支出。
- 維持しないと失われる事業価値。
- 譲渡の検討に使える時間。
提出期限のある届出を、M&Aの検討だけを理由に放置する必要はありません。書類上の義務と、事業をどう引き継ぐかの検討を並行させます。
M&Aの合意だけで連帯保証が外れるとは考えない
買い手との間で経営者保証の扱いを決めても、金融機関との保証契約が自動的に変わるわけではありません。解除や移行には、金融機関等の判断が関わります。
中小企業庁の中小M&Aガイドライン第3版でも、保証の扱いは最終契約で取り決める主要項目とされています。契約の約束と、実際の解除の確認を分ける考え方です。出典:中小M&Aガイドライン。
確認したいのは、次の事項です。
- 解除を検討する保証契約の範囲。
- 金融機関が示している条件。
- 解除までの担当者と日程。
- 予定どおり進まない場合の扱い。
経営から退く日だけを決め、保証の確認を後回しにしないでください。事業の引継ぎと、経営者個人の責任の整理を別々に確認することが、出口の判断につながります。
当社は資料整備とM&Aの条件設計で本人の判断を支える
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。廃業を決める前の段階でも、事業を引き継げる可能性と、連帯保証の解除を見据えた条件を整理します。
金融機関との交渉の主体は、経営者ご本人です。必要に応じて、依頼する弁護士等の専門家が担います。当社は、協議に必要な資料の整備や事業価値の説明資料を作成し、M&Aの条件設計を通じて後方から支える立場です。
当社が支援して成約した案件には、売上1億円台、債務超過3,000万円規模の運送業もあります。従業員は10名前後の会社です。債務超過の金額だけで、譲渡の可否を決められるわけではありません。
ただし、過去の成約が自社にも当てはまるかは別の判断です。検討時には、財務資料と並べて次の情報を整理します。
- 引継ぎ後も続けられる仕事。
- 事業に残る見込みの従業員。
- 使用を続ける必要がある設備。
- 継続に同意が必要な契約。
決算書を整えている間にも、解約や退職で条件は変わり得ます。資料が全部そろうのを待つより、終了が迫る契約を先に共有する方が、検討の順番を決めやすくなります。
相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではなく、別途生じる税金や他の専門家の費用も分けて確認します。
初回から書類が全部そろっている必要はありません。廃業を考えた理由と、次の支払いの見込みをお伝えください。提出の準備だけで終わらず、事業と借入の残し方・終え方を整理する入口になります。
よくある質問
廃業届は自分で出せますか?
個人事業の税務上の廃業届は、本人が作成して提出する方法があります。ただし、関連する届出や最後の申告は別に確認してください。法人の場合は、解散・清算や登記も関わります。借入の返済が難しい状態なら、書類の作成に加えて債務整理の判断が必要です。
廃業届を出した後に売掛金が入ってもよいですか?
廃業までに生じた売掛金を、営業終了後に回収することはあります。新たな受注による売上とは分けて記録してください。請求書や入金記録を保存し、どの取引の代金か説明できるようにします。申告上の扱いは、取引の時期や内容に応じて確認する必要があります。
廃業届の提出期限を過ぎたかもしれない場合はどうしますか?
実際の廃業日と、必要な届出の種類を確認し、未提出の手続きを整理してください。提出日を合わせるために、事実と違う廃業日を書くのは避けます。関連する申告や納付も遅れていないか、併せて確認しましょう。法人では、税務上の届出に加え、登記の期限も別に点検します。
廃業届を出すと社長も自己破産することになりますか?
廃業届の提出と、経営者個人の自己破産は別の手続きです。個人の借入や保証債務をどう整理するかは、返済能力や資産などを踏まえて判断します。法人の廃業だけで自己破産が決まるわけではありません。事業の譲渡を検討できる場合も、法的整理が適切な場合もあります。
まとめ
まず、個人事業か法人かを確認し、廃業予定日と未処理の支払いを書き出してください。借入や連帯保証がある場合は、そのメモをもとに、届出の準備と返済・事業承継の検討を並行して進めましょう。
あわせて読みたい
- 廃業届の書き方を記入欄ごとに確認できる、個人事業と法人の書類チェック
- 廃業届のダウンロード先は国税庁|個人用の様式と法人がそろえる書類を整理
- 個人事業主の廃業届で終わること・残ること――借入がある人の提出と生活再建
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
—FIGURES—
[
{“type”:”cards”,”title”:”廃業で分ける手続き”,”subtitle”:”届出だけで終わらせない”,”after”:”## 廃業届は個人事業と法人で提出する書類が違う”,
“items”:[[“1″,”個人事業”,”廃業の届出と最後の申告を分けて確認する”],[“2″,”法人”,”税務の届出に加え、解散と清算の工程を組む”],[“3″,”借入と保証”,”提出書類とは別に、返済や整理の見通しを立てる”]]},
{“type”:”steps”,”title”:”廃業届を出す順番”,”subtitle”:”提出の記録まで残す”,”after”:”## 個人事業の廃業届は様式・日付・提出方法の順に整える”,
“items”:[“現在の様式と事業主の情報を確認する”,”廃業日と提出先・期限を照合する”,”提出を済ませ、控えと記録を保存する”]}
]
—END FIGURES—
最終更新日: 2026年9月30日