


目次
この記事の対象と結論
廃業届の書き方は、個人事業をやめる場合と、法人の事業をやめる場合で異なります。最初に確認するのは、手元の書類が自分の事業形態に合っているかです。
借入や連帯保証が残り、「とにかく届出を出して終わらせたい」と感じることもあるはずです。ただ、廃業届を提出しても、借入や連帯保証が自動的になくなるわけではありません。 書類の記入と、残る支払いの整理は分けて進めます。
個人事業なら、本人の情報と実際に事業をやめた内容を記入します。法人なら、営業終了・解散・清算のどの段階を届けるのかの確認からです。廃業を決めきれない段階で相談する経営者は珍しくありません。届出を書くために、先に事業の行き先を整理してもよいのです。
廃業届を書く用紙は、個人事業と法人で分かれる
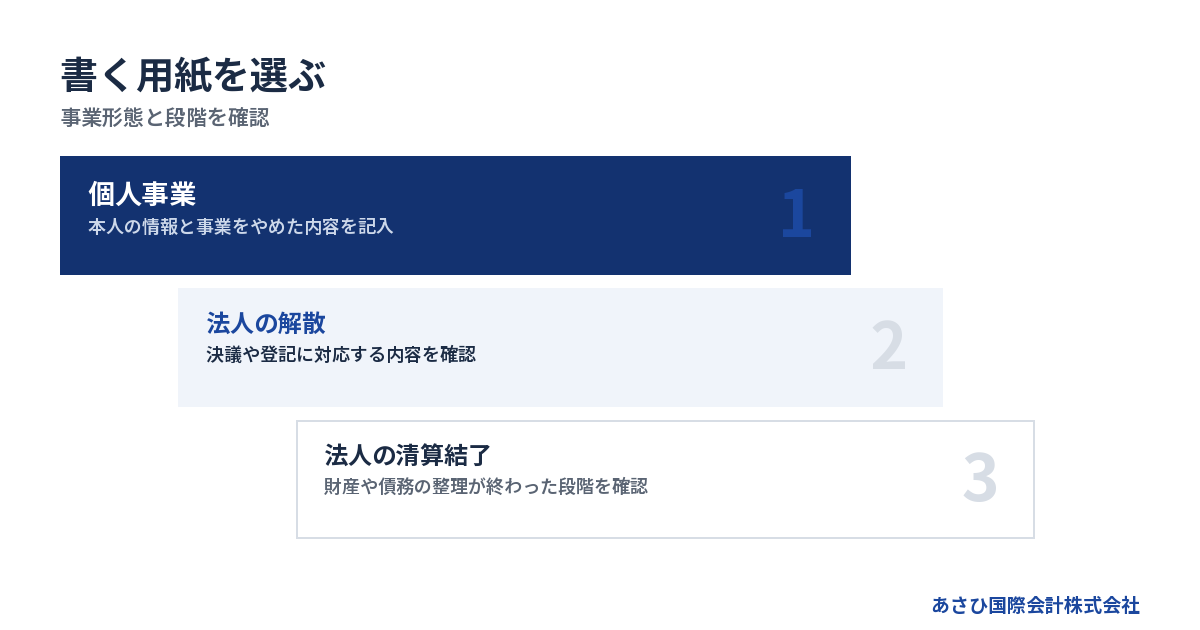
個人事業の廃業と、法人の解散を同じ用紙で済ませることはできません。書類の名称を見る前に、事業の契約主体を確認すると取り違えを防げます。
個人事業なら、事業主本人の情報で記入する
個人で営んでいた事業をやめる場合は、税務署に提出する個人事業の廃業に関する届出が中心になります。用紙の表題に開業の文字が含まれていても、廃業と共通の様式になっていることがあります。
屋号だけでは判断しないでください。店舗名や事務所名があっても、個人事業として営んでいる場合があります。反対に、小さな店舗でも運営主体が法人なら、個人用の届出とは分かれます。
確認に使いやすい資料は次のとおりです。
- 直近に提出した確定申告書
- 事業の契約書にある契約者名
- 借入契約書にある借主の名義
- これまで提出した税務書類の控え
本人名義で申告していた事業なら、その申告情報と記入内容を照合します。自宅住所と店舗所在地が異なる場合は、住所欄の意味も確認しましょう。
法人は、営業終了と解散を混同しない
会社が営業をやめることと、会社が法律上解散することは別の出来事です。店舗を閉めた日が、そのまま会社の解散日になるとは限りません。
株式会社が株主総会の決議で解散する場合は、会社法に沿った決議が必要です。その後は財産や債務を整理する清算に進みます。税務上の届出だけで、会社の登記まで消える仕組みではありません。
手元の書類に「異動事項」などの欄がある場合は、何の変更を届ける書類かを先に確認します。解散を届けるのか、清算が終わったことを届けるのかで、根拠になる資料も日付も変わるためです。
営業を止めても、売掛金の回収や借入返済が残ることがあります。法人用の書類には、実際の手続きの段階に合う内容を書きます。
「廃業届」という呼び方だけで書類を選ばない
税務、登記、雇用、許認可では、それぞれ届ける目的が異なります。通称が同じでも、提出先や様式まで共通とは限りません。
→ 横にスクロールできます
| 確認する事項 | 書類の役割 | 記入の根拠 |
|---|---|---|
| 個人事業の廃業 | 事業終了を届ける | 申告情報と営業実態 |
| 法人の解散 | 解散の事実を届ける | 決議と登記の内容 |
| 法人の清算結了 | 清算の終了を届ける | 承認と登記の内容 |
| 雇用・許認可 | 個別の終了を届ける | 雇用や許可の状況 |
用紙を探すときは、提出先が公表する現行の様式を使います。検索結果に出た記入例は、参考にした年や対象が異なることもあるためです。
提出先を含めた全体の整理は、詳しくは廃業届の出し方を整理する実務ガイドをご覧ください。
氏名・住所・屋号は、これまでの申告資料と照合して書く
廃業届の基本情報は、これまでの申告内容と、現在の本人情報を照らして記入します。記憶だけで埋めるより、直近の申告書を横に置くほうが確認しやすくなります。
氏名と屋号を入れ替えない
個人事業の氏名欄には、事業主本人の氏名を書きます。屋号は店舗や事業につけた名称なので、本人の氏名とは分けて扱います。
たとえば、請求書には屋号を大きく載せていても、契約の主体は本人という場合があります。廃業届の氏名欄に屋号だけを書くと、事業主の情報が伝わりません。
記入時は、次の点を照合してください。
- 氏名が本人確認資料と一致しているか
- 屋号を氏名欄に書いていないか
- ふりがなの指定を見落としていないか
- 法人名を個人用の欄に入れていないか
屋号がない場合は、記入要領に従って扱います。廃業届のために新しい名称を作る必要はありません。以前使っていた屋号と現在の名称が違うなら、その経緯を手元のメモに残すと確認が進みます。
住所と事業所所在地は、欄の意味を見て書き分ける
自宅と店舗が別の場所にある場合、住所に関する欄を一律に店舗所在地で埋めるのは避けます。税務上の基準となる場所と、実際に営業していた場所は分かれることがあるためです。
用紙に納税地や事業所所在地の欄があるなら、各欄の説明を読みます。これまで申告に使っていた住所も手掛かりになりますが、その後の転居や変更がないかを確かめてください。
退去済みの店舗を書く場合は、連絡が届くかも別に考えます。事業所の情報を記載することと、今後の連絡先を確保することは別の準備です。
廃業と転居が重なるときは、日付を分けてメモにすると混乱しにくくなります。住所変更も同時に扱う必要があるか、様式の案内と合わせて確認します。
職業・事業内容は、実際に営んでいた仕事を書く
職業や事業内容の欄には、廃業する事業が何をしていたかを簡潔に書きます。「自営業」だけでは、仕事内容が伝わりにくい場合があります。
飲食店を営んでいたなら飲食業、内装工事を請け負っていたなら内装工事業など、実態に合う表現にします。過去の申告書に書いた事業内容と照合すると、表記の揺れを減らせます。
複数の事業を営んでいた場合は、すべてをやめるのか、一部だけをやめるのかも整理してください。店舗を閉めても別の事業を続けるなら、事業全体の廃止としてよいかの確認が必要です。
説明を長く書く必要はありません。商品名や個々の取引先より、何を提供する事業だったかが伝わる記載に整えます。
番号や連絡先は、推測で埋めない
番号の記入欄がある場合は、提出方法に応じた案内を確認します。必要な番号の種類や、本人確認の扱いを思い込みで決めないでください。
法人番号と個人に関する番号は用途が異なります。見た目が似ている欄でも、手元にある番号をそのまま転記するのは避けます。数字の桁だけで判断するのも危うい進め方です。
連絡先には、廃業後も確認できるものを使うことを考えます。解約予定の店舗の電話しか記載していないと、提出後の問い合わせを受けにくくなります。
記入した番号を第三者に確認してもらう際は、共有範囲にも気を配ってください。一般的な相談の初回から、番号を含む書類全体を送る必要があるとは限りません。
廃業日・廃業理由・関連届出は、実際の経緯に合わせる
廃業日の欄には、用紙を書いた日を機械的に入れず、事業をやめた事実に対応する日を記入します。判断に迷う場合は、営業終了から残務処理までの経緯を整理します。
提出日と廃業日を分けて考える
届出を提出する日と、事業をやめた日は一致しないことがあります。書類を今日作ったからといって、今日を廃業日にするとは限りません。
実際には、最終営業日より後に売掛金が入金されることもあります。入金が残っているという理由だけで、廃業日を最後の入金日へ動かすと、営業の実態とずれるおそれがあります。
迷う場合は、まず次の出来事を時系列で並べます。
1. 新しい受注を終えた日を確認する
2. 商品やサービスの提供終了日を確認する
3. 店舗や事務所の使用終了日を確認する
4. 残っている回収や支払いを書き出す
並べた日付から、営業と残務処理の違いが見えてきます。税務上の日付に判断が必要なときは、そのメモを税理士の確認に使います。都合のよい日を後から選ぶ書き方は避けましょう。
廃業理由を書く欄には、事情を短く事実で記す
廃業理由や廃業の事由を書く欄がある場合は、事実に沿って簡潔に記入します。借入の経緯や家族への思いを、用紙の中で詳しく説明する必要はありません。
記入の表現例としては、実態に応じて次のような書き方が考えられます。
- 採算悪化のため事業を廃止
- 体調上の事情により事業を廃止
- 事業譲渡に伴い従来の事業を廃止
ただし、選択式の欄なら、その選択肢と記入要領を優先します。自由記述欄がない用紙に、独自の理由欄を足す必要もありません。
単なる廃業と、事業の譲渡に伴う終了では、記入すべき情報が変わる場合があります。引継先がいるのに「営業不振」とだけ書くなど、実際の経緯を省きすぎないようにしてください。
事業を引き継ぐ相手がいるなら、契約内容とそろえる
廃業に合わせて店舗や事業を譲る場合は、相手がいることも記入判断に関わります。用紙に引継先などの欄があるときは、成立した契約や実際の引継内容と照合します。
まだ候補者との話し合い中なら、譲渡が決まったように記載しないでください。譲渡予定と譲渡済みでは意味が違います。廃業日と引継日を先に決めることで、契約の進行に無理が出ることもあります。
契約に関して整理したいのは、次の項目です。
- 誰が事業を引き継ぐのか
- 何を譲ることになっているのか
- いつ引き渡す予定なのか
- 引渡しの前提条件が残っているか
用紙に書く情報と、契約で確認する情報は同じ量ではありません。ただ、短く記入するためにも、元になる事実は整理しておきます。
関連する税務手続きの有無を、欄ごとに確認する
廃業届の中には、ほかの税務書類の提出状況などを確認する欄が設けられている場合があります。空欄を残したくないからと、すべて同じ選択肢に印をつけるのは避けます。
確認の基準は、現在の申告や課税の扱いです。過去の申告書や届出の控えをもとに、自分に関係する欄かを判断します。給与を支払っていた事業では、給与に関係する税務の整理も残り得ます。
記入用の下書きには、次のように状態を分けてメモすると便利です。
- 資料で確認できた項目
- 自分には該当しない項目
- 税務上の判断が必要な項目
未確認の欄を、推測で完成させないことです。提出用紙とは別に確認事項を残しておけば、税理士にも疑問点を伝えやすくなります。
提出前は、期限・控え・残る手続きを照合する
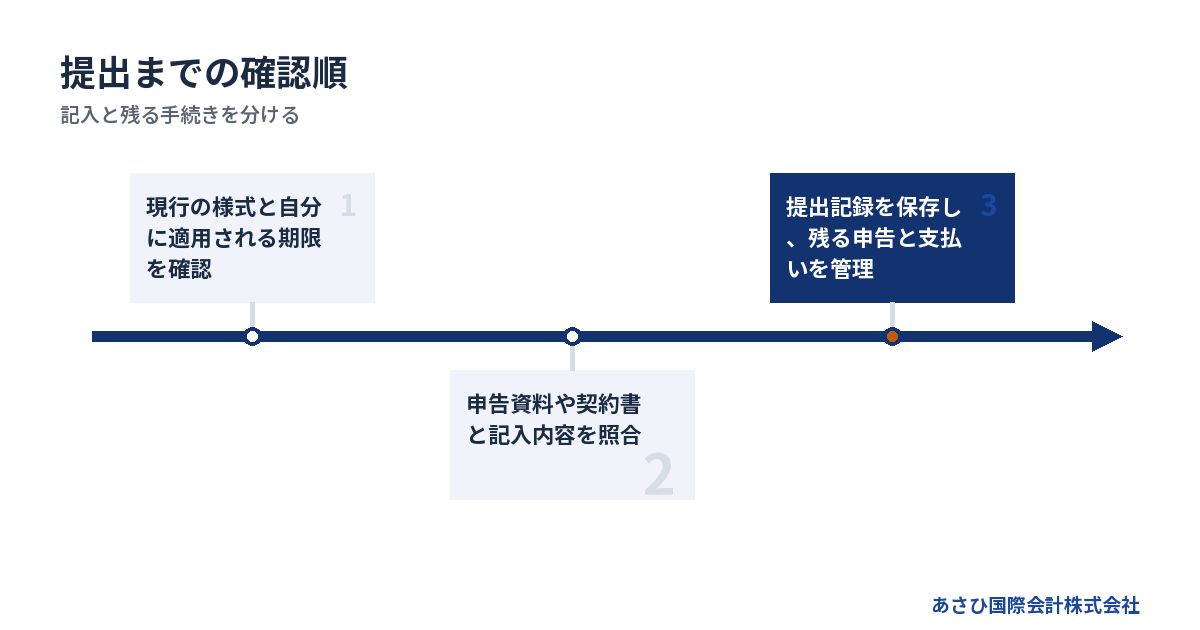
廃業届は、記入を終えてから提出条件を確かめるより、先に期限と提出方法を確認するほうが手戻りを減らせます。提出後に何が残るかも、同じ段階で整理します。
提出期限は、使う書類と廃業日に対応する案内で確認する
インターネット上の古い記事だけで、廃業届の提出期限を決めないでください。手続きの改正や適用時期により、現在の案内と異なる可能性があります。
確認する対象は、個人事業の廃業に関する届出だけとは限りません。法人の解散、税務、雇用、許認可では期限の起点も異なります。「廃業したら同じ日までに全部出す」と考えると、抜けが生じます。
提出用の管理表には、次の項目を入れます。
- 書類の正式な名称
- 提出先
- 期限の起点になる出来事
- 自分に適用される提出期限
現行の税務様式や記入要領は、国税庁の公式サイトで確認できます。この記事では一律の期限を示さず、実際に使う書類の案内を確認する前提で整理しています。
提出した内容と、提出の記録を残す
提出用紙を作成したら、送る内容を保存しておきます。後日の確認では、「出したつもり」より、何をいつ届けたかを確認できる記録が役立ちます。
紙で提出する場合と電子的に提出する場合では、残せる記録が異なります。提出方法に応じて、送付や受付の状況を確認できる資料もまとめて保管してください。
保存するときは、次の情報をひとまとまりにします。
- 実際に提出した書類の内容
- 添付した資料
- 提出した日と方法
- 提出後に受けた連絡の内容
記入を修正したなら、古い下書きと提出版を区別します。どれが最終版か分からない状態では、後から説明しにくくなるためです。廃業後も確認できる保存先を選びましょう。
届出の提出と、申告・契約の終了は分けて管理する
廃業届を提出した後も、事業を営んでいた期間の税務申告や納税が残る場合があります。届出の提出済み欄に印がついても、税務全体が終わったとは扱えません。
契約も同様です。借りている店舗や設備は、廃業届を出しただけで契約が終了するわけではありません。解約の申し出や返却など、契約に応じた対応を確認します。
| 管理するもの | 終了の確認材料 |
|---|---|
| 税務の届出 | 提出内容と提出記録 |
| 税務申告 | 申告と納税の状況 |
| 店舗の賃貸借 | 解約・明渡しの記録 |
| 設備の契約 | 返却・精算の記録 |
| 借入と保証 | 返済・変更等の書面 |
従業員がいる場合は、雇用終了に関する説明や賃金の確認も別に進めます。書類の完成だけに集中せず、誰に何が残っているかを追える形にします。
法人の廃業は、届出に加えて解散・清算の段取りが要る
株式会社を任意に閉じる場合は、解散の決議と清算の手続きを区別して進めます。税務署に書類を提出するだけでは、財産や債務の整理まで終わりません。
解散日には、決議の内容に対応する日付を使う
株式会社は、株主総会の決議によって解散できます。会社法第471条第3号は、解散事由として「株主総会の決議」を定めています。通常の営業判断と同じ感覚で、代表者が廃業届に日付を書けば済む扱いではありません。
株主総会による任意の解散には、法律に沿った決議が必要です。税務書類に解散日を記載するときも、その決議や登記の内容と整合させます。
確認する順序は、次のように整理できます。
1. 営業を終える予定を整理する
2. 解散の決議内容を確認する
3. 登記に必要な情報をそろえる
4. 税務上の届出内容と照合する
根拠は会社法第471条・第309条・第475条です。解散後におこなう清算まで見据えて、関係する専門家と担当範囲を分けます。
清算中は、債権者への手続きと回収・支払いが続く
解散した会社では、売掛金の回収や財産の処分を進め、残る債務を整理します。営業を終えた後にも、会社として対応すべき仕事が残るのです。
会社法第499条は、債権者に「一定の期間内にその債権を申し出るべき旨」を公告することを定めています。判明している債権者への個別の催告も必要です。
株式会社のこの申出期間は、2箇月を下回れません。根拠は会社法第499条で、提示された法令情報は2026年7月23日時点の確認に基づきます。閉店した翌日に清算まで終えるような予定は、この手続きと合いません。
出典は会社法第499条です。残る支払いを十分に把握しないまま、会社の現金を使い切らないようにしてください。
書類の作成費用と、会社を閉じる総費用は分ける
廃業届の記入を依頼する費用だけを見ても、会社を閉じるための予算は分かりません。登記の実費に加え、契約の精算や専門家報酬などを見積もる必要があります。
株式会社の登記に係る登録免許税は、次のとおりです。登録免許税法別表第一第24号について、2026年7月23日時点で確認された法定額です。
| 登記の内容 | 登録免許税 |
|---|---|
| 解散 | 3万円 |
| 清算人等 | 9千円 |
| 清算結了 | 2千円 |
出典は登録免許税法別表第一第24号です。上記には、官報公告の実費や司法書士報酬は含まれません。
さらに、退去や設備の処分に費用がかかる場合もあります。資金が足りないなら、届出を先に済ませれば解決すると考えず、不足額と支払時期を整理します。
借入が残るときは、廃業届と返済・保証の整理を並行する
借入がある状態で廃業を検討するなら、届出の作成と並行して返済の見通しを確認します。事業をやめる判断と、債務をどう整理するかは別の検討です。
借主と保証人を、契約書で確認する
個人事業の借入では、事業主本人が借主であることがあります。その場合、廃業後に問題になるのは、本人の借入債務です。すべてを「連帯保証」と呼ぶと、誰の債務なのかが曖昧になります。
法人の借入では、会社が借主で、経営者が連帯保証人になっている場合があります。こちらは会社の返済と、経営者の保証責任を分けて確認します。
借入ごとに、次の項目を整理してください。
- 借主の名義
- 現在の借入残高
- 次の返済日
- 保証人の有無
- 担保に入っている財産
同じ金融機関でも、借入契約ごとに条件が違う場合があります。通帳の返済額だけでは保証の範囲まで分からないため、契約書を手掛かりに確認します。
閉店後に入るお金と、出ていくお金を並べる
借入残高の大きさだけでは、廃業の進め方は決まりません。閉店後に回収できる資金と、返済や撤退に必要な支出を対応させます。
売掛金が帳簿にあっても、予定どおり入るとは限りません。設備の売却額も、希望額のまま返済原資に入れると不足を見落とします。見込みと確認済みを分けると、判断に使える表になります。
| 資金の項目 | 確認する内容 |
|---|---|
| 売掛金 | 入金日と回収見込み |
| 設備売却代金 | 見積額と入金条件 |
| 借入返済 | 期日と必要額 |
| 未払賃金 | 対象期間と支払額 |
| 退去・撤去費 | 見積額と支払時期 |
家族の生活費も、事業の資金とは区別して把握します。会社の支払いに充てる前に、財産の名義や法的な扱いを確認したい場面もあります。焦って資金を動かすより、用途を見えるようにします。
支払いが難しいなら、届出より先に手続きの適否を整理する
期限が来た債務を広く継続して払えない状態では、通常の清算で進められるかを検討する必要があります。廃業届の理由欄を詳しく書いても、支払いの問題は解消しません。
破産法は、こうした判断に関わる状態を「支払不能」と定めています。裁判所が関わる破産手続と、株主総会の決議による任意の解散は異なる手続きです。根拠は破産法第2条・第15条です。
返済が難しい場合は、弁護士による法的整理の検討が必要になることがあります。状況によっては法的整理が適切な場合もあります。費用を払えない不安があるときも、現在の残高と今後の入金を隠さず伝え、進め方を確認します。
経営者の保証責任については、詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
事業を譲る余地と、保証解除の条件を分けて確かめる
取引や従業員の仕事を引き継げるなら、廃業と並べてM&Aを検討する余地があります。ただし、事業を譲る契約と、金融機関が保証を解除する判断は別です。
買い手が見つかったことだけで、経営者保証の解除まで決まったとは扱えません。 会社に何が残るか、譲渡代金をどう使うか、保証をどう扱うかを分けて整理します。
比較するときは、次の点を確認してください。
- 廃業後に残る返済原資
- 譲渡後に会社や個人に残る債務
- 従業員の雇用を引き継ぐ条件
- 保証解除について必要な同意
あさひ国際会計株式会社では、事業価値の説明資料を作成します。金融機関との協議に必要な資料の整備や、M&Aの条件設計も後方支援の範囲です。交渉の主体は経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
よくある質問
廃業届は自分で書いて提出してもよいですか?
個人事業の廃業に関する届出は、本人が内容を確認して作成する進め方があります。ただし、法人の解散や借入の整理まで同じ書類で済むわけではありません。税務の判断は税理士、登記は司法書士、債務整理は弁護士というように、必要な業務を分けて考えます。
書き方だけを確認したいなら、直近の申告書と用紙を照合します。日付や関連届出の要否で迷った部分をまとめれば、確認を依頼する範囲も絞れます。
廃業届に借入残高や連帯保証の内容を書く必要がありますか?
用紙に記載を求める欄があるか、記入要領に従って判断します。廃業理由の欄へ借入状況を詳しく書いても、それが返済条件の変更や保証解除の申請になるわけではありません。借入や保証は、契約に基づく別の整理です。
借入一覧は廃業届と別に作ると使いやすくなります。借主と保証人を分けたうえで、残高や返済日を記載します。届出に書かなかった債務がなくなる、という意味ではありません。
廃業日がはっきりしない場合は、提出した日を書けばよいですか?
提出日をそのまま廃業日とするのは避け、実際の営業終了の経緯を確認します。受注を止めた日やサービスの提供を終えた日などを並べ、残務処理との違いを整理してください。税務上の判断が必要なら、税理士が確認できる資料をそろえます。
法人の場合は、閉店日と解散日を分けます。解散を届ける書類なら、決議や登記と整合する内容を記載します。分からない日付を埋めるために、事実と異なる日を作らないようにしましょう。
まだ廃業すると決めていなくても相談できますか?
廃業を決めていない段階でも、あさひ国際会計株式会社にご相談いただけます。届出の記入代行や法的判断の依頼とは区別し、事業を譲る余地や、連帯保証の解除を見据えたM&Aの条件を整理します。ご相談は無料です。
成功報酬のみで、着手金はありません。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬自体が無料という意味ではありません。税務・登記・法的整理など、別途必要になる費用は分けて確認します。
連絡時点で資料がそろっていなくても、分かる範囲をお伝えください。廃業を考えている理由と、直近の支払状況が、検討の出発点になります。
まとめ
手元の用紙が個人用か法人用かを確かめ、申告資料と営業終了の経緯を横に置いて下書きしてください。借入や連帯保証が残る場合は、未確認の記入欄と残る支払いを別々に整理し、届出と事業の行き先を並行して検討します。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月30日