


目次
この記事の対象と結論
のれん代は、引き継いだ事業から利益を得られる見込みを、譲渡価格に反映する際の評価対象です。顧客との関係や従業員の技術などが、その根拠になり得ます。ただし、希望した金額がそのまま売却代金になるわけではありません。
借入の連帯保証を抱え、資金繰りにも余裕がない。そんな状況で譲渡を考えるなら、価格と手続を並べて進める必要があります。のれん代、実際に受け取るお金、連帯保証の解除は、分けて確認してください。
今後90日以内に動く前提でも、先に確かめたいのは手元資金がもつ期限です。売却代金の入金まで営業を続けられるかを見ます。評価の資料がそろっていなくても、相談は始められます。借入や保証の不安を抱えて相談する経営者は、珍しくありません。
のれん代は「引き継いで稼げる価値」を価格に表すもの
のれん代を説明するには、買い手が引き継ぐ強みと、その強みから利益が生まれる理由を示します。会社への思い入れだけで金額を決めるのは難しいため、引き継げる事実に置き換えて考えます。
設備の値段だけでは説明できない部分
設備や在庫には、個別に売買できる価値があります。一方、設備をそろえただけでは、同じ売上が生まれるとは限りません。既存の顧客が注文を続け、従業員が仕事を回せる状態にも価値があるからです。
たとえば、顧客との取引が継続している理由を説明できる場合です。品質への評価があり、担当者が変わっても対応できるなら、買い手は引継ぎ後の売上を検討しやすくなります。会社名への知名度も、受注につながるなら評価材料になります。
整理したいのは、次のような強みです。
- 継続受注につながる顧客との関係
- 従業員に蓄積された技術や経験
- 引継ぎ後も使える業務の仕組み
- 受注や販売につながる信用や知名度
ただし、強みを挙げただけでは価格の根拠として足りません。誰が引き継ぎ、どの条件なら続くのかまで説明して、初めて買い手の検討につながります。
売買の話で使う「のれん代」と会計上の「のれん」
譲渡の話では、目に見えない事業の強みに付ける価格を、のれん代と呼ぶことがあります。会計上の「のれん」は、取得した資産や負債の評価を踏まえて認識するものです。日常の商談で使う言葉と、会計処理の結果には違いがあります。
概念としては、取得対価と、取得した識別可能な資産・負債の差額を比べます。その差にのれんが生じることがあります。ただし、顧客との関係などを別の資産として評価する場面もあり、単純な引き算だけで処理は決まりません。
株式譲渡では、買い手がどの財務諸表を作るかでも扱いが変わります。株式の購入代金の一部を、売り手が自由に「のれん」と名付けて別払いにする話ではありません。見積書では、価格の説明と会計上の処理を区別しておきます。
「純資産に上乗せ」と聞いたら評価の範囲をそろえる
純資産にのれん代を加える考え方で価格を検討する場合、出発点となる純資産の意味を確認します。帳簿の数字を使っているのか、資産の価値を見直しているのか。その違いで金額が変わるためです。
回収が難しい売掛金が残っていれば、帳簿どおりには評価できない可能性があります。反対に、帳簿だけでは見えにくい事業の強みもあります。資産の評価と将来の収益力を、別々に説明する必要があるのです。
借入の扱いにも注意してください。すでに負債を差し引いた純資産から、同じ借入を再び引くと計算が重なります。提示額を見る際は、次の点を確認します。
- 何を譲る価格として計算したか
- 資産と負債をどこまで含めたか
- 借入をどの段階で差し引いたか
- のれん代を何の根拠で加えたか
計算式の名前より、計算に入れた中身をそろえることが先です。価格の前提が違うままでは、買い手の提案を正しく比較できません。
赤字でも評価の余地はあるが、のれん代には裏づけが要る
赤字や債務超過だけを理由に、のれん代が付かないと決めることはできません。ただし、買い手が引き継いだ後に収益を得られる理由を、資料で示す必要があります。
過去の利益から、引継ぎ後に残る利益を見直す
直近の利益は、価格を考える出発点になります。ただ、その数字だけでは引継ぎ後の状態まで分かりません。一時的な支出があったのか、売上の減少が続いているのかで、受け止め方は変わります。
過去の利益を見直すときは、都合のよい費用だけを除かないようにします。社長の退任で役員報酬が減っても、代わりの責任者を雇う費用がかかるかもしれません。必要な人件費を引かなければ、利益を高く見積もるおそれがあります。
見直しの理由は、元の決算数値と並べて残してください。「買い手なら改善できる」という期待にも、実行する人や費用の裏づけが要ります。改善案と、すでに実現している利益を混ぜないことです。
顧客や従業員が残る条件を確かめる
継続的な売上があっても、社長個人との関係だけで続いている場合があります。退任後に取引が続くか不明なら、買い手はその不確実さを価格に織り込みます。受注履歴だけでは足りません。
取引先との契約内容に加え、日常の連絡や仕事を誰が担っているかを整理します。社長以外の担当者が対応し、作業手順が共有されていれば、引継ぎの説明は具体的になります。
従業員についても、残ると決まっていない段階で確約しないでください。想定する勤務条件を整理し、本人への説明時期を検討する必要があります。引継ぎの前提が崩れると、価格の見直しにつながる可能性があるためです。
- 顧客との契約に承継上の条件があるか
- 社長以外が顧客対応を続けられるか
- 必要な従業員の意向を確認できるか
- 業務手順を引き継げる状態にあるか
「利益の何年分」という説明だけで決めない
利益に一定の年数を掛けて、のれん代の目安を出す説明があります。しかし、すべての会社に共通する年数として扱うのは適切ではありません。利益が続く見込みや、引継ぎの難しさが違うからです。
同じ利益でも、特定の顧客への依存が強い事業と、取引が分散した事業ではリスクが異なります。設備の更新が迫っていれば、買い手は取得後の支出も考えます。利益の数字だけを比べても、条件はそろいません。
算定根拠には、価格が下がる条件も書き出してください。売上減少や主要人材の退職を想定し、どこまで金額に影響するかを検討します。楽観的な見込みだけを使うと、調査の後に大幅な変更を求められやすくなります。
債務超過額とのれん代を直接結びつけない
債務超過は、負債が資産を上回っている状態です。のれん代は、引き継ぐ事業の収益力などを価格に反映する話です。確認する対象が異なります。
借入が重くても、事業の一部に収益力が残る場合はあります。一方で、のれん代が評価されても、借入を返す資金が足りるとは限りません。事業の価値と、債務をどう扱うかを並行して検討する必要があります。
価格の不足分を埋めるために、希望するのれん代を逆算するのは避けてください。借入残高は売り手の事情であり、買い手が得る価値とは別だからです。詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
のれん代の検討は、資金の期限と資料整理から始める
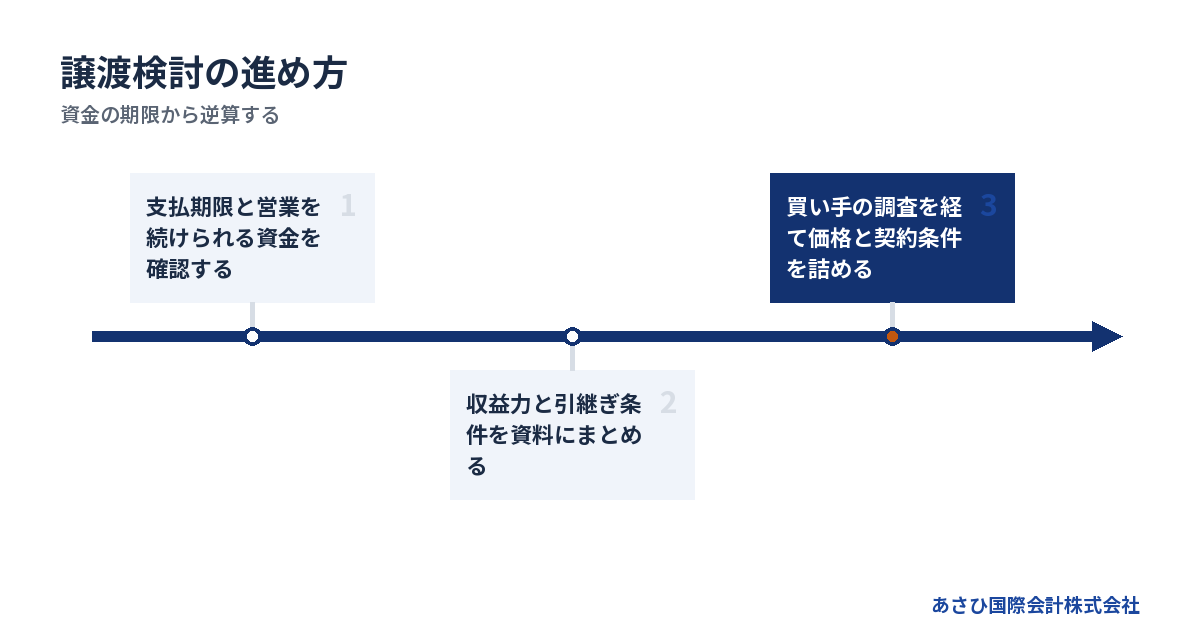
譲渡の準備は、営業を続けられる期限を確かめ、価値の根拠を整理する順で進めます。90日以内という検討期間は、入金や成約までの日数を約束するものではありません。
先に「代金が入るまで営業できるか」を確認する
価格がまとまっても、入金までに資金が尽きれば、取引条件が崩れるおそれがあります。契約に署名した日と、代金を受け取る日は同じとは限りません。支払日を基準に資金の予定を組みます。
最初に作りたいのは、入出金の日付を並べた表です。売上の計上日ではなく、実際の入金予定日を使います。未確定の売却代金を、すでに使えるお金として扱わないようにしてください。
確認する支出には、次のものがあります。
- 給与と社会保険料の支払日
- 仕入代金や外注費の支払日
- 家賃と借入返済の予定日
- 譲渡準備中に必要な追加費用
資金の期限が近い場合は、価格算定と並行して対応を検討します。のれん代を高くするために時間をかける判断が、従業員や取引先への支払いを圧迫する場合もあるからです。
価格の説明資料と債務の確認資料を分けて集める
買い手に示す資料は、利益の根拠と引き継ぐ範囲を確認できる形にします。加えて、会社に残る債務や経営者保証の資料も必要です。価値の説明だけで手続は完結しません。
資料は、用途ごとに分けると不足に気づきやすくなります。そろっていないものは、未提出のまま隠すより、所在や作成状況を記録してください。
→ 横にスクロールできます
| 用途 | 主な資料 | 確認する内容 |
|---|---|---|
| 利益の確認 | 決算書・試算表 | 利益と費用の内訳 |
| 売上の継続性 | 受注記録・契約書 | 引継ぎ後の継続条件 |
| 資産の確認 | 資産台帳・在庫表 | 所有者と利用状況 |
| 債務の確認 | 借入明細・保証書 | 残高と保証の対象 |
集計表を作った場合も、元の資料とつながるようにします。口頭の説明と帳簿の数字が合わない箇所は、理由を書き添えると調査が進めやすくなります。
なお、顧客情報や従業員情報を最初から広く配る必要はありません。秘密保持の取り決めと、開示する相手・範囲を確認し、検討段階に応じて資料を出します。
株式を譲るか、事業を譲るかで受取人が変わる
株式譲渡では、通常、株式を売った株主が代金を受け取ります。事業譲渡では、事業を売った会社が受取人になります。同じ譲渡価格でも、会社のお金と社長個人のお金は分けて計算します。
この違いは、借入返済にも影響します。会社が受け取った事業譲渡代金を、そのまま社長の生活費として考えることはできません。残る債務や税金、その後の会社の扱いを確認する必要があります。
→ 横にスクロールできます
| 比較する点 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 譲る対象 | 株式 | 選んだ事業・財産 |
| 主な代金の受取人 | 売り手の株主 | 売り手の会社 |
| 法人の位置づけ | 同じ会社が続く | 売り手の会社が残る |
| 借入の確認 | 会社に残る債務 | 承継範囲と残る債務 |
株式譲渡では、会社の法人格は変わりません。会社の債務も残るため、買い手は帳簿に出ていない負担も調べます。事業譲渡では、譲る対象の特定や契約の引継ぎを確認します。
手法の特徴は、中小企業庁「中小M&Aガイドライン第3版」に整理されています。中小企業庁の掲載ページも判断材料になります。
買い手の調査を経て、最終条件へ進む
買い手は、提示された利益や契約の内容を調べます。この調査をデュー・ディリジェンスと呼びます。最初の価格提示は、調査で確認した事実によって見直される場合があります。
進め方の骨格は、次のとおりです。
1. 秘密保持と情報開示の範囲を決める。
2. 譲渡対象と価格の前提を共有する。
3. 買い手の調査に資料と説明を出す。
4. 調査結果を最終契約に反映する。
途中で基本合意を結ぶ場合には、何に拘束されるかを確認します。価格の合意と、他の候補先との接触制限が同じ扱いとは限りません。独占的に検討する期間が資金の期限を超えないかも点検します。
また、会社として必要な承認を価格交渉の後回しにしないことです。株式の譲渡制限や、事業譲渡に必要な社内決議を確認します。署名する人に権限があるかを含め、弁護士等による法的な確認が必要になる場面です。
契約では、のれん代の額より「何をいつ払うか」を明確にする
のれん代を含む条件がまとまったら、対象と金額、支払時期を書面で対応させます。「事業一式」という表現だけでは、引継ぎ後に認識が食い違うおそれがあります。
資産の代金とのれん代を重ねて数えない
事業譲渡では、設備や在庫などの対価と、のれん代の関係を整理します。合計額だけ決めて内訳を放置すると、税務処理や引渡し範囲で意見が分かれる可能性があります。
たとえば、ある強みを資産の評価に織り込んだうえで、同じ強みをのれん代にも加えると二重評価になり得ます。売り手の計算表と買い手の計算表で、名称が同じでも中身が違うことにも注意してください。
契約に向けて、次の項目を対応させます。
- 譲渡対象と対象外の財産
- 各項目の対価と合計額
- 消費税を含むかどうか
- 引渡し時に金額を調整する条件
在庫などが引渡しまで変動するなら、どの時点の数量を使うかも決めます。のれん代を固定していても、総額が変わる契約なのかを確認する必要があります。
後払いの価格は、受取条件まで比べる
高い価格が示されても、支払いが後になる条件なら、資金繰りへの効果は変わります。譲渡後の売上や利益に応じて支払額を決める場合も、見込額をそのまま手取りに加えないようにします。
業績に連動する条件では、売り手が退いた後の運営も影響します。買い手の判断で費用が増えれば、利益の数字が変わる可能性があるからです。計算対象と確認方法を契約で詰める必要があります。
- 契約時点で支払額が決まっているか
- 入金日はいつになるか
- 条件達成を何の資料で判定するか
- 未払い時の対応が定められているか
買い手の資金調達が前提なら、その進み具合も確認します。提示価格の高さと、支払いを実行できる資力は別の確認事項です。
社長の引継ぎ業務にも範囲と終わりを設ける
社長が退いた後も事業を続けられるよう、一定の引継ぎが求められる場合があります。顧客への紹介や業務の説明が必要なら、その内容を価格条件とあわせて整理します。
「必要な限り協力する」といった曖昧な約束では、負担を見積もれません。どこまで対応すれば終わるのか、譲渡後の生活や仕事に影響しないかを確認してください。
引継ぎについて決めたい項目です。
- 担当する業務と対応する場所
- 対応する期間と時間の範囲
- 報酬や交通費などの負担
- 対応できない場合の連絡方法
のれん代に引継ぎの負担を含めるのか、別に対価を定めるのかでも条件は変わります。名目だけ分ければ税務上の扱いが決まるわけではないため、実際の業務と支払いの関係をそろえます。
不利な事実の説明と、後日の責任を確認する
未払いの費用や取引先との問題が見つかると、価格だけでなく契約上の責任にも影響します。買い手が気づかなかった事実について、売り手が補償を求められる場合があるためです。
不利な情報を隠してのれん代を維持しようとすると、引渡し後の負担が増えかねません。把握している事実と、まだ確認できていない事項を区別して開示します。資料を渡した日や内容も記録に残してください。
売り手が事実を表明し、その内容について責任を負う条項を「表明保証」と呼びます。これは借入の連帯保証とは別の話です。補償の対象や上限、請求できる期間などは、弁護士による契約確認の対象になります。
受取額だけで判断すると、後日の負担を見落とすことがあります。のれん代を含む価格と、売り手に残る契約上の責任をセットで比較します。
のれん代の税金は、譲渡の形と代金の内訳で確認する
のれん代という呼び名だけで、売り手の税金は決まりません。株式を売るのか、会社が事業を売るのかを分け、受取人ごとに納税資金を見積もります。
株式譲渡では株式の譲渡益として考える
個人が株式を売る場合、基本となるのは株式の譲渡による利益です。価格の説明にのれん代が含まれていても、その部分だけを独立した事業譲渡として扱うわけではありません。
国税庁は、株式等の譲渡による所得について「申告分離課税」と説明しています。取得にかかった金額や譲渡費用などを確認し、譲渡代金と課税対象の利益を区別します。出典は国税庁「株式等を譲渡したときの課税」です。
取得時の資料が見つからない場合も、推測で金額を入れないでください。使える資料と計算方法を税理士が確認する必要があります。売却後に残したい生活資金は、税金を見込んだ後の金額で考えます。
事業譲渡では会社の税金と消費税を分ける
会社が事業を譲る場合、資産の譲渡による収益などを踏まえて、会社の所得を計算します。借入が多いことと、課税される所得が生じないことは同じではありません。負債の残高だけで納税額を判断しないようにします。
消費税は、譲る財産の内容に応じた確認が必要です。国税庁が示す非課税取引の一般原則を当てはめると、土地や有価証券などは区分して考えます。事業譲渡の総額を、まとめて同じ扱いにするのは避けてください。
のれんに相当する対価についても、課税対象となる取引かを確認します。売り手の納税義務や他の譲渡資産の扱いを踏まえ、税込み・税抜きの認識を買い手とそろえます。一般原則の出典は国税庁「非課税となる取引」です。
買い手の償却と売り手の入金を混同しない
取得したのれんを費用として扱う会計処理を、のれんの償却と呼びます。適用する会計基準や取引の形を確認して判断するもので、売り手が代金を分割で受け取る意味ではありません。
会計上の処理と税務上の処理が一致するとも限りません。買い手から「費用にできるので、この内訳にしたい」と言われた場合は、算定根拠まで確認してください。売り手側にも税務上の影響があるためです。
契約前には、受取代金から必要な支出を差し引いた表を作ります。事業譲渡なら会社に残る資金、株式譲渡なら株主に残る資金が計算の対象です。
- 譲渡にかかる報酬や実費
- 見込まれる税金と納付時期
- 取引条件として必要な返済
- 譲渡後にも残る会社の支出
資金の使い道を決めるのは、この見積もりの後です。税額が未確定なら、確認中の項目を残して、自由に使える金額と区別しておきます。
のれん代が付いても、借入と連帯保証は別に整理する
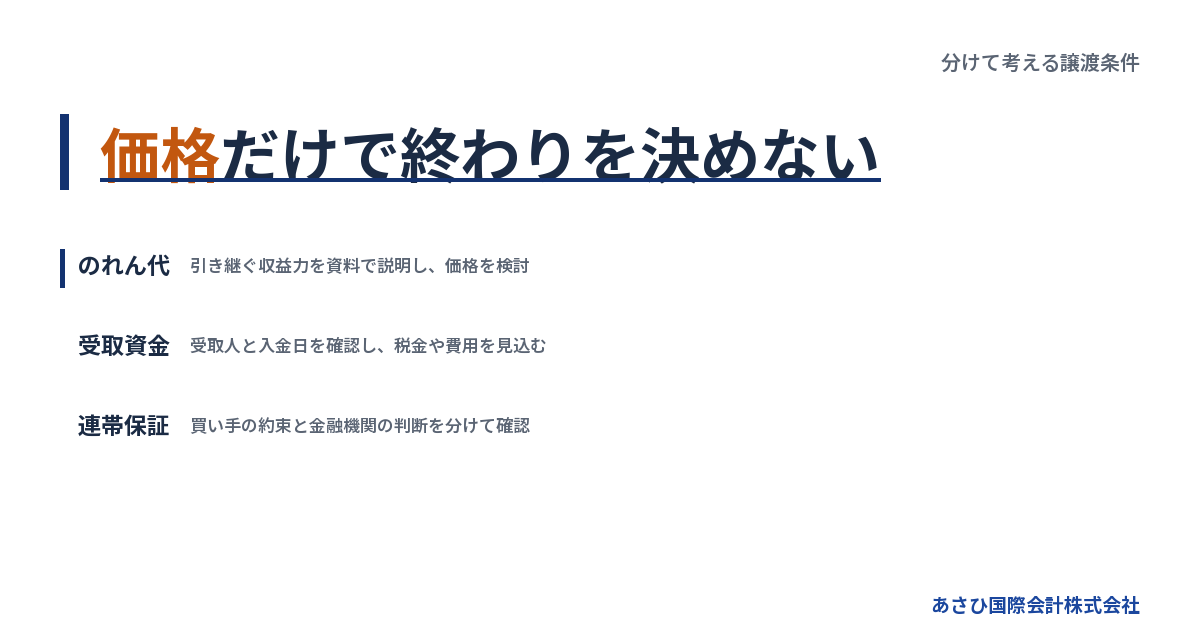
のれん代が評価されても、金融機関との保証契約が自動的に消えるわけではありません。売り手と買い手の契約に加え、債権者側の判断と手続を確認します。
保証書を起点に、対象となる借入を照合する
借入と連帯保証の確認は、契約書の内容から始めます。民法446条には「保証契約は、書面でしなければ、その効力を生じない。」とあります。電磁的記録に関する規定もあるため、紙だけを探して判断しないでください。
手元に写しがないことは、契約が存在しないことを意味しません。借入先ごとに契約の所在を確かめ、残高と保証の範囲を照合します。返済予定表だけでは、保証条件まで分からない場合があります。
出典はe-Gov法令検索「民法」第446条です。連帯保証では、同法454条によって通常の保証人と権利の扱いが異なります。会社への請求が先になると思い込まず、本人が負う責任を確認する必要があります。
のれん代の資料と並行して、次の項目を整理します。
- 借入先と現在の残高
- 保証人になっている人
- 保証の対象となる債務
- 担保と保証条件の変更履歴
買い手の約束と金融機関の同意を分ける
買い手が契約で保証解除に取り組むと約束しても、その約束だけで金融機関を拘束することはできません。保証の扱いは、金融機関等の判断を確認するまで未解決の項目として管理します。
中小企業庁「中小M&Aガイドライン第3版」では、保証の解除や引継ぎを最終契約の主要項目として扱っています。解除されない場合の契約上の対応も、事前に検討する対象です。出典は中小企業庁「中小M&Aガイドライン」です。
確認する際は、担当者と期限を曖昧にしないことです。必要書類が提出された段階と、正式な手続が終わった段階も区別します。価格の受領だけをもって、経営者個人の問題まで終わったと判断しないようにしてください。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
事業を譲った後に残る会社の処理まで決める
事業譲渡では、売り手の会社に債務が残る場合があります。代金で返済できる範囲と、その後に必要な手続を見通さなければ、事業だけ譲って問題が残りかねません。
「事業譲渡なら借金と無関係に移せる」という理解にも注意が必要です。商号を続けて使う場合の責任や、債権者を害する事業譲渡の規定があります。会社法22条、23条の2に定められており、個別の該当性は法的な確認を要します。出典はe-Gov法令検索「会社法」です。
譲渡価格の根拠を記録することは、この場面でも役立ちます。ただし、評価資料があれば法的な問題が生じない、という意味ではありません。債務が重い場合は、処分する財産や代金の使途も含めて検討します。
状況によっては法的整理が適切な場合もあります。詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
相談時は、価値の資料と支払期限を一緒に伝える
あさひ国際会計株式会社では、再生型M&Aの仲介をおこなっています。のれん代の根拠となる事業価値の説明資料や、M&Aの条件設計を通じて、譲渡の検討を支えます。
金融機関との交渉の主体は経営者ご本人です。必要に応じて、依頼する弁護士等が担います。当社は、協議に必要な資料の整備などをおこなう後方支援の立場です。税務や法的手続は、それぞれの専門家による確認と役割分担を前提に進めます。
初回の相談では、精密なのれん代の計算書を作る必要はありません。資料が不足していても、分かる範囲を伝えてください。
- 次の支払いが難しくなる時期
- 譲りたい事業と残したい条件
- 借入残高と連帯保証の有無
- 買い手との話が進んでいるか
相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。報酬自体が無料という意味ではなく、金額や精算条件は契約前に確認します。税金や他の専門家への費用は、別に見積もる必要があります。
よくある質問
のれん代は、売り手の希望額で決められますか?
希望額は提示できますが、合意には買い手が納得できる根拠が必要です。継続する利益と引継ぎの条件を説明し、調査結果を踏まえて話し合います。返済したい借入額を、そのままのれん代に置き換えることはできません。
買い手の提示が希望より低ければ、どの前提が違うのかを確認してください。利益の見込みなのか、人材の継続なのかで、追加すべき資料や条件が変わります。
決算書にのれんが載っていなくても、のれん代を求められますか?
決算書にのれんがないことだけで、価格への上乗せを求められないとは限りません。自社で築いた顧客との関係などは、帳簿にのれんとして現れていない場合があります。買い手が引き継いで収益を得られるかを説明することになります。
反対に、過去の買収で計上したのれんが帳簿に残っていても、その金額で売れるとは限りません。今回の譲渡対象と、現在の収益力に基づく確認が必要です。
のれん代が付けば、赤字会社でも譲渡を進めてよいですか?
のれん代だけでは判断できません。赤字の原因に加え、入金までの資金、譲渡後の債務、従業員の引継ぎ条件を確認します。高い提示額でも、入金が遅く資金がもたない条件なら、進め方の見直しが必要です。
事業の価値を保つために営業継続が必要な一方、赤字の継続で負担が増える場合もあります。支払期限を共有し、譲渡と法的整理の両方を視野に入れて検討してください。
のれん代が低い場合、契約を急ぐべきですか?
低いという理由だけで急ぐ必要はありません。算定の前提と支払条件を確かめ、他の条件も含めて判断します。ただし、資金が尽きる時期が近い場合には、価格の再検討に使える時間が限られます。
買い手に追加説明する資料、判断を待てる期限、成立しない場合の対応を整理してください。希望額を追うかどうかは、その間に増える支出と残せる選択肢を見て決めます。
まとめ
のれん代の検討を始めるなら、決算書と受注の記録を手元に置き、次の支払いが難しくなる日を書き出してください。譲渡価格の根拠、代金の受取人、連帯保証の状況を持ち寄れば、資料が途中でも具体的な相談を始められます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月30日